情報技術専門官とは、IT分野の研修を重点的に受け、アフィリエイトやネット販売などのネット取引の調査を担う国税の職員です。配置は国税局が選んだ一部の税務署に限られ、ほかの署の通常の調査に同行することもあります。
ネット取引の調査は件数こそ多くありませんが、令和6事務年度の実績では1件当たりの申告漏れ所得金額が実地調査全体の平均を上回りました。備えは、取引を記録して帳簿書類を残すことと、自分に申告義務があるかを今の控除額で調べることの2つです。
情報技術専門官はネット取引に強い国税の調査担当
情報技術専門官は、国税庁の英文の職名一覧では「Senior Examiner (Information Technology)」と訳されている役職です。国税庁は理工系の人材向けの採用案内でも、理工系出身の職員が活躍する部署の一つとして挙げています。
配置されているのは一部の税務署だけ
配置の様子は、国税局が公表する機構図から分かります。福岡国税局の機構図(令和8年7月10日現在)では、個人課税部門の情報技術専門官は小倉・福岡・久留米・佐賀・長崎の5署、法人課税部門は博多署に置かれています(福岡国税局及び税務署の機構図)。
配置されていない税務署の管内でも、ネット取引が多い事業者の調査では、ほかの署の情報技術専門官が調査官に同行する場合があります。調査の連絡で同行者の役職を告げられたら、パソコンや会計ソフトのデータを確認される前提で準備を進めてください。
情報技術専門官が確認する記録
ネットビジネスはオンライン上に取引の記録が残るため、調査では売上の記録に加えて、データの作成日や削除の履歴まで確認されることがあります。会計データ、パソコン内のファイル、取引先とのメールなど、確認の範囲は帳簿の外にも広がります。
フリマアプリやECモール、決済代行などの事業者に、税務署が取引の情報を照会することもあります。出品者のアカウント名が匿名でも、売上の入金先や発送の記録から本人の取引は特定できます。
調査の前にデータを消したり書き換えたりしない
税務調査があると知って履歴を改ざんしたりデータを削除したりすると、隠ぺい・仮装と判断され、重加算税の対象になるおそれがあります。調査の前に記録を消すと、申告の誤りより重い扱いを受けることがあります。
一方で、パソコン内には事業と関係のない個人の情報も含まれます。どこまで見せるかに迷うときは、連絡が来た段階で税理士に相談してください。調査当日までの流れははじめての税務調査ガイドで解説しています。
ネット取引と無申告への調査は重点分野になっている
国税庁の「令和6事務年度における所得税及び消費税調査等の状況」(2025年12月公表)では、ネット取引への調査の結果が分野ごとに示されています。対象は2024年7月から2025年6月までに処理を終えた調査です。
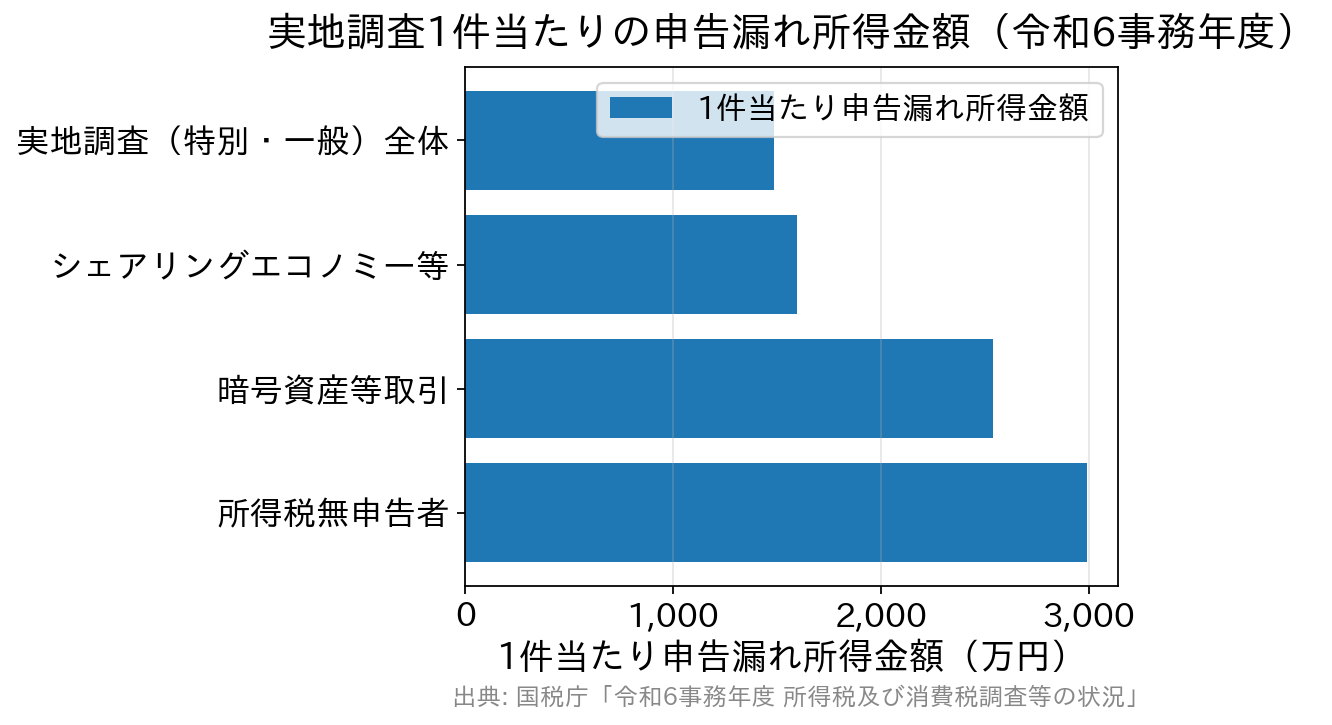
ネット広告やデジタルコンテンツ、ネット通販、民泊などのシェアリングエコノミー等新分野の取引を行う個人には、実地調査(特別・一般)が1,155件行われました。1件当たりの申告漏れ所得金額は1,595万円で、実地調査(特別・一般)全体の1,486万円を上回っています。
暗号資産等の取引を行う個人への実地調査は613件で、前事務年度の535件から増えました。1件当たりの申告漏れ所得金額は2,538万円で、1件当たりの追徴税額745万円は実地調査(特別・一般)全体の299万円の2.5倍です。
無申告者への実地調査(特別・一般)による所得税の追徴税額は総額252億円、1件当たり524万円で、どちらも過去最高でした。個人事業主が調査に選ばれる理由と備えは個人事業主の税務調査の最新データと対策で紹介しています。
同じ資料には、調査先の選定にAIを活用したことも書かれています。実地調査と簡易な接触を合わせた調査等による追徴税額は1,431億円で、過去最高になりました(国税庁「令和6事務年度における所得税及び消費税調査等の状況」)。
SNSで活動する事業者の脱税は査察でも告発されている
悪質な脱税は、国税局査察部の強制調査(査察)の対象になります。国税庁の「令和7年度 査察の概要」(2026年6月公表)では、検察庁に告発した82件のなかに、SNSで活動していたインフルエンサーやイラストレーターなどの事業者が税を免れた事案が含まれています。
査察の重点事案には、消費税事案・無申告事案・国際事案が挙げられています(国税庁「令和7年度 査察の概要」)。ネットで得た収入でも、申告をしていなければ、通常の調査を超えて刑事責任を問われることがあります。
多いのは調査官の訪問より税務署からの連絡
令和6事務年度の所得税の調査等は73万6千件で、前事務年度の60万5千件から増えました。このうち実地調査は4万7千件にとどまり、残る68万9千件は簡易な接触です。簡易な接触も、前事務年度の55万8千件から大きく増えています。
簡易な接触とは、原則として職員が自宅などに出向かず、文書や電話、来署の依頼による面接で申告の誤りを正してもらう手続きです。ネット収入の申告漏れが疑われた場合も、最初に届くのは税務署からのお尋ねの文書や電話であることが多くなります。
届いたら放置せず、取引の履歴を整理して期限までに回答してください。回答を避けたり事実と違う説明をしたりすると、より深く調べる実地調査に移ることがあります。金額が大きい、複数年にわたるといった場合は、回答の前に税理士へ相談すると対応を決めやすくなります。
申告漏れが高額な業種にもIT系が入っている
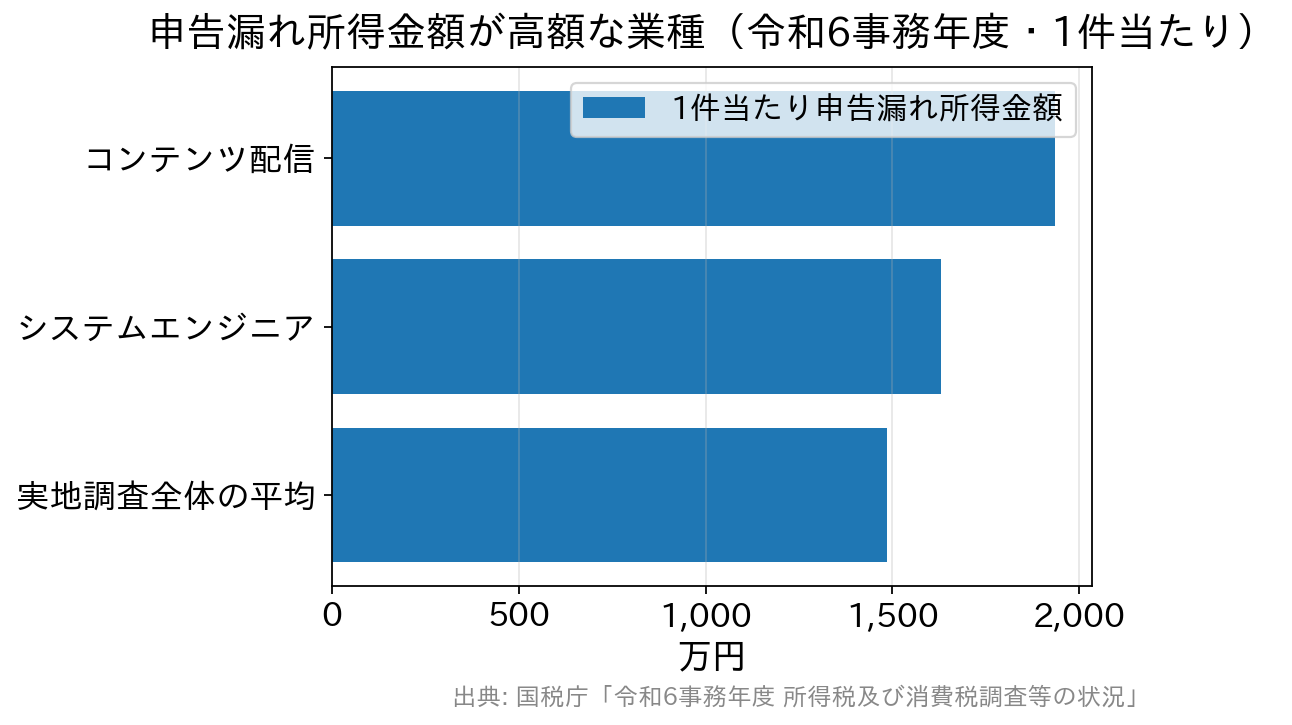
国税庁は毎年、事業所得がある個人について、1件当たりの申告漏れ所得金額が高額な上位10業種を公表しています。令和6事務年度は、コンテンツ配信が7位(1件当たり1,936万円)、システムエンジニアが10位(同1,631万円)でした。
どちらも実地調査(特別・一般)全体の1,486万円を上回る水準です。業種別の顔ぶれは税務調査が入りやすい業種ランキングで詳しく紹介しています。
公表された事例には、給与収入のほかにゲーム機器やスマートフォンなどの転売の収入があったのに、所得税を申告していなかった人のケースがあります。パソコンやスマートフォン内の取引データと取引先への反面調査で収入が把握され、7年分で約7,600万円の申告漏れとされました。
売上に関する書類を捨てていたことが隠ぺい行為と判断され、重加算税も課されています。在庫や店舗を持たずにスマートフォンだけで完結する商売でも、調査の対象から外れるわけではありません。
事業所得か雑所得かは帳簿書類の保存で判断が変わる
ネット収入を申告するときは、まず所得区分を判断します。事業所得なら青色申告特別控除や損益通算を使えますが、雑所得では使えないため、区分を取り違えると、申告のやり直しや追徴につながります。
国税庁は令和4年10月の所得税基本通達の改正で、判定の考え方を示しました。原則は、所得を得る活動が社会通念上、事業と称するに至る程度で行われているかどうかです。そのうえで、取引を記録した帳簿書類を保存しているかが判断の目安になります。
| 年間の収入金額 | 帳簿書類の記帳・保存あり | 帳簿書類の記帳・保存なし |
|---|---|---|
| 300万円超 | 概ね事業所得 (※個別判断となる場合あり) | 概ね業務に係る雑所得 (事業所得と認められる事実があれば事業所得) |
| 300万円以下 | 概ね事業所得 (※個別判断となる場合あり) | 業務に係る雑所得 |
※帳簿書類を保存していても、①収入金額が僅少と認められる場合(例えば例年300万円以下で、主たる収入に対する割合が10%未満)、②営利性が認められない場合(例年赤字で、赤字を解消するための取組を行っていない)は、事業と認められるかを個別に判断するとされています。
ネットビジネスを事業として続けるつもりなら、金額の大小にかかわらず、まず記帳して帳簿書類を保存してください。保存があれば所得区分の判断が安定し、税務調査の場でも取引の中身を説明できます。
雑所得でも書類の保存義務がある
業務に係る雑所得がある人には、前々年分の収入金額に応じて次の決まりがあります。
- 前々年分の収入金額が300万円超の場合は、請求書・領収書などの現金預金取引等関係書類の保存が必要です
- 前々年分の収入金額が1,000万円超の場合は、確定申告書に収支内訳書などを添付する必要があります
- 前々年分の収入金額が300万円以下の場合は、その年に受け取った金額と支払った費用で計算する現金主義の特例を選べます(確定申告書への記載が必要です)
雑所得の計算で生じた損失は、給与所得などほかの所得と損益通算できません。副業の赤字を給与から差し引けると考えて申告すると、あとで修正が必要になります。
暗号資産の利益は今も原則として雑所得
暗号資産の売却などで得た利益は、原則として雑所得に区分され、総合課税で申告します。その年の暗号資産取引の収入金額が300万円を超える場合は、帳簿書類の保存があれば原則として事業所得、なければ業務に係る雑所得です。
令和8年度税制改正で、一定の暗号資産の取引を20%の申告分離課税とする規定が設けられました。適用は金融商品取引法等の改正法の施行日が属する年の翌年1月1日以後の譲渡からで、2026年分は従来どおり総合課税です。
ネットビジネスをしている個人の確定申告
アフィリエイトやオークションで税の問題が起きやすいのは、副業として小さく始める人が多く、申告が必要かどうかを調べないまま続けてしまうためです。記帳や申告でつまずきやすい点は確定申告でありがちなミスと直し方で紹介しています。
確定申告が必要になる所得の目安
ネットビジネスで得た所得は確定申告で申告しますが、申告が必要かどうかの考え方は、給与収入があるかどうかで分かれます。
- 会社員など給与を受け取っている人の副業は、給与所得・退職所得以外の所得が年間20万円を超えると確定申告が必要です(基礎控除を引き上げた令和8年度の改正後も変わっていません)
- 給与収入がない人(専業主婦・学生・無職など)は、所得(収入から経費を引いた額)が基礎控除などの所得控除の合計額を超えると所得税が生じ、確定申告が必要です
判断の目安になる基礎控除は、令和7年度と令和8年度の税制改正で続けて見直され、合計所得金額に応じて段階的に変わる金額になりました。以前の解説によく出てきた38万円や48万円は今の金額ではなく、令和8年分は合計所得金額489万円以下なら104万円です。
国税庁が示している年分ごとの基礎控除の金額は、下の表のようになっています(2026年11月時点)。
| 納税者本人の合計所得金額 | 令和7年分 | 令和8年分・令和9年分 | 令和10年分以後 |
|---|---|---|---|
| 132万円以下 | 95万円 | 104万円 | 99万円 |
| 132万円超 336万円以下 | 88万円 | 104万円 | 62万円 |
| 336万円超 489万円以下 | 68万円 | 104万円 | 62万円 |
| 489万円超 655万円以下 | 63万円 | 67万円 | 62万円 |
| 655万円超 2,350万円以下 | 58万円 | 62万円 | 62万円 |
| 2,350万円超 2,400万円以下 | 48万円 | 48万円 | 48万円 |
※令和6年分以前は、合計所得金額2,400万円以下なら一律48万円(令和元年分以前は一律38万円)でした。合計所得金額が2,400万円を超えると控除額は32万円・16万円と段階的に減り、2,500万円を超えると0円です。
※令和8年分以後の改正は原則として令和8年12月1日に施行されます。基礎控除の本則は62万円で、令和8年分・9年分は所得に応じて42万円または5万円、令和10年分以後は合計所得金額132万円以下の人に37万円が加算されます(国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」)。
給与収入がなくネットビジネスだけで所得を得ている人は、その年の合計所得金額に対応する基礎控除などを超えるかどうかが、確定申告の要否の目安です。自分に当てはまる金額は国税庁「No.1199 基礎控除」で調べられます。
所得税の確定申告が不要な場合でも、住んでいる自治体への住民税の申告は別に必要になることがあります。会社員の副業の申告基準はサラリーマンの副業と税務調査の記事で解説しています。
不用品を売っただけなら原則として申告は不要
フリマアプリで家にあった服や家具を売った場合、申告が必要かどうかは売ったものの種類で決まります。税法上、家具・じゅう器・通勤用の自動車・衣服など生活に通常必要な動産を売った所得には、所得税は課税されません。
ただし、高額な貴金属などの売却と、利益を目的にした転売の繰り返しは扱いが違います。
- 貴金属・宝石・書画・骨とうなどで、1個または1組の価額が30万円を超えるものの譲渡による所得は、非課税の対象から除かれます
- 営利を目的として継続的に行う資産の譲渡は、生活用動産の売却ではなく、事業所得または雑所得として扱われます
前に紹介した事例のゲーム機器・スマートフォンの転売は、後者に当たります。不用品の整理と、仕入れて売る転売の繰り返しは、税務上まったく別の扱いです。
白色申告と青色申告の違い
確定申告には白色申告と青色申告があります。副業で収入が少ないうちは手間の少ない白色申告でも構いませんが、ネットビジネスで生計を立てているなど収入が一定以上あるなら、青色申告を検討してください。青色申告特別控除の対象は事業所得・不動産所得・山林所得で、雑所得には使えません。
青色申告特別控除は、複式簿記で記帳し、貸借対照表と損益計算書を添付して期限内に申告するなどの要件を満たすと、55万円を所得から差し引けます。
さらに、期限内にe-Taxで申告するか、仕訳帳・総勘定元帳を優良な電子帳簿の要件を満たして保存し届出書を出すと、控除額は65万円になります。要件に当てはまらない青色申告者の控除額は10万円です。
事業の規模が大きくなると、法人化を考える場面も出てきます。消費税は、基準期間(原則2年前)の課税売上高が1,000万円を超えると課税事業者になるため、法人化の時期は、この点も含めて税理士と検討する必要があります。
インボイス制度と飲食料品の消費税率の動き
2023年10月にインボイス制度(適格請求書等保存方式)が始まりました。ネットビジネスでも、販売先や広告主が仕入税額控除のために適格請求書(インボイス)の発行を求めることがあります。発行には適格請求書発行事業者の登録が必要で、登録すると売上の規模にかかわらず消費税の課税事業者になります。
飲食料品をネットで売る人には、消費税率の引下げの動きも関係します。政府は2026年10月9日、令和9年(2027年)4月1日から2年間、軽減税率の対象の飲食料品の消費税率を1%とする法案を閣議決定し、国会に提出しました(内閣官房)。
法案は2026年11月6日に衆議院本会議で可決され、参議院に送られました。2026年11月7日時点では、法律はまだ成立していません。成立すれば飲食料品1%・それ以外10%と税率が分かれ、受注・決済・帳簿の税率区分やシステムの設定に影響します。値付けや契約に織り込むのは、法律の成立と施行日を確認してからにしましょう。
ネットビジネスで経費になる主な支出
個人のネットビジネスはパソコンと作業する場所があれば始められるため、利益率が高くなりがちです。経費として認められる支出も多く、どれも根拠となる領収書を残しておく必要があります。代表的な経費は次のとおりです。
- パソコン代
- 通信費
- 電気代
- レンタルサーバー代
- 教材費・書籍代
- 郵送代
- 交通費
- 家賃
- その他ネットビジネスに要した費用
家賃は、自宅と事業の両方で使っている場合、事業に使う割合(家事按分)の分だけを経費にします。通信費や電気代もプライベートと兼用なら全額は経費にできません。パソコンなど使用可能期間が1年以上で一定金額を超えるものは、減価償却で分けて計上するのが原則です。
セミナーの参加費なども経費になり、領収書を保管して裏面に用途を書き添えると、調査の際に何の支出かを説明する証拠になります。
申告していなかった年があるときの動き方
過去に申告していなかった年や、申告漏れに気づいた年があるなら、調査の通知を待たずに期限後申告や修正申告をしてください。調査の通知前に自分から申告すれば、指摘を受けてから申告するより加算税が軽くなります。無申告の場合の割合は無申告加算税の税率と自主申告の効果で紹介しています。
情報技術専門官の配置は一部の税務署に限られますが、ネット取引の記録はどの税務署からも照会できます。取引を記録して帳簿書類を保存し、今の控除額で申告の要否を調べておけば、連絡が来ても取引の中身を落ち着いて説明できます。
税制は毎年のように改正されます。所得区分や申告の要否の個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
【参考】