- ホーム /
- 税務調査対策 /
- 税務調査の交渉で追徴税額は変わる?余地・進め方と加算税
 税務調査で指摘を受けたとき、その内容に対する「交渉」によって最終的な追徴税額がどう変わるのか、どこまでが交渉できる余地なのか、そして手続きのどの場面で何を主張できるのかを、税務調査の現場を知る立場からわかりやすく解説します。
税務調査で交渉をしないとどうなるのか
税務調査では、さまざまな経理処理上の問題点が指摘されます。しかし、指摘された事項のすべてを受け入れて修正申告をする必要はありません。なぜなら、指摘の中には経費を二重に計上していたといった明らかなミスのほかに、根拠が必ずしも明確ではない指摘も含まれているからです。
例えば、社用車が高級外車で個人的趣味が入っているため会社の資産計上は認められない、あるいは接待交際費が高すぎるのではないか、といった指摘です。高級外車であっても、業務以外に使用していないという証拠を揃えれば認められますし、接待交際費についても、事業を進めるうえで必要だったと合理的に説明できれば、否認されるとは限りません。
調査官側としても、納税者が納得して修正申告してくれるに越したことはないという立場です。つまり納得がいかない指摘については、根拠を示して交渉する余地があるということです。国税庁が公表した「令和6事務年度 法人税等の調査事績の概要」(令和7年12月公表)によれば、実地調査による法人税・消費税の追徴税額は総額3,407億円にのぼり、これは直近10年で最も高い水準です。一方で、実地調査1件あたりの追徴税額も634万円(6,342千円・前年比+15.4%)と高く、こちらは直近10年で2番目の高い水準となっています。実地調査の件数は5万4千件(前年比▲7.4%)とむしろ減っているのに1件あたりの追徴税額は増えており、国税当局がAIやデータ分析も使って調査対象を絞り込み、必要度の高い先を重点的に調べている様子がうかがえます。この中には、本来であれば交渉によって減らせたかもしれない税額が含まれている可能性もあるのです。
どこまでが交渉の余地のある指摘なのか
すべての指摘に交渉の余地があるわけではありません。事実関係が明確な計上ミスや、帳簿・証憑で裏づけのない経費などは、受け入れて修正するほかありません。一方で、事業との関連性や金額の妥当性が「程度の問題」となる項目は、証拠を整えて主張できる余地があります。
| 交渉の余地が生まれやすい指摘 | 受け入れざるを得ない指摘 |
|---|
| 社用車・備品などの事業利用割合(家事按分) | 経費の二重計上・計算誤り |
| 接待交際費・会議費の事業関連性 | 事実と異なる架空経費・水増し |
| 外注費か給与かなど区分の解釈が分かれる項目 | 帳簿・領収書など証憑がまったく無い支出 |
| 役員報酬・貸倒れなど評価・時期の判断を伴う項目 | 売上の計上漏れ(入金事実が明確なもの) |
左側の項目は、運行記録・使用者名簿・議事録・契約書といった客観的な資料をどれだけ揃えられるかが結果を左右します。逆に、事実関係が動かせない右側の指摘で無理に争うと、かえって心証を悪くし調査が長引くこともあります。
交渉が成り立つ「場面」は法律で決まっている
交渉というと調査当日のやり取りを思い浮かべますが、実際に主張が結果を左右する場面は、国税通則法が定める手続きの流れの中にあります。どの段階で何を言えるのかを知っておくと、慌てずに準備ができます。
1. 事前通知(調査が始まる前)
実地の調査を行う場合、原則として調査の対象となる納税者に、調査を開始する日時・場所、調査の対象となる税目や課税期間、調査の目的などが事前に通知されます。国税庁の「税務調査手続に関するFAQ」では、調査開始日時について都合が悪い事情があれば申し出るよう案内されており、合理的な理由があれば日程は協議のうえ調整されるとされています。書類を揃える時間が足りないまま当日を迎えるより、正直に事情を伝えて日程を整える方が結果は良くなります。
2. 調査結果の説明(調査の終盤)
調査の結果、更正決定等をすべきと認める非違がある場合には、その金額とその理由が納税者に説明されます。この説明は法令上の方法が限定されておらず、原則として口頭で行われます。ここが「何をどこまで指摘されているのか」を正確に把握できる最後の機会ですので、聞いた内容はその場でメモに残し、根拠となる条文や事実関係が曖昧な点は遠慮せず質問してください。
3. 修正申告の勧奨(説明のあと)
説明のあと、調査官から修正申告を提出するよう勧められます(修正申告の勧奨)。国税庁のFAQでは、この勧奨に応じるかどうかは納税者の任意の判断であり、応じなかったからといって、応じた場合と比べて不利な取扱いを受けることは基本的にないと明記されています。応じない場合は、調査結果に基づいて更正などの処分が行われることになります。
修正申告と更正では「その後に争えるか」が変わる
交渉のうえで最も大切な分岐点がここです。修正申告は自ら申告内容を訂正する行為なので、後から不服申立てをすることはできません。一方、更正は税務署長が行う処分なので、不服があれば争うことができます。
| 比較の観点 | 修正申告(自分で出す) | 更正(税務署が行う処分) |
|---|
| 不服申立て | できない | できる(再調査の請求・審査請求) |
| 更正の請求 | できる(原則として法定申告期限から5年以内) | ― |
| 手続きの負担 | 軽い(申告書の提出で完了) | 重い(書面の作成・立証が必要) |
| 向いている場面 | 指摘に納得できる/争点が残らない | 解釈が分かれ、どうしても納得できない論点がある |
納得できない論点が残っているのに、その場の空気で修正申告に応じてしまうと、争う道が閉ざされます。「十分に納得したうえで提出する」ことが、交渉における最大の防御です。
なお、更正の処分に不服がある場合の手続きと期限は次のとおりです(国税通則法75条・77条ほか)。
- 再調査の請求…処分の通知を受けた日の翌日から3か月以内に、処分を行った税務署長等へ
- 審査請求…再調査の請求を経ない場合は処分の通知を受けた日の翌日から3か月以内、再調査の請求を経てから行う場合は再調査決定書謄本の送達を受けた日の翌日から1か月以内に、国税不服審判所長へ
- 訴訟…裁決があったことを知った日(裁決書謄本の送達を受けた日)の翌日から6か月以内に、裁判所へ
いずれも期限が短いため、争う可能性があるなら調査の段階から税理士に相談しておくのが安全です。
動くタイミングで加算税の負担も変わる
交渉と並んで見落とされがちなのが、「いつ修正申告を出すか」で過少申告加算税の割合が変わるという点です。自分から誤りに気づいて早く動くほど、負担は軽くなります。
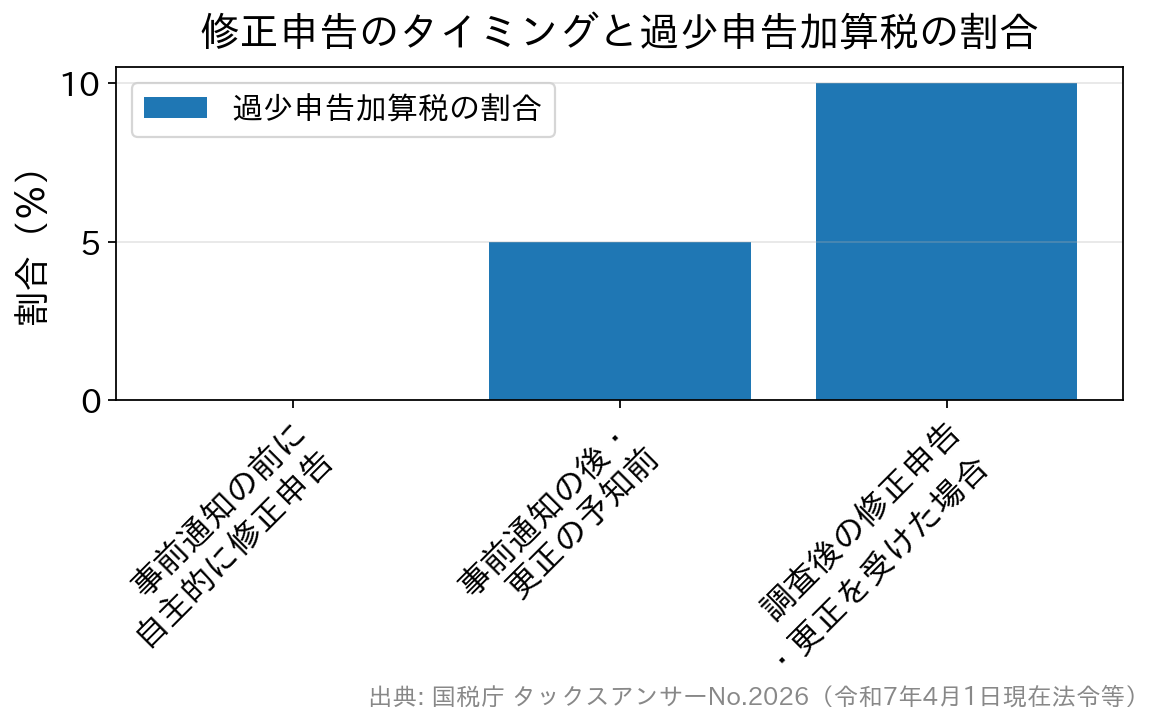 新たに納める税金が「当初の申告納税額」と「50万円」のいずれか多い金額を超える部分は、それぞれ10%・15%になります。別途、納付の日までの延滞税がかかります。
具体的には、税務署からの調査の事前通知の前に自主的に修正申告をすれば過少申告加算税はかかりません。事前通知の後で、かつ調査による更正を予知する前の修正申告なら5%、調査を受けた後の修正申告や更正を受けた場合は10%です。いずれも、新たに納める税金が当初の申告納税額と50万円のいずれか多い金額を超える部分については、それぞれ10%・15%に上がります。
さらに、令和6年1月1日以後に法定申告期限が到来するもの(所得税では令和5年分以降)については、調査で帳簿の提示や提出を求められたのに応じなかった場合や、帳簿への売上金額の記載が本来記載すべき金額の2分の1未満だった場合には10%、3分の2未満だった場合には5%が加算されます。帳簿をきちんと備えて提示できること自体が、加算税を抑える備えになるということです。なお、修正申告で新たに納める税金には、納付の日までの延滞税も併せてかかります。
税務調査の交渉は税理士に任せるのが得策
交渉の必要性が理解できても、税務や法律の知識がない状態で交渉を進めるのは極めて難しいといえます。
高級外車を業務用と認めてもらうには運行記録や使用者名簿の有無が重要になりますし、接待交際費についても、資本金1億円超の大企業でも接待飲食費の50%を損金算入できる特例があるなど、制度は細かく改正されています。1人あたり1万円以下の一定の飲食費は交際費等から除かれますが、この金額基準は令和6年4月1日以後に支出する飲食費から、従来の5,000円以下が1万円以下に引き上げられました。また、中小法人(期末資本金1億円以下)については、交際費等の年800万円までの全額損金算入と接待飲食費50%の損金算入のいずれかを選択できる特例があります(一定の大法人の100%子法人等はこの中小企業向け特例の対象外です)。これらの特例の適用期限は令和6年度税制改正で3年延長されていますが、適用期限などの最新の取扱いは必ず国税庁の情報でご確認ください。
こうした専門知識をもって調査官に対応するには、やはり税理士の力が必要です。各種の税法に精通した税理士であれば、過去の取扱いや判例を踏まえて交渉したり、必要経費であることを証明するために何を用意すべきかをアドバイスできます。
専門家が同席することで調査官の指摘にスピーディに対応でき、事前準備やシミュレーションによって心理的負担も軽減され、不当な追徴課税を回避しやすくなります。交渉によって数十万〜百万円単位の納税額の差が生じうるのであれば、税務調査サポート費用がかかっても税理士に依頼する方が得策といえるでしょう。
よくある質問(FAQ)
Q. 交渉すれば必ず追徴税額は下がりますか?
A. 必ず下がるわけではありません。事実関係が明確な計上漏れやミスは受け入れる必要があります。下げられる可能性があるのは、事業との関連性や金額の妥当性など解釈の余地がある項目に限られ、しかも客観的な証拠で主張を裏づけられることが前提です。
Q. 交渉すると印象が悪くなり、かえって不利になりませんか?
A. 根拠のある主張を冷静に行う限り、不利になることは基本的にありません。むしろ感情的に全面的に争ったり、逆に言いなりで受け入れたりする方が、適正な結論から遠ざかります。論点を整理して交渉できる税理士に任せるのが安全です。
Q. 調査結果の説明を受けたその場で、修正申告に応じるかどうかを決めなければいけませんか?
A. その場で即断する必要はありません。修正申告の勧奨に応じるかどうかは納税者の任意の判断で、応じなかったことで不利な取扱いを受けることは基本的にないと国税庁も説明しています。指摘の金額と理由を持ち帰り、税理士と検討してから決めて差し支えありません。
Q. 修正申告に応じないとどうなりますか?
A. 双方が合意できない場合、税務署は「更正」という処分を行うことがあります。その処分に不服があるときは、再調査の請求や国税不服審判所への審査請求といった手続きで争うことができます(こうした不服申立ての代理も税理士の業務です)。


