消費税・源泉所得税・相続税の税務調査で指摘されることが多い点を、国税庁の資料と、よくある例をもとに、税金の種類ごとにまとめています。課税されるかどうかの判断、書類の保存のしかた、名義と実態の違いが、よく指摘される点です。
2026年(令和8年)は、インボイスに関する特例と、会社が出す食事の非課税の上限が変わった年です。10月1日からは、免税事業者などからの仕入れで控除できる割合が80%から70%に下がりました。改正の内容と指摘の例を、順に解説します。
税務調査で指摘されることが多い点(税目別)
税金の中には、取引内容や品目、税法の改正によって課税されたり非課税になったりするものがあります。線引きが難しいものも多く、担当者が正しいと思って処理していた取引が、税務調査で否認されるケースは少なくありません。
消費税で指摘されやすい点
消費税は、取引の内容によって課税・非課税・不課税(消費税の対象外)に分かれます。たとえば住宅の家賃は原則非課税ですが、賃貸期間が1か月未満だと課税になります。こうした区分の誤りが、調査で指摘されることがあります。
2023年10月に始まったインボイス制度(適格請求書等保存方式)により、仕入れで支払った消費税を、納める消費税から差し引くこと(仕入税額控除)には、原則として適格請求書(インボイス)の保存が必要になりました。この保存状況も、消費税の調査で確認されやすい項目です。
指摘の例として、次のようなものがあります(一般的な例です)。
- 同業組合費を課税仕入として処理していたが、対価性がないことを指摘され修正申告をした。
- 国内の業者を経由して海外に商品を販売していたが、税務調査で輸出免税に該当しないと指摘された。
- 仕入税額控除を受けるために法人クレジットカードの請求明細書を保存していたが、要件を満たさないと指摘された。
2026年10月1日から、控除できる割合は70%に
インボイス発行事業者以外(免税事業者など)からの課税仕入れには、仕入税額相当額の一定割合を控除できる経過措置があります。令和8年度税制改正で適用期限が2年延長され、控除できる割合も見直されました。時期ごとの割合は、下の図のとおりです。
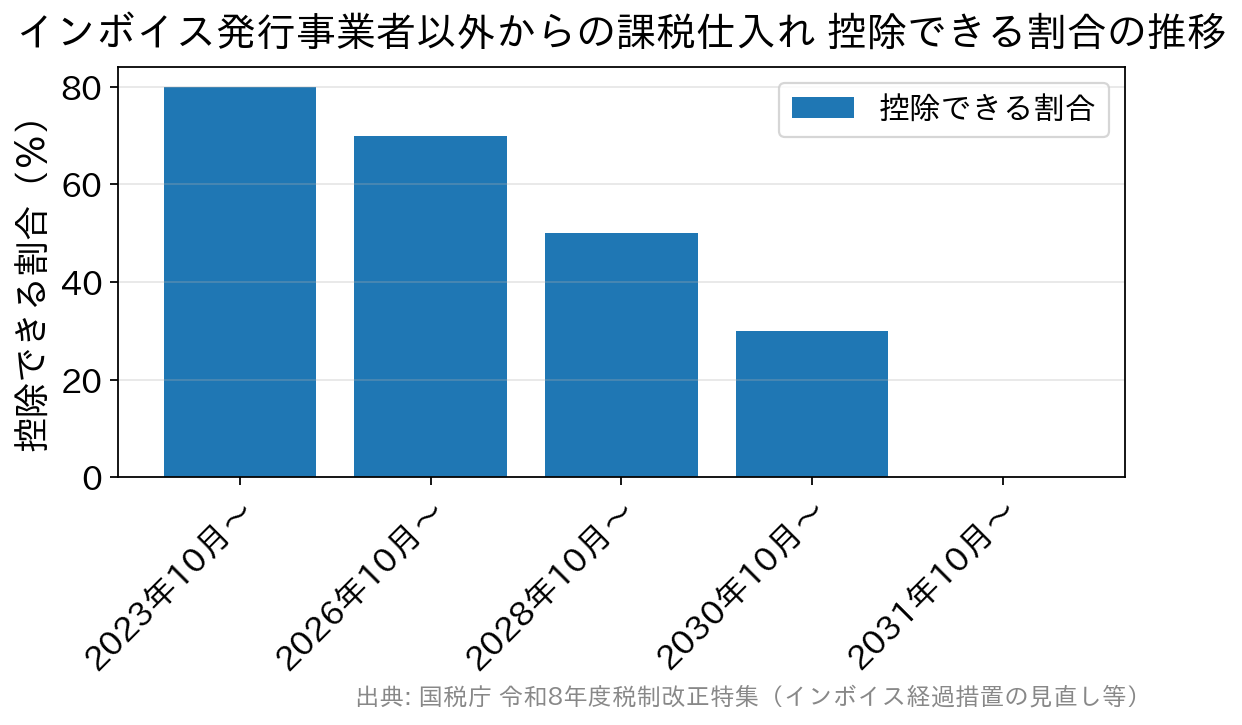
2026年10月1日から2028年9月30日までの課税仕入れは、控除できる割合が70%です。その後は50%、30%と段階的に縮小し、2031年10月1日以後は控除できなくなります。
たとえば、免税事業者の外注先に税込11万円を支払った場合で考えます。消費税相当額の1万円(地方消費税を含む概算)のうち、9月までの取引なら8,000円、10月以後の取引なら7,000円が控除の対象です。同じ金額の外注でも、取引日が9月か10月かで控除額が1,000円変わります。
あわせて、インボイス発行事業者でない同じ相手からの課税仕入れの合計額(税込)が、その年または事業年度で1億円(改正前は10億円)を超えると、超えた部分にはこの控除を使えません。この基準は令和8年10月1日以後に開始する課税期間から適用されます(国税庁「令和8年度税制改正特集」)。
調査の現場では、仕入先がインボイス発行事業者かどうかを取引ごとに区分できているか、経過措置を使う取引に必要な記載が帳簿にあるかが確認されます。控除割合が切り替わる時期をまたぐ取引は、計上する時期がずれると、そのまま計算の誤りになります。
税込1万円未満の課税仕入れについて、帳簿の保存だけで控除を認める少額特例は、2029年(令和11年)9月30日までの措置とされています。対象は、基準期間の課税売上高が1億円以下などの事業者です。
2割特例は2026年9月を含む期間で終わり、個人事業者には3割特例
売り手側の負担軽減策も切り替わります。インボイス登録を機に免税事業者から課税事業者になった人が、納付税額を売上税額の2割にできる2割特例は、2026年(令和8年)9月30日を含む課税期間が最後です。個人事業者であれば、令和8年分の申告までが対象になります。
その後の受け皿として、令和8年度税制改正で個人事業者向けの3割特例が創設されました。インボイス発行事業者の登録を受けたことで課税事業者となった個人事業者は、令和9年分・令和10年分の消費税の確定申告で、納付税額を売上税額の3割とすることができます。
適用には、基準期間(適用を受ける年の2年前)の課税売上高が1,000万円以下であること、インボイス発行事業者の登録を受けていることが必要です。法人は3割特例の対象外とされています。
外注先に個人事業者が多い会社では、取引先側の納税負担が変わることで、価格の話し合いが持ち上がる可能性があります。
>>「消費税の事例」を詳しく見る
源泉所得税で指摘されやすい点
会社は、給与や報酬から所得税を差し引き、本人に代わって国に納めています(源泉徴収)。永年勤続表彰や社員旅行の費用など、たまにしか発生しないものは、課税か非課税かの判断を誤ったままになっていることがあります。
指摘の例として、次のようなものがあります(一般的な例です)。
- 残業の際の社員の食事代を現金で支給していたが、税務調査で給与の一部とみなされ源泉所得税を納付した。
- 永年勤続者表彰の記念品を社員に選んでもらい、会社が購入して与えていたが、税務調査で非課税と認めてもらえなかった。
- 留学生アルバイトを源泉徴収なしで雇っていたが、専門学校に該当する学校だったため所得免税が適用されなかった。
食事の現物給与は非課税の上限が引き上げられた(2026年4月1日以後の支給分)
役員や使用人に食事を支給した場合、次の2つの要件をどちらも満たすときは給与として課税されないと定められています(国税庁タックスアンサーNo.2594)。
- 役員や使用人が、食事の価額の半分以上を負担していること
- 会社の負担額(食事の価額から本人負担額を差し引いた残額)が、1か月あたり7,500円以下(消費税および地方消費税を除く)であること
この上限は令和8年3月31日付の通達改正で月額3,500円から7,500円へ引き上げられ、2026年4月1日以後に支給する食事に適用されています。深夜勤務の夜食を現物で出せない場合に金銭で支給する額の非課税限度も、1回300円以下から650円以下へ引き上げられました(国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」)。
現金で食事代を補助する方法は、深夜勤務の夜食に代えて支給する一定額を除き、補助の全額が給与として課税されます。上の例のように、残業時の食事代を現金で渡していたために給与と判断されるケースは、改正後も起こり得ます。
残業や宿日直のときに会社が食事そのものを支給する場合は、無料でも給与として課税しなくてよいとされています(タックスアンサーNo.2594)。
永年勤続表彰の記念品も、勤続年数や表彰の間隔などの要件を満たすことが前提です。本人が品物を自由に選べる仕組みや、現物に代えて金銭を支給する形は課税対象と扱われるため、金額の水準とあわせて支給の方法が確認されます。
>>「源泉所得税の事例」を詳しく見る
相続税で指摘されやすい点
相続税の申告にも、税務調査があります。国税庁「令和6事務年度における相続税の調査等の状況」(令和7年12月公表)によると、実地調査は9,512件(前事務年度比111.2%)でした。
文書や電話・来署依頼による簡易な接触は21,969件(同117.0%)で、実地調査と合わせると年間およそ3万1,500件です。簡易な接触の件数・追徴税額は、公表を始めた平成28事務年度以降で最高になりました。書面や電話での是正が広く使われている点は、相続人として知っておきたいところです。
実地調査が行われた9,512件のうち、申告漏れなどが指摘された割合は82.3%でした。
実地調査1件あたりの申告漏れ課税価格は3,093万円、追徴税額は867万円で、うち1,065件(申告漏れなどがあった件数の13.6%)には重加算税が課されています。一方、簡易な接触でも5,796件の申告漏れ等が見つかっており、1件あたりの追徴税額は63万円でした。
申告をしていなかった人への調査の数字も公表されています。無申告事案に対する実地調査は650件で、追徴税額は142億円と公表開始(平成21事務年度)以降で最高でした。1件あたりの追徴税額は2,187万円でした。
海外資産も同様です。国税庁はCRS情報(共通報告基準に基づく非居住者金融口座情報)など、租税条約等に基づく情報交換を活用しています。海外資産に関する申告漏れなどは209件(同124.4%)、申告漏れ課税価格は97億円(同155.5%)と増えています。
申告漏れになっていた財産の内訳を見ると、現金・預貯金等と有価証券で全体の4割強を占めています。
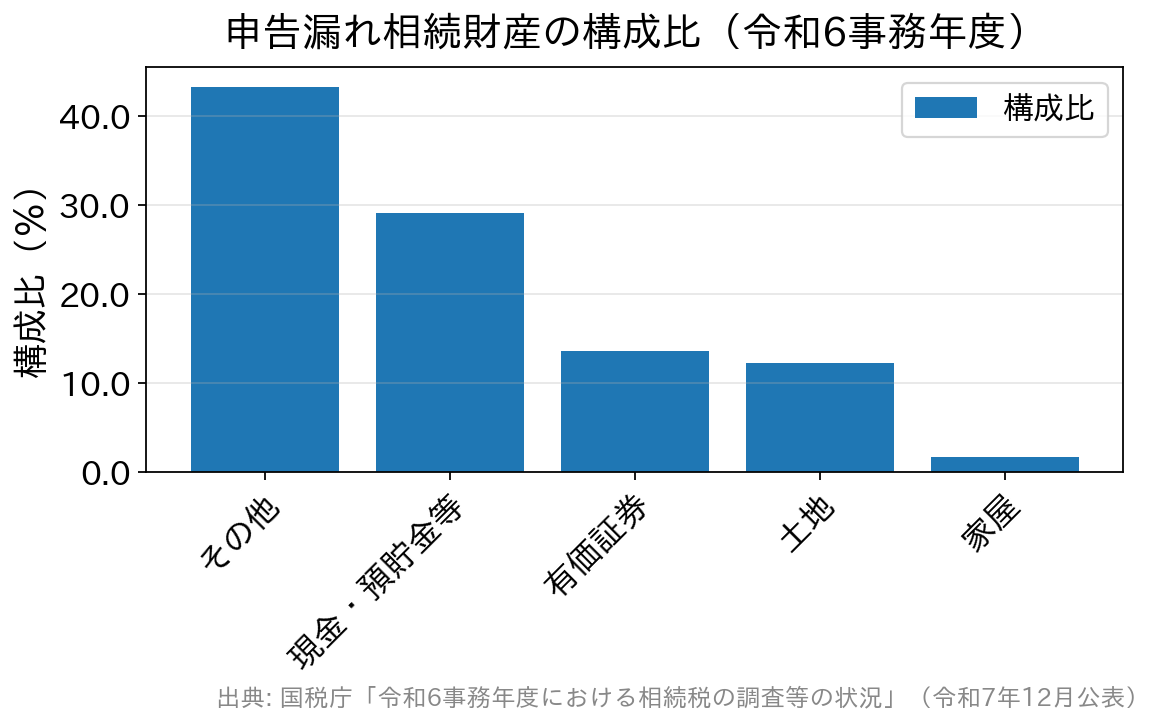
指摘を受けやすいのは、亡くなった人(被相続人)の預貯金・生命保険や、家族の名義でも実際は本人のものだった預金(名義預金)などです。家族名義の預金や保険でも、実態によっては相続財産に当たると判断されるため、名義だけで申告の要否を決めることはできません。
国税庁が同資料で公表した事例には、相続開始前に被相続人の口座残高が基礎控除以下になるよう、相続人やその家族名義の口座へ預金を移したケースがあります。税務署の照会文書にも基礎控除以下と回答して申告しなかったもので、増差課税価格は約7億2千万円、追徴税額は約4億3千万円(重加算税あり)でした。
このほか、一般的な例として次のようなものがあります。
- 父親の財産を相続したが基礎控除額の範囲内だったので申告しなかった。ところが後から有価証券があることがわかり、相続税の申告が必要になった。
- 被相続人である祖父が孫名義の預金口座に積立をしていたが、実質的に祖父が管理していたため、相続財産として修正申告を求められた。
- 被相続人の妻名義の株式を相続申告に入れなかったが、妻が自由に売買できない状況だったため相続財産に当たると判断された。
いずれも、実際に誰のお金で、誰が管理していたかで判断されている点が共通しています。通帳・印鑑の保管場所や、入出金の指示を誰がしていたかは、調査で確認されやすい点です。生前の資金移動の記録は、相続が始まる前から整理しておくと、説明しやすくなります。
>>「相続税の事例」を詳しく見る
3つの税目に共通する「指摘されやすい形」
税金の種類は違っても、指摘される点には共通するものがあります。下の表で、自分の処理に当てはまるものがないかを確かめられます。
| 共通点 | どういう状態か | 調査で見られるところ |
|---|---|---|
| 金額ではなく、取引の内容で扱いが決まる | 課税・非課税、給与・福利厚生など、金額ではなく取引の性質で結論が変わる | そう判断した根拠を、契約書や社内規程で説明できるか |
| 形式的な書類だけで済ませている | 請求明細書だけを保存している、稟議や規程がないまま運用している | 法令が求める記載事項を満たした書類が実際に残っているか |
| 名義と実態がずれている | 家族名義の預金、外注費として払っているが、実態は給与であるものなど | 資金の出どころと、実際に管理・指示していた人は誰か |
| 制度の切り替え日をまたいでいる | 9月と10月にまたがる外注、4月前後の食事補助など | 取引日・支給日ごとに正しい割合や限度額を当てはめているか |
税目をまたいで見られる論点は税務調査で指摘されやすいポイントに、申告書の作成段階で起きやすい誤りは確定申告でありがちなミスにまとめています。
参考・出典
- 国税庁「令和8年度税制改正特集」(インボイス経過措置の見直し・3割特例)
- 国税庁「食事の現物支給に係る所得税の非課税限度額の引上げについて」/タックスアンサー No.2594 食事を支給したとき
- 国税庁「令和6事務年度における相続税の調査等の状況」(令和7年12月)
ここで取り上げた数値・要件は2026年10月時点のものです。税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
顧問の税理士や、相談できる税理士がいる方は、まずその方にご相談ください。税務調査への対応を公表している税理士事務所の情報もまとめています(順位や評価を示すものではありません)。