

個人事業主でも税務調査の対象になります
 「個人事業主だから税務調査は入らないだろう」と考えていませんか。実際には、法人か個人かで調査の有無が決まるわけではありません。ここでは国税庁が公表している最新の調査実績(令和6事務年度)をもとに、個人事業主に税務調査が入る実態と、選ばれやすいケース、そして日ごろからできる備え方を整理します。過度に不安になる必要はありませんが、「知らなかった」で不利になる場面は確実に減らせます。
個人に対する税務調査は年間どれくらい行われている?
国税庁「令和6事務年度 所得税及び消費税調査等の状況」(2025年12月公表/対象期間は2024年7月〜2025年6月)によると、所得税の実地調査は4万7千件、文書・電話・来署依頼による「簡易な接触」を合わせた「調査等」の合計は73万6千件でした。実地調査1件当たりの追徴税額は241万円、調査等による追徴税額の総額は1,431億円で過去最高となっています。 同資料で国税庁は「選定にAIを活用するなど、効率的かつ的確に調査等を行った」と明記しています。従来からの国税総合管理システム(KSK)によるデータ分析に加え、対象選定へのAI活用が進んでいるということです。「自分の事業規模なら見られていないだろう」という前提は、もはや成り立ちません。| 項目(令和6事務年度) | 所得税(個人) | 消費税(個人事業者) |
|---|---|---|
| 調査等の合計件数 | 73万6千件 | 18万5千件 |
| うち実地調査 | 4万7千件 | 2万8千件 |
| 申告漏れ等の非違があった件数 | 36万9千件 | 10万1千件 |
| 実地調査1件当たりの追徴税額 | 241万円 | 127万円 |
| 調査等による追徴税額の総額 | 1,431億円(過去最高) | 421億円 |
出典:国税庁「令和6事務年度 所得税及び消費税調査等の状況」(2025年12月公表)
ここで注目したいのが、実地調査4万7千件のうち、申告漏れ等の非違があったのは約3万9千件という点です。割合にするとおよそ8割で、「実地調査に入られると、何かしらの指摘は受ける」というのが現場の実態に近いといえます。売上が1,000万円を超えると調査されやすい?
「売上が1,000万円を超えると税務調査が入る」とよく言われます。これは、基準期間(個人事業主は原則として前々年)の課税売上高が1,000万円を超えると消費税の課税事業者になるため、その前後の年に消費税の申告漏れが起こりやすいことが背景にあります。 ただし1,000万円はあくまで「消費税の納税義務」の分かれ目であって、税務調査の基準ではありません。税務署は確定申告の内容を業種ごとの利益率などのデータと突き合わせて分析しており、売上規模が小さくても申告内容に不自然さがあれば対象になり得ます。逆に、売上が大きくても記帳と申告が整っていれば、過度に恐れる必要はありません。申告漏れが大きいのはどんな業種か
国税庁は毎年、事業所得を有する個人について「1件当たりの申告漏れ所得金額が高額な上位10業種」を公表しています。令和6事務年度は次のような結果でした。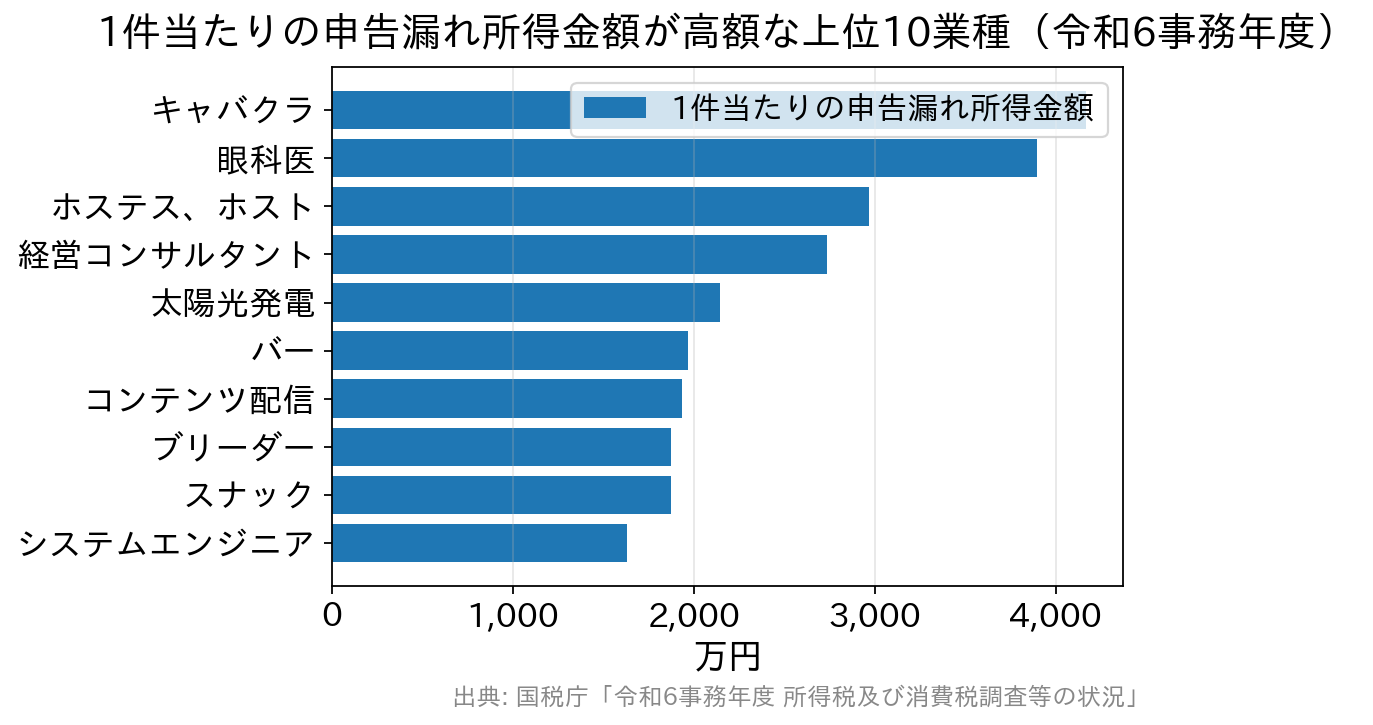
税務調査が個人事業主に入りやすい時期は?
税務調査に「必ずこの時期」という決まりはありません。ただし、税務署の事務年度(7月〜翌年6月)と繁忙期の関係で、実務上の繁閑には一定の傾向があります。 2月〜3月:可能性は低め 確定申告期で税務署内部も多忙なため、個人への実地調査はあまり行われません。 5月〜6月:可能性は低め 3月決算法人の申告対応と事務年度末が重なり、こちらも動きは限られます。 7月:可能性は低め 税務署は6月末で事務年度を終え、7月に人事異動があります。新体制の立ち上げ期にあたります。 8月〜11月:可能性は高め 新しい事務年度が本格的に動き出し、9月から11月ごろが一つのピークとされます。帳簿に不安がある場合は、夏までに整理しておくと落ち着いて対応できます。税務調査を受けやすい個人事業主の特徴
税務調査は、正しい税務処理と申告が行われているかを確認するための手続きです。狙われやすい傾向は法人とさほど変わりません。以下は「該当すると必ず調査される」という意味ではなく、説明できる状態にしておきたいポイントとして読んでください。売上や利益が急に増減している
前年と比べて業績が大きく動いた年は、その理由を確認したいと考えられやすくなります。大口の受注、事業転換、取引先の変更など、変動の理由を数字とセットで説明できるようにしておきましょう。節税がやりすぎになっている
節税そのものは正当な行為ですが、実態を伴わない経費計上は否認の対象になります。事実を偽って計上していた場合は、隠蔽・仮装とみなされて重加算税が課されることもあります。一度不正と判断されると、その後も調査対象になりやすくなる点にも注意が必要です。事業が軌道に乗り、数年が経過している
利益が安定して出ている事業者は、対象として選ばれやすい傾向があります。更正・決定ができる期間は原則として法定申告期限から5年、偽りその他不正の行為によって税を免れた場合は7年とされています(国税通則法第70条)。つまり、直近1年だけでなく複数年分をさかのぼって確認される前提で、帳簿と証憑を保管しておく必要があります。なお、赤字であっても消費税や源泉所得税の課税関係は生じるため、「赤字だから対象外」ということはありません。確定申告の数字が業種の相場から外れている
税務署には過去の申告データが蓄積されており、業種ごとの利益率や経費率と照合されます。さらに、金融機関からの情報や不動産の登記情報なども分析に使われます。相場から大きく外れた数字は、確認の対象として抽出されやすくなります。業績は伸びているのに現金預金や在庫が増えていない
売上が伸びれば、通常は預金残高か在庫のどちらかが増えます。所得と在庫・預金のバランスが取れていない場合、売上計上漏れや棚卸資産の計上漏れが疑われます。所得金額が生活実態に比べて少なすぎる
所得がほとんど出ていないのに事業を継続できている場合、収入の計上漏れや申告書の記載誤りが想定されます。実際、税理士に依頼せず自分で申告している方の記載誤りが確認のきっかけになることもあります。ネット取引・暗号資産の収入がある
国税庁は、シェアリングエコノミーやネット通販、アフィリエイト、暗号資産などの取引を行う個人に対する調査に力を入れています。令和6事務年度は、シェアリングエコノミー等の新分野の取引について1,155件(1件当たりの申告漏れ所得金額1,595万円)、暗号資産等の取引について613件(1件当たりの追徴税額745万円)の実地調査が行われました。プラットフォーム経由の収入は資料情報として把握されやすいため、「少額だから」「趣味の延長だから」と申告から外さないことが大切です。そもそも申告していない(無申告)
無申告は特に厳しく対応されています。令和6事務年度の所得税無申告者に対する実地調査(特別・一般)は4,812件で、1件当たりの追徴税額は524万円と過去最高、追徴税額の総額も252億円に上りました。これは所得税の実地調査(特別・一般)全体の1件当たり299万円の約1.8倍です。
日ごろから気をつけておくべきこと
脱税の発想を持たない
事実の隠蔽・仮装があったと判断されると、通常の加算税に代えて重加算税(過少申告の場合35%、無申告の場合50%)が課されます。さらに、期限後申告等があった日の前日から5年前の日までの間に無申告加算税または重加算税を課されたことがある場合には、10%が加算されます。短期間に繰り返すほど負担が重くなる設計です。納めるべきものを納めたうえで、制度に沿った方法で税負担を軽くする。この順番を崩さないことが結果的にいちばん安全です。預金口座は事業用と私用で分ける
事業用の口座を用意し、生活費の口座と明確に分けましょう。口座を分けると入出金の説明がしやすくなり、記帳の手間も減ります。私用口座に売上を振り込ませて所得を圧縮する、といった処理は、取引先への確認(反面調査)などから把握されます。説明できる形で証憑を残す
領収書やレシートは、保存しているだけでなく「何のための支出か」を説明できる状態にしておくことが重要です。交際費・旅費交通費・消耗品費など、私的な支出と区別しにくい費目はとくに、相手先や目的をメモしておくと調査当日の説明が格段に楽になります。個人事業主は必見!税務調査の失敗・成功のケース
税務調査の失敗ケース
日ごろからの管理
- 記帳について法改正に対応していなかった
- 税理士から調査で必要な書類の説明がない
- 普段から税理士が上から目線、態度が悪い
- 税理士が専門用語ばかりで説明してくる
税務調査の通知後の事前準備
- 税理士と事前打ち合わせをせず当日を迎える
- 税務調査当日の流れがよく分からない
- 税理士の進め方が税務署寄りの対応
税務調査の本番で
- 不安を抱えたまま当日を迎える
- 調査官による質問の意図が分からない
- 税理士が調査官の言いなりで何も反論しない
- 内容を理解しないまま調査官の作成した文書に署名、捺印した
結果は…
- 税理士が調査官と交渉せず、加算税が高額に
- 税理士の態度が悪く、調査が長引いた
- 意図的な脱税ではないのに重加算税が加算
- 調査官の質問に税理士が何も答えられない
税務調査の成功ケース
日ごろからの管理
- 税務調査を前提とした記帳方法へ変更
- 税理士が調査で指摘されやすい点を指導
- 税理士から同業種の傾向をアドバイス
- 税理士が帳簿や必要書類を事前にチェック
税務調査の通知後の事前準備
- 事前に税理士と何度も打ち合わせ
- 税理士が事前に資料を確認し指摘項目を予測
- 事前に法的根拠に基づいた対策をとっていた
- 事前に調査当日のシミュレーションを行なった
税務調査の本番で
- 指摘に対し法的根拠を示しながら調査官へ説明
- 税理士が過去の裁決・裁判例を示しながら交渉
- 必要書類が準備できているので調査が短時間
結果は
- 調査官に対して主張をしっかり通してくれた
- 対応が早く、予定より早く調査が終了
- 税理士に任せっきりで何事もなく調査を終えた
- 今後の対策を考えレポートを提出してくれた
個人事業主が取るべき対処法とは
税務調査が入ることを前提にしたとき、いちばんの土台になるのは日々の記帳と保存です。ポイントを整理します。①青色申告でも白色申告でも記帳と保存は必要
確定申告には青色申告と白色申告があり、かつては白色申告で所得が一定額以下の場合に記帳義務が免除されていました。しかし2014年1月からは、青色・白色を問わず、事業所得・不動産所得・山林所得を生ずべき業務を行うすべての方に記帳と帳簿書類の保存が義務付けられています。青色申告は複式簿記、白色申告は簡易な方法による記帳という違いはありますが、「帳簿を付けなくてよい個人事業主」は存在しないと考えてください。②預金通帳は個人と事業を分けておく
記帳の前提として、口座を分けておくと処理が明快になります。分けていないと、入金のひとつひとつについて事業か私用かを説明する手間が発生します。③帳簿と書類は決められた期間、正しく保存する
保存期間は「すべて7年」ではなく、帳簿と書類、青色と白色で異なります。実務でよく取り違えられる部分なので、下表で確認してください。| 区分 | 対象(例) | 保存期間 |
|---|---|---|
| 青色申告・帳簿 | 仕訳帳、総勘定元帳、現金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳など | 7年 |
| 青色申告・決算関係書類 | 損益計算書、貸借対照表、棚卸表など | 7年 |
| 青色申告・現金預金取引等関係書類 | 領収証、小切手控、預金通帳、借用証など | 7年 ※前々年分の事業所得・不動産所得が300万円以下なら5年 |
| 青色申告・その他の書類 | 請求書、見積書、契約書、納品書、送り状など | 5年 |
| 白色申告・法定帳簿 | 収入金額や必要経費を記載した帳簿 | 7年 |
| 白色申告・任意帳簿/書類 | 上記以外の帳簿、棚卸表、請求書・納品書・領収書など | 5年 |
出典:国税庁 No.2070 青色申告制度/個人で事業を行っている方の記帳・帳簿等の保存について
保存はコンプライアンス上の義務であると同時に、あなた自身を守る資料でもあります。とくに近年は、帳簿の提示・提出をしなかった場合や、帳簿に記載すべき売上金額の記載が不十分だった場合に、過少申告加算税・無申告加算税が5%または10%加重される措置が設けられています(令和5年分の確定申告に対する修正申告等から適用)。「探したが見つからない」で済まない場面が増えている、と考えておきましょう。④電子取引のデータは電子のまま保存する
電子帳簿保存法により、2024年(令和6年)1月から、メールやWebでやり取りした請求書・領収書などの電子取引データは、原則として電子データのまま保存することが必要になりました。紙に印刷して保存するだけでは要件を満たしません。 ただし、保存時に満たすべき要件(改ざん防止措置や検索機能の確保など)に従えなかったことについて所轄税務署長が「相当の理由」があると認める場合は、データを単に保存しておけばよいという猶予措置が設けられています(事前の申請は不要)。システムやワークフローの整備が間に合わないといった事情も対象に含まれますが、「電子データそのものを残していない」状態は救済されません。まずは受け取ったデータを消さずに残すことから始めてください。⑤自宅兼事務所の家賃・光熱費は按分する
仕事場と自宅を兼ねている場合、家賃や水道光熱費を100%経費に計上することはできません。使用面積や使用時間などの合理的な基準で「按分」し、その計算根拠をメモとして残しておきましょう。根拠が残っていれば、調査の場でも短時間で説明できます。⑥「自分は個人事業主ではない」という思い込みに注意
開業届を出していないため、自分が個人事業主だという意識を持たないまま収入を得ているケースもあります。不用品を一時的に処分する程度なら問題ありませんが、せどりや転売、ネット販売のように継続的な売買で利益を得ている場合は事業(または雑所得)として申告が必要です。国税庁の公表資料でも、ゲーム機器やスマートフォンの転売収入が無申告だった事例が紹介されています。心当たりがある場合は、放置せず早めに税理士へ相談したほうが、結果的に負担は小さく済みます。インボイス制度と消費税の税務調査(2023年10月〜)
2023年10月から適格請求書等保存方式(インボイス制度)が始まりました。免税事業者であっても「適格請求書発行事業者(インボイス発行事業者)」として登録すれば、消費税の申告・納付義務が生じます。登録番号(Tから始まる13桁)は国税庁の公表サイトで誰でも検索でき、取引先からの確認も容易です。 実際、令和6事務年度は消費税(個人事業者)の「調査等」の件数が18万5千件と前事務年度の約1.5倍に増えています。簡易な接触を活用して幅広く確認する方向にあり、インボイス登録によって消費税の申告義務を負った個人事業主も、当然その対象に含まれます。 税務調査で指摘されやすいポイントは次のとおりです。- 発行したインボイスの記載不備:登録番号・適用税率・税率ごとに区分した消費税額等を誤ると、取引先が仕入税額控除を適用できなくなります。
- 受け取ったインボイスの保存漏れ:仕入税額控除には原則として適格請求書の保存が要件です。電子データで受領したものは、電子帳簿保存法の要件に沿って保存します。
- 課税方式の選択ミス:簡易課税制度選択届出書の提出忘れ・誤りにより、想定外の納税額になることがあります。
2割特例は2026年分で終了、2027年分からは「3割特例」へ
インボイス制度を機に免税事業者から登録した方が使える「2割特例」(納付税額を売上に係る消費税額の2割にできる特例)は、令和8年(2026年)9月30日までの日の属する課税期間で終了します。個人事業主の場合、令和8年分(2026年分)の申告が2割特例を使える最後の年です。 そのうえで令和8年度税制改正により、個人事業主に限って「3割特例」が創設されました。インボイス発行事業者の登録を受けたことで免税事業者から課税事業者になった個人事業者が、令和9年分(2027年分)・令和10年分(2028年分)の消費税の確定申告で、納付税額を売上税額の3割にできるという内容です。国税庁が示す主な適用要件は次の3点です。- 個人事業者であること(法人は3割特例の対象外です)
- 基準期間(適用を受ける年の2年前)の課税売上高が1,000万円以下であること(令和9年分なら令和7年、令和10年分なら令和8年)
- インボイス発行事業者の登録を受けていること
免税事業者のままでいる方も要注意:取引先が控除できる割合が2026年10月から下がります
インボイス発行事業者にならず、免税事業者のままでいるという選択もあります。ただしその場合、取引先があなたへの支払いについて仕入税額控除できる割合が段階的に下がっていく点は知っておく必要があります。 この経過措置は令和8年度税制改正で適用期限が2年延長されたうえで、控除できる割合が見直されました。国税庁の公表資料によると、控除割合の推移は次のとおりです。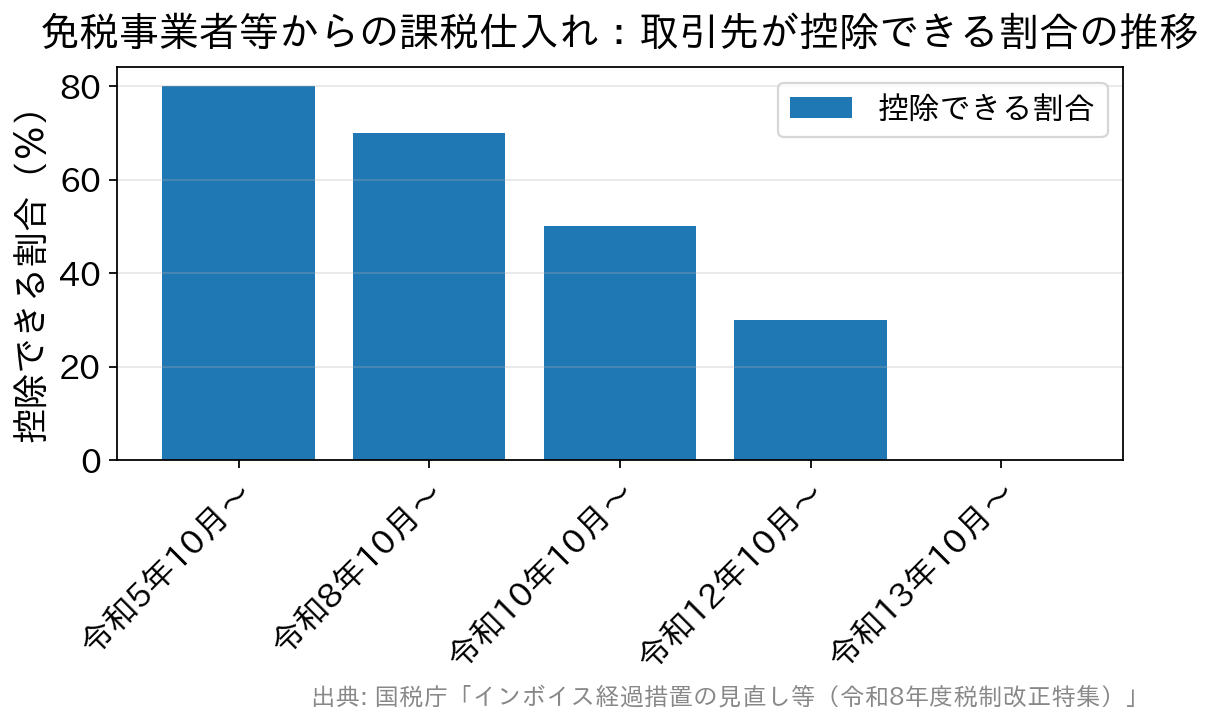
| 課税仕入れの時期 | 取引先が控除できる割合 |
|---|---|
| 令和5年10月1日〜令和8年9月30日 | 80% |
| 令和8年10月1日〜令和10年9月30日 | 70% |
| 令和10年10月1日〜令和12年9月30日 | 50% |
| 令和12年10月1日〜令和13年9月30日 | 30% |
| 令和13年10月1日以後 | 控除できない(0%) |
出典:国税庁 インボイス経過措置の見直し等(令和8年度税制改正特集)
改正前は令和8年10月から3年間50%とされていたため、直近の落ち込みは改正によってむしろ緩やかになりました。とはいえ80%から70%へ下がることに変わりはなく、2026年10月以降、取引先から価格や取引条件について相談を受ける可能性はあります。また買い手側の取扱いとして、1つのインボイス発行事業者以外の者からの課税仕入れの合計額(税込み)が、その年または事業年度で1億円(改正前は10億円)を超える場合、その超えた部分にはこの経過措置を適用できません(令和8年10月1日以後に開始する課税期間から適用)。登録するかどうかは、取引先との関係と自分の税負担の両面から判断してください。飲食料品の消費税率をめぐる動き(2026年9月時点)
消費税については、2026年8月5日に政府が「給付付き税額控除」の制度導入の基本方針を閣議決定し、その中で軽減税率の対象となっている飲食料品に係る消費税率を2027年(令和9年)4月1日から2年間、1%とする方針が示されました(外食は対象外)。 その後、報道によれば与党の税制調査会が制度の詳細設計を進めており、税率変更にともなう経過的な対応として、値札の貼り替えが間に合わない事業者に配慮して「総額表示」の義務に猶予期間(税率変更の前後2か月)を設ける案のほか、簡易課税・中間申告・予約販売や通信販売の取扱いに関する特例が検討されていると伝えられています。税制改正大綱は9月中旬をめどに取りまとめ、秋の臨時国会に関連法案を提出する見通しとされています。 ただし2026年9月時点で、税率を変更する法律はまだ成立していません。「2027年4月から食料品は1%になる」と確定した前提で進めるのではなく、レジ・受発注システムの税率区分や値札の運用について「変更が入り得る」前提で早めに棚卸ししておく、という受け止め方が現実的です。確定した内容は必ず国税庁・財務省の公表資料でご確認ください。税務調査が決まったときの対策
すでに調査の連絡が来ている場合に、今から取り組めることは次の3点です。①必要資料を用意して自分で見直す
任意調査では、連絡があってから実施日までに数日〜数週間の間があるのが一般的です。いきなり訪問されるわけではありません。この期間に、対象年分の帳簿・請求書・領収書・預金通帳・契約書をそろえ、内容を確認しておきましょう。②誤りを見つけたら、加算税の仕組みを踏まえて判断する
自ら誤りに気づいた場合、修正申告のタイミングによって加算税の重さが変わります。主な加算税は次のとおりです。| 種類 | 課される場面 | 割合 |
|---|---|---|
| 過少申告加算税 | 期限内申告後に税額の不足が判明したとき | 10%(期限内申告税額と50万円のいずれか多い額を超える部分は15%) 調査の通知前に自主的に修正申告すれば課されない/通知後・更正を予知する前は5%(同超過部分は10%) |
| 無申告加算税 | 期限までに申告しなかったとき | 50万円までの部分15%、50万円超300万円までの部分20%、300万円超の部分30% 調査の通知前に自主的に期限後申告すれば5% |
| 重加算税 | 事実の隠蔽・仮装があったとき | 過少申告の場合35%/無申告の場合50% |
| (加重) | 過去5年以内に無申告加算税・重加算税を課されたことがあるとき | 上記に10%を加算 |
| 延滞税 | 納付が法定納期限に遅れたとき | 期間・年により割合が異なるため、国税庁の割合表で確認 |
出典:国税庁 No.2026 確定申告を間違えたとき/No.2024 確定申告を忘れたとき
調査の通知を受ける前に自主的に修正申告をすれば過少申告加算税は課されない(延滞税は別途かかります)という点は、実務上とても大きな違いです。ただし、通知後の対応は個別事情によって判断が分かれるため、自己判断で進めず税理士に相談することをおすすめします。③税務調査に慣れた税理士に依頼する
調査官は日常的に調査を行っている専門家です。「見つからなければ大丈夫」という発想ではなく、指摘され得る点はすべて事前に洗い出し、法的根拠を添えて説明できる状態にするのが最善の準備です。税法の知識や交渉の経験に不安がある場合は、税務調査の立会い実績がある税理士に依頼するほうが、時間的にも金額的にも負担が小さくなることが多いといえます。FAQ:個人事業主の税務調査に関するよくある質問
Q1:個人事業主は何年に一度、税務調査を受けますか?
頻度に法的な定めはありません。国税庁のデータでは個人への実地調査は年間4万7千件規模で、確定申告をしている個人の総数から見れば、実地調査を受ける確率自体は決して高くありません。ただし対象の選定はKSKシステムによるデータ分析やAIの活用によって行われるため、不自然な申告内容があれば規模を問わず抽出されます。「確率が低いから大丈夫」ではなく、「選ばれても説明できる状態にしておく」という備え方が現実的です。
Q2:税務調査の通知(連絡)は何日前に来ますか?
任意調査では、税務署から電話で日程調整の連絡が入り、実際の調査日までおおむね1〜2週間程度の準備期間があるのが一般的です(何日前という法令上の定めはありません)。顧問税理士がいる場合は、必ず事前に打ち合わせをしてください。なお、重大な脱税が疑われる強制調査(犯則調査)は事前の通知なく行われます。
Q3:帳簿・領収書を紛失した場合はどうなりますか?
経費や仕入れの根拠を示せなくなるため、経費が否認され追徴税額が増えるリスクがあります。さらに、帳簿の提示・提出がない場合や売上の記載が不十分な場合は、加算税が5%または10%加重される措置の対象にもなり得ます。紛失に気づいたら早めに税理士へ相談し、預金通帳・カード明細・取引先の控え・電子データなど、代替となる資料で取引を再現できないか検討しましょう。
Q4:調査当日は何を聞かれますか?
多くの場合、まずは事業の概要(いつ開業したか、主な取引先、お金の流れ、従業員の有無など)から始まり、その後に帳簿と証憑の突合に移ります。売上の計上時期、現金の管理方法、家事按分の根拠、外注費の実態などは確認されやすい項目です。分からないことは推測で答えず、「確認して後日回答します」と伝えて構いません。曖昧な回答が誤解の起点になることは、実務上しばしばあります。
Q5:指摘に納得できないときはどうすればよいですか?
その場で署名・押印を求められても、内容に納得できないまま応じる必要はありません。修正申告は納税者が自ら行うものであり、応じない場合は税務署が更正処分を行います。更正処分に不服がある場合は、税務署長への再調査の請求または国税不服審判所への審査請求という手続きが用意されています。判断に迷うときは、税理士に相談したうえで進めてください。
>>個人事業主を救う!税務調査に強いおすすめ税理士事務所3選

