業種ごとの税務調査

宗教法人・寺院・神社の税務調査|源泉徴収漏れ7割の実態と備え

寺院の事務所で帳簿と領収書を整理するイメージ

宗教法人は収益事業がなければ法人税はかかりませんが、住職や職員に給与を払っていれば源泉徴収義務者となり、税務調査ではこの源泉所得税が中心に確認されます。国税庁の公表資料では、宗教法人を含む公益法人等への源泉所得税の実地調査は令和6事務年度に3,269件で、そのうち69.7%で非違が見つかっています。

2026年9月には、高野山で宿坊を営む複数の宗教法人が大阪国税局から計1億円超の申告漏れを指摘されたと報じられました。調査では、宿坊や駐車場のような収益事業の区分と、法人の資金と住職個人の家計の線引きの2点が問われます。

寺院・神社が税務調査の対象になるのは源泉徴収義務があるから

お布施や賽銭、寄附金などは宗教活動の収入として法人税の対象外です。しかし住職や宮司、職員に払う給与や退職金は所得税の源泉徴収の対象で、宗教法人も一般の会社と同じく源泉徴収義務者になります。収益事業の有無とは関係なく生じる義務です。

国税庁の「令和6事務年度 法人税等の調査事績の概要」によると、給与の源泉徴収義務者のうち宗教法人は51,216件(令和7年6月30日現在)です。公益法人等全体の166,891件の約3割にあたり、財団・社団法人や社会福祉法人より多い数です。

宗教法人の源泉徴収漏れは調査先の7割前後で見つかっている

宗教法人だけを切り出した件数は定例の公表資料には載っていませんが、報道を通じて明らかになった数字があります。2024年9月の報道によると、国税庁は2023年6月までの1年間に1,975法人を調査し、7割余りの1,429法人で源泉徴収漏れを指摘して約15億円を追徴しました。

宗教法人1,975法人への源泉徴収調査のうち1,429法人で漏れが指摘されたことを示す横棒グラフ
2023年6月までの1年間の調査結果(2024年9月の報道で国税庁が示した数字)。追徴税額は約15億円

期間を5年に広げても傾向は同じです。産経新聞の情報公開請求で開示された集計では、2022年6月までの5年間に調査した8,289法人のうち5,850法人で徴収漏れが確認され、追徴税額は加算税を含め約45億7,000万円でした。

そのうち20.8%にあたる1,218法人では仮装・隠蔽を伴う所得隠しが認定され、重加算税は計約6億1,900万円でした。宗教法人以外の公益法人等では、所得隠しの割合は1.3%でした。

2026年9月の朝日新聞の報道では、国税庁は2025年6月までの5年間に8,167の宗教法人を調査しています。大阪国税局の管内では調査先の約8割にあたる845法人で源泉徴収漏れが見つかり、264法人に重加算税が課されたとされます。

令和6事務年度の公表値は源泉所得税の調査が3,269件

宗教法人を含む公益法人等の調査事績は毎年公表されています。令和7年12月に公表された令和6事務年度分では、源泉所得税の実地調査が3,269件(前年比111.6%)、非違があったのは2,277件で、追徴税額は25億6,600万円でした。

公益法人等への源泉所得税の実地調査件数と非違件数が令和5事務年度から令和6事務年度にかけて増えたことを示す棒グラフ
調査件数は2,928件から3,269件へ増加。非違割合は70.5%から69.7%とほぼ横ばい

前年の2,928件から1割以上増えた一方、追徴税額は26億9,200万円から減りました。件数で割ると1件あたり約92万円から約78万円で、小口の指摘を幅広く拾っている様子がうかがえます。規模の小さい寺社も対象外とは言えません。

これに対して公益法人等への法人税の実地調査は325件、法人消費税は189件にとどまります。法人税の調査では非違173件のうち不正計算は9件(不正発見割合2.8%)で、公益法人等への調査の大半は源泉所得税で行われていることが数字に表れています。

収益事業について法人税の申告義務がある公益法人等は44,212法人、うち宗教法人は13,798法人です。同じ年度の数字はクリニック・医療法人の税務調査でも紹介しており、業種による調査の入り方の違いを比べられます(出典は国税庁「令和6事務年度 法人税等の調査事績の概要」)。

調査で確認されるのは源泉所得税と収益事業の区分

寺院・神社の調査で確認される論点は、大きく分けて源泉所得税と、宗教活動か収益事業かの区分の2つです。どちらも、調査官は法人のお金と住職個人のお金がどう流れたかを、帳簿と預金の動きから追っていきます。

源泉所得税は金銭以外の給与にも及ぶ

国税庁のパンフレット「宗教法人の税務」は、源泉徴収の対象となる給与には金銭のほか経済的利益の供与や物の支給も含まれると説明しています。現物で渡したものが給与とみなされるかどうかは、次のように分かれます。

  • 住職や職員が個人で負担すべき飲食代や生活費を法人が払った場合は、給与として源泉徴収の対象になります。
  • 子弟の学費を法人が負担した場合も、給与として扱われます。
  • 法衣などを支給・貸与する場合は、職務に必要な制服に当たるものであれば源泉徴収は不要です。
  • 庫裏や社務所に無償で住む場合は、職務上やむを得ない必要によるもので、通常の家屋として相当な範囲であれば源泉徴収は不要です。

調査官から「この飲食代は誰のためのものですか」と聞かれ、法人の行事のためだと示せなければ、住職個人への給与と認定されやすくなります。報酬・料金の源泉徴収で間違えやすい例は源泉所得税の税務調査と報酬の源泉徴収の記事で紹介しています。

令和9年1月1日以後に支払う給与からは、所得税と復興特別所得税に加えて防衛特別所得税(所得税額の1%)を併せて徴収します。復興特別所得税は2.1%から1.1%に下がるため合計の税率は変わらず、国税庁は計算方法にも変更はないとしています。

令和9年分の給与には令和9年分の源泉徴収税額表を使い、3つの税の合計を1枚の納付書で納めます。年明けに古い税額表を使い続けると、基礎控除の引上げなどの改正が反映されず、徴収額がずれる原因になります(国税庁「防衛特別所得税及び復興特別所得税の源泉徴収のあらまし」)。

収益事業は34業種に当たるかで判断される

宗教法人でも、法人税法施行令が定める34の業種に当たる事業を継続して行えば収益事業となり、その所得に法人税がかかります。宗教法人が行っているかどうかではなく、事業の実態で判断されます。

寺院・神社・宗教法人の収益事業となる業種の一覧

線引きで迷いやすいのが物品の販売です。お守り、お札、おみくじのように売価と原価の差が実質は喜捨金と認められるものは物品販売業に当たりません。一方で絵葉書や御朱印帳、キーホルダーのように一般の商品と同程度の価格で売るものは物品販売業です。

寺社で行われることの多い事業の扱いは、法人税基本通達などで次のように定められています。

事業の内容収益事業に当たるか判断の目安
墓地の貸付け該当しないいわゆる永代使用料を受けて行う貸付けも含めて対象外
墓地以外の土地・建物の貸付け原則として該当する(不動産貸付業)国や地方公共団体への直接の貸付けなど一定のものを除く
本堂・講堂・境内地の席貸し原則として該当する(席貸業)娯楽・遊興・慰安のための貸出しはすべて該当。会議などの用途でも一定のものを除き該当
境内の駐車場該当する(駐車場業)駐車場として土地を貸し付ける場合も含む
宿坊などの宿泊施設原則として該当する(旅館業)宗教活動に関連する簡素な共同宿泊施設で、全利用者の宿泊料が1泊1,000円(2食付き1,500円)以下なら対象外
茶道・華道・書道などの教室該当する(技芸教授業)特定の技芸を教える事業は対象

出典は国税庁「法人税基本通達 第16款 旅館業」などです(2026年11月時点)。

収益事業に当たれば法人税だけでなく事業税の課税要件にも関わります。代金を現金で受け取るか、キャッシュレス決済で受け取るかで結論は変わりません。判断に迷う事業は、非課税と決めて処理する前に所轄の税務署か税理士に確認してください。

2026年9月には高野山の宿坊で集団の申告漏れが報じられた

2026年9月10日の各社の報道によると、大阪国税局は2025年度に高野山で宿坊を営む約50の宗教法人のうち十数法人を調査し、半数以上で計1億円超の申告漏れを指摘しました。追徴税額は重加算税を含め計約6,000万円と報じられています。

住職側の私的な支出を宿坊の経費に入れて所得を少なく申告していた例のほか、住職の家族が宿坊収入を私的に使い、家族への給与とみなされた例もありました。ある法人は約9,000万円の源泉徴収漏れを指摘され、追徴は約4,000万円と報じられています。

宗教活動に関連する簡素な宿泊施設でも、宿泊料が1泊1,000円(2食付き1,500円)を超えれば旅館業として法人税の対象になります。訪日客の増加で宿泊料を引き上げた寺院では、収益事業の申告と、宿坊収入を家族が使った分の源泉徴収の両方を見直す必要があります。

収益事業がなくても収支計算書の提出が必要な場合がある

収益事業を行っていない宗教法人でも、年間の収入金額の合計が8,000万円を超えると、損益計算書か収支計算書を所轄の税務署長に提出しなければなりません。期限は原則として事業年度終了の日の翌日から4か月以内です(国税庁「公益法人等の損益計算書等の提出」)。

住職・宮司個人も確定申告が必要になることがある

宗教法人から給与を受け取る住職や宮司は、多くの場合、法人が行う年末調整で所得税の手続きが終わります。ただし国税庁のタックスアンサー「No.1900 給与所得者で確定申告が必要な人」に当てはまれば、本人の確定申告が必要です。

  • 給与の年間収入金額が2,000万円を超える場合
  • 給与を1か所から受けていて、給与・退職所得以外の所得の合計が20万円を超える場合
  • 2か所以上の寺院や法人から給与を受けていて、年末調整されなかった給与と他の所得の合計が20万円を超える場合

講演料や原稿料、書の揮毫で得た謝礼は、法人に入れずに本人が受け取れば個人の所得です。鹿苑寺(金閣寺)や慈照寺(銀閣寺)の住職を兼ねる管長が、揮毫の謝礼を申告せず2009年までの3年間で約2億円の申告漏れを指摘された例が2011年に報じられています。

この例で本人は「お布施のようなものと認識していた」と説明し、過少申告加算税を含め約1億円を追徴されたと報じられました。法人に入るお布施と、住職個人が受け取る謝礼とを、受け取った時点で分けて記録しておけば、申告漏れを防げます。

源泉徴収漏れには不納付加算税と延滞税がかかる

源泉徴収すべき所得税を徴収しなかった場合や、徴収したのに法定納期限までに納めなかった場合は、本税に加えて加算税と延滞税を負担します。調査で追徴額が大きくなるのは、この上乗せ分があるためです。

種類割合内容
不納付加算税本税の10%(一定の場合5%)法定納期限までに納付しなかった場合に課される。調査の告知を予知する前に自主納付したときは5%
重加算税本税の原則35%収入を除外して住職などの個人的な費用に充てるなど、隠蔽・仮装があった場合に不納付加算税に代えて課される
延滞税年2.8%/年9.1%(令和8年中)法定納期限の翌日から2か月を経過する日までは年2.8%、その後は年9.1%。割合は年ごとに見直される

延滞税の割合は国税庁「延滞税の割合」によります。計算例は延滞税の税率と計算方法の記事で紹介しています。

国税庁の事務運営指針では、臨場のための日時の連絡を受けた段階で自主納付した場合は、原則として告知を予知した納付に当たらないとされています。調査の日程連絡のあとに漏れに気づいたら、当日を待たずに納めれば5%で済む可能性があります。

単純な計上漏れなら不納付加算税で済むのに対し、私的流用を隠していたと判断されると35%の重加算税に変わります。重加算税を避けるには、法人の口座と住職・宮司個人の家計を分け、法人から個人へ渡ったお金はすべて記録に残してください。

収益事業がある宗教法人は防衛特別法人税の申告も必要

収益事業を行い法人税を納める宗教法人は、令和8年4月1日以後に開始する事業年度から防衛特別法人税の納税義務者になります。税額は、基準法人税額から年500万円の基礎控除額を差し引いた金額に4%を掛けて計算すると定められています。

収益事業の規模が小さい宗教法人では、基礎控除によって税額が生じない場合もあります。税額が0円でも、防衛特別法人税の確定申告書は提出する必要があります。提出期限は、原則として事業年度終了の日の翌日から2か月以内です。中間申告は令和9年4月1日以後に開始する事業年度から始まります(国税庁「防衛特別法人税に関する納付手続等について」)。

過去帳の提示を求められたら税理士と範囲を相談する

寺院の調査では、お布施が漏れなく収入に入っているかを確かめるため、葬儀や法要の記録として過去帳の提示を求められることがあります。逝去日と葬儀の日付から、その時期の入金を照らし合わせるためです。

過去帳は故人や遺族の情報が書かれた記録で、檀家との信頼にも関わります。求められた場面ではその場で即答せず、税務調査に詳しい税理士に相談したうえで、確認に必要な期間や項目をどこまで示すかを調査官と話し合ってください。

実務上は、葬儀・法要ごとの日付とお布施の入金を別の帳簿で記録しておけば、過去帳そのものを広く見せなくても収入の計上を説明しやすくなります。

宗教法人が日ごろから整えておく帳簿と手続き

源泉所得税と収益事業の指摘を防ぐために、平時から次の点を整えておきましょう。

項目内容注意点
給与・報酬の源泉徴収住職・職員への給与や税理士などへの報酬から源泉徴収し、期限までに納める飲食代や学費の負担など現物で渡したものも対象になる場合がある
令和9年分からの税額表令和9年1月以後に払う給与は令和9年分の源泉徴収税額表で計算する防衛特別所得税を含めた合計額を1枚の納付書で納める
収益事業の区分経理宿坊・駐車場・物品販売などの収支を宗教活動と分けて記帳する私的な支出を収益事業の経費に入れない
収支計算書の提出収益事業がなくても年間収入が8,000万円を超えれば提出する期限は事業年度終了の日の翌日から4か月以内
葬儀・法要とお布施の記録日付と受け取った金額を記録しておく過去帳を広く示さずに収入を説明できる
納期の特例給与の支給人員が常時10人未満なら、源泉所得税を半年分まとめて納められる納期限は7月10日と翌年1月20日(国税庁 No.2505)

日々の記帳では、法人の資金で払ったものが誰のための支出かを、領収書の余白に書き添えておく習慣が役立ちます。調査は数年分をさかのぼって行われるため、当時の事情を後から思い出せないことが指摘につながります。

税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
フリーランス・個人事業主の税務調査|修正申告の時期と加算税

自宅の仕事机で請求書と通帳を突き合わせるフリーランスの手元

フリーランスや自営業の個人事業主にも、税務調査は来ます。国税庁の集計では、令和6事務年度(2024年7月〜2025年6月)に個人へ行われた所得税の調査等は、実地調査と「簡易な接触」を合わせて73万6千件でした。

調査で見られるのは、記帳の状態、売上の計上漏れ、インボイス制度にからむ消費税の処理の3つが中心です。売上の申告漏れに自分で気づいた場合は、調査の連絡が来る前に修正申告すれば過少申告加算税はかかりません。本文の制度は2026年11月時点のものです。

青色申告と白色申告で、調査で求められる帳簿の水準が違う

確定申告には「青色申告」と「白色申告」の2種類があります。帳簿の付け方と受けられる控除が異なり、調査のときに出せる資料の厚みもこの違いで変わってきます。

青色申告 白色申告
申請手続き 「青色申告承認申請書」を提出する必要がある(原則その年の3月15日まで。新規開業の場合は開業日から2か月以内) 不要
記帳 正規の簿記(原則、複式簿記)で帳簿を揃える必要がある 現金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳などの簡易な帳簿
メリット ・青色申告特別控除(最大65万円)が使える ・青色事業専従者給与を必要経費にできる ・赤字(純損失)を最長3年繰り越せる 複式簿記の知識がなくても確定申告ができる
デメリット 複式簿記の知識が必要(税理士やクラウド会計ソフトの活用が無難) ・青色申告特別控除がない ・専従者給与を全額は経費にできない(事業専従者控除に限られる) ・赤字の繰越ができない

青色申告特別控除の金額は、記帳と申告の方法で変わります。複式簿記で記帳し、貸借対照表と損益計算書を添付して期限内に申告した場合の控除額は原則55万円です。

これに加えて、e-Taxで申告するか、優良な電子帳簿を保存している場合に最大65万円の控除を受けられます。簡易簿記なら10万円で、青色申告なら一律65万円というわけではありません(国税庁 タックスアンサー No.2072)。

令和8年度税制改正で、令和9年分(2027年分)以後はこの段階が組み替えられます。65万円控除は「複式簿記+e-Taxによる申告」が条件になり、さらに一定の要件を満たす優良な電子帳簿を作成・保存していれば75万円に引き上げられます。

簡易簿記の人のうち、前々年分の事業所得などの収入金額が1,000万円を超える人は、10万円控除の対象から外れます(国税庁「令和9年分から青色申告特別控除はどう変わる?」)。令和8年分の申告はいまのルールのままなので、来年分の記帳方法を決めるのは年内が目安です。

白色申告で帳簿が不十分だと推計課税を受けることがある

推計課税とは、売上や経費の実額が帳簿から分からない場合に、税務署が同業者の差益率や水道光熱費などから所得を推計して課税することをいいます。帳簿の信頼性や保管状態が悪いときに起こりやすく、簡易な帳簿で済む白色申告では特に注意が必要です。

事業を長く続けるなら、控除が大きく帳簿の裏付けも残る青色申告に切り替える価値があります。帳簿の状態が調査の負担にどう響くかは、個人事業主に税務調査が入る理由と対策の記事で紹介しています。

帳簿を出せない・売上の記載が足りないと加算税が重くなる

個人事業主に直接関係するのが、帳簿を出せないことや売上が記帳されていないこと自体に上乗せされる加算税です。令和4年度税制改正で設けられ、令和6年1月1日以後に法定申告期限が来る国税から適用されています。申告所得税では令和5年分の確定申告からが対象です。

調査で帳簿の提示や提出を求められたときに、次の状態だと通常の過少申告加算税・無申告加算税に上乗せされます。

  • 帳簿を提示・提出しなかった場合、または帳簿に記載した売上金額が本来の金額の2分の1未満だった場合は、10%を加算
  • 帳簿に記載した売上金額が本来の金額の3分の2未満だった場合は、5%を加算

申告漏れの中身を問う前に、帳簿がない状態そのものが割合を押し上げる仕組みです。調査当日にすぐ帳簿を示せれば、この上乗せは避けられます(国税庁 タックスアンサー No.2026・No.2024)。

売上1,000万円前後の年が続くと消費税の判定で見られやすい

消費税の課税事業者になるかどうかは、基準期間(原則2年前)の課税売上高が1,000万円を超えるかで決まります(国税庁 タックスアンサー No.6501)。1,000万円をわずかに下回る売上が何年も続いていると、売上を調整していないか確認されやすくなります。

2023年10月に始まったインボイス制度(適格請求書等保存方式)で、免税事業者のままだと取引先が仕入税額控除を受けにくくなりました。そのため、あえて登録して課税事業者になる人も増えています。登録するかどうかは、取引先との関係も含めて決めることになります。

2割特例は令和8年分で終わり、令和9年分からは個人事業者向けの3割特例

インボイス登録を機に免税事業者から課税事業者になった人が使える2割特例は、令和8年9月30日を含む課税期間までで終わります。暦年で申告する個人事業者なら、令和8年分(申告は2027年3月)が最後です。

令和8年度税制改正で、個人事業者に限り令和9年分・令和10年分の納付税額を売上税額の3割とできる3割特例が設けられました。国税庁が示す主な要件は次のとおりで、法人は対象外です。

  • 個人事業者であること
  • 基準期間(適用を受ける年の2年前。令和9年分なら令和7年、令和10年分なら令和8年)の課税売上高が1,000万円以下であること
  • インボイス発行事業者の登録を受けていること

2割特例と同じく、売上にかかる消費税額が分かれば計算でき、事前の届出も要りません(国税庁「令和8年度税制改正特集」)。

たとえば売上にかかる消費税額が年60万円の人なら、2割特例では納付税額12万円、3割特例では18万円です(国税と地方税を合わせた概算)。同じ売上でも令和9年分から納付額が1.5倍になるため、納税資金の積立額も見直しが必要です。

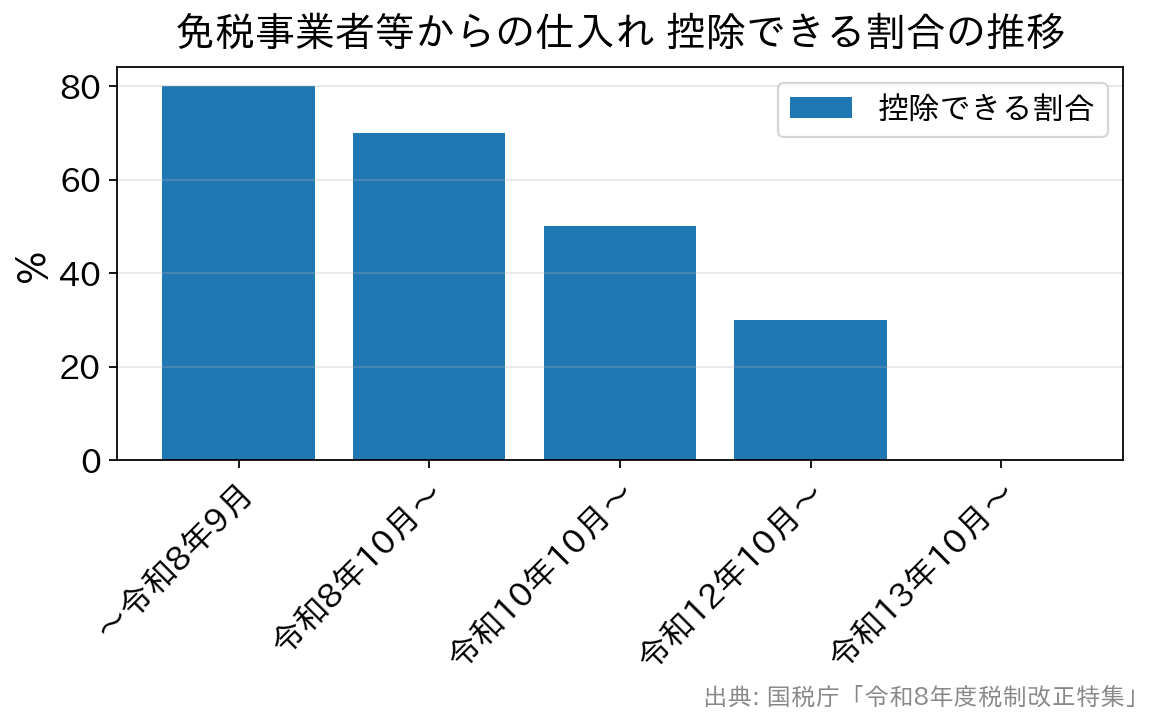
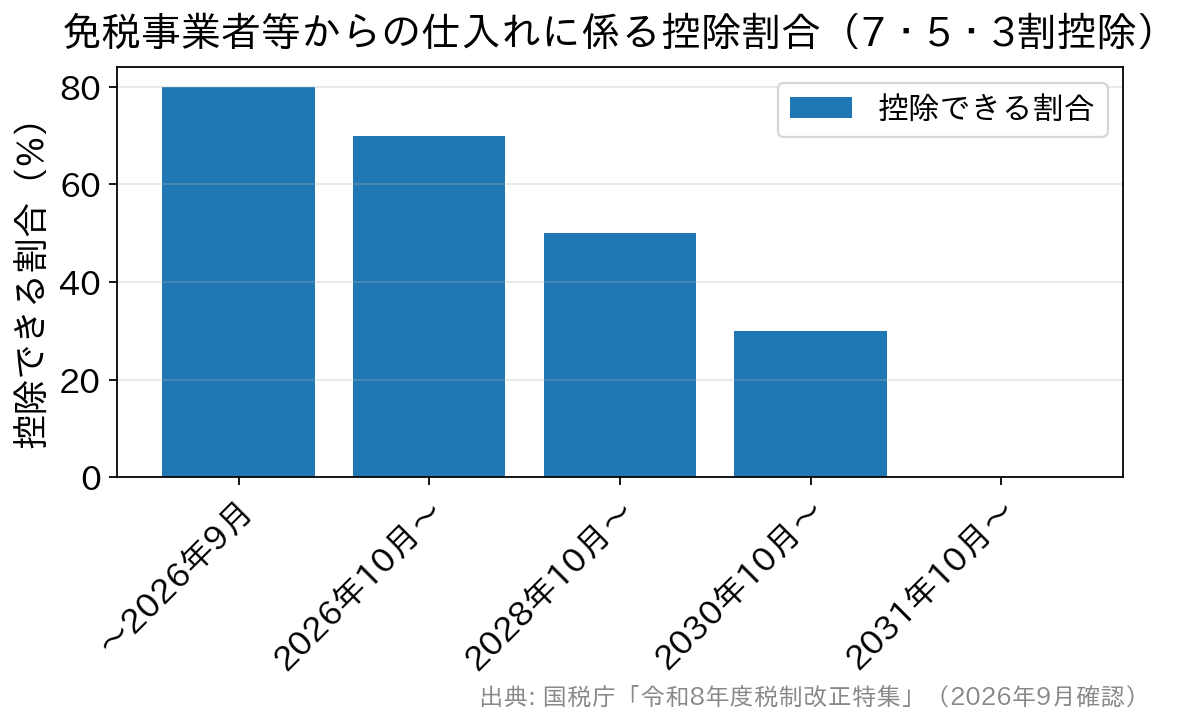
免税事業者への支払いは2026年10月1日から70%控除

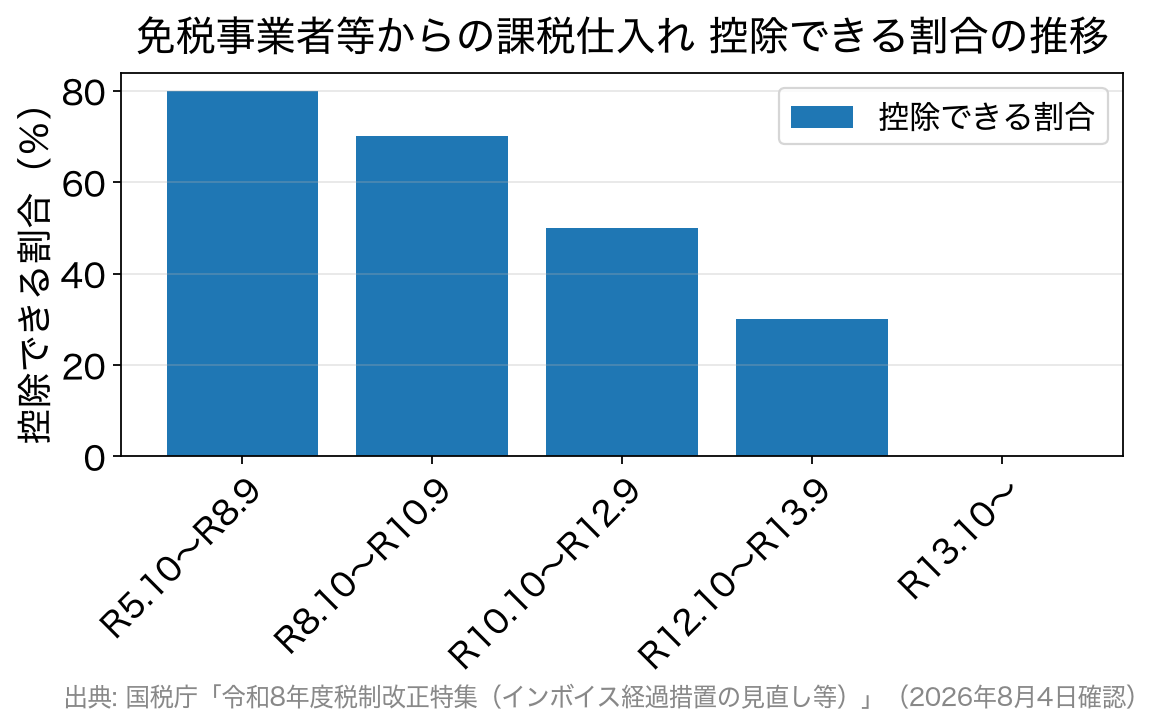
外注先が免税事業者の場合に関係するのが、インボイス発行事業者以外からの課税仕入れについて、仕入税額相当額の一定割合を控除できる経過措置です。2026年10月1日以後の課税仕入れから、この割合は80%から70%に下がりました。

当初は2026年10月に80%から50%へ下がる予定でしたが、令和8年度税制改正で期限が2年延び、割合が細かく刻まれました。国税庁はこれを「7・5・3割控除」と呼んでいます。「2026年10月から50%になる」という以前の説明は、現在は誤りです。

免税事業者等からの課税仕入れについて控除できる割合が80%、70%、50%、30%、0%へ段階的に縮小することを示す棒グラフ
令和8年度税制改正により、2026年10月からは70%控除となり、その後50%・30%と段階的に縮小して2031年10月以後は控除できなくなります。
課税仕入れを行った時期控除できる割合期間
2023年10月1日〜2026年9月30日仕入税額相当額の80%終了
2026年10月1日〜2028年9月30日仕入税額相当額の70%2年間(現在の割合)
2028年10月1日〜2030年9月30日仕入税額相当額の50%2年間
2030年10月1日〜2031年9月30日仕入税額相当額の30%1年間
2031年10月1日以後控除不可経過措置の終了

同じ相手先(インボイス発行事業者以外)からの課税仕入れの合計額が、その年で税込1億円を超える場合、超えた部分にはこの経過措置を使えません。改正前の上限は10億円で、2026年10月1日以後に開始する課税期間から適用されます。

80%と70%の切り替えは、課税仕入れを行った日で判定します。商品なら引渡しを受けた日、役務なら提供が完了した日が基準で、請求書の日付や支払日ではありません。9月をまたいだ取引は、令和8年分の帳簿を締める前に納品書や検収書の日付と突き合わせてください。

消費税の調査で実際に指摘された例は、消費税の税務調査で見られる点の記事で事例とともに紹介しています。

2割特例・3割特例が終わった後は、簡易課税と本則課税のどちらで申告するかを決める必要があります。簡易課税は原則として、適用を受けたい課税期間が始まる前日までに届出が必要です。

2割特例・3割特例を受けた翌課税期間から簡易課税にする場合に限り、その課税期間の申告期限までに「消費税簡易課税制度選択届出書」を出せば間に合います。簡易課税は選ぶと原則2年間続ける必要があるため、みなし仕入率と実際の仕入れを比べてから選びましょう。

調査で遡るのは原則3年分、大きな誤りがあれば5年・7年

個人事業主の調査では、まず直近3年分を確認するのが通例です。この3年で大きな誤りが見つかると5年分に、偽りその他不正の行為が疑われる場合は最長7年分まで遡ります。

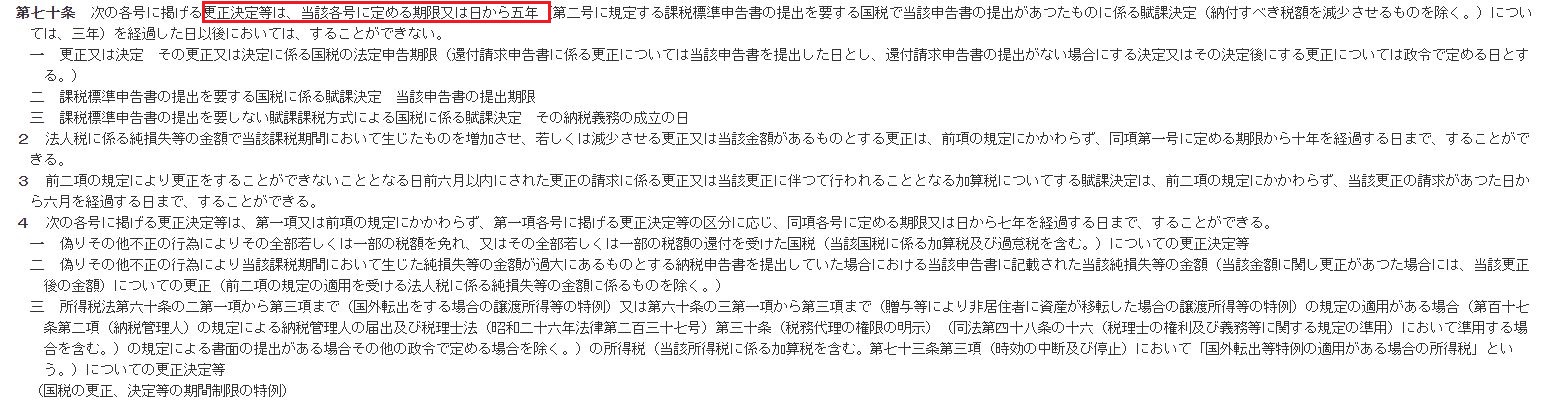
更正や決定ができる期間は、国税通則法第70条で原則5年、偽りその他不正の行為があった場合は7年と定められています。7年まで遡るのは仮装や隠ぺいがある悪質なケースで、通常の計算誤りでそこまで広がることは多くありません。

自営業・フリーランスの税務調査の実態

自宅の生活スペースまで見られることは通常ない

自宅兼事務所で仕事をしている人は多いものの、重要な嫌疑がない限り、調査官が生活部分にまで立ち入ることは通常ありません。ただ、自宅の一部を家賃100%で経費にしているのに生活の実態がある場合は、その部分も業務スペースとして確認の対象になります。

実地調査1件あたりの追徴税額は約299万円

国税庁の「令和6事務年度 所得税及び消費税調査等の状況」(2025年12月公表)によると、所得税の実地調査(特別・一般)の1件当たりの申告漏れ所得金額は1,486万円、追徴税額は299万円でした。医師などの高額所得者を含む全業種の平均です。

同じ資料では、調査等の件数が73万6千件(前事務年度60万5千件)、追徴税額の総額は1,431億円で過去最高でした。国税庁は調査対象の選定にAIを活用していると明記しており、規模が小さいから見られないとは言えません。

フリーランスに関係が深いのが、シェアリングエコノミーなど新分野の取引を行う個人への調査です。ネット広告やデジタルコンテンツ、スキルシェアなどが含まれ、1,155件の実地調査で1件当たりの申告漏れ所得金額は1,595万円、追徴税額は305万円でした。

プラットフォーム経由の売上は支払側に記録が残るため、振込で受け取った報酬が見つからないと考えるのは危険です。原稿料やデザイン料のように源泉徴収される報酬の扱いは、源泉所得税の税務調査で見られる点の記事で紹介しています。

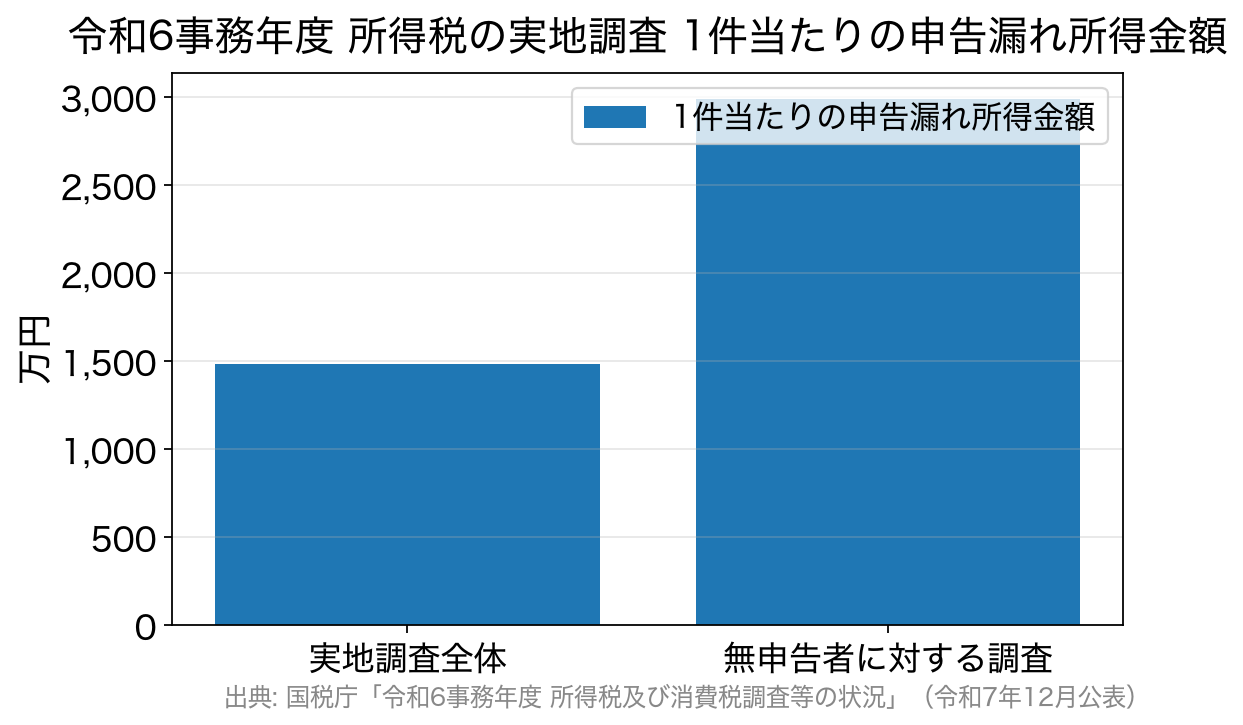
とくに重いのが無申告です。所得税の無申告者に対する実地調査の1件当たりの申告漏れ所得金額は2,992万円で、実地調査全体の約2倍でした。消費税の無申告者への実地調査でも、1件当たりの追徴税額296万円は過去最高です(国税庁「令和6事務年度 所得税及び消費税調査等の状況」)。

令和6事務年度の所得税実地調査における1件当たり申告漏れ所得金額が、全体1,486万円に対し無申告者は2,992万円であることを示す棒グラフ
無申告者に対する調査は、1件当たりの申告漏れ所得金額が実地調査全体の約2倍にのぼります。

売上の申告漏れに気づいたら、調査の連絡より前に修正申告する

売上の過少申告に自分で気づいた場合、修正申告をする時期によって負担が変わります。過少申告加算税は国税通則法第65条、無申告加算税は第66条に定められ、税務署から調査の事前通知が来る前に申告したかどうかで、割合が大きく変わります。

修正申告・期限後申告をした時期過少申告加算税無申告加算税
調査の事前通知の前(自主的な申告)かからない5%
事前通知の後で、調査による更正・決定を予知する前5%(当初の申告納税額と50万円のいずれか多い金額を超える部分は10%)10%(50万円超300万円以下の部分は15%、300万円超の部分は25%)
調査を受けた後、または更正・決定を受けた場合10%(同じく超える部分は15%)15%(50万円超300万円以下の部分は20%、300万円超の部分は30%)

無申告加算税の300万円超の区分は、令和6年1月1日以後に法定申告期限が来るもの(令和5年分以降)が対象です(国税庁 タックスアンサー No.2026・No.2024)。

たとえば、ある年の売上を200万円少なく申告していて、追加の所得税が30万円になったとします。事前通知の前に修正申告すれば過少申告加算税はかからず、調査を受けた後なら10%の3万円がかかります。どちらの場合も、本税と延滞税は納める必要があります。

修正申告をすると、誤りの理由を聞かれるのが通例です。単なる計上漏れか意図的に隠したのかで、次の重加算税の対象になるかが変わります。確定申告で起こりやすい誤りは確定申告でありがちなミスの記事で点検できます。

重加算税・延滞税を含めたペナルティの早見表(令和8年時点)

加算税は上の表の割合が基本で、売上を隠すなどの仮装・隠ぺいがあれば重加算税に置き換わります。納付が遅れた期間には延滞税もかかり、遡った年数の分だけ積み上がります。調査の場で負担を重くしてしまう受け答えは、税務調査でやってはいけない対応で例を挙げています。

種類割合備考
重加算税過少申告に代えて35%/無申告に代えて40%仮装・隠ぺいがあった場合。過去5年内に無申告加算税・重加算税を課されていると10%加重
帳簿不備による加重+10%または+5%令和5年分以降。帳簿の不提示や売上の記載不足が対象
延滞税年2.8%(2か月経過後は年9.1%)令和8年1月1日〜12月31日の期間の割合。毎年見直される(国税庁 タックスアンサー No.9205)

事業と個人の入出金が混ざった口座は提示を求められる

事業用と個人用の入出金を1つの口座で混在させている場合は、その口座の提示を求められると考えてよいでしょう。事業用と個人用を明確に分けていれば、原則として個人用口座まで提示する必要はありません。口座を分けるだけで、調査で説明する範囲を絞れます。

メールやクラウドで受け取った請求書は電子データのまま保存する

請求書や領収書をメールやクラウドで受け取っている場合、その電子取引のデータは、令和6年1月1日以後のやりとりから、原則として電子データのまま保存する必要があります。紙に出力して保存すればよいとした宥恕措置は、令和5年12月31日で終わりました。

保存の際は、改ざん防止の措置をとり、日付・金額・取引先で検索できるようにする必要があります。要件どおりに保存できないことに所轄税務署長が「相当の理由」を認め、調査でデータのダウンロードと書面の提示の両方に応じられる場合は、猶予措置が適用されます(事前の届出は不要)。

調査の場では、そのデータをすぐ出せるかが問われます。取引先ごと・月ごとにフォルダを分け、ファイル名に日付と金額と取引先を入れるだけでも、検索の要件に近い状態にできます(国税庁 電子帳簿等保存制度特設サイト)。

調査の連絡が来たら、対象の年分と保存書類を確かめる

個人事業主への調査は、無予告の場合を除き、電話などで事前に連絡があり日程を調整して行われます。連絡を受けたら、まず調査の対象になる税目と年分を確認し、その期間の帳簿、請求書・領収書、通帳、契約書、確定申告書の控えをそろえます。

青色申告の帳簿や書類は原則7年間の保存が必要で、請求書・見積書・納品書など5年でよい書類もあります(国税庁 タックスアンサー No.2070)。廃業した後でも、更正ができる期間内なら過去の年分が調査されることはあります。

会計ソフトに銀行口座やカードを連携していても、現金売上や手渡しの報酬は自分で入力しないと記録に残りません。年に一度は入金明細と売上台帳を突き合わせ、抜けがないかを見ておくと修正申告のタイミングを逃しません。

顧問税理士がいないと調査に入られやすいのか

顧問税理士がいないことは、調査に入られやすくなる一因になりえます。税理士が書面添付制度(申告書の作成に関与した内容を記載した書面を添付する制度)を使っていれば、調査の前に税理士への意見聴取が行われることもあるためです。

事業規模が大きい人は、調査の連絡を受けてからでも立会いや事前準備を税理士に頼めます。依頼先を比べるときは、国税OBの在籍や立会いの料金も判断の材料になります。

本文の調査事績は令和6事務年度(国税庁・2025年12月公表)の数値で、加算税・延滞税・インボイスの経過措置は2026年11月時点の取り扱いです。税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
税務調査に強い税理士の比較表はこちら

個人事業主・自営業のイメージ画像

サラリーマンの副業と税務調査|いつ来る?申告基準と追徴課税

会社員が副業の売上明細と給与明細を並べて確認する自宅の机

会社員でも、副業の所得を申告していなければ税務調査の対象になります。給与は年末調整で精算されますが、給与以外の所得が年20万円を超えると確定申告が必要になり、この申告をしていないことが調査のきっかけになります。

連絡は、いきなり自宅への訪問とは限りません。国税庁の令和6事務年度の集計では、所得税の調査等73万6千件のうち68万9千件が、文書や電話、来署依頼による簡易な接触でした。それでも申告漏れが確定すれば、原則5年分、不正があれば7年分までさかのぼって追徴されます。

副業を認める会社が増え、会社員の申告漏れも調査の対象に

会社員に税務調査が入るきっかけの多くは、副業の申告漏れです。厚生労働省は2018年1月に「副業・兼業の促進に関するガイドライン」を策定し、2020年9月と2022年7月に改定しました。

副業を認める会社は大企業からベンチャー企業まで広がり、スキルを生かした仕事で確定申告が必要な所得を得る人も増えています。給与だけなら会社が税額を精算してくれますが、副業の所得は自分で申告しない限り税額が確定しません。

暗号資産・フリマ・動画配信の収入も申告の対象です

副業という意識がないまま収入を得て、申告していない例も目立ちます。会社員の申告漏れで多いのは次のような収入です。

  • 暗号資産(仮想通貨)の売買・交換・レンディングで得た利益。2026年分は原則として雑所得になります。
  • ネットオークションやフリマアプリの販売収益。日常的に出品している場合や、引越しで一度に大量に売った場合は、総額が申告の対象になることがあります。
  • 動画の広告収益、民泊やカーシェアなどシェアリングサービスの収益、ライバーやインフルエンサーとしての収入。

副業で確定申告が必要になるのは年20万円超から

申告が必要かどうかの基準は、副業の種類によって変わりますが、どちらも1月1日から12月31日までの1年分で判定します。

副業がパート・アルバイト(給与)の場合

本業以外の給与収入が年20万円を超えると、確定申告が必要です。経費を引く前の収入金額で判定する点が、ほかの副業と異なります。

副業が暗号資産・フリマ・請負などの場合

売上や売却額から仕入原価・必要経費を差し引いた所得が年20万円を超えると、確定申告が必要です。

所得税の申告が不要な20万円以下でも、住民税の申告は別に必要です。確定申告をする場合は、申告書第二表の「給与、公的年金等以外の所得に係る住民税の徴収方法」欄で「自分で納付」を選ぶと、副業分の住民税を給与天引きと分けて納められます。

令和8年分の課税最低限は178万円に、副業の20万円基準は変わりません

パートやアルバイトで働く人、家族を扶養している人に関係する改正もあります。令和8年度税制改正で、基礎控除額と給与所得控除の最低保障額がさらに引き上げられました。

改正は令和8年(2026年)12月1日に施行され、令和8年分以後の所得税に適用されます。11月までの毎月の源泉徴収は変わらず、12月の年末調整で1年分の税額を計算し直して精算します。

基礎控除額は合計所得金額に応じて次のように変わり、令和8年分・9年分は合計所得金額489万円以下なら一律104万円です。

合計所得金額令和7年分令和8年分・9年分令和10年分以後
132万円以下95万円104万円99万円
132万円超336万円以下88万円104万円62万円
336万円超489万円以下68万円104万円62万円
489万円超655万円以下63万円67万円62万円
655万円超2,350万円以下58万円62万円62万円

※合計所得金額が2,350万円を超えると控除額は48万円・32万円・16万円と段階的に減り、2,500万円超では0円です。出典:国税庁「No.1199 基礎控除」、国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」

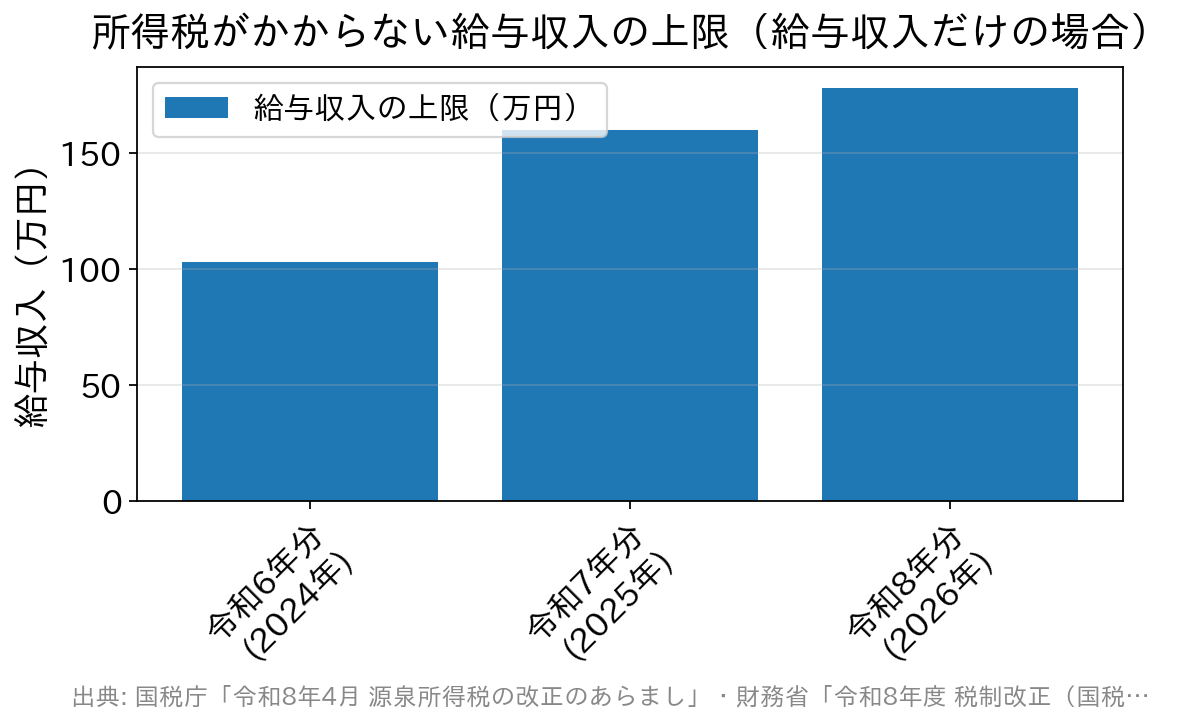
給与所得控除の最低保障額も、65万円から74万円に上がりました(令和8年分・9年分)。給与収入だけの人なら、74万円と104万円を合わせた178万円までは所得税がかからず、令和7年分の160万円からさらに18万円上がりました。

所得税がかからない給与収入の上限が令和6年分103万円、令和7年分160万円、令和8年分178万円と引き上げられたことを示す棒グラフ
給与所得控除の最低保障額と基礎控除額の合計。令和8年分は74万円+104万円=178万円です(特定支出控除などの適用がある場合を除く)。

この金額の一部は期限付きの上乗せです。基礎控除の本則は62万円で、令和8年分・9年分は42万円(合計所得金額489万円以下)または5万円(489万円超655万円以下)が加算されています。令和10年分以後は、上乗せの対象が合計所得金額132万円以下の人(加算37万円で99万円)に切り替わると定められています。

扶養している家族の所得要件も上がりました

扶養親族や同一生計配偶者の所得要件は、合計所得金額58万円以下から62万円以下に引き上げられました。収入が給与だけなら、123万円以下から136万円以下です。

19歳以上23歳未満の子は、合計所得金額が62万円超123万円以下なら特定親族特別控除(最高63万円)の対象です。勤労学生の所得要件も85万円以下から89万円以下(給与だけなら163万円以下)になりました。

新たに扶養の要件を満たした家族がいる場合は、勤務先へ扶養控除等(異動)申告書を出す必要があります。年末調整の書類が届いたら、家族の年収を確認してから記入してください。

税務調査との関係で気をつけたい点は、次の3つです。

  • 副業の20万円の基準は今回の改正の対象外です。178万円までは非課税と考えて副業所得の申告を省くと、無申告になります。
  • 住民税には別の基準があり、所得税がかからなくても住民税がかかることがあります。申告先はお住まいの市区町村です。
  • 社会保険の加入基準は税制とは別の制度です。加入できるかどうかは勤務先や年金事務所で確認できます。

暗号資産の20%分離課税は2026年分にはまだ使えません

令和8年度税制改正で、暗号資産取引業者(仮称)が扱う暗号資産をその業者に譲渡した場合などの所得を、ほかの所得と分けて20%(所得税15%・住民税5%)で課税する申告分離課税が決まりました。損失の3年間の繰越控除や、業者が取引の報告書を税務当局へ出す仕組みもあわせて整えられます。

分離課税が使えるのは、前提となる金融商品取引法等の改正法の施行日が属する年の翌年1月1日からと定められています(国税庁パンフレット)。改正法は2026年7月15日に成立し、7月23日に令和8年法律第64号として公布されました(金融庁「国会提出法案等」)。

暗号資産に関する部分の施行日は公布から1年以内に政令で定めるとされ、2026年11月時点ではまだ決まっていません。施行が2027年になれば、分離課税が始まるのは2028年1月1日です。

このため、2026年分の暗号資産の利益は、従来どおり原則として雑所得として給与などと合算して申告します。税率が下がるのを待って今年分の申告を見送ることはできず、20%の対象も国内の登録業者を通じた一定の暗号資産の譲渡等に限られます。

実務上は、取引業者から税務当局へ報告書が出る仕組みも見逃せません。上場株式の年間取引報告書と同じように、誰がどんな取引をしたかを税務署がつかみやすくなります。

副業の所得は事業所得か雑所得か、調査で確認される区分

雇用契約によらない副業の所得は、事業所得か業務に係る雑所得のどちらかです。令和4年10月の所得税基本通達の改正で、帳簿書類を保存していれば概ね事業所得、保存がなければ概ね業務に係る雑所得という目安が示されました。

収入金額が300万円を超える場合は、帳簿書類の保存がないという事実だけで判定せず、事業所得と認められる事実があれば事業所得として扱うとされています。形式だけでは決まらず、その活動が社会通念上の事業といえるかが問われます。

区分によって変わるのは、次の2点です。

  • 損益通算:業務に係る雑所得の損失は、給与所得など他の所得と損益通算できません。副業の赤字を給与と相殺して還付を受けた申告は、区分を誤っていれば調査で否認されます。
  • 記帳・保存の義務:業務に係る雑所得でも、前々年分の収入金額が300万円を超えると現金預金取引等関係書類の保存が必要です。1,000万円を超えると、確定申告書に収支内訳書などを添付しなければなりません。

どちらの区分でも、請求書や領収書、入出金の記録を残すことが調査への一番の備えです。事業所得として申告するなら、帳簿と証憑をそろえることが前提になります。

申告しなかった副業の収入が税務署に把握される経路

申告しなかった副業の収入は、主に次のような経路で税務署に把握されます。

  • 副業の報酬の支払先から税務署へ提出される支払調書
  • 取引先や暗号資産交換業者への調査から、取引相手として浮かび上がる
  • 給与収入に見合わない住宅や車の購入
  • 第三者から税務署への情報提供
  • 情報技術専門官によるオンライン取引の調査

国税庁は2026年7月の資料で、申告漏れのリスクをスコア化する予測モデルを作り、その判定結果を全国すべての国税局・税務署で使っていると説明しています。所得税の不正還付のリスクを判定するモデルもあり、調査するかどうかは最終的に職員が判断します(国税庁「国税庁におけるAIの活用」)。

2026年9月には、国税の基幹システムも新しいものに切り替わりました。ここに暗号資産業者からの報告書の仕組みが加われば、副業の収入はさらに把握されやすくなります。

税務調査はいつ来る?申告しなかった数年後のこともあります

税務調査は、申告しなかった翌年に来るとは限りません。国税通則法第70条で、さかのぼって税額を決め直せる期間は原則5年、偽りその他不正の行為があれば7年と定められています。そのため、3〜5年たってから連絡が来ることもあります。

国税庁の事務年度は7月から翌年6月までで、調査の件数もこの単位で集計されています。実地調査の前には、原則として調査の日時や対象となる税目・期間などが事前に通知されます(国税通則法第74条の9)。

まだ連絡が来ていない年分も、5年(不正があれば7年)の期間内であれば調査の対象として残るため、連絡がないことは申告しなくてよい理由にはなりません。

ネットの副業の無申告は1件当たりの追徴税額が大きい

国税庁は毎年、インターネット取引などを行う個人の調査結果を公表しています。令和6事務年度 所得税及び消費税調査等の状況(2025年12月公表)によると、シェアリングエコノミー等新分野の取引を行う個人への実地調査は1,155件で、1件当たりの申告漏れ所得金額は1,595万円、追徴税額は305万円でした。

暗号資産等の取引を行う個人の1件当たり追徴税額は745万円で、所得税の実地調査(特別・一般)全体の299万円の約2.5倍です。所得税の無申告者への実地調査(特別・一般)も、1件当たり追徴税額が524万円と過去最高になりました。

所得税の調査等全体では、申告漏れ所得金額の総額が9,317億円、追徴税額の総額が1,431億円で過去最高でした。アフィリエイトやフリマ販売など、ネットの副業を担当する調査官の体制は情報技術専門官とネット収入の税務調査の記事で紹介しています。

申告していない年がある人は、まず税理士に相談してください。税務署から連絡が来た後であれば、税務調査の対応に詳しい税理士に頼むと、修正申告までの段取りを一緒に組めます。

無申告が見つかったときは本税に加算税と延滞税が上乗せされます

調査で副業の無申告を指摘されると、本来の所得税(本税)に加えて無申告加算税と延滞税がかかります。隠蔽・仮装があれば、無申告加算税は重加算税に置き換わります。令和6年1月1日以後に法定申告期限が来る申告(令和5年分以降)の割合は次のとおりです。

申告したタイミング納付すべき税額50万円以下の部分50万円超300万円以下の部分300万円超の部分
調査の事前通知より前に自主的に申告5%5%5%
事前通知の後、調査による更正・決定を予知する前10%15%25%
調査を受けてから申告/税務署による決定15%20%30%

出典:国税庁「No.2024 確定申告を忘れたとき」。売上の記録を破棄した、架空の経費を計上したといった隠蔽・仮装があると、無申告加算税に代えて40%の重加算税が課されます。

これとは別に、納期限の翌日から納付する日までの日数に応じて延滞税がかかります。令和8年(2026年)中の割合は、納期限の翌日から2か月以内が年2.8%、2か月を超えた部分が年9.1%です(国税庁「延滞税の割合」)。

仮のケースで計算:毎年の本税20万円を3年分申告していなかった場合

たとえば、副業の所得を申告しておらず、本来納めるべき所得税が毎年20万円、3年分で60万円あったとします。調査を受けてから申告すると、無申告加算税は年分ごとに計算され、各年20万円×15%=3万円、3年分で9万円です。これに延滞税が加わり、住民税もさかのぼって課税されます。

事前通知より前に自主的に申告すれば、加算税は5%で各年1万円、3年分で3万円です。所得隠しと判断されれば各年8万円(40%)の重加算税となり、さかのぼる期間も7年に延びます。

自分から申告するか、調査を受けてから申告するかで、この例では加算税だけで6万円の差が出ます。修正の進め方は確定申告でありがちなミスと対策、調査を受けた場合の手順は税務調査の流れ(事前通知から修正申告まで)で解説しています。

申告漏れに気づいたらそろえる資料

過去の副業収入を申告していなかった場合、まず必要になるのは、いくら入っていくら経費として出ていったかを示す資料です。次のものを年ごとに分けてから相談すると、期限後申告の準備が早く進みます。

そろえる資料入手先税務署が見る点
入金の記録取引に使った銀行口座の入出金明細入金の合計額と、申告額との差
プラットフォームの売上明細フリマアプリ・動画配信・広告サービスの管理画面年ごとの売上、手数料の控除前後の区別
暗号資産の取引履歴暗号資産交換業者の年間取引報告書売却・交換・使用による損益の計算
経費の証憑領収書・請求書・クレジットカードの明細副業との関連性(誰に・何のために)
本業の源泉徴収票勤務先給与所得と合算したうえでの税額

本記事の制度内容は2026年11月時点のものです。税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
税務調査に強いおすすめ税理士事務所リスト【東京編】

飲食店・居酒屋の税務調査|確率・流れと消費税改正への備え

閉店後の居酒屋のカウンターで伝票と領収書を整理する手元
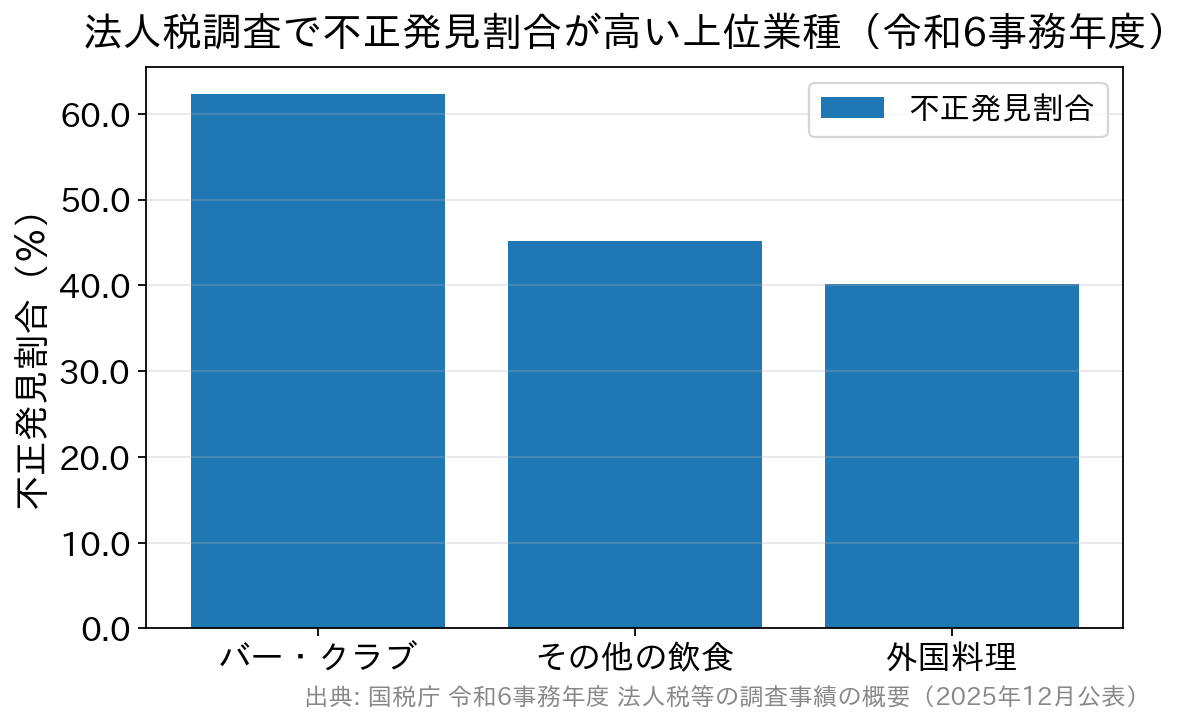
飲食店・居酒屋は、税務調査で不正が見つかる割合がとくに高い業種です。国税庁の令和6事務年度 法人税等の調査事績の概要では、法人税の不正発見割合が「バー・クラブ」で62.3%、「その他の飲食」で45.2%と、法人全体の23.5%を大きく上回りました。 不正が見つかりやすいのは、現金とレジ・伝票の管理がそのまま売上の把握に直結するからです。日々の記録が残り、帳簿と突き合わせられる店であれば、調査の場で説明に詰まる場面はそれほど多くありません。 制度面では、2026年10月から免税事業者からの仕入れの控除割合が70%に下がりました。飲食料品の消費税率を1%に下げる法案も、いま国会で審議されています。どちらも税率ごとの区分経理の精度が問われるため、調査への備えと同じ準備で対応できます。 総務省・経済産業省の令和3年経済センサス‐活動調査をもとにした集計によると、「飲食店,飲食サービス業」の事業所は全国で約55万、働く人は約401万人にのぼります。参入しやすく事業者が多いぶん、税務署から見ると一軒ごとの実態をつかみにくい業種です。 キャッシュレス決済が広がった現在も、現金で受け取る売上が残る店は少なくありません。調査では、その現金売上がどこまで記録に残っているかが最初に問われます。  

飲食関連の業種が不正発見割合の上位3つを占める

令和6事務年度(2024年7月〜2025年6月)の法人税等の実地調査は5万4千件で、前年度より7.4%減りました。一方で、法人税と消費税を合わせた追徴税額の総額は3,407億円と、直近10年で最も高い水準です(2025年12月公表)。 業種別の不正発見割合は、1位が「バー・クラブ」の62.3%、2位が「その他の飲食」の45.2%、3位が「外国料理」の40.2%でした。上位3業種をすべて飲食関連が占めており、業種によっては調査を受けた店の2店に1店前後で不正が見つかった計算です。
法人税調査で不正発見割合が高い上位3業種。バー・クラブ62.3%、その他の飲食45.2%、外国料理40.2%(令和6事務年度)
飲食関連の業種が不正発見割合の上位を占めています
調査1件当たりの追徴税額(法人税・消費税)は、平均で634万円でした。平均値とはいえ、否認された項目が重なれば、納める金額が数百万円単位に及ぶことは珍しい話ではありません。 国税庁は同じ資料で、AIも活用して調査必要度の高い法人を抽出し、資料情報を分析したうえで調査官が実地調査の要否を判断していると説明しています。件数を絞りながら追徴税額が増えている点からも、選定の精度が上がっている様子がうかがえます。 店の規模が小さいことは、調査の対象から外れる理由になりません。令和7事務年度の調査事績は、2026年11月1日時点ではまだ公表されていません(前年は12月の公表でした)。  

飲食店の税務調査は予告なしで始まることがある

税務調査は、納税者本人と顧問税理士の双方に事前通知が入ってから始まるのが原則です(国税通則法第74条の9)。ただし、通知をすると正確な事実の把握が難しくなると認められる場合などは、通知なしで調査できると定められています(同法第74条の10)。 現金で売上を受け取る飲食店は、記録を残さない手口が想定されやすく、無予告の調査が行われやすい業種といわれます。調査全体の進み方は、事前通知から修正申告までの税務調査の流れの記事で紹介しています。

事前調査では調査官が客として来店し、座席数や伝票を見る

事前調査では、調査官が客として来店し、店の運営状況を見ることがあります。外から客の入りを確かめるほか、店内で座席数や回転数、伝票の記載やレジ入力の有無を見ていきます。 自分が注文した料理と金額を控えておき、後日の現況調査で店の伝票と突き合わせることもあります。支払った伝票が保管されていなければ、その時点で記録の管理に疑問を持たれます。

予告なしの現況調査は、事情を伝えて日程を相談する

開店前の午前中などに調査官が突然訪れ、帳簿や伝票の提示を求めることがあります。税理士の立会いが難しいときや営業に差し支えるときは、その事情を伝えて日程を相談してください。 顧問税理士がいない場合は、営業への支障を理由に日程の調整を申し出て、その間に税務調査の対応に慣れた税理士を探しましょう。立会いの経験が多い事務所ほど、当日の質問への備え方まで具体的に助言してくれます。  

税務調査対応を専門に扱う税理士法人クオリティ・ワンの体制と料金


調査がさかのぼるのは原則5年、不正があれば7年

国税通則法第70条により、税務署が更正できる期間は、原則として法定申告期限から5年と定められています。調査で確認される年分も、通常はこの範囲に収まります。 偽りその他不正の行為(いわゆる脱税)があった場合、この期間は7年に延びます。7年分の本税に重加算税と延滞税が重なると、負担は一気に膨らみます。 帳簿や領収書などの書類には、原則として7年間の保存義務があります。青色申告法人が欠損金の繰越控除を受ける場合などは、10年間の保存が必要です。 国税通則法第70条  

売上除外は伝票・原価率・仕入数量の食い違いから見抜かれる

調査官が支払った伝票が店に残っていない、同業他店より売上原価率が高い、おしぼりや割り箸の仕入数と伝票の枚数が合わない。売上のごまかしは、こうした数字の食い違いから表に出てきます。 令和6事務年度の法人税の実地調査5万4千件のうち、何らかの非違(申告内容の誤り)があったのは4万2千件でした。調査を受けて問題なしで終わる会社は少数です。 重加算税は、事実の隠蔽や仮装があった場合に課されるものです。単純な計算ミスや解釈の違いによる申告漏れは、過少申告加算税の範囲で扱われます。二重帳簿や伝票の破棄、売上除外のための現金の別管理があると、隠蔽・仮装と認定されやすくなります。

居酒屋の確定申告で計上漏れになりやすい売上

意図的な除外でなくても、記帳の仕方ひとつで売上が少なく計上されることがあります。個人経営の居酒屋や小さな飲食店では、次の売上がとくに漏れがちです。
  • キャッシュレス決済の売上は、決済手数料を引いた入金額ではなく総額で計上し、手数料は経費として分けて記帳します。
  • デリバリーやテイクアウトの売上は、代行会社の精算書だけで記帳していると店頭の売上と別管理になり、漏れが出やすい部分です。
  • 持ち帰り用の物販や貸切の予約金は、レジを通さずに受け取ると記録が残りません。
  • 店主や家族が消費した食材・飲料は、個人事業では家事消費として売上に計上する必要があります。
従業員のまかないは、従業員が食事の価額の半分以上を負担し、〔食事の価額−従業員の負担額〕が月7,500円(消費税等を除く)以下なら課税されません(国税庁タックスアンサーNo.2594)。条件を外れると、その差額が給与として源泉徴収の対象になります。

レジなし・紙伝票の店ほど、保存と提示の体制が見られる

レジを使わず紙伝票で処理している店は、その紙伝票自体を原則7年間保存する必要があり、量は膨大になります。調査官から「3年前の7月分の伝票を見せてください」と言われたら、帳簿の売上と一致する1か月分をすぐに出せる状態が求められます。

帳簿を出せないと加算税が重くなる(所得税は令和5年分以降)

令和6年1月1日以後に法定申告期限が到来する申告(所得税は令和5年分以降)では、帳簿の提示がない場合などに加算税を重くする措置が設けられています。調査で帳簿の提示・提出に応じなかった場合や、帳簿に載るべき売上金額の2分の1以上が記載されていない場合は、過少申告加算税(無申告なら無申告加算税)が10%加重されます。 記載のない部分が3分の1以上2分の1未満にとどまる場合も、5%が加重されます。売上を紙伝票やハンディ端末で管理する店ほど、求められた月の伝票をすぐ出せるかを平時から点検する意味は大きくなります。

電子取引データはデータのまま保存する

キャッシュレス決済の入金明細、デリバリー代行会社の精算書、Webで受け取った仕入請求書などは、電子取引の取引情報にあたります。電子帳簿保存法により、紙に印刷した控えではなく、電子データのまま保存する必要があります。 データの差し替えや削除によって隠蔽・仮装が行われた場合、その部分の重加算税は10%加重されます。

消費税・インボイスは2026年10月から新しい段階に入った

飲食店の調査では、法人税・所得税と同時に消費税も確認されるのが通例です。インボイス制度のもとで仕入税額控除を受けるには、原則として適格請求書の保存が必要です(簡易課税や2割特例の適用中は、税額の計算にインボイスは要りません)。 飲食店業は不特定多数を相手にするため、宛名などを省いた「適格簡易請求書」を交付できる業種です。宛名がなくても不備にはなりません。発行する側と受け取る側の両方で、登録番号と税率ごとの区分の記載を点検してください。

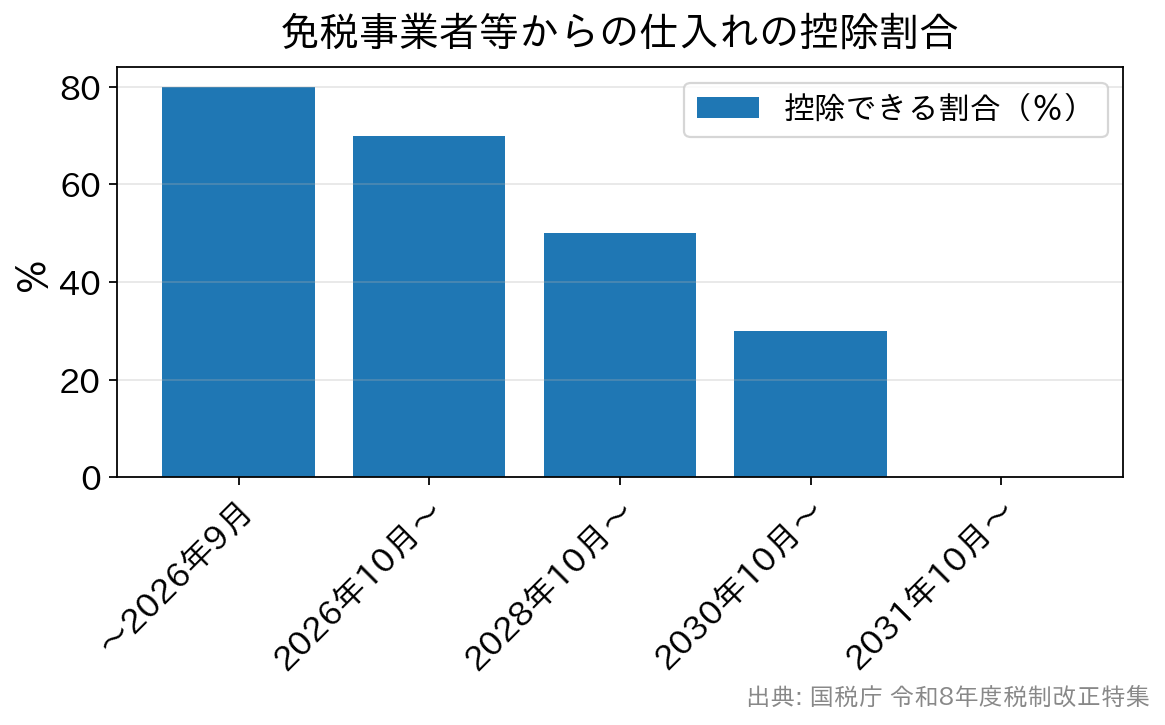
免税事業者からの仕入れは2026年10月1日から7割控除

インボイス登録をしていない生産者や小さな仕入先から仕入れている店では、ここが当面いちばん大きな変更です。インボイス発行事業者以外からの課税仕入れは、2026年9月までは仕入税額相当額の80%を控除できましたが、2026年10月1日からは70%に下がりました。 令和8年度税制改正で経過措置の期間が延び、割合は令和10年10月から50%、令和12年10月から30%と段階的に下がります。令和13年10月以降は控除できなくなります。
免税事業者等からの課税仕入れの控除割合の推移。2026年9月まで80%、2026年10月から70%、2028年10月から50%、2030年10月から30%、2031年10月以降0%
令和8年度税制改正後の経過措置(仕入税額相当額に対する割合)
同じ相手先からの課税仕入れの合計額(税込み)が年間1億円を超える場合、超えた部分には経過措置を使えません。改正前の基準は10億円で、令和8年10月1日以後に開始する課税期間から1億円に下がります。 9月以前の仕入れは80%、10月以降は70%と、同じ決算期の中で割合が切り替わる店も多いはずです。会計ソフトの設定が10月以降の取引に反映されているか、決算前に点検してください。改正の全体は国税庁の令和8年度税制改正特集(インボイス経過措置の見直し等)で読めます。

2割特例は令和8年9月30日を含む課税期間まで、個人は令和9年分から3割特例

インボイス登録を機に課税事業者になった小規模事業者が使ってきた2割特例は、令和8年9月30日の属する課税期間で終わります。暦年で申告する個人の飲食店なら令和8年分が、3月決算法人なら令和9年3月期が最後です。 その後は個人事業者に限り、令和9年分・令和10年分の申告で、納付税額を売上税額の3割にできる3割特例が設けられました。基準期間(2年前)の課税売上高が1,000万円以下で、インボイス発行事業者であることなどが要件です。法人はこの特例を使えません。 法人や3割特例の要件を満たさない個人は、簡易課税か一般課税で計算します。飲食店業の簡易課税のみなし仕入率は、第4種事業の60%です。どちらが有利かは仕入れの状況で変わるため、届出の期限も含めて決算前に税理士と試算してください。

飲食料品1%への引下げ法案は審議中、店内飲食は10%のまま

政府は2026年10月9日、軽減税率の対象である飲食料品の消費税率を、2027年4月1日から2年間、地方消費税と合わせて1%とする法案を閣議決定し、国会に提出しました(内閣官房の案内)。国税庁も事業者向けのQ&Aを消費税率引下げ特設サイトで公表しています。 法案は10月20日に衆議院の財務金融委員会に付託され、2026年11月1日時点では衆議院でも可決されていません(衆議院の議案審議経過)。税率が変わることは、まだ決まっていません。 外食にあたる店内飲食と酒類は、もともと軽減税率の対象外で、法案どおりになっても10%のままです。成立すればテイクアウトや出前は1%、店内飲食は10%となり、税率の差は2ポイントから9ポイントに広がります。 一般課税の店では、食材の仕入れにかかる税率だけが下がり、店内飲食の売上は10%のまま残ります。仕入れで差し引ける消費税が減るぶん、納める消費税が増える方向に働く点に注意が必要です。 持ち帰りと店内飲食を両方扱う店では、レジの税率区分、伝票の記録、会計ソフトの設定が、そのまま消費税額の正確さを左右します。調査で売上の区分を一件ずつ問われても説明できるよう、法案の行方にかかわらず区分経理を整えておきましょう。 消費税に絞った調査の論点は、消費税の税務調査で見られる点と事例をご覧ください。
確認の観点ポイント備考
売上の計上レジデータ・伝票・キャッシュレス入金明細が一致しているか手数料差引後の入金額ではなく総額で計上。期ずれも確認される
税率区分店内飲食10%とテイクアウト・出前8%が正しく分かれているか1%への引下げ法案は2026年11月1日時点で審議中
仕入・経費インボイスの保存、免税事業者からの仕入れの控除割合2026年9月までの仕入れは80%、10月以降は70%
人件費アルバイトのシフト表・タイムカードと給与台帳の整合実態のない給与計上は重点的に確認される
棚卸・家事費期末在庫の計上、まかない・家事消費の処理個人事業では家事関連費の按分根拠も問われる
 

否認されたときにかかる加算税と延滞税

調査で申告内容が否認された場合や、申告をしていなかった場合にかかる加算税は、次の表のとおりです(2026年11月時点の制度)。
種類 内容 追徴課税額
過少申告加算税 申告した税額が本来より少なかった場合のペナルティ 10%(期限内申告税額と50万円のいずれか多い額を超える部分は15%)。調査の事前通知後・更正を予知する前の修正申告なら5%(同じく超える部分は10%)、事前通知前の自主的な修正申告ならかかりません
無申告加算税 確定申告の期限後に申告した場合のペナルティ 15%(50万円超300万円以下の部分は20%、300万円超の部分は30%)。事前通知前の自主的な期限後申告なら5%
重加算税 事実の隠蔽・仮装に対するペナルティ 35%(無申告の場合は40%)
不納付加算税 源泉徴収による所得税の納付が期限までにされなかった場合のペナルティ 10%(自主的に納付した場合は5%)
これに、帳簿の提示がなかった場合の加重(前述)が上乗せされることがあります。調査の連絡が来る前に自主的に修正申告をすれば、過少申告加算税はかかりません。 納付が遅れた日数に応じて、延滞税もかかります。2026年1月1日から12月31日までの割合は、納期限の翌日から2か月以内が年2.8%、2か月を超えた部分が年9.1%です(国税庁「延滞税の割合」)。延滞税は本税にだけかかり、加算税にはかかりません。 期限内申告をしていた場合、法定申告期限から1年を過ぎた後の修正申告や更正では、一定の期間を延滞税の計算から除く特例があります。ただし、偽りその他不正の行為があった場合、この特例は適用されません。  

補助金・給付金も収入として計上する

国や自治体の補助金・給付金・助成金は、原則として課税対象です。法人なら益金、個人事業なら事業所得の総収入金額に計上します。入金があるのに帳簿に載っていないケースは、調査で目に付きやすい点の一つです。 かつて多くの飲食店が受け取った持続化給付金、家賃支援給付金、休業要請に応じた協力金、雇用調整助成金なども、いずれも課税対象でした。受給した年分がまだ更正の期間内(原則5年、不正があれば7年)であれば、計上漏れは今からでも指摘の対象になります。 計上漏れに気づいたら、調査の連絡を待たずに修正申告を検討しましょう。個人事業ならではの論点は、フリーランス・個人事業主の税務調査の記事で詳しく解説しています。  

飲食店の税務調査でよくある質問

Q. 確定申告をしていない飲食店にも税務調査は来ますか?

A. 来ることがあります。国税庁は、事業を営みながら申告していない稼働無申告の法人を把握した事例を公表しています。無申告が判明すると、本税に加えて無申告加算税(15〜30%)と延滞税がかかります。

Q. 調査官に帳簿や伝票を持ち帰られたら、いつ返してもらえますか?

A. 返還までの日数に決まりはありません。留め置く際には預り証が交付され、留め置く必要がなくなれば遅滞なく返還すると定められています(国税通則法第74条の7、同法施行令第30条の3)。返還を求めれば、特段の支障がない限り速やかに返すとされています。

Q. 居酒屋のテイクアウトと店内飲食は、いま何%で分ければよいですか?

A. 2026年11月1日時点では、持ち帰りや出前の飲食料品は8%、店内飲食と酒類は10%です。注文時に持ち帰りか店内かを確認し、レジや伝票で区分して記録します。1%への引下げは法案の審議中で、レジの設定を変えるのは成立を確認してからです。

税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。  
税務調査に強いおすすめ税理士事務所リスト【東京編】


保険代理店の税務調査|手数料の消費税とインボイス70%控除

保険会社の手数料明細と通帳の入金を照らし合わせる机の上の書類

保険代理店の税務調査で重点的に確認されるのは、手数料収入の計上時期、人件費と外注費の区分、紹介料・リベート、自宅兼事務所の家賃按分、代理店手数料の消費税の5点です。保険料は非課税でも、代理店が受け取る手数料は課税売上になります。

2026年10月1日からは、免税事業者からの仕入れに使える経過措置の控除割合が80%から70%に下がっており、9月と10月をまたぐ処理も調査で確認されます。

保険代理業は、代理店契約を結んだ保険会社の商品を販売し、契約後のサービスを提供して手数料を受け取る仕事です。売上が手数料だけと聞くと単純に見えますが、取扱商品が多く、保険会社ごとのキャンペーンや精算ルールも複雑なため、税務上の論点は少なくありません。論点ごとに準備しておけば、いたずらに恐れる必要はありません。

収益の計上時期と計上額

手数料収入については、正しい時期に正しい金額で計上しているかが調査されます。

保険代理店が契約者から保険契約書を受け取り、保険会社へ取り次ぐことで、はじめて保険会社・被保険者・契約者の間で契約が成立します。そのため、手数料の収益は保険契約の開始日、つまり契約が成立した日に計上します。

手数料収入の大部分は、集金した保険料から毎月精算されて入金されるため、期間帰属は他の業種に比べて明確です。手数料のもとになる保険料の受取日は、保険会社の保険金支払義務の発生日と結びついています。

調査官は、保険会社が発行する手数料明細と預金通帳の入金を突き合わせ、計上漏れがないか(網羅性)と、正しい事業年度に計上しているか(期間帰属)を確認します。決算月をまたぐ契約の計上時期は、特によく確認されます。

通常の販売手数料だけでなく、募集品質評価に基づく加算金・キャンペーン報奨金・事務手数料など、名称の異なる入金が期末近くに発生することもあります。これらも本体の手数料と同じ考え方で期間帰属を判断します。精算書の日付と入金日の両方を追える状態にしてあれば、説明に時間はかかりません。

架空人件費と、給与・外注費の区分

保険代理店は小規模な事業者が多く、手数料収入に占める人件費の割合が高くなりがちです。そのため調査では、組織図・履歴書・給与台帳・営業日報・タイムカードなどで実際に人員が存在するかを確かめ、実態のない「架空人件費」がないかをチェックします。

家族や親族への給与(専従者給与を含む)は、勤務実態と支給額の妥当性が問われます。勤務の事実がわかる資料を日頃から整えておけば、余計な疑いを招かずに済みます。

また、募集人として登録している個人への支払いが、雇用(給与)なのか、業務委託(外注費)なのかという区分も確認されます。指揮命令の有無、時間や場所の拘束、報酬の決まり方、備品や経費の負担者などの実態から判断されるため、契約書と実態が食い違わないようにしておきましょう。

外注費とした支払いが給与と認定されると、源泉所得税の徴収漏れと、消費税の仕入税額控除の否認が同時に生じ、負担が大きくなります。

紹介料・リベート

保険代理業でもっとも注意が必要なのが、紹介料・リベートの扱いです。

保険加入の紹介者に、現金や金品でお礼をすることがあります。現金での支払いは、支払先への厳しい反面調査が行われ、実態が確認できなければ架空の交際費・外注費と認定されるおそれがあります。

個人への紹介料は原則として交際費に該当します。交際費等は原則として損金(税務上の経費)に算入できませんが、資本金1億円以下の中小法人には特例があります。①年800万円までの交際費等を全額損金算入する方法と、②接待飲食費の50%を損金算入する方法の、いずれか有利なほうを選べます(租税特別措置法61条の4)。

この特例は、令和9年3月31日までに開始する事業年度まで適用できます。①を選んだ場合、紹介料を含む交際費等が800万円を超えると、超えた部分は損金にできません。

1人あたり10,000円以下の飲食費は、そもそも交際費等から除外されます(令和6年4月1日以後に支出する飲食費。それ以前は5,000円以下が基準でした)。

ただし、飲食の年月日、参加した相手方の氏名や名称と関係、参加人数、金額、店舗名や所在地などを記載した書類の保存が必要です。紹介者との会食が多い代理店では、この記録があるかどうかで、調査での説明のしやすさが変わります。

相手が個人であっても、次の3つの条件を満たせば「情報提供料(役務の対価)」として損金にできます。

  1. あらかじめ締結された契約に基づいて支払われたものであること
  2. 紹介料を受け取るための条件が契約で具体的に明らかにされていること
  3. 紹介料の額が、提供された役務の対価として相当な金額であること

この場合、調査では紹介者との契約書の有無と内容が確認されます。トラブルを避けるためにも、あらかじめ税理士に契約書を確認してもらうと安心です。

なお、保険料は保険会社の料率で定まっているため、契約者への値引きは禁止されています。それでも実際には、値引きや大口契約に伴うリベートを求められる場面があります。

代理店が発行する保険会社名義の領収証には、値引きをしていても正規の保険料が記載されます。そのため相手方が申告しなければ「裏リベート」になりやすく、この点は重点的に調べられます。

支払先を明かせない支出は、使途秘匿金として、通常の法人税額に支出額の40%が加算課税されることがあります(租税特別措置法62条)。この40%は赤字(欠損)の会社でも課されます。使途を説明できない支出は、そもそも行うべきではありません。

地代家賃(自宅兼事務所の按分)

保険代理業で大きな経費になりやすいのが支払家賃です。小規模な代理店では、自宅を店舗兼用にしているケースも少なくありません。その場合は、事務所として使っている面積の割合から、家賃の按分額が適正かどうかが確認されます。

自宅の見取図をもとに、事業で専用している面積の割合を求めた資料があれば、調査はスムーズに進みます。水道光熱費や通信費など、家事関連費を按分している経費も同じ考え方です。按分の割合そのものより、「なぜその割合なのか」を説明できる資料が残っているかが見られています。

代理店手数料の消費税とインボイスの経過措置

保険代理業は、消費税の区分を間違えやすい業種です。保険料そのものは非課税ですが、保険代理店が受け取る代理店手数料は、役務の提供の対価として課税売上になります。国税庁の消費税法基本通達6-3-2(保険代理店報酬等)でも、この点が明記されています。

「保険は非課税だから」という思い込みで手数料収入まで非課税として処理すると、課税売上の計上漏れとして指摘されます。保険会社の委託で行う損害調査・鑑定の手数料も課税です。集金手数料・事務手数料・報奨金なども、実態が役務の対価であれば課税取引として扱います。

2割特例は令和8年9月30日を含む課税期間で終了

インボイス制度をきっかけに免税事業者から課税事業者になった小規模な代理店が使ってきた「2割特例」(納付税額を売上税額の2割にできる経過措置)は、令和5年10月1日から令和8年9月30日までの日の属する各課税期間が対象です。個人事業者は令和8年分(2026年分)の確定申告まで、法人は令和8年9月30日を含む事業年度までとなります。

2割特例が終わった後の個人事業者向けには、令和8年度税制改正で「3割特例」が設けられました。個人事業者に限り、令和9年分・令和10年分の申告で納付税額を売上税額の3割にできる制度です。基準期間(適用を受ける年の2年前)の課税売上高が1,000万円以下であること、インボイス発行事業者の登録を受けていることなどが要件です(国税庁「令和8年度税制改正特集」)。

法人は3割特例の対象外です。法人の代理店は、2割特例が終わる事業年度の次から、本則課税と簡易課税のどちらで申告するかを決めなければなりません。簡易課税を選ぶと、原則として2年間は続けて適用する必要があります。2割特例・3割特例を適用した翌課税期間から簡易課税を選ぶ場合は、その課税期間の申告期限までに届出書を出せば間に合う措置が設けられています。

簡易課税の事業区分は日本標準産業分類をもとに判定し、保険代理業は「金融業及び保険業」として一般に第5種事業(みなし仕入率50%)に区分されます。個別の判定は取引の実態で変わることがあるため、所轄の税務署や顧問税理士に確認してください。

たとえば、課税売上にかかる消費税額が年100万円の個人代理店を仮定すると、納付税額の目安は、2割特例で20万円、3割特例で30万円、簡易課税(第5種)で50万円です。特例が終わる年を境に負担が段階的に増えるため、資金繰りの計画にも織り込んでください。

免税事業者からの仕入れは令和8年10月から「7割控除」へ

インボイス発行事業者以外(免税事業者など)からの課税仕入れについては、一定割合を仕入税額として控除できる経過措置があります。令和8年度税制改正で適用期限が2年延長されたうえ、控除できる割合は段階的に縮小されます。2026年(令和8年)9月30日までの課税仕入れは80%、10月1日以後の課税仕入れは70%です。どちらになるかは、請求日や支払日ではなく課税仕入れを行った日で判定します。

免税事業者等からの課税仕入れについて控除できる割合が80%から70%・50%・30%と段階的に縮小し、令和13年10月以降は控除不可となることを示す棒グラフ
令和8年度税制改正で適用期限が2年延長され、控除割合は段階的に縮小されます。
  • 令和5年10月1日〜令和8年9月30日:80%
  • 令和8年10月1日〜令和10年9月30日:70%
  • 令和10年10月1日〜令和12年9月30日:50%
  • 令和12年10月1日〜令和13年9月30日:30%
  • 令和13年10月1日以降:控除不可

また、同じ相手先からの経過措置の対象となる課税仕入れの合計額(税込)が、その年または事業年度で1億円(改正前は10億円)を超える場合、超えた部分には経過措置を適用できません(令和8年10月1日以後に開始する課税期間から適用)。

代理店が外部の募集人や紹介者へ支払う外注費・業務委託料に免税事業者が含まれている場合、2026年9月分と10月分で控除できる割合が変わりました。

取引の日付(課税仕入れの時期)で80%と70%を正しく分けているかは、10月以後の取引を含む申告の調査で確認されます。取引先ごとの登録状況を一覧にしてあれば、説明の手間は大きく減ります。消費税調査全般の注意点は、消費税の税務調査で見られる点と事例の記事で紹介しています。

免税事業者のままの代理店・保険外交員への影響

免税事業者のまま手数料を受け取る代理店や、業務委託で報酬を受け取る保険外交員は、インボイスを発行できないことで自分の納税が生じるわけではありません。影響を受けるのは手数料を支払う保険会社の側で、その手数料は経過措置の割合でしか仕入税額控除ができません。

2026年10月1日以後の取引では、保険会社が控除できる割合は80%から70%に下がりました。登録するかどうかは、保険会社との契約条件と自分の売上規模をあわせて検討しましょう。登録して課税事業者になった個人なら、要件を満たせば令和9年分・令和10年分に3割特例を使えます。

税務調査に備えて用意しておきたい書類

保険代理店の税務調査では、次のような資料が確認の中心になります。日頃からそろえてあれば、調査当日の負担は大きく軽くなります。

  • 売上関係:保険会社ごとの手数料明細、精算書、預金通帳(入金の裏付け)
  • 人件費関係:給与台帳、源泉徴収簿、組織図、営業日報、タイムカード、雇用契約書
  • 外注費・紹介料関係:紹介者との契約書、請求書・領収書、支払記録、業務委託契約書
  • 経費関係:家賃の按分資料(自宅兼事務所の見取図)、旅費・交際費の精算書と領収書、飲食費の参加者記録
  • 消費税関係:取引先のインボイス登録番号の一覧、受領した適格請求書、保険会社との手数料の明細、課税・非課税の区分がわかる資料
  • 帳簿・申告関係:総勘定元帳、仕訳帳、確定申告書、決算書

個人で代理店を営んでいる方は、個人事業主・フリーランスの税務調査の流れと備えの記事もあわせてご覧ください。

指摘された場合のペナルティ(加算税・延滞税)

申告の誤りを指摘され、修正申告や更正になると、不足していた本税に加えて加算税・延滞税が課されることがあります。単なる計上ミスと、仮装・隠蔽をともなう場合とでは負担が大きく変わります。また、同じ誤りでも「いつ気づいて、いつ申告したか」で割合が変わります。

おもな加算税の割合は次のとおりです(国税通則法/令和6年1月1日以後に法定申告期限が到来する国税)。

加算税の種類課される場面割合の目安
過少申告加算税期限内申告後、修正申告や更正で税額が増えたとき調査の事前通知前の自主的な修正申告=かからない/通知後・更正を予知する前=5%(当初の申告納税額と50万円のいずれか多い額を超える部分は10%)/調査を受けた後=10%(同じく超える部分は15%)
無申告加算税期限までに申告しなかったとき事前通知前の自主的な期限後申告=5%/通知後・決定を予知する前=10%(50万円超の部分15%、300万円超の部分25%)/調査を受けた後=15%(50万円超の部分20%、300万円超の部分30%)
重加算税仮装・隠蔽があったと判断されたとき過少申告に代えて35%/無申告に代えて40%

このほか、次の加重にも注意が必要です。

  • 繰り返しへの加重:過去5年以内に無申告加算税や重加算税を課されたことがある場合などは、10%が加算されます。
  • 帳簿の不備への加重:調査で帳簿の提示・提出を求められたのに応じなかった場合や、帳簿への売上金額の記載が本来の2分の1未満だった場合は10%、3分の2未満だった場合は5%が加算されます。
  • 延滞税:令和8年1月1日から12月31日までの期間は、納期限の翌日から2か月を経過する日までが年2.8%、それ以後が年9.1%です(国税庁「延滞税の割合」)。割合は毎年見直され、令和7年までの年2.4%・年8.7%から引き上げられています。

表のとおり、誤りに自分で気づいて事前通知の前に修正申告をすれば、過少申告加算税はかかりません。計上漏れに気づいたら放置せず、早めに動くことが最も確実な負担軽減策です。調査で指摘されやすい項目の全体像は、税務調査で指摘されやすい項目と加算税の早見表で確認できます。

調査で経費を否認されそうなときは、その場で慌てて答えず、事実にもとづいて落ち着いて説明することが大切です。あいまいな返答や事実と異なる説明は、かえって不利になりかねません。避けたい対応は、税務調査でやってはいけない対応の記事で紹介しています。判断に迷う指摘は、税務調査に詳しい税理士に相談したうえで対応しましょう。

本記事の制度は2026年10月時点の内容です。税制は毎年のように改正されます。経過措置や特例の適用は、国税庁の最新情報や税理士への相談で確かめてください。


税務調査に強いおすすめ税理士事務所リスト【東京編】


クリニック・医療法人の税務調査|頻度と指摘されやすい点

診療後のクリニック受付で帳簿と領収書を整理する様子

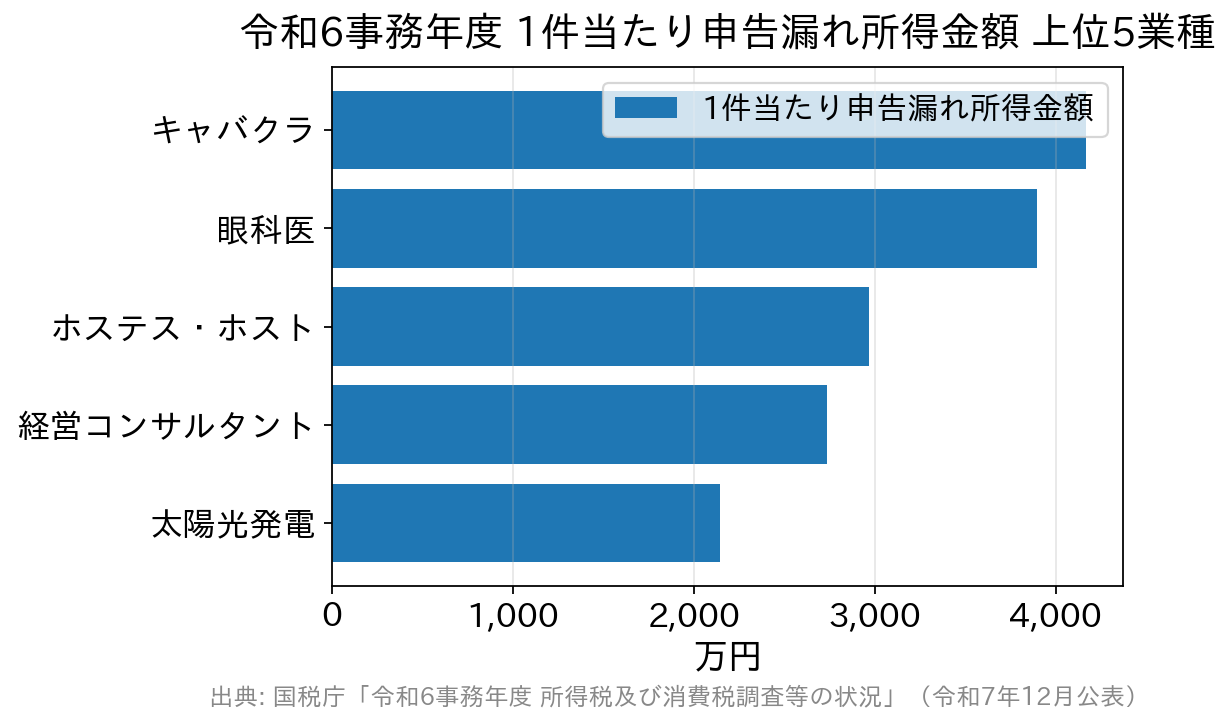
クリニック・病院・医療法人・歯科医院にも税務調査は入ります。国税庁が令和7年12月に公表した令和6事務年度の統計では、眼科医が1件当たりの申告漏れ所得金額3,894万円で全業種2位でした。指摘が集まるのは自由診療の収入計上、共通経費の按分、概算経費の特例(租税特別措置法第26条)の要件の3つです。

いずれも日頃の記帳で整えられる論点で、過度に身構える必要はありません。2026年10月1日からはインボイスの経過措置が80%控除から70%控除へ切り替わり、帳簿の書き方を見直す医院も出ています。

医業は調査対象になりやすい業種のひとつ

保険診療報酬が中心の開業医や医療法人は、お金の流れが明確で調査とは縁遠いと思われがちです。実際には、医業は「1件当たりの申告漏れ所得金額が高額な上位10業種」に何度も顔を出してきました。平成24事務年度には産婦人科医が1位、内科医が7位でした。

令和5事務年度(令和6年11月公表)では医業は上位10業種の圏外で、1位は経営コンサルタント(3,871万円)でした。直近の令和6事務年度では、眼科医が前年の20位圏外から一気に全業種2位(3,894万円)へ浮上しています。

令和6事務年度の1件当たり申告漏れ所得金額 上位5業種の横棒グラフ。キャバクラ4,164万円、眼科医3,894万円、ホステス・ホスト2,968万円、経営コンサルタント2,734万円、太陽光発電2,142万円
眼科医が前年20位圏外から第2位へ。実地調査(特別・一般)全体の1件当たり申告漏れ所得金額は1,486万円です(令和6事務年度)。

同年度の1位はキャバクラ(4,164万円)、3位はホステス・ホスト(2,968万円)、4位は経営コンサルタント(2,734万円)でした。国税庁は業種ごとの背景を公表していないため、順位の理由は断定できません。

規模感でいえば、眼科医の3,894万円は所得税の実地調査(特別・一般)全体の1件当たり申告漏れ所得金額1,486万円の約2.6倍です。1件当たりの追徴税額も、全体の299万円に対して眼科医は964万円でした。

2026年10月時点で公表されている最新の統計は、この令和6事務年度分です。令和7事務年度分はまだ公表されていません。

統計で追う医業への調査の変遷

国税庁が公表してきた統計を並べると、医業は一定の間隔で上位に現れています。

  • 平成16事務年度(2004年):整形外科が2位
  • 平成17事務年度(2005年):病院が1位
  • 平成23事務年度(2011年):整形外科が5位
  • 平成24事務年度(2012年):産婦人科医が1位、内科医が7位
  • 令和5事務年度(令和6年11月公表):医業は10位圏外(1位は経営コンサルタント3,871万円)
  • 令和6事務年度(令和7年12月公表):眼科医が全業種2位(3,894万円・追徴964万円)

調査全体の手法も変わっています。令和6事務年度は、選定にAIを活用するなどした結果、所得税の調査等による追徴税額の総額が1,431億円と過去最高になったと国税庁は公表しています。

内訳を見ると、実地調査は4万7千件でほぼ横ばいでした。一方、来署依頼や文書・電話で申告内容の是正を求める簡易な接触は68万9千件(前年比123.7%)へ急増しています。調査等の合計は73万6千件で、うち非違があったのは36万9千件です。

実務上は、調査官が院内に来る形だけが税務調査ではありません。税務署からの文書や電話での問い合わせも、申告の是正につながる正式な接触として集計されています。

開業医・医療法人に調査が入る頻度

開業医・医療法人に限った調査件数は公表されていません。実務上は、数年から10年に1度の間隔で調査を受けるのが通例です。所得税全体の実地調査率が1〜数%程度であることを考えると、入りやすい部類に入ります。

前回の調査で申告漏れを指摘された医院は、次の調査までの間隔が短くなりやすいといわれます。指摘を受けた論点が翌年以降の申告で直っているかは、調査官が必ず見る点です。

高所得であることも関係します。国税庁は経常的な所得が特に高額な個人などを富裕層として重点的に調査しており、令和6事務年度の富裕層への調査の1件当たり追徴税額は855万円でした。業種別の傾向は税務調査が入りやすい業種ランキング|法人・個人別の最新データで整理しています。

医院で申告漏れになりやすい5つの項目

保険診療報酬は支払基金などを通じて入金されるため、記録が残りやすい収入です。指摘はむしろ、その周辺の収入と経費に集まります。

自由診療・保険外収入の計上

健康診断・美容治療・予防接種・人間ドックなどの自由診療は保険外収入で、保険診療とは管理の仕組みが違います。窓口での現金受け取りが多く、日々の集計が漏れると申告漏れにつながります。

国税庁の記載要領では、室料差額収入、人間ドックや生命保険会社との契約による診断料、母子保健法に基づく検診料、介護保険法に基づく主治医意見書作成料なども自由診療の収入等に含めて整理することとされています。

窓口収入の未収分

見落としやすいのが窓口負担の未収分です。社会保険診療報酬のうち患者から窓口で受け取るべき金額は、全部または一部が未収でも、受け取らないこととした場合でも、収入すべき金額として収入金額に含めると定められています。

調査官から「この月の窓口収入はレセプトの患者負担額より少ないですね」と聞かれる場面は珍しくありません。入金がなかったから計上しないという処理は、収入計上もれの典型例です。

学会費・交際費・旅費

学会や研究会への参加が多い医師・歯科医師は、交際費と旅費が指摘の多い箇所です。飲食を伴う支出は、誰と何のために行ったかを領収書の余白や会計ソフトの摘要に残します。家族旅行と学会出張の区別が曖昧だと、全額否認されることもあります。

医療器具・サプリメント等の物販

院内で医療器具やサプリメントを販売している場合、その収入は診療報酬とは別の売上として計上します。国税庁の記載要領では、治療器具等の販売収入、医薬品の仕入れリベート、自動販売機等の手数料、貸与寝具やテレビの使用料などは雑収入とされています。

この雑収入は、後で触れる7,000万円判定の医業及び歯科医業から生ずる収入金額には含めません。計上は必要でも判定の分母からは外れる、という区別がこの点の要です。

私的な支出の経費計上

所得が高い医院ほど、旅行・衣服・自宅関連の費用が事業経費に紛れ込みやすくなります。自宅兼診療所の光熱費や車両費は、面積や走行記録など説明できる按分基準を決めておき、毎年同じ基準で計算します。

概算経費の特例(措置法26条・67条)で調査官が見るところ

医療機関の調査を理解するうえで欠かせないのが、医師・歯科医師にだけ認められた概算経費の特例です。個人は租税特別措置法第26条、医療法人は同法第67条により、社会保険診療報酬について実際の経費にかかわらず一定の率で計算した額を経費にできます。

適用できるのは、その年の社会保険診療報酬が5,000万円以下で、かつ医業・歯科医業から生ずる収入金額が7,000万円以下の場合に限られます(国税庁「所得税青色申告決算書(一般用)付表《医師及び歯科医師用》記載要領」)。どちらか一方でも超えると使えません。

この特例は令和8年度税制改正でも見直しの対象にならず、2026年10月時点で次の率のまま続いています。社会保険診療報酬を金額の区分ごとに分け、それぞれの率を掛けて合計する仕組みです。

社会保険診療報酬の額概算経費の額(速算式)区分ごとの率
2,500万円以下報酬×72%72%
2,500万円超3,000万円以下報酬×70%+50万円70%
3,000万円超4,000万円以下報酬×62%+290万円62%
4,000万円超5,000万円以下報酬×57%+490万円57%

たとえば社会保険診療報酬が3,600万円の個人開業医なら、概算経費は3,600万円×62%+290万円で2,522万円です。実際の経費のほうが多ければ実額で計算でき、どちらが有利かは年ごとに変わります。

この特例があるため、調査官は次の3点を重点的に確認するのが通例です。

  • 社会保険診療報酬を5,000万円ラインで正しく判定しているか(患者の窓口負担分も社会保険診療報酬に含めて判定します)
  • 自由診療を含めた医業及び歯科医業から生ずる収入金額が7,000万円を超えていないか(雑収入は含めません)
  • 保険診療と自由診療に共通する経費の按分が合理的か(概算経費の対象は社会保険診療分だけで、自由診療分は実額で計算します)

否認されやすいのは、収入が7,000万円を超えた年にも特例を使い続けていたケースです。開業から数年で自由診療が伸びた医院は、毎年の判定結果を書面で残せば、調査でもそのまま説明できます。

自由診療割合の調整率は診療科で違う

共通経費の按分では、診療実日数または収入金額を使って自由診療割合を出します。収入割合を使う場合は、自由診療の単価が高いことを踏まえ、収入割合に次の調整率を掛けて自由診療割合を算出すると定められています。

診療科調整率備考
眼科・外科・整形外科80%自由診療の単価が高い科目
産婦人科・歯科75%同上
上記以外(美容整形を除く)85%美容整形は対象外

自由診療割合は小数点以下第3位まで計算し、第3位を四捨五入します。調整率を掛け忘れると按分がずれ、概算経費の否認につながります。

自由診療分と社会保険診療分に明確に分けられる経費として、国税庁は事業税(自由診療分)、外部に委託したレセプト請求費用(社会保険診療分)、個別管理している未収金の貸倒損失などを挙げています。分けられるものを先に分け、残りを按分するのが順序です。

申告書の記載も確認される

措置法26条を使うときは、付表《医師及び歯科医師用》を決算書に添付し、損益計算書の所得金額欄の下の余白に措置法差額を記載します。申告書第二表の特例適用条文等欄には「措法26」と書きます。

同条第3項は、確定申告書にこの特例で計算した旨の記載がない場合は適用しないと定めています。青色申告特別控除の計算も通常とは異なる算式になるため、会計ソフトの自動計算に任せきりにせず、毎年一度は数字を手で検算します。

医療法人(措置法67条)の総収入金額の範囲

医療法人の7,000万円判定に使う総収入金額は、経営する医業・歯科医業から生ずる収入の額です。国税庁の通達では、次のものは含まないと明示されています。

  • 国庫補助金・補償金・保険金等の収入
  • 固定資産または有価証券の譲渡による収入
  • 受取利息・受取配当・固定資産の賃貸料などの営業外収益
  • 貸与寝具・貸与テレビ・洗濯代等、電話使用料・自動販売機等の手数料
  • マスク・歯ブラシ等の物品販売収入、医薬品の仕入割戻し

使用薬品等の仕入割戻し(値引きを含む)は、社会保険診療報酬に係る所得の計算とは関係なく益金に算入します。任意の契約に基づく社会保険類似の行為に対して受け取った金額にも、措置法67条は適用されません。

医療法人と個人開業医で変わる調査の観点

収入計上もれ・経費の妥当性・自由診療の管理という基本は共通です。そのうえで、医療法人では役員報酬や退職金の水準、MS法人(医療関連サービスを担う別会社)との取引価格の妥当性が確認されやすい傾向があります。

個人開業医では、家事費との按分と措置法26条の適用の可否が中心になります。院長個人の口座に診療関係の入金が混ざっていないかも、調査官が通帳を見ながら確認する点です。

10月から70%控除になったインボイスの経過措置と医院の実務

医療機関の消費税は少し特殊です。社会保険診療は消費税が非課税のため、課税売上になるのは自由診療・健診の受託・物販・テナント賃貸などに限られます。

それでも、こうした課税売上を本則課税(一般課税)で申告している医院には、2026年10月1日からの経過措置の切り替えが仕入税額控除の額に直接はね返ります。インボイス発行事業者以外からの課税仕入れは、本来は控除の対象外で、経過措置により一定割合だけ控除できる仕組みです。

免税事業者等からの課税仕入れについて控除できる割合の推移を示す棒グラフ。80%から70%、50%、30%、0%へ段階的に縮小
令和8年度税制改正で70%の段階が新設され、引き下げが緩やかになりました。

控除できる割合は、令和8年度税制改正で次のように見直されました。2026年10月1日からは、表の2段目の70%が適用されています。

期間控除できる割合備考
令和5年10月1日〜令和8年9月30日80%適用は終了
令和8年10月1日〜令和10年9月30日70%現在の割合(改正で新設)
令和10年10月1日〜令和12年9月30日50%2年間
令和12年10月1日〜令和13年9月30日30%1年間
令和13年10月1日以後0%(控除不可)経過措置は終了

改正前は令和8年10月から一気に50%へ下がる予定でしたが、70%の段階が設けられました(国税庁「令和8年度税制改正特集」)。

同じ相手からの課税仕入れの合計額(税込)が年または事業年度で1億円を超えると、超えた部分にはこの経過措置を使えません。改正前は10億円で、令和8年10月1日以後に開始する課税期間から適用されます。大型の医療法人では対象になる取引先がないか、年間の取引額を集計しておく必要があります。

医院の支払先で免税事業者になりやすいのは、個人経営の歯科技工所、フリーランスの清掃・送迎スタッフ、個人で活動する講師やカメラマン、小規模な修繕業者などです。こうした取引が多い医院ほど、10月以降の控除額の減り方が大きくなります。

調査で問われるのは帳簿の記載

経過措置を使うには、区分記載請求書等と同様の請求書等の保存に加え、帳簿に経過措置の適用を受ける課税仕入れである旨を書く必要があります。この記載が漏れていると、控除そのものが否認されます。

国税庁のQ&Aでは、この旨の書き方として「80%控除対象」のように率を書く方法、「免税事業者からの仕入れ」「免」と書く方法、「※」などの記号に凡例を付ける方法が認められています。

率を書く方式の医院は、2026年10月1日以後の取引を「70%控除対象」と書く必要があります。会計ソフトの税区分が80%のまま残っていないか、10月分の仕訳から点検してください。率を含まない書き方なら、割合が変わっても記載の直しは不要です。

受け取った請求書等に、軽減対象資産の譲渡等である旨や税率ごとに合計した税込価額の記載がない場合に限り、受領者が自ら追記して保存することも認められています。

影響を受けない医院と売り手側の特例

免税事業者の医院や簡易課税を選んでいる医院は、実際の仕入れから控除額を計算しないため、この経過措置の影響を受けません。保険診療だけで課税売上がない医院も同様です。税込1万円未満の課税仕入れを帳簿の保存だけで控除できる少額特例は、令和11年9月30日までです。

売り手側では、インボイス登録を機に課税事業者になった事業者の2割特例が、令和8年9月30日を含む課税期間で終わりました。個人事業者は令和8年分の申告が最後になります。

その後は個人事業者に限り、令和9年分・令和10年分の申告で納付税額を売上税額の3割にできる3割特例が使えます。基準期間(適用年の2年前)の課税売上高が1,000万円以下で、インボイス発行事業者であることなどが要件で、医療法人などの法人は対象外です。

2割特例・3割特例を使った翌課税期間から簡易課税に移りたい場合は、届出書をその課税期間の申告期限までに出せばよいとする移行措置も設けられました。2割特例が終わった医院は、3割特例と簡易課税のどちらが合うかを比べておく時期です。

調査の連絡が来たときの対応

事前通知の日数は法令で決まっていません。国税庁は、納税者が準備できるよう調査までに相当の時間的余裕を置くとしており、実務上は1〜2週間前に連絡が来るのが通例です。

診療の予定と重なる場合は、日程の変更を相談できます。国税庁は、業務上やむを得ない事情など合理的な理由があれば協議に応じるとしており、申出は口頭でも差し支えありません。顧問税理士がいれば、連絡を受けた段階で日程調整を任せるのが一般的です。

当日は院長への聞き取りから始まり、帳簿・レセプト・窓口日計表・通帳の確認へ進むことが多くなります。帳簿書類の保存期間は法人で原則7年(欠損金が生じた事業年度は10年)、個人の青色申告で帳簿7年・書類は種類により5年または7年です。

帳簿の提示は加算税にも影響します。国税通則法第65条などの改正により、令和6年1月1日以後に法定申告期限が来るものは、帳簿を提示しなかった場合や売上の記載が本来の2分の1未満だった場合、過少申告加算税・無申告加算税が10%加重されます(3分の2未満なら5%)。

医療法人を専門に扱う事務所の料金や対応範囲は人見貴行税理士事務所|医療法人専門の料金と税務調査への備えで紹介しています。

申告漏れを指摘されたときのペナルティ早見表

申告漏れが認められると、不足していた本税に加えて性質の異なる加算税と延滞税がかかります。主なものは次の表のとおりです。

種類税率(本税に対して)備考
過少申告加算税原則10%
(期限内申告税額と50万円のいずれか多い額を超える部分は15%)
調査通知前に自主的に修正申告すれば不適用。調査通知後・更正予知前は5%(超過部分10%)
無申告加算税
(調査後の期限後申告等)
50万円までの部分15%
50万円超300万円までの部分20%
300万円超の部分30%
令和6年1月1日以後に法定申告期限が到来するもの。事前通知前の自主的な期限後申告は5%
重加算税過少申告に代えて35%
無申告に代えて40%
隠蔽・仮装があった場合。5年内に同じ税目で無申告加算税・重加算税を課されていると45%/50%へ加重
延滞税(令和8年)納期限の翌日から2か月以内は年2.8%
2か月経過後は年9.1%
割合は毎年改定(令和7年は2.4%/8.7%)

重加算税と延滞税が重なると、追徴額は本税を大きく上回ることがあります。延滞税の割合は市中金利に連動して毎年改定され、令和8年分は前年から引き上げられました(国税庁「延滞税の割合」)。延滞税の計算方法は延滞税とは?税率と計算方法・軽減策で詳しく扱っています。

まとめ

令和6事務年度は眼科医が1件当たり申告漏れ所得金額3,894万円で全業種2位となり、医業への調査は高い水準が続いています。所得税の調査等による追徴税額は1,431億円と過去最高で、選定にはAIが使われています。

指摘される論点は、自由診療と保険診療の区分、窓口未収分を含む収入計上、共通経費の按分と調整率、概算経費特例の5,000万円・7,000万円ラインに絞られます。毎年この4点を点検していれば、調査の連絡が来ても慌てずに済みます。

インボイスの経過措置は2026年10月1日から70%控除に切り替わりました。本則課税の医院は10月以降の帳簿表示を、2割特例を使ってきた個人の方は3割特例と簡易課税への移行措置を確認してください。調査が入る基準は税務調査の選定基準とは?選ばれやすい会社・個人の特徴と最新データで解説しています。

税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
参考:国税庁「令和6事務年度 所得税及び消費税調査等の状況」(令和7年12月公表)、タックスアンサー No.2026(2026年10月確認)

建設業・土木工事業の税務調査|外注費・期ズレ・7割控除の備え

建設現場の事務所で工事台帳と図面を整理する場面のイメージ

建設業・土木工事業の税務調査で指摘が集まりやすいのは、売上の計上時期(期ズレ)、外注費と給与の区分、交際費や現金払いの処理です。2026年10月1日からは、免税事業者の一人親方などへの外注費について仕入税額控除の割合が80%から70%に下がり、切替をまたぐ工事の判定も確認される項目に加わりました。制度の内容は2026年10月時点のものです。

建設業・土木工事業に税務調査が入りやすい理由と国税庁のデータ

国税庁が毎年公表する「法人税等の調査事績の概要」には、不正発見割合の高い10業種が載っています。令和6事務年度(2024年7月〜2025年6月)の資料では、土木工事が8位、職別土木建築工事が9位でした。調査を受けた法人のおよそ3割で不正計算が見つかった計算です。

業種目順位(前年)不正発見割合不正1件当たりの不正所得金額
土木工事8位(4位)30.4%約1,750万円
職別土木建築工事9位(7位)30.1%約1,694万円

出典は国税庁「令和6事務年度 法人税等の調査事績の概要」(令和7年12月)です。上位はバー・クラブや飲食業が占めていますが、建設関連の業種は年によって順位を変えながら、繰り返しこの10業種に入ってきました。職別土木建築工事には、とびや鉄骨・鉄筋、左官、解体といった専門工事が含まれます。

調査全体の動きも見ておきます。法人税等の実地調査は約5万4千件で、前の事務年度より7.4%減りました。一方で追徴税額の総額は3,407億円と直近10年で最も多く、調査1件当たりでは約634万円でした。同じ資料は、AIも活用して資料情報や申告書を分析し、調査先を選んでいると説明しています。

件数が減っても1件ごとの調査は深くなっている、と受け止めるのが実情に近いでしょう。工期が長く下請けが重なる建設業は、取引の流れが複雑なぶん、資料の突合で疑問点が見つかりやすい業種でもあります。

一人親方など個人事業者への調査の件数

個人事業者に対する所得税の実地調査は、令和6事務年度で4万6,896件でした(特別・一般調査と着眼調査の合計)。これに対し、文書や電話、来署依頼で申告内容を確認する「簡易な接触」は68万9,440件にのぼります(国税庁「令和6事務年度 所得税及び消費税調査等の状況」)。

個人の場合、税務署から最初に届くのは、自宅や現場への臨場より書面や電話での問い合わせであることがずっと多いわけです。問い合わせへの回答で誤りが見つかれば、そのまま修正申告を求められることもあります。個人事業主の調査の流れはフリーランス・個人事業主の税務調査の流れと備えで詳しく扱っています。

調査の間隔に法令上の決まりはありません。元請けや取引先の調査で外注費の支払先として名前が挙がり、取引内容の確認を受けることもあります(反面調査)。売上の規模が小さいことは、調査の対象から外れる理由になりません。

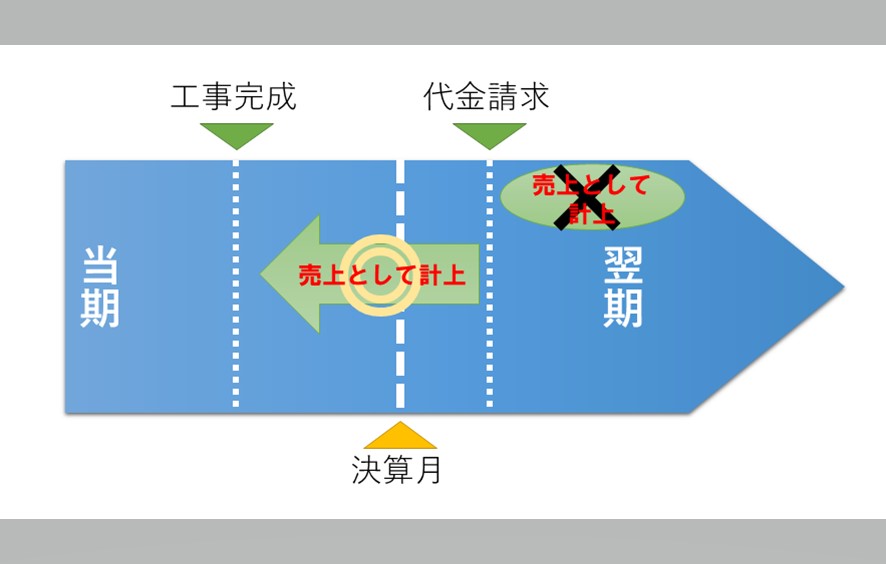
売上の期ズレは引渡しの日で判定される

建設業で期ズレの指摘が多いのは、工事の引渡しから請求・入金までに時間が空きやすいためです。期末直前に完成した工事の請求が翌期になっても、引渡しが当期中であれば売上は当期に計上します。意図的でない計上漏れでも、その分には過少申告加算税がかかります。

実務上は、期末前後1〜2か月の工事について、完了報告書・引渡書・検収書の日付と売上の計上日を突き合わせておきます。調査官もこの突合から確認を始めることが多く、日付がそろっていれば説明は短く済みます。

建設業・土木工事業の売上げズレ、繰越

受注謝礼金や交際費は、科目の付け替えが問題になる

工事の受注にあたって発注元へ支払う謝礼金や地元対策費など、建設業には他の業種にない支出があります。交際費として処理すること自体は通常の扱いです。損金算入の上限を避けようとして業務委託費や支払手数料に付け替えると、調査で科目の仮装と見られ、重加算税(国税通則法第68条)の対象になり得ます。

中小法人(期末資本金1億円以下等)は、交際費等を年800万円まで損金に算入するか、接待飲食費の50%を損金に算入するかを選べます。この特例は令和9年3月31日までに開始する事業年度が対象です(中小企業庁「交際費課税の特例」)。社外の人との飲食費は、1人当たり10,000円以下なら交際費等から除かれます(令和6年4月1日以後の支出)。

この10,000円基準には注意が必要です。1人当たりの額が10,000円を超えると、超えた部分だけでなく支出の全額が交際費等になります。基準を使うには、飲食の年月日、参加者の氏名と関係、人数、金額、店名などを記した書類の保存が求められます(国税庁タックスアンサーNo.5265)。領収書に相手先と人数を書き添える習慣が、調査での説明をそのまま支えます。

現金払いの人件費と架空人件費

日払いや現金支給が残る現場では、領収書がないと支払った事実を示せません。調査で外注費や賃金の支払いを立証できなければ、経費として認められない方向で話が進みます。振込に切り替えるか、受領者の署名がある領収書を毎回受け取ります。

現場の駐車料金や作業員への差し入れなど、領収書が出ない少額の支出もあります。事業のための支出であれば経費になりますが、出金伝票に日付・相手先・金額・用途を残すのが通例です。まとめて雑費に計上した現金支出が多いと、調査官から「この雑費の中身は?」と内訳を聞かれます。

辞めた人や実在しない人への賃金を計上する架空人件費は、仮装の典型として重加算税の対象です。過去の処理の誤りに気づいたときは、調査の通知を受ける前に自主的に修正申告をすれば過少申告加算税はかかりません(国税通則法第65条)。加算税が軽くなる条件は過少申告加算税の割合と自主修正の扱いにまとめています。

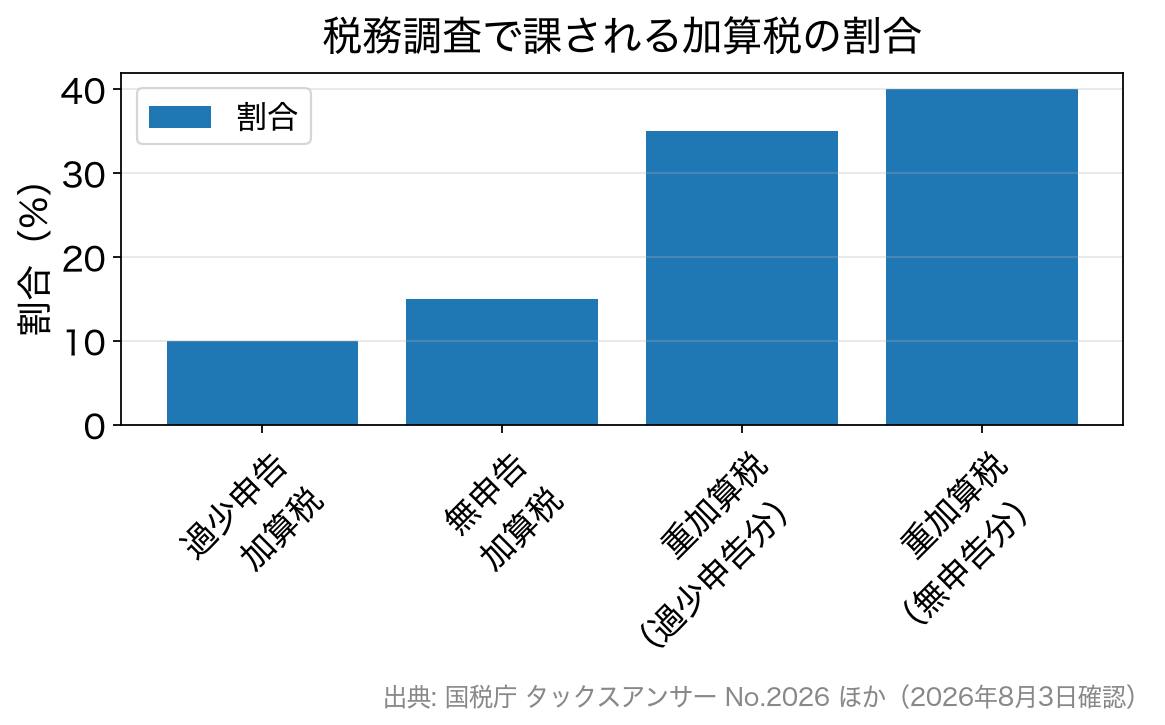
過少申告加算税10%、無申告加算税15%、重加算税は過少申告分35%・無申告分40%であることを示す棒グラフ
いずれも原則の割合です。過少申告加算税は一定額を超える部分が15%、無申告加算税は50万円超の部分が20%・300万円超の部分が30%になります。

加算税の割合は、誤りを直した時期によって変わります。調査の通知を受ける前の自主的な修正と、調査の結果を受けての修正とでは、同じ申告漏れでも負担に差が出ます。下の表は、2024年1月1日以後に法定申告期限が来る申告を前提にした割合です。

加算税の種類調査の通知前に自主修正通知後、調査による更正の予知前調査を受けて修正・更正
過少申告加算税課されない5%(一定額を超える部分は10%)10%(一定額を超える部分は15%)
無申告加算税5%10%(50万円超の部分15%、300万円超の部分25%)15%(50万円超の部分20%、300万円超の部分30%)
重加算税--過少申告分35%、無申告分40%

一定額とは、期限内申告税額と50万円のいずれか多い額を指します。過去5年以内に無申告加算税(調査によるもの)や重加算税を課されたことがある場合などは、さらに10%が上乗せされると定められています(国税庁タックスアンサーNo.2024・No.2026)。

外注費か給与かは、国税庁の通達が示す5つの事項で判定する

外注費として処理していた支払いが給与と認定されると、影響は二重に出ます。源泉所得税の徴収漏れに加えて、給与は消費税の仕入税額控除の対象にならないため、消費税の追徴も重なるからです。建設業で追徴額が膨らみやすいのは、この組み合わせによるところが大きいといえます。

大工・左官・とび職などへの報酬について、国税庁は平成21年12月17日付の法令解釈通達「大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて」で判断の目安を示しています。区分が明らかでないときは、次の事項を総合勘案して判定すると定められています。

  • 他人が代わりに作業をすることが認められているか
  • 作業時間を指定されて拘束されているか、報酬が時間を単位に計算されているか
  • 作業の具体的な内容や方法について指揮監督を受けているか
  • 引渡し前の完成品が不可抗力で滅失した場合に、すでに行った作業分の報酬を請求できるか
  • 材料や用具を支払者から提供されているか(釘などの簡易な材料や電動の手持ち工具程度は除く)

本人以外は現場に入れず、作業時間を指定され、道具も会社が用意し、日当で支払っている。こうした実態なら、契約書の表題が業務委託でも給与と判断される可能性が高くなります。区分に迷う相手ほど、契約書・請求書・作業日報・支払記録をそろえ、実態を説明できるようにしておきます。ほかの業種でも指摘されやすい論点は税務調査で指摘されやすいポイントと加算税の早見表で整理しています。

免税事業者の一人親方への外注費は、2026年10月から70%控除

インボイス制度では、適格請求書発行事業者でない相手(免税事業者の一人親方や協力会社など)への支払いも、仕入税額相当額の一定割合を控除できる経過措置があります。この割合が、2026年10月1日以後に行う課税仕入れから80%から70%に下がりました。

当初は2026年10月に50%へ下がる予定でしたが、令和8年度税制改正で経過措置の期限が2年延び、割合が細かく刻まれました。国税庁はこの仕組みを「7・5・3割控除」と呼んでいます(国税庁「令和8年度税制改正特集」)。50%への引下げを前提にした以前の説明は、いまは当てはまりません。

課税仕入れを行った時期控除できる割合状況
2023年10月1日〜2026年9月30日仕入税額相当額の80%終了
2026年10月1日〜2028年9月30日仕入税額相当額の70%現在の割合(2年間)
2028年10月1日〜2030年9月30日仕入税額相当額の50%2年間
2030年10月1日〜2031年9月30日仕入税額相当額の30%1年間
2031年10月1日以後控除不可経過措置の終了

下請けに免税事業者が多い建設業では、この10ポイントの差が消費税の納税額に直接表れます。たとえば免税事業者への年間の外注費が3,000万円(税込)の会社なら、控除できない額は約55万円から約82万円に増える計算です(税率10%、消費税と地方消費税を合わせた概算)。消費税の調査で見られる点は消費税の税務調査で指摘されることも参考になります。

仮の例で考えてみます。3月決算の内装工事会社が、免税事業者の一人親方3人に年間で合計2,200万円(税込)を外注しているとします。仕入税額相当額は200万円です。2026年9月末までに引き渡しを受けた分は80%の160万円相当を控除できましたが、10月以後の引渡し分は70%に下がります。

この会社の場合、1人当たりの支払いは1億円に遠く及ばないため、上限の影響はありません。確認が要るのは、2026年9月と10月をまたいだ工事の引渡日と、会計ソフトで選んだ税区分の2つです。切替直後の時期を含む調査では、この2点が最初に照らし合わされると見ておけば準備に無駄がありません。

年1億円を超える支払いは対象外、上限は課税期間ごとに始まる

同一の相手先(適格請求書発行事業者以外の者)からの課税仕入れが、その年または事業年度で税込1億円を超える場合、超えた部分には7・5・3割控除を使えません。改正前の上限は10億円でした。この上限は2026年10月1日以後に開始する課税期間から適用されるため、70%への切替とは始まる時期がずれます。

事業者の区分1億円の上限が最初に適用される期間
9月決算法人2026年10月1日に始まる事業年度
12月決算法人2027年1月1日に始まる事業年度
3月決算法人2027年4月1日に始まる事業年度
個人事業者2027年分

上限が10分の1になるため、特定の協力会社に工事を集中して発注している元請けでは、これまで問題にならなかった規模でも上限に届くことがあります。実務上は、免税事業者である外注先ごとに、年間(事業年度)の支払累計を集計できる状態にしておきます。

80%か70%かは、工事を引き渡した日で決まる

控除割合は、請求書の日付や支払日ではなく課税仕入れを行った日で判定します。工事の請負なら、役務の提供が完了した日(引渡日)が基準です。国税庁の消費税Q&Aでも、9月から続いた役務の提供が2026年10月20日に完了した例は、70%の割合で計算すると示されています。

したがって、9月に着工して10月に引き渡した工事は全体が70%の対象です。出来高で検収している場合は、検収の区切りごとに判定します。切替後の調査ではこの境目の取引が確認されやすいため、工事台帳・検収書・引渡書で引渡日を示せるようにし、会計ソフトの税区分が10月以降の入力分で70%控除になっているかも点検します。

登録がないことを理由に一方的に単価を引き下げたり、取引条件を不利に変えたりすると、独占禁止法などの法令上の問題になる場合があります。単価の見直しは、相手方と協議のうえで進めてください。

登録した一人親方の側は、2割特例が終わり3割特例へ

インボイス発行事業者の登録をして課税事業者になった一人親方には、納付税額を売上税額の2割にできる2割特例を使ってきた人も多いはずです。2割特例は2026年9月30日を含む課税期間までの措置で、個人事業者なら2026年分の申告が最後になります。

その後の2027年分と2028年分については、個人事業者に限り、納付税額を売上税額の3割とする3割特例が設けられました。登録を機に免税事業者から課税事業者になった人で、基準期間(2年前)の課税売上高が1,000万円以下であることなどが要件とされ、法人は使えません。簡易課税との有利不利は、取引の内容によって変わります。

事前通知の電話が来たら、最初に聞き取ること

実地の調査では、原則として事前に電話などで通知があります。国税通則法第74条の9で、調査を開始する日時と場所、調査の目的、対象となる税目と課税期間、対象となる帳簿書類などを通知すると定められています。電話を受けたら、これらをその場で書き取ります。

建設業では、通知された期間に完成した工事の一覧を先に作ると、そこから集める書類が決まります。日程の都合が悪いときは、合理的な理由があれば変更を申し出ることができます。顧問税理士がいれば、その日のうちに通知の内容を共有してください。

調査当日までにそろえておきたい書類

建設業・土木工事業の調査では、次の書類が工事ごとに突き合わせられる状態かどうかを見られます。事前通知を受けたら、まずはこの順に手元へ集めると落ち着いて対応できます。

書類調査で見られる点日頃からやっておくこと
工事台帳・原価管理表工事ごとの売上と原価が対応しているか未成工事支出金の残高と工事の進み具合を一致させる
注文書・請負契約書契約金額・工期・変更契約の有無追加工事や変更分の書面を工事ごとに綴じる
完了報告書・引渡書・検収書引渡日と売上の計上日が一致しているか期末前後の工事は日付を自主点検する
外注先への請求書・支払記録実在する外注か、給与に当たらないか現金払いは領収書を受け取り、振込に切り替える
作業日報・出面帳人工の実態と人件費・外注費の整合誰がどの現場に何日入ったかを残す
領収書・交際費の明細科目の付け替えがないか、参加者の記録があるか飲食費は相手先・人数・目的を書き添える
外注先の登録状況の一覧免税事業者への支払いに正しい控除割合を使っているか相手先ごとに登録番号の有無と年間支払額をまとめる

新しい書類を作る必要はありません。調査で問われるのは、いま使っている書類で工事ごとの取引をひとつながりに説明できるかどうかです。

建設業の税務調査でよくある質問

Q. 期ズレを指摘されると、必ず重加算税になりますか?

A. 意図的でない計上時期の誤りなら、通常は過少申告加算税(原則10%、一定額を超える部分は15%)にとどまります。重加算税(35%)が課されるのは、仮装・隠ぺいがあったと判断された場合です。

Q. 9月に着工して10月に引き渡した工事は、80%と70%のどちらですか?

A. 70%です。控除割合は課税仕入れを行った日で判定し、工事の請負なら引渡日が基準になります。着工日や契約日、請求書の日付、支払日では判定しません。出来高検収なら検収の区切りごとに判定します。

Q. 一人親方でも税務調査は来ますか?

A. 来ることはあります。令和6事務年度の個人への所得税の実地調査は4万6,896件で、文書や電話による簡易な接触は68万件を超えました。帳簿・請求書・通帳を整理し、現金のやり取りも記録に残すことが備えになります。

Q. 元請けに調査が入ると、下請けにも来るのですか?

A. 必ず来るわけではありません。元請けの外注費を確認する過程で、支払先に照会が行われること(反面調査)はあります。請求書の控えと入金額・入金日を一致させておけば、照会があっても説明に困りません。

Q. 未成工事支出金の残高が大きいと指摘されますか?

A. 残高の大きさよりも、引渡しが済んだ工事の原価が未成工事支出金に残っていないかが見られます。決算のたびに、残高の内訳をまだ引き渡していない工事で説明できるかを点検します。

まとめ

建設業・土木工事業の税務調査では、引渡日を基準にした売上計上、外注費と給与の区分、交際費や現金払いの記録が中心に確認されます。2026年10月からは免税事業者への外注費が70%控除になり、上限1億円も課税期間ごとに順次始まるため、外注先ごとの登録状況と支払額の管理が欠かせません。

税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
税務調査に強いおすすめ税理士事務所リスト【東京編】

税務調査に強い税理士事務所リストはこちら