
税務調査の指摘に納得できないときは、修正申告をせずに更正処分を受け、その処分について不服申立てをします。申立先は税務署長等への再調査の請求か、国税不服審判所長への審査請求で、期限はどちらも処分の通知を受けた日の翌日から3か月以内です。
令和7年度に納税者の主張が一部でも認められた割合は、再調査の請求で8.0%、審査請求で7.2%でした。高い数字ではありませんが、審査請求の1割強は期限切れなどで中身を審理されないまま却下されており、手続きの誤りは準備で防げます。
修正申告に応じるか、更正処分を受けて争うか
指摘に納得したときは、修正申告をして不足分の税金を納めます。修正申告は自分で申告内容を直した扱いになるため、その内容について後から不服申立てはできません。納得できない論点が残る場合は、修正申告をせずに、税務署が職権で税額を確定する更正処分を待ちます。届いた更正通知書の処分が、不服申立ての対象です。
国税庁は、修正申告の勧奨に応じるかどうかは納税者の任意の判断で、応じなかったからといって不利な取扱いを受けることは基本的にないとしています(国税庁「税務調査手続に関するFAQ(一般納税者向け)」問25)。
調査官からその場で修正申告書への署名を求められても、いったん持ち帰り、税理士と争点を確かめてから返事をしても差し支えありません。当日までの準備と受け答えの基本は、税務調査でやってはいけない対応と準備する書類の記事で紹介しています。
修正申告の後で納めすぎに気づいた場合は、更正の請求という別の手続きを使い、原則として法定申告期限から5年以内であれば請求できます。請求書には正しいと考える税額と理由を書き、理由の基礎となる事実を証明する書類を添えて出す必要があります(同FAQ 問26)。この書類を用意できるかどうかで認められる見込みは大きく変わります。
加算税の重さは、誤りを直した時期で変わると定められています(国税通則法第65条)。調査による更正を予知した後の修正申告や更正では、新たに納める税額に10%(当初の申告納税額と50万円のいずれか多い金額を超える部分は15%)の過少申告加算税がかかります。
事前通知の後でも、更正を予知する前に直せば5%(同じく超える部分は10%)で済み、事前通知の前に自主的に修正申告をすれば過少申告加算税はかかりません。修正申告をするかどうかは、この負担と争点の見込みを合わせて税理士と判断してください。
不服申立ては2つの道から選び、その先に訴訟がある
平成28年(2016年)4月1日施行の国税通則法などの改正で手続きの名称と仕組みが変わり、現在は次の2つの進み方から選べます。
- 再調査の請求(旧・異議申立て)を経てから審査請求へ進む。まず処分をした税務署長等に見直しを求め、その結果になお不服があれば国税不服審判所へ審査請求する。
- はじめから審査請求をする。再調査の請求を経ずに、国税不服審判所長へ直接申し立てる。
令和7年度の審査請求3,159件のうち、2,522件(79.8%)が直接審査請求でした。最初から第三者機関の判断を求める人が大半ですが、事実関係を追加で説明すれば解決が見込める事案では、再調査の請求で税務署に見直しを求める方法もあります。この2つは行政上の手続きで合わせて不服申立てと呼ばれ、その先の訴訟は裁判所が審理する司法の手続きです。
再調査の請求(旧・異議申立て)
更正処分などをした税務署長等に処分の取消しや変更を求める手続きで、期限は処分の通知を受けた日の翌日から3か月以内です(平成28年4月の改正で、旧・異議申立ての2か月から延びました)。税務署等は処分を改めて見直して、却下・棄却・取消し(変更)のいずれかを再調査決定書で通知します。標準審理期間は3か月と定められています。
審査請求
国税庁に置かれた特別の機関である国税不服審判所に、処分の取消しや変更を求める手続きです。期限は、再調査の請求を経た場合は再調査決定書謄本の送達を受けた日の翌日から1か月以内、直接行う場合は処分の通知を受けた日の翌日から3か月以内です(国税庁タックスアンサー No.7200)。
通知書を受け取らないまま、処分があったことを後から知った場合も、処分のあった日の翌日から1年を過ぎると、正当な理由がない限り申し立てられません。住所の変更などで郵便が届いていなかったケースでは、この1年の上限が問題になります。
審判所は納税者と税務署の間に立つ第三者の立場で裁決を行う機関で、審判官には税理士・弁護士・公認会計士など民間出身者も登用されています。審査請求に国へ納める手数料はかからず、審判所が定める標準審理期間は1年です。
税務訴訟
裁決になお不服がある場合は、裁決があったことを知った日の翌日から6か月以内に、裁判所へ処分の取消しを求める訴えを起こせます。審査請求をした日の翌日から3か月を過ぎても裁決がないときは、裁決を待たずに訴えることもできます。
国を相手にする裁判のため、弁護士が訴訟代理人になります。印紙代や弁護士費用に加えて年単位の時間がかかるので、争う税額とのつり合いも含めて検討してください。
| 手続き | 申立先 | 期限(原則) | 代理人と費用 |
|---|---|---|---|
| 再調査の請求 | 処分をした税務署長・国税局長 | 処分の通知を受けた日の翌日から3か月以内 | 税理士が代理可/手数料なし |
| 審査請求(直接) | 国税不服審判所長 | 処分の通知を受けた日の翌日から3か月以内 | 税理士が代理可/手数料なし |
| 審査請求(再調査を経る場合) | 国税不服審判所長 | 再調査決定書謄本の送達を受けた日の翌日から1か月以内 | 税理士が代理可/手数料なし |
| 訴訟 | 裁判所 | 裁決があったことを知った日の翌日から6か月以内 | 弁護士が代理/印紙代・弁護士費用が必要 |
不服申立ての対象にならないもの
不服申立てで争えるのは処分に限られ、調査の進め方への不満のうち対象になるのは一部です。国税庁のFAQでは、次のように示されています。
- 事前通知をしないこと自体は処分に当たらず、不服申立てはできません(問21)。
- 調査を行うことや、調査対象が広がること自体も処分に当たらず、不服申立てはできません(問32)。
- 提出した帳簿書類等の留置き(預かり)について返還を求めたのに返還されない場合は、税務署長への再調査の請求か、国税不服審判所長への審査請求ができます(問11)。
調査手続そのものへの不満は、その場で調査担当者に理由を尋ねるか、税理士を通じて話し合うかたちで解決を図るのが通例です。
期限の数え方と、書類を出した日の扱い
通知を受けた日は数えず、翌日から3か月
国税の期間は初日を数えずに翌日から数え、月で定めた期間は暦に従って計算すると定められています(国税通則法第10条)。期限の末日が土曜・日曜・祝日や年末年始(12月29日〜1月3日)に当たるときは、その翌日が期限です。
たとえば2026年11月20日(金)に更正通知書を受け取った場合、数え始めは11月21日です。3か月後の応当日の前日にあたる2027年2月20日は土曜日なので、期限は週明けの2月22日(月)になります。
期限を1日でも過ぎると原則として却下され、中身を審理してもらえません。受け取った日を後から示せるよう通知書は封筒ごと保管し、受け取った日と期限を社内の予定表や手帳に書き込んでおくと、うっかり過ぎてしまう事態を防げます。
郵送は消印の日、e-Taxは受信した日が提出日
審査請求書は、国税不服審判所の支部への持参や郵送のほか、e-Taxでも提出できます(国税不服審判所「審査請求書の提出」)。郵送では消印の日付、e-Taxでは受付システムのファイルに記録された日に提出があったものとして扱われます。
再調査の請求書もe-Taxで作成して提出でき(国税庁「再調査の請求手続」)、閉庁日でも郵送や税務署の時間外収受箱への投函で書類を出せます。
税務署へ持参する場合は、窓口の時間に注意が要ります。2026年10月1日から、全ての税務署で総合窓口の受付時間が原則として午前9時から午後3時までになりました(国税庁「令和8年10月1日からの税務署総合窓口の受付時間について」)。
開庁時間は午前8時30分から午後5時のままで、受付時間を過ぎても開庁中なら手続きはできます。それでも国税庁は受付時間内の来署を求めているため、期限が近いときは郵送かe-Taxで早めに出すほうが確実です。
令和7年度の実績で見る、主張が認められる割合
国税庁と国税不服審判所は不服申立てと訴訟の実績を毎年公表しており、令和8年6月に公表された令和7年度の結果は次の表のようになっています。
| 手続き | 発生件数 | 処理(終結)件数 | 納税者の主張が認められた件数・割合 |
|---|---|---|---|
| 再調査の請求 | 1,713件(前年度比+20.3%) | 1,448件 | 116件(一部96・全部20)、8.0% |
| 審査請求 | 3,159件(同▲10.7%) | 3,128件 | 226件(一部146・全部80)、7.2% |
| 訴訟 | 202件(同+3.1%) | 201件 | 国側敗訴8件(一部2・全部6)、4.0% |
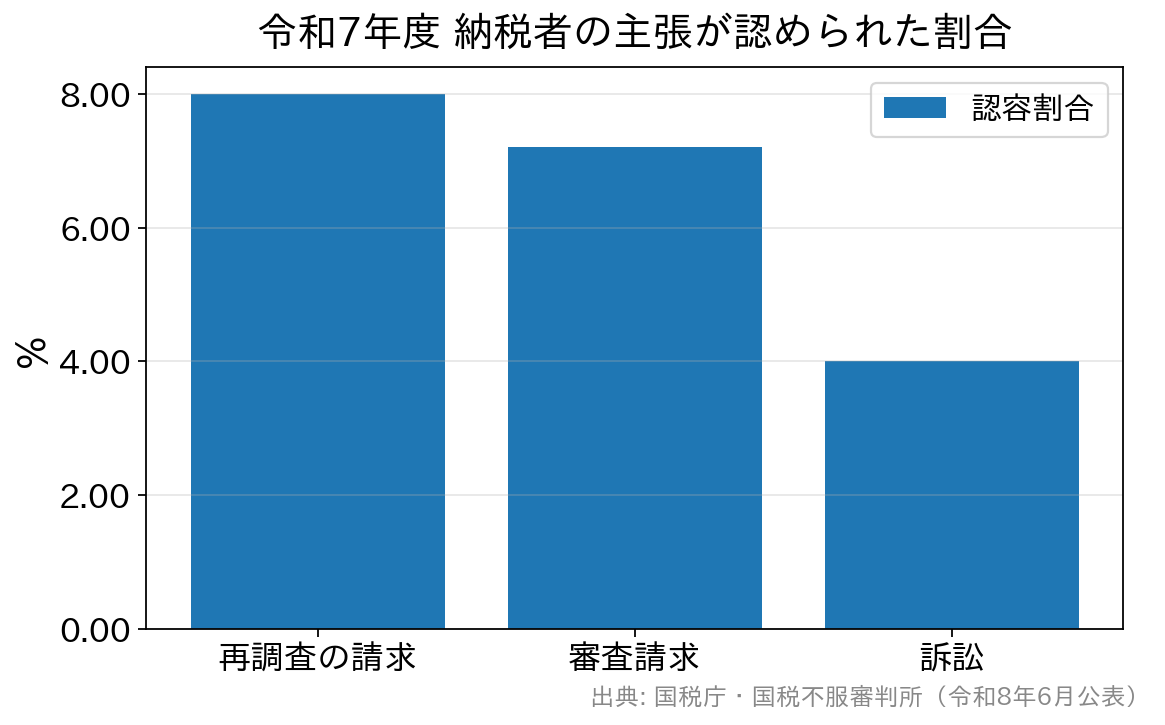
前年度(令和6年度)の審査請求の認容割合は17.9%でしたが、令和7年度は7.2%に下がりました。大型事案の有無で年度ごとの割合は大きく動くため、1年分の数字だけで勝てる、勝てないと判断するのは適切ではありません。
却下と取下げは別の終わり方
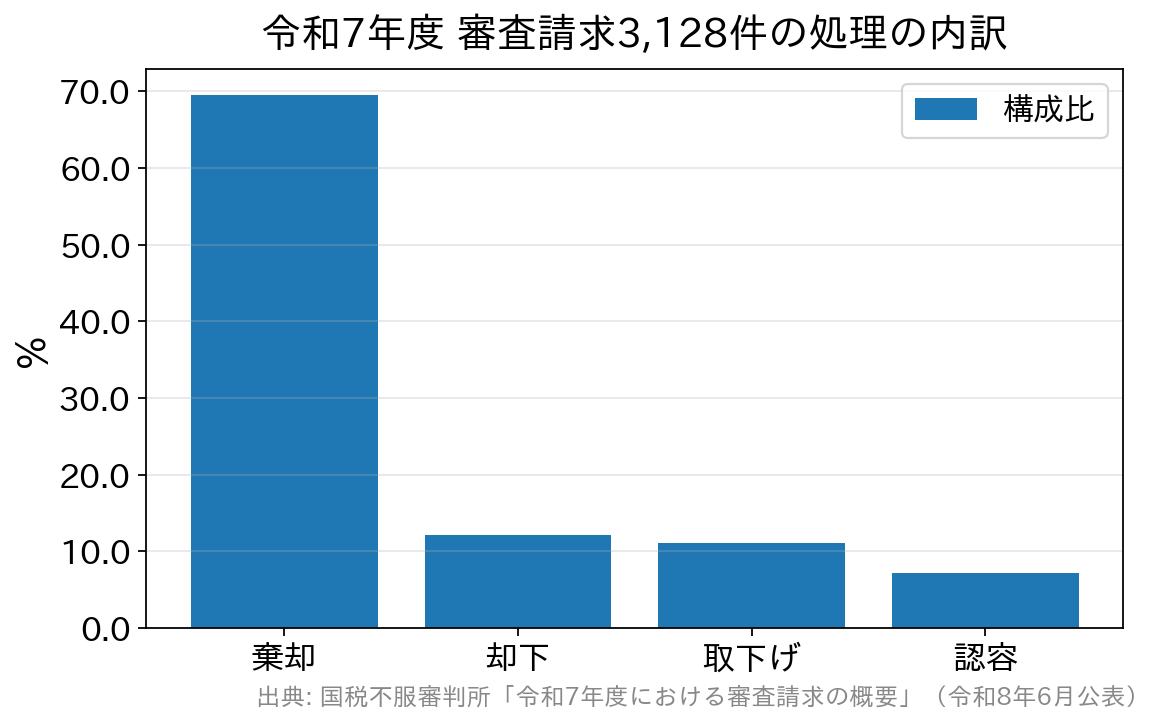
認容以外の終わり方を見ると、どの段階で手続きが止まったのかが分かります。令和7年度の処理(終結)件数の内訳は次のとおりです。
| 手続き | 棄却 | 取下げ等 | 却下 | 認容 |
|---|---|---|---|---|
| 再調査の請求 | 64.4% | 18.2% | 9.4% | 8.0% |
| 審査請求 | 69.5% | 11.1% | 12.1% | 7.2% |
| 訴訟 | 84.1% | 4.5% | 7.5% | 4.0% |
※国税庁「令和7年度における再調査の請求の概要」「令和7年度における訴訟の概要」、国税不服審判所「令和7年度における審査請求の概要」(いずれも令和8年6月公表)の処理(終結)件数に占める割合。訴訟の「認容」は国側敗訴の割合、「取下げ等」は取下げ及び移送の件数です。
再調査の請求の取下げ等18.2%には、申立てをやめた件数以外のものも含まれています。国税庁の注記によると、取下げ・みなす取下げに加えて、再調査の請求が審査請求として扱われたみなす審査請求の件数も含まれます。
中身を審理されずに終わる却下は、再調査の請求で9.4%、審査請求で12.1%、訴訟で7.5%でした。いずれも1割前後で、中身に入る前に手続きの段階で終わる事案が一定数あります。
却下される典型的なケース
国税不服審判所は、審査請求が却下される場合を具体的に挙げており(国税不服審判所「審理と裁決」)、期限切れのほかにも次のような場合があります。
- 審査請求の対象が処分でないとき(延滞税のお知らせなど、処分に当たらないものを対象にした場合)
- 対象の処分がはじめから存在しない、または裁決の前に消えたとき
- 権利や法律上の利益を侵害しない処分を対象にしたとき(納税額を減らす更正処分など)
- 先にした再調査の請求が、期限切れなどを理由に却下されていたとき
- 正当な理由なく、法定の審査請求期間を過ぎて申し立てたとき
- 記載の不備の補正を求められたのに、指定された期間内に補正しなかったとき
主張の強弱とは関係なく手続きの誤りで終わる事案があるので、期限・対象・書き方を外さないことが、中身を審理してもらうための前提になります。処理の迅速化も進んでおり、令和7年度は再調査の請求の99.8%が3か月以内、審査請求の98.8%が1年以内に処理されました。
審査請求で使える3つの手続上の権利
審査請求では書面の提出のほかにも、国税通則法が審査請求人に認めた手続上の権利を使えます。使うかどうかで審理の進み方が変わるので、申し立てる前に主な3つを知っておいてください。
1. 口頭意見陳述で、税務署の担当者に質問できる
書面の提出に加えて口頭で意見を述べる申立てができ、申立てがあれば担当審判官は原則としてその機会を与えなければならないと定められています。期日には原処分庁の担当者も原則として出席し、審査請求人は担当審判官の許可を得て、その担当者に質問できます。税理士などの補佐人を連れて行くことも、許可を得ればできます。
2. 証拠書類等の閲覧と写しの交付
原処分庁が出した処分の理由となった証拠書類等や、担当審判官が調査で集めた資料について、閲覧と写しの交付を求められます。担当審判官は、第三者の利益を害するおそれなど正当な理由がなければ拒めません。
写しの交付には用紙1枚10円の手数料(収入印紙で納付)がかかりますが、持参したカメラで撮影する方法なら手数料はかかりません(庁舎管理上の理由で認められない場合もあります)。
3. 質問・検査等の申立て
審理に必要なときは、担当審判官が関係人への質問や帳簿書類の検査、鑑定人による鑑定などを行います。審査請求人の側から、これらを行うよう申し立てることもできます。
主張や証拠を出せる時期には締切りがあります。担当審判官が審理手続の終結を通知した後は、反論書や証拠書類の提出、口頭意見陳述の申立て、主張の追加や変更ができません。出すべきものは終結の前にすべて出してください。
争っても原処分より不利な裁決はされない
争うと、かえって重く課税されるのではと心配する人もいますが、制度上、審判所は原処分より審査請求人に不利な裁決をすることはできません。また裁決は関係行政庁を拘束するため、原処分庁は裁決に不服があっても訴えを起こせません。納税者の主張が認められれば、その結論はそこで確定します。裁決は、担当審判官1名と参加審判官2名以上の合議体の議決に基づいて行われます。
争っている間の納付は、猶予の申請で調整できる
不服申立てをしても納税義務は止まりませんが、再調査の請求人は再調査決定の時までに徴収の猶予を申請できます(国税通則法第105条第2項)。また、一時に納めると事業の継続や生活の維持が難しくなるおそれがあり、納税について誠実な意思があるときは、換価の猶予も申請できます。その国税以外に滞納がないことと、納期限から6か月以内に申請することも要件です。
担保は原則として必要ですが、猶予を受ける金額が100万円以下、期間が3か月以内、提供できる財産がない、といった場合は不要です。認められると財産の換価(売却)が猶予され、延滞税の一部が免除される場合もあります。
申請は国税庁「換価の猶予の申請手続」のとおりe-Taxでもでき、不許可の処分に不服があれば、それも不服申立ての対象です。延滞税の割合と計算の考え方は、税務調査後の追加納税と加算税・延滞税の記事で解説しています。
争うかどうかを決める前に確認したいこと
- 争点は事実か、法律の解釈か。帳簿や契約書などの証拠で覆せる事実認定の争いか、解釈の違いかで、認められる見込みは大きく変わります。
- 手元の証拠でどこまで説明できるか。契約書・議事録・作業日報・メールの記録など、主張を裏づける資料が残っているかが結果を左右します。
- 時間と費用に見合うか。訴訟まで進めば弁護士費用と年単位の時間がかかるため、争う税額とのつり合いを冷静に比べます。
- 納付の資金繰りをどうするか。争っている間も納税義務は止まらないため、猶予の申請も含めて段取りを決めます。
再調査の請求と審査請求は税理士が代理人になれ、国に納める手数料はかかりません(証拠書類等の写しの交付を求める場合の実費を除く)。税理士報酬は別に必要で、訴訟では弁護士が代理人になります。
交渉や加算税まで含めた実務の全体像は、税務調査の対策(応用編)で解説しています。争うかどうかは、税務調査の対応に慣れた税理士とよく相談したうえで決めることをおすすめします。
まとめ
税務調査の指摘に納得できないときの道は、再調査の請求・審査請求・訴訟の3つです。期限は通知の翌日から数えて3か月・1か月・6か月で、末日が休日なら翌日に延びますが、過ぎれば中身を審理してもらえません。
書類は郵送なら消印の日、e-Taxなら受信した日で提出日が決まるため、2026年10月から短くなった税務署の窓口時間に左右されずに出せます。令和7年度の認容割合は8.0%・7.2%・4.0%と高くありませんが、口頭意見陳述や証拠書類の閲覧といった権利は誰でも使えます。
争えるかどうかは、調査の段階で残した記録と証拠で決まります。そのため、調査全体の進み方も知っておくと備えやすくなります。事前通知から結果の説明までの流れは、税務調査の流れの記事で確認できます。
※本記事の統計は、国税庁「令和7年度における再調査の請求の概要」「令和7年度における訴訟の概要」、国税不服審判所「令和7年度における審査請求の概要」(いずれも令和8年6月公表)にもとづきます。
不服申立ての手続きや期限の扱いは、改正されることがあります。個別の判断は、国税庁・国税不服審判所の最新情報や税理士への相談で確かめてください。

