
重加算税は、売上や経費について隠ぺいや仮装があったと認定されたときに、過少申告加算税などに代えて課される加算税です。税率は不足税額の35%(無申告なら40%)で、過去5年以内に同種の処分を受けていれば45%・50%に上がります。不正の疑いがあれば、調査は最大7年分までさかのぼります。単純な計上ミスや期ずれだけで課されることはありません。
実務上こじれるのは、故意ではない誤りを故意と受け取られる場面です。疑われた場面でも、帳簿と証ひょうで経緯を示せれば、課されるのは過少申告加算税などの範囲にとどまります。税率や統計は国税庁・財務省の公表資料で2026年10月に確認した内容です。
重加算税は隠ぺい・仮装があったときだけ課される
重加算税の根拠は国税通則法第68条です。課税標準や税額の計算の基礎となる事実を隠ぺいし、または仮装し、それに基づいて申告していたときに、過少申告加算税・無申告加算税・不納付加算税に代えて課すと定められています。
税率が高いだけでなく、その後の調査でも経理の信頼性を厳しく見られます。調査官から「この売上はどこに計上されていますか」と聞かれ、記録で答えられない状態が続くと、話は重加算税の方向へ進みがちです。
隠ぺいは記録を隠すこと、仮装は事実を装うこと
対象になるのは、所得税・法人税・消費税などで次のいずれかが確認された場合です。
- 隠ぺい……本来計上すべき売上や在庫を帳簿から外す、取引の記録を破棄するなど
- 仮装……請求書の数字を書き換える、ありもしない取引の書類を作るなど
国税庁は「法人税の重加算税の取扱いについて(事務運営指針)」で、不正事実の例として二重帳簿の作成、帳簿書類の破棄・隠匿、改ざんや相手方と通謀した虚偽の証ひょうの作成、帳簿に記録しない売上の脱漏や棚卸資産の除外などを挙げています。国税庁の事務運営指針は誰でも読めるので、調査前に一度目を通す価値があります。
国税庁が公表した不正の手口
国税庁は令和6事務年度の法人税等の調査事績で、調査で把握した不正の例を公表しています。いずれもデータ分析で調査必要度が高いと判断された法人のものです。
- 売上伝票を破棄して、その分の現金売上を除外していた
- 売上代金を代表者の個人口座に入金させ、売上を除外していた
- 偽りの請求書を作成し、金銭の貸付けを外注費に仮装して計上していた
- 偽りの出勤表等を作成し、架空の人件費を計上していた
どれも、あるはずの記録を消すか、実態のない書類を作るかのどちらかです。日々の記録が残っていて前後に矛盾がなければ、単なるミスが隠ぺい・仮装と認定される余地は小さくなります。
加算税は4種類、重加算税の税率がいちばん高い
税務調査のあとに課される加算税は主に4種類で、重加算税はほかの加算税に代えて課される最も重いものです。
| 加算税の種類 | 税率の目安 | 課されるケース |
|---|---|---|
| 過少申告加算税 | 10%(一部15%) | 期限内に申告したが、税額が本来より少なかった |
| 無申告加算税 | 15〜30% (自主申告は5%) | 期限内に申告しなかった |
| 不納付加算税 | 10%(自主的なら5%) | 源泉徴収した所得税を期限までに納めなかった |
| 重加算税 | 35〜40% (繰り返しは+10%) | 隠ぺい・仮装があった |
過少申告加算税は、追加で納める税額の10%で、期限内申告税額と50万円のいずれか多い額を超える部分は15%です。仕組みと計算は過少申告加算税の税率と計算例で詳しく扱っています。
無申告加算税は、納める税額のうち50万円以下の部分が15%、50万円超300万円以下が20%、300万円を超える部分が30%です(300万円超30%は令和6年1月1日以後に申告期限が到来する分から)。前年分・前々年分に無申告加算税や重加算税を課された人が再び無申告だった場合は、さらに10%加算されます。詳細は無申告加算税の解説にまとめています。
不納付加算税は源泉所得税の納付が遅れたときに課され、原則10%、自主的に納付した場合は5%です。
気づいた時期で税率が3段階に変わる
過少申告加算税と無申告加算税は、いつ自分で申告したかによって税率が3段階に分かれます。
| 申告したタイミング | 過少申告加算税 | 無申告加算税 |
|---|---|---|
| 調査の通知を受ける前に自主的に修正・期限後申告 | 課されない | 5% |
| 調査の通知後・更正等を予知する前 | 5% (50万円超の部分は10%) | 10% (50万円超15%/300万円超25%) |
| 調査で指摘されてから(更正等を予知した後) | 10% (50万円超の部分は15%) | 15% (50万円超20%/300万円超30%) |
無申告加算税の段階別の割合は、国税庁のタックスアンサー No.2024(確定申告を忘れたとき)に載っています。誤りに気づいたら、調査の通知が来る前に自分から申告すれば、加算税の負担は最も軽く済みます。通知が来たあとでも、調査官に指摘される前に修正すれば税率は下がります。
重加算税の税率は35%・40%、繰り返すと45%・50%
重加算税の税率は、どの加算税に代えて課されるかで決まります。
| ケース | 重加算税の税率 | 過去5年以内に無申告加算税・重加算税ありの場合 |
|---|---|---|
| 過少申告(期限内に申告あり)に代えて | 35% | 45% |
| 無申告(期限後・無申告)に代えて | 40% | 50% |
| 不納付(源泉所得税)に代えて | 35% | 45% |
過去5年以内に同じ税目で無申告加算税(調査による分)や重加算税を課されたことがあると、それぞれ10%が加算されます(国税通則法第68条第4項)。加算税の全体像は財務省「加算税制度の概要」の一覧で確認できます。
電子帳簿保存法の対象となるスキャナ保存の書類データや電子取引データを改ざん・隠ぺいして申告漏れがあった場合は、重加算税がさらに10%加重されます(令和4年1月以降)。請求書PDFの差し替えや取引データの意図的な削除は、紙の書類より重い扱いになり得るということです。
この10%加重には、令和7年度税制改正で除外措置が設けられました。国税庁長官が定める基準に適合するシステムで一定の要件を満たして電子取引データを保存し、あらかじめ届出をしている場合は加重の対象から外れます。適用は令和9年(2027年)1月1日以後に法定申告期限が到来する国税からで、当面は改ざんの痕跡を残さない運用が前提になります。
同じ300万円の申告漏れで比べる加算税の計算例
本来の税額より300万円少なく申告していたケースを仮定します。期限内申告の税額は200万円、本来の税額は500万円とします。
| 状況 | 課される加算税 | 加算税の額 |
|---|---|---|
| 調査の通知前に自主的に修正申告 | 過少申告加算税なし | 0円 |
| 調査で指摘され修正(隠ぺい・仮装なし) | 過少申告加算税 10%+超過部分5% | 35万円 |
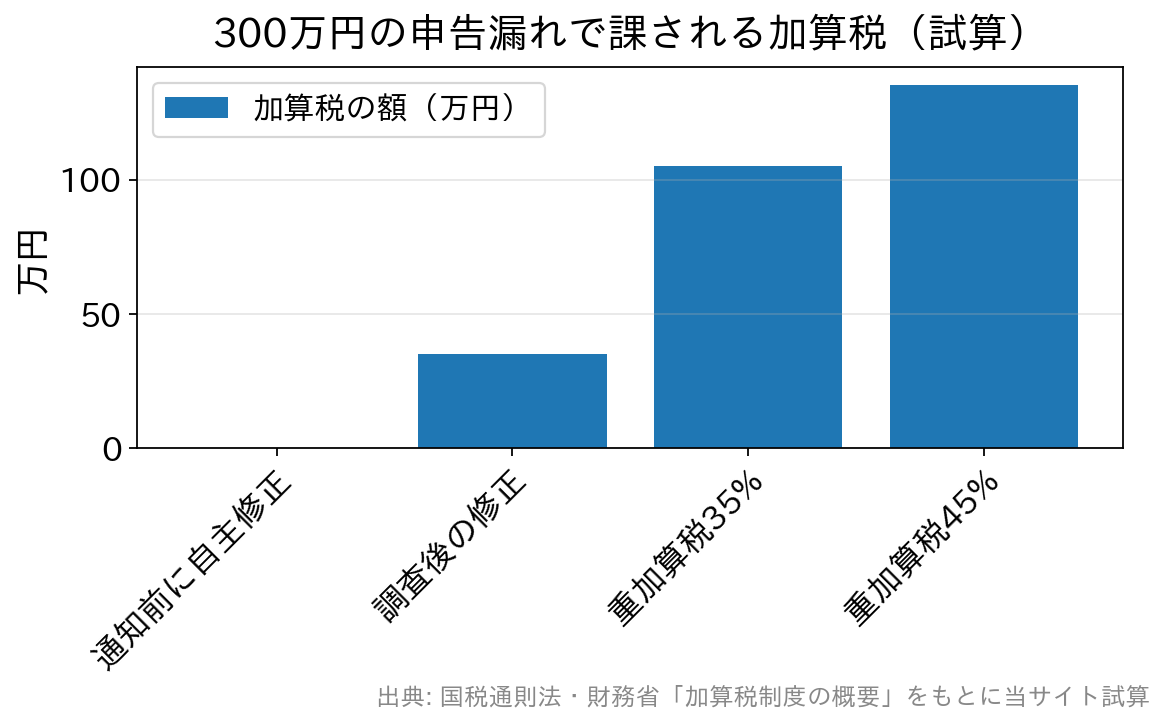
| 隠ぺい・仮装があったと認定 | 重加算税 35% | 105万円 |
| 同上で、過去5年以内に重加算税あり | 重加算税 45% | 135万円 |
2行目の35万円は、300万円の10%(30万円)に、期限内申告税額200万円を超える100万円分の5%(5万円)を足したものです。同じ300万円の申告漏れでも、隠ぺい・仮装と認定されるかどうかで加算税は3倍に開きます。
無申告の場合はどうなるか。本来の税額が300万円で、まったく申告していなかったケースでは、調査後の無申告加算税は50万円以下の部分7万5千円と50万円超の部分50万円の合計57万5千円です。隠ぺい・仮装があれば重加算税40%で120万円になります。
延滞税にも差が出ます。期限内申告をしていて、法定納期限から2年後に修正申告して同日に納付したとすると、通常は1年を超える部分が計算期間から除かれます。偽りその他不正の行為で税を免れた場合はこの特例がなく、仮に期間中の割合を年2.8%で通すと、延滞税はおよそ8万4千円と16万8千円で2倍の差です(実際は年ごとの割合で計算します)。
延滞税は令和8年に年2.8%・9.1%へ上がっている
延滞税は法定納期限の翌日から納付する日までの日数に応じてかかり、割合は年ごとに見直されます。令和8年(2026年)1月1日から12月31日までは、納期限の翌日から2か月を経過する日までが年2.8%、それ以降が年9.1%です。令和4年から令和7年までの年2.4%・8.7%から上がっているので、古い資料の数値はそのまま使えません。
割合の推移は国税庁「延滞税の割合」に、計算方法は延滞税の計算方法と軽減策の記事にあります。
前の計算例で触れた計算期間の特例は、国税庁のタックスアンサーでは「偽りその他不正の行為により国税を免れた場合等」を除くと定められています。重加算税が課されるようなケースではこの特例が使えないため、本税と重加算税に長い期間の延滞税が重なり、合計額が膨らみやすくなります。
帳簿を出せないと、重加算税でなくても税率が上がる
実務で影響が大きい仕組みに、不記帳加重があります。税務調査で売上(業務に係る収入)に関する帳簿の提出を求められたとき、次の状態だと過少申告加算税・無申告加算税が加重されます(所得税・法人税・消費税が対象)。
- 帳簿を提出しなかった、または売上の2分の1以上が記載されていない……+10%
- 売上の3分の1以上2分の1未満が記載されていない……+5%
反対に、電子帳簿保存法の要件を満たす優良な電子帳簿をあらかじめ届け出て保存していれば、申告漏れがあっても過少申告加算税が5%軽減されます(隠ぺい・仮装がある場合は対象外)。帳簿を出せる状態に整えておくこと自体が、ペナルティを軽くする仕組みになっています。
調査を受けた法人の4件に1件で不正計算が見つかっている
国税庁の令和6事務年度(2024年7月〜2025年6月)の法人税等の調査事績によると、法人への実地調査は約5万4千件で、そのうち約1万3千件で不正計算が見つかりました。不正発見割合は23.5%です。実地調査による追徴税額(法人税・消費税)は3,407億円と直近10年で最高、調査1件当たりの追徴税額も634万2千円(前年比+15.4%)でした。
この集計は2025年12月の公表で、令和7事務年度分は2026年10月時点ではまだ公表されていません。
国税庁は令和8年9月24日に国税システムを更改しています。調査対象の選び方への影響は公表されていませんが、申告や納付の情報がデータで管理される流れは、今後も続くと考えられます。
不正発見割合は業種で差があり、令和6事務年度は現金取引の多い業種が上位でした。
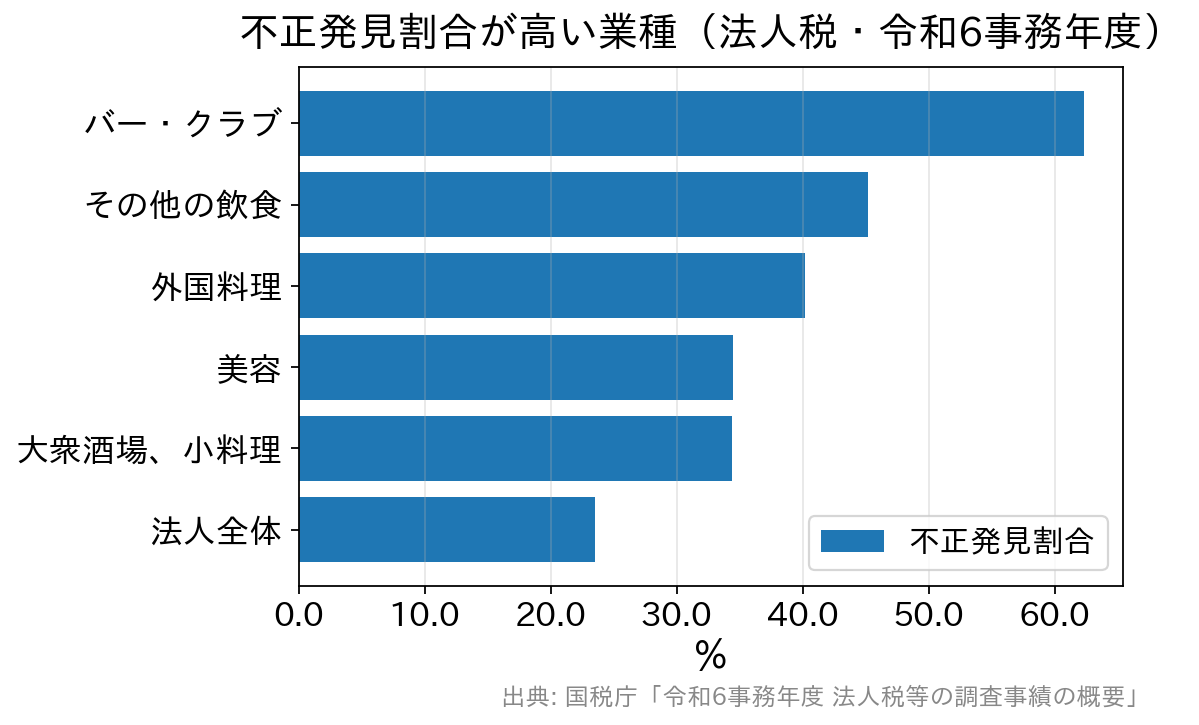
これは業種そのものに問題があるという意味ではありません。現金商売は記録が残りにくく、売上の把握が調査の論点になりやすいということです。該当する業種では、日々のレジ記録や現金出納帳を丁寧に残すと、調査での説明が楽になります。
相続税でも、令和6事務年度の実地調査9,512件のうち申告漏れ等の非違が7,826件あり、そのうち1,065件(13.6%)に重加算税が課されています。公表事例には、相続開始前に引き出した現金を自宅金庫に保管して税理士にも伝えなかったケースなどが挙げられています。
重加算税が絡むと調査は最大7年さかのぼる
更正や決定ができる期間は原則5年ですが、偽りその他不正の行為で税を免れた場合は7年に延びると国税通則法第70条第5項で定められています。実際の調査は直近3年分から見るのが通例で、問題が大きければ5年分、不正の疑いがあれば7年分まで広がります。
7年分の本税に重加算税と延滞税が重なると、負担は数百万円から数千万円規模になることもあります。調査後の納付の流れは税務調査後の追加納税の記事で整理しています。
期ずれや科目の誤りは重加算税の対象外
先の事務運営指針では、相手方との通謀や証ひょう書類の破棄・改ざんによるものでなければ、次のような場合は帳簿書類の隠匿・虚偽記載等に当たらないとされています。
- 売上の計上を繰り延べたが、翌事業年度の収益に計上されていることが確認できる
- 経費を繰り上げて計上したが、翌事業年度に支出されたことが確認できる
- 棚卸資産の評価換えで過少評価をしている
- 交際費や寄附金を、単に他の費用科目に計上している
こうした誤りは修正申告の対象にはなりますが、重加算税の要件には当たりません。調査官から重加算税をほのめかされても、隠ぺい・仮装の事実がないと考えるなら、その場で認めずに事実関係を整理して説明してください。処分に納得できないときは再調査の請求や審査請求という手続きも用意されています。
重加算税を課されないための備え
前提は、隠ぺい・仮装をしないことです。そのうえで、不正の意図がないのに疑われる場面を減らす工夫が要ります。たとえば請求書を二重に入力したまま申告すると、経緯を説明できなければ故意を疑われかねません。
会計ソフトを使っていても、人の手による二重計上は防ぎきれません。伝票に通し番号を付ける、入力した人と確認する人を分けるといった運用で、ミスは大きく減らせます。電子で受け取った請求書や領収書は電子帳簿保存法のルールどおりに保存し、後から編集・削除した形跡を残さないことも欠かせません。
備えをまとめると、次の3つです。
- 記録を消さない、実態のない書類を作らない
- 帳簿をいつでも提出できる状態に保つ(不記帳加重を避け、優良な電子帳簿なら軽減も受けられる)
- 誤りに気づいたら調査の通知前に自主的に申告する
調査の連絡が来たら、事前に税理士と論点を洗い出せば、当日の質問にもあいまいな答え方をせずに済みます。税務調査の立会いに慣れた税理士に相談するのも一つの方法です。
よくある質問(FAQ)
Q. 経理のミスだけで重加算税になりますか?
A. なりません。隠ぺい・仮装がなければ重加算税の対象にはならず、過少申告加算税や無申告加算税の対象です。期ずれや科目の誤りは修正申告で対応します。
Q. 重加算税と延滞税は両方かかりますか?
A. かかります。重加算税は本税に対する制裁、延滞税は納付が遅れた日数分の利息に当たるもので、別々に計算されます。不正の場合は延滞税の計算期間の特例も使えません。
Q. 重加算税は何年さかのぼって課されますか?
A. 偽りその他不正の行為で税を免れた場合は、法定申告期限から最大7年です(国税通則法第70条第5項)。それ以外は原則5年です。
Q. 帳簿を紛失していると重加算税になりますか?
A. 紛失だけで直ちに隠ぺい・仮装とされるわけではありません。ただ、帳簿を提出できなければ加算税が最大10%加重され、故意に破棄したと認定されれば重加算税の対象になり得ます。
Q. 重加算税は経費(損金)にできますか?
A. できません。加算税や延滞税は法人税の計算上、損金に算入できないと定められています。
まとめ
重加算税は税率35〜50%と重く、延滞税の計算期間の特例も使えず、最大7年分をさかのぼって課されることがあります。300万円の申告漏れの例でも、隠ぺい・仮装と認定されるかどうかで加算税は35万円と105万円に分かれました。
一方で、重加算税はうっかりミスでは課されません。記録を残す、帳簿を出せる状態に保つ、気づいたら早めに自主申告する、この3つを続けていれば過度に恐れる必要はありません。税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
>>税務調査に強いおすすめ税理士事務所を見る
【参考】
- 財務省:加算税制度の概要
- 国税庁:法人税の重加算税の取扱いについて(事務運営指針)
- 国税庁:令和6事務年度 法人税等の調査事績の概要
- 国税庁:令和6事務年度における相続税の調査等の状況
- 国税庁:延滞税の割合
- 国税庁:No.9205 延滞税について
- 国税庁:No.2024 確定申告を忘れたとき
- 国税庁:No.2026 確定申告を間違えたとき

