
無申告加算税は、確定申告を期限までにしなかったときに本税へ上乗せされる加算税です。税務署から調査の通知が来る前に自分で期限後申告をすれば割合は5%で、事前通知の後なら10〜25%、調査で発覚した後は15〜30%まで上がります(令和6年1月1日以後に法定申告期限が到来する国税)。申告したタイミングだけで、同じ税額でも負担が数倍変わります。
法定申告期限から1か月以内に自主的に申告し、税額を期限内に納めていたなどの要件を満たせば、まったく課されないこともあります。反対に、帳簿を提示できない、無申告を繰り返しているといった事情があると、割合はさらに上乗せされます。
無申告加算税とは?期限に出せなかったときの上乗せ
無申告加算税とは、確定申告書を法定申告期限までに提出しなかった場合に課される加算税で、国税通則法第66条に定められています。所得税の確定申告は、原則として毎年2月16日から3月15日までに行う必要があります(土日の関係で前後する年があります)。
期限を過ぎてから出した申告は期限後申告と呼ばれ、本来納めるべき税額に一定の割合を掛けた金額が上乗せされます。割合は、いつ・どのきっかけで申告したかと、税額の大きさの2つで決まります。
所得税だけでなく消費税・法人税・相続税も対象
無申告加算税は所得税だけの制度ではありません。国税通則法にもとづく共通の加算税なので、個人事業者の消費税、法人税、相続税なども同じ考え方で対象になります。
判定は税目ごとに行われます。所得税は申告したが消費税の申告書を出し忘れていた、というケースでも課され得ます。実務上は、基準期間(個人は2年前)の課税売上高が1,000万円を超えた年や、インボイス発行事業者の登録をした年は、消費税の申告が初めて必要になるため、出し忘れに注意が必要です。
無申告は特別な人だけの問題ではない
法人でも、納税自体は済ませていたのに申告書の提出を失念していた、という人為的なミスは起こります。経理担当者の引き継ぎ漏れや、決算期の繁忙による失念など、原因は身近なところにあります。
申告書を出さないまま税務調査が入り、売上の除外や書類の改ざんといった隠ぺい・仮装があったと判断されると、無申告加算税ではなく重加算税(無申告の場合は40%)の仕組みが適用されます。知らなかった、忙しかったという事情は、原則として課税を免れる理由にはなりません。
無申告加算税の税率|申告のきっかけで5%〜30%に分かれる
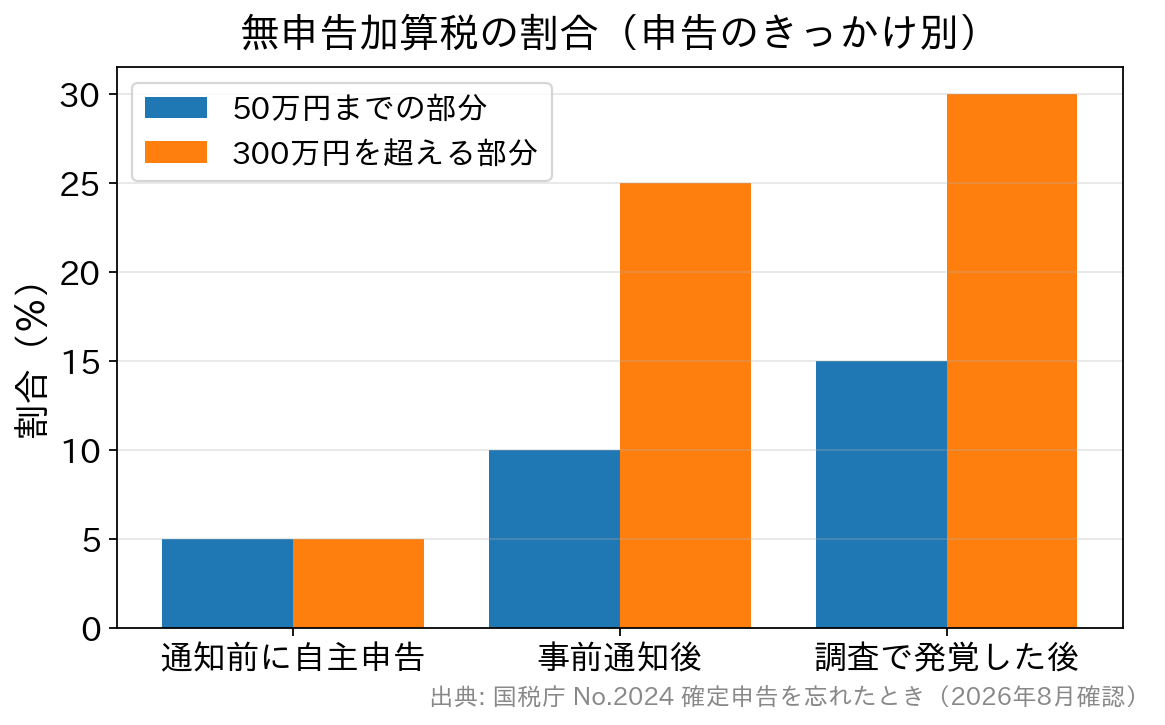
無申告加算税の割合は令和5年度の税制改正で見直され、令和6年(2024年)1月1日以後に法定申告期限が到来する国税(所得税なら令和5年分以降)から、300万円を超える部分の区分が新設されました。現在の割合は、申告のきっかけと税額の区分に応じて次のように定められています。
| 申告のきっかけ | 50万円までの部分 | 50万円超〜300万円までの部分 | 300万円を超える部分 |
|---|---|---|---|
| 調査の通知前に自主的に期限後申告 | 5%(区分なく一律) | ||
| 調査の事前通知後〜決定を予知する前に申告 | 10% | 15% | 25% |
| 税務調査で発覚(決定を予知した後)・税務署の決定 | 15% | 20% | 30% |
※令和6年1月1日以後に法定申告期限が到来する国税の場合。出典は国税庁「No.2024 確定申告を忘れたとき」(令和8年4月1日現在法令等・2026年10月時点で確認)。
表の上下を比べると、税務署に指摘される前に自分から申告したかどうかで割合が大きく違います。調査の連絡を受ける前に期限後申告をすれば5%で済みますが、調査で発覚した後では300万円を超える部分が30%になります。
境目になる「事前通知」とは
税務調査は、原則として税務署から調査の日時・場所・対象税目・対象期間などを知らせる事前通知があってから始まります(国税通則法第74条の9)。5%で済むかどうかは、この通知の前に申告できたかどうかで決まります。
通知は電話で入るのが通例で、事前通知に関する同意をした顧問税理士がいる場合は税理士へ連絡が行くこともあります。税理士に通知が届いた時点で、5%の扱いは受けられなくなります。心当たりがあるなら、通知を待たずに申告書を出してください。
電話や文書で申告を促された場合は「調査」か「行政指導」かを聞く
税務署からの連絡がすべて調査とは限りません。国税庁の税務調査手続に関するFAQ(一般納税者向け)問2では、申告内容の自発的な見直しを求める連絡は行政指導にあたり、担当者は手続に入る前に調査と行政指導のどちらかを明示するとしています。
行政指導を受けて自主的に期限後申告をした場合、無申告加算税は原則5%の扱いです。調査として事前通知を受けた後の10〜25%とは差があるため、連絡を受けたら「これは調査ですか、行政指導ですか」と担当者に確認し、日付と担当者名を控えておくのが実務上の基本です。
税額別に見た負担のイメージ(計算例)
割合だけでは負担の大きさがつかみにくいため、納付すべき税額(本税)が100万円の場合と500万円の場合で、無申告加算税がいくらになるかを試算しました。税額の区分ごとに割合を掛けて合計する仕組みなので、税額が大きいほど申告のきっかけによる差が開きます。
| 申告のきっかけ | 本税100万円のとき | 本税500万円のとき |
|---|---|---|
| 調査の通知前に自主的に期限後申告(5%) | 5万円 | 25万円 |
| 事前通知後〜予知前に申告(10・15・25%) | 12万5,000円 | 92万5,000円 |
| 調査で発覚した後・税務署の決定(15・20・30%) | 17万5,000円 | 117万5,000円 |
※本税500万円・調査後の場合は、50万円×15%+250万円×20%+200万円×30%=117万5,000円。端数処理を考慮しない概算で、これとは別に延滞税がかかります。
本税500万円のケースでは、自分から申告した場合の25万円と調査で発覚した場合の117万5,000円とで、92万5,000円の差が生じます。調査の連絡が来る前に動けるかどうかが、金額のうえで最も大きな分かれ目になります。
繰り返しの無申告・帳簿の不備には「加重措置」
令和5年度の税制改正では、悪質な無申告を抑止する観点から加重措置も強化されました。次のいずれかに当たると、上の表の割合にさらに上乗せされます。
- 連年の無申告(+10%)。前年と前々年の所得税について無申告加算税や無申告に係る重加算税を課されたことがある(または課されるべきと認められる)場合で、300万円を超える部分は30%が最大40%になります。
- 短期間の繰り返し(+10%)。期限後申告等の日の前日から起算して5年前までの間に、調査後の無申告加算税または重加算税を課されたことがある場合です。
- 帳簿の提示等がない・記載が不十分(+10%または+5%)。調査で帳簿の提示・提出に応じなかった場合や、帳簿の売上金額が本来の2分の1未満だった場合は+10%、3分の2未満だった場合は+5%です。
3つ目の帳簿の加重は、無申告かどうかとは別に、日ごろの記帳そのものが問われる措置です。売上を集計した資料が残っていない、レジの記録を保存していないといった状態は、それだけで加算税を重くする要因になります。
この帳簿の加重措置は過少申告加算税にも同じ考え方で設けられています。申告はしたが内容が過少だった場合の扱いは、過少申告加算税の税率と計算例で整理しています。
無申告加算税がかからない・切り捨てられるケース
期限に間に合わなかったとしても、次の要件をすべて満たす場合は無申告加算税は課されません。
- 期限後申告が、法定申告期限から1か月以内に自主的に行われていること
- 期限内に申告する意思があったと認められること。具体的には、期限後申告に係る税額の全額を法定納期限までに納付しており(口座振替の場合は期限後申告書を提出した日まで)、かつ、その申告書を提出した日の前日から起算して5年前までの間に無申告加算税・重加算税を課されたことがなく、この不適用の扱いも受けていないこと
かつてはこの期間が2週間とされていましたが、現在の要件は1か月以内です。古い解説のまま2週間で判断しないよう注意が必要です。
災害・事故など、申告できなかったことに正当な理由が認められる場合も加算税は課されません。やむを得ない事情があったときは、その事実を示せる資料を手元に残してください。
災害で申告や納付ができないときは、期限そのものが延長されます。広い地域に及ぶ災害では国税庁長官が地域と期日を指定し、対象地域に納税地がある人は申請なしで期限が延びます。地域指定がない場合も、理由がやんだ日から2か月以内に「災害による申告、納付等の期限延長申請書」を出せば個別に延長を受けられます(国税通則法第11条)。
指定地域の情報は国税庁「災害関連情報」に掲載されます。また、計算した加算税の額が5,000円未満のときは、その全額が切り捨てられると定められています(国税通則法第119条第4項)。これは加算税の扱いであり、本税と延滞税は別に納める必要があります。
あわせて発生する延滞税・青色申告への影響
無申告加算税が課される場合、納付が遅れた分には延滞税も別に発生します。令和8年(2026年)1月1日から12月31日までの割合は、納期限の翌日から2か月を経過する日までが年2.8%、それ以降が年9.1%です(国税庁「No.9205 延滞税について」)。
令和4年から令和7年までは年2.4%・年8.7%でしたので、令和8年から引き上げられています。年ごとの割合と計算の手順は延滞税の税率と計算方法で詳しく扱っています。
期限後申告の場合、納期限は申告書を提出した日になります。提出日の翌日から2か月を過ぎると年9.1%の割合に切り替わるため、申告書を出したら速やかに納付することが負担を抑える近道です。延滞税は本税だけを対象として課され、加算税には課されません。
青色申告特別控除は期限後申告で縮小する
期限後申告になると、青色申告特別控除にも影響します。現行制度では、55万円と65万円(電子帳簿保存またはe-Taxによる提出)の控除は確定申告期限までに申告書を提出することが要件とされ、期限後申告では10万円の控除にとどまります(国税庁「No.2072 青色申告特別控除」)。
この控除は令和8年度税制改正で見直され、令和9年分以後は、期限内にe-Taxで提出することが65万円控除の要件になり、優良な電子帳簿などを備えれば75万円となります。書面で提出する場合や期限後申告では65万円・75万円は受けられず、簡易な簿記で前々年分の事業所得等の収入が1,000万円を超える人は10万円控除も対象外です(財務省「令和8年度税制改正の大綱」)。
控除が減れば課税所得が増え、本税そのものも重くなります。加算税・延滞税に加えて本税まで増える方向に働くことが、期限後申告の負担を大きくしている理由です。
青色申告の承認そのものが取り消されることもあります。法人の場合は、2事業年度連続して期限内に申告書の提出がないと承認が取り消される取扱いです(法人税法第127条第1項第4号)。個人では、帳簿書類の提示に再三応じない場合や、隠ぺい・仮装があった場合が取消しの対象になります。
課されないための対策は?
無申告加算税を避ける最善策は、期限内に正しく申告することです。そのうえで申告を忘れていたと気づいたら、次の順で動くのが実務上の定石です。
- 一日でも早く期限後申告と納付を行う(調査の通知前なら5%、法定申告期限から1か月以内などの要件を満たせば不適用)
- 売上・経費を集計できる資料(通帳、請求書、領収書、レジの記録)を先に集め、記帳を立て直す(帳簿がない状態は加重措置の対象)
- 税務署から電話や文書が来たら、調査か行政指導かを確認する
- 自力での対応が難しい、間に合いそうにないときは、すぐに税理士へ相談する
- 災害など正当な理由があるときは、証明できる資料をそろえ、期限延長の対象になるかを調べる
放置すると延滞税が膨らむうえ、隠ぺい・仮装があったと判断されれば重加算税に切り替わり、割合が大きく上がります。調査で指摘された後の納付の進め方は税務調査後の追加納税と払えないときの対応にまとめています。
無申告加算税についてよくある質問
Q. 税金は納めていたのに、申告書の提出だけ忘れていました。加算税はかかりますか?
A. 納税済みでも、申告書の提出が期限後になれば無申告加算税の対象になり得ます。ただし、法定申告期限から1か月以内に自主的に申告し、全額を法定納期限までに納付しているなどの要件を満たせば課されません。
Q. 税務署から「調査に伺います」と連絡が来ました。今から申告すれば5%で済みますか?
A. 5%は調査の通知を受ける前に自主的に申告した場合の割合です。事前通知の後に申告すると、決定を予知する前でも10%(区分により15%・25%)になります。通知の内容を控え、早めに税理士へ相談してください。
Q. 税務署から「申告書の提出について」という電話がありました。これも調査ですか?
A. 自発的な申告を求める連絡は行政指導にあたる場合があり、担当者はどちらかを明示することになっています。行政指導を受けて自主的に期限後申告をした場合、無申告加算税は原則5%です。まず調査か行政指導かを確認してください。
Q. 加算税が少額なら切り捨てられると聞きました。いくらからですか?
A. 計算した加算税の額が5,000円未満であれば全額が切り捨てられます(国税通則法第119条第4項)。本税と延滞税は切り捨ての対象ではないため、別に納付が必要です。
Q. 何年前の分までさかのぼって申告する必要がありますか?
A. 税務署が決定や更正をできる期間は原則5年で、偽りその他不正の行為があった場合は7年と定められています(国税通則法第70条)。複数年分が未申告なら、対象年分の切り分けを税理士に整理してもらうのが確実です。
まとめ
無申告加算税は、気づいた時点で自分から申告すれば負担を大きく抑えられる加算税です。調査の通知前の期限後申告なら5%、要件を満たせば不適用となる一方、調査後は最大30%(繰り返しなら最大40%)になり、帳簿の不備があればさらに加重されます。
令和8年は延滞税の割合も年2.8%・年9.1%に上がっており、放置するほど負担は膨らみます。交渉や不服申立てを含む対応の全体像は税務調査の対策【応用編】で解説しています。税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
参考・出典
- 国税庁 タックスアンサー No.2024 確定申告を忘れたとき
- 国税庁 タックスアンサー No.9205 延滞税について
- 国税庁 タックスアンサー No.2072 青色申告特別控除
- 国税庁 税務調査手続に関するFAQ(一般納税者向け)
- 財務省 令和8年度税制改正の大綱
本記事の割合・要件は、2026年10月に国税庁・財務省の公表内容(令和8年4月1日現在法令等)を確認して記載しています。
>>税務調査に強いおすすめ税理士事務所を見る

