
確定申告のミスは「数字の不一致」「記帳方法」「控除の思い違い」に集中する
確定申告で多いミスは、決算書の中で一致するはずの数字のずれ、現金主義での記帳や経費の二重計上、備品の経費と減価償却の区分違い、医療費控除や副業の申告基準の思い違いの4つです。どれも税務署からの問い合わせや税務調査で見つかりやすい誤りです。
提出した年に何も言われなくても、間違いが消えるわけではありません。税務署は法定申告期限から原則5年間は税額を直すことができ、逆に払いすぎた税金も5年以内なら取り戻せます。ご自身で申告書を作っている自営業の方と、副業や医療費で申告する会社員の方に向けて、ミスの見つけ方と気づいたときの直し方を解説します。
決算書には必ず数字が一致する箇所がある
青色申告をしている自営業者は、帳簿を付けて貸借対照表と損益計算書を作ります。そのため事業の財務内容や業績がはっきりしますが、書類どうしの数字にずれがあると誤りもすぐ表に出ます。
確定申告書や青色申告決算書の中には、必ず数字が一致するはずの箇所がいくつかあります。一致しないまま提出すると、税務署から「この数字はどこから来たのか」と問い合わせを受けることがあります。
- 貸借対照表の期首残高は、前期の期末残高と一致します。ずれていれば、前期からの繰り越し処理にもれがあると考えられます。
- 貸借対照表の借方合計と貸方合計は一致します。ずれていれば、仕訳の入力ミスや必要な処理のもれが疑われます。
一通り作り終えてから一部を訂正したときは、とくにずれが出やすくなります。1か所を直すと、連動して直すべき箇所がほかにも出てくるためです。
控除の欄も同じです。社会保険料控除は、領収書や控除証明書の合計と申告書の金額が一致しているかを見ます。生命保険料控除は支払った保険料の全額が控除されるのではなく、一般・介護医療・個人年金の区分ごとに上限があり、1つの保険が複数の区分にまたがることもあります。
記帳方法と経費の計上で起きやすいミス
売上や仕入れは、発生主義で計上することが原則です。規模の小さい個人事業主は年明けに1年分をまとめて処理することが多く、発生主義でも現金主義でも大差ないと考えてしまいがちです。
発生主義で記帳すれば、期末に売掛金や買掛金の残高が出ます。現金主義で記帳すると、あるはずの残高がゼロになり、処理方法の誤りを疑われるうえ所得金額もずれます。現金主義による記帳は、事前に届出をした一定の小規模事業者に限って認められる特例です。
個人事業主の申告では、経費の二重計上も目立ちます。同じ経費をカードと現金の両方で払っていると、明細と領収書の両方から計上して重複しやすくなります。普段の年より経費が多いときは、支払方法ごとに突き合わせると重複が見つかります。
消耗品と固定資産(減価償却)の区分
備品などは取得価額によって経費にできる方法が変わります。区分を誤ると、本来は数年に分けて費用化すべきものを一度に経費にしてしまうなどの誤りにつながります。
令和8年度(2026年度)税制改正で、中小企業者等の少額減価償却資産の特例は対象が取得価額30万円未満から40万円未満に引き上げられ、適用期限も令和11年(2029年)3月31日まで延長されました。新しい基準は2026年4月1日以後に取得した資産から使えます(財務省「令和8年度税制改正の大綱」)。
| 取得価額 | 主な取り扱い | 備考 |
|---|---|---|
| 10万円未満 | 全額をその年の経費(消耗品費 等) | 白色・青色とも可 |
| 10万円以上20万円未満 | 一括償却資産として3年均等償却/または通常の減価償却 | 白色・青色とも可・償却資産税の申告対象外 |
| 10万円以上40万円未満 (2026年3月31日までの取得は30万円未満) | 少額減価償却資産の特例で全額をその年の経費 | 青色申告の中小企業者等のみ・年間合計300万円まで・償却資産税の申告対象 |
| 上記を使わない場合 | 通常の減価償却(法定耐用年数で按分) | 白色・青色とも |
※白色申告の方は少額減価償却資産の特例(措法28の2)を使えません。10万円以上の備品は、一括償却資産(20万円未満)か通常の減価償却で処理します。金額は経理方式(税込・税抜)によって判定が変わります。
この特例は常時使用する従業員数が400人以下の中小企業者等が対象です。個人事業主が使うときは、青色申告決算書の「減価償却費の計算」の摘要欄に「措法28の2」と書くことが条件で、記載がもれると特例は使えません。
2026年分の申告は「取得した月」で基準が分かれる
2027年2〜3月に行う2026年(令和8年)分の確定申告では、同じ年の中で基準が切り替わる点が新しいミスの原因になります。1月〜3月に取得した資産は30万円未満、4月以後に取得した資産は40万円未満で判定します。
たとえば同じ35万円のパソコンでも、2026年2月に買って使い始めたものは特例の対象外で、通常の減価償却になります。5月に買ったものなら、特例で全額をその年の経費にできます。固定資産台帳には、取得日と事業に使い始めた日を正確に残してください。
特例で経費にした資産も、市区町村(東京23区は都)に申告する固定資産税(償却資産)の対象になります。一括償却資産を選んだ資産は申告の対象外です(東京都主税局「固定資産税(償却資産)申告の手引き」)。所得税の申告とは別に、毎年1月末の償却資産申告にも反映させる必要があります。
提出前のチェック項目
- 期首残高が前期末残高と一致しているか
- 貸借対照表の借方合計と貸方合計が一致しているか
- 社会保険料控除の金額が領収書・控除証明書の合計と一致しているか
- 生命保険料控除の控除区分・上限額が正しいか
- 発生主義で記帳しているか(現金主義は届出をした小規模事業者の特例)
- カードと現金で経費を二重に計上していないか
- 消耗品・固定資産の区分は適切か(白色申告は少額減価償却資産の特例を使えない)
- 少額減価償却資産の特例を使う場合、取得日で30万円・40万円の基準を使い分け、摘要欄に「措法28の2」と書いたか
- 特例で経費にした資産を、償却資産の申告にも載せたか
会社員は医療費控除と副業の申告で間違えやすい
会社員の方でも、医療費控除を受けるときは確定申告が必要です。普段は申告をしないため間違いも起こりやすく、よくあるのが1年間に払った医療費の全額を控除対象にしてしまうケースです。
正しくは、支払った医療費から保険金などで補填される金額(高額療養費・入院給付金・出産育児一時金など)を差し引き、そこから10万円(総所得金額等が200万円未満の方は総所得金額等の5%)を差し引いた金額が控除額です(最高200万円)。全額を控除対象にすると控除額が過大になり、過少申告になります。
市販薬の「セルフメディケーション税制」は医療費控除との選択制
ドラッグストアで対象の市販薬を買ったときに使えるセルフメディケーション税制(医療費控除の特例)も、間違いが起こりやすい制度です。控除額は対象医薬品の年間購入費(保険金などで補填される部分を除く)から1万2,000円を差し引いた金額で、最高8万8,000円です。
この特例は、健康診断や予防接種など一定の取組を行っている人が対象です。
通常の医療費控除とセルフメディケーション税制を両方使ってしまうミスもよく見られます。この2つはどちらか一方を選ぶ選択適用で、併用はできません(国税庁 No.1129)。医療費の領収書と市販薬のレシートを分けて集計し、控除額が大きくなるほうを選んでください。
令和8年度税制改正では、スイッチOTC医薬品の部分は適用期限が撤廃され、それ以外の医薬品の部分は5年延長されました。
胃腸薬などの消化器官用薬や一定の検査薬を対象に加える見直しは2027年(令和9年)分から適用されます(厚生労働省「セルフメディケーション税制について」)。2026年分の申告はこれまでの対象品目で判定するため、レシートの控除対象の表示で区別してから集計してください。
副業をしている会社員は「所得20万円」が基準
副業をしている会社員は、給与・退職所得以外の所得の合計が年間20万円を超えると確定申告が必要です。ここでいう所得は収入から必要経費を差し引いた金額で、多くは雑所得として給与所得と合算します。
基準は「収入20万円」ではなく「所得20万円」です。ネットでの副業は取引記録が残るため、所得が20万円を超えているのに申告していないと、後から税務署の問い合わせを受けることがあります。副業と調査の関係は会社員の副業と税務調査の記事で解説しています。
間違いが指摘されないまま過ぎても、5年間は直される可能性がある
提出した年に税務署から何も連絡がなくても、その申告が正しいと認められたわけではありません。税務署が申告内容を直す更正は、法定申告期限から原則5年まで行えると国税通則法で定められています。偽りその他不正の行為があった場合は7年です(財務省「更正・決定の除斥期間、更正の請求期間」)。
実務上は、数年分をさかのぼって調査され、過去の年分のミスがまとめて見つかることがあります。不正と判断されると重加算税の対象にもなり、負担は大きく変わります。7年さかのぼる仕組みは重加算税の税率と7年さかのぼりの計算例で紹介しています。
反対に、税金を多く払いすぎていた場合は、法定申告期限から5年以内であれば更正の請求で取り戻せます。確定申告の期限内に誤りに気づいたときは、申告書を作り直して期限までに出し直せば、訂正できます(国税庁「申告が間違っていた場合」)。
| 誤りの内容と気づいた時期 | 手続き | 期限 |
|---|---|---|
| 申告期限内に気づいた | 申告書を作り直して再提出 | 確定申告の期限まで |
| 期限後に、税金が少なすぎたと気づいた | 修正申告 | 税務署の更正があるまで(更正は原則5年・不正は7年) |
| 期限後に、税金を払いすぎたと気づいた | 更正の請求 | 法定申告期限から原則5年以内 |
修正申告書と更正の請求書は、国税庁の確定申告書等作成コーナーにある「更正の請求書・修正申告書作成コーナー」で作成し、e-Taxか郵送で提出できます。
ミスに気づいた「タイミング」でペナルティは変わる
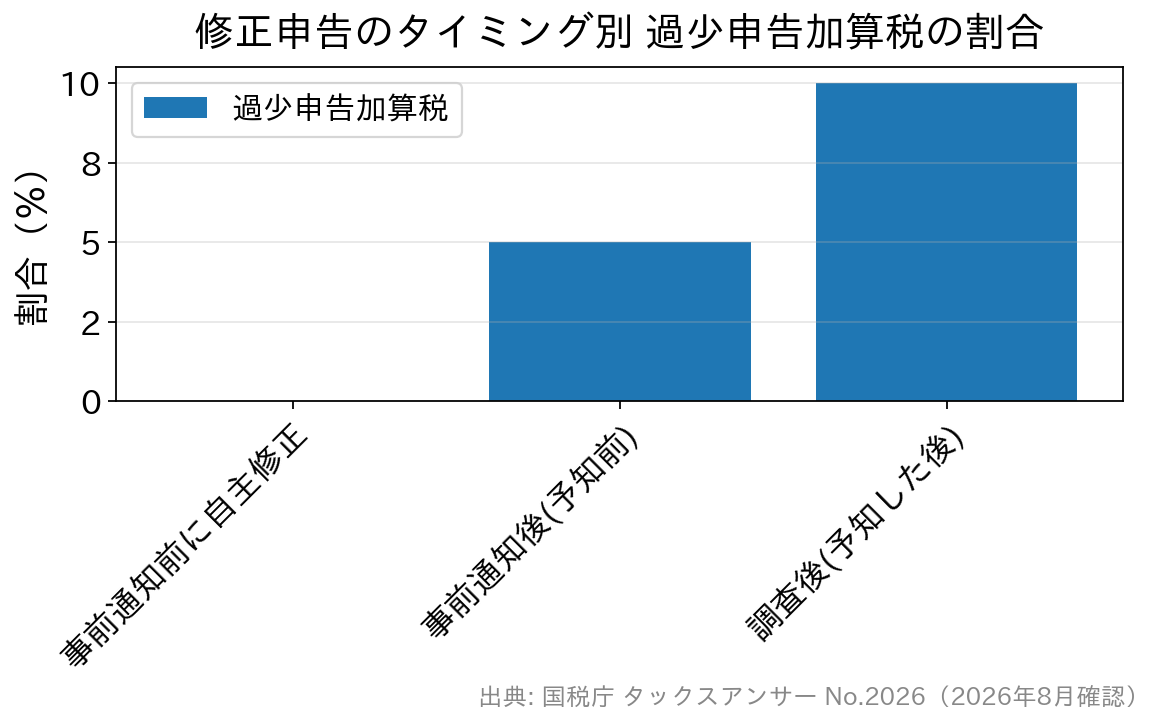
納める税金が少なすぎた場合の修正申告では、過少申告加算税の割合がいつ修正したかによって変わります。税務調査の現場で負担に差がつくのはこの時期の違いで、調査の事前通知より前に自主的に修正申告すれば過少申告加算税はかかりません。
| 修正申告のタイミング | 過少申告加算税 | 備考 |
|---|---|---|
| 調査の事前通知より前に自主的に修正申告 | かからない | 自分で気づいて直せば加算税なし |
| 事前通知の後、調査で更正を予知する前 | 5% | 新たに納める税金が「当初の申告納税額」と50万円のいずれか多い金額を超える部分は10% |
| 調査で更正を予知した後の修正申告・税務署の更正 | 10% | 同じ基準を超える部分は15% |
※出典:国税庁 No.2026 確定申告を間違えたとき(2026年10月時点)
令和6年1月1日以後に法定申告期限が到来する年分(令和5年分以降)は、帳簿に関する加重措置もあります。調査で帳簿の提示や提出に応じなかった場合や、帳簿の売上金額の記載が本来の2分の1未満だった場合は加算税が10%上乗せ、3分の2未満だった場合は5%上乗せされます。
日々の帳簿づけを整えること自体が、ペナルティを軽くする備えになります。加算税の計算例は過少申告加算税の0%・5%・10%の分かれ目と計算例で詳しく解説しています。
修正申告で新たに納める税金には、納付の日までの延滞税も別にかかります。2026年中の延滞税の割合は、納期限の翌日から2か月以内が年2.8%、2か月を過ぎると年9.1%です(国税庁「延滞税の割合」)。日数に応じて増えるため、気づいたら早めに納めてください。計算方法は延滞税の税率と計算方法・軽減策の記事で紹介しています。
そもそも期限内に申告していなかった場合は、過少申告加算税ではなく無申告加算税の対象となり、負担はさらに重くなります。
まとめ
ご自身で申告書を作るなら、国税庁の確定申告書等作成コーナーを使うと、一致すべき数字が合わないまま先へ進むことを防げます。提出後に誤りに気づいたときは、調査の連絡が来る前に修正申告を出すことが、加算税を負担しないための最も確実な方法です。
調査で実際に指摘が多い項目は、税務調査で指摘されやすいポイントと加算税の早見表の記事で確認できます。税制は毎年のように改正されます。控除の要件や特例の期限など個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。

