保険代理店の税務調査で重点的に確認されるのは、手数料収入の計上時期、人件費と外注費の区分、紹介料・リベート、自宅兼事務所の家賃按分、そして代理店手数料の消費税の5点です。保険料は非課税でも、代理店が受け取る手数料は課税売上になります。インボイス制度の経過措置が切り替わる令和8年(2026年)10月をまたぐ処理も、今後の調査で見られやすい部分です。
保険代理業は、代理店契約を結んだ保険会社の商品を販売し、契約後のサービスを提供して手数料を受け取る仕事です。売上が手数料だけと聞くと単純に見えますが、取扱商品が多く、保険会社ごとのキャンペーンや精算ルールも複雑なため、税務上の論点は意外と多く生じます。論点ごとに準備しておけば、いたずらに恐れる必要はありません。
収益の計上時期と計上額
手数料収入については、正しい時期に正しい金額で計上しているかが調査されます。
保険代理店が契約者から保険契約書を受け取り、保険会社へ取り次ぐことで、はじめて保険会社・被保険者・契約者の間で契約が成立します。つまり、
保険契約の開始日(=契約の成立日)=収益の計上時期
という関係が基本です。
手数料収入の大部分は、集金した保険料から毎月精算されて入金されるため、期間帰属は他の業種に比べて明確です。手数料のもとになる保険料の受取日は、保険会社の保険金支払義務の発生日と結びついています。
調査官は、保険会社が発行する手数料明細と預金通帳の入金を突き合わせ、計上漏れがないか(網羅性)と、正しい事業年度に計上しているか(期間帰属)を確認します。決算月をまたぐ契約の計上時期は、特に見られやすいポイントです。
通常の販売手数料だけでなく、募集品質評価に基づく加算金・キャンペーン報奨金・事務手数料など、名称の異なる入金が期末近くに発生することもあります。これらも本体の手数料と同じ考え方で期間帰属を判断します。精算書の日付と入金日の両方を追えるようにしておくと、説明がスムーズです。
架空人件費と、給与・外注費の区分
保険代理店は小規模な事業者が多く、手数料収入に占める人件費の割合が高くなりがちです。そのため調査では、組織図・履歴書・給与台帳・営業日報・タイムカードなどで実際に人員が存在するかを確かめ、実態のない「架空人件費」がないかをチェックします。
家族や親族への給与(専従者給与を含む)は、勤務実態と支給額の妥当性が問われます。勤務の事実がわかる資料を日頃から整えておくことが、余計な疑いを避ける近道です。
また、募集人として登録している個人への支払いが、雇用(給与)なのか、業務委託(外注費)なのかという区分も確認されます。指揮命令の有無、時間や場所の拘束、報酬の決まり方、備品や経費の負担者などの実態から判断されるため、契約書と実態が食い違わないようにしておきましょう。
外注費とした支払いが給与と認定されると、源泉所得税の徴収漏れと、消費税の仕入税額控除の否認が同時に生じ、負担が大きくなります。
紹介料・リベート
保険代理業でもっとも注意が必要なのが、紹介料・リベートの扱いです。
保険加入の紹介者に、現金や金品でお礼をすることがあります。現金での支払いは、支払先への厳しい反面調査が行われ、実態が確認できなければ架空の交際費・外注費と認定されるおそれがあります。
個人への紹介料は原則として交際費に該当します。交際費等は原則として損金(税務上の経費)に算入できませんが、資本金1億円以下の中小法人には特例があります。①年800万円までの交際費等を全額損金算入する方法と、②接待飲食費の50%を損金算入する方法の、いずれか有利なほうを選べます(租税特別措置法61条の4)。
この特例は、令和9年3月31日までに開始する事業年度まで適用できます。①を選んだ場合、紹介料を含む交際費等が800万円を超えると、超えた部分は損金にできません。
あわせて押さえておきたいのが、1人あたり10,000円以下の飲食費は、そもそも交際費等から除外される取り扱いです(令和6年4月1日以後に支出する飲食費。それ以前は5,000円以下が基準でした)。
ただし、飲食の年月日、参加した相手方の氏名や名称と関係、参加人数、金額、店舗名や所在地などを記載した書類の保存が必要です。紹介者との会食が多い代理店では、この記録の有無がそのまま調査での説明力になります。
相手が個人であっても、次の3つの条件を満たせば「情報提供料(役務の対価)」として損金にできます。
- あらかじめ締結された契約に基づいて支払われたものであること
- 紹介料を受け取るための条件が契約で具体的に明らかにされていること
- 紹介料の額が、提供された役務の対価として相当な金額であること
この場合、調査では紹介者との契約書の有無と内容が重要なポイントになります。トラブルを避けるためにも、あらかじめ税理士に契約書を確認してもらうと安心です。
なお、保険料は保険会社の料率で定まっているため、契約者への値引きは禁止されています。それでも実際には、値引きや大口契約に伴うリベートを求められる場面があります。
代理店が発行する保険会社名義の領収証には、値引きをしていても正規の保険料が記載されます。そのため相手方が申告しなければ「裏リベート」になりやすく、この点は重点的に調べられます。
支払先を明かせない支出は、使途秘匿金として、通常の法人税額に支出額の40%が加算課税されることがあります(租税特別措置法62条)。この40%は赤字(欠損)の会社でも課されます。使途を説明できない支出は、そもそも行わないのが最善です。
地代家賃(自宅兼事務所の按分)
保険代理業で大きな経費になりやすいのが支払家賃です。小規模な代理店では、自宅を店舗兼用にしているケースも少なくありません。その場合は、事務所として使っている面積の割合から、家賃の按分額が適正かどうかが確認されます。
自宅の見取図をもとに、事業で専用している面積の割合を求めた資料を用意しておくと、調査はスムーズに進みます。水道光熱費や通信費など、家事関連費を按分している経費も同じ考え方です。按分の割合そのものより、「なぜその割合なのか」を説明できる資料が残っているかが見られています。
代理店手数料の消費税とインボイスの経過措置
保険代理業は、消費税の区分を間違えやすい業種です。保険料そのものは非課税ですが、保険代理店が受け取る代理店手数料は、役務の提供の対価として課税売上になります。国税庁の消費税法基本通達6-3-2(保険代理店報酬等)でも、この点が明記されています。
「保険は非課税だから」という思い込みで手数料収入まで非課税として処理すると、課税売上の計上漏れとして指摘されます。保険会社の委託で行う損害調査・鑑定の手数料も課税です。集金手数料・事務手数料・報奨金なども、実態が役務の対価であれば課税取引として扱います。
2割特例は令和8年9月30日を含む課税期間で終了
インボイス制度をきっかけに免税事業者から課税事業者になった小規模な代理店が使ってきた「2割特例」(納付税額を売上税額の2割にできる経過措置)は、令和5年10月1日から令和8年9月30日までの日の属する各課税期間が対象です。個人事業者は令和8年分(2026年分)の確定申告まで、法人は令和8年9月30日を含む事業年度までとなります。
令和8年度税制改正では、その後の受け皿として「3割特例」が設けられました。個人事業者に限り、令和9年分・令和10年分の申告で納付税額を売上税額の3割にできる制度です。基準期間(適用を受ける年の2年前)の課税売上高が1,000万円以下であること、インボイス発行事業者の登録を受けていることなどが要件です(国税庁「令和8年度税制改正特集」)。
法人は3割特例の対象外です。法人の代理店は、2割特例が終わる事業年度の次から、本則課税と簡易課税のどちらで申告するかを早めに決めておく必要があります。なお、2割特例・3割特例を適用した翌課税期間から簡易課税を選ぶ場合は、その課税期間の申告期限までに届出書を出せば間に合う措置が設けられています。
簡易課税の事業区分は日本標準産業分類をもとに判定し、保険代理業は「金融業及び保険業」として一般に第5種事業(みなし仕入率50%)に区分されます。個別の判定は取引の実態で変わることがあるため、所轄の税務署や顧問税理士に確認してください。
たとえば、課税売上にかかる消費税額が年100万円の個人代理店を仮定すると、納付税額の目安は、2割特例で20万円、3割特例で30万円、簡易課税(第5種)で50万円です。特例が終わる年を境に負担が段階的に増えるため、資金繰りの計画にも織り込んでおきましょう。
免税事業者からの仕入れは令和8年10月から「7割控除」へ
インボイス発行事業者以外(免税事業者など)からの課税仕入れについては、一定割合を仕入税額として控除できる経過措置があります。令和8年度税制改正で適用期限が2年延長されたうえ、控除できる割合が段階的に縮小されます。今月末(令和8年9月30日)までの課税仕入れは80%、10月1日以後は70%です。
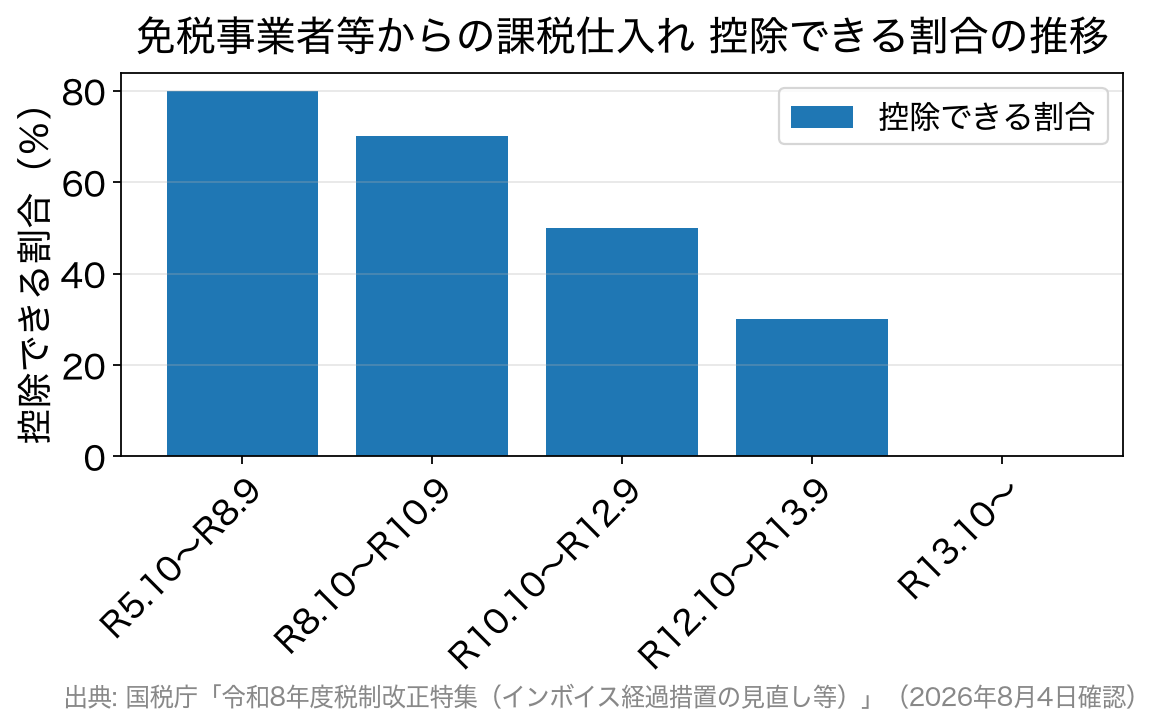
- 令和5年10月1日〜令和8年9月30日:80%
- 令和8年10月1日〜令和10年9月30日:70%
- 令和10年10月1日〜令和12年9月30日:50%
- 令和12年10月1日〜令和13年9月30日:30%
- 令和13年10月1日以降:控除不可
また、同じ相手先からの経過措置の対象となる課税仕入れの合計額(税込)が、その年または事業年度で1億円(改正前は10億円)を超える場合、超えた部分には経過措置を適用できません(令和8年10月1日以後に開始する課税期間から適用)。
代理店が外部の募集人や紹介者へ支払う外注費・業務委託料に免税事業者が含まれている場合、9月分と10月分で控除できる割合が変わります。取引の日付(課税仕入れの時期)で80%と70%を正しく分けているかは、今後の調査で確認されやすい部分です。取引先ごとの登録状況を一覧にしておくと、説明の手間が大きく減ります。消費税調査全般の注意点は「消費税の税務調査の注意点と事例」でも整理しています。
税務調査に備えて用意しておきたい書類
保険代理店の税務調査では、次のような資料が確認の中心になります。日頃から整理しておくと、調査当日の負担が大きく軽くなります。
- 売上関係:保険会社ごとの手数料明細、精算書、預金通帳(入金の裏付け)
- 人件費関係:給与台帳、源泉徴収簿、組織図、営業日報、タイムカード、雇用契約書
- 外注費・紹介料関係:紹介者との契約書、請求書・領収書、支払記録、業務委託契約書
- 経費関係:家賃の按分資料(自宅兼事務所の見取図)、旅費・交際費の精算書と領収書、飲食費の参加者記録
- 消費税関係:取引先のインボイス登録番号の一覧、受領した適格請求書、保険会社との手数料の明細、課税・非課税の区分がわかる資料
- 帳簿・申告関係:総勘定元帳、仕訳帳、確定申告書、決算書
個人で代理店を営んでいる方は、「個人事業主・フリーランスの税務調査の流れと備え」もあわせてご覧ください。
指摘された場合のペナルティ(加算税・延滞税)
申告の誤りを指摘され、修正申告や更正になると、不足していた本税に加えて加算税・延滞税が課されることがあります。単なる計上ミスと、仮装・隠蔽をともなう場合とでは負担が大きく変わります。また、同じ誤りでも「いつ気づいて、いつ申告したか」で割合が変わります。
おもな加算税の割合は次のとおりです(国税通則法/令和6年1月1日以後に法定申告期限が到来する国税)。
| 加算税の種類 | 課される場面 | 割合の目安 |
|---|---|---|
| 過少申告加算税 | 期限内申告後、修正申告や更正で税額が増えたとき | 調査の事前通知前の自主的な修正申告=かからない/通知後・更正を予知する前=5%(当初の申告納税額と50万円のいずれか多い額を超える部分は10%)/調査を受けた後=10%(同じく超える部分は15%) |
| 無申告加算税 | 期限までに申告しなかったとき | 事前通知前の自主的な期限後申告=5%/通知後・決定を予知する前=10%(50万円超の部分15%、300万円超の部分25%)/調査を受けた後=15%(50万円超の部分20%、300万円超の部分30%) |
| 重加算税 | 仮装・隠蔽があったと判断されたとき | 過少申告に代えて35%/無申告に代えて40% |
このほか、次の加重にも注意が必要です。
- 繰り返しへの加重:過去5年以内に無申告加算税や重加算税を課されたことがある場合などは、10%が加算されます。
- 帳簿の不備への加重:調査で帳簿の提示・提出を求められたのに応じなかった場合や、帳簿への売上金額の記載が本来の2分の1未満だった場合は10%、3分の2未満だった場合は5%が加算されます。
- 延滞税:令和8年1月1日から12月31日までの期間は、納期限の翌日から2か月を経過する日までが年2.8%、それ以後が年9.1%です(国税庁「延滞税の割合」)。割合は毎年見直され、令和7年までの年2.4%・年8.7%から引き上げられています。
表のとおり、誤りに自分で気づいて事前通知の前に修正申告をすれば、過少申告加算税はかかりません。計上漏れに気づいたら放置せず、早めに動くことが最も確実な負担軽減策です。調査で指摘されやすい論点の全体像は「税務調査で指摘されやすいポイントと加算税の早見表」で確認できます。
よくある質問(保険代理店の税務調査)
Q. 手数料収入だけのシンプルな事業でも税務調査は来ますか?
A. 来ることがあります。人件費や紹介料の割合が高い保険代理業では、その妥当性を確かめるために調査が行われることがあります。「シンプルだから来ない」と考えず、根拠資料を整えておくことが大切です。
Q. 保険代理店の手数料に消費税はかかりますか?
A. かかります。保険料は非課税ですが、保険会社から受け取る代理店手数料は役務の対価として課税売上になります(消費税法基本通達6-3-2)。集金手数料や報奨金も、実態が役務の対価なら同じ扱いです。
Q. 免税事業者のままの代理店は、インボイス制度で何が変わりますか?
A. 自社の納税は生じませんが、課税事業者である保険会社側は、代理店手数料について仕入税額控除を経過措置の割合でしか受けられません。その割合は令和8年10月1日から80%→70%に下がります。登録の要否は、保険会社との契約条件や自社の規模とあわせて検討しましょう。
Q. 紹介者へのお礼は、いくらまでなら経費にできますか?
A. 一律の上限はありません。前述の3条件(契約に基づく/条件が明確/対価として相当)を満たす情報提供料なら損金にできます。満たさない個人への紹介料は交際費となり、中小法人は年800万円の定額控除限度額の枠内で判断されます。
Q. 2割特例が使えなくなったら、何を選べばよいですか?
A. 個人事業者は、要件を満たせば令和9年分・令和10年分に3割特例を選べます。法人は対象外のため、本則課税と簡易課税を比べて選びます。簡易課税は原則2年間の継続適用が必要なので、届出の前に試算しておきましょう。
調査で経費を否認されそうなときは、その場で慌てて答えず、事実にもとづいて落ち着いて説明することが大切です。あいまいな返答や事実と異なる説明は、かえって不利になりかねません。避けたい対応は「税務調査でやってはいけない対応」にまとめています。判断に迷う指摘は、税務調査に詳しい税理士に相談したうえで対応しましょう。
税率・期限・経過措置の最新の内容は、国税庁サイトでご確認ください(本記事は2026年9月時点の情報です)。