
税務調査を行う時期は法律で決まっておらず、税務署は一年を通じて調査をしています。ただ、実地調査が動き出すのは7月の人事異動のあとで、8月下旬から11月ごろにかけて件数が増えるのが通例です。連絡の有無を時期で読むより、いつ来ても帳簿と証ひょうを示せる状態にしておくほうが確実な備えになります。件数・割合は、2026年11月時点で国税庁が公表している資料によります。
税務調査が入りやすいのは秋(9〜11月)
いつ調査を行うかは税務署の判断に任されており、特定の月にしか来ないという決まりは設けられていません。それでも実務の現場では毎年9月から11月が調査の多い時期とされ、その理由は税務署の一年の業務サイクルにあります。
国税庁の事務年度は7月1日から翌年6月30日までで、一般の会計年度(4月〜3月)とずれています。国税庁が毎年公表する調査事績も「令和6事務年度=2024年7月〜2025年6月」という区切りで集計されています。
税務署の一年と調査が動く時期
税務署の繁忙期と照らし合わせると、調査が秋に集まる理由が分かります。月ごとの目安は下の表のようになります。
| 時期 | 税務署の主な業務 | 実地調査の動き(目安) |
|---|---|---|
| 1〜3月 | 所得税・消費税などの確定申告の受付 | 少ない |
| 4〜6月 | 3月決算法人の申告対応、事務年度末の処理 | 少ない |
| 7月 | 定期人事異動、新しい事務年度の体制づくり | 本格化の前 |
| 8月下旬〜11月 | 新体制での調査 | 多い(ピーク) |
| 12月以降 | 年末・確定申告の準備 | 続くが減っていく |
表は業務サイクルから見た目安で、年明けや春に調査が行われる例もあり、時期だけで来る・来ないを判断できるものではありません。
1〜3月は確定申告で手がふさがる
所得税の確定申告期間は原則2月16日から3月15日までで、e-Taxや還付申告は1月から受け付けています。年明けから3月までは申告の受付と相談対応が中心になり、新しく実地調査に動く余力は小さくなります。
4〜6月は法人の申告と事務年度末が重なる
3月決算の法人は、原則として事業年度終了から2か月以内の5月末が申告期限です。税務署はこの時期に法人の申告処理が集中し、6月末には事務年度の締めも控えているため、新しい調査には着手しにくい期間といえます。
7月の人事異動のあと、8月下旬から動き出す
7月には定期人事異動があり、調査官の担当も入れ替わります。新しい体制が落ち着いてお盆が明ける8月下旬ごろから事前通知の電話が増え始め、9月から11月ごろに件数が最も多くなります。
事前通知は実施日の1〜2週間ほど前に入ることが多いため、秋の調査に向けた連絡は8月末から10月にかけて届くことになります。2026年11月の今も、秋の調査が続いている時期にあたります。
もっとも、何日前に通知するかは法令で決まっていません。国税庁の税務調査手続に関するFAQは、事前通知の時期を一律に示すことは難しいとしたうえで、調査を受ける準備ができるよう相当の時間的余裕を置いて通知すると説明しています。
税務調査の頻度・確率はどのくらいか
国税庁が公表した令和6事務年度(2024年7月〜2025年6月)の調査事績によると、調査官が事業所などへ出向く実地調査の件数は次のとおりです。
| 区分 | 実地調査の件数(令和6事務年度) | 単純計算の目安 |
|---|---|---|
| 法人(法人税・消費税) | 5万4千件(前事務年度比▲7.4%) | 申告件数約322万件に対して約1.7% |
| 個人(所得税・消費税) | 4万7千件(前事務年度4万8千件) | 確定申告書の申告人員約2,339万人に対して約0.2% |
件数は国税庁「令和6事務年度 法人税等の調査事績の概要」「令和6事務年度 所得税及び消費税調査等の状況」(いずれも令和7年12月公表)によります。右列は公表件数を申告件数で割った目安で、国税庁が公表した割合とは異なります。
個人の申告人員には、還付申告やふるさと納税の寄附金控除だけの申告も含まれます。事業をしている人に絞れば割合は上がるので、0.2%という数字を「ほとんど来ない」と読むのは早計です。次の令和7事務年度分は2026年11月11日時点では公表されておらず、例年どおりなら11月から12月ごろに出ます。
実地調査の件数は減っていますが、追徴の金額は増えています。令和6事務年度の法人調査では追徴税額(法人税・消費税)が3,407億円と直近10年で最高、調査1件当たりも634万円でした。個人でも実地調査1件当たりの追徴税額は241万円(前事務年度224万円)に増えています。必要度の高い相手に絞って深く調べる傾向が、数字に出ています。
実地調査より文書・電話の連絡のほうがはるかに多い
税務署からの接触には、調査官が臨場する実地調査のほかに、文書や電話、来署の依頼で申告内容の見直しを促す「簡易な接触」があり、両方が並行して行われています。
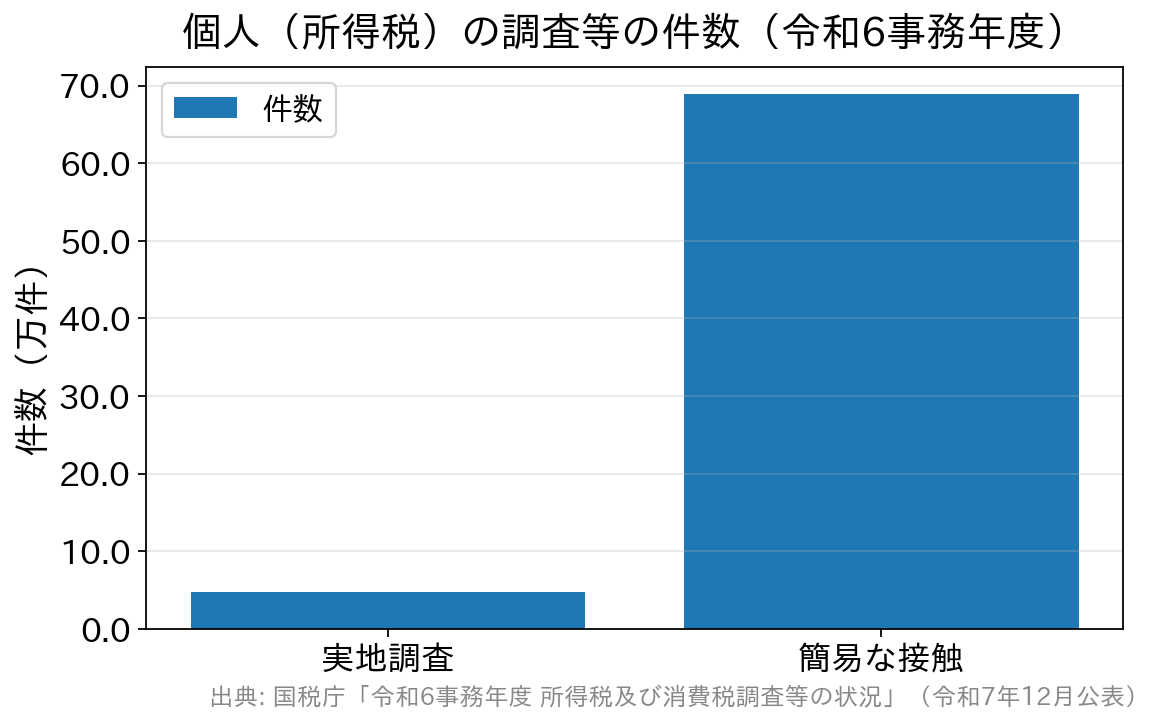
令和6事務年度の個人では、実地調査4万7千件に対して簡易な接触が68万9千件あり、合わせた「調査等」は73万6千件でした(前事務年度は60万5千件)。調査官が来る確率は低くても、税務署から何らかの連絡が来る確率はそれより格段に高いということです。
お尋ねの文書や電話は多くの事業者に届いているもので、受け取ったからといって不正を疑われているとは限りません。指摘された箇所の事実関係と資料を確認し、期限までに回答してください。
国税庁は令和8年(2026年)9月24日に国税システムを更改し、税務署から送る通知などに13桁の「お問い合わせ番号」を印字するようになりました。届いた文書について税務署へ問い合わせるときは、この番号を伝えると話が通じやすくなります。詳しくは国税庁の国税システムの更改についてで案内されています。
調査先は無作為ではなく、申告内容や取引の状況から必要度が高いと判断された先が優先されます。業種ごとの傾向は税務調査が入りやすい業種のデータで、個人事業主の場合は個人事業主の税務調査の実態と対策の記事で紹介しています。
>>税務調査に強いおすすめ税理士事務所を見る
調査対象に選ばれやすい会社・個人の特徴
調査を行うのは所轄の税務署で、申告状況や各種の資料情報をもとに対象を選んでいます。次のような特徴に当てはまるほど、選ばれやすい傾向があります。
- 黒字が続いている……追徴につながりやすい先として優先されやすい傾向があります(赤字なら対象外というわけではありません)。
- 売上や利益が急に伸びた、利益率が前年から大きく変わった……計上漏れや期ずれが起きていないかを確認する対象になりやすくなります。
- 退職金や貸倒れなど、一時的な経費が急に増えている……利益が不自然に小さく見える年は、経費の中身を確認されがちです。
- 現金取引が多い、無申告や申告漏れが疑われる資料情報がある……取引の実態が見えにくい先は、資料と申告の突き合わせが行われます。
国税庁は令和6事務年度の調査事績で、AIを使った予測モデルで調査必要度の高い法人を抽出し、そのうえで調査官が申告書や資料情報を検討して実地調査の要否を判断していると説明しています。所得税の調査等でも、選定にAIを活用したと明記されています。選ばれる理由の詳細は、税務調査で狙われる理由と選ばれ方をご覧ください。
たまたま当たるかどうかという運の要素は以前より小さくなっており、時期を読むことに気を回すより、申告と記帳の精度を上げるほうが備えとしては効果的です。
調査は何年前までさかのぼるか
事前通知で伝えられる調査対象期間は、直近3年分(3期分)とされることが多くなっています。ただしこれは慣行で、調査の過程で誤りが見つかれば範囲が広がり、法律上の上限は国税通則法第70条の期間制限で決まります。
| ケース | さかのぼれる期間 | 起算点 |
|---|---|---|
| 通常の申告誤り(原則) | 5年 | 法定申告期限 |
| 偽りその他不正の行為により税を免れた・還付を受けた場合 | 7年 | 法定申告期限 |
単純なミスなら5年、仮装・隠ぺいなどの不正があれば7年までさかのぼることがあります。3年分と言われたから3年分だけ残せばよい、とはなりません。法人の帳簿書類の保存期間が原則7年とされているのも、この期間制限と整合しています。
調査で確認されやすい項目
調査当日に見られやすいのは、業種を問わず次のような項目です。
- 売上の計上額と計上時期(期末前後の取引が翌期に回っていないか)
- 交際費・在庫・外注費の処理
- 人件費(実態のない給与が計上されていないか)
- 消費税の課税区分と、仕入税額控除に必要な帳簿・請求書等の保存
調査官に「この会食の相手はどなたですか」と聞かれたとき、領収書の裏に相手先の会社名・氏名・人数を書いてあれば、その場で説明がつきます。正当な経費だと示す材料がそろっていれば、不当な否認を受けるおそれも小さくなります。
修正があれば延滞税も日数で加わる
調査の結果、修正申告や更正で税額が増えると、加算税とは別に納付が遅れた期間に応じた延滞税がかかります。その割合は毎年見直されるため、期間ごとに率が変わります。
| 対象期間 | 納期限の翌日から2か月を経過する日まで | 2か月を経過した日以後 |
|---|---|---|
| 令和8年(2026年)1月1日〜12月31日 | 年2.8% | 年9.1% |
| 令和7年(2025年)1月1日〜12月31日 | 年2.4% | 年8.7% |
出典は国税庁「延滞税の割合」です(令和8年の延滞税特例基準割合は年1.8%)。日数で計算されるため、納付を先延ばしにするほど負担が増えます。計算の仕方は延滞税の計算方法と軽減策で、調査後の納付の流れは税務調査後の追加納税で解説しています。
連絡が来てから調査が終わるまでの流れ
秋に事前通知の電話を受けた場合を例に、場面ごとの動き方を説明します。
電話が来たとき
電話では、調査を始める日時と場所、対象の税目と課税期間、調査の目的、担当者の氏名と所属が伝えられます。その場で日程を決めきれなければ、顧問税理士と相談してから折り返すと伝えて構いません。
指定された日の都合が悪いときは、変更を申し出ることができます。国税庁の税務調査手続に関するFAQによると、税務署は決算業務など事務の繁閑にも配慮して日時を調整し、理由が合理的なら通知後でも変更を協議します。申出は口頭で差し支えありません。
税務署を名乗る不審な電話もあるため、担当者の氏名と所属を控え、気になるときは所轄の税務署の代表番号にかけ直して確認すると確実です。
調査当日
臨場では、午前中に事業の概要や取引の流れを聞き取り、午後から帳簿や請求書、預金通帳などを確認する進め方が通例です。調査官から「この入金は何の売上ですか」と聞かれたら、分からないことは推測で答えず、確認してから回答すると伝えれば足ります。
調査が終わったあと
臨場のあとも追加資料の提出ややり取りが続き、結論が出るまで1〜2か月かかることがあります。誤りがあれば調査官から内容の説明があり、修正申告を勧められます。内容に納得できない場合は、再調査の請求などの手続きもあります。
調査の連絡が来る前にできる備え
ピークの時期はある程度分かるので、その前に次の4点を確かめておけば十分です。
- 直近3期分の帳簿と証ひょうを年度ごとに整理し、最長5年(不正があれば7年)分をすぐ出せる状態にする
- メール添付の請求書やダウンロードした領収書などの電子取引データが、データのまま保存されているかを確認する
- 金額の大きい交際費、役員への貸付金、私的な支出と紛らわしい経費の経緯をメモにまとめる
- 事前通知が顧問税理士に入った場合の連絡手順と、立会いの可否を決める
電子取引データは、原則として改ざん防止の措置と、日付・金額・取引先で検索できる状態での保存が求められます。令和6年1月1日以後は、要件に沿えなかったことに相当の理由があると所轄税務署長が認め、調査でデータのダウンロードの求めと出力書面の提示・提出に応じられれば、データの保存だけで足りる猶予措置があります(事前の申請は不要)。データ自体を残していない場合は、この措置の対象になりません。
よくある質問(FAQ)
Q. 事前の連絡なしに調査が来ることはありますか?
A. あります。国税通則法第74条の10により、申告や過去の調査結果の内容などから、正確な税額の把握が難しくなるおそれがあると税務署長等が認めた場合は、事前通知なしで調査が行われます。
Q. 秋に連絡が来なければ、その年は調査がないと考えてよいですか?
A. 可能性は下がりますが、言い切れません。年末以降や翌年に調査が行われることもあり、文書や電話による簡易な接触は時期を問わず届きます。
まとめ
税務調査は9月から11月に集まりやすいものの、それは税務署の業務サイクルから生まれる傾向で、ほかの時期に来る可能性も残ります。個人の実地調査は申告人員の約0.2%と少ない一方、簡易な接触は68万9千件あり、選定にはAIによる分析も使われています。
さかのぼって確認される期間は原則5年、不正があれば7年で、事前通知で示される3期分より長くなることがあります。毎年の申告と記帳、証ひょうの保管を続けていれば、いつ連絡が来ても落ち着いて対応できます。税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。

