
建設業・土木工事業の税務調査で指摘が集まりやすいのは、売上の計上時期(期ズレ)、外注費と給与の区分、交際費や現金払いの処理です。2026年10月1日からは、免税事業者の一人親方などへの外注費について仕入税額控除の割合が80%から70%に下がり、切替をまたぐ工事の判定も確認される項目に加わりました。制度の内容は2026年11月時点のものです。
建設業・土木工事業に税務調査が入りやすい理由と国税庁のデータ
国税庁が毎年公表する「法人税等の調査事績の概要」には、不正発見割合の高い10業種が載っています。令和6事務年度(2024年7月〜2025年6月)の資料では、土木工事が8位、職別土木建築工事が9位でした。調査を受けた法人のおよそ3割で、不正計算が見つかっています。
| 業種目 | 順位(前年) | 不正発見割合 | 不正1件当たりの不正所得金額 |
|---|---|---|---|
| 土木工事 | 8位(4位) | 30.4% | 約1,750万円 |
| 職別土木建築工事 | 9位(7位) | 30.1% | 約1,694万円 |
出典は国税庁「令和6事務年度 法人税等の調査事績の概要」(令和7年12月)です。上位はバー・クラブや飲食業が占めていますが、建設関連の業種は年によって順位を変えながら、繰り返しこの10業種に入ってきました。職別土木建築工事には、とびや鉄骨・鉄筋、左官、解体といった専門工事が含まれます。
調査全体の動きも見ておきます。法人税等の実地調査は約5万4千件で、前の事務年度より7.4%減りました。一方で追徴税額の総額は3,407億円と直近10年で最も多く、調査1件当たりでは約634万円でした。同じ資料は、AIも活用して資料情報や申告書を分析し、調査先を選んでいると説明しています。
件数が減っても、1件ごとの調査は深くなっていると受け止めてよいでしょう。工期が長く下請けが重なる建設業は、取引の流れが複雑なぶん、資料の突合で疑問点が見つかりやすい業種でもあります。
一人親方など個人事業者への調査の件数
個人事業者に対する所得税の実地調査は、令和6事務年度で4万6,896件でした(特別・一般調査と着眼調査の合計)。これに対し、文書や電話、来署依頼で申告内容を確認する「簡易な接触」は68万9,440件にのぼります(国税庁「令和6事務年度 所得税及び消費税調査等の状況」)。
個人の場合、税務署から最初に届くのは、自宅や現場への臨場より書面や電話での問い合わせのほうがずっと多くなっています。問い合わせへの回答で誤りが見つかれば、そのまま修正申告を求められることもあります。個人事業主の調査の流れはフリーランス・個人事業主の税務調査の流れと備えの記事で詳しく解説しています。
調査の間隔に法令上の決まりはありません。元請けや取引先の調査で外注費の支払先として名前が挙がり、取引内容の確認を受けることもあります(反面調査)。売上の規模が小さいことは、調査の対象から外れる理由になりません。
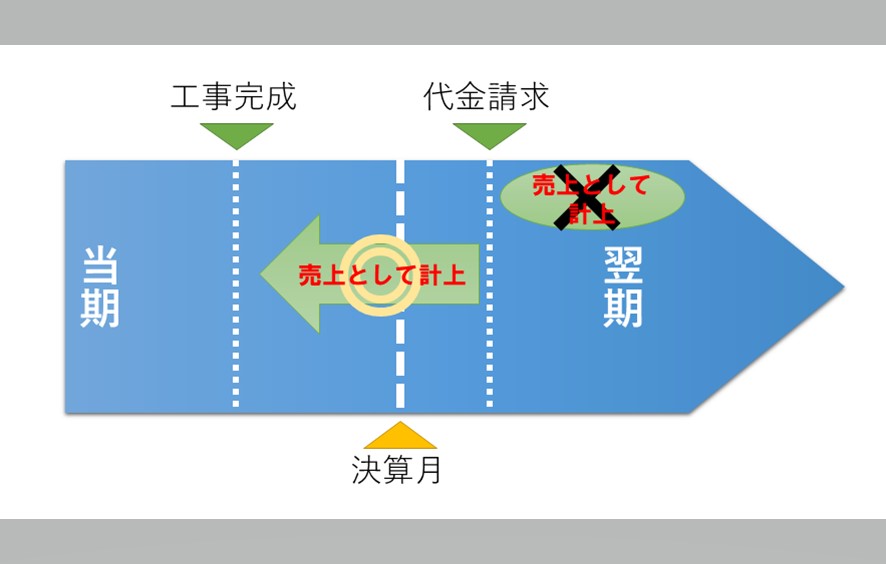
売上の期ズレは引渡しの日で判定される
建設業で期ズレの指摘が多いのは、工事の引渡しから請求・入金までに時間が空きやすいためです。期末直前に完成した工事の請求が翌期になっても、引渡しが当期中であれば売上は当期に計上します。意図的でない計上漏れでも、その分には過少申告加算税がかかります。
実務上は、期末前後1〜2か月の工事について、完了報告書・引渡書・検収書の日付と売上の計上日を突き合わせておきます。調査官もこの突合から確認を始めることが多く、日付がそろっていれば説明は短く済みます。
未成工事支出金も同じ視点で見られます。問われるのは残高の大きさより、引渡しが済んだ工事の原価が残っていないかです。決算のたびに、残高の内訳をまだ引き渡していない工事だけで説明できるかを点検してください。
受注謝礼金や交際費は、科目の付け替えが問題になる
工事の受注にあたって発注元へ支払う謝礼金や地元対策費など、建設業には他の業種にない支出があります。交際費として処理すること自体は通常の扱いです。損金算入の上限を避けようとして業務委託費や支払手数料に付け替えると、調査で科目の仮装と見られ、重加算税(国税通則法第68条)の対象になり得ます。
中小法人(期末資本金1億円以下等)は、交際費等を年800万円まで損金に算入するか、接待飲食費の50%を損金に算入するかを選べます。この特例は令和9年3月31日までに開始する事業年度が対象です(中小企業庁「交際費課税の特例」)。社外の人との飲食費は、1人当たり10,000円以下なら交際費等から除かれます(令和6年4月1日以後の支出)。
この10,000円基準には注意が必要です。1人当たりの額が10,000円を超えると、超えた部分だけでなく支出の全額が交際費等になります。基準を使うには、飲食の年月日、参加者の氏名と関係、人数、金額、店名などを記した書類の保存が求められます(国税庁タックスアンサーNo.5265)。領収書に相手先と人数を書き添える習慣が、調査での説明をそのまま支えます。
現金払いの人件費と架空人件費
日払いや現金支給が残る現場では、領収書がないと支払った事実を示せません。調査で外注費や賃金の支払いを立証できなければ、経費として認められない方向で話が進みます。振込に切り替えるか、受領者の署名がある領収書を毎回受け取るようにしてください。
現場の駐車料金や作業員への差し入れなど、領収書が出ない少額の支出もあります。事業のための支出であれば経費になりますが、出金伝票に日付・相手先・金額・用途を残しておいてください。まとめて雑費に計上した現金支出が多いと、調査官から「この雑費の中身は?」と内訳を聞かれます。
辞めた人や実在しない人への賃金を計上する架空人件費は、仮装の典型として重加算税の対象です。過去の処理の誤りに気づいたときは、調査の通知を受ける前に自主的に修正申告をすれば過少申告加算税はかかりません(国税通則法第65条)。加算税が軽くなる条件は、過少申告加算税の割合と自主修正の扱いをご覧ください。
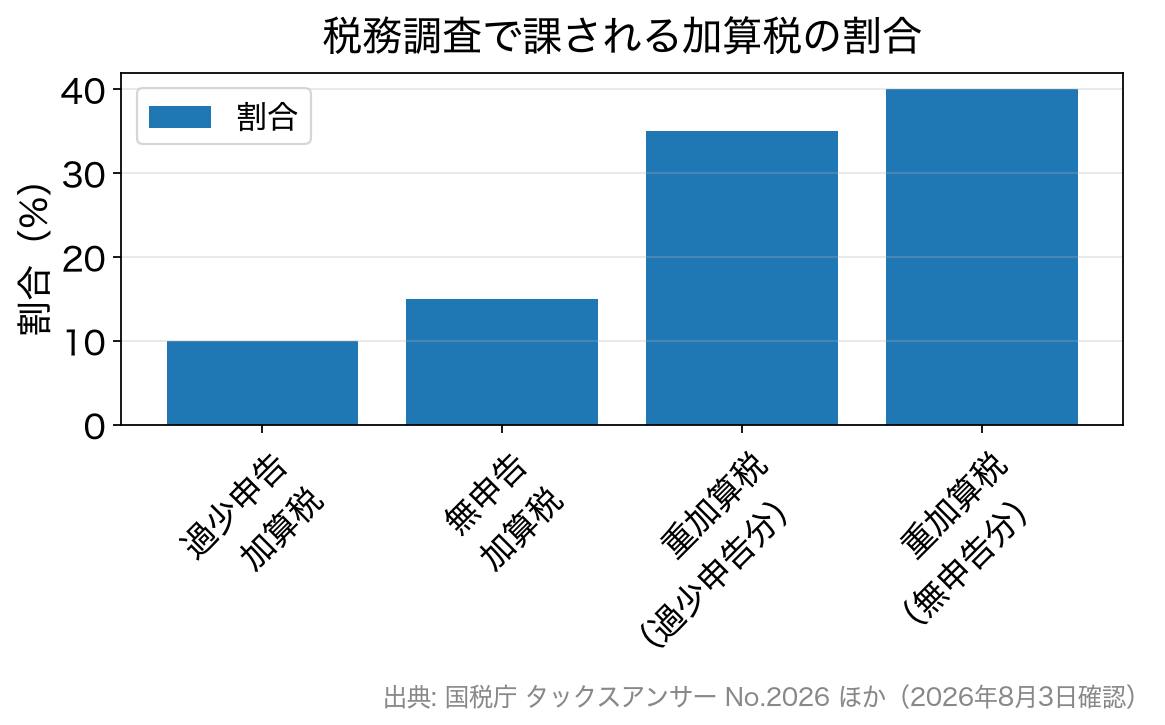
加算税の割合は、誤りを直した時期によって変わります。調査の通知を受ける前の自主的な修正と、調査の結果を受けての修正とでは、同じ申告漏れでも負担に差が出ます。下の表は、2024年1月1日以後に法定申告期限が来る申告を前提にした割合です。
| 加算税の種類 | 調査の通知前に自主修正 | 通知後、調査による更正の予知前 | 調査を受けて修正・更正 |
|---|---|---|---|
| 過少申告加算税 | 課されない | 5%(一定額を超える部分は10%) | 10%(一定額を超える部分は15%) |
| 無申告加算税 | 5% | 10%(50万円超の部分15%、300万円超の部分25%) | 15%(50万円超の部分20%、300万円超の部分30%) |
| 重加算税 | - | - | 過少申告分35%、無申告分40% |
一定額とは、期限内申告税額と50万円のいずれか多い額を指します。過去5年以内に無申告加算税(調査によるもの)や重加算税を課されたことがある場合などは、さらに10%が上乗せされると定められています(国税庁タックスアンサーNo.2024・No.2026)。
外注費か給与かは、国税庁の通達が示す5つの事項で判定する
外注費として処理していた支払いが給与と認定されると、影響は二重に出ます。源泉所得税の徴収漏れに加えて、給与は消費税の仕入税額控除の対象にならないため、消費税の追徴も重なるからです。建設業で追徴額が膨らみやすいのは、この組み合わせによるところが大きいといえます。
大工・左官・とび職などへの報酬について、国税庁は平成21年12月17日付の法令解釈通達「大工、左官、とび職等の受ける報酬に係る所得税の取扱いについて」で判断の目安を示しています。区分が明らかでないときは、次の事項を総合勘案して判定すると定められています。
- 他人が代わりに作業をすることが認められているか
- 作業時間を指定されて拘束されているか、報酬が時間を単位に計算されているか
- 作業の具体的な内容や方法について指揮監督を受けているか
- 引渡し前の完成品が不可抗力で滅失した場合に、すでに行った作業分の報酬を請求できるか
- 材料や用具を支払者から提供されているか(釘などの簡易な材料や電動の手持ち工具程度は除く)
仮の例で、インボイス発行事業者の一人親方1人への年間の支払い660万円(税込)を外注費として処理していたところ、調査で給与と認定されたとします。消費税では、仕入税額控除として差し引いていた60万円(660万円×10/110)が認められなくなります。
所得税では、給与として源泉徴収すべきだった税額を会社が納めることになります。税務署の納税の告知を受けて納める場合、その税額の10%の不納付加算税がかかると定められています(国税通則法第67条第1項)。告知を受ける前に、調査による告知を予知せず自主的に納めた場合の割合は5%です(同条第2項)。
本人以外は現場に入れず、作業時間を指定され、道具も会社が用意し、日当で支払っている。こうした実態なら、契約書の表題が業務委託でも給与と判断される可能性が高くなります。区分に迷う相手ほど、契約書・請求書・作業日報・支払記録をそろえ、実態を説明できるようにしておきます。ほかの業種でも指摘されやすい論点は税務調査で指摘されやすいポイントの記事で紹介しています。
免税事業者の一人親方への外注費は、2026年10月から70%控除
インボイス制度では、適格請求書発行事業者でない相手(免税事業者の一人親方や協力会社など)への支払いも、仕入税額相当額の一定割合を控除できる経過措置があります。この割合が、2026年10月1日以後に行う課税仕入れから80%から70%に下がりました。
当初は2026年10月に50%へ下がる予定でしたが、令和8年度税制改正で経過措置の期限が2年延び、割合が細かく刻まれました。国税庁はこの仕組みを「7・5・3割控除」と呼んでいます(国税庁「令和8年度税制改正特集」)。50%への引下げを前提にした以前の説明は、いまは当てはまりません。
| 課税仕入れを行った時期 | 控除できる割合 | 状況 |
|---|---|---|
| 2023年10月1日〜2026年9月30日 | 仕入税額相当額の80% | 終了 |
| 2026年10月1日〜2028年9月30日 | 仕入税額相当額の70% | 現在の割合(2年間) |
| 2028年10月1日〜2030年9月30日 | 仕入税額相当額の50% | 2年間 |
| 2030年10月1日〜2031年9月30日 | 仕入税額相当額の30% | 1年間 |
| 2031年10月1日以後 | 控除不可 | 経過措置の終了 |
下請けに免税事業者が多い建設業では、この10ポイントの差が消費税の納税額に直接表れます。たとえば免税事業者への年間の外注費が3,000万円(税込)の会社なら、控除できない額は約55万円から約82万円に増えます(税率10%、消費税と地方消費税を合わせた概算)。消費税の調査で見られる点は消費税の税務調査で指摘されることも参考になります。
仮の例で考えてみます。3月決算の内装工事会社が、免税事業者の一人親方3人に年間で合計2,200万円(税込)を外注しているとします。仕入税額相当額は200万円です。2026年9月末までに引き渡しを受けた分は80%の160万円相当を控除できましたが、10月以後の引渡し分は70%に下がります。
この会社の場合、1人当たりの支払いは1億円に遠く及ばないため、上限の影響はありません。確認が要るのは、2026年9月と10月をまたいだ工事の引渡日と、会計ソフトで選んだ税区分の2つです。切替直後の時期を含む調査では、まずこの2点が確認されると考えて準備してください。
年1億円を超える支払いは対象外、上限は課税期間ごとに始まる
同一の相手先(適格請求書発行事業者以外の者)からの課税仕入れが、その年または事業年度で税込1億円を超える場合、超えた部分には7・5・3割控除を使えません。改正前の上限は10億円でした。この上限は2026年10月1日以後に開始する課税期間から適用されるため、70%への切替とは始まる時期がずれます。
| 事業者の区分 | 1億円の上限が最初に適用される期間 |
|---|---|
| 9月決算法人 | 2026年10月1日に始まる事業年度 |
| 12月決算法人 | 2027年1月1日に始まる事業年度 |
| 3月決算法人 | 2027年4月1日に始まる事業年度 |
| 個人事業者 | 2027年分 |
上限が10分の1になるため、特定の協力会社に工事を集中して発注している元請けでは、これまで問題にならなかった規模でも上限に届くことがあります。実務上は、免税事業者である外注先ごとに、年間(事業年度)の支払累計を集計できる状態にしておきます。
80%か70%かは、工事を引き渡した日で決まる
控除割合は、請求書の日付や支払日ではなく課税仕入れを行った日で判定します。工事の請負なら、役務の提供が完了した日(引渡日)が基準です。国税庁の消費税Q&Aでも、9月から続いた役務の提供が2026年10月20日に完了した例は、70%の割合で計算すると示されています。
したがって、9月に着工して10月に引き渡した工事は全体が70%の対象です。出来高で検収している場合は、検収の区切りごとに判定します。切替後の調査ではこの境目の取引が確認されやすいため、工事台帳・検収書・引渡書で引渡日を示せるようにし、会計ソフトの税区分が10月以降の入力分で70%控除になっているかも点検します。
登録がないことを理由に一方的に単価を引き下げたり、取引条件を不利に変えたりすると、独占禁止法などの法令上の問題になる場合があります。単価の見直しは、相手方と協議のうえで進めてください。
建設工事の下請契約では、建設業法も関係します。財務省・公正取引委員会・国土交通省などが公表した免税事業者及びその取引先のインボイス制度への対応に関するQ&Aでは、元請負人が合意なく消費税相当額を減額し、下請代金が工事に通常必要な原価に満たなくなる場合は、建設業法第19条の3(不当に低い請負代金の禁止)に違反する行為として問題になるとされています。
登録した一人親方の側は、2割特例が終わり3割特例へ
インボイス発行事業者の登録をして課税事業者になった一人親方は、納付税額を売上税額の2割にできる2割特例を使えました。2割特例は2026年9月30日を含む課税期間までの措置で、個人事業者なら2026年分の申告が最後になります。
その後の2027年分と2028年分については、個人事業者に限り、納付税額を売上税額の3割とする3割特例が設けられました。登録を機に免税事業者から課税事業者になった人で、基準期間(2年前)の課税売上高が1,000万円以下であることなどが要件とされ、法人は使えません。簡易課税との有利不利は、取引の内容によって変わります。
事前通知の電話が来たら、最初に聞き取ること
実地の調査では、原則として事前に電話などで通知があります。国税通則法第74条の9で、調査を開始する日時と場所、調査の目的、対象となる税目と課税期間、対象となる帳簿書類などを通知すると定められています。電話を受けたら、これらをその場で書き取ります。
建設業では、通知された期間に完成した工事の一覧を先に作ると、そこから集める書類が決まります。日程の都合が悪いときは、合理的な理由があれば変更を申し出ることができます。顧問税理士がいれば、その日のうちに通知の内容を共有してください。
調査当日までにそろえておきたい書類
建設業・土木工事業の調査では、次の書類が工事ごとに突き合わせられる状態かどうかを見られます。事前通知を受けたら、まずはこの順に手元へ集めると落ち着いて対応できます。
| 書類 | 調査で見られる点 | 日頃からやっておくこと |
|---|---|---|
| 工事台帳・原価管理表 | 工事ごとの売上と原価が対応しているか | 未成工事支出金の残高と工事の進み具合を一致させる |
| 注文書・請負契約書 | 契約金額・工期・変更契約の有無 | 追加工事や変更分の書面を工事ごとに綴じる |
| 完了報告書・引渡書・検収書 | 引渡日と売上の計上日が一致しているか | 期末前後の工事は日付を自主点検する |
| 外注先への請求書・支払記録 | 実在する外注か、給与に当たらないか | 現金払いは領収書を受け取り、振込に切り替える |
| 作業日報・出面帳 | 人工の実態と人件費・外注費の整合 | 誰がどの現場に何日入ったかを残す |
| 領収書・交際費の明細 | 科目の付け替えがないか、参加者の記録があるか | 飲食費は相手先・人数・目的を書き添える |
| 外注先の登録状況の一覧 | 免税事業者への支払いに正しい控除割合を使っているか | 相手先ごとに登録番号の有無と年間支払額をまとめる |
新しい書類を作る必要はありません。調査で問われるのは、いま使っている書類で工事ごとの取引をひとつながりに説明できるかどうかです。
まとめ
建設業・土木工事業の税務調査では、引渡日を基準にした売上計上、外注費と給与の区分、交際費や現金払いの記録が中心に確認されます。2026年10月からは免税事業者への外注費が70%控除になり、上限1億円も課税期間ごとに順次始まるため、外注先ごとの登録状況と支払額の管理が欠かせません。
税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。

