
クリニック・病院・医療法人・歯科医院にも税務調査は入ります。国税庁が令和7年12月に公表した令和6事務年度の統計では、眼科医が1件当たりの申告漏れ所得金額3,894万円で全業種2位でした。指摘が集まるのは自由診療の収入計上、共通経費の按分、概算経費の特例(租税特別措置法第26条)の要件の3つです。
いずれも日頃の記帳で整えられる論点で、過度に身構える必要はありません。2026年10月1日からはインボイスの経過措置が80%控除から70%控除へ切り替わり、帳簿の書き方を見直す医院も出ています。
医業は調査対象になりやすい業種のひとつ
保険診療報酬が中心の開業医や医療法人は、お金の流れが明確で調査とは縁遠いと思われがちです。実際には、医業は「1件当たりの申告漏れ所得金額が高額な上位10業種」に何度も顔を出してきました。平成24事務年度には産婦人科医が1位、内科医が7位でした。
令和5事務年度(令和6年11月公表)では医業は上位10業種の圏外で、1位は経営コンサルタント(3,871万円)でした。直近の令和6事務年度では、眼科医が前年の20位圏外から一気に全業種2位(3,894万円)へ浮上しています。
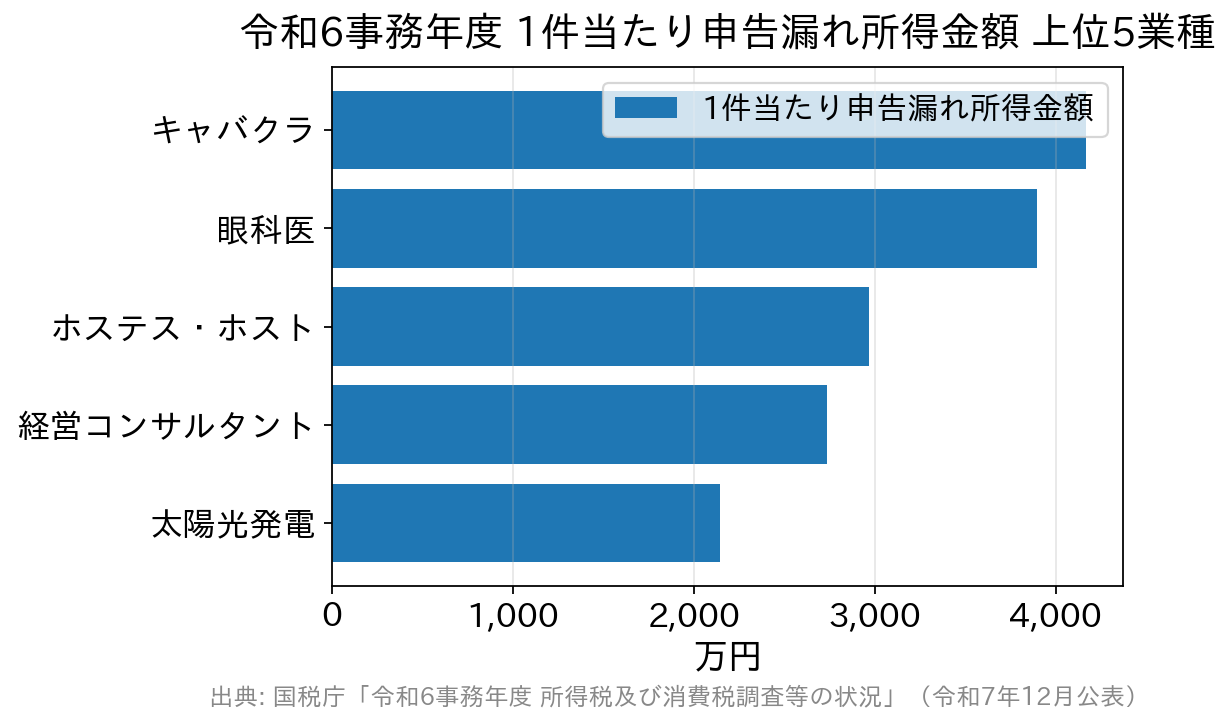
同年度の1位はキャバクラ(4,164万円)、3位はホステス・ホスト(2,968万円)、4位は経営コンサルタント(2,734万円)でした。国税庁は業種ごとの背景を公表していないため、順位の理由は断定できません。
規模感でいえば、眼科医の3,894万円は所得税の実地調査(特別・一般)全体の1件当たり申告漏れ所得金額1,486万円の約2.6倍です。1件当たりの追徴税額も、全体の299万円に対して眼科医は964万円でした。
2026年11月13日時点で公表されている最新の統計は、この令和6事務年度分です。令和7事務年度分は、国税庁の報道発表ページにまだ掲載されていません。
統計で追う医業への調査の変遷
国税庁が公表してきた統計を並べると、医業は一定の間隔で上位に現れています。
- 平成16事務年度(2004年):整形外科が2位
- 平成17事務年度(2005年):病院が1位
- 平成23事務年度(2011年):整形外科が5位
- 平成24事務年度(2012年):産婦人科医が1位、内科医が7位
- 令和5事務年度(令和6年11月公表):医業は10位圏外(1位は経営コンサルタント3,871万円)
- 令和6事務年度(令和7年12月公表):眼科医が全業種2位(3,894万円・追徴964万円)
調査全体の手法も変わっています。令和6事務年度は、選定にAIを活用するなどした結果、所得税の調査等による追徴税額の総額が1,431億円と過去最高になったと国税庁は公表しています。
内訳を見ると、実地調査は4万7千件でほぼ横ばいでした。一方、来署依頼や文書・電話で申告内容の是正を求める簡易な接触は68万9千件(前年比123.7%)へ急増しています。調査等の合計は73万6千件で、うち非違があったのは36万9千件です。
実務上は、調査官が院内に来る形だけが税務調査ではありません。税務署からの文書や電話での問い合わせも、申告の是正につながる正式な接触として集計されています。
開業医・医療法人に調査が入る頻度
開業医・医療法人に限った調査件数は公表されていません。何年に1度という決まりもなく、調査を行うかどうかは税務署が申告内容などから判断します。
手がかりになるのは法人全体の数字です。国税庁「令和6事務年度 法人税等の調査事績の概要」によると、法人税の実地調査は5万4千件でした。令和6年度の法人税の申告件数は322万件なので、1年間に実地調査を受けた法人は約1.7%、およそ60社に1社の計算です。
ただし、これは全法人をならした数字です。国税庁はAIも使って調査必要度の高い法人を抽出していると公表しており、申告漏れの金額が大きい業種として統計に繰り返し出てくる医業が、平均と同じ間隔で済むとは限りません。法人の申告件数は国税庁「法人税等の申告(課税)事績の概要」(令和8年10月公表)によります。
前回の調査で指摘を受けた論点が、翌年以降の申告で直っているかは、次の調査で調査官が確かめる点のひとつです。
高所得であることも関係します。国税庁は経常的な所得が特に高額な個人などを富裕層として重点的に調査しており、令和6事務年度の富裕層への調査の1件当たり追徴税額は855万円でした。業種別の傾向は税務調査が入りやすい業種ランキング|法人・個人別の最新データの記事で紹介しています。
医院で申告漏れになりやすい5つの項目
保険診療報酬は支払基金などを通じて入金されるため、記録が残りやすい収入です。指摘はむしろ、その周辺の収入と経費に集まります。
自由診療・保険外収入の計上
健康診断・美容治療・予防接種・人間ドックなどの自由診療は保険外収入で、保険診療とは管理の仕組みが違います。窓口での現金受け取りが多く、日々の集計が漏れると申告漏れにつながります。
国税庁の記載要領では、室料差額収入、人間ドックや生命保険会社との契約による診断料、母子保健法に基づく検診料、介護保険法に基づく主治医意見書作成料なども自由診療の収入等に含めて整理することとされています。
窓口収入の未収分
窓口負担の未収分も、見落とされやすい収入です。社会保険診療報酬のうち患者から窓口で受け取るべき金額は、全部または一部が未収でも、受け取らないこととした場合でも、収入すべき金額として収入金額に含めると定められています。
調査官から「この月の窓口収入はレセプトの患者負担額より少ないですね」と聞かれる場面は珍しくありません。入金がなかったから計上しないという処理は、収入計上もれの典型例です。
学会費・交際費・旅費
学会や研究会への参加が多い医師・歯科医師は、交際費と旅費が指摘の多い箇所です。飲食を伴う支出は、誰と何のために行ったかを領収書の余白や会計ソフトの摘要に残します。家族旅行と学会出張の区別が曖昧だと、全額否認されることもあります。
医療器具・サプリメント等の物販
院内で医療器具やサプリメントを販売している場合、その収入は診療報酬とは別の売上として計上します。国税庁の記載要領では、治療器具等の販売収入、医薬品の仕入れリベート、自動販売機等の手数料、貸与寝具やテレビの使用料などは雑収入とされています。
この雑収入は、後で触れる7,000万円判定の医業及び歯科医業から生ずる収入金額には含めません。売上としての計上は必要ですが、7,000万円の判定には含めない点を区別してください。
私的な支出の経費計上
所得が高い医院ほど、旅行・衣服・自宅関連の費用が事業経費に紛れ込みやすくなります。自宅兼診療所の光熱費や車両費は、面積や走行記録など説明できる按分基準を決めておき、毎年同じ基準で計算します。
概算経費の特例(措置法26条・67条)で調査官が見るところ
医療機関の調査を理解するには、医師・歯科医師にだけ認められた概算経費の特例を知っておく必要があります。個人は租税特別措置法第26条、医療法人は同法第67条により、社会保険診療報酬について実際の経費にかかわらず一定の率で計算した額を経費にできます。
適用できるのは、その年の社会保険診療報酬が5,000万円以下で、かつ医業・歯科医業から生ずる収入金額が7,000万円以下の場合に限られます(国税庁「所得税青色申告決算書(一般用)付表《医師及び歯科医師用》記載要領」)。どちらか一方でも超えると使えません。
この特例は令和8年度税制改正でも見直しの対象にならず、2026年11月時点で次の率のまま続いています。社会保険診療報酬を金額の区分ごとに分け、それぞれの率を掛けて合計します。
| 社会保険診療報酬の額 | 概算経費の額(速算式) | 区分ごとの率 |
|---|---|---|
| 2,500万円以下 | 報酬×72% | 72% |
| 2,500万円超3,000万円以下 | 報酬×70%+50万円 | 70% |
| 3,000万円超4,000万円以下 | 報酬×62%+290万円 | 62% |
| 4,000万円超5,000万円以下 | 報酬×57%+490万円 | 57% |
たとえば社会保険診療報酬が3,600万円の個人開業医なら、概算経費は3,600万円×62%+290万円で2,522万円です。実際の経費のほうが多ければ実額で計算でき、どちらが有利かは年ごとに変わります。
この特例があるため、調査官は次の3点を重点的に確認するのが通例です。
- 社会保険診療報酬を5,000万円ラインで正しく判定しているか(患者の窓口負担分も社会保険診療報酬に含めて判定します)
- 自由診療を含めた医業及び歯科医業から生ずる収入金額が7,000万円を超えていないか(雑収入は含めません)
- 保険診療と自由診療に共通する経費の按分が合理的か(概算経費の対象は社会保険診療分だけで、自由診療分は実額で計算します)
否認されやすいのは、収入が7,000万円を超えた年にも特例を使い続けていたケースです。開業から数年で自由診療が伸びた医院は、毎年の判定結果を書面で残せば、調査でもそのまま説明できます。
自由診療割合の調整率は診療科で違う
共通経費の按分では、診療実日数または収入金額を使って自由診療割合を出します。収入割合を使う場合は、自由診療の単価が高いことを踏まえ、収入割合に次の調整率を掛けて自由診療割合を算出すると定められています。
| 診療科 | 調整率 | 備考 |
|---|---|---|
| 眼科・外科・整形外科 | 80% | 自由診療の単価が高い科目 |
| 産婦人科・歯科 | 75% | 同上 |
| 上記以外(美容整形を除く) | 85% | 美容整形は対象外 |
自由診療割合は小数点以下第3位まで計算し、第3位を四捨五入します。調整率を掛け忘れると按分がずれ、概算経費の否認につながります。
自由診療分と社会保険診療分に明確に分けられる経費として、国税庁は事業税(自由診療分)、外部に委託したレセプト請求費用(社会保険診療分)、個別管理している未収金の貸倒損失などを挙げています。分けられるものを先に分け、残りを按分するのが順序です。
申告書の記載も確認される
措置法26条を使うときは、付表《医師及び歯科医師用》を決算書に添付し、損益計算書の所得金額欄の下の余白に措置法差額を記載します。申告書第二表の特例適用条文等欄には「措法26」と書きます。
同条第3項は、確定申告書にこの特例で計算した旨の記載がない場合は適用しないと定めています。青色申告特別控除の計算も通常とは異なる算式になるため、会計ソフトの自動計算に任せきりにせず、毎年一度は数字を手で検算します。
医療法人(措置法67条)の総収入金額の範囲
医療法人の7,000万円判定に使う総収入金額は、経営する医業・歯科医業から生ずる収入の額です。国税庁の通達では、次のものは含まないと明示されています。
- 国庫補助金・補償金・保険金等の収入
- 固定資産または有価証券の譲渡による収入
- 受取利息・受取配当・固定資産の賃貸料などの営業外収益
- 貸与寝具・貸与テレビ・洗濯代等、電話使用料・自動販売機等の手数料
- マスク・歯ブラシ等の物品販売収入、医薬品の仕入割戻し
使用薬品等の仕入割戻し(値引きを含む)は、社会保険診療報酬の所得の計算とは関係なく益金に算入します。任意の契約に基づく社会保険類似の行為に対して受け取った金額にも、措置法67条は適用されません。
医療法人と個人開業医で変わる調査の観点
収入計上もれ・経費の妥当性・自由診療の管理という基本は共通です。そのうえで、医療法人では役員報酬や退職金の水準、MS法人(医療関連サービスを担う別会社)との取引価格の妥当性が確認されやすい傾向があります。
個人開業医では、家事費との按分と措置法26条の適用の可否が中心になります。院長個人の口座に診療関係の入金が混ざっていないかも、調査官が通帳を見ながら確認する点です。
10月から70%控除になったインボイスの経過措置と医院の実務
医療機関の消費税は少し特殊です。社会保険診療は消費税が非課税のため、課税売上になるのは自由診療・健診の受託・物販・テナント賃貸などに限られます。
それでも、こうした課税売上を本則課税(一般課税)で申告している医院には、2026年10月1日からの経過措置の切り替えが仕入税額控除の金額に直接影響します。インボイス発行事業者以外からの課税仕入れは、本来は控除の対象外で、経過措置により一定割合だけ控除できる仕組みです。
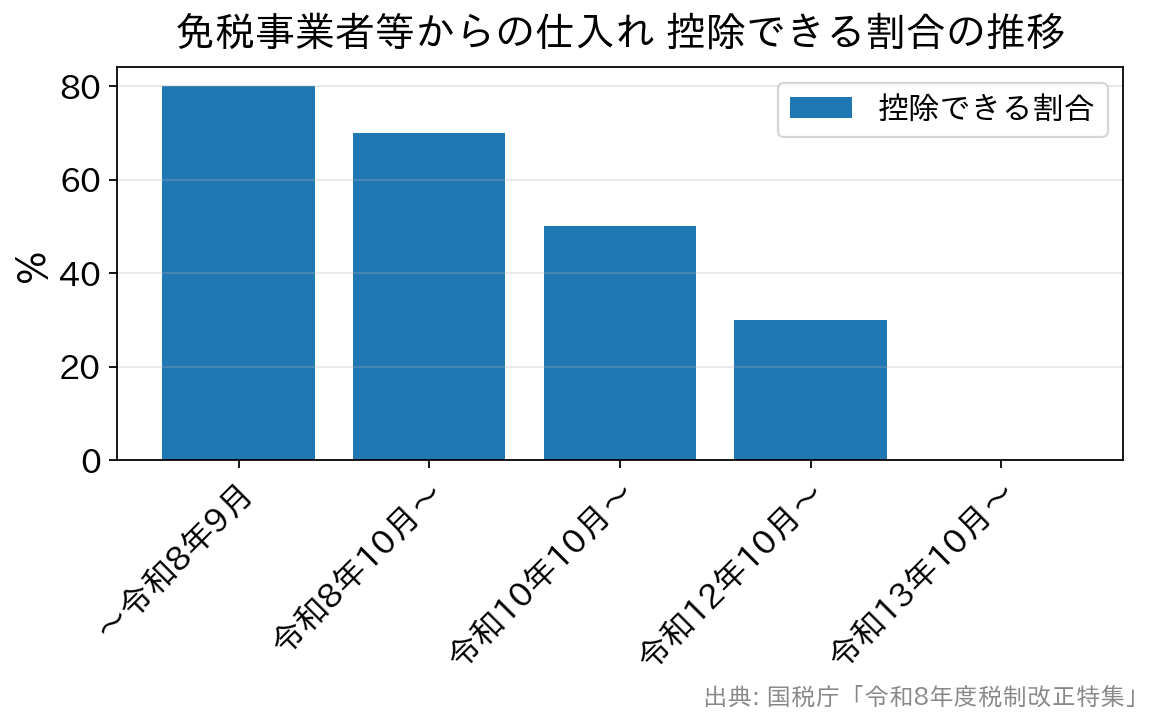
控除できる割合は、令和8年度税制改正で次のように見直されました。2026年10月1日からは、表の2段目の70%が適用されています。
| 期間 | 控除できる割合 | 備考 |
|---|---|---|
| 令和5年10月1日〜令和8年9月30日 | 80% | 適用は終了 |
| 令和8年10月1日〜令和10年9月30日 | 70% | 現在の割合(改正で新設) |
| 令和10年10月1日〜令和12年9月30日 | 50% | 2年間 |
| 令和12年10月1日〜令和13年9月30日 | 30% | 1年間 |
| 令和13年10月1日以後 | 0%(控除不可) | 経過措置は終了 |
改正前は令和8年10月から一気に50%へ下がる予定でしたが、70%の段階が設けられました(国税庁「令和8年度税制改正特集」)。
同じ相手からの課税仕入れの合計額(税込)が年または事業年度で1億円を超えると、超えた部分にはこの経過措置を使えません。改正前は10億円で、令和8年10月1日以後に開始する課税期間から適用されます。大型の医療法人では対象になる取引先がないか、年間の取引額を集計しておく必要があります。
医院の支払先で免税事業者になりやすいのは、個人経営の歯科技工所、フリーランスの清掃・送迎スタッフ、個人で活動する講師やカメラマン、小規模な修繕業者などです。こうした取引が多い医院ほど、10月以降の控除額の減り方が大きくなります。
調査で問われるのは帳簿の記載
経過措置を使うには、区分記載請求書等と同様の請求書等の保存に加え、帳簿に経過措置の適用を受ける課税仕入れである旨を書く必要があります。この記載が漏れていると、控除そのものが否認されます。
国税庁のQ&Aでは、この旨の書き方として「80%控除対象」のように率を書く方法、「免税事業者からの仕入れ」「免」と書く方法、「※」などの記号に凡例を付ける方法が認められています。
率を書く方式の医院は、2026年10月1日以後の取引を「70%控除対象」と書く必要があります。会計ソフトの税区分が80%のまま残っていないか、10月分の仕訳から点検してください。率を含まない書き方なら、割合が変わっても記載の直しは不要です。
受け取った請求書等に、軽減対象資産の譲渡等である旨や税率ごとに合計した税込価額の記載がない場合に限り、受領者が自ら追記して保存することも認められています。
影響を受けない医院と売り手側の特例
免税事業者の医院や簡易課税を選んでいる医院は、実際の仕入れから控除額を計算しないため、この経過措置の影響を受けません。保険診療だけで課税売上がない医院も同様です。税込1万円未満の課税仕入れを帳簿の保存だけで控除できる少額特例は、令和11年9月30日までです。
売り手側では、インボイス登録を機に課税事業者になった事業者の2割特例が、令和8年9月30日を含む課税期間で終わりました。個人事業者は令和8年分の申告が最後になります。
その後は個人事業者に限り、令和9年分・令和10年分の申告で納付税額を売上税額の3割にできる3割特例が使えます。基準期間(適用年の2年前)の課税売上高が1,000万円以下で、インボイス発行事業者であることなどが要件で、医療法人などの法人は対象外です。
2割特例・3割特例を使った翌課税期間から簡易課税に移りたい場合は、届出書をその課税期間の申告期限までに出せばよいとする移行措置も設けられました。2割特例が終わった医院は、3割特例と簡易課税のどちらが合うかを比べておく時期です。
調査の連絡が来たときの対応
事前通知の日数は法令で決まっていません。国税庁は、納税者が準備できるよう調査までに相当の時間的余裕を置くとしており、実務上は1〜2週間前に連絡が来るのが通例です。
診療の予定と重なる場合は、日程の変更を相談できます。国税庁は、業務上やむを得ない事情など合理的な理由があれば協議に応じるとしており、申出は口頭でも差し支えありません。顧問税理士がいれば、連絡を受けた段階で日程調整を任せるのが一般的です。
当日は院長への聞き取りから始まり、帳簿・レセプト・窓口日計表・通帳の確認へ進むことが多くなります。帳簿書類の保存期間は法人で原則7年(欠損金が生じた事業年度は10年)、個人の青色申告で帳簿7年・書類は種類により5年または7年です。
帳簿の提示は加算税にも影響します。国税通則法第65条などの改正により、令和6年1月1日以後に法定申告期限が来るものは、帳簿を提示しなかった場合や売上の記載が本来の2分の1未満だった場合、過少申告加算税・無申告加算税が10%加重されます(3分の2未満なら5%)。
医療法人を専門に扱う事務所の料金や対応範囲は人見貴行税理士事務所|医療法人専門の料金と税務調査への備えで紹介しています。
申告漏れを指摘されたときのペナルティ早見表
申告漏れが認められると、不足していた本税に加えて性質の異なる加算税と延滞税がかかります。主なものは次の表のとおりです。
| 種類 | 税率(本税に対して) | 備考 |
|---|---|---|
| 過少申告加算税 | 原則10% (期限内申告税額と50万円のいずれか多い額を超える部分は15%) | 調査通知前に自主的に修正申告すれば不適用。調査通知後・更正予知前は5%(超過部分10%) |
| 無申告加算税 (調査後の期限後申告等) | 50万円までの部分15% 50万円超300万円までの部分20% 300万円超の部分30% | 令和6年1月1日以後に法定申告期限が到来するもの。事前通知前の自主的な期限後申告は5% |
| 重加算税 | 過少申告に代えて35% 無申告に代えて40% | 隠蔽・仮装があった場合。5年内に同じ税目で無申告加算税・重加算税を課されていると45%/50%へ加重 |
| 延滞税(令和8年) | 納期限の翌日から2か月以内は年2.8% 2か月経過後は年9.1% | 割合は毎年改定(令和7年は2.4%/8.7%) |
重加算税と延滞税が重なると、追徴額は本税を大きく上回ることがあります。延滞税の割合は市中金利に連動して毎年改定され、令和8年分は前年から引き上げられました(国税庁「延滞税の割合」)。延滞税の計算方法は延滞税とは?税率と計算方法・軽減策で解説しています。
まとめ
令和6事務年度は眼科医が1件当たり申告漏れ所得金額3,894万円で全業種2位となり、医業への調査は高い水準が続いています。所得税の調査等による追徴税額は1,431億円と過去最高で、選定にはAIが使われています。
指摘される論点は、自由診療と保険診療の区分、窓口未収分を含む収入計上、共通経費の按分と調整率、概算経費特例の5,000万円・7,000万円ラインに絞られます。毎年この4点を点検していれば、調査の連絡が来ても慌てずに済みます。
インボイスの経過措置は2026年10月1日から70%控除に切り替わりました。本則課税の医院は10月以降の帳簿表示を、2割特例を使ってきた個人の方は3割特例と簡易課税への移行措置を確認してください。調査が入る基準は税務調査の選定基準とは?選ばれやすい会社・個人の特徴と最新データで解説しています。
税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
参考:国税庁「令和6事務年度 所得税及び消費税調査等の状況」(令和7年12月公表)、タックスアンサー No.2026(2026年11月確認)、「令和6事務年度 法人税等の調査事績の概要」(令和7年12月公表)
