

税務調査で指摘されやすいのは、売上・所得の不自然な増減、取引実態を確認しにくい原価(外注費)や人件費、そして消費税の仕入税額控除の3つです。調査官が最初に目を向ける場所は、ある程度決まっています。
国税庁はAIを活用した予測モデルで調査必要度の高い法人を抽出しており、令和6事務年度は実地調査の件数が減る一方で、1件あたりの追徴税額は増えました。「広く浅く」から「絞って深く」へと調査の姿が変わっています。
どこを見られるのかを先に知っておけば、調査の連絡が来ても落ち着いて対応できます。ここでは代表的な指摘ポイントと、日頃からの備え方を現場の視点で整理します。
国税庁は、提出された申告書とあらゆる資料情報を分析・検討し、調査の必要度が高いと判断した納税者に実地調査を行うとしています。近年はAIの予測モデルが「調査必要度の高い法人」と「想定される不正パターン」を判定し、そのうえで調査官が実施の要否を最終判断する仕組みが取り入れられています。消費税の還付申告や海外取引への監視も強化されています。
売上・所得の不自然な増減は最初に着目される
事業がうまくいっていそうなのに申告額が不自然に少ない、あるいは前年から急に所得が落ち込んでいる——こうした申告内容と実態のズレは、調査官が真っ先に着目するポイントです。
売上の計上漏れや、資金が個人や海外へ流れていないかも念頭に確認されます。日頃から、売上・経費の増減について自分の言葉で説明できるようにしておくことが大切です。
とくに原価(外注費)や人件費が売上の伸びと合わないかたちで増えている場合は、国税庁が公表する不正の手口の事例でも繰り返し登場する着眼点です。取引の実態がある支出であれば、契約書・請求書・作業報告などの裏付けをそろえておけば説明できます。
消費税は仕入税額控除の要件が重点的に確認される
消費税は事業者が消費者から「預かって」国に納める性質のお金です。そのため、申告を偽って還付金を不正に受け取ろうとするケースが重点的に監視されます。
国税庁は消費税還付申告法人を重点課題に位置づけており、令和6事務年度は還付申告法人への実地調査4,802件で総額299億円の消費税を追徴(うち不正計算に係るものが51億円)しています。
帳簿や請求書・インボイス(適格請求書)をきちんと保存していないと、仕入れの際に支払った消費税(仕入税額控除)が認められないおそれがあります。控除の要件として適格請求書の保存が求められるため、保存ルールを確認しておきましょう。
免税事業者からの仕入れは2026年10月から「7割控除」に下がります
インボイス発行事業者以外の者(免税事業者など)からの課税仕入れについては、一定割合を控除できる経過措置が設けられてきました。この経過措置は令和8年度税制改正で適用期限が2年延長されたうえ、控除できる割合が見直されました。
割合は課税仕入れを行った日で判定します。令和8年10月1日以後の課税仕入れから、次のように段階的に縮小していきます。
| 課税仕入れを行った期間 | 免税事業者等からの課税仕入れの控除可能割合 |
|---|---|
| 令和5年10月1日〜令和8年9月30日 | 80% |
| 令和8年10月1日〜令和10年9月30日 | 70% |
| 令和10年10月1日〜令和12年9月30日 | 50% |
| 令和12年10月1日〜令和13年9月30日 | 30% |
| 令和13年10月1日以後 | 控除できません(0%) |
あわせて金額の上限も設けられました。1つのインボイス発行事業者以外の相手からの課税仕入れの合計額(税込)が、その年または事業年度で1億円を超える場合、超えた部分にはこの控除を適用できません(改正前は10億円)。
この上限は割合とは判定の基準が異なり、令和8年10月1日以後に開始する課税期間から適用されます。3月決算法人なら令和9年4月開始の期からで、割合の切替え(令和8年10月1日)とは時期がずれます。「同じ日から両方が変わる」と思い込まないようご注意ください。
なお、この経過措置を使うには、区分記載請求書等と同様の事項が記載された請求書等の保存に加えて、帳簿に「7・5・3割控除」を受ける課税仕入れである旨の記載が必要です。記載が漏れていると控除そのものが認められないため、調査で必ず確認される箇所だと考えておきましょう。
2割特例の次は、個人事業者だけが使える「3割特例」です
いわゆる2割特例は令和8年9月30日が属する課税期間までで終了します。その後継として設けられたのが3割特例で、納付税額を売上税額の3割とすることができる制度です。
ただし対象は限定されています。主な要件は次のとおりです。
- 個人事業者であること(法人は適用できません)
- 対象は令和9年分・令和10年分の消費税の確定申告
- インボイス発行事業者の登録を受けていること
- 基準期間(適用を受ける年の2年前)の課税売上高が1,000万円以下であること
- 特定期間(前年1〜6月)の課税売上高も1,000万円以下であること
事前の届出は不要で、申告書の所定欄に適用を受ける旨を記載するだけで使えます。ただし卸売業・小売業などは簡易課税のほうが納付税額が少なくなる場合があり、設備投資が多い年は一般課税なら還付が生じることもあります。自社が来期どの計算方法で申告するのかを、早めに確認しておくことをおすすめします。
簡易課税へ移す場合の届出期限にも緩和措置があります。2割特例・3割特例を受けた翌課税期間であれば、本来は前課税期間末までに必要な「消費税簡易課税制度選択届出書」を、その課税期間の申告期限までに提出すれば間に合います。
飲食料品の消費税率引下げは「大綱の閣議決定」まで進んだ段階です
飲食料品の消費税率については、令和8年9月15日に「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」が閣議決定され、国税庁・財務省が同日に特設サイトを開設しました。令和9年4月1日から2年間、税率を1%とする改正案の内容が公表されています。
もっとも、国税庁は特設サイトで「内容については、今後、法案が国会に提出され、審議を経た上で可決・成立した場合のものです」と明記しています。決まった制度として経理処理を変える段階ではありません。
とはいえ、飲食料品の税率が変われば、どの取引がどの税率かを分ける区分経理とレジ・会計システムの設定を見直すことになります。区分の誤りは調査で指摘されやすい典型なので、公表資料には目を通しておきましょう。
「的確な事実認定」=支出が本当にあったかを1件ずつ確かめる
「的確な事実認定」とは、計上された支出が実際にあったかどうかを一つひとつ確認することです。申告漏れを見つけるのが目的で、帳簿・書類・現物などを細かく突き合わせます。
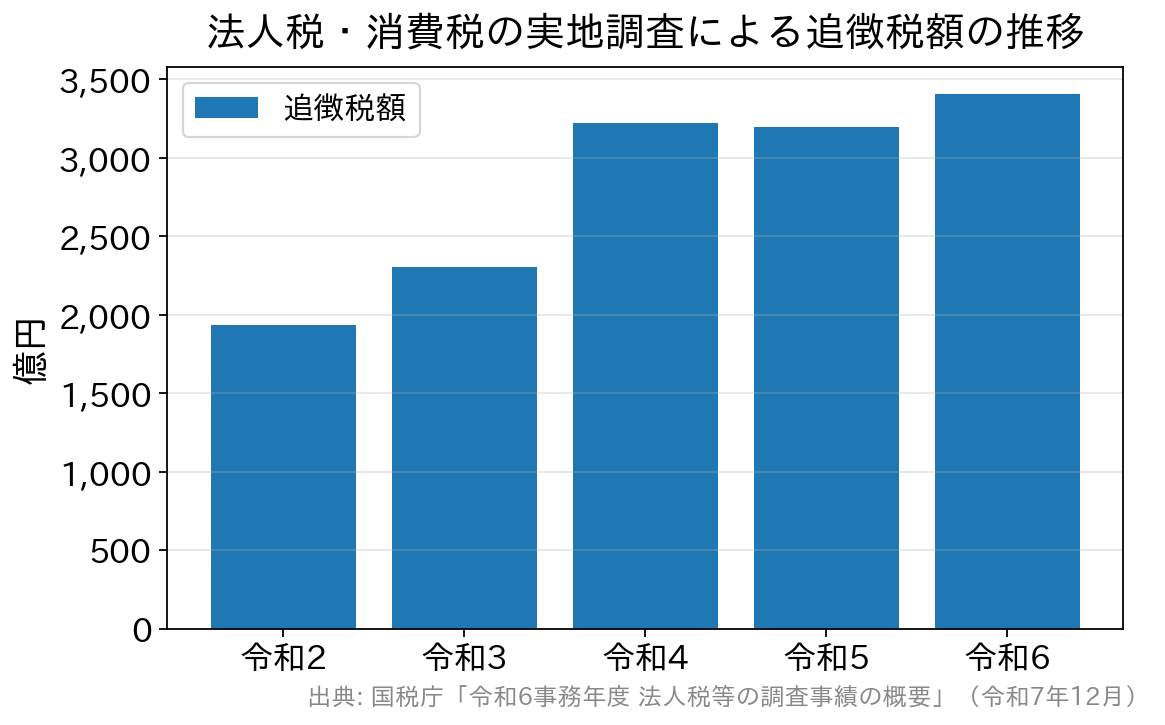
国税庁が公表した令和6事務年度(2024年7月〜2025年6月)の法人税等の調査事績では、実地調査5万4千件(前年比▲7.4%)に対し、申告漏れ所得金額の総額は8,198億円、追徴税額(法人税・消費税)の総額は3,407億円で直近10年の最高値となりました。
調査1件あたりの追徴税額は634万2千円(前年比+15.4%)で、直近10年で2番目の高い水準です。調査件数は減っているのに1件あたりの追徴税額は増えている——AI活用によって調査先を絞り込んでいる現在の調査の姿が、数字にそのまま表れています。
領収書が出ない支出は、裏付けのメモを残しておく
取引先の冠婚葬祭などで香典やご祝儀を包んだ場合、領収書は発行されません。しかし、これらは事業に関係するものであれば必要経費として処理できます。
金額が大きい場合は、相手先や事実関係を確認されることがあります。招待状や案内状、支出のメモなどを保管しておくと安心です。
パソコンの中も確認の対象になる
税務調査では、紙の帳簿だけでなくパソコン内のデータも確認の対象になります。重要度の低い書類をプリントアウトせずデータのまま保管している会社が増えているため、画面を見せるよう求められることがあります。
狙いは、メールなどから記録に表れていない取引や収入がないかを確認することにある場合もあります。
ただし、パソコンの中身をすべて見せる義務はありません。何を確認したいのかを尋ね、必要な部分だけを表示・印刷して提示する対応で問題ありません。データの持ち帰りを求められた場合も、応じる法的義務はなく、お断りして差し支えありません(任意調査の範囲での話です)。対応に迷う場合は、税理士の立ち会いを求めるのが安心です。
帳簿や机まわりの書き込みも見られる
帳簿に挟まれた付箋やメモ、書き込みの有無、経営者や経理担当者の机の上なども確認されることがあります。メモ用紙やカレンダーへの何気ない書き込みから取引の手がかりを得ようとする場合もあるため、日頃から整理を心がけましょう。
申告の誤りは「調査通知の前」に直せばペナルティが軽い
確定申告の書類も当然チェックされます。あらかじめ自分でも見直して、誤りがないか確認しておきましょう。もし誤りに気づいたら、調査の連絡(調査通知)が来る前に「修正申告」をすることで、ペナルティを抑えられます。
加算税の割合は、修正申告・期限後申告をした時期によって次のように変わります。
| 修正申告などをした時期 | 過少申告加算税 | 無申告加算税 |
|---|---|---|
| 法定申告期限の翌日〜調査通知の前 | 課されません | 5% |
| 調査通知以後〜更正等の予知の前 | 5%(期限内申告税額と50万円のいずれか多い額を超える部分は10%) | 10%(50万円超300万円以下は15%/300万円超は25%) |
| 調査による更正等の予知以後 | 10%(同15%) | 15%(50万円超300万円以下は20%/300万円超は30%) |
無申告加算税の「300万円超」の区分は、令和6年1月1日以後に法定申告期限が到来する国税(所得税は令和5年分以降)から適用されています。無申告の税額が大きいほど、負担は段階的に重くなる仕組みです。
あわせて、帳簿をめぐる加重措置にも注意が必要です。令和6年1月1日以後に法定申告期限が到来する国税では、調査で帳簿の提示・提出を求められたのに応じなかった場合や、帳簿への売上金額の記載が本来の金額の2分の1未満だった場合に、無申告加算税がさらに10%加重されます(3分の2未満なら5%)。
つまり、帳簿をそろえて提示できること自体が、ペナルティの重さを左右します。調査当日に「出せない」状態にしないことが、何よりの防御になります。
売上を隠すなどの仮装・隠ぺいがあった場合は、これらに代えて重加算税35%(無申告加算税に代えて課される場合は40%)が課されます。さらに、その申告の前5年以内に同じ税目で無申告加算税または重加算税を課されていると、45%・50%まで重くなります。これとは別に、納付が遅れた期間に応じて延滞税もかかります。
修正申告をすると「なぜ間違えたのか」を必ず聞かれます。これは、単なるうっかりミスなのか、意図的に隠したのか(その場合は重加算税の対象になりえます)を確認するためです。確定申告でありがちなミスと対策もあわせて点検しておくと、説明に迷いがなくなります。
参考:国税庁タックスアンサー No.2024「確定申告を忘れたとき」
契約書の収入印紙は、指摘される前に申し出れば1.1倍で済む
細かい点ですが、契約書などに収入印紙が正しく貼られているかも確認しておきましょう。貼り忘れが見つかると、納めなかった印紙税額に加えてその2倍に相当する「過怠税」(合計で印紙税額の3倍)がかかります。
ただし、調査で指摘される前に自主的に税務署へ申し出た場合は1.1倍に軽減されます。心当たりがあれば、先に手を挙げるほうが負担は軽くなります。
指摘されやすいポイントと日頃の備え
ここまでの内容を、「見られやすい項目」と「備え方」で整理すると次のとおりです。
| 見られやすい項目 | 調査官の着眼点 | 日頃の備え |
|---|---|---|
| 売上・所得の増減 | 実態と申告のズレ・計上漏れ | 増減の理由を説明できるようにする |
| 原価・外注費・人件費 | 売上と見合わない増加・取引実態の有無 | 契約書・請求書・作業報告を残す |
| 消費税・仕入税額控除 | 還付の妥当性・帳簿/インボイスの保存 | 適格請求書・帳簿を整理して保存 |
| 免税事業者からの仕入れ | 控除割合の適用時期・相手先ごとの取引額 | 令和8年10月以後の仕入れは7割・1億円上限は課税期間単位で確認 |
| 帳簿の提示と記載 | 提示できるか・売上の記載が十分か | すぐ出せる状態で保存(加重の対象) |
| 領収書のない支出 | 支出の事実・金額の妥当性 | 招待状・メモなど裏付けを残す |
| PC内のデータ | 記録外の取引・収入の有無 | 必要な範囲だけ提示・税理士立ち会い |
| 収入印紙 | 契約書への貼付漏れ | 課税文書の印紙を事前に確認 |
よくある質問(FAQ)
Q. 免税事業者からの仕入れは、これからも8割控除できますか?
A. いいえ。令和8年10月1日以後に行った課税仕入れから70%に下がります。その後も令和10年10月から50%、令和12年10月から30%と縮小し、令和13年10月以後は控除できません。相手先ごとの年間1億円という上限もあり、こちらは令和8年10月1日以後に開始する課税期間から適用されます。
Q. 3割特例は法人でも使えますか?
A. 使えません。3割特例は個人事業者だけが対象で、令和9年分・令和10年分の申告に限られます。基準期間・特定期間の課税売上高が1,000万円以下であることなどの要件もあります。法人は一般課税か簡易課税での申告になります。
Q. 調査で帳簿を出せないと、どうなりますか?
A. 令和6年1月1日以後に法定申告期限が到来する国税では、帳簿の提示・提出に応じなかった場合や売上金額の記載が本来の2分の1未満だった場合、無申告加算税が10%加重されます(3分の2未満なら5%)。帳簿をすぐ提示できる状態にしておくことが、そのまま負担の軽減につながります。
Q. パソコンやデータの持ち帰りは断れますか?
A. 任意調査では、パソコンの中身をすべて見せたり、データを持ち帰らせたりする法的義務はありません。確認したい内容を尋ね、該当する部分だけを提示する対応で問題ありません。判断に迷う場合は、税理士に立ち会ってもらいましょう。
Q. 悪意なく間違えていた場合も罰則がありますか?
A. 意図的でない単純な申告漏れでも、不足していた税額に対して過少申告加算税や延滞税がかかります。ただし、調査通知の前に自主的に修正申告をすれば過少申告加算税は課されません。売上を隠すなど意図的な仮装・隠ぺいがあると、より重い重加算税の対象になります。
慌てないために、日頃の備えと専門家の活用を
税務調査では、どこでどのような申告漏れが見つかるか分かりません。悪意がなく、うっかり間違えていただけでも、ペナルティの対象になることがあります。
だからこそ、日頃から帳簿・書類を整え、申告内容を説明できるようにしておくことが何よりの備えになります。とくに令和6年以降は、帳簿を提示できるかどうかが加算税の重さに直結するようになりました。
当日の受け答えで損をしないために、税務調査でやってはいけない対応も先に目を通しておくと安心です。相続が絡む場合は、相続税の税務調査で指摘されやすいポイントが参考になります。
調査への対応に不安がある場合は、税務の専門家である税理士に立ち会いや事前準備を依頼することで、落ち着いて対応できます。
なお、本文で示した調査事績の数値は令和6事務年度(国税庁・令和7年12月公表)のもので、加算税・インボイス経過措置の取り扱いは2026年9月時点のものです。最新の状況は国税庁の公式サイトでご確認ください。

