推計課税について
推計課税とは、帳簿や領収書がそろわず所得を実額で確認できないときに、税務署が同業者の比率や資産の増減などの間接資料から所得を見積もって課税する方法です。根拠は所得税法第156条(個人)と法人税法第131条(法人)で、青色申告者は原則として対象外と定められています。
実務上は、推計された所得が実際より重くなりやすいうえ、消費税の仕入税額控除まで失う点が負担を大きくします。処分に納得できない場合は、帳簿と証憑で実際の所得を示す「実額反証」と、期限のある不服申立てで争うことができます。
推計課税とは?実額で計算できないときの例外
推計課税とは、税務署が帳簿書類などの直接資料によらず、間接資料から所得や売上を推計して課税する例外的な方法です。法的根拠は所得税法第156条と法人税法第131条に置かれています。
税務調査は本来、帳簿書類や領収書をもとに所得を確認します。ところが帳簿が紛失していたり調査に協力が得られなかったりすると、実額で所得を把握できません。それでも課税しないとなれば、きちんと申告している納税者との公平が保てなくなります。
そこで、近隣で同業種・同規模の事業者の仕入金額と収入金額の比率などを参考に、間接的に所得を推計して課税します。推計課税をめぐる考え方は、国税庁の研究資料や国税不服審判所の公表裁決事例でも確認できます。
【参考】
推計課税の計算方法は比率法など4つ
推計の方法は主に次の4つです。どれを使うかは事案ごとに異なり、税務署には「一応の合理性」がある方法を選ぶことが求められます。
| 推計方法 | 推計のしかた | 備考 |
|---|---|---|
| 比率法(同業者比率法) | 近隣の同業種・同規模事業者の所得率・売上率などの比率を当てはめて算出する | もっとも多く用いられる代表的な方法 |
| 効率法 | 材料や経費、売上単価などから売上・所得を推計する | 仕入や使用量から逆算する考え方 |
| 純資産増減法(資産負債増減法) | その年の純資産(資産−負債)の増加額から所得を推計する | 財産の増え方に着目する方法 |
| 消費高法 | 毎日の生活費・消費支出をもとに所得を推計する | 支出の規模から逆算する方法 |
推計課税で負担が重くなりやすいのは、実際に納めるべき額より多めに算定されがちだからです。本当の所得が200万円でも、近隣の同規模事業者から推計した所得が500万円なら、500万円を前提に税額が計算されることがあります。
比率法で推計されると、どう計算されるか(仮定の例)
代表的な比率法の流れを、仮定のケースで追ってみます。帳簿のない小さな飲食店で、取引先の酒販店や食材業者への反面調査から、1年間の仕入金額が600万円と分かったとします。
税務署は近隣の同業・同規模の店をいくつか選び、仕入に対する売上の割合や所得率を算出します。仮にその平均が「売上は仕入の約3倍、所得率は売上の15%」だった場合、売上は約1,800万円、所得は約270万円と推計されます。
この店の実際の所得が180万円だったとしても、反証する資料がなければ270万円が基準になります。さらに売上1,800万円という推計は、消費税の課税売上高の判定や納税額にも影響します。数字はあくまで仮定ですが、推計は店の実情より平均値に寄るという性質がこの例から分かります。
帳簿がないと加算税が重くなる(令和6年1月から)
令和4年度税制改正で、記帳義務の履行を担保するための加算税の加重措置が設けられました。税務調査で売上げ(業務の収入を含む)に関する調査に必要な帳簿の提示等を求められ、次のいずれかに当てはまると、通常の過少申告加算税・無申告加算税の割合に上乗せされます。
| 調査での状況 | 加算税への上乗せ | 備考 |
|---|---|---|
| 帳簿の提示等をしなかった | 10%を加重 | 正当な理由・合理的な理由なく遅滞なく提示等をしない場合 |
| 売上金額の記載等が、本来記載すべき金額の2分の1未満 | 10%を加重 | |
| 売上金額の記載等が、本来記載すべき金額の3分の2未満 | 5%を加重 | 2分の1未満に当たる場合を除く |
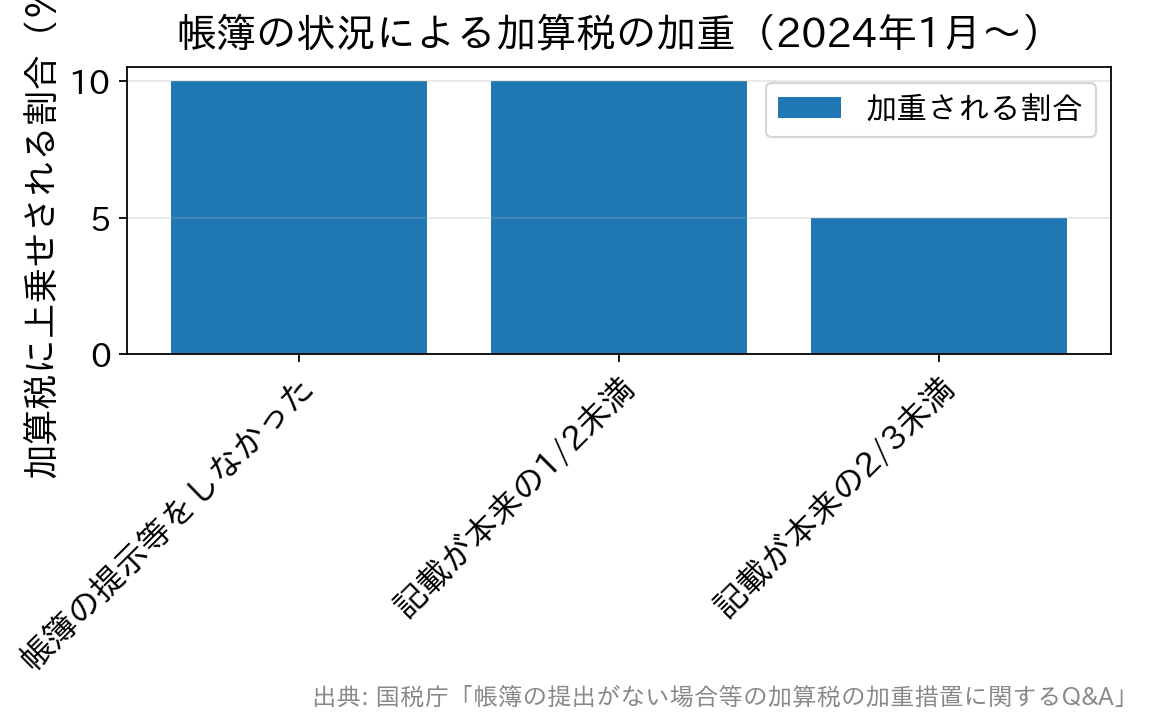
対象税目は申告所得税・法人税(地方法人税を含む)・消費税で、令和6年(2024年)1月1日以後に法定申告期限が到来するものから適用されています。申告所得税なら令和5年分からです。個人では、帳簿の備付け・保存義務がある事業所得・不動産所得・山林所得を生ずべき業務が対象になります。
国税庁のQ&Aでは、本来2,000万円と記載すべき売上が帳簿に800万円しか記載されていなかった例が示されています。この場合は2分の1未満に当たり、申告漏れの1,200万円に対応する所得税額にかかる過少申告加算税の割合が10%加重されます。
出典は国税庁「帳簿の提出がない場合等の加算税の加重措置に関するQ&A」です。
この加重措置の対象は過少申告加算税と無申告加算税で、重加算税や不納付加算税には上乗せされません。
災害や会計システムの障害、病気による入院など、やむを得ない事情で提示できなかった場合も適用されず、事情は罹災証明書や運営会社の証明などで確認されます。加重分を含めて最終的にいくら納めるのかは、税務調査後の追加納税(加算税・延滞税の割合と払えないときの対応)の記事で紹介しています。
消費税は推計されず、仕入税額控除を受けられない
消費税の仕入税額控除は、帳簿と請求書等(インボイス制度のもとでは適格請求書等)の保存が要件とされています(消費税法第30条第7項)。保存がなければ、実際に仕入や経費を支払っていても控除は認められません。
所得税・法人税では所得を推計してもらえても、消費税で「支払ったはずの仕入れ」を推計して差し引く扱いはありません。売上だけが推計で積み上がり、控除できる仕入れがゼロに近づくと、納税額は想定をはるかに超えて膨らみます。推計課税の負担が重くなる最大の理由はこの点にあります。
インボイス発行事業者以外からの仕入れには、一定割合を控除できる経過措置があります。令和8年度税制改正で見直され、令和8年(2026年)9月30日までの課税仕入れは80%、10月1日以後の課税仕入れは70%に切り替わりました。
その後は令和10年10月から50%、令和12年10月から30%と段階的に縮小し、令和13年9月30日で終了する予定です。
80%と70%のどちらを使うかは、請求書の日付や支払日ではなく課税仕入れを行った日で判定すると定められています(国税庁:令和8年度税制改正特集)。この経過措置も帳簿と請求書等の保存が前提で、保存を欠けば使えません。
同じ改正で、1つのインボイス発行事業者以外の者からの課税仕入れが、その年または事業年度で合計1億円(税込み、改正前は10億円)を超えると、超えた部分にはこの控除を使えなくなりました。令和8年10月1日以後に始まる課税期間から適用されます。外注先の多くが免税事業者という規模の大きい事業者は、仕入税額控除の計算が変わる点に注意が必要です。
推計課税が適用されるのは協力が得られないときなど
推計課税が適用される可能性があるのは、主に次のような場面です。
- 税務調査を拒否・妨害するなど、非協力的な態度をとったとき(実額の計算ができないと判断される)
- 帳簿書類の信ぴょう性が疑わしいと判断されたとき
- 故意・過失を問わず、帳簿書類を紛失しているとき
税務調査そのものは拒めませんが、調査に協力しながら説明や証明のための時間を求めることはできます。実務上は、「資料が今すぐ出せない」ことと「協力しない」ことは別に扱われます。探せば出てくる資料があるなら、その旨と目途を伝えて時間をもらうほうが、実額での説明につながるのが通例です。
帳簿の提示を求められたときの実務対応
加重措置が働くのは、正当な理由・合理的な理由なく、遅滞なく提示等をしない場合です。その場で出せないこと自体よりも、出せない事情を説明し、いつまでに出すかを示せるかどうかで扱いが変わります。
- 事前通知の電話を受けたとき…調査の対象期間と税目を控え、その期間の総勘定元帳・現金出納帳・売上帳・預金通帳・請求書控えの所在を先に確認します。手元にないものは、取引先や金融機関へ再発行を依頼する時間をここで確保できます。
- 調査当日に求められたとき…あるものはその場で出し、ないものは「保管場所を確認して◯日までに提出します」と期日をつけて回答します。曖昧に濁すと、提示しなかったと評価される余地が残ります。
- 災害・システム障害で失ったとき…罹災証明書、クラウド会計の運営会社が出す障害証明、入院を示す診断書などを添えて事情を説明します。いずれも加重措置の適用除外につながる資料です。
- 記帳が途中までしかないとき…不足分を後から取り繕うのではなく、通帳・レジジャーナル・受発注メールなど残っている一次資料をそろえます。そのほうが実額での説明に近づきます。
事前通知から当日、その後の修正申告までの全体像は税務調査の流れ(事前通知から当日・修正申告・不服申立てまで)をご覧ください。
青色申告者は原則として推計課税の対象外
所得税法第156条は青色申告書を出した年分の不動産所得・事業所得・山林所得を、法人税法第131条は青色申告書を出した法人の法人税の更正を、それぞれ推計課税の対象から除いています。青色申告が帳簿書類の備付け・保存を要件としているためです。
ただし帳簿に重大な不備があるなどの場合は、青色申告の承認を取り消したうえで推計課税が行われることがあります。正しい記帳を続けることが、青色申告の特典を守り、推計課税を避けることにつながります。
推計に納得できないときは実額反証で覆す
推計課税はあくまで推計です。納税者の側で実際の所得額を帳簿・証憑によって証明できれば、推計を覆せます。これを実額反証といい、税務署が用いた推計方法に合理性があるかどうかも争点になります。
この点、実額反証は都合のよい経費だけを部分的に示せば足りるものとはされていません。収入と対応する必要経費を、一貫した資料で説明できて初めて実額として通ります。断片的な領収書だけで推計を覆すのは難しく、結局は日頃の帳簿と領収書の保存が決め手になります。
隠蔽や無申告があると、証拠のない経費は後から主張しても認められない
実額反証で経費を示すときは、所得税法第45条第3項と法人税法第55条第3項の規定に注意してください。対象は、隠蔽仮装行為に基づいて確定申告書を出していた場合と、確定申告書をそもそも出していなかった場合です。
この場合、申告書に書いていなかった売上原価や販売費・一般管理費などは、必要経費(法人は損金)に算入しないと定められています。個人で対象になるのは、不動産所得・事業所得・山林所得を生ずべき業務と、前々年の収入金額が300万円を超える雑所得の業務です。
例外は2つあり、1つ目は、保存している帳簿書類などで取引が行われたことと金額が明らかな場合です。災害などやむを得ない事情で帳簿を保存できなかったことを証明した場合も含まれます。
2つ目は、帳簿書類などから取引の相手方が明らかで、相手方への調査などにより税務署長が取引と金額を認める場合です。資産の販売で、その資産の取得に直接かかった費用は、もともとこの規定の対象から除かれています。
たとえば無申告の飲食店が、調査の途中で「ほかにも食材費を現金で払っていた」と主張しても、仕入先が分からず記録も残っていなければ、その分は差し引かれません。推計を覆すための経費は、相手方と金額が分かる形で残っていることが前提です(条文はe-Gov法令検索「所得税法」で確認できます)。
推計課税は原則5年、不正があれば7年さかのぼる
更正・決定ができる期間は国税通則法第70条で定められ、原則として法定申告期限から5年です。偽りその他不正の行為で税を免れた場合や還付を受けた場合は7年にのびます。推計課税もこの枠内で行われるため、数年分がまとめて課税され、金額が一気に大きくなりがちです。
不正と判断されると、加算税は重加算税に置き換わる可能性もあります。税率や7年さかのぼりの仕組みは重加算税の税率35〜50%と計算例で解説しています。追加で納める本税には、法定納期限の翌日から納付日までの延滞税も別に付き、税率と計算方法は延滞税の税率と計算方法・軽減策で確認できます。
処分に不服があるときの手続きは3か月以内が原則
推計課税による更正・決定などに不服がある場合は、再調査の請求・審査請求という不服申立てと、その後の訴訟が用意されています。いずれも期限が決まっているため、処分の通知を受けたら早めに動く必要があります。おおまかな流れと期限は次の表のとおりです。
| 手続き | 申立て先 | 期限(原則) |
|---|---|---|
| 再調査の請求 | 処分をした税務署長・国税局長 | 処分の通知を受けた日の翌日から3か月以内 |
| 審査請求(再調査を経ずに直接も可) | 国税不服審判所長 | 処分の通知を受けた日の翌日から3か月以内(再調査の請求を経る場合は、再調査決定書謄本の送達を受けた日の翌日から1か月以内) |
| 訴訟(審査請求の裁決になお不服なとき) | 裁判所 | 裁決があったことを知った日の翌日から6か月以内 |
※出典:国税庁「No.7200 税務署長等の処分に不服があるときの不服申立手続」、国税不服審判所。再調査の請求の決定によって、納税者に不利益な変更がされることはありません。
申立書の書き方や審判所での進み方は、再調査の請求・審査請求の期限と流れで詳しく解説しています。
推計課税を防ぐ帳簿の備え
推計課税を避ける最大の対策は、帳簿書類をきちんとつけ、紛失しないよう保管することです。ここでいう帳簿は、取引の年月日・相手方・金額といった内容が整然かつ明瞭に記録されたものを指し、国税庁のQ&Aでは次のように整理されています。
- 日々の売上合計しか書いていないノートや、月ごとの合計を並べたメモは、原則として帳簿とは認められません。個々の取引の相手方・金額が分かる請求書の控え等を併せて保存していれば、帳簿として扱われる場合があります。
- 請求書・領収書の控えを袋や箱にまとめただけの状態は帳簿とは認められません。年月日順に整理するなど、帳簿に相当する規則性のある形で保存していれば、帳簿として扱われる場合があります。
- 事業専用の預金口座の通帳は、不動産賃貸業で賃貸料の入金だけに使っているなど、摘要欄から相手方と期間が分かる場合に、売上帳に相当するものとして扱われることがあります。
いずれも「認められる場合がある」という例外的な取扱いです。本来は、取引の年月日・相手方・金額を記載した帳簿を備え付けて保存することが求められています。会計ソフトを使えば、日々の入力だけで要件を満たす帳簿を作れます。
規模が大きくなるほど、帳簿書類の管理を自力で徹底するのは難しくなります。記帳から調査当日の立会い、不服申立てまでの税理士の役割は税務調査を税理士に依頼するメリットで紹介しています。当サイトでは税務調査に強い税理士事務所も掲載しています。
税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。