フリーランスや自営業の個人事業主にも、税務調査は来ます。国税庁の集計では、令和6事務年度(2024年7月〜2025年6月)に個人へ行われた所得税の調査等は、実地調査と「簡易な接触」を合わせて73万6千件でした。
調査で見られるのは、記帳の状態、売上の計上漏れ、インボイス制度にからむ消費税の処理の3つが中心です。売上の申告漏れに自分で気づいた場合は、調査の連絡が来る前に修正申告すれば過少申告加算税はかかりません。本文の制度は2026年11月時点のものです。
青色申告と白色申告で、調査で求められる帳簿の水準が違う
確定申告には「青色申告」と「白色申告」の2種類があります。帳簿の付け方と受けられる控除が異なり、調査のときに出せる資料の厚みもこの違いで変わってきます。
| 青色申告 | 白色申告 | |
| 申請手続き | 「青色申告承認申請書」を提出する必要がある(原則その年の3月15日まで。新規開業の場合は開業日から2か月以内) | 不要 |
| 記帳 | 正規の簿記(原則、複式簿記)で帳簿を揃える必要がある | 現金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳などの簡易な帳簿 |
| メリット | ・青色申告特別控除(最大65万円)が使える ・青色事業専従者給与を必要経費にできる ・赤字(純損失)を最長3年繰り越せる | 複式簿記の知識がなくても確定申告ができる |
| デメリット | 複式簿記の知識が必要(税理士やクラウド会計ソフトの活用が無難) | ・青色申告特別控除がない ・専従者給与を全額は経費にできない(事業専従者控除に限られる) ・赤字の繰越ができない |
青色申告特別控除の金額は、記帳と申告の方法で変わります。複式簿記で記帳し、貸借対照表と損益計算書を添付して期限内に申告した場合の控除額は原則55万円です。
これに加えて、e-Taxで申告するか、優良な電子帳簿を保存している場合に最大65万円の控除を受けられます。簡易簿記なら10万円で、青色申告なら一律65万円というわけではありません(国税庁 タックスアンサー No.2072)。
令和8年度税制改正で、令和9年分(2027年分)以後はこの段階が組み替えられます。65万円控除は「複式簿記+e-Taxによる申告」が条件になり、さらに一定の要件を満たす優良な電子帳簿を作成・保存していれば75万円に引き上げられます。
簡易簿記の人のうち、前々年分の事業所得などの収入金額が1,000万円を超える人は、10万円控除の対象から外れます(国税庁「令和9年分から青色申告特別控除はどう変わる?」)。令和8年分の申告はいまのルールのままなので、来年分の記帳方法を決めるのは年内が目安です。
白色申告で帳簿が不十分だと推計課税を受けることがある
推計課税とは、売上や経費の実額が帳簿から分からない場合に、税務署が同業者の差益率や水道光熱費などから所得を推計して課税することをいいます。帳簿の信頼性や保管状態が悪いときに起こりやすく、簡易な帳簿で済む白色申告では特に注意が必要です。
事業を長く続けるなら、控除が大きく帳簿の裏付けも残る青色申告に切り替える価値があります。帳簿の状態が調査の負担にどう響くかは、個人事業主に税務調査が入る理由と対策の記事で紹介しています。
帳簿を出せない・売上の記載が足りないと加算税が重くなる
個人事業主に直接関係するのが、帳簿を出せないことや売上が記帳されていないこと自体に上乗せされる加算税です。令和4年度税制改正で設けられ、令和6年1月1日以後に法定申告期限が来る国税から適用されています。申告所得税では令和5年分の確定申告からが対象です。
調査で帳簿の提示や提出を求められたときに、次の状態だと通常の過少申告加算税・無申告加算税に上乗せされます。
- 帳簿を提示・提出しなかった場合、または帳簿に記載した売上金額が本来の金額の2分の1未満だった場合は、10%を加算
- 帳簿に記載した売上金額が本来の金額の3分の2未満だった場合は、5%を加算
申告漏れの中身を問う前に、帳簿がない状態そのものが割合を押し上げる仕組みです。調査当日にすぐ帳簿を示せれば、この上乗せは避けられます(国税庁 タックスアンサー No.2026・No.2024)。
売上1,000万円前後の年が続くと消費税の判定で見られやすい
消費税の課税事業者になるかどうかは、基準期間(原則2年前)の課税売上高が1,000万円を超えるかで決まります(国税庁 タックスアンサー No.6501)。1,000万円をわずかに下回る売上が何年も続いていると、売上を調整していないか確認されやすくなります。
2023年10月に始まったインボイス制度(適格請求書等保存方式)で、免税事業者のままだと取引先が仕入税額控除を受けにくくなりました。そのため、あえて登録して課税事業者になる人も増えています。登録するかどうかは、取引先との関係も含めて決めることになります。
2割特例は令和8年分で終わり、令和9年分からは個人事業者向けの3割特例
インボイス登録を機に免税事業者から課税事業者になった人が使える2割特例は、令和8年9月30日を含む課税期間までで終わります。暦年で申告する個人事業者なら、令和8年分(申告は2027年3月)が最後です。
令和8年度税制改正で、個人事業者に限り令和9年分・令和10年分の納付税額を売上税額の3割とできる3割特例が設けられました。国税庁が示す主な要件は次のとおりで、法人は対象外です。
- 個人事業者であること
- 基準期間(適用を受ける年の2年前。令和9年分なら令和7年、令和10年分なら令和8年)の課税売上高が1,000万円以下であること
- インボイス発行事業者の登録を受けていること
2割特例と同じく、売上にかかる消費税額が分かれば計算でき、事前の届出も要りません(国税庁「令和8年度税制改正特集」)。
たとえば売上にかかる消費税額が年60万円の人なら、2割特例では納付税額12万円、3割特例では18万円です(国税と地方税を合わせた概算)。同じ売上でも令和9年分から納付額が1.5倍になるため、納税資金の積立額も見直しが必要です。
免税事業者への支払いは2026年10月1日から70%控除
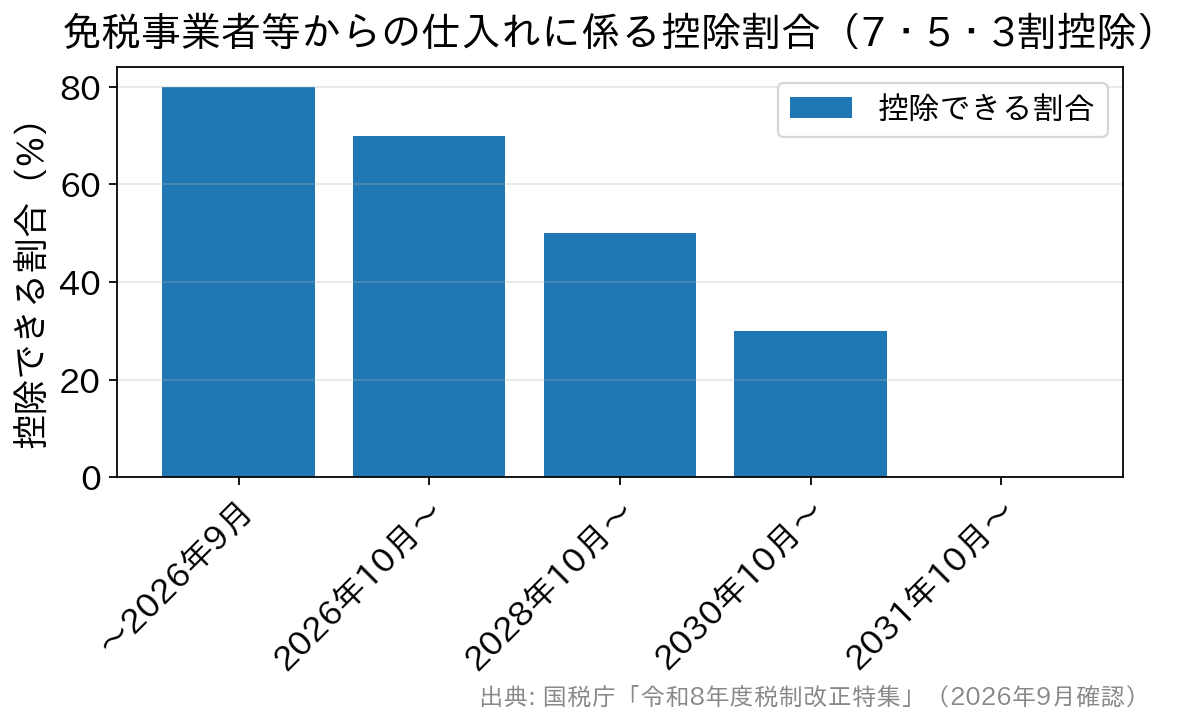
外注先が免税事業者の場合に関係するのが、インボイス発行事業者以外からの課税仕入れについて、仕入税額相当額の一定割合を控除できる経過措置です。2026年10月1日以後の課税仕入れから、この割合は80%から70%に下がりました。
当初は2026年10月に80%から50%へ下がる予定でしたが、令和8年度税制改正で期限が2年延び、割合が細かく刻まれました。国税庁はこれを「7・5・3割控除」と呼んでいます。「2026年10月から50%になる」という以前の説明は、現在は誤りです。
| 課税仕入れを行った時期 | 控除できる割合 | 期間 |
|---|---|---|
| 2023年10月1日〜2026年9月30日 | 仕入税額相当額の80% | 終了 |
| 2026年10月1日〜2028年9月30日 | 仕入税額相当額の70% | 2年間(現在の割合) |
| 2028年10月1日〜2030年9月30日 | 仕入税額相当額の50% | 2年間 |
| 2030年10月1日〜2031年9月30日 | 仕入税額相当額の30% | 1年間 |
| 2031年10月1日以後 | 控除不可 | 経過措置の終了 |
同じ相手先(インボイス発行事業者以外)からの課税仕入れの合計額が、その年で税込1億円を超える場合、超えた部分にはこの経過措置を使えません。改正前の上限は10億円で、2026年10月1日以後に開始する課税期間から適用されます。
80%と70%の切り替えは、課税仕入れを行った日で判定します。商品なら引渡しを受けた日、役務なら提供が完了した日が基準で、請求書の日付や支払日ではありません。9月をまたいだ取引は、令和8年分の帳簿を締める前に納品書や検収書の日付と突き合わせてください。
消費税の調査で実際に指摘された例は、消費税の税務調査で見られる点の記事で事例とともに紹介しています。
2割特例・3割特例が終わった後は、簡易課税と本則課税のどちらで申告するかを決める必要があります。簡易課税は原則として、適用を受けたい課税期間が始まる前日までに届出が必要です。
2割特例・3割特例を受けた翌課税期間から簡易課税にする場合に限り、その課税期間の申告期限までに「消費税簡易課税制度選択届出書」を出せば間に合います。簡易課税は選ぶと原則2年間続ける必要があるため、みなし仕入率と実際の仕入れを比べてから選びましょう。
調査で遡るのは原則3年分、大きな誤りがあれば5年・7年
個人事業主の調査では、まず直近3年分を確認するのが通例です。この3年で大きな誤りが見つかると5年分に、偽りその他不正の行為が疑われる場合は最長7年分まで遡ります。
更正や決定ができる期間は、国税通則法第70条で原則5年、偽りその他不正の行為があった場合は7年と定められています。7年まで遡るのは仮装や隠ぺいがある悪質なケースで、通常の計算誤りでそこまで広がることは多くありません。
自営業・フリーランスの税務調査の実態
自宅の生活スペースまで見られることは通常ない
自宅兼事務所で仕事をしている人は多いものの、重要な嫌疑がない限り、調査官が生活部分にまで立ち入ることは通常ありません。ただ、自宅の一部を家賃100%で経費にしているのに生活の実態がある場合は、その部分も業務スペースとして確認の対象になります。
実地調査1件あたりの追徴税額は約299万円
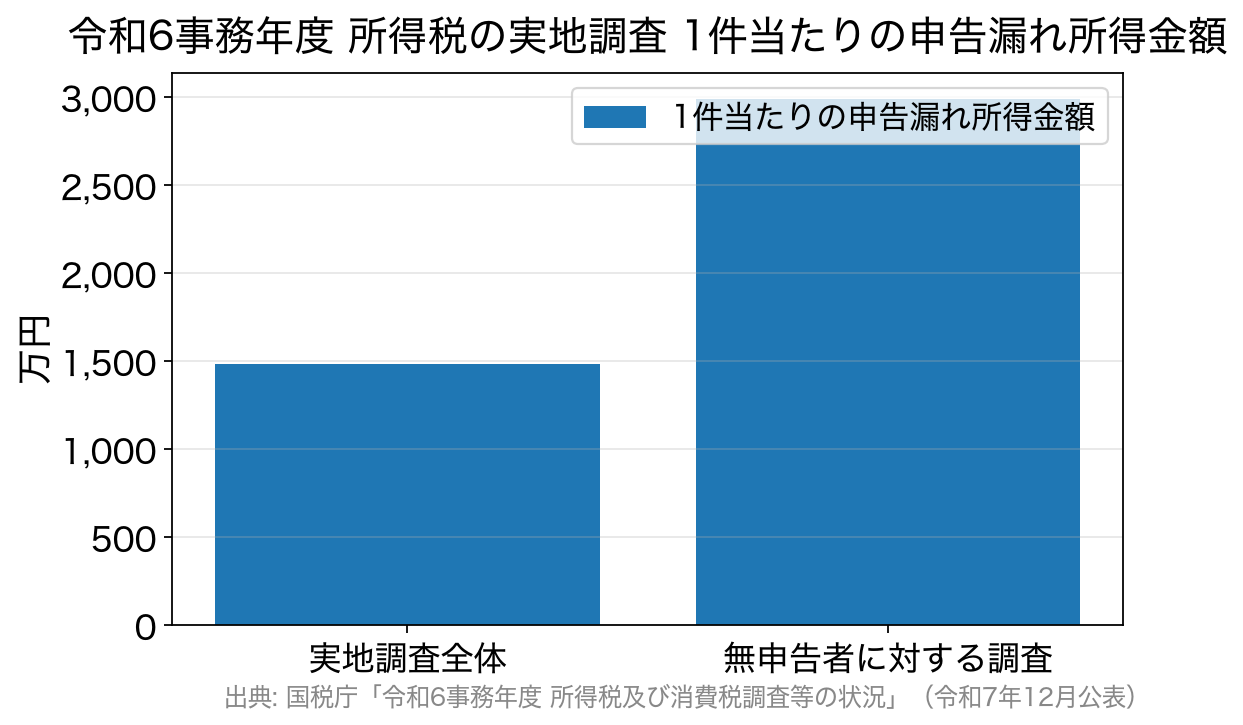
国税庁の「令和6事務年度 所得税及び消費税調査等の状況」(2025年12月公表)によると、所得税の実地調査(特別・一般)の1件当たりの申告漏れ所得金額は1,486万円、追徴税額は299万円でした。医師などの高額所得者を含む全業種の平均です。
同じ資料では、調査等の件数が73万6千件(前事務年度60万5千件)、追徴税額の総額は1,431億円で過去最高でした。国税庁は調査対象の選定にAIを活用していると明記しており、規模が小さいから見られないとは言えません。
フリーランスに関係が深いのが、シェアリングエコノミーなど新分野の取引を行う個人への調査です。ネット広告やデジタルコンテンツ、スキルシェアなどが含まれ、1,155件の実地調査で1件当たりの申告漏れ所得金額は1,595万円、追徴税額は305万円でした。
プラットフォーム経由の売上は支払側に記録が残るため、振込で受け取った報酬が見つからないと考えるのは危険です。原稿料やデザイン料のように源泉徴収される報酬の扱いは、源泉所得税の税務調査で見られる点の記事で紹介しています。
とくに重いのが無申告です。所得税の無申告者に対する実地調査の1件当たりの申告漏れ所得金額は2,992万円で、実地調査全体の約2倍でした。消費税の無申告者への実地調査でも、1件当たりの追徴税額296万円は過去最高です(国税庁「令和6事務年度 所得税及び消費税調査等の状況」)。
売上の申告漏れに気づいたら、調査の連絡より前に修正申告する
売上の過少申告に自分で気づいた場合、修正申告をする時期によって負担が変わります。過少申告加算税は国税通則法第65条、無申告加算税は第66条に定められ、税務署から調査の事前通知が来る前に申告したかどうかで、割合が大きく変わります。
| 修正申告・期限後申告をした時期 | 過少申告加算税 | 無申告加算税 |
|---|---|---|
| 調査の事前通知の前(自主的な申告) | かからない | 5% |
| 事前通知の後で、調査による更正・決定を予知する前 | 5%(当初の申告納税額と50万円のいずれか多い金額を超える部分は10%) | 10%(50万円超300万円以下の部分は15%、300万円超の部分は25%) |
| 調査を受けた後、または更正・決定を受けた場合 | 10%(同じく超える部分は15%) | 15%(50万円超300万円以下の部分は20%、300万円超の部分は30%) |
無申告加算税の300万円超の区分は、令和6年1月1日以後に法定申告期限が来るもの(令和5年分以降)が対象です(国税庁 タックスアンサー No.2026・No.2024)。
たとえば、ある年の売上を200万円少なく申告していて、追加の所得税が30万円になったとします。事前通知の前に修正申告すれば過少申告加算税はかからず、調査を受けた後なら10%の3万円がかかります。どちらの場合も、本税と延滞税は納める必要があります。
修正申告をすると、誤りの理由を聞かれるのが通例です。単なる計上漏れか意図的に隠したのかで、次の重加算税の対象になるかが変わります。確定申告で起こりやすい誤りは確定申告でありがちなミスの記事で点検できます。
重加算税・延滞税を含めたペナルティの早見表(令和8年時点)
加算税は上の表の割合が基本で、売上を隠すなどの仮装・隠ぺいがあれば重加算税に置き換わります。納付が遅れた期間には延滞税もかかり、遡った年数の分だけ積み上がります。調査の場で負担を重くしてしまう受け答えは、税務調査でやってはいけない対応で例を挙げています。
| 種類 | 割合 | 備考 |
|---|---|---|
| 重加算税 | 過少申告に代えて35%/無申告に代えて40% | 仮装・隠ぺいがあった場合。過去5年内に無申告加算税・重加算税を課されていると10%加重 |
| 帳簿不備による加重 | +10%または+5% | 令和5年分以降。帳簿の不提示や売上の記載不足が対象 |
| 延滞税 | 年2.8%(2か月経過後は年9.1%) | 令和8年1月1日〜12月31日の期間の割合。毎年見直される(国税庁 タックスアンサー No.9205) |
事業と個人の入出金が混ざった口座は提示を求められる
事業用と個人用の入出金を1つの口座で混在させている場合は、その口座の提示を求められると考えてよいでしょう。事業用と個人用を明確に分けていれば、原則として個人用口座まで提示する必要はありません。口座を分けるだけで、調査で説明する範囲を絞れます。
メールやクラウドで受け取った請求書は電子データのまま保存する
請求書や領収書をメールやクラウドで受け取っている場合、その電子取引のデータは、令和6年1月1日以後のやりとりから、原則として電子データのまま保存する必要があります。紙に出力して保存すればよいとした宥恕措置は、令和5年12月31日で終わりました。
保存の際は、改ざん防止の措置をとり、日付・金額・取引先で検索できるようにする必要があります。要件どおりに保存できないことに所轄税務署長が「相当の理由」を認め、調査でデータのダウンロードと書面の提示の両方に応じられる場合は、猶予措置が適用されます(事前の届出は不要)。
調査の場では、そのデータをすぐ出せるかが問われます。取引先ごと・月ごとにフォルダを分け、ファイル名に日付と金額と取引先を入れるだけでも、検索の要件に近い状態にできます(国税庁 電子帳簿等保存制度特設サイト)。
調査の連絡が来たら、対象の年分と保存書類を確かめる
個人事業主への調査は、無予告の場合を除き、電話などで事前に連絡があり日程を調整して行われます。連絡を受けたら、まず調査の対象になる税目と年分を確認し、その期間の帳簿、請求書・領収書、通帳、契約書、確定申告書の控えをそろえます。
青色申告の帳簿や書類は原則7年間の保存が必要で、請求書・見積書・納品書など5年でよい書類もあります(国税庁 タックスアンサー No.2070)。廃業した後でも、更正ができる期間内なら過去の年分が調査されることはあります。
会計ソフトに銀行口座やカードを連携していても、現金売上や手渡しの報酬は自分で入力しないと記録に残りません。年に一度は入金明細と売上台帳を突き合わせ、抜けがないかを見ておくと修正申告のタイミングを逃しません。
顧問税理士がいないと調査に入られやすいのか
顧問税理士がいないことは、調査に入られやすくなる一因になりえます。税理士が書面添付制度(申告書の作成に関与した内容を記載した書面を添付する制度)を使っていれば、調査の前に税理士への意見聴取が行われることもあるためです。
事業規模が大きい人は、調査の連絡を受けてからでも立会いや事前準備を税理士に頼めます。依頼先を比べるときは、国税OBの在籍や立会いの料金も判断の材料になります。
本文の調査事績は令和6事務年度(国税庁・2025年12月公表)の数値で、加算税・延滞税・インボイスの経過措置は2026年11月時点の取り扱いです。税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。