税務調査で申告の誤りを指摘されると、不足していた本税に加えて、加算税と延滞税を追加で納めることになります。修正申告の場合は、申告書を出した日がそのまま納期限です。延滞税は令和8年(2026年)中なら、納期限から2か月までは年2.8%、それを過ぎると年9.1%に上がります。
加算税は「いつ誤りを正したか」で割合が変わるため、調査後の流れを知っておくことが負担を抑える第一歩です。調査が終わってから納付を済ませるまでの手順と、処分に納得できないときの不服申立てまで、順に整理します。
現地の調査だけでは終わらない
現地での税務調査は1~2日間で行われることが多いですが、それで調査全体が終わるわけではありません。調査官は資料を持ち帰って検討を続け、追加で資料の提出を求めてくることもあります。
調査後は、契約書や入出金の内容について、何回かに分けて詳しい確認のやりとりが行われます。ここで最終的な追加納税額が固まっていくため、求められた資料は速やかに提出し、質問にも丁寧に応じることが大切です。
書類のチェックや、必要に応じた取引先への反面調査などを経て、調査がすべて終わるまでには数週間から1か月程度かかるのが一般的です。自分だけで対応するのは負担が大きいため、顧問税理士がいる場合は対応を任せたほうが安心です。依頼した場合の費用感は「税務調査で税理士に依頼する費用の相場」で整理しています。
調査結果の通知:是認・修正申告・更正
税務調査が終わると、税務署がその結果をまとめて通知します。結果は大きく次のように分かれます。
- 是認:申告内容に誤りがないと認められた場合。修正申告も追加納税も必要ありません。「更正決定等をすべきと認められない旨」が書面で通知されます。
- 申告内容に誤りがある(指摘事項がある):調査結果の内容が説明され、修正申告等の勧奨を受けます。誤りを認める場合は修正申告書を提出し、追加の税金を納めます。
指摘内容にどうしても納得できない場合は、修正申告書を提出せず、税務署からの更正(更正処分)を受けるという対応になります。一般的には指摘に沿って修正申告に応じるケースが多いものの、納得がいかない場合は、まず税理士に相談したうえで最終判断することをおすすめします。
修正申告は「自分で申告し直す」手続きなので、その内容について不服申立てをすることはできません。ただし、あとから税金を納めすぎていたと分かった場合は、原則として法定申告期限から5年以内であれば更正の請求を行う余地があります。「修正申告に応じたら一切取り返せない」わけではない点は押さえておきましょう。
処分に不服があるときは「3か月以内」に再調査の請求か審査請求
更正などの処分に不服がある場合は、処分の通知を受けた日の翌日から3か月以内に、次のいずれかを行うことができます(国税通則法)。
- 再調査の請求:処分を行った税務署長等に対して、もう一度見直しを求める手続き。
- 審査請求:国税不服審判所長に対して判断を求める手続き。再調査の請求を経ずに、直接行うこともできます。
かつては「異議申立て(2か月以内)」という制度でしたが、平成28年4月の国税通則法改正で「再調査の請求」へ名称が変わり、申立て期間も原則3か月以内に延長されました。再調査の請求の結果になお不服があるときは、再調査決定書の送達から1か月以内に審査請求へ進めます。古い情報の「2か月以内・異議申立て」と混同しないよう注意してください。
交渉や不服申立ての実務は「税務調査の対策【応用編】交渉・不服申立ての実務」で詳しく解説しています。
追加納税の流れ
指摘を受けて追加の納税が必要になった場合は、おおむね次の流れで進みます。手順が多いため、納税が済むまでの作業を税理士に依頼することもできます。調査の最初からの全体像は「税務調査の流れ|事前通知から当日・修正申告まで」をご覧ください。
- 指摘事項についての連絡・協議:調査終了後、税務署から指摘事項の連絡が入ります。内容を確認したうえで、修正について署員と協議します。すべての指摘にそのまま従う必要はなく、納得できない部分は根拠を示して話し合う姿勢が大切です。
- 修正申告書の作成・提出:協議を終えて納得できたら修正申告書を作成し、提出します。
- 納付書の受け取り:所得税・法人税などの国税だけでなく、住民税・事業税などの修正が必要な場合は、各自治体でも別途手続きと納付が必要です。
- 追加の税金の納付:金融機関の窓口のほか、e-Taxによるダイレクト納付、クレジットカード納付なども利用できます。修正申告の場合、納期限は「修正申告書を提出した日」です。提出したその日に納めるのが原則と考えておきましょう。
- 加算税・延滞税の納付:本税に加えて、後日、加算税や延滞税の通知が届く場合があります。これらを納め終えて、ようやく一連の手続きが完了します。
追加で支払う税金の種類とペナルティ
追加で支払う税金には複数の種類があり、申告のしかたや悪質性に応じて割合が変わります。基本となるのが本税(本来納めるべきだった税金そのもの)で、これは通常の税率と変わりません。これに、申告の状況に応じて次の加算税が上乗せされます。
下表は調査で指摘を受けた後(更正・決定を予知した後)に申告・処分となった場合の割合です。
| 種類 | 課されるケース | 税率(割合) |
|---|---|---|
| 過少申告加算税 | 期限内に申告したが、税額が不足していた | 10%(当初の申告納税額と50万円のいずれか多い額を超える部分は15%) |
| 無申告加算税 | 期限内に申告しなかった | 50万円までの部分15%/50万円超300万円以下20%/300万円超30%※1 |
| 不納付加算税 | 源泉徴収した所得税などを期限までに納付しなかった | 10%(告知前に自主納付した場合は5%) |
| 重加算税 | 隠ぺい・仮装など悪質と判断された | 過少申告・不納付に代えて35%/無申告に代えて40%※2 |
※1 令和6年1月1日以後に法定申告期限が到来する国税が対象です。
※2 過去5年以内に無申告加算税・重加算税を課されたことがあるなど一定の繰り返しがある場合や、電子取引データに関する隠ぺい・仮装があった場合は、さらに10%が加重されます。
加算税は「いつ申告したか」で大きく変わる
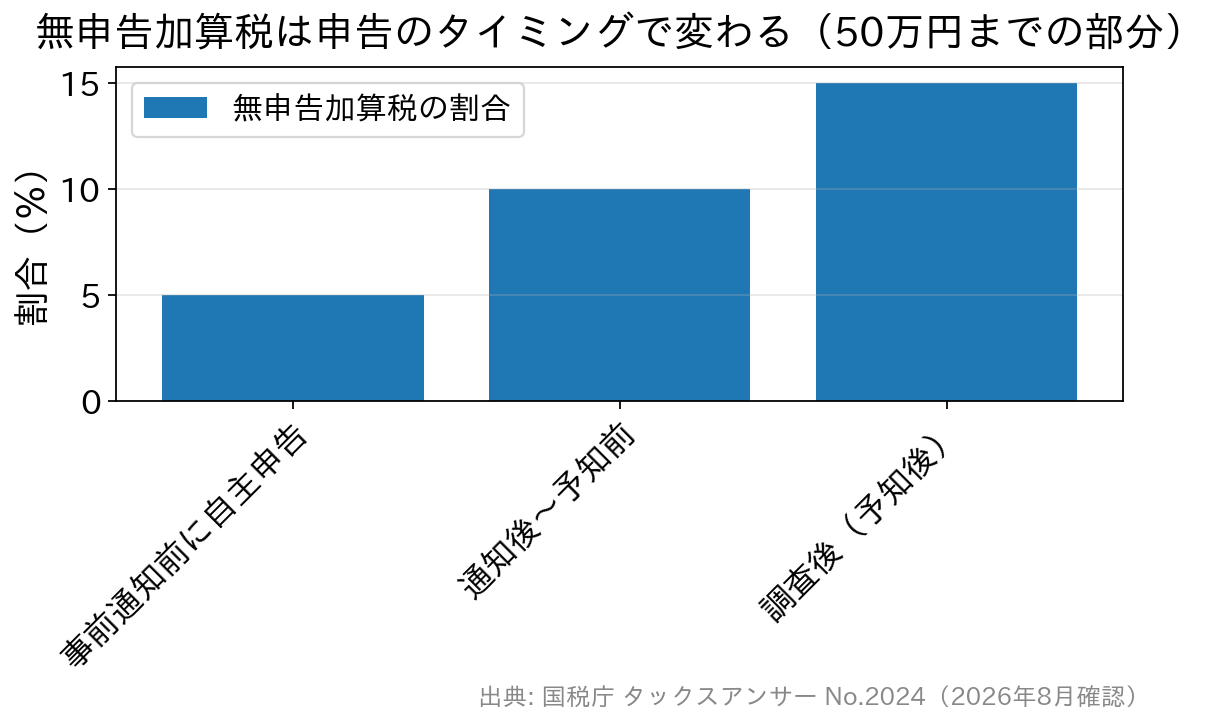
加算税でとくに押さえておきたいのが、同じ誤りでも、気づいて申告したタイミングによって割合が段階的に変わるという点です。割合は次のように整理されています。
| 申告・修正のタイミング | 過少申告加算税 | 無申告加算税 |
|---|---|---|
| 調査の事前通知の前に自主的に申告 | かからない | 5% |
| 事前通知の後~更正・決定を予知する前 | 5%※3 | 10%/15%/25%※4 |
| 調査で指摘を受けた後(予知した後) | 10%※3 | 15%/20%/30%※4 |
※3 新たに納める税金が「当初の申告納税額と50万円のいずれか多い金額」を超える部分は、それぞれ10%・15%になります。
※4 令和6年1月1日以後に法定申告期限が到来するもの。左から順に「50万円までの部分」「50万円超300万円以下の部分」「300万円超の部分」の割合です。
さらに、令和6年1月1日以後に法定申告期限が到来するものについては、調査で帳簿の提示・提出を求められたのに応じなかった場合や、帳簿への売上金額の記載が本来の2分の1未満だった場合は10%、3分の2未満だった場合は5%が加重されます。日々の記帳と帳簿の保存が、そのままペナルティの重さに直結する仕組みです。
なお、期限後申告であっても、法定申告期限から1か月以内に自主的に申告し、税金を法定納期限までに納付しているなど一定の要件をすべて満たす場合は、無申告加算税はかかりません。申告を忘れたことに気づいたら、とにかく早く動くことが負担を軽くします。
計算例:同じ150万円の追加本税でも、加算税は0円~19万5千円
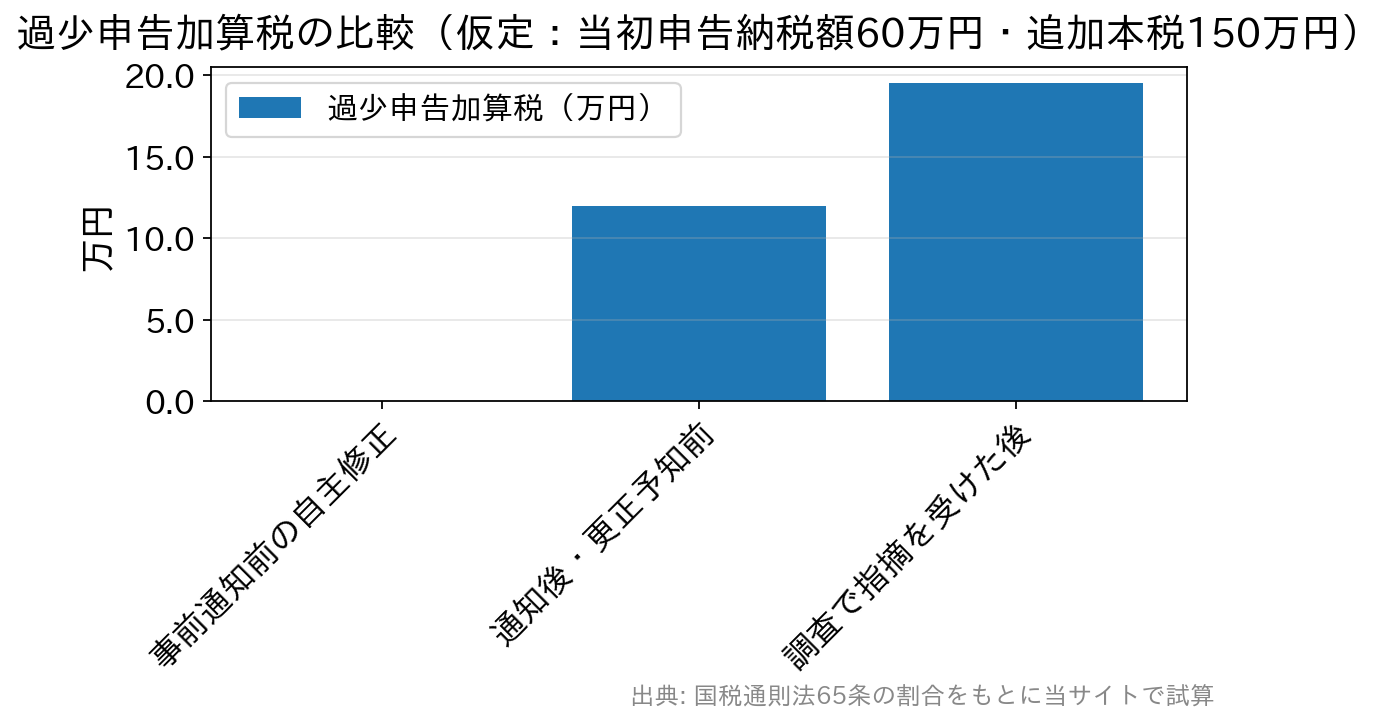
イメージをつかむために、仮のケースで計算してみます。当初の申告納税額60万円の人が、あとから本税150万円の不足を指摘された場合の過少申告加算税です(「当初の申告納税額と50万円のいずれか多い額」=60万円を超える90万円部分に加重がかかります)。
- 事前通知の前に自主的に修正申告:0円
- 事前通知の後~更正を予知する前:150万円×5%+90万円×5%=12万円
- 調査で指摘を受けた後:150万円×10%+90万円×5%=19万5千円
同じ誤りでも、正すタイミングだけで負担が20万円近く変わります。これに延滞税が加わり、仮装・隠ぺいと判断されれば35%の重加算税に置き換わります。気づいた時点で動くことが、最も確実な負担軽減策です。
延滞税は「納期限から2か月」が分かれ目
加算税に加えて、納付の遅れには延滞税がかかります。延滞税は罰則ではなく「利息」にあたる性質のもので、法定納期限の翌日から納付日までの日数に応じて計算されます。
本来の割合は「納期限の翌日から2か月までは年7.3%、2か月経過後は年14.6%」ですが、市中金利に合わせた特例で引き下げられています。令和8年(2026年)中の延滞税は、納期限の翌日から2か月までが年2.8%、2か月を超えると年9.1%です(国税庁「延滞税の割合」)。この特例の割合は毎年見直され、令和4年~令和7年は年2.4%/年8.7%でした。
ここでいう「納期限」は、修正申告・期限後申告の場合は申告書を提出した日、更正・決定の場合は通知書が発せられた日から1か月後の日です。修正申告書を出した日から2か月以内に納めれば、高いほうの割合(年9.1%)は避けられます。
あわせて知っておきたいのが次の2点です。
- 延滞税は本税だけを対象に課され、加算税には課されません。「ペナルティにさらに利息が付く」という二重の心配は不要です。
- 延滞税の計算期間には特例があります。偽りその他不正の行為により税を免れた場合などを除き、期限内申告書を提出していて法定申告期限から1年を経過した後に修正申告・更正があったときなどは、一定の期間が計算期間から除かれます。「何年も前の申告を指摘されたら延滞税だけで莫大になるのでは」と過度に恐れる必要はありません。
一度に払えないときは「換価の猶予」を納期限から6か月以内に
追加納税を一度に納めると事業の継続や生活の維持が難しくなる場合は、税務署に申請して換価の猶予を受けられることがあります。おもな要件は、納税について誠実な意思があること、猶予を受ける国税以外に滞納がないこと、原則として担保を提供することなどです。
申請は、納付すべき国税の納期限から6か月以内に行う必要があります。猶予期間は1年以内で、財産や収支の状況に応じて最も早く完納できる期間とされ、延長が認められても当初と合わせて2年までです。猶予期間中の延滞税は免除または軽減されます(国税庁「No.9206 国税を期限内に納付できないとき」)。
延滞税は納期限の翌日から発生しているため、申請はできるだけ早く行うのが得策です。災害や病気などの事情があるときは、別に「納税の猶予」の制度もあります。
本税・加算税以外に注意したい「過怠税」
税務調査では、印紙税の貼り忘れも指摘されることがあります。契約書や領収書などに必要な収入印紙が貼られていなかった場合、過怠税が課されます。原則として、本来納めるべき印紙税額とその2倍に相当する金額の合計(=本来の3倍)を納めることになります(自ら不納付を申し出た場合は1.1倍に軽減)。
このほか、税務調査で指摘されやすい代表的なポイントとして、次のようなものがあります。
- 売上の計上時期のズレ:売上は原則「商品を引き渡したとき」「サービスを提供したとき」に計上します。これを「入金があったとき」「請求書を出したとき」にずらしていると、売上計上漏れとして追徴の対象になります。
- 個人的支出の交際費混入:私的な支出が交際費などに含まれていると、役員賞与として扱われ課税されることがあります。
- 架空人件費:実在しない従業員への給与などは、重加算税の対象になり得ます。余計な疑いを避けるためにも、履歴書・給与台帳・扶養控除等申告書・タイムカードなどをきちんと保存しておきましょう。
税務調査の後は追加の支払いが生じることが多いため、いつでも納付できるよう、ある程度の資金を準備しておくと安心です。
>>税務調査に強いおすすめ税理士事務所を見る
よくある質問(FAQ)
Q. 税務調査後の追加納税は、いつまでに払えばよいですか?
A. 修正申告なら、申告書を提出した日が納期限です。更正の場合は、通知書が発せられた日から1か月後が納期限になります。延滞税は法定納期限の翌日から日数で増えるため、提出と同時に納めるのが基本です。
Q. 修正申告と更正は何が違いますか?
A. 修正申告は、納税者が自ら誤りを認めて申告し直す手続きで、その内容について不服申立てはできません。更正は、修正申告に応じない場合などに税務署側が税額を確定させる処分で、再調査の請求・審査請求で争うことができます。
Q. 指摘にすべて従わなければいけませんか?
A. 必ずしもそうではありません。事実関係や法令の解釈に納得できない点があれば、根拠資料を示して協議できます。専門的な説明が必要になる場面も多いため、判断に迷う場合は税理士に相談しながら進めるのが安全です。
Q. 調査の連絡が来る前に誤りに気づいたら、すぐ修正したほうがよいですか?
A. はい、早いほど有利です。事前通知の前に自主的に修正申告をすれば過少申告加算税はかからず、無申告だった場合の無申告加算税も5%に軽減されます。延滞税は日数で計算されるため、修正申告と納付はセットで早めに進めましょう。
Q. 追加の税金が払えそうにないときは?
A. 放置せず、早めに税務署へ相談してください。要件を満たせば、納期限から6か月以内の申請で換価の猶予(原則1年以内の分割納付)が認められ、猶予期間中の延滞税も免除または軽減されます。放置すると滞納処分(差押え)に進むことがあります。
まとめ
税務調査は現地調査の後にも資料確認や協議が続き、その結果として修正申告や追加納税につながります。指摘に納得できる場合は速やかに修正・納付を、納得できない場合は3か月以内の再調査の請求・審査請求という手続きが用意されています。
加算税は「いつ申告したか」で割合が段階的に変わり、延滞税は「納期限から2か月」を境に大きく上がります。気づいたら早く動くことが、そのまま負担の軽減につながります。日頃から正しい申告と帳簿・証ひょうの保管を心がけていれば、過度に恐れる必要はありません。調査後の対応に不安があれば、税務調査に詳しい税理士に相談することをおすすめします。
税率や割合は税制改正や年ごとの見直しで変わるため、最新の内容は国税庁サイトでご確認ください(本記事は2026年9月時点の情報です)。