
消費税の税務調査では、課税区分の判定、仕入税額控除の要件、輸出免税の根拠といった点が確認されます。2026年(令和8年)10月1日からは、免税事業者等からの仕入れに認められる控除割合が80%から70%に切り替わりました。今後の調査では、この切替日をまたぐ取引の扱いと帳簿の表示も見られることになります。
本稿では、調査官が着目する論点と実際の指摘事例、切替後の実務を国税庁の公表情報にもとづいて整理します(2026年10月時点の制度にもとづく内容です)。
消費税の調査で確認される基本の論点
消費税の税務調査は、法人税や所得税の調査と一緒に行われるのが通例ですが、消費税だけを対象に行われることもあります。赤字であっても消費税の納付義務はあります。所得の計算とは別に、売上と仕入れの一つひとつについて課税・非課税・不課税の区分を判定する必要があるため、経理処理は見た目より複雑です。
たとえば土地の貸付けや住宅家賃は原則非課税ですが、貸付期間が1か月未満の場合は課税となります。国内出張の旅費・日当は課税仕入れになる一方、海外出張の旅費は課税仕入れになりません。調査官から「この家賃は住宅用ですか、事務所用ですか」と聞かれたとき、契約書で用途を示せるかどうかで説明の手間が変わります。
調査では、そもそも課税事業者に当たるかという納税義務の判定も確認されます。前々年(基準期間)の課税売上高が1,000万円以下の個人事業者は、その年の納税義務が原則として免除されます。ただし、前年1月1日から6月30日まで(特定期間)の課税売上高が1,000万円を超える場合は課税事業者に該当します(給与等支払額で判定することもできます)。
インボイス制度で調査官が見るところ
2023年(令和5年)10月1日からインボイス制度(適格請求書等保存方式)が始まり、仕入税額控除には原則として適格請求書の保存が必要と定められています。適格請求書には、登録番号、適用税率、税率ごとに区分した消費税額などの記載が必要です。調査では、控除の根拠になった書類がこれらの要件を満たしているかが一枚ずつ確認されます。
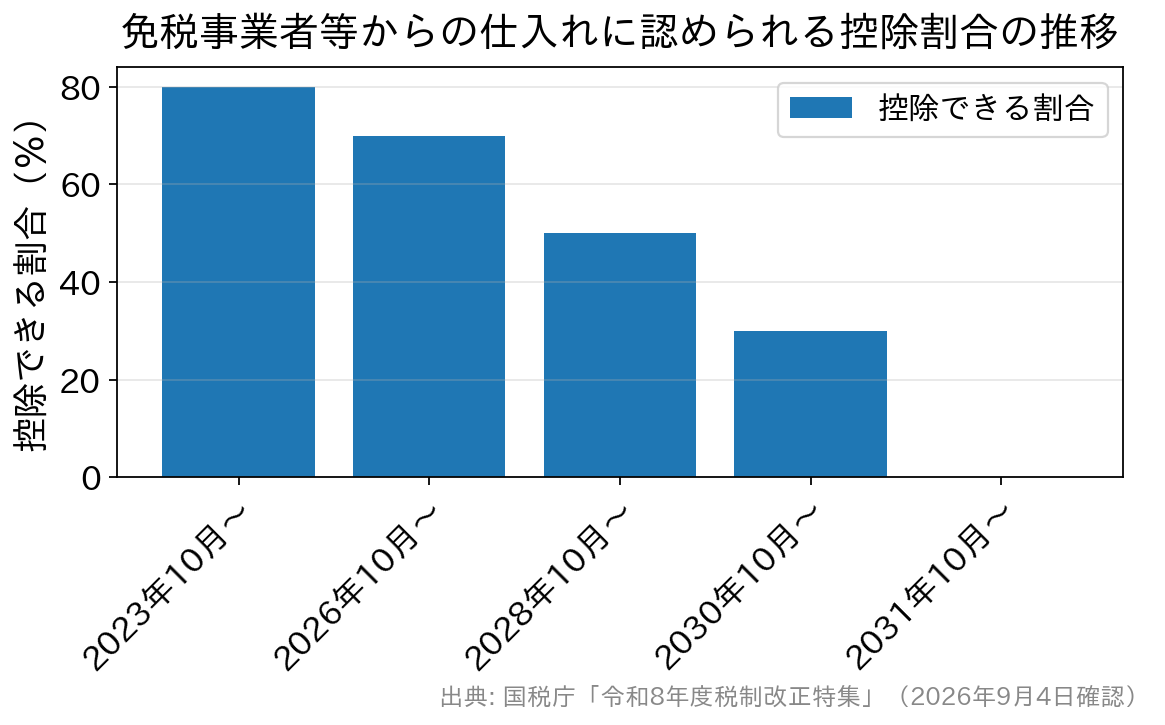
免税事業者など適格請求書発行事業者以外からの仕入れについては、負担の急増を避けるための経過措置があり、一定割合の仕入税額控除が認められています。この経過措置は令和8年度税制改正で見直され、適用期限が2年延長されたうえで、控除割合が段階的に縮小する形になりました。国税庁の資料では、この仕組みを「7・5・3割控除」と呼んでいます。
| 課税仕入れを行った時期 | 控除できる割合 | 備考 |
|---|---|---|
| 2023年10月1日〜2026年9月30日 | 仕入税額相当額の80% | 2026年9月30日で終了 |
| 2026年10月1日〜2028年9月30日 | 仕入税額相当額の70% | 現在の割合(令和8年度改正で新設) |
| 2028年10月1日〜2030年9月30日 | 仕入税額相当額の50% | |
| 2030年10月1日〜2031年9月30日 | 仕入税額相当額の30% | |
| 2031年10月1日以後 | 控除不可 | 経過措置の終了 |
出典は国税庁「令和8年度税制改正特集」です。改正前は2026年10月から50%に下がる予定でしたが、改正で引下げが緩やかになりました。
控除割合の変化が金額にどう響くかを、仮定の数字で確かめておきます。免税事業者の外注先に税込110,000円を支払った場合、地方消費税を含めた仕入税額相当額は概算で10,000円です。9月までの80%なら8,000円、10月以後の70%なら7,000円が控除の目安となり、同じ取引でも控除額が1,000円減ります。
あわせて経過措置の上限も変わり、同一の相手先(適格請求書発行事業者以外の者)からの課税仕入れが、年または事業年度で税込1億円を超える場合、その超えた部分には経過措置を適用できません。
改正前の上限は10億円で、2026年10月1日以後に開始する課税期間から1億円に引き下げられます。3月決算法人であれば、2027年4月に始まる事業年度からが対象です。
80%と70%の分かれ目は「課税仕入れを行った日」
切替日をまたぐ取引では、どちらの割合を使ったかという判定が問われます。控除割合は、課税仕入れを行った日で判定すると定められており、請求書の日付や支払日は基準になりません。商品の仕入れなら引渡しを受けた日、役務の提供なら約した役務の全部が完了した日が基本です。
国税庁は、切替日をまたぐ取引についてQ&Aで具体例を示しています。2026年9月21日から提供を受けている役務が10月20日に完了し、10月31日に代金を支払うケースでは、課税仕入れの日は10月20日となり、全額が70%控除です。9月中に受けた部分を80%で按分することはありません。
一方、同じ期間でも商品の仕入れであれば、引渡しのあった日ごとに判定します。9月21日から30日までの引渡し分は80%、10月1日から20日までの分は70%と、同じ取引先でも日付で割合が分かれます。役務は完了日で一括、商品は引渡し日ごと、という整理です。
年払い・年間契約(短期前払費用)の扱い
保守料や賃借料を1年分まとめて前払いしている場合、法人税・所得税で短期前払費用として支払時の損金(必要経費)にしているときは、消費税でも支出した日の属する課税期間の課税仕入れとして扱われます。
国税庁は、3月決算法人が2026年1月に同年1月〜12月分の保守料を支払い、短期前払費用として処理しているケースについて、令和8年3月期の申告で1年分の全額に80%を適用して差し支えないとしています。10月以後の役務提供分だけを70%に直す必要はありません。
契約変更などで金額が後から増減した場合は、当初の申告で適用した割合(この例では80%)で加算・減算することとされています。年払い契約が多い事業者は、どの契約にどの割合を適用したかを一覧で残しておくと、調査で聞かれたときに即答できます。
帳簿の表示は「70%控除対象」へ
経過措置の適用を受けるには、区分記載請求書等と同様の記載事項がある請求書等に加えて、一定の事項を記載した帳簿の保存が要件です。帳簿には、相手方の氏名または名称、課税仕入れの年月日、資産または役務の内容、支払対価の額に加えて、経過措置の適用を受ける課税仕入れである旨を記載します。
この旨は、取引ごとに「70%控除対象」などと書く方法のほか、対象取引に「※」などの記号を付けて欄外に凡例を示す方法も認められています。10月1日以後の課税仕入れに「80%控除対象」の表示が残っていないか、摘要の定型文や凡例を今のうちに見直してください。
登録番号の記載がない請求書でも、区分記載請求書等の記載事項を満たしたものを保存していれば、相手方が適格請求書発行事業者かどうかにかかわらず一律に経過措置を適用できる、と国税庁は示しています。
切替後の調査で確かめられる場面
2026年10月をまたぐ課税期間の調査では、切替日前後の取引が抽出されると考えて準備するのが実務的です。調査官は帳簿の日付と控除割合の区分を見たうえで、請求書だけでなく納品書・検収書・作業完了報告書を求め、引渡しや役務完了の日を突き合わせます。
たとえば調査官から「この外注費は9月計上で80%になっていますが、作業はいつ終わりましたか」と聞かれたとします。完了報告書の日付が10月であれば70%への修正を求められます。引渡し・完了の日を示す資料が保管されていれば、その場で説明が終わるので、請求書と同じファイルに綴じて保管してください。
| 調査で確認されやすい点 | 求められやすい資料 | 関係する制度 |
|---|---|---|
| 9月末をまたぐ取引の控除割合 | 納品書・検収書・作業完了報告書 | 7・5・3割控除 |
| 帳簿の「◯%控除対象」の表示 | 総勘定元帳・仕訳帳の摘要と凡例 | 帳簿の保存要件 |
| 会計ソフトの税区分 | 税区分別の集計表 | 7・5・3割控除 |
| 相手先ごとの年間支払額 | 取引先別の支払集計 | 経過措置の上限(1億円) |
| 1万円未満の支払いの判定 | 1回の取引の合計がわかる請求書・領収書 | 少額特例 |
| 取引先の登録状況 | 取引先一覧と登録番号の確認記録 | 仕入税額控除の要件 |
「少額特例」は2029年9月末まで、判定は1回の取引で
少額の取引について、インボイスの保存がなくても一定の事項を記載した帳簿の保存だけで仕入税額控除を認める制度が少額特例です。7・5・3割控除とは別の制度で、次の条件を満たす場合に使えます。
- 対象者は、基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者
- 対象期間は、2023年(令和5年)10月1日から2029年(令和11年)9月30日までに行う国内の課税仕入れ
- 対象取引は、支払対価の額(税込)が1万円未満の課税仕入れ
実務上は1万円未満かどうかの判定単位で誤りが出ます。国税庁は、一回の取引の課税仕入れに係る金額(税込)で判定するとしており、商品1点ごとの金額では判定しません。1回の納品で合計15,000円になる取引を単価が安いからと少額特例で処理していると、調査で否認されるおそれがあります。
少額特例の期限(2029年9月30日)は、7・5・3割控除の期限(2031年9月30日)とも異なります。調査では両者を混同した処理が見つかることがあるため、社内の処理基準を制度ごとに分けて書き出してください。
小規模事業者は2割特例の終了と3割特例
免税事業者からインボイス発行事業者になった小規模事業者が、納付税額を売上税額の2割に抑えられる2割特例は、2026年9月30日の属する課税期間をもって終了します。個人事業者なら2026年分(令和8年分)の申告が最後、3月決算法人なら令和9年3月期が最後です。
令和8年度税制改正では、個人事業者に限り、令和9年分・令和10年分の申告で納付税額を売上税額の3割とできる3割特例が設けられました。国税庁の資料による主な要件は次のとおりで、法人は対象外です。
- 免税事業者からインボイス発行事業者として課税事業者になった個人事業者であること
- 基準期間(令和9年分は令和7年、令和10年分は令和8年)の課税売上高が1,000万円以下であること
2割特例と同様、事前の届出は不要で、確定申告書に適用を受ける旨を付記すれば足ります。ただし、課税期間を短縮している場合など、適用できないケースもあります。
法人は2割特例の終了後、本則課税か簡易課税へ移ることになります。この場面では簡易課税制度への円滑な移行措置が使えます。簡易課税は本来、適用を受ける課税期間の初日の前日までに届出が必要ですが、2割特例・3割特例を使った翌課税期間から簡易課税を選ぶ場合は、その課税期間の申告期限までに「消費税簡易課税制度選択届出書」を出せばよいとされています。
たとえば3月決算法人が令和9年3月期に2割特例を使い、翌期の令和10年3月期から簡易課税を選ぶ場合、届出書は令和10年3月期の申告期限(令和10年5月31日)までに出せば間に合います。翌課税期間が2026年9月30日以前に終了する場合は、その課税期間の末日までが期限です。
みなし仕入率は業種によって40%〜90%と幅があり、実際の課税仕入れが多い事業者は本則課税のほうが有利なこともあります。切替の年は、本則課税・簡易課税・3割特例(個人の場合)を並べて試算してから決めてください。
特定金属くず特例は2026年9月1日から
令和8年度税制改正では、金属くずの取引に関する特例も設けられました。盗難特定金属製物品の処分の防止等に関する法律(金属盗対策法)に規定する特定金属くずを、従来の古物商特例・再生資源等特例の対象から外しました。
そのうえで、同法の特定金属くず買受業の届出をした事業者が、適格請求書発行事業者でない者から棚卸資産(消耗品を除く)として買い受ける場合に限り、帳簿のみの保存で仕入税額控除を認めるという内容です。
この特例は2026年9月1日以後に行う課税仕入れから適用されています。帳簿には、特定金属くず特例の対象となる旨と、相手方の住所または所在地の記載が必要です(同法で住居等の確認を要しないものを除きます)。届出をしていない事業者が特定金属くずを買い受けても、この特例による控除は受けられません。
消費税に関連する税務調査の事例
消費税で指摘を受けるのは、納税者が正しいと思って続けてきた処理が、実は誤っていたというケースがほとんどです。業種別の傾向は建設業・土木工事業の税務調査で指摘されやすい外注費の論点でも取り上げていますが、ここでは消費税に共通する事例を挙げます。
- B社は、同業者の組合に毎月支払う会費を課税仕入れとして処理していましたが、調査で「対価性がない」として課税仕入れに当たらないと指摘され、修正申告をしました。
- Y社は、法人クレジットカードの利用明細書を保存して仕入税額控除を受けていましたが、販売会社が発行した請求書ではないため要件を満たさないと指摘されました。インボイス制度のもとでは、原則として適格請求書の保存が必要です。
- 雑貨卸のF社は、海外からの注文を国内の業者経由で販売し、代金もその業者から受け取っていました。調査では、輸出ではなく国内取引に当たるため免税にならないと指摘されました。
- 課税事業者になったばかりのG社は、免税期間に発生した売掛金が取引先の倒産で回収不能となり、貸倒れに係る消費税額の控除を申告しました。調査で、免税期間の売掛金は控除の対象にならないと指摘され、修正申告を行いました。
いずれも、取引の実態と区分の判定を誤ったことが原因です。ほかの税目も含めた指摘事例は税務調査の事例まとめ(消費税・源泉所得税・相続税)に整理しています。判断に迷う取引は自己判断で処理せず、専門家に確認してから計上すれば、後の指摘を防げます。
参考:飲食料品の消費税率1%法案の現在地
政府は2026年8月5日、給付付き税額控除の制度導入に関する基本方針を閣議決定し、2027年(令和9年)4月1日から2年間、軽減税率の対象となる飲食料品の税率を1%とする方針を示しました。外食や酒類は軽減税率の対象外のため、この引下げの対象にもなりません。
その後、10月5日に臨時国会が召集され、10月6日には自民党総務会がこの関連法案を了承しました。政府は今週中にも国会に提出する方針と報じられていますが(NHK・10月6日)、10月7日時点で法案は成立しておらず、内容は確定していません。
税率区分やレジ・システムの改修は、成立した法律と国税庁の取扱いを見てから判断してください。飲食店の対応は飲食店・居酒屋の税務調査と消費税改正への備えでも扱っています。
よくある質問(FAQ)
Q. 赤字なら消費税の税務調査は来ませんか?
A. 赤字でも消費税の納税義務は生じるため、調査の対象になり得ます。とくに消費税の還付申告をしている事業者は、不正還付の防止の観点から調査で重点的に確認される傾向があります。
Q. 9月末に発注して10月に納品された仕入れは、80%と70%のどちらですか?
A. 70%です。控除割合は課税仕入れを行った日で判定し、商品の仕入れなら引渡しを受けた日が基準です。発注日や支払日は判定に使わないので、納品書や検収書で引渡しの日を残してください。
Q. 9月21日から受けているサービスが10月20日に完了しました。按分は必要ですか?
A. 按分は不要で、全額が70%控除です。役務の提供は、約した役務の全部が完了した日が課税仕入れの日になるからです。同じ期間でも商品の仕入れなら引渡し日ごとに判定し、9月分は80%、10月分は70%に分かれます。
Q. 1月に支払った1年分の保守料は、10月以後の分だけ70%に直すのですか?
A. 短期前払費用として処理している場合は直す必要はありません。国税庁は、2026年1月に支払った同年1月〜12月分の保守料について、全額に80%を適用して差し支えないとしています。契約変更で金額が変わったときは、当初適用した80%で加算・減算します。
Q. 9月の帳簿で「80%控除対象」のまま10月分も入力してしまいました。どうすればよいですか?
A. 10月1日以後の課税仕入れは70%が正しい割合です。申告前であれば税区分と摘要を直し、控除額を計算し直してください。申告後に誤りに気づいた場合は、調査の通知を受ける前に修正申告をすれば、過少申告加算税は課されないと定められています(国税通則法第65条)。ただし、納付が遅れた期間の延滞税は別途かかります。
Q. 1万円未満の支払いなら、いつでもインボイスは不要ですか?
A. 少額特例の対象は、基準期間の課税売上高が1億円以下(または特定期間5,000万円以下)の事業者が2029年9月30日までに行う課税仕入れに限られます。1万円未満かどうかは一回の取引の合計額(税込)で判定するため、単価で判断すると誤りになります。
Q. 2割特例が終わったら、簡易課税に変えたほうがよいですか?
A. 一概には言えません。みなし仕入率は業種で40%〜90%と幅があり、課税仕入れの多い事業者は本則課税が有利なこともあります。簡易課税は原則2年間の継続適用が必要なため、複数の方式で試算してから届出を出してください。
Q. 取引先がインボイスの登録をやめていた場合、控除はどうなりますか?
A. 登録の取消しや失効の日以後の仕入れは、適格請求書発行事業者以外からの仕入れとして扱われ、2026年10月以後は70%控除の対象です。登録状況は国税庁の適格請求書発行事業者公表サイトで確認でき、確認した日を記録に残すと調査で説明しやすくなります。
Q. 消費税の還付申告をすると、調査が来やすくなりますか?
A. 還付申告は、不正還付を防ぐ観点から内容の確認が行われやすい申告です。設備投資や輸出で還付が生じた場合は、契約書・請求書・輸出許可通知書など還付の根拠をそろえておけば、問い合わせや調査にも落ち着いて対応できます。
税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
>>税務調査に強いおすすめ税理士事務所を見る

