
飲食関連は不正発見割合の上位を占めている
令和6事務年度(2024年7月〜2025年6月)の法人税・消費税の実地調査は約5万4千件実施され、実地調査による追徴税額の総額は3,407億円と過去10年で最も高い水準となっています(2025年12月公表)。 業種別に見ると、不正発見割合が最も高かったのは「バー・クラブ」の62.3%で、次いで「その他の飲食」45.2%、「外国料理」40.2%と、飲食関連の業種が上位を占めています。調査に入られた飲食関連の事業者のうち、業種によっては約2店舗に1店舗の割合で不正が見つかっている計算です。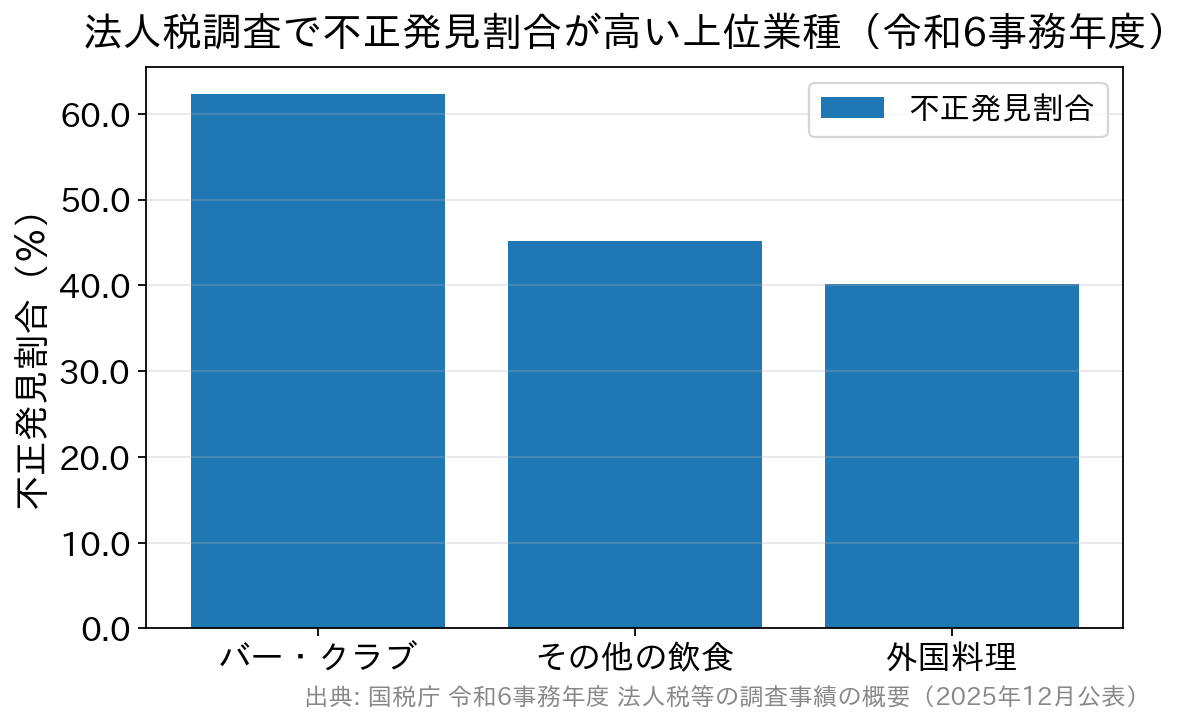
飲食店の税務調査の流れ
一般的な税務調査は、税務署から納税者本人や顧問税理士に事前通知の連絡が入るケースが多いですが、事前連絡なしで「事前調査」や「現物確認調査」(現況調査)が行われるケースがあります。 これは調査上必要な場合は事前連絡せずに調査を行う権限を税務署が持っているためです。 飲食業は現金商売という性質上、売り上げを申告しないなどの悪質なケースもあり、事前連絡せずに調査に入るケースも他の業種と比較すると多いようです。調査全体の進み方ははじめての税務調査ガイドも参考にしてください。事前調査では調査官が客として来店し、座席数や伝票を確認する
事前調査は店舗に客として調査官が来店し店舗の運営状況を確認するものです。店舗の外から客の入りなどの確認を行ったり、実際に店舗に客として来店し、座席数、回転数、客の入り具合、伝票の記載有無・レジの入力有無などを確認します。 また、自身が注文した料理や金額を記録し、後日の現物確認調査で店舗が保管する伝票と突合できる準備をしたりします。現物確認調査(現況調査)は予告なしで来ることがある
税務署の調査員が午前中に突然来店し、帳簿などの資料の閲覧を求めてきます。突然、税務署の調査員が来たらパニックになってしまいそうですが、税理士の立ち合いが困難であったり、営業に支障がある場合には日を改めたい旨を伝えるなどの対応を行うほうがよいでしょう。 仮にこの時点で顧問税理士との契約がない場合には、「営業上の支障」などを理由に現物確認調査の日程調整をその場で依頼し、すぐに税務調査対応のための税理士選びを行うべきでしょう。税務調査で業界トップレベルの実績のある「税理士法人クオリティ・ワン」はこちらから連絡可能です
調査がさかのぼるのは原則5年、不正があれば7年
税務調査の期間は最大5年分が行われると考えてください。これは国税通則法第70条で、過去5年間の確定申告が更正の対象であることを明示しているためです。 なお、税務調査の結果、偽りその他不正の行為(いわゆる脱税)が認められた場合には、調査期間は7年にまで遡ることとなっています。7年分に重加算税と延滞税が重なると、負担は一気に膨らみます。 また帳簿、領収書などの各種資料には原則として7年間の保管義務があります(青色申告法人で欠損金の繰越控除を受ける場合などは10年間の保存が必要です)。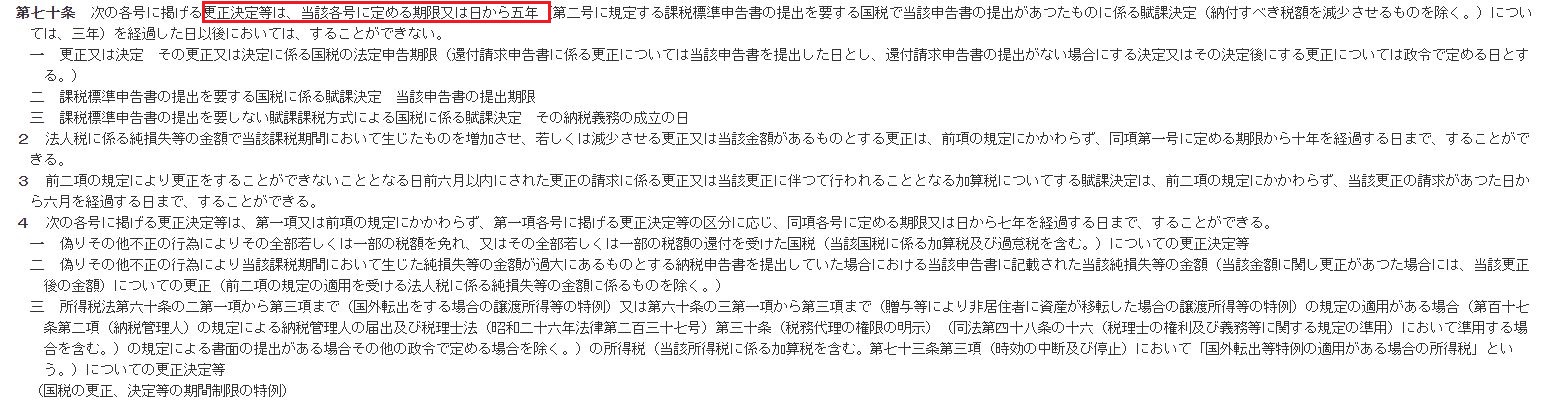
売上除外は伝票・原価率・仕入数量から見抜かれる
事前調査で調査官が支払った伝票が保管されていなかった、同業種の他店舗と比較して売上原価率が高い、キャッシュレス決済比率が高い、おしぼり、割り箸の仕入れ数と売上伝票数が合わないなど、売上げをごまかしていることを発見する手段はいくらでもあるため、完全に隠すことは難しいでしょう。国税庁の調査事績でも、実地調査を受けた法人の7割超で何らかの非違(申告内容の誤り)が指摘されており、是認(問題なし)で調査が終わるケースは少数派です。レジなし・紙伝票の店ほど「出せる状態」が問われる
帳簿などの各種エビデンスは7年間の保管が義務付けられています。レジを利用しておらず、紙伝票で処理をしている場合、その紙伝票自体を7年間保管する必要があるので、膨大な量となります。 税務調査の際に、「3年前の7月の伝票を見せてください」といわれたら、売上伝票の金額と一致する紙伝票、1か月分をスムーズに提出しなければなりません。 いかに売上げを管理しているかという管理手法自体が調査されると考えましょう。帳簿を出せないと加算税が重くなる(令和5年分以降)
帳簿の整備は「印象が悪くなる」だけの問題ではありません。令和6年1月1日以後に法定申告期限が到来する申告(所得税は令和5年分以降)については、調査で帳簿の提示・提出を求められたのに応じなかった場合や、記載すべき売上金額のうち半分以上が帳簿に載っていない場合、新たに納める税金の10%が過少申告加算税(無申告の場合は無申告加算税)に加算されます。載っていない部分が3分の1以上2分の1未満にとどまる場合も5%が加算されます。 売上を紙伝票やハンディ端末で管理している店舗ほど、「求められた月の伝票がすぐ出せるか」を平時から点検しておく意味は大きいといえます。電子取引データはデータのまま保存する
キャッシュレス決済の入金明細、デリバリー代行会社からの精算書、Webで受け取った仕入請求書などは電子取引の取引情報にあたり、電子帳簿保存法により電子データのまま保存することが必要です(紙に印刷した控えだけでは要件を満たしません)。データを後から差し替えたり削除したりすると、重加算税が10%加重される対象にもなります。消費税・インボイスは2026年10月に大きな区切りを迎える
飲食店の税務調査では、法人税・所得税だけでなく消費税も同時に対象となるのが一般的です。インボイス制度(適格請求書等保存方式)のもとでは、仕入れや経費について仕入税額控除を受けるには原則としてインボイス(適格請求書)の保存が必要で、保存がなければ控除できないのが原則です(簡易課税制度や2割特例を適用している場合は、消費税の計算上インボイスの保存は不要です)。 なお、飲食店業は不特定多数を相手にするため、記載事項を一部省略した「簡易インボイス(適格簡易請求書)」を交付できる業種です。宛名がなくても不備ではありません。自店が発行する側・受け取る側の両面で、登録番号や税率区分の記載を確認しておくと、調査時のやり取りがスムーズになります。2026年10月から、免税事業者からの仕入れは「7割控除」に下がる
インボイス登録をしていない生産者や小規模な仕入先から仕入れている店舗は、ここが当面いちばん大きな変更点です。免税事業者などインボイス発行事業者以外からの課税仕入れは、これまで仕入税額相当額の80%を控除できましたが、令和8年(2026年)10月1日からは70%に下がります。その後は令和10年10月から50%、令和12年10月から30%、令和13年10月以降は控除できなくなります(令和8年度税制改正で適用期限が2年延長され、割合が段階的に見直されました)。 あわせて、同じ相手先からの課税仕入れの合計額(税込み)が年間1億円を超える場合、超えた部分にはこの7・5・3割控除を適用できません(改正前は10億円。令和8年10月1日以後に開始する課税期間から)。仕入先ごとの年間取引額が大きい店舗は、事前に確認しておきたい点です。詳細は国税庁の令和8年度税制改正特集(インボイス経過措置の見直し等)にまとまっています。2割特例は令和8年で終了、個人事業者は令和9年分から「3割特例」へ
インボイス登録を機に課税事業者になった小規模事業者が使ってきた2割特例は、令和8年9月30日が属する課税期間までで終わります。暦年で申告する個人事業の飲食店なら令和8年分が最後、3月決算法人なら令和9年3月期が最後です。 その後については、個人事業者に限り、令和9年分・令和10年分の申告で納付税額を売上税額の3割とできる「3割特例」が設けられました。基準期間(2年前)の課税売上高1,000万円以下・インボイス発行事業者であることなどが要件で、法人は対象外です。法人は簡易課税か一般課税を選ぶことになります。 簡易課税へ移る場合の届出にも配慮があり、2割特例・3割特例を適用した翌課税期間から簡易課税を使うなら、その課税期間の申告期限までに「消費税簡易課税制度選択届出書」を出せば間に合います(通常は課税期間が始まる前日まで)。なお飲食店業のみなし仕入率は第4種事業の60%です。どの方法が有利かは仕入れの状況で変わるため、決算前に一度試算しておくことをおすすめします。飲食料品1%への引下げが決まれば、店内飲食との税率差はさらに広がる
2026年9月15日、政府は2027年4月1日から2年間、軽減税率の対象である飲食料品の消費税率を8%から1%に引き下げる大綱を閣議決定しました。ここまでは政府の方針として確定していますが、関連法案の国会提出・審議・成立はこれからで、臨時国会は10月に召集される見通しと報じられています(最新の内容は財務省・首相官邸の公表資料をご確認ください)。 飲食店にとって重要なのは、店内飲食(外食)は対象外で10%のままという点です。実現すれば、テイクアウトや出前は1%、店内飲食は10%と、税率差が現在の2ポイントから9ポイントに広がることになります。持ち帰りと店内飲食を両方扱う店では、レジの税率区分・伝票の記録・会計ソフトの設定という区分経理の精度が、そのまま消費税額の正確さに直結します。区分が曖昧なまま運用していると、調査で売上の区分を一件ずつ問われる場面が想定されます。制度が動くかどうかにかかわらず、いま区分経理を整えておく価値は十分にあります。消費税に的を絞った論点は消費税の税務調査の注意点と事例でも扱っています。| 確認の観点 | 見るポイント | 備考 |
|---|---|---|
| 売上の計上 | レジデータ・伝票・キャッシュレス入金明細が一致しているか | 期ずれ(計上時期のずれ)も確認される |
| 税率区分 | 店内飲食10%とテイクアウト・出前8%が正しく分かれているか | 2027年4月の引下げが実現すれば差はさらに拡大 |
| 仕入・経費 | インボイスの保存、免税事業者からの仕入れの控除割合(2026年10月から70%) | 簡易課税・2割特例の適用時は消費税計算上の保存は不要 |
| 人件費 | アルバイトのシフト表・タイムカードと給与台帳の整合 | 実態のない給与計上は重点的に確認される |
| 棚卸・家事費 | 期末在庫の計上、まかない・家事消費の処理 | 個人事業では家事関連費の按分根拠も問われる |
万が一に想定される追徴課税
税務調査の結果、提出していた確定申告書が否認、もしくは未申告であった場合の追徴課税としては下記の種類があります(割合は2026年9月時点の現行制度です)。| 種類 | 内容 | 追徴課税額 |
| 過少申告加算税 | 申告した税額が本来より少なかった場合のペナルティ | 10%(期限内申告税額と50万円のいずれか多い額を超える部分は15%)。調査の事前通知後・更正を予知する前の修正申告なら5%(同じく超える部分は10%)、事前通知前の自主的な修正申告ならかかりません |
| 無申告加算税 | 確定申告の期限後に申告した場合のペナルティ | 15%(50万円超300万円以下の部分は20%、300万円超の部分は30%) |
| 重加算税 | 事実隠蔽、仮装に対するペナルティ | 35%(無申告の場合は40%) |
| 不納付加算税 | 源泉徴収による所得税の納付が期限までにされなかった場合のペナルティ | 10%(自主的に納付した場合は5%) |
補助金・給付金の申告漏れに注意
飲食店では、国や自治体の補助金・給付金・助成金を受け取る機会が少なくありません。これらは原則として課税対象で、法人なら益金、個人事業なら事業所得の総収入金額(または雑収入)に計上する必要があります。入金があったのに帳簿に載っていない、というのは調査で目に付きやすいパターンです。 かつて多くの飲食店が受給した持続化給付金・家賃支援給付金・休業要請に対する協力金・小規模事業者持続化補助金・雇用調整助成金なども、申請受付はすでに終了していますがいずれも課税対象でした。前述のとおり更正の対象期間は原則5年(偽りその他不正の行為があれば7年)にわたるため、受給した年度の収入として計上していなければ、今からでも指摘を受ける可能性があります。過去に受給したまま申告できていないことに気づいた場合は、調査の連絡を待たずに早めの修正申告を検討しましょう。個人事業での論点は自営業・個人事業主の税務調査の記事でも整理しています。飲食店の税務調査に関するよくある質問
Q. 税務署から調査の連絡が来たら、まず何をすればよいですか?
A. まず調査の日時・対象期間・対象税目を確認し、顧問税理士(いない場合は税務調査対応に強い税理士)に連絡します。事情があれば日程の調整を相談できます。慌てて書類を作り直すより、帳簿・伝票・領収書を整理して事実を説明できるようにしておくことが大切です。
Q. 調査の連絡が来る前に自主的に修正申告すると、ペナルティは軽くなりますか?
A. はい。調査通知前に自主的に修正申告をすれば過少申告加算税はかかりません。期限後申告となる場合の無申告加算税も、通知前の自主的な申告なら5%に軽減されます。早く動くほど負担は小さくなります。
Q. 小さな飲食店でも税務調査は来ますか?
A. 規模だけで対象から外れることはありません。国税庁はAIを使った予測モデルで調査必要度の高い先を抽出しており、実地調査の件数が絞り込まれる一方で1件当たりの追徴税額は増えています。飲食店は不正発見割合が高い業種として選ばれやすい点にも注意が必要です。
Q. 指摘を受けたら必ず重加算税になりますか?
A. いいえ。重加算税は事実の隠蔽または仮装があった場合に課され、単純な計算ミスや解釈の相違による申告漏れは過少申告加算税の範囲で処理されます。ただし二重帳簿、伝票の破棄、売上除外のための現金の別管理があると隠蔽・仮装と認定されやすくなります。
Q. まかないや、店主が食べた分の食材はどう扱いますか?
A. 従業員へのまかないは、①従業員が食事の価額の半分以上を負担していること ②〔食事の価額−従業員の負担額〕が1か月あたり7,500円(消費税等を除く)以下であることの両方を満たさない場合、差額が給与として課税されます(国税庁タックスアンサーNo.2594。この限度額は令和8年4月1日以後に支給する食事から3,500円→7,500円に引き上げられました)。残業や宿日直の際に支給する食事は無料でも課税されません。また、個人事業主が自分や家族のために消費した食材は家事消費として売上に計上する必要があります。
税率・特例の内容は改正が続いているため、実際の判断にあたっては最新の情報を国税庁の公式サイトや顧問税理士にご確認ください。
