
知っておきたい延滞税のしくみ
延滞税は、税金の納付が期限に遅れた場合などに課される税金です。納付が遅れるほど金額が大きくなり、特に納期限から2か月を超えると税率が一段と高くなるのが特徴です。仕組みと最新の税率を押さえ、延滞に気づいたら一日でも早く納付することが大切です。延滞税とは?
延滞税とは、税金の納付が遅れたり、期限までに申告しなかったり、過少申告などで申告に問題があった場合に課される税金です。納付期限の翌日から、納付するまでの日数に応じて課税されます。延滞日数が2か月を超えるかどうかで税率が変わり、遅れるほど負担が膨らみます。理由を問わず発生するため、延滞に気づいたらできるだけ早く納めることが重要です。 延滞税は、税務署から納付書が送られてくるのを待つ性質のものではなく、本税を納付した時点で自動的に確定する税金です。「連絡が来てから払えばよい」と考えていると、その間も日数に応じて金額が積み上がります。課税されるケースは?
延滞税が課されるのは、主に次のような場合です。- 申告などで確定した税額を、法定期限までに納付しなかった場合
- 期限後申告書または修正申告書を提出し、納付すべき税額がある場合
- 税務署から更正・決定の処分を受け、納付すべき税額がある場合
延滞税の税率は?(2026年〔令和8年〕の割合)
延滞税の税率は毎年見直されます。本来は年7.3%・年14.6%ですが、低金利を踏まえた特例により、実際にはより低い割合が適用されてきました。2026年(令和8年)1月1日〜12月31日の割合は次のとおりです。| 延滞している期間 | 2026年(令和8年)の割合 | 参考:2022〜2025年(令和4〜7年) |
|---|---|---|
| 納期限の翌日から2か月を経過する日まで | 年2.8% | 年2.4% |
| 2か月を経過した日以後 | 年9.1% | 年8.7% |
※2026年(令和8年)の割合は、平均貸付割合0.8%に基づく「延滞税特例基準割合」1.8%から算出されたものです(2.8%=1.8%+1%/9.1%=1.8%+7.3%)。2025年(令和7年)までの2.4%・8.7%から引き上げられている点にご注意ください。割合は毎年変わるため、最新の数値は必ず国税庁「No.9205 延滞税について」でご確認ください。複数年にまたがる延滞は、年ごとにその年の割合で計算します。
延滞税の計算方法は?
延滞税は、次の式で計算します。
延滞税 = 本税の額 × 税率 × 延滞日数 ÷ 365日
2か月以内と2か月超で税率が変わるため、2か月を超える場合は2段階に分けて計算します。
延滞税 =(本税 × 2.8% × 2か月以内の日数 ÷ 365)+(本税 × 9.1% × 2か月を超えた分の日数 ÷ 365)
たとえば、本税100万円を納期限から30日遅れて納付した場合(2か月以内)は、次のようになります。
1,000,000 × 2.8% × 30 ÷ 365 = 約2,300円
2か月を超えると、超えた日数分に年9.1%が適用され、負担が一気に増えます。本税100万円を90日(2か月=約60日と仮定し、超過30日)遅れて納付した場合の目安は、次のとおりです。
(1,000,000 × 2.8% × 60 ÷ 365 = 約4,600円)
+(1,000,000 × 9.1% × 30 ÷ 365 = 約7,500円)
= 合計 約12,000円
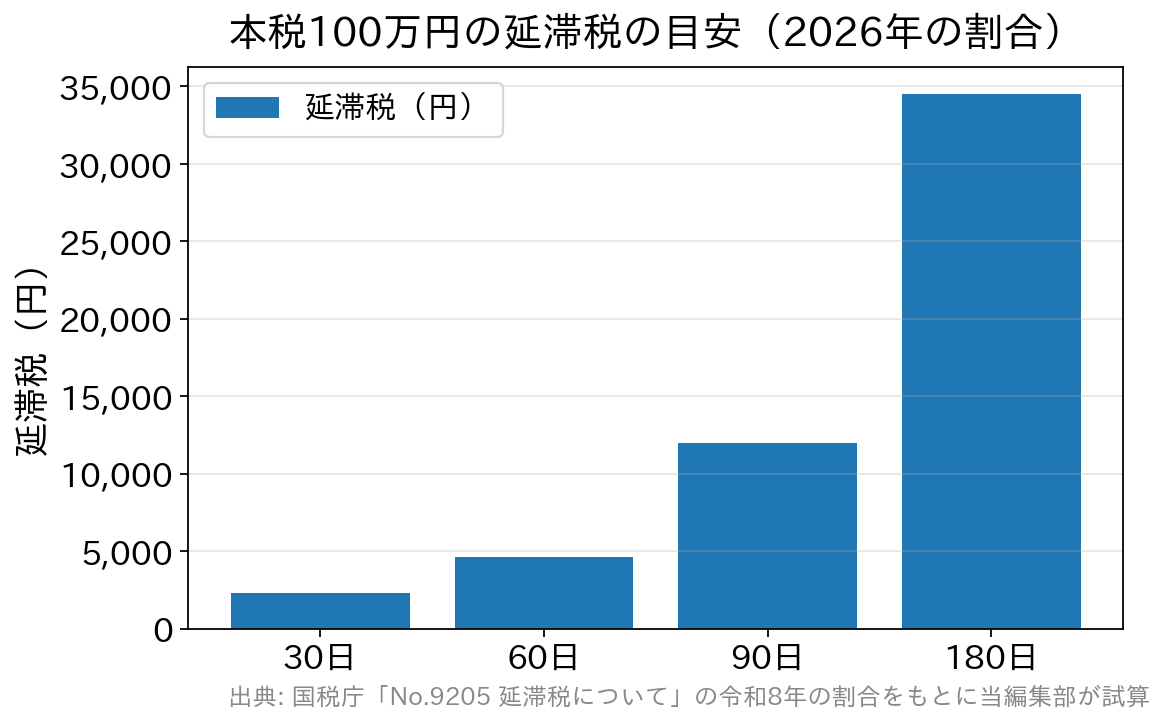
同じ本税100万円でも、30日遅れなら約2,300円、90日遅れなら約12,000円、半年(180日)遅れなら約34,500円と、2か月を超えたあとの増え方が急になることがわかります。
延滞税を最小限に抑えるポイントは?
2か月以内に納付する
延滞税は日数に応じて課され、2か月を超えると税率が約3倍(2.8%→9.1%)に跳ね上がります。延滞に気づいたら、まずは2か月以内の納付を目指しましょう。本税を先に納める
延滞税は未納の本税に対して日数で計算されるため、本税を納めた時点で増加が止まります。全額をすぐに用意できない場合でも、一部でも先に納めれば、その分だけ以後の延滞税の基礎が小さくなります。「加算税や延滞税の金額が確定してからまとめて払おう」と待つ必要はありません。計算除外の特例を確認する
期限内申告をしていて1年以上経過してから自主的に修正申告する場合、申告期限の1年後から修正申告を提出した日までの延滞税が計算から除外されます。焦って誤った申告をすると損をすることもあるため、落ち着いて対応しましょう(重加算税の対象となる場合は除外されません)。一括で払えないときは「猶予制度」を検討する
納期限までに一時に納めるのが難しいときは、税務署に申請して納税の猶予・換価の猶予を受けられる場合があります。猶予が認められた期間中の延滞税は軽減され、2026年(令和8年)は年1.3%(猶予特例基準割合)となります。年9.1%と比べれば負担は大きく変わります。災害・盗難・病気など一定の事情による納税の猶予では、延滞税の全部または2分の1が免除される場合もあります。 たとえば「換価の猶予」は、国税を一時に納付すると事業の継続や生活の維持が困難になるおそれがある場合などに、原則として納期限から6か月以内に申請することで、原則1年以内の範囲で分割納付が認められる制度です。放置して延滞税を膨らませる前に、早めに所轄の税務署(徴収担当)や税理士へ相談しましょう(詳しくは国税庁「国税を一時に納付することができないとき(猶予制度)」)。同時に発生し得る加算税を把握する
延滞税とあわせて加算税が課されることがあります。加算税はいつ申告したかで税率が大きく変わるのが特徴で、税務調査の通知が来る前に自主的に申告するほど軽くなります。主な税率は次のとおりです(令和6年1月1日以後に法定申告期限が到来する国税の場合)。| 加算税の種類 | 原則(調査で指摘された場合) | 調査通知後・更正等の予知前 | 調査通知前の自主的な申告 |
|---|---|---|---|
| 過少申告加算税 (申告額が少なかった場合) | 10% ※期限内申告税額と50万円のいずれか多い額を超える部分は15% | 5% ※同上の超える部分は10% | 課されない |
| 無申告加算税 (期限までに申告しなかった場合) | 15% 50万円超の部分20% 300万円超の部分30% | 10% 50万円超の部分15% 300万円超の部分25% | 5% |
| 重加算税 (隠ぺい・仮装があった場合) | 過少申告に代えて35% 無申告に代えて40% | 仮装・隠ぺいがある場合は軽減されません | |
※無申告加算税の300万円超30%は、高額の無申告が生じたことについて納税者の責めに帰すべき事由がない場合を除きます。また、過去5年以内に無申告加算税・重加算税を課されたことがある場合や、前年分・前々年分も無申告だった場合には、さらに10%が加算されます(短期累犯加重・連年無申告加重)。詳細は国税庁の公表資料でご確認ください。
なお、期限に遅れても、法定申告期限から1か月以内に自主的に期限後申告を行い、納付すべき税額を法定納期限までに全額納めているなど一定の要件を満たす場合は、無申告加算税は課されません(国税通則法66条9項)。申告を忘れたことに気づいたら、まず速やかに動くことが何よりの対策になります。納付できる場所を確認する
納税は税務署のほか、金融機関の窓口、コンビニ(バーコード・QRコード納付)、クレジットカード納付、スマホアプリ納付など、複数の方法に対応しています。気づいたらすぐ納められるよう、利用できる方法を確認しておきましょう。なお、方法ごとに利用できる金額の上限や手数料の有無が異なります。最新の取り扱いは国税庁の納付手続のページでご確認ください。課されないための対策
延滞税は、期限内に正しい額を納められていないことが原因で発生します。申告漏れや過少申告をしないよう努めれば、課される場面は大きく減らせます。申告のタイミングや適切な納税額の算出に不安があるなら、税理士に管理を依頼するのが安心です。 ただし、税理士に依頼していても、意思疎通が不十分だと余計な税金がかかってしまうことがあります。本来の納税額に近い金額のペナルティを負ってしまうのは、たとえば次のようなケースです。- 税理士に相談しても十分な対応が得られず、自己判断で申告ミスをしてしまった場合
- 納めるべき税金を税理士に伝えておらず、後から発覚した場合
- そもそも税理士に依頼せず、誤った解釈で申告してしまった場合
よくある質問(FAQ)
Q. 延滞税の税率は毎年同じですか? A. いいえ。延滞税の割合は毎年見直されます。2026年(令和8年)は2.8%・9.1%ですが、2022〜2025年は2.4%・8.7%でした。古い税率で計算しないよう、納付する年の割合を国税庁サイトで確認してください。 Q. 加算税にも延滞税はかかりますか? A. 延滞税は本税のみを対象に課され、加算税には課されません。 Q. 税務調査で修正を求められました。本税だけ先に納めてもよいですか? A. 差し支えありません。延滞税は未納の本税に対して日数で計算されるため、本税を納めた時点で延滞税の増加は止まります。加算税の金額が確定するのを待って本税の納付を先延ばしにすると、その間も延滞税が増えていきます。金額や納付の順序に迷うときは、税務署の担当官や税理士に確認してから動くと確実です。 Q. 一括で納められないときはどうすればよいですか? A. 税務署に申請して納税の猶予・換価の猶予が認められれば、分割納付ができ、猶予期間中の延滞税も軽減されます(2026年〔令和8年〕は年1.3%)。放置せず、早めに税務署(徴収担当)や税理士に相談しましょう。 Q. 少しの遅れでも必ず延滞税がかかりますか? A. 端数処理のルールがあり、計算した延滞税が1,000円未満の場合は納付不要です。とはいえ遅れるほど増えるため、早めの納付が基本です。まとめ
延滞税は、納付が遅れた日数に応じて自動的に増えていく利息のようなペナルティです。2か月を超えると税率が大きく上がり、割合は毎年変わります。2026年(令和8年)は年2.8%・年9.1%で、前年までより引き上げられています。延滞に気づいたら、最新の税率を国税庁で確認しつつ、できるだけ早く本税を納付することが負担を抑える基本です。一括で払えないときは猶予制度も選択肢になります。資金繰りや申告に不安があるときは、税務調査にも強い税理士へ早めに相談しましょう。>>税務調査に強いおすすめ税理士事務所を見る