
税務調査への対応で結果を分けるのは、当日の受け答えよりも事前通知を受けてから当日までの数日間の使い方です。売上げを確認できる帳簿をすぐ出せる状態にしておけば、帳簿の不提示を理由に加算税が最大10%重くなる事態は避けられます。
実務上は、調査を拒んだり帳簿を隠したりしないこと、通知された税目と期間に沿って書類をそろえること、終了時の修正申告の勧奨には内容に納得してから応じること、の三つを押さえておけば大きく崩れることはありません。以下、事前通知の中身から調査後の流れまで、税務調査の現場の順番に沿って整理します。
税務調査で受ける側がやってはいけないこと
税務調査には強制調査と任意調査があり、よほど悪質な脱税の疑いがある場合を除けば、実施されるほとんどは任意調査です。任意調査といっても、調査官の質問検査権に対して納税者には受忍義務があり、正当な理由なく調査を拒むことはできません。
調査を受ける側のNG行動
調査の拒否のほか、妨害や忌避も認められません。質問に答えない、偽りの答弁をする、虚偽の記載や記録のある帳簿書類を提出するといった行為も同様で、国税通則法第128条により1年以下の拘禁刑または50万円以下の罰金が科される可能性があります。
2025年6月1日に施行された改正刑法で、従来の懲役は拘禁刑に一本化されました。古い記事や書籍には1年以下の懲役と書かれていることがありますが、現在の条文上の表記は拘禁刑で、罰金額は変わっていません。
もっとも国税庁は、罰則があることをもって強権的に権限を行使することは考えておらず、帳簿書類の提示・提出は必要性を説明したうえで、理解と協力を得て行うとしています(国税庁「税務調査手続に関するFAQ(一般納税者向け)」)。過度に身構える必要はなく、聞かれたことに誠実に答える姿勢があれば足ります。
調査する側にもできないことがある
調査官が調査を行えるのは質問検査権の範囲内に限られ、相手を拘束したり、令状なしに差押えをしたりする権限はありません。事業に無関係な私物や自宅は、本人の同意がなければ検査の対象にできないのが原則です。
実務上は、会社に置いた私物が調査の流れで目に触れることもあるため、事業に関係のないものは事前に自宅へ持ち帰っておくと余計な説明が要りません。
調査官が帳簿書類を預かる留置きも、必要性を説明したうえで納税者の承諾を得て行うものとされています。必要がなくなれば遅滞なく返還され、業務で使うなどの理由で返還を求めた場合も、支障がない限りすみやかに返してもらえます。
事前通知で伝えられる内容と、日程の相談
ある日突然調査官が来るのでは、と心配される方は多いのですが、実地調査のほとんどは事前の連絡から始まります。何が伝えられるのかを知っておけば、電話を受けた時点で準備の範囲を見積もれます。
通知される項目と、日程変更の申し出方
実地の調査を行う場合、原則として納税者(税務代理人がいればその税理士)に対し、調査開始前に相当の時間的余裕を置いて、電話などで実地の調査を行う旨、調査を開始する日時と場所、対象となる税目と課税期間、調査の目的などが通知されます(国税通則法第74条の9)。
国税庁は、事前通知に先立って納税者や税理士の都合を聴取し、必要に応じて日程を調整するとしています。通知を受けた後でも、入院、親族の葬儀、業務上やむを得ない事情などがあれば変更を協議でき、申し出は法令に様式の定めがないため口頭で差し支えないとされています。無理な日程をそのまま受ける必要はありません。
事前通知がない調査もある
申告内容や過去の調査結果、事業内容などから、事前に通知すると違法・不正な行為を容易にし正確な税額の把握を困難にするおそれ、または調査の適正な遂行に支障を及ぼすおそれがあると判断された場合には、事前通知が行われないことがあります。
現金商売など、証拠を確認しにくい業種で無予告の調査が行われることがあるのはこのためです。通知がない場合でも、臨場後すみやかに対象の税目・課税期間や調査の目的は説明されます。対象に選ばれやすい会社の特徴は税務調査が入る基準とは?選ばれやすい会社・個人の特徴で整理しています。
税務調査と行政指導は扱いが違う
税務署からの電話がすべて税務調査とは限りません。申告書に計算誤り・転記誤り・記載漏れなどがありそうな場合に、行政指導として自主的な見直しを促す連絡が入ることがあり、国税庁は手続に入る前に調査か行政指導かを明示するとしています。
この違いは負担に直結します。行政指導に基づいて自主的に修正申告書を提出した場合、過少申告加算税は賦課されません(期限後申告になる無申告のケースでは無申告加算税5%がかかり、延滞税はいずれの場合も納付が必要になることがあります)。電話では最初に、調査なのか行政指導なのかを確かめてください。
実地調査は絞り込まれ、電話や書面での接触が増えている
確認が欠かせなくなった背景には、税務署の接触の仕方の変化があります。国税庁が2025年12月に公表した令和6事務年度 法人税等の調査事績の概要によると、法人の実地調査は5万4千件(前年比▲7.4%)に減り、書面照会・電話連絡・来署依頼による簡易な接触は8万5千件(同+13.4%)に増えました。
一方で、実地調査1件当たりの追徴税額は634万円(同+15.4%)、法人税・消費税の追徴税額の総額は3,407億円と直近10年で最も高い水準です。国税庁は同資料で、AIを活用した予測モデルで調査必要度の高い法人を抽出し、資料情報とあわせて調査官が実施の要否を最終判断していると説明しています。令和7事務年度分は2026年10月時点で未公表です。

件数を絞って精度を上げる方向に動いている以上、連絡が来た時点で自社がなぜ選ばれたのか見当がつく程度には、自社の数字を説明できるようにしておく意味があります。
連絡から調査終了までの段取り
事前通知を受けてから調査が終わるまでの動きを場面ごとに並べると、次のようになります。顧問税理士がいる場合は、最初の電話の段階から共有するのが通例です。
| 場面 | やること | ポイント |
|---|---|---|
| 電話を受けたとき | 調査か行政指導か、税目・課税期間・目的、担当者名と所属を確認 | 即答せず、日程は業務の都合を伝えて相談できる |
| 当日までの数日間 | 通知された期間の帳簿・証憑をそろえ、データは画面に出せるか試す | 売上げの帳簿を最優先。私物は持ち帰る |
| 調査当日 | 身分証明書と質問検査章を確認し、事業の概況から説明 | 分からないことは確認してから回答する |
| 調査の終盤 | 指摘の内容・金額・理由の説明を受ける | 修正申告に応じるかは納税者が判断する |
| 終了後 | 是認なら書面を受領、修正申告や更正処分なら納付と記録の保管 | 処分の通知の受け取り方(書面か電子か)を決めておく |
主な調査項目と準備する書類
税務調査で質問される項目はある程度決まっているため、次の内容で事前に受け答えを想定し、書類をそろえておくと当日の進行が滑らかになります。実際の聞かれ方は税務調査で聞かれること|当日の質問と答え方もあわせてご覧ください。
会社や事業の概況
会社の経営全般の状況や、日常業務の流れについて質問されます。会社案内や組織図、商品案内などの資料を手元に置き、取引の流れを具体的に説明できるようにしておきます。
売上処理
受注から売上計上までの流れを聞かれます。計上のタイミングを曖昧に説明しないよう、注文書・納品書・請求書が流れに沿って発行され、自社の基準どおりに売上が計上されていることを示せる資料を用意します。
仕入・外注処理
取引日が明確にわかる仕入や外注費の書類を準備します。調査官から「この外注先とはどういう取引ですか」と聞かれたときに、契約書や請求書で金額の根拠を示せる状態にしておくのが基本です。
現金管理
現金出納帳と金庫などにある現金残高が一致しているかを確認されます。机やロッカーに簿外の現金があると不正な処理を疑われるため、調査当日までに残高を照合しておきます。
人件費
架空の人件費が計上されていないか、支払い方法はどうなっているかなどが調べられます。社員名簿・タイムカード・源泉徴収簿・給与の振込がわかる通帳などの証拠書類を用意します。
関連会社との取引
グループ会社間の取引で売上が操作されていないかが調べられます。契約書や議事録などを用意し、取引の内容と金額の妥当性を説明できるようにしておきます。
その他の経費
交際費や家電製品の購入費など、公私混同が起きやすい項目は重点的に見られます。目的・金額・時期を答えられるよう、領収書と利用目的のメモをそろえておいてください。
調査項目と準備書類の早見表
当日あわてないよう、調査項目ごとに確認される内容と用意する書類を一覧にしました。
| 調査項目 | 確認される内容 | 用意しておく主な書類 |
|---|---|---|
| 事業の概況 | 経営状況・業務の流れ | 会社案内・組織図・商品案内 |
| 売上処理 | 計上のタイミングと正確性 | 注文書・納品書・請求書・売上帳 |
| 仕入・外注 | 取引日と金額の正当性 | 仕入・外注の請求書・契約書 |
| 現金管理 | 帳簿残高と実残高の一致 | 現金出納帳・金種表 |
| 人件費 | 実在性・支払の事実 | 社員名簿・タイムカード・源泉徴収簿・通帳 |
| その他経費 | 事業との関連性・公私の区分 | 領収書・利用目的のメモ |
帳簿や書類をデータで持っている場合の出し方
会計ソフトやクラウドで帳簿を管理し、請求書や領収書もデータで受け取っている事業者は珍しくありません。国税庁は2026年(令和8年)7月1日に税務調査手続に関するFAQを改訂し、帳簿書類等がデータ(電磁的記録)である場合の出し方を明示しました。
それによると、提示は内容をディスプレイの画面上で調査担当者が確認できる状態にする方法によります。提出は、プリントアウトして手渡す、調査担当者が持参した記録媒体へ保存する、e-Tax・オンラインストレージサービス・メールで送るといった方法が示され、提出を受けたデータは規則等に基づき管理され、保存期間の経過後は廃棄されるとされています。
実務上の分かれ目は、当日その場で画面に出せるかどうかです。会計ソフトのログイン情報がわからない、事務所からクラウドに入れない、担当者が不在といった理由で画面に出せなければ、紙の帳簿が見当たらないのと同じ状態になりかねません。保存が必要な範囲と期間は税務調査の事前準備|必要書類・帳簿の保存期間で確認できます。
売上げの帳簿を出せないと、加算税が最大10%重くなる
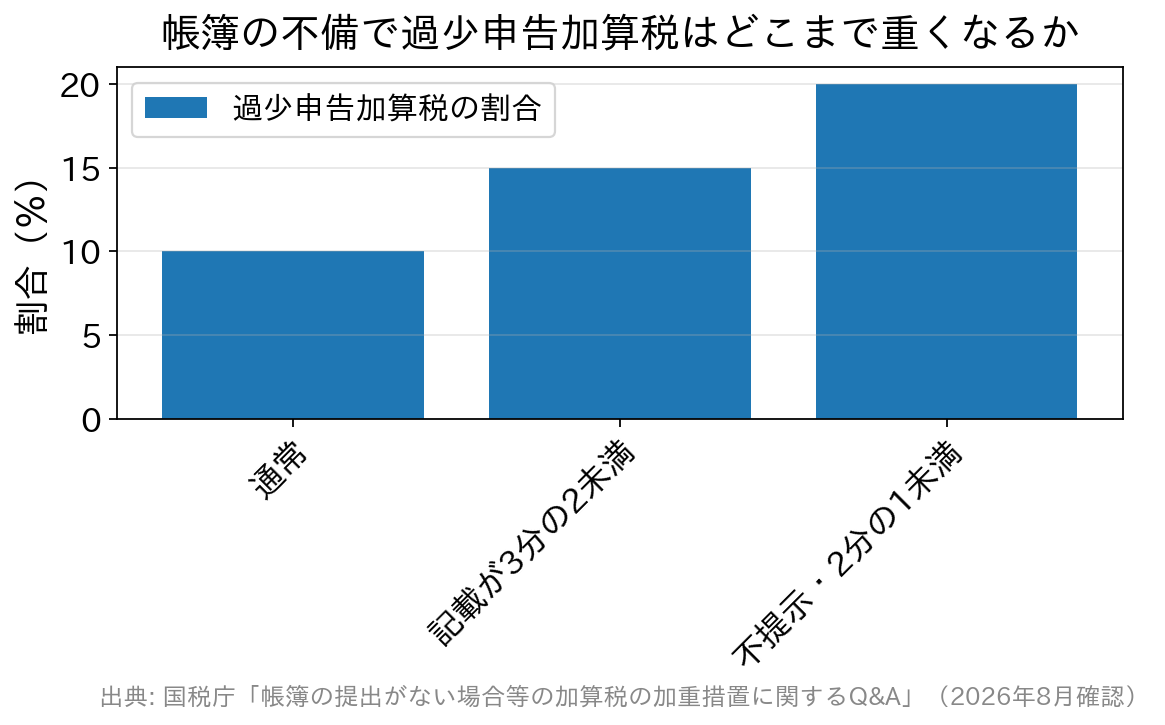
準備のなかでも軽視できないのが売上げに関する帳簿です。令和4年度税制改正で加算税の加重措置が設けられ、2024年(令和6年)1月1日以後に法定申告期限が到来する申告所得税・法人税(地方法人税)・消費税から適用されています。申告所得税なら令和5年分の確定申告、3月決算法人なら令和6年3月期分からが対象です。
税務調査で売上げ(業務に係る収入を含む)に関する帳簿の提示等を求められたのに遅滞なく応じなかった場合や、帳簿に記載された売上金額が本来記載すべき金額に届かなかった場合には、その帳簿に記載すべき事項に関する申告漏れ等について過少申告加算税・無申告加算税の割合が5%または10%加重されます。
| 調査でのできごと | 加重される割合 | 補足 |
|---|---|---|
| 帳簿の提示・提出をしなかった | +10% | 納税地で保存し、すぐ出せる状態にしておく |
| 売上金額の記載が、本来記載すべき金額の2分の1未満 | +10% | 記帳漏れが大きいケース |
| 売上金額の記載が、本来記載すべき金額の3分の2未満(2分の1未満を除く) | +5% | 記帳が部分的に欠けているケース |
※対象は申告所得税・法人税(地方法人税)・消費税の過少申告加算税・無申告加算税で、重加算税・不納付加算税は加重の対象外です。本税の割合が重くなる措置でもありません(国税庁「帳簿の提出がない場合等の加算税の加重措置に関するQ&A」)。
対象となる帳簿は、青色申告者・青色申告法人の仕訳帳・総勘定元帳、白色申告者などの売上帳といった、売上げの金額が確認できる帳簿です。請求書の控えを袋に入れているだけでは帳簿と認められにくい一方、取引の年月日・相手方・金額が記載された控えを日付順に整理して保存していれば、帳簿に相当するものとして扱われます。
災害やシステム障害、入院など、納税者の責めに帰すべき事由がない場合には加重は適用されず、罹災証明書などで事情を示すことになります。仕訳帳・総勘定元帳が出せなくても、現金出納帳など他の帳簿に売上げが正しく記載されていれば加重されません。
調査の開始日時までに帳簿を遅滞なく提示できるよう準備してあれば、この加重は生じません。事前通知の段階で対象の税目と期間は伝えられるので、そこから当日までの数日間の使い方が結果を左右します。
調査が終わったあとの流れ
調査は当日で終わるものではなく、結果の説明と手続が続きます。終わり方を先に知っておくと、当日の受け答えにも余裕が生まれます。
非違がなければ書面が届く
実地の調査の結果、更正決定等をすべきと認められない場合には、その旨を記載した書面(いわゆる是認通知)が届きます。ただし、その後に新たに得られた情報に照らして非違があると認められるときは、同じ税目・課税期間でも再調査が行われることがあります。
修正申告に応じるかは納税者が決める
非違があると認められた場合は、その内容(追加で納める金額とその理由など)が説明され、原則として修正申告または期限後申告が勧奨されます。勧奨に応じるかどうかは納税者の任意で、応じない場合は調査結果に基づく更正処分が行われます。
注意したいのは、修正申告をすると、その後に不服申立てはできない点です(更正の請求はできます)。内容に納得できない部分が残るなら、更正処分を待って再調査の請求・審査請求で争う道もあります。争い方の実務は税務調査の対策【応用編】|交渉・不服申立て・加算税の実務にまとめています。
税理士に結果説明を任せるには同意欄を使う
2024年(令和6年)4月以後、税務代理権限証書に調査の終了の際の手続に関する同意の欄が設けられています。ここに同意を記載しておけば、調査結果の説明は税務代理人の税理士に対して行われます(国税庁 税務調査手続FAQ)。
経営者が日中つかまりにくい会社では、この同意欄の有無で終盤のやり取りの速さが変わります。顧問税理士に立ち会いを頼むときは、権限証書のこの欄まで確認しておくと安心です。
9月24日に国税システムが新しくなった
国税庁は2026年(令和8年)9月24日に国税システムを更改しました(国税庁「国税システムの更改について」)。調査の前後で修正申告や更正の請求、届出を出す場面に関わる変更は次のとおりです。
| 変わったこと | 内容 |
|---|---|
| 申告書等の様式 | 一部の書面の申告書・申請書・届出書・法定調書が新様式に。申告書の控用は廃止され、配色は原則白黒に |
| お問い合わせ番号 | 税務署から届く通知等に13桁の番号が印字される。納付書の整理番号欄(8桁)もこの番号欄に変わった |
| 処分通知等の電子交付 | 対象が広がり、同意方法が申請等の都度から事前の一括同意へ。これまで電子交付を使っていた人も、e-Tax上で一括同意の手続が必要 |
| e-Taxへの接続 | IPアドレスが固定から動的に変わり、IPアドレス指定で接続していた場合はURLでの接続に切り替えが必要 |
更改の直後から、税務署の窓口では現金領収や納税証明書の交付に相当の時間を要する状況が告知されています(国税庁「税務署窓口における各種手続の遅延について」・9月29日更新時点。復旧は国税庁ホームページで知らせるとしています)。調査後の納付や証明書の取得は、日程に余裕を持たせて動くのが無難です。
場面別・税務調査のよくある疑問(FAQ)
Q. 調査の連絡が電話で来たら、まず何をすればよいですか?
A. 即答せず、調査か行政指導か、対象の税目と課税期間を確認してください。顧問税理士がいれば共有して立ち会いを依頼し、日程は業務の都合に応じて相談できます。
Q. 税務調査は何年分さかのぼって行われますか?
A. 一般的には直近3年分が中心ですが、申告内容に応じて5年分、偽りその他不正の行為(仮装・隠蔽)がある場合は最大7年分まで対象になり得ます。日頃から帳簿と証憑を整理しておくことが最善の備えです。
Q. 通知された税目・期間以外の書類も見せてと言われたら応じるべきですか?
A. 通知された年度の申告内容を確かめるため、他の年度の資料が必要になることはあります。通知していない年度や税目に非違が疑われる場合は、あらためて説明と同意を得たうえで対象が追加されることがあるため、納得できない点は質問し、やり取りを記録してください。
Q. その場で答えられない質問をされたらどうすればよいですか?
A. 推測で曖昧に答えると、かえって誤解を招きます。分からないことは確認してから回答すると伝え、後日正確に回答すれば問題ありません。
Q. 帳簿の一部が見当たらない状態で調査日を迎えそうです
A. 当日までに、売上げが確認できる帳簿(売上帳・現金出納帳など)をそろえることを最優先にしてください。加重措置は仕訳帳・総勘定元帳だけで判定されるものではなく、他の帳簿で売上げが正しく確認できれば加重されません。災害や入院などの事情は、罹災証明書などで示せるようにしておきます。
※本記事は2026年10月時点の法令・国税庁公表資料に基づいています。税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
>>税務調査に強いおすすめ税理士事務所を見る

