
海外の中古不動産の減価償却で赤字をつくり、給与所得などと相殺する節税は、令和3年(2021年)分の確定申告から使えなくなっています。令和2年度税制改正で租税特別措置法第41条の4の3が設けられ、簡便法などで耐用年数を出した国外中古建物の償却費に当たる損失は「生じなかったもの」とみなされることになったためです。
この扱いは改正前から持っている物件にも及び、国内の不動産所得や給与所得との通算はできません。海外資産は税務調査で1件当たりの追徴税額が大きい分野でもあり、付表や添付書類、国外財産調書との整合を申告前に点検しておくことが備えになります。
海外不動産投資による節税スキームとは?
欧米では築100年を超える木造・RC建物が普通に流通しています。日本の減価償却の簡便法を当てはめると、法定耐用年数を過ぎた木造なら4年、RCなら9年という短い期間で建物をほぼ全額償却できます。
こうした物件を取得して多額の減価償却費を計上し、不動産所得を赤字にして給与所得などと損益通算すれば、所得税・住民税を大きく圧縮できました。この手法は高所得者の間で広がっていました。
会計検査院は平成27年度決算検査報告で、麹町税務署など10税務署の平成23年分〜25年分の申告書等を調べています。その結果、国外に所在する中古等建物の減価償却費の合計が39億8,650万円余り、所有者は延べ337人にのぼったと報告されています(会計検査院:国外に所在する中古の建物に係る所得税法上の減価償却費について)。この指摘が、のちの税制改正の出発点になりました。
簡便法で耐用年数が短くなる仕組み
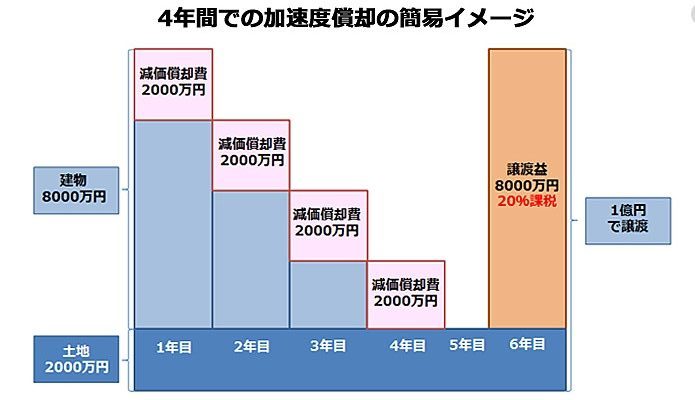
中古資産を取得したときは、法定耐用年数ではなく残りの使用可能期間で償却できます。その期間を見積もるのが難しい場合に使われるのが簡便法で、法定耐用年数をすべて経過した資産なら「法定耐用年数×20%」(1年未満は切捨て、2年未満は2年)で耐用年数を求めると定められています。
| 建物の構造 | 法定耐用年数(住宅用) | 法定耐用年数経過後の簡便法による耐用年数 |
|---|---|---|
| 木造・合成樹脂造 | 22年 | 4年(22年×20%=4.4年→切捨て) |
| 鉄骨鉄筋コンクリート造・鉄筋コンクリート造 | 47年 | 9年(47年×20%=9.4年→切捨て) |
たとえば建物部分の価額が1億円のRC造中古住宅を取得した場合、耐用年数9年の定額法の償却率は0.112なので、単純計算で年1,120万円の減価償却費が生じます。賃料収入がこれを下回れば不動産所得は赤字になり、改正前はその赤字を給与所得などと相殺できていました。
令和2年度税制改正で損益通算が制限された(令和3年分から)
令和2年度税制改正により、令和3年(2021年)分の所得税から「国外中古建物の不動産所得に係る損益通算等の特例」(租税特別措置法第41条の4の3)が適用されています。
改正後の現行ルール
個人が国外中古建物から不動産所得を得ていて損失が出た場合、次のいずれかの方法で計算した減価償却費に相当する部分の損失は、生じなかったものとみなされます。
- 耐用年数を簡便法で算定した場合(法定耐用年数を経過した木造は4年、RCは9年など)
- 見積法を使っても、使用可能期間の年数が適切であることを証する一定の書類を添付しない場合
その結果、この部分の損失は国内の不動産所得との通算も、給与所得・事業所得などとの損益通算もできません。国税庁のタックスアンサーでも同じ整理が示されています(国税庁 No.1391 不動産所得が赤字のときの他の所得との通算)。
令和2年分(2020年)までは損益通算ができましたが、令和3年分以降は既に保有していた物件も含めて改正後のルールで計算します。取得の時期によって扱いが分かれる制度ではない点に注意が必要です。
改正前後の比較
| 項目 | 改正前(令和2年分まで) | 改正後(令和3年分以降) |
|---|---|---|
| 簡便法による減価償却費の損失 | 計上・損益通算可能 | なかったものとみなす |
| 給与所得等との損益通算 | 可能 | 不可 |
| 国内不動産所得との所得内通算 | 可能 | 不可 |
| 国外不動産同士の所得内通算 | 可能 | 引き続き可能(先に相殺し、残った損失が制限対象) |
| 根拠法令 | 規定なし | 租税特別措置法第41条の4の3 |
計算の流れを仮定の数字で確認する
仕組みを仮定の数字で追ってみます。国外中古建物Aの年間賃料が600万円、償却費以外の経費が200万円、簡便法による償却費が1,120万円だったとします。Aの不動産所得は600万円−200万円−1,120万円で、720万円の赤字です。
この720万円は償却費1,120万円の範囲内なので、全額が生じなかったものとみなされます。Aしか持っていなければ、給与所得と相殺できる損失はゼロになります。
一方、別に国外で新築物件Bを持ち、その不動産所得が300万円の黒字だったとします。この場合はAの赤字720万円を先にBの黒字300万円と相殺し、残る420万円が生じなかったものとみなされる扱いです。国外の物件同士なら相殺の余地が残る、という点がこの例から分かります。
売却したときの取得費の扱い
生じなかったものとみなされた減価償却費は、物件を売却したときの取得費の計算で、減価償却累計額から差し引くと定められています(措置法第41条の4の3第3項)。その結果、取得費が実際の償却後の残高より大きく残り、譲渡所得が圧縮されます。
ただし、賃貸中に通算できなかった損失が売却時にようやく反映される形のため、税負担が軽くなる時期は大きく後ろにずれます。資金計画・納税計画への影響は小さくなく、売却を考える段階で取得費の計算を税理士と詰めておくのが実務上の通例です。
税務調査ではどこを見られるか
改正以降、税務署は国外中古建物を持つ個人の申告を続けて確認しています。調査で確認されやすいのは次の点です。
- 令和3年分以降も、簡便法の減価償却費による損失を損益通算していないか(付表「国外中古建物の不動産所得に係る損益通算等の特例」の記載もれ・計算誤りが典型的な指摘対象です)
- 見積法を採用している場合に、使用可能期間が適切であることを証する書類が添付されているか(書類がなければ簡便法と同じく制限の対象になります)
- 国外送金・海外資産の申告状況との整合(国税庁は国外送金等調書・国外財産調書・CRS〔共通報告基準〕による情報交換を活用しています)
海外案件は、現地の契約書・賃料明細・送金記録などの取り寄せに時間がかかります。調査当日に手元へそろえる資料の考え方は、税務調査の対応(やってはいけないことと準備する書類)で整理しています。
海外取引は1件当たりの追徴税額が大きい
海外資産・海外取引は、国税庁が重点的に調査している分野です。国税庁の「令和6事務年度 所得税及び消費税調査等の状況」(2025年12月公表)によると、海外投資等を行っている個人への実地調査(特別・一般)は2,666件で、追徴税額の総額は231億円でした。
1件当たりの追徴税額は866万円で、所得税の実地調査(特別・一般)全体の299万円の約2.9倍です。海外投資等を行っている富裕層に絞ると1件当たり1,595万円と、全体の約5.3倍にのぼります。

件数そのものは多くありませんが、一度対象になったときの金額が大きいのがこの分野の特徴です。適正に申告していれば過度に恐れる必要はなく、付表の記載や添付書類、下の各種調書との整合を申告前に点検することが備えになります。
海外の取引先や金融機関へ裏付けの照会(反面調査)が及ぶ場面もあります。事前通知の段階からの動き方は、税務調査のトラブルと対応(無予告・反面調査・なりすまし電話)も参考になります。
海外の資産や送金はどこまで把握されているか
海外のことは税務署に分からないと考えられがちですが、実際には複数のルートで情報が集まる仕組みになっています。
| 情報のルート | 内容 | 提出する人 |
|---|---|---|
| 国外送金等調書 | 100万円を超える国外への送金・国外からの受金について、送金者・受金者の氏名や金額などを記載 | 金融機関 |
| 国外財産調書 | その年の12月31日時点で国外財産の価額の合計が5,000万円を超える居住者(非永住者を除く)が、種類・数量・価額を記載して翌年6月30日までに提出 | 本人 |
| CRS(共通報告基準) | 各国の税務当局間で非居住者の金融口座情報を自動的に交換する仕組み | 各国税務当局 |
出典:国税庁 No.7456 国外財産調書の提出義務 ほか
国外財産調書は提出の有無で加算税が変わる
国外財産調書には、申告漏れが生じたときの加算税を増減させる仕組みがあります。海外に不動産を持つ人にとって、実務上の影響が大きい制度です。
- 提出期限内に提出され、その国外財産の記載がある場合…その国外財産に関する所得税等・相続税の申告漏れが生じても、過少申告加算税等が5%軽減されます。
- 提出期限内に提出がない、または記載がない場合…その国外財産に関する申告漏れについて、過少申告加算税等が5%加重されます。
- 国外財産に関する書類の提示・提出を求められ、期限までに応じなかった場合…加重の割合が10%になる特例措置があります。
年末時点の国外財産の合計額が5,000万円を超えていないかは、毎年の確定申告とあわせて確認が必要です。加算税や延滞税がどう積み上がるかの全体像は、税務調査の対策【応用編】(交渉・不服申立て・加算税の実務)にまとめています。
申告するときに整えておきたい書類
国外中古建物を保有している年の確定申告では、次の資料がそろっているかを先に点検します。海外の資料は取り寄せに数週間かかることもあり、申告期限の直前に慌てないよう早めに動くのが実務上の通例です。
- 付表「国外中古建物の不動産所得に係る損益通算等の特例」…生じなかったものとみなされる金額を計算する様式です。記載もれ・計算誤りが調査での典型的な指摘対象になります。
- 建物と土地の価額の区分が分かる資料…売買契約書、現地の鑑定評価、固定資産税評価に相当する資料など。償却費の前提そのものなので、区分の根拠は残しておきます。
- 見積法を使う場合の裏付け書類…使用可能期間の年数が適切であることを証する書類です。添付がなければ簡便法と同じ扱いになります。
- 現地の賃料明細・管理会社の精算書・送金記録…収入の計上時期と金額、国外送金等調書との整合を説明するための資料です。
- 外国所得税を納めている場合の現地の納税証明…外国税額控除を適用するなら、納付を示す資料が前提になります。
改正の対象外となる取扱い
個人が国外中古建物の損益通算で税負担を下げることは難しくなりましたが、次の取扱いは改正の直接の対象ではありません。適法性や個別要件は事案ごとに判断が分かれるため、実行前に税理士と確認する必要があります。
- 国外不動産同士の所得内通算…上の計算例のとおり、国外中古建物の損失はまず他の国外不動産の所得と相殺され、その範囲では通算が認められています。
- 法人による保有…この特例は個人の所得税に関する規定で、法人の法人税には適用されません。ただし法人の設立・維持のコストや、役員の私的利用など別の税務上の論点があり、総合的な判断が求められます。
- 長期保有後の売却…譲渡した年の1月1日時点で所有期間が5年を超えると長期譲渡所得となり、税率は所得税15%・復興特別所得税0.315%・住民税5%の合計20.315%です。
海外不動産と税務調査のよくある質問
Q. 改正前から持っている海外不動産にも損益通算の制限はかかりますか?
A. かかります。新規購入か既存保有かを問わず、令和3年(2021年)分以降の確定申告に適用されます。令和2年分までは損益通算ができましたが、令和3年分以降は既存物件も制限の対象です。
Q. 2020年分までに損益通算した分は、あとから否認されますか?
A. 特例の適用は令和3年分以降で、改正前のルールに従って適正に通算した分が、改正を理由にさかのぼって否認されることはありません。ただし当時の申告に誤りがあれば、通常どおり修正申告や更正の対象になり得ます。
Q. 見積法で耐用年数を計算すれば制限を受けませんか?
A. 見積法でも、使用可能期間が適切であることを証する一定の書類の添付がなければ制限の対象です(措置法第41条の4の3第2項)。どの資料が裏付けになるかは物件ごとに異なるため、取得時から根拠を残しておく必要があります。
Q. 海外不動産を持っていると国外財産調書は必ず提出しますか?
A. 提出義務があるのは、その年の12月31日時点で国外財産の合計額が5,000万円を超える居住者(非永住者を除く)です。海外の預金・有価証券なども合計して判定し、提出期限は翌年6月30日です。
Q. 海外で新築した建物も特例の対象になりますか?
A. 対象は個人が取得した中古の国外建物です。新築の国外建物は法定耐用年数で償却するため簡便法による短縮は起こらず、この特例の対象にはなりません。その損失は一般のルールで判定します。
税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
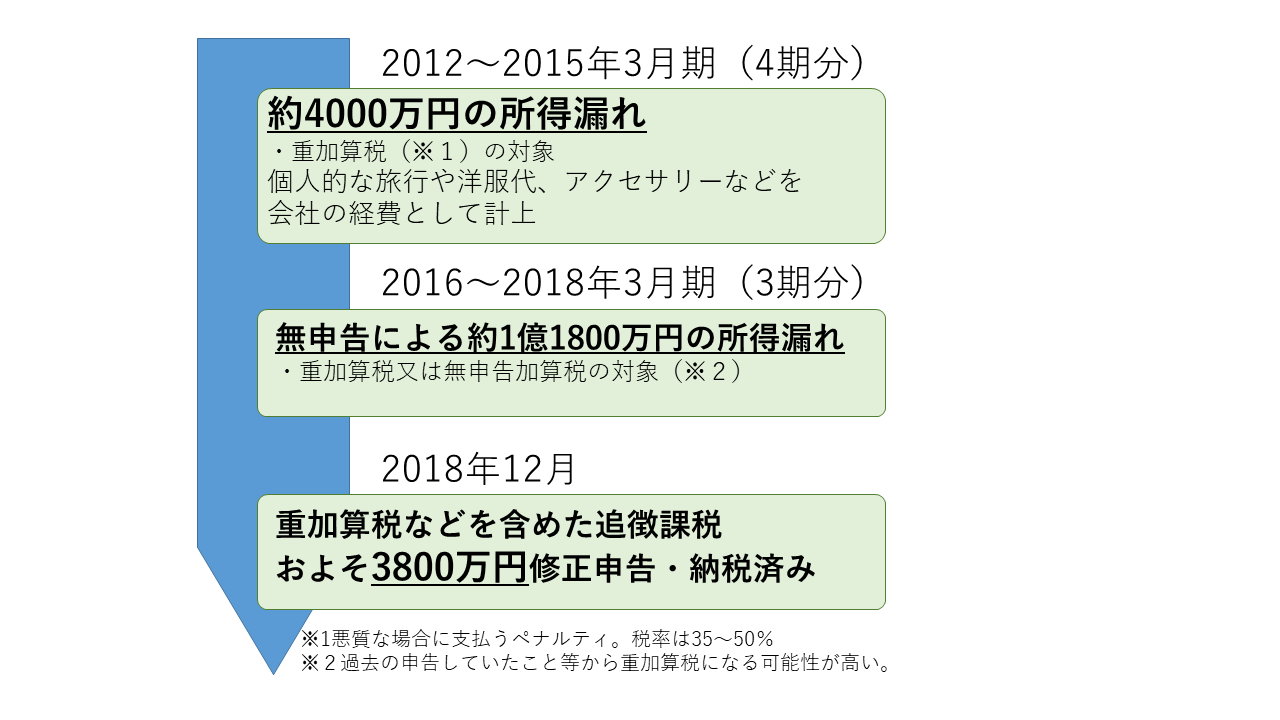
 シンプルに所得が高いだけでなく、芸能人が狙われることには理由がある。
■課税部資料調査課(通称:リョウチョウ)が著名人、重要人物を個別に長期間にわたり情報を収集している
■確定申告書制度の性質上、著名人等の脱税検挙は一定の効力がある(有名人の脱税はニュース性があり、納税意識が高まる効果がある)
■増差所得が大きい場合が多い
会見などで芸能人やスポーツ選手のコメントとして多いのは「顧問税理士に任せてました」
でした。真実は不明ですがどちらにせよ納税者として責任に丸投げはできない。
