

税務調査とは、税務署や国税局が、申告内容が正しいかどうかを帳簿や領収書などの証拠で確認する調査です。ほとんどは納税者の協力を前提とした任意調査で、通常は事前に日時や対象の税目が通知されます。
調査先は、申告書の数字や外部から集めた資料情報をAIで分析したうえで、職員が最終的に判断して選んでいます。資本金1億円以上の法人や大口・悪質な事案は国税局が、それ以外は主に税務署が担当します。
税務調査とは=申告内容を帳簿と証拠で確認する調査
日本の税金は、納税者が自分で所得や税額を計算して申告する申告納税制度を採っています。税務調査は、その申告が正しいかを行政機関が確認するための手続で、誤りがあれば修正申告や更正によって税額が正されます。
調査の頻度に決まりはなく、数年おきに調査を受ける会社もあれば、10年以上連絡がない会社もあります。売上や利益の急増、大きな設備投資など、決算の数字に目立つ変化があった年は調査が入りやすいといわれています。
黒字の会社が対象になりやすいとされる一方、赤字でも消費税や源泉所得税の誤りは起こり得るため、赤字だから調査がないとは限りません。実務上は直近3年分を中心に確認されることが多いものの、これは運用上の目安です。
法律上、税務署が申告内容を是正できる期間(更正・決定の期間制限)は原則5年で、偽りその他不正の行為によって税を免れた場合は最長7年までさかのぼることができます。
税務調査には任意調査と強制調査(査察)がある
税務調査には、納税者の協力のもとで行う任意調査と、裁判所の許可状にもとづいて行う強制調査があります。一般に税務調査と呼ばれるのは任意調査で、査察とも呼ばれる強制調査とは目的も手続も異なります。
任意調査は事前通知のうえ税務署や国税局が行う
任意調査では、通常は納税者または顧問税理士にあらかじめ連絡があります。事前通知では、実地の調査を行う旨のほか、調査を開始する日時・場所、対象となる税目・課税期間、調査の目的、対象となる帳簿書類などが伝えられます。
犯罪を前提とした調査ではないため、日程の都合が悪ければ調整を申し出ることができます。ただし正当な理由なく調査を拒んだり妨げたりすれば、罰則の対象になります。
申告内容や過去の調査結果、事業内容などから、事前に知らせると正確な事実の把握が難しくなるおそれがあると判断された場合は、事前通知なしで調査が行われることもあります。この場合も、臨場後すみやかに税目・課税期間・目的などが説明されます。
テレビや映画の影響で強制調査を思い浮かべる方もいますが、一般の会社や個人が受ける税務調査のほとんどは任意調査です。帳簿を整えている会社であれば、過度に身構える必要はありません。
強制調査は悪質な脱税を刑事責任の面から調べる
強制調査は、悪質で多額の脱税が疑われる納税者に対し、国税局の査察部が裁判所の許可状を得て、臨検・捜索・差押えなどを行う調査です。納税者はこれを拒むことができず、結果によっては検察官に告発されます。
こうした犯則調査の手続は、以前は国税犯則取締法に定められていました。同法は2018年(平成30年)4月1日に廃止され、その内容は国税通則法の第11章(犯則事件の調査及び処分)に編入されています。
数字で見る税務調査の実態(国税庁の公表資料から)
実際にどのくらいの調査が行われているのかを知ると、漠然とした不安を具体的な備えに置き換えられます。国税庁が令和7年12月に公表した令和6事務年度(2024年7月〜2025年6月)の集計では、法人に対する調査の状況は次のとおりでした。
| 項目(法人税等) | 令和6事務年度 | 備考 |
|---|---|---|
| 実地調査件数 | 5万4千件 | 前年比▲7.4% |
| 申告漏れ所得金額 | 8,198億円 | 前年比▲15.8% |
| 追徴税額(法人税・消費税) | 3,407億円 | 前年比+6.6%。直近10年で最高 |
| 調査1件当たりの追徴税額 | 約634万円 | 前年比+15.4% |
| 簡易な接触の件数 | 8万5千件 | 前年比+13.4% |
実地調査の件数は減る一方で、1件当たりの追徴税額は増えています。限られた人員を、調査が必要と見込まれる先に集中させている結果と読み取れます(国税庁「令和6事務年度 法人税等の調査事績の概要」)。
個人(所得税)の調査は年4万7千件、追徴税額は過去最高
個人事業主や不動産所得のある方などを対象とする所得税の調査も、同じ時期に集計が公表されています。令和6事務年度の主な数値は次のとおりです。
| 項目(所得税) | 令和6事務年度 | 前年比 |
|---|---|---|
| 実地調査件数 | 46,896件 | 98.7% |
| うち特別・一般調査 | 36,404件 | 98.1% |
| 実地調査1件当たりの追徴税額 | 241万円(特別・一般は299万円) | 107.6% |
| 簡易な接触の件数 | 689,440件 | 123.7% |
| 調査等の追徴税額の合計 | 1,431億円 | 102.4% |
実地調査は1年で約4万7千件ですが、文書や電話による簡易な接触は約69万件と、その15倍近くにのぼります。調査等による所得税の追徴税額1,431億円は、国税庁の資料で過去最高とされています。
特別・一般調査で1件当たりの申告漏れ所得金額が大きかった業種は、キャバクラ、眼科医、ホステス・ホスト、経営コンサルタント、太陽光発電の順でした。個人の場合も現金商売に限らず、専門職や新しい業種が並んでいる点が特徴です(国税庁「令和6事務年度 所得税及び消費税調査等の状況」)。個人事業主に絞った傾向は申告漏れ上位10業種と特徴の解説でも取り上げています。
実地調査の前に簡易な接触がある
税務署の接触は、調査官が事業所や自宅を訪れる実地調査だけではありません。申告内容に簡易な誤りが想定される場合は、書面照会・電話連絡・来署依頼による面接といった簡易な接触で、申告書の自発的な見直しが求められます。
税務署から届いたお尋ねの書面を放置すると、実地調査へ移ることがあります。心当たりがない内容でも、まず中身を確認して期限内に回答するのが基本の対応です。
調査対象はAIと資料情報で絞り込まれる
調査先を選ぶ方法は、ここ数年で大きく変わりました。国税庁が2026年7月にまとめた資料「国税庁におけるAIの活用」によると、保有する膨大なデータを予測AIで分析し、税目ごとに申告漏れのリスクをスコア化する予測モデルを構築しています。
この判定結果に申告書や各種の資料情報を加えて分析し、調査の要否や優先度は職員が最終的に判断するとされています。予測モデルは全国すべての国税局・税務署で使われていますが、調査対象のすべてがモデルから選ばれているわけではない、とも注記されています。
法人については、経費・売上・原価のどこに不正が出やすいかまで判定するモデルがあり、リスクが高いと判定された項目から優先的に確認する運用です。個人については、過去の不正還付の事例を学習させたモデルで、疑わしい還付申告書を検出しています(国税庁「国税庁におけるAIの活用」令和8年7月)。
同じ資料では、デジタル庁の生成AI基盤をもとにした国税庁独自の利用環境を令和8年度中に構築し、業務での利用を始める予定とも示されています。こちらは翻訳や文書の要約、法令・判例の検索などの事務効率化が主な用途で、調査対象の選定とは別の取組です。
数字の動きを説明できるかが問われる
調査先は偶然に当たるものではなく、申告書の数字の動きや外部の資料情報と照らして、不自然さが目立つ先が浮かび上がる仕組みです。前年から売上や経費が大きく動いた年ほど、その理由を示す資料を手元にそろえておく意味があります。
急な売上の伸び、多額の退職金の支払い、貸倒れによる経費の増加など、例年と違う動きはチェックの対象になりやすい項目です。選ばれ方の詳しい傾向は税務調査の選定基準と選ばれやすい会社・個人の特徴で整理しています。
不正が見つかりやすい業種もある
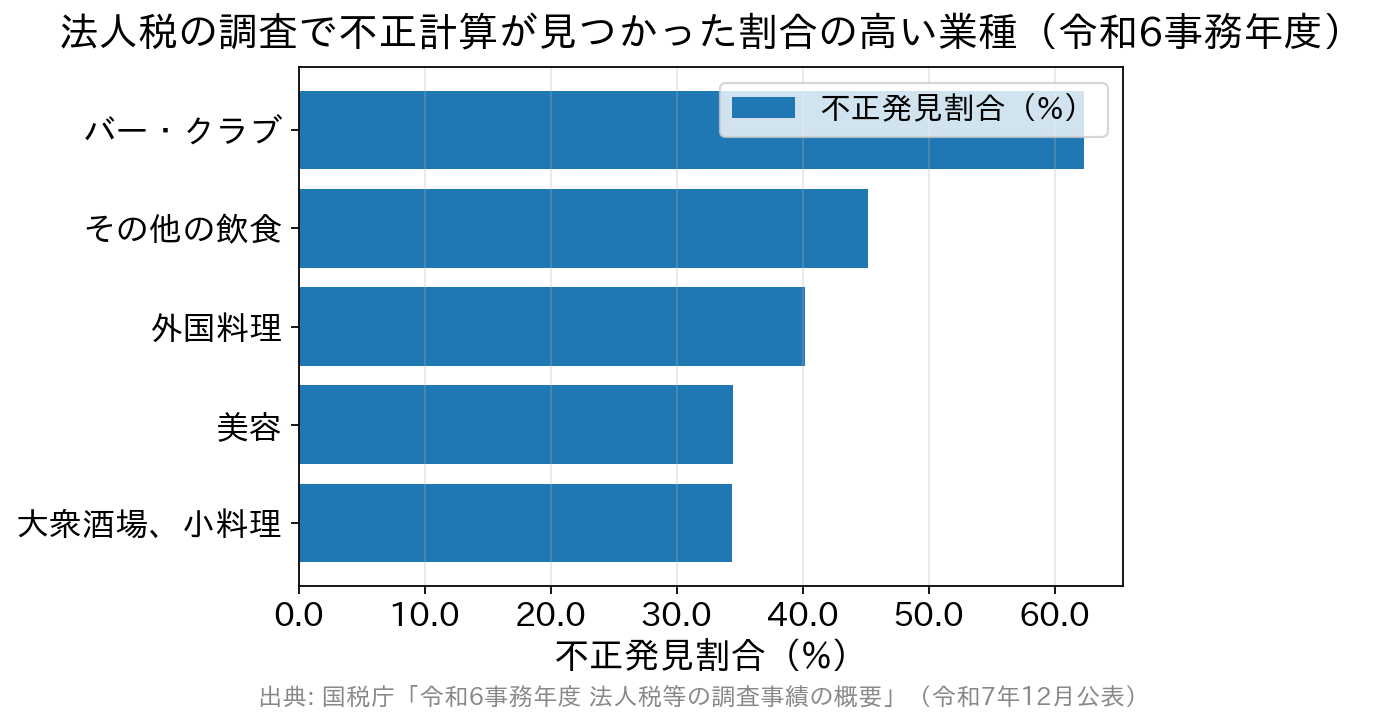
国税庁は毎年、法人税の調査で不正計算が見つかった割合の高い業種を公表しています。令和6事務年度は、バー・クラブ(62.3%)、その他の飲食(45.2%)、外国料理(40.2%)、美容(34.5%)、大衆酒場・小料理(34.4%)が上位でした。
この順位は、その業種が疑われているという意味ではありません。現金での売上が多い業種ほど、日々の売上記録・レジ精算・現金出納帳の整合を丁寧に残すことが調査への備えになる、という目安として受け止めてください。
調査で確認されやすいのは売上の時期と経費の中身
実地調査でまず確認されるのは、売上の金額とその計上時期です。決算日の前後の取引を期ずれなく計上しているか、交際費や在庫、人件費に実態のないものが含まれていないかも、実務上は重点的に見られます。
調査官から「この会食の相手はどなたですか」と聞かれても答えられるよう、領収書に相手先や目的を書き添えて保管すれば、それがそのまま説明の裏づけになります。正しい処理を裏づける証拠がそろっていれば、根拠のない追徴課税を受けるおそれも小さくなります。
取引先や銀行への反面調査とは
反面調査とは、調査対象者のお金の流れなどを確認するために、取引先や銀行など本人以外に対して行う調査です。調査官には、必要がある場合にこうした調査を行う権限が法律で認められています。
国税庁は、取引先など納税者以外への調査を実施しなければ申告内容に関する正確な事実の把握が困難と認められる場合に反面調査を行うとしています。事務運営指針では、その必要性と反面調査先への事前連絡の適否を十分に検討すること、反面調査である旨を取引先等に明示して行うことが定められています。
帳簿の内容に本人の説明だけでは確認できない点がある場合のほか、災害や火災で必要な書類が失われ、取引先に確認せざるを得ない場合もあります。反面調査が行われたことだけで、不正を疑われていると決まるわけではありません。
自社が反面調査を受けた側であれば、まず来訪の目的と調査官の所属を確認し、求められた範囲の資料を正確に提供するのが通例です。取引の記録を日ごろから整理しておけば、取引先との関係に響くおそれも小さくなります。
国税局が調査に入るのは規模の大きい法人と大口・悪質な事案
国税局が調査を担当するのは、税務署では対応が難しい規模や性質の案件です。国税局のなかで調査にあたる部門には調査部・課税部・査察部があり、それぞれ役割が異なります(国税庁「国税庁の機構」)。
調査部は原則として資本金1億円以上の法人を担当
調査部は、原則として資本金1億円以上の法人と外国法人について、法人税や消費税などの調査を行う部門です。金融取引や国際税務など、高度な知識と周到な準備を要する案件を多く扱います。
全国に支店がある法人でも、調査は本店所在地を管轄する国税局が担当します。調査部が行うのは任意調査で、多くは事前に通知があります。
課税部は資料情報の分析と大口・困難な事案を担当
課税部は、個人の所得税や資産税の事務とともに、資料情報の収集・分析や、大口で困難な事案の調査を担う部門です。課税部の資料調査課は、大口の不正が見込まれる法人や広域に事業を展開する法人などの調査を行っています。
税務署の管轄にある法人や個人であっても、規模や内容によっては国税局の課税部が税務署と連携して調査にあたります。国税局から連絡が来た場合は、案件の規模や論点が大きいと見られていると受け止め、早めに税理士と準備を進めるのが現実的です。
査察部は強制調査で刑事責任を追及する
査察部は、通称マルサとも呼ばれ、悪質な脱税者に対して国税通則法第11章にもとづく強制調査を行う部門です。調査の結果、脱税の事実があると判断すれば、検察官に告発します。国税局によっては別の名称が使われていることもあります。
国税組織が持つ質問検査権とは
質問検査権とは、税務調査で国税庁・国税局・税務署の職員が、納税者に質問し、帳簿や書類を検査できる権限のことです。国税通則法第74条の2から第74条の6に規定されています(平成23年12月の改正で、税目ごとの法律に分かれていた規定が国税通則法に整理されました)。
質問検査は、申告内容を確認する必要があるときに行われるもので、犯罪の捜査ではありません。適正な納税を確認するための権限であり、物理的に強制する権限は含まれていません。
一方で、正当な理由なく質問に答えなかったり、虚偽の答弁をしたり、検査を拒んだりした場合は、国税通則法第128条により1年以下の拘禁刑または50万円以下の罰金が科される可能性があります。帳簿書類の提示・提出の求めに正当な理由なく応じない場合や、偽りの記載をした帳簿書類を提示した場合も同じです。
この罰則は、かつて1年以下の懲役と定められていました。懲役と禁錮を拘禁刑に一本化する改正刑法が2025年(令和7年)6月1日に施行され、現在の条文は拘禁刑となっています。
調査が終わるときの手続き
調査の結果、申告内容に誤りが見つからなかった場合は、更正決定等をすべきと認められない旨の通知書が書面で交付されます。この場合、新たに得られた情報から非違があると認められるときを除き、同じ税目・課税期間について再び調査が行われることは原則としてありません。
誤りが見つかった場合は、その内容・金額・理由の説明を受けたうえで、修正申告(または期限後申告)を勧められます。応じるかどうかは納税者の判断ですが、修正申告をすると、その内容について不服申立てはできなくなります(更正の請求は可能です)。調査全体の段取りは事前通知から修正申告・不服申立てまでの流れにまとめています。
調査結果に納得できないときの手続き(不服申立て)
修正申告の勧めに応じない場合、税務署長は更正または決定という処分を行います。この処分に納得できないときは、裁判所へ行く前に、行政の内部で判断を求める手続が法律で用意されています。
手続は大きく3段階で、期限はいずれも短く設定されています。通知書を受け取った日付は必ず控えておいてください。
| 手続き | 申立て先 | 期限 |
|---|---|---|
| 再調査の請求 | 処分を行った税務署長・国税局長 | 処分の通知を受けた日の翌日から3か月以内 |
| 審査請求 | 国税不服審判所長 | 処分の通知を受けた日の翌日から3か月以内(再調査の請求を経た場合は、再調査決定の通知を受けた日の翌日から1か月以内) |
| 訴訟(処分の取消しの訴え) | 裁判所 | 裁決があったことを知った日の翌日から6か月以内 |
再調査の請求は必須ではなく、いきなり国税不服審判所長へ審査請求をすることもできます。審査請求をしてから3か月を経過しても裁決がない場合は、裁決を待たずに訴訟を起こすこともできます(国税不服審判所「不服申立手続等」)。
国税不服審判所は、税務署や国税局から独立した立場で審査請求を審理する機関です。原則として、訴訟の前に審査請求を経る必要があります(審査請求前置)。具体的な進め方は再調査の請求・審査請求の期限と流れで解説しています。
更正の請求との違い
不服申立てと混同しやすいのが更正の請求です。これは税金を納めすぎていた場合や還付を受ける額が少なすぎた場合に、自分から減額を求める手続で、原則として法定申告期限から5年以内に行えます。
修正申告に応じた後でも、更正の請求はできます。その場では納得して修正申告をしたものの、後から計算誤りに気づいたというケースでは、こちらが受け皿になります。
国税庁・国税局・税務署の違い
国税の仕事を担う国税庁・国税局・税務署は、それぞれ役割が分かれています。
国税庁は内国税の執行全体を担う
国税庁は財務省の外局で、所得税・法人税・相続税・消費税・酒税などの内国税の課税と徴収を担う機関です。税務行政の企画や、国税局・税務署の指導監督も行っています。
国税局は全国11局と沖縄国税事務所
国税局は、管轄区域内の税務署を指導監督するとともに、大口の法人や大口の滞納・脱税事案などを自ら担当する機関です。全国に11の国税局があり、これに沖縄国税事務所を加えた12の局・事務所が置かれています。
税務署は全国524署
税務署は、管轄区域の内国税の賦課・徴収を行う、納税者にもっとも身近な機関です。申告の受付を行う部署と調査を行う部署があり、全国に524の税務署が置かれています(国税庁「国税庁の概要」)。
よくある質問(FAQ)
Q. 国税局が税務調査に入るのはどんな場合ですか?
A. 原則として資本金1億円以上の法人は国税局の調査部が担当します。それ以外でも、大口の不正が見込まれる事案や広域に事業を行う法人などは、課税部の資料調査課が調査することがあります。
Q. 個人事業主にも税務調査はどのくらい入っていますか?
A. 令和6事務年度の所得税の実地調査は46,896件でした。書面や電話による簡易な接触は689,440件あり、実地調査より簡易な接触で連絡を受ける方がはるかに多いのが実情です。
Q. AIで選ばれたら必ず調査が来ますか?
A. 来るとは限りません。国税庁は、予測モデルの判定に申告書や資料情報を加えて分析し、調査の要否や優先度は職員が最終的に判断すると説明しています。リスクが低い先には文書照会などで接触することもあります。
まとめ
税務調査は、申告が正しいかを帳簿と証拠で確認する手続で、ほとんどは事前通知のある任意調査です。調査先はAIと資料情報で絞り込まれ、規模の大きい法人や大口・悪質な事案は国税局が担当します。
法人でも個人でも、数字が大きく動いた年ほど理由を説明できる資料が問われます。日ごろの記帳と証拠書類の保存が、調査の連絡を受けたときのいちばんの備えです。
調査事績の数値は2026年10月時点で公表されている令和6事務年度のものです。税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。

