
源泉所得税の徴収についての注意点
法人税や所得税の税務調査の際には、源泉所得税についての調査も同時に行われます。 所得税は本来、自分自身で申告して納めるものですが、会社が給料や個人への報酬から所得税を差し引いて代わりに納めるしくみがあります。これを源泉徴収制度といい、納税手続きを簡単にし、徴収漏れを防ぐ目的で設けられています。会社(源泉徴収義務者)の義務として定められているため、正しく行われていないと、不足分の納付やペナルティの対象になります。 会社側もこの制度は理解しているはずですが、非課税と思っていた支給が処理の仕方によって課税対象になっていたり、本来源泉徴収すべきものがされていなかったりすることがあり、税務調査ではその点が指摘されます。指摘を受けやすい項目には、食事代の支給、社員に渡す表彰金、社員旅行費、通勤手当、個人に支払うデザイン料や原稿料などがあります。 調査官の視点で見ると、これらは勘定科目名ではなく実質で判断される項目です。福利厚生費・旅費交通費・外注費といった科目に、本来は給与や報酬として扱うべき支出が紛れていないか——という順序で確認されるため、日々の処理の段階で実質にさかのぼって判断しておくことが最大の備えになります。個人へのデザイン料・原稿料は源泉徴収が必要
意外と見落とされやすいのが、個人(フリーランスなど)に支払うデザイン料・原稿料・講演料・著作権使用料などです。これらを居住者である個人に支払うときは、原則として所得税および復興特別所得税の源泉徴収が必要です。税率は支払金額に応じて次のようになります。| 支払金額(同一人・1回) | 源泉徴収税率 | 備考 |
|---|---|---|
| 100万円以下の部分 | 10.21% | 所得税10%+復興特別所得税0.21% |
| 100万円を超える部分 | 20.42% | 所得税20%+復興特別所得税0.42% |
「名目を変えれば対象外」にはならない
実務でとくに多い誤りが、名目の付け替えです。国税庁は、謝金・取材費・調査費・車代などの名目で支払っても、その実態が原稿料や講演料と同じであれば、すべて源泉徴収の対象になるとしています。「外注費として処理したから対象外」という整理は通用しません。 一方で、次のように源泉徴収をしなくてよい取扱いが定められているものもあります。過大に徴収すると相手方との精算が必要になるため、あわせて押さえておきましょう。- 旅費・宿泊費…原則は報酬・料金等に含まれますが、通常必要な範囲の金額で、支払者が直接ホテルや旅行会社などに支払った場合は、報酬・料金等に含めなくてよいとされています。
- 懸賞応募作品の入選者への賞金、新聞・雑誌などの投稿欄への投稿の謝金…原則は原稿料に含まれますが、一人に対して1回に支払う金額が50,000円以下であれば源泉徴収は不要です。
- デザインと施工を一括で請け負わせた場合…対価をデザインの報酬と施工の対価に区分し、デザイン部分について源泉徴収を行うのが原則ですが、デザイン部分がきわめて少額と認められるときは源泉徴収をしなくて差し支えないとされています。
納付期限と「納期の特例」の対象範囲
源泉徴収した所得税および復興特別所得税は、原則として支払った月の翌月10日までに、e-Taxまたは所得税徴収高計算書(納付書)で納付します。 給与の支給人員が常時10人未満の源泉徴収義務者は、「源泉所得税の納期の特例の承認に関する申請書」を提出することで、年2回にまとめて納付する納期の特例を利用できます。1月から6月までに支払った分は7月10日まで、7月から12月までに支払った分は翌年1月20日までが納付期限です。 ここで注意したいのが、納期の特例の対象になる支払いが限られている点です。対象は給与・退職手当と、税理士・弁護士・司法書士などの一定の報酬にとどまり、デザイン料・原稿料・講演料などの報酬は特例の対象外で、支払った月の翌月10日までの納付が必要です。「うちは納期の特例だから半年に一度でよい」と一括りにしてしまい、デザイン料の源泉税だけが期限後納付になっていた——という指摘は珍しくありません。納付が遅れたときのペナルティ(不納付加算税・延滞税)
納付が法定納期限に遅れると、原則として納付税額の10%の不納付加算税がかかります。ただし、税務署から納税の告知を受ける前に自主的に納付した場合は5%に軽減され、さらに法定納期限から1か月以内に納付し、直近1年間に納付の遅延がないなどの要件を満たす場合には課されません。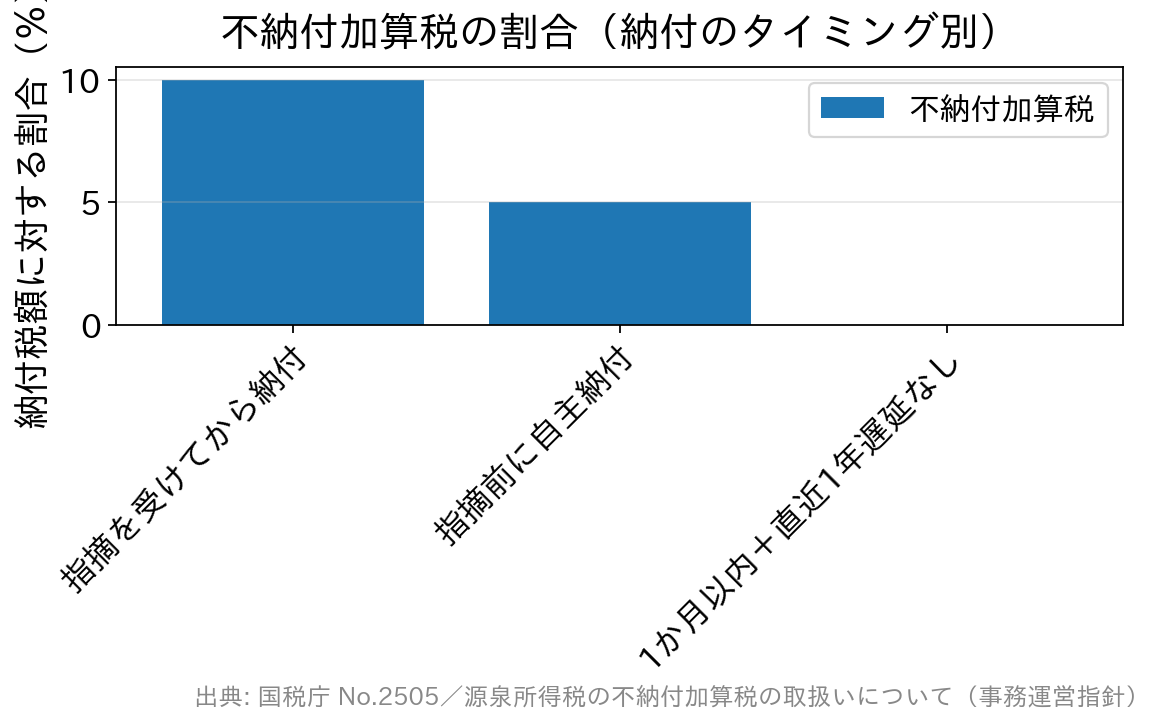
2026年に改正された通勤手当の非課税限度額
通勤手当は非課税と思われがちですが、非課税になるのは一定の限度額までで、超えた部分は給与として課税されます。この限度額は近年見直しが続いており、古い基準のまま給与計算を続けていると、非課税枠を使い切れていない、あるいは超えているのに課税していない状態になります。 マイカー・自転車などの交通用具で通勤している人の1か月当たりの非課税限度額は、片道の通勤距離に応じて次のとおりです(2026年4月1日現在の法令等)。| 片道の通勤距離 | 1か月当たりの限度額 | 備考 |
|---|---|---|
| 2km未満 | 全額課税 | 非課税枠なし |
| 2km以上10km未満 | 4,200円 | |
| 10km以上15km未満 | 7,300円 | |
| 15km以上25km未満 | 13,500円 | |
| 25km以上35km未満 | 19,700円 | |
| 35km以上45km未満 | 25,900円 | |
| 45km以上55km未満 | 32,300円 | |
| 55km以上65km未満 | 38,700円 | |
| 65km以上75km未満 | 45,700円 | 令和8年度税制改正で引き上げ |
| 75km以上85km未満 | 52,700円 | 令和8年度税制改正で引き上げ |
| 85km以上95km未満 | 59,600円 | 令和8年度税制改正で引き上げ |
| 95km以上 | 66,400円 | 令和8年度税制改正で引き上げ |
- 駐車場代の加算(新設)…一定の要件を満たす駐車場等を利用し、その料金を負担することを常例とする人は、上の距離区分の限度額に1か月当たりの駐車場等の料金相当額(上限5,000円)を加算できます。「一定の要件を満たす駐車場等」とは、勤務先の周辺、または通勤に利用する駅・停留所などの周辺にあるものをいいます。この取扱いは2026年4月1日以後に支払われるべき通勤手当から適用されます。
- 有料道路を使う場合…マイカー通勤で有料道路を利用する人は、1か月当たりの合理的な料金の額を距離区分の限度額に加算できます(最高限度150,000円)。「合理的な料金の額」とは、時間・距離等に照らして最も経済的かつ合理的と認められる通常の経路・方法による料金をいいます。
- 電車・バス通勤…最も経済的かつ合理的な経路・方法による運賃等の額が非課税となり、1か月15万円が上限です(この上限は今回の改正でも据え置かれています)。マイカーと併用する場合は合算して判定します。
源泉所得税に関連する税務調査の事例
源泉所得税の誤りは、計算ミスよりも、会社の認識不足によって正しく処理できていないケースが多くなっています。以下に代表的な事例を紹介します。- 従業員が残業した際に支給する食事は課税されないため、C社では食事代として現金を支給し、福利厚生費として処理していました。ところが税務調査の際に、現金での支給は給与の一部とみなされ、源泉所得税を納付することになりました。
- O社では、遠方からの自家用車通勤者に対し、通勤手当とは別に高速券を渡していました。税務調査では、現物の高速券も通勤手当の一部であると指摘され、通勤手当の非課税限度額を超えた差額分が源泉所得税の課税対象とされ、納付を求められました。
※現在も考え方は同じで、有料道路の合理的な料金の額は距離区分の限度額に加算したうえで判定します(最高限度150,000円)。「別枠だから非課税」という整理にはなりません。 - M社では、永年勤続者表彰の記念品を、一定の金額の範囲内で選んでもらい、それを会社が購入して支給していました。多額なものではないので非課税として処理していたのですが、税務調査では、品物を自由に選択できる場合は、支給された金銭で品物を購入したものとみなされ、非課税は認められませんでした。
- 日本語学校に通う中国人留学生を、S社はアルバイトとして雇い、月額5万円程度のアルバイト料を源泉徴収せずに支払っていました。税務調査の際に、その日本語学校は専門学校に該当するため日中租税協定による所得免税は適用されないとされ、源泉徴収漏れを指摘されました。
よくある質問(FAQ)
Q. 個人への外注費はすべて源泉徴収が必要ですか?
A. いいえ。源泉徴収の対象は、原稿料・デザイン料・講演料・著作権使用料など、所得税法に定められた報酬に限られます。ただし、勘定科目を外注費にしても、実態が対象の報酬であれば源泉徴収が必要です。判断に迷う場合は、支払う前に税理士や所轄の税務署にご確認ください。
Q. 交通費や宿泊費を負担した分も源泉徴収の対象になりますか?
A. 原則として報酬・料金等に含まれ、対象になります。ただし、通常必要な範囲の金額で、会社が直接ホテルや旅行会社などに支払った場合は、報酬・料金等に含めなくてよいとされています。本人にいったん現金で渡す方式にすると対象になり得るため、支払い方を決める段階で整理しておくと安全です。
Q. 納期の特例を受けていれば、報酬の源泉税も年2回の納付でよいのですか?
A. いいえ。納期の特例の対象は給与・退職手当と、税理士・弁護士・司法書士などの一定の報酬に限られます。デザイン料・原稿料・講演料などは対象外で、支払った月の翌月10日までの納付が必要です。
Q. 通勤手当は源泉徴収(課税)の対象ですか?
A. 非課税限度額までは非課税ですが、それを超える部分は課税対象になります。電車・バス通勤は1か月15万円が上限、マイカー・自転車通勤は片道の通勤距離に応じた額が上限です。定期券・回数券・高速券などの現物支給も同様に判定します。限度額は改正されることがあるため、最新の金額は国税庁のサイトでご確認ください。
Q. 源泉徴収を忘れていた場合はどうなりますか?
A. 不足分の納付に加え、不納付加算税や延滞税の対象になることがあります。税務署の告知前に自主的に納付すれば10%から5%に軽減され、法定納期限から1か月以内の納付で直近1年間に遅延がないなどの要件を満たせば課されません。気づいた時点で早く納付・是正するほど負担は軽くなります。
>>税務調査に強いおすすめ税理士事務所を見る

