
相続税の税務調査で指摘を受けやすいのは、被相続人の預貯金の動き、家族名義の預金(名義預金)、生命保険の3点です。令和6事務年度に実地調査を受けた9,512件では82.3%で申告漏れなどが見つかり、1件当たりの追徴税額は約867万円でした。指摘を受けたときの加算税・延滞税の割合と、調査の連絡が来てからの流れも、2026年10月時点の制度で整理します。
相続税の実地調査が入ると、8割で申告漏れ等が見つかる
国税庁の「令和6事務年度における相続税の調査等の状況」によると、相続税の実地調査は9,512件で、前の事務年度の8,556件から11.2%増えました。このうち申告漏れなどの誤り(非違)があったのは7,826件で、非違割合は82.3%です。
追徴税額は合計824億円で、実地調査1件当たりでは申告漏れ課税価格が約3,093万円、追徴税額が約867万円でした。相続税の実地調査は、資料情報から申告額が少ないと想定される事案や、無申告が想定される事案を選んで行われます。選ばれた時点で、税務署側は相当の材料を持っているのが通例です。
申告そのものも増えています。「令和6年分 相続税の申告事績の概要」では、亡くなった方1,605,378人のうち、相続税の申告書の提出に係る被相続人は166,730人でした。課税割合は10.4%(前年9.9%)で、課税価格の総額23兆3,846億円、申告税額の総額3兆2,446億円とあわせ、基礎控除額が引き下げられた平成27年分以降で最も高い水準です。
出典は国税庁「令和6事務年度における相続税の調査等の状況」(令和7年12月)です。令和7事務年度の数値は、例年どおりなら2026年12月ごろに公表されます。
指摘されやすい3つの財産と、調査官が見る記録
被相続人の預貯金では、亡くなる前の引き出しが多いと、本人以外が引き出したのではないかと疑われ、目的と使いみちを聞かれます。調査官から「この300万円の出金は何に使われましたか」と具体的に問われる場面です。答えられない現金は、手元に残っていた相続財産と見られやすくなります。
生命保険は、契約者が家族の名義でも、保険料を実際には被相続人が負担していたケースが調べられます。この場合、被相続人の死亡で支払われる保険金は、相続税の課税対象として扱われるためです。
名義預金とは、家族の名義になっているものの、実質的な持ち主が被相続人である預金のことです。通帳や印鑑を被相続人が管理し、名義人が口座の存在を知らなかったような場合は、相続財産として申告が必要になります。
税務署は、被相続人の所得税の申告書だけでなく、金融機関への照会でも財産の実態をつかんでいます。調査の通知が来る段階では、確認したい取引はすでに絞り込まれていると考えてください。
文書・電話による簡易な接触も過去最多に
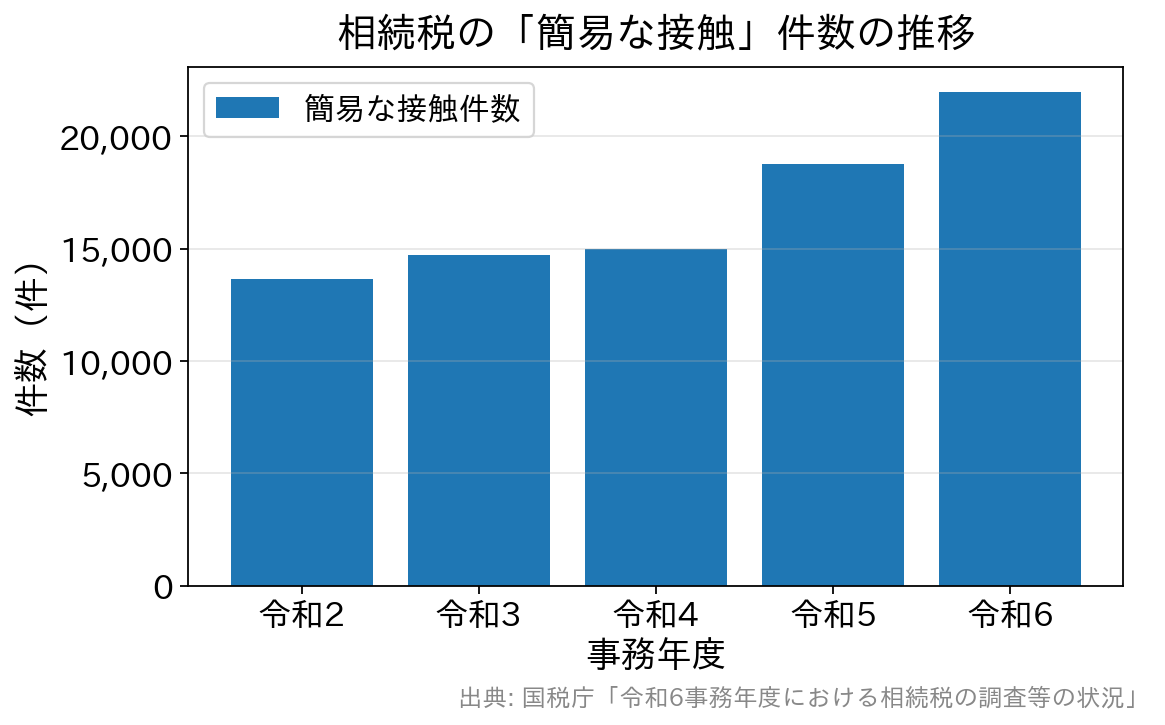
税務署の確認方法は、調査官が自宅を訪れる実地調査だけにとどまりません。文書や電話、税務署への来署依頼で申告内容の誤りを確認する簡易な接触も使われ、令和6事務年度は21,969件(前の事務年度は18,781件)でした。申告漏れ等の非違は5,796件、追徴税額は合計138億円で、いずれも公表を始めた平成28事務年度以降で最も多くなっています。
税務署から文書や電話で問い合わせが来たら、放置せずに内容を確認し、申告を担当した税理士に知らせます。問い合わせへの回答で誤りが分かれば、修正申告で是正することになります。
無申告や海外資産も重点です。無申告事案への実地調査は令和6事務年度に650件で、1件当たりの申告漏れ課税価格は約1億1,517万円、追徴税額は142億円と公表開始以降で最高でした。海外資産関連の実地調査も1,359件(前事務年度比143.5%)に増え、国税当局はCRS情報(共通報告基準に基づく非居住者の金融口座情報)などの情報交換で海外口座の保有状況も把握しています。
実地調査で見つかった申告漏れ相続財産は合計2,879億円
令和6事務年度の実地調査で見つかった申告漏れ相続財産は、合計2,879億円でした。種類別の内訳には、現金・預貯金等837億円、有価証券393億円、土地353億円が含まれます(同資料の参考計表)。
申告されている相続財産の側でも、現金・預貯金等の比重は大きくなっています。令和6年分の相続財産の総額(相続税額のある申告書ベース)は24兆5,415億円で、現金・預貯金等が8兆5,602億円と、土地の7兆4,074億円を上回りました。調査で預貯金の出入りが中心に確認されるのは、こうした財産の構成を反映したものです。
統計は、調査を受けると必ず多額の追徴になることを示すものではありません。預貯金の出入りや名義財産の経緯を資料で説明できる状態にしておけば、調査はその確認で終わります。
生前贈与の扱いと、2026年に終わった非課税措置
1年間(1月〜12月)に受けた贈与が110万円以下であれば、暦年課税の贈与税はかかりません。ただし、贈与の事実が確認できない名義だけの贈与は否認されることがあります。贈与契約書を作り、受け取った人が自分で口座を管理し使っている実態を残すことが、調査での説明材料になります。
2024年1月以降の贈与からは、相続開始前の贈与を相続財産に加算する期間が、従来の3年から段階的に7年へ延びています(暦年課税の場合)。あわせて相続時精算課税にも年110万円の基礎控除が設けられました。
祖父母などからの教育資金の一括贈与に係る贈与税の非課税措置は、令和8年度税制改正で延長されず、2026年3月31日で適用期限を迎えました(財務省「令和8年度税制改正の大綱」)。すでに設定された口座の残額をどう扱うかは契約ごとに確認が要るため、取扱金融機関や税理士に問い合わせてください。
相続税を補う贈与税でも、無申告事案を中心に実地調査が行われています(令和6事務年度は2,778件)。申告漏れ等の非違のうち83.4%が無申告で、財産別では現金・預貯金等が62.9%を占めました。
2027年1月からの貸付用不動産の評価見直し
相続税の調査では、財産の評価額が正しいかどうかも確認されます。この評価のルールが、2027年1月から賃貸用の不動産について変わります。令和8年度税制改正の大綱では、被相続人等が課税時期前5年以内に対価を伴う取引で取得または新築した一定の貸付用不動産は、課税時期の通常の取引価額に相当する金額で評価するとされました。
課税上の弊害がない限り、取得価額を基に地価の変動などを考慮した価額の80%で評価することもできます。不動産特定共同事業契約や信託受益権に係る一定の商品(いわゆる不動産小口化商品)の対象となっている貸付用不動産は、取得の時期にかかわらず通常の取引価額で評価します。
適用は、2027年(令和9年)1月1日以後に相続や贈与で取得する財産からです。改正を通達に定める日までに、5年前から持っていた土地に新築した家屋(建築中を含む)は対象外とする経過措置も示されています。
国税庁は2026年9月18日に「貸付用不動産の評価について」の法令解釈通達の案を公表し、10月18日まで意見を募集しています(e-Govパブリック・コメント)。通達は案の段階のため、細部は確定後の内容で判断することになります。
指摘を受けたときにかかる加算税・延滞税
申告漏れを指摘されると、不足していた本税に加えて加算税と延滞税を納めます。相続税は1件当たりの金額が大きくなりやすく、上乗せ分も相応の負担です。割合は国税通則法第65条〜第68条に定められています。
| 種類 | 割合 | かかる場面 |
|---|---|---|
| 過少申告加算税 | 10%(期限内申告税額と50万円のいずれか多い額を超える部分は15%) | 期限内に申告したが税額が不足していた場合。調査の通知前の自主的な修正申告なら課されず、通知後・更正の予知前は5%(超える部分10%) |
| 無申告加算税 | 15%(50万円超300万円以下の部分20%、300万円超の部分30%) | 期限までに申告しなかった場合。調査の通知前の自主的な期限後申告なら5%、通知後・決定の予知前は10%(50万円超15%、300万円超25%) |
| 重加算税 | 過少申告分35%、無申告分40% | 財産を隠す、書類を偽るなど仮装・隠蔽があったと判断された場合。過少申告加算税・無申告加算税に代えて課される |
| 延滞税 | 2026年中は、納期限の翌日から2か月を経過する日までが年2.8%、それ以降は年9.1% | 法定納期限の翌日から完納の日までの期間に応じてかかる。割合は年ごとに見直される |
無申告加算税の300万円超の区分(25%・30%)は、2024年1月1日以後に法定申告期限が来るものから適用されています。過去5年以内に同じ税目で、調査による無申告加算税や重加算税を課されたことがある場合などは、さらに10%が上乗せされます。
加算税の差を仮の数字で比べる
仮に、期限内に相続税2,000万円を申告していた人に、追加で納める相続税1,000万円が見つかったとします。期限内申告税額の2,000万円が50万円より多いため、1,000万円の全額が10%の区分に入ります。
| 修正の時期・内容 | 加算税の額(延滞税は別) |
|---|---|
| 調査の通知前に自主的に修正申告 | 0円 |
| 通知後、更正の予知前に修正申告 | 50万円(5%) |
| 調査を受けて修正申告 | 100万円(10%) |
| 仮装・隠蔽と判断された場合 | 350万円(重加算税35%) |
同じ1,000万円の申告漏れでも、いつ、どういう経緯で直したかによって加算税は0円から350万円まで開きます。財産を隠すつもりがなかったことを資料で説明できるかどうかが、最後の2行を分けます。
延滞税は期間が長くなるほど重くなる
相続税の申告期限は、相続の開始を知った日の翌日から10か月以内です。調査と修正申告までに1年以上あくことも多く、加算税と並んで延滞税の負担が大きくなりがちです。延滞税の割合は、2022年から2025年までの年2.4%・年8.7%から、2026年は年2.8%・年9.1%に上がっています(国税庁タックスアンサーNo.9205)。
期限内に申告していて、法定申告期限から1年を過ぎてから修正申告や更正があった場合は、延滞税の計算期間の一部が除かれる特例があります。重加算税が課された場合、この計算期間の特例は適用されません。仮装・隠蔽と判断されると、重い加算税に長い期間分の延滞税が重なります。
令和6事務年度の実地調査では1,065件に重加算税が課され、非違件数の13.6%を占めました。心当たりのある財産に気づいたら、調査の通知が来る前に自主的に修正申告や期限後申告をすれば、加算税の負担を最も小さくできます(延滞税は別にかかります)。追加で納める税金の段取りは税務調査後の追加納税と払えないときの対応で詳しく扱っています。
調査の連絡が来てからの流れ
相続税の実地調査は、おおむね次の順に進みます。実務上は、申告書の提出から1〜2年ほどのうちに連絡が来ることが多く見られます。
| 場面 | 行われること | 準備と対応 |
|---|---|---|
| 事前通知(電話・書面) | 調査の日時・場所・対象税目・目的などが伝えられる。申告を税理士に依頼していれば税理士にも連絡が入る | その場で日程を確定せず、まず税理士に連絡する。日程は都合に応じて相談できる |
| 当日(臨宅調査) | 被相続人の経歴や趣味、入院・介護の状況、財産の管理方法の聞き取りから始まり、通帳・印鑑・証券の保管状況を確認される | 分からないことは後日確認すると伝える。推測で答えない |
| 事後(資料の提出・説明) | その場で答えられなかった点について、資料の提出や追加の説明を求められる | 税理士を通じて整理して回答する。金融機関への照会は税務署が独自に行う |
| 結果の説明・修正申告 | 指摘事項の説明を受け、修正申告をするか、更正処分を受けるかを判断する | 納得できない指摘には修正申告に応じない選択もできる(再調査の請求・審査請求の道が残る) |
手元にそろえておきたいのは、被相続人と相続人全員の通帳や取引履歴、証券会社の残高報告書、生命保険の証券と支払調書、贈与契約書、不動産の権利証と固定資産税の通知書などです。名義預金を疑われやすい家庭では、その口座の資金がどこから来たのかを示す資料があるかどうかで結論が変わります。当日の受け答えで避けたい対応は税務調査でやってはいけない対応にまとめています。
当日に調査官からよく聞かれること
臨宅調査の午前中は、被相続人の人柄や暮らしぶりの聞き取りに充てられます。職業や趣味、亡くなる前の入院・介護の状況、誰が通帳や印鑑を管理していたかといった質問は、雑談のようでいて財産の流れをたどる意味を持っています。
実務上は、「生活費はどの口座から出していましたか」「家に現金を置いていましたか」「お孫さんへの贈与はありましたか」と聞かれる場面を想定しておきます。記憶があいまいな点は無理に答えず、通帳や記録を確認してから回答すると伝えれば足ります。
書面添付と、納めすぎに気づいたときの更正の請求
申告を依頼する税理士が、税理士法第33条の2の書面(計算事項等を記載した書面)を申告書に添付している場合、税務署は調査の通知の前にその税理士へ意見を述べる機会を与えることになっています(同法第35条)。意見聴取で疑問が解消すれば、結果として実地調査に至らないこともあります。
反対に、申告後に税金を多く納めすぎていたと分かったときは、法定申告期限から5年以内であれば更正の請求で減額を求められます(国税通則法第23条)。土地の評価を見直した結果、税額が下がる場合もこの手続きを使います。
相続税の税務調査で問題になる例
指摘が多い場面を、仮のケースで示します。いずれも実際の個別事例ではなく、調査で確認されやすい典型的な形です。
- 父の財産は基礎控除額の範囲内と聞いて申告しなかったところ、本人も知らなかった父名義の有価証券が見つかり、合計が基礎控除額を超えて申告が必要になるケース。
- 祖父が孫名義の口座を作り、毎年110万円以下の入金を続けていたが、孫は口座の存在を知らず通帳と印鑑も祖父が管理していたため、贈与が否認されて相続財産に含められるケース。
- 妻名義の株式の購入資金が被相続人から出ており、取引印も被相続人のものだったため、妻の財産と認められず修正申告を求められるケース。
国税庁が公表した令和6事務年度の調査事例には、次のようなものがあります。
- 相続開始前に被相続人の口座から引き出した多額の現金を相続人宅の金庫で保管し、関与税理士にも伝えずに申告から除外していた事例(増差課税価格約2億5,000万円、重加算税を含む追徴税額約1億2,000万円)。
- 相続開始前に被相続人の預金を相続人や家族名義の口座へ移して残高を基礎控除以下にし、税務署の照会文書にも事実と異なる回答をして申告しなかった事例(増差課税価格約7億2,000万円、追徴税額約4億3,000万円)。
- 被相続人から国外法人への貸付金の返済を、被相続人が会長を務める国内法人の口座へ振り込ませて存在を隠し、申告から除外していた事例(増差課税価格約4億4,000万円、追徴税額約1億8,000万円)。
いずれも、預金の不自然な動きや手帳・ノートの記録から事実が把握されています。ほかの税目も含めた指摘の傾向は税務調査の事例まとめで紹介しています。
相続税の税務調査でよくある質問
Q. 相続税の税務調査はいつごろ来ますか?
A. 申告書の提出から1〜2年ほどのうちに連絡が来ることが多く見られます。法律上は、税務署が税額を是正できる期間は原則として法定申告期限から5年、偽りその他不正の行為がある場合は7年です。
Q. 税務署から文書や電話で問い合わせが来ました。実地調査とは違いますか?
A. 簡易な接触と呼ばれる確認で、実地調査とは別の手続きです。誤りに気づいた場合、調査の事前通知の前に自主的に修正申告をすれば、過少申告加算税は課されません(延滞税は別にかかります)。
Q. 名義預金と判断されないためには何を残せばよいですか?
A. 贈与であれば贈与契約書を作り、受け取った人が通帳と印鑑を管理し、自分で使っていた記録を残します。渡した側が通帳を管理したままだと、贈与は否認されやすくなります。
Q. 申告は不要だと思って何もしていません。問題はありますか?
A. 財産が基礎控除額を超えていれば申告が必要です。無申告事案は調査の重点で、令和6事務年度の無申告への実地調査は1件当たりの申告漏れ課税価格が約1億1,517万円でした。基礎控除額に近い場合は、申告不要と判断した根拠を書面で残しておきます。
Q. 調査官の指摘に納得できない場合はどうなりますか?
A. 修正申告に応じる義務はありません。応じない場合は税務署が更正処分を行い、その処分に不服があれば再調査の請求か、国税不服審判所への審査請求ができます。
相続税の調査で何が見られやすいかを全体として知りたい方は、税務調査で指摘されやすいポイントと加算税の早見表もあわせてご覧ください。
税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
>>税務調査に強いおすすめ税理士事務所を見る

