

さきがけ税理士法人の評判を税務調査の面から見ると、調査の前に書面添付制度で申告内容を説明し、調査が入った後は税務署OBと組んで立ち会う、という二段構えの体制が特徴です。
公式サイトによれば、多摩・新宿・福岡の3本部に従業員95名、税務署OBは経歴を公開している6名と非公開の4名で計10名です。顧問契約がなくても頼める税務調査の単発支援は毎年80〜100件以上、全国が対象です(2026年11月9日確認)。一方、費用は「具体的なお見積りはお問い合わせください」とされ、金額は公開されていません。
調査前の備えは書面添付制度と決算書の4段階チェック
さきがけ税理士法人は、書面添付制度の活用を前面に出しています。決算書を作る際に4段階の社内チェックを行い、残高の整合だけでなく、調査で指摘されやすい箇所や交渉の材料がそろっているかも確認していると公表しています。
同法人は「弊社お客様に税務調査が入る確率は0.1%未満」とも掲げています。これは同法人が自社で公表している数字です。数字の大小より、どの顧客にどこまで書面添付をしているかを面談で聞くほうが、依頼先の比較には役立ちます。
書面添付制度とは、税理士が申告書の作り方を書面で説明する制度
書面添付制度とは、税理士が申告書をどのように計算・整理して作ったかを記載した書面(計算事項等記載書面)を、申告書に添付できる制度のことです。この制度は税理士法第33条の2に定められています。
この書面が添付された申告書について、税務署が日時・場所を通知して調査する場合は、通知の前に税理士へ意見を述べる機会を与えなければなりません(税理士法第35条第1項)。これが意見聴取と呼ばれる手続きです。
もっとも、国税庁「4 書面添付・意見聴取制度」は、添付した書面について「調査の省略を前提としているものではありません」と明記しています。書面添付をしても、調査が来ないという保証にはなりません。意見聴取で疑問点が解消し、結果として調査に至らないこともあり得る、という位置づけです。
制度の仕組みは書面添付制度で税務調査に入られにくくする仕組みと意見聴取の流れの記事で解説しています。
令和7事務年度も、法人税申告の書面添付は10.2%にとどまる
同法人の公式サイトは、書面添付制度について「全体の10.0%(2022年現在)しか使われていません」と紹介しています。出どころは、財務省が毎年公表する国税庁の実績評価書と考えられます。
2026年10月に公表された令和7事務年度 国税庁実績評価書(実績目標(大)3 税理士業務の適正な運営の確保)によると、税理士が関与した申告書のうち書面添付があった割合は、法人税10.2%、相続税25.4%、所得税1.5%でした。
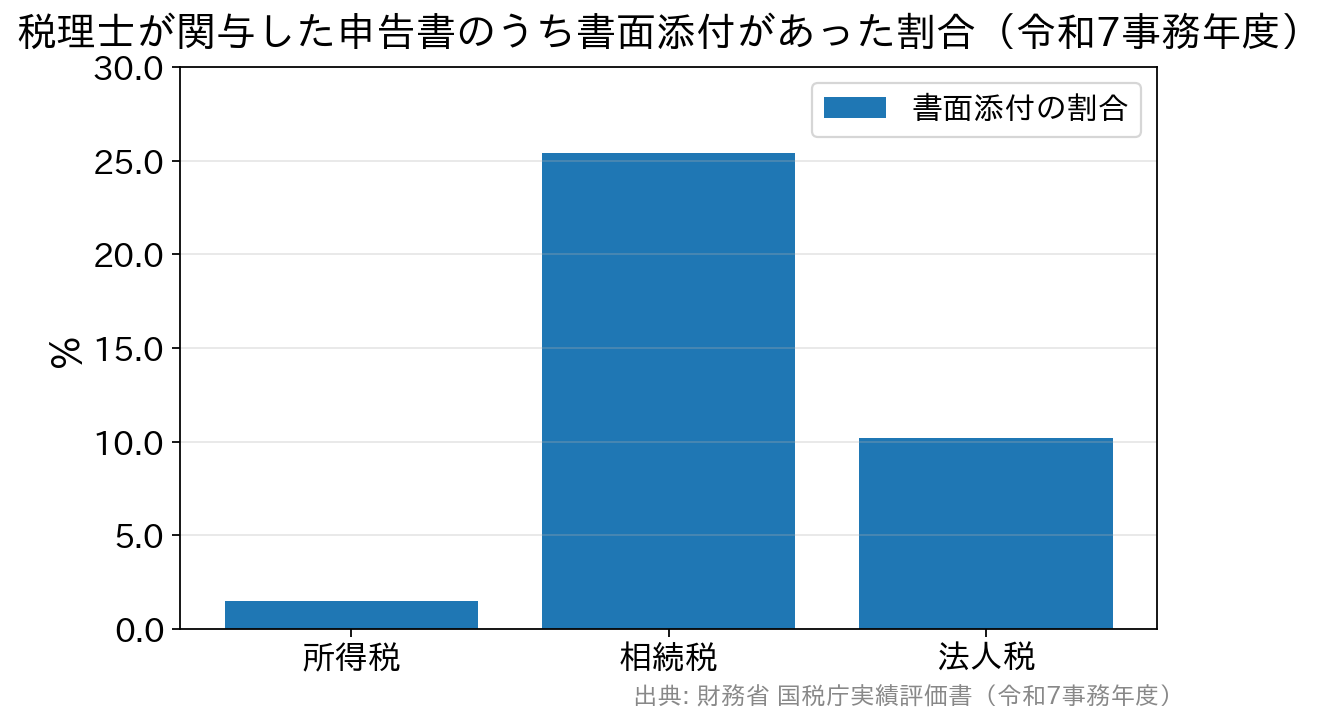
法人税は令和6事務年度と同じ10.2%で、相続税は24.6%から25.4%へ上がりました。同じ評価書では、法人税申告への税理士の関与割合が89.8%とされており、関与している申告でも大半は書面添付なしで出されていることが分かります。
個人事業主の所得税は1.5%で、令和3事務年度から横ばいです。顧問税理士に頼めば当然に付いてくるサービスとはいえないため、依頼先を選ぶ段階で、書面添付に対応しているか、実際にどの程度の顧客に添付しているかを聞けば、各事務所の方針の違いがつかめます。
意見聴取の連絡は調査通知のおおむね1〜2週間前までに税理士へ
国税庁の説明では、意見聴取を行う場合、税務署は納税者に調査を通知する日の1〜2週間前までに、税務代理権限証書に記載された税理士へ電話などで連絡し、日時と方法を決めます。
意見聴取は税理士に対して行われ、納税者は同席しません。調査の必要がないと認められたときは、「現時点では調査に移行しない」旨が、原則として「意見聴取結果についてのお知らせ」という文書で税理士に伝えられます。
事前通知をしない調査では、意見聴取も行われません。予告なしの調査を含めた例外的な場面の動き方は事前通知・無予告・反面調査のトラブルと対応の記事で紹介しています。
意見聴取の後に修正申告すると、加算税は調査通知の前後で分かれる
国税庁は、意見聴取での質疑だけがきっかけで修正申告書を出した場合、その提出は更正を予知してされたものには当たらないとしています。そのため、国税通則法第65条第6項の調査通知より前に提出すれば、加算税は課されません。
平成28年の国税通則法の改正により、調査通知の後に出した修正申告には加算税が課されるようになりました。加算税がかからないのは、意見聴取から調査通知までの間に修正申告書を出したときに限られます。延滞税は加算税とは別に発生します。
通知後の税率や計算の例は過少申告加算税の税率と計算例で解説しています。書面添付と意見聴取は、調査を避ける仕組みというより、誤りを軽い負担で自分から直せる機会と考えると実務上の価値が分かりやすくなります。
令和6年4月から、添付書面の単独提出と参考資料の添付ができる
国税庁は令和6年4月以降、書面添付の取扱いを2点変えています。いずれも令和6年3月以前はできないとされていた取扱いです。
- 計算事項等記載書面等を、添付する申告書の法定申告期限内に限って単独で提出できるようになった
- 計算事項等記載書面等に、計算や整理をした事項に関する書類を参考資料として添付して提出できるようになった
書面添付を頼むときは、こうした取扱いの変更に合わせて書面や参考資料を用意してもらえるかも、担当者に確かめてください。依頼後のすれ違いを防げます。
調査後の立会いは税務署OBと組む体制
実際に調査が入った場合、さきがけ税理士法人は税務署OBと組んで立会いと交渉にあたる体制をとっています。公式サイトには経歴の異なるOB税理士6名のプロフィールが載っており、ほかにプロフィール非公開のOB税理士が4名在籍するとされています(2026年11月9日確認)。
| 経歴のタイプ | 公式サイトに記載されている経歴(要約) | 強みが出やすい論点 |
|---|---|---|
| 元マルサ | 東京国税局に14年勤務。法人税調査・所得税調査・脱税者の取締り事務を担当。税務調査の立会いは年間平均30件で、うち約2割が国税局の調査 | 不正計算を疑われている事案 |
| 元税務署長(徴収・審判) | 管理・徴収部門、国税不服審判官、国税局徴収部の統括国税徴収官を歴任し、税務署長を経て令和元年7月に退職 | 納付・滞納、処分に不服がある場面 |
| 法人税・消費税の審理 | 国税職員を二十数年務め、ほとんどの期間を法人税・消費税の調査と審理に従事 | 法人税・消費税の解釈が争点になる事案 |
| 首都圏法人税部門の専任審理 | 40年にわたって税務調査を担当し、多数の調査官を教育 | 複雑・専門性の高い法人税事案 |
| 資産税専門 | 元税務署長。40年以上、相続税・贈与税など資産税専門の調査官。税務大学校で教鞭 | 相続税・贈与税の調査 |
| 元国税局資料調査課 | 元税務署長。40年、1,000件を超える調査経験 | 資料情報を端緒とする調査 |
調査の場では、調査官から「この取引の契約書は?」と聞かれたときに、どの資料でどう説明するかで結論が変わります。調査官の視点を知る人材が加わると、初動の説明が的確になり、争点を不必要に広げずに済みます。
もっとも、誰が自社の調査に関わるかは案件ごとに異なります。在籍人数より、今回の論点に合うOBが実際に同席するかを依頼の前に聞いてください。
3本部95名の体制で、代表以外の職員名は英語表記
体制面では、拠点ごとに職員が配置されている一方、代表以外の職員の氏名は公開されていません。公式サイトのメンバー紹介では、各本部・財務支援課・管理部の担当者が掲載されていますが、「ヘッドハント防止のため」として名前は英語表記です。
| 項目 | 公式サイトの記載(2026年11月9日確認) | 依頼前に聞きたいこと |
|---|---|---|
| 規模 | 従業員95名。多摩本部・新宿本部・福岡本部の3拠点 | 自社の担当がどの拠点になるか |
| 担当者 | 拠点別に担当者を掲載。氏名は英語表記で、実名は代表のみ | 担当予定者の経歴と保有資格 |
| 有資格者 | 代表のほか登録税理士・所属社労士を掲載 | 申告書に署名するのは誰か |
| 相談窓口 | 初めての相談用と、顧問契約中の顧客用で番号が別 | 調査の連絡が来たときの最初の窓口 |
職員名を出さない事務所はほかにもあります。ただ、税務調査の依頼では誰が立ち会うかで進み方が変わるため、初回の面談で担当予定者と話し、調査対応の経験を直接聞いておくことをおすすめします。
顧問契約なしの単発でも税務調査支援を頼める
同法人は税務調査の単発支援サービスを提供しており、公式サイトでは実績を毎年80〜100件以上、対応エリアを日本全国としています。すでに顧問税理士がいて、今回の調査だけ別の税理士の意見を聞きたい場合にも使えます。
費用は事案によって異なり、公式サイトでも金額は示されていません。見積りを取るときは、立会い1日あたりの日当、事前準備の作業料、修正申告書の作成料、成功報酬の有無を分けて聞いてください。遠方の場合は、立会いに出向く交通費・宿泊費の扱いも見積りの段階で決めておく必要があります。
立会料を金額で公開している事務所(たとえば立合料80,000円を明示している税理士法人ウィズ)と比べるときは、金額だけでなく、その金額に含まれる作業の範囲までそろえないと比較になりません。
社労士・行政書士・会社のグループでまとめて相談できる
さきがけ税理士法人のグループには、さきがけ社会保険労務士法人(給与・社会保険手続事務、労務相談、企業型DC、助成金サポート)、株式会社さきがけ(資金調達、管理代行、営業事務代行、売上管理代行、保険代理店業務、補助金サポートなど)、さきがけ行政書士事務所(建設業許可等の許可申請、企業法務、遺言等の相続事務代行)があります。
調査をきっかけに、記帳・給与計算・許認可・融資の申請まで体制を見直したい中小企業にとっては、相談先を分けずに済む点が利点です。
さきがけ税理士法人の口コミ・評判
- 小さい会社でも親身になってくれそうだったので契約しました。レスポンスが早く、サポート体制がしっかりしているので安心感があります。ダメなものはダメときちんと伝えてくれるので好感が持てます。
- NPO法人なので特殊な業務をお願いしているのですが、経理代行を含め事業全体を見ていただけるので助かっています。説明がわかりやすく担当者不在でも漏れがないような運営体制ができているので安心です。
- 活気がある事務所で、税務のことだけでなく幅広くいろいろなことを教えていただけるので感謝しています。社長勉強会を開催してくれるので、他社との交流ができてありがたいです。
※口コミは個人の感想であり、サービス内容や品質を保証するものではありません。
相談の前に聞いておきたい6つのこと
| 項目 | ポイント | 備考 |
|---|---|---|
| 依頼の範囲 | 顧問契約か、税務調査の単発支援か | 単発支援は全国対応(同法人公表) |
| 誰が立ち会うか | 担当税理士とOB税理士のどちらが同席するか | 論点(法人税・資産税・徴収)で適任者は変わる |
| 調査の段階 | 事前通知の直後か、指摘を受けた後か | 早い段階ほど準備に使える時間が長い |
| 費用 | 日当・作業料・成功報酬の有無 | 公式サイトでは「見積りは問い合わせ」 |
| 書面添付の可否 | 次の申告から添付書面を作ってもらえるか | 法人税申告での添付割合は10.2%(令和7事務年度)。調査の省略を前提とするものではない(国税庁) |
| 意見聴取への対応 | 意見聴取の連絡が来たとき、誰がどう対応するか | 調査通知前の修正申告なら加算税は課されない |
すでに事前通知が来ている場合でも、相談は間に合うことが多いです。ただ、調査が始まってからその場で答えた内容を後から覆すのは難しいため、通知から調査日までの間に、指摘されそうな論点と資料の整理を終えられるかが進み方を左右します。
>>圧倒的な対応力!税務調査に強いおすすめの税理士事務所はココ!
事務所情報
| 事務所名 | さきがけ税理士法人 |
|---|---|
| 代表者 | 黒川 明 |
| 設立 | 2008年1月 |
| 従業員数 | 95名(公式サイト・2026年11月9日確認) |
| 所在地 | 多摩本部:東京都多摩市落合1-15-2 多摩センタートーセイビル1F 新宿本部:東京都渋谷区千駄ヶ谷5-32-6 グリーンスクエア新宿2F 福岡本部:福岡県福岡市博多区博多駅東2丁目6番23号 博多駅前第2ビル9階 |
| 対応エリア | 税務調査の単発支援は日本全国に対応(同法人公表) |
| 税務署OB | プロフィール公開6名と非公開4名の計10名が在籍(同法人公表) |
| グループ | さきがけ社会保険労務士法人/さきがけ行政書士事務所/株式会社さきがけ |
※事務所情報・サービス内容はさきがけ税理士法人 公式サイト(法人概要)、同 税務調査支援ページ、同 メンバー紹介ページによります(2026年11月9日時点)。書面添付・意見聴取の制度は国税庁「書面添付・意見聴取制度(税理士制度のQ&A)」、添付割合は財務省「令和7事務年度 国税庁実績評価書」にもとづきます。
事務所の体制や費用、制度の取扱いは変わることがあります。費用や担当者は同法人への問い合わせで、制度の最新の内容は国税庁の案内や税理士への相談で確かめてください。

