
税務調査の当日にまず聞かれるのは、業種の景況や商流、従業員数といった会社の概況です。帳簿の確認に入るのは多くの場合そのあとで、質問は売上の計上時期・交際費・在庫・人件費・外注費の5点に集中します。
調査官から「売上の締め日はいつですか」と聞かれたとき、何のための質問なのかが分かっていれば、必要以上に身構えることはありません。事前通知の電話で押さえること、当日の受け答え、社長個人の通帳を求められたときの考え方、そろえておく書類、その対応が加算税に与える影響まで、現場の流れを知っておけば当日の不安はかなり小さくなります。
当日を迎える前に|事前通知の電話で確認しておくこと
実地の税務調査は、原則として税務署からの事前通知で始まります。国税通則法第74条の9は、実地の調査で質問検査等を行う場合、あらかじめ納税者(税務代理を依頼している税理士がいる場合は税理士にも)へ次の事項を通知するものと定めています。
- 実地の調査を行う旨
- 調査を開始する日時
- 調査を行う場所
- 調査の目的
- 調査の対象となる税目
- 調査の対象となる期間
- 調査の対象となる帳簿書類その他の物件
- 納税者の氏名・住所(居所)/調査を行う職員の氏名・所属官署
- 日時・場所の変更を求めることができる旨/通知した事項以外に非違が疑われた場合には、その事項についても質問検査等を行える旨
後半の2つは国税通則法施行令第30条の4で定められたもので、これらを合わせて実務では事前通知の11項目と呼ばれます。
電話で通知を受けたら、この内容をその場でメモしてください。対象の税目と課税期間、そしてどの帳簿書類を見るのかが分かれば、当日までに何をそろえればよいかがはっきりします。
日時や場所についても、合理的な理由を付して変更を求めた場合には、税務署長等は協議するよう努めると定められています(同条第2項)。国税庁の税務調査手続に関するFAQ(一般納税者向け)によると、一時的な入院や親族の葬儀、業務上やむを得ない事情が生じた場合は、申し出れば変更を協議してもらえます。
日程が本当に厳しいときは、遠慮せず調査担当者に申し出てかまいません。申出の方法に決まりはなく、口頭で伝えるだけで済みます。
申告内容や過去の調査結果などから、事前通知をすると正確な課税標準等の把握が困難になるおそれがあると判断された場合には、事前通知なしで調査が行われることもあります(国税通則法第74条の10)。その場合でも、調査の対象となる税目・課税期間・調査の目的などは、臨場後すみやかに説明されることになっています。
調査の途中で、通知された税目・期間以外のことを聞かれる場面もあります。通知した事項以外について非違が疑われることとなった場合には、その事項についても質問検査等を行えると定められており(同法第74条の9第4項)、運用上は追加する税目・課税期間について説明したうえで協力が求められます。調査全体の進み方ははじめての税務調査ガイドで解説しています。
調査は会社の概況を把握する質問から始まる
税務調査が始まっても、調査官がいきなり帳簿をひっくり返して確認を始めることは基本的にありません。担当する調査官にもよりますが、最初は雑談を交えながら、業界や会社の状況についての質問から入るのが通例です。
そこから、組織構成や従業員数といった会社情報、受注から納品・入金までの流れなど、次第に業務全体を把握する内容へと質問が移っていきます。
売上については、締め日・入金日・売上計上のタイミングなど、少し踏み込んだ内容を聞かれると考えておいてください。在庫を抱える小売業などでは仕入れに関する質問もありますし、給料の締め日・支払日・支払方法、場合によっては社長の趣味を尋ねられることもあります。
一見すると税務調査と無関係に思える質問にも、意味があることが少なくありません。たとえば社長の趣味を尋ねるのは、後述する交際費の私的利用を確認するための布石であることがあります。
帳簿の確認で重点的に見られる5項目
会社の概況を確認した後、多くの場合は調査1日目の午後から帳簿の確認作業に入ります。重点的に見られるのは次の5項目です。税務調査で指摘されやすいポイントの記事で紹介している論点とほぼ重なります。
売上計上時期のずれ(期ズレ)
税務上、売上計上のタイミングは引渡基準(商品の納品日・サービスの提供日)が基本です。これを入金日に計上する現金主義で処理していると、計上時期がずれてしまいます。
期をまたいで計上時期がずれていると、売上計上漏れとして指摘されます。調査でもっとも多く確認される論点のひとつです。
交際費の私的利用
交際費に私的な支出が混ざっていないかがチェックされます。ゴルフ代や食事代を交際費に計上している場合、誰と行ったのかなど詳細を聞かれます。
親族の結婚祝いや自分用の贈答品、取引先と行ったことにした家族旅行などが交際費に紛れ込んでいると要注意です。参加者や人数があいまいな高額の飲食領収書も目につきやすい項目です。
在庫(棚卸資産)の金額
小売業などの在庫商売では、必ずといってよいほど確認されます。期末在庫を減らせばその分だけ利益が圧縮され税額が少なくなるため、会社が作成する在庫表の数字は念入りに調べられます。在庫の計上漏れがあれば追徴課税の対象です。
人件費(架空人件費)
実在しない従業員の給与を計上して利益を減らす架空人件費がないかを確認します。疑わしい場合は、履歴書やタイムカードの有無、社会保険への加入状況などが確認されます。アルバイトへの現金払いは記録が残りにくいため、突っ込んで質問されやすい部分です。
外注費・関係会社との取引
外注費の水増しや関係会社との取引内容など、不正が発生しやすい箇所も重点的に確認されます。不明瞭な点についてあいまいな答えをしていると、かえって疑念を招きかねません。心配な点は、調査前に顧問税理士と受け答えを練習しておきましょう。
質問ごとに調査官が見ていることと、そろえておく資料
同じ質問でも、調査官が確認しようとしている論点はそれぞれ違います。何を見られているのかが分かれば、答えるべきことも自然に整理できます。
| よく聞かれる質問 | 調査官が確かめたいこと | そろえておくと答えやすい資料 |
|---|---|---|
| 「売上の締め日と入金日は?」 | 引渡基準で計上されているか(期ズレの有無) | 請求書控え・納品書・売上台帳・通帳 |
| 「この会食は誰と行きましたか?」 | 交際費に私的な支出が混ざっていないか | 相手先・人数をメモした領収書、社内の稟議・報告記録 |
| 「期末の棚卸はどうやって数えましたか?」 | 在庫の計上漏れ・評価の妥当性 | 実地棚卸表(原票)・在庫集計表・受払記録 |
| 「この従業員の方の勤務実態は?」 | 架空人件費が計上されていないか | タイムカード・雇用契約書・給与台帳・源泉徴収簿 |
| 「外注先とはどういう取引ですか?」 | 外注費の水増し、関係会社との不自然な取引 | 外注契約書・発注書・作業報告書・振込記録 |
| 「社長個人の口座への入金は?」 | 事業の売上が個人口座に入っていないか | 個人口座の入出金の内訳メモ・事業用口座との区分の説明 |
| 「社長のご趣味は?」(雑談) | 私的な支出が経費に入っていないかの糸口 | —(事実と違うことを話さない) |
実務上は、取引があったこと自体を示す資料(契約書・発注書)と、実際に行われたことを示す資料(納品書・作業報告書・タイムカード)をセットで残しておくのが基本です。この2つがそろっていれば、口頭の説明に頼らずに処理の正しさを示せます。
個人事業主の調査では、生活費や家族への支払いも聞かれる
個人事業主の調査でも、最初に聞かれるのは事業の内容と売上の流れです。法人と違うのは、事業のお金と家計が同じ口座を通りやすい点で、質問が生活費や家族への支払いに及ぶことがあります。
調査官から「毎月の生活費はどの口座から出していますか」と聞かれたら、申告した所得と暮らしぶりがつり合っているかを見ている場面です。事業用の口座から生活費を引き出しているなら、その流れをそのまま説明すれば済みます。
自宅兼事務所の家賃や電気代、スマホ代を経費にしている場合は、事業で使った割合の根拠を聞かれます。家事関連費のうち必要経費になるのは、取引の記録などに基づいて業務の遂行上直接必要だったことを明らかに区分できる部分に限られると定められています(所得税法施行令第96条、国税庁タックスアンサーNo.2210 必要経費の知識)。
按分に使った床面積や使用時間のメモがあれば、その場で計算の根拠を示せます。割合を感覚で決めていると、説明に詰まりやすい部分です。
配偶者や子に給与を払っていれば、実際にどんな仕事をしているかも聞かれます。生計を一にする親族への給与は原則として必要経費になりません。例外の青色事業専従者給与も、原則として必要経費にしたい年の3月15日までに届出書を出し、届け出た金額の範囲内で、仕事の内容や時間から見て相当な金額に限られます。
ネット販売やアフィリエイト、暗号資産の取引があれば、申告しているか、どの所得として申告したかを質問されます。国税庁の「令和6事務年度 所得税及び消費税調査等の状況」(令和7年12月)では、暗号資産等の取引をしている個人への調査の1件当たり追徴税額は745万円で、所得税の実地調査(特別・一般)全体の299万円の2.5倍でした。
同じ資料によると、所得税の実地調査は4万7千件と前年並みだった一方、書面や電話で見直しを求める簡易な接触は68万9千件(前年55万8千件)に増え、調査等による追徴税額は1,431億円で過去最高でした。個人が調査の対象になる理由は個人事業主にも税務調査は入る?の記事で解説しています。
社長個人の通帳や守秘義務のある書類を見せてと言われたら
当日の質問のなかで戸惑いやすいのが、会社の帳簿ではない社長個人の預金通帳を求められる場面です。国税庁の税務調査手続に関するFAQ(一般納税者向け)は、法人税の調査で対象の帳簿書類が私物であっても、調査に必要があるときは提示・提出を求め検査できる、と説明しています。
例として挙げられているのが、法人代表者名義の個人預金に事業関連性が疑われる場合です。その通帳の提示・提出を求めることは、法令上認められた質問検査等の範囲に含まれると考えられるとされ、調査担当者は必要な趣旨を説明して理解を得るよう努めることになっています。
この点、個人口座に売上の入金や会社経費の立替精算が混ざっていると、説明に時間がかかります。日頃から事業用と個人用の口座を分け、個人口座への入金で事業に関わるものは内容をメモしておけば、求められても落ち着いて対応できます。
医師・弁護士のように職業上の守秘義務がある場合や、宗教法人のように信教に関する情報を持つ場合も、調査に必要と判断されれば、納税者の承諾を得たうえで業務上の秘密に関する書類の提示・提出が求められることがあります。調査担当者には、調査を通じて知った秘密を漏らしてはならない義務が課されていると説明されています。
帳簿や請求書が電子データの場合は、画面で見せる
クラウド会計や電子請求書が広く使われるようになり、紙で出さなければいけないのかと迷う場面が増えました。国税庁の税務調査手続に関するFAQは令和8年7月に一部改訂され、電磁的記録(電子データ)の示し方があらためて整理されています。
提示を求められたときは、その内容をディスプレイの画面上で調査担当者が確認できる状態にして見せるだけでかまいません。紙に印刷し直す必要はありません。
一方、提出を求められたときは、次のいずれかの方法で渡すことになります。画面での確認は提示の方法であり、提出の代わりにはなりません。
- 内容を確認できる状態でプリントアウトしたものを渡す
- 調査担当者が持参した記録媒体へデータを保存(コピー)する
- e-Tax、オンラインストレージサービス、メールを利用して提出する
提出を求める際には、税務署がデータをどう扱うかの説明があります。提出したデータは国税庁が定めた規則等に基づいて管理され、保存期間の満了後に確実に廃棄(消去)されます。
当日あわてないために、会計ソフトや請求書サービスの画面をその場で開けるようにし、検索に使うログイン情報を担当者が把握しておくのが実務的な備えです。
帳簿を預かると言われたとき(留置き)
調査官が帳簿書類を税務署へ持ち帰って確認したいと申し出ることがあります(留置き)。FAQでは、留置きは必要性を説明したうえで納税者の承諾を得て行うもので、承諾なく強制的に留め置くことはないとされています。
留め置く必要がなくなったときは遅滞なく返還すべきとされ、業務で使うため返還を求めた場合も、特段の支障がなければ速やかに返されます。留置きに納得できないときは、再調査の請求や国税不服審判所長への審査請求ができると説明されています。
調査官の質問に落ち着いて答えるコツ
当日は、調査官がさまざまな観点から質問をしてきます。前述のとおり、もっとも多いのは売上の計上時期のずれで、本来当期に計上すべき売上を翌期に回していないかが確認されます。次いで交際費の私的利用、在庫の計上漏れ、架空人件費が定番の確認項目です。
飲食店などでは売上の計上漏れも多く、調査官が事前に客として来店してレシートを確保し、実際の売上と突き合わせるといった手法がとられることもあります。
どの質問も、正確な記録と証拠がそろっていれば、事実をそのまま答えれば問題ありません。分からないことは推測で答えず、「確認して回答します」と伝え、税理士に相談してから正確に回答するのが安全です。受け答えで意識したいのは次のとおりです。
- 聞かれたことに答える。不安から先回りして関係のない話まで説明すると、論点が増えて調査が長引くことがあります。
- 推測と事実を分けて話す。「たしか〜だったと思います」で終わらせず、「記録を確認します」と切り分けます。
- その場で修正を約束しない。指摘の当否は資料を確認し、税理士と検討してから判断すれば十分です。
- 雑談にも事実と違うことを話さない。話した内容が交際費や生活費の確認につながることがあります。
税務代理を依頼している税理士であれば、当日の立会いが可能です。税務代理権限証書に納税者の同意が記載されていれば、事前通知も税理士に対して行われます。当日に避けたい対応は税務調査でやってはいけないことをご覧ください。
>>税務調査に強いおすすめ税理士事務所を見る
質問に答えない・資料を出さないときの扱い
税務調査は任意調査ですが、調査官の質問検査権(国税通則法第74条の2ほか)にはいわゆる受忍義務が伴います。正当な理由なく質問に答えない、虚偽の答弁をする、帳簿書類の提示・提出を拒むといった行為には、1年以下の拘禁刑または50万円以下の罰金という罰則が定められています(国税通則法第128条)。
ただし国税庁は、罰則があることをもって強権的に権限を行使することは考えていないとし、帳簿書類等の提示・提出を求める際には、その必要性を説明したうえで納税者の理解と協力を得て行うとしています。身構えて対決する必要はありませんが、面倒だから見せないという対応は避けるべきです。
災害などで帳簿書類が滅失・毀損し、直ちに提示・提出することが物理的に困難な場合などは、正当な理由に当たり得るとされています。心当たりがあるときは、その事情を率直に伝えてください。
帳簿を出せないと、加算税まで重くなる
実務上さらに重いのが、加算税の加重措置です。令和6年(2024年)1月1日以後に法定申告期限が到来する申告について、調査で帳簿の提示・提出を求められたのに応じなかった場合や、帳簿への売上金額の記載が本来記載すべき金額の2分の1未満だった場合には、過少申告加算税・無申告加算税に10%が上乗せされます。
記載が3分の2未満だった場合の上乗せは5%です(国税庁タックスアンサーNo.2026 確定申告を間違えたとき)。日々の記帳をきちんと残しておくことが、そのまま税負担の差につながります。
そもそも税務調査の対象はどう選ばれる?
税務調査は、企業や団体が納めるべき税金を適正に納めているかを確認するために行われるもので、いつ対象になるかは事前には分かりません。明日連絡が来る可能性もあれば、10年ほど音沙汰がないこともあります。
国税庁が令和7年12月に公表した令和6事務年度 法人税等の調査事績の概要によれば、当局はAIを活用した予測モデルで調査必要度の高い法人と想定される不正パターンを判定し、申告書や各種資料情報を併せて分析したうえで、調査官が最終的に実施の要否を判断しています。
同事務年度の法人税等の実地調査は5万4千件と前年から7.4%減った一方、追徴税額(法人税・消費税)は3,407億円と直近10年で最高になりました。調査1件当たりの追徴税額は634万2千円です。
件数は絞られ、調査先はより的確に選ばれるようになっています。申告内容に簡易な誤りが想定される先には、実地調査ではなく書面照会・電話連絡・来署依頼といった簡易な接触で自発的な見直しが求められ、同事務年度の法人税・消費税の簡易な接触は8万5千件(前年比13.4%増)でした。
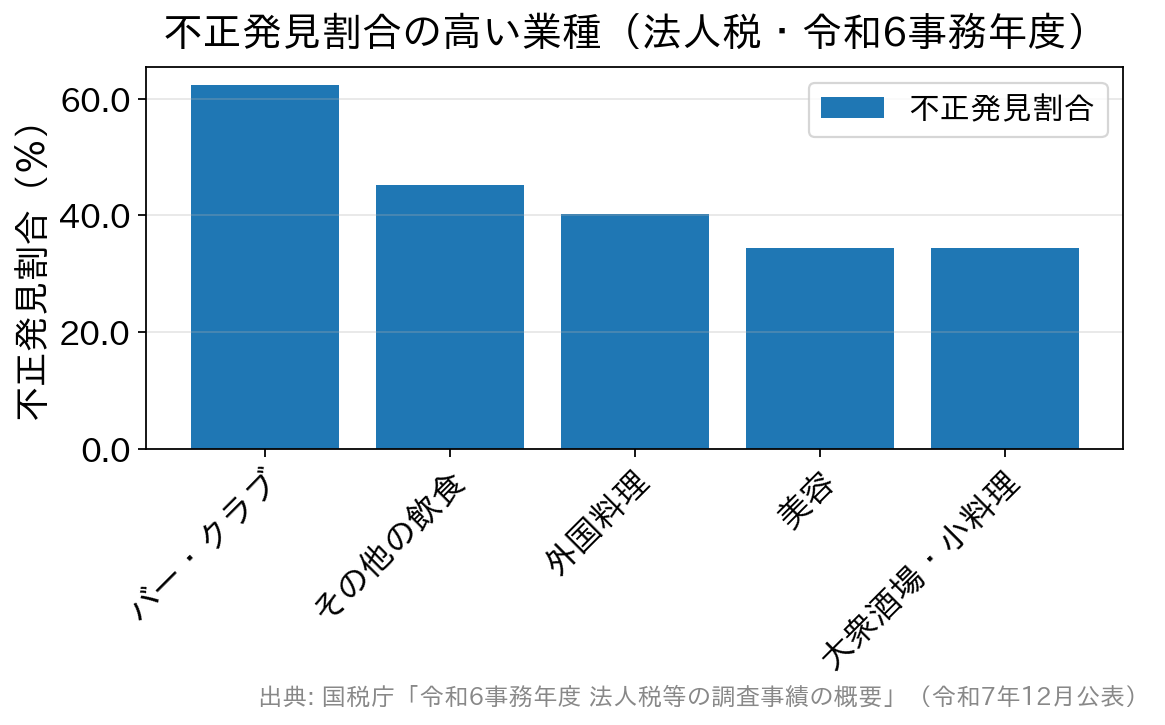
業種によっても傾向は異なります。同資料で不正発見割合が高かったのは、バー・クラブ(62.3%)、その他の飲食(45.2%)、外国料理(40.2%)、美容(34.5%)、大衆酒場・小料理(34.4%)で、現金商売の比重が高い業種が上位に並びました。上位10業種と個人事業主の指標の違いは税務調査が入りやすい業種ランキングで詳しく解説しています。
また同資料は、消費税の還付申告法人・海外取引法人等・無申告法人への対応を重点課題に掲げています。赤字だから安全、規模が小さいから対象外、と考えるのは禁物です。調査対象になりやすい条件は、税務調査で狙われる理由の記事にも書いています。
調査への備えの基本は、課税対象について正確な知識を持ち、正しい証拠をそろえておくことです。取引先と食事をしたなら、領収書に相手の企業名や氏名をメモして保管しておく、といった積み重ねが調査当日の答えやすさを左右します。
こうした記録があれば、処理が正当であることを示せ、不当な追徴課税を避けられます。税務処理を社内の担当者だけで抱え込まず、税務調査に慣れた税理士に日頃からチェックしてもらうことも、あらぬ疑いを避けるうえで有効です。
当日の対応は、その後の加算税にも影響する
調査の結果、修正すべき点が見つかった場合は修正申告をすることになりますが、いつ修正申告をしたかで過少申告加算税の割合が変わります。所得税では、国税庁の案内によると次のように定められています。
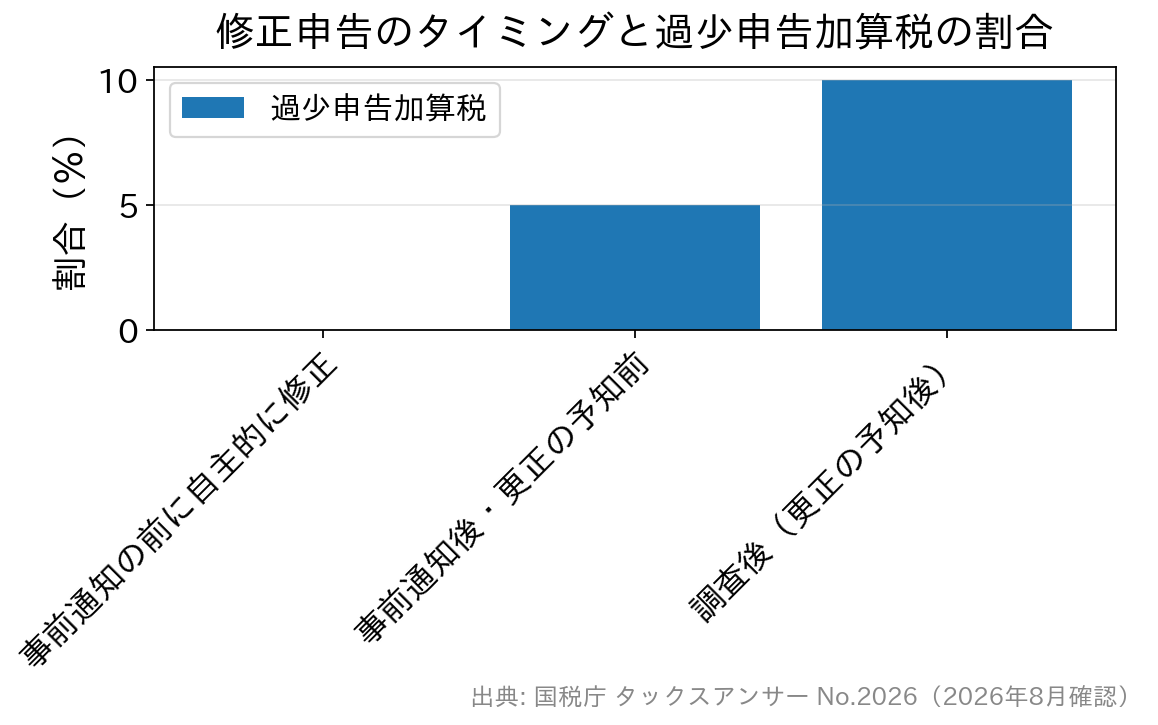
- 事前通知の前に自主的に修正申告した場合…過少申告加算税はかかりません。
- 事前通知の後、調査による更正を予知する前に修正申告した場合…新たに納める税金の5%(当初の申告納税額と50万円のいずれか多い金額を超える部分は10%)。
- 調査を受けた後(更正を予知した後)に修正申告した場合や、更正を受けた場合…新たに納める税金の10%(同じく超える部分は15%)。
気づいた誤りは、調査の連絡が来る前に自分から直すのがいちばん軽く済みます。当日の質問で誤りだったと分かった点についても、更正を予知する前の段階であれば負担は小さくなります。この判断は事案ごとに微妙ですので、顧問税理士と相談しながら進めてください。
修正申告をすると、その申告額について不服申立てはできなくなります(更正の請求は可能です)。修正申告の勧奨に応じるかどうかは納税者の任意の判断で、応じなかったことだけを理由に基本的に不利な取扱いは受けないと国税庁のFAQにも書かれています。内容に納得できないまま、その場の流れで修正申告に応じる必要はありません。
参考・出典
- 国税庁「税務調査手続に関するFAQ(一般納税者向け)」(令和8年7月一部改訂)
- 国税庁「令和6事務年度 法人税等の調査事績の概要」(令和7年12月)
- 国税庁 タックスアンサー No.2026「確定申告を間違えたとき」
- 国税庁「令和6事務年度における所得税及び消費税調査等の状況」(令和7年12月)
- 国税庁「青色事業専従者給与に関する届出手続」
本記事は2026年11月時点の情報をもとにしています。税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。

