
租税回避と節税を分けるのは、金額の大きさでも手法の名前でもありません。その取引や組織の形に税負担の軽減以外の事業目的があり、実際にそのとおり使った記録で説明できるかどうかです。税務調査で否認されるかどうかも、ほぼこの点で決まります。
この判断軸は、法人税法第132条をめぐる最高裁判決で示された経済的合理性の基準とそのまま重なります。以下、否認の根拠となる規定、調査で問題になりやすい4つのケース、令和8年度税制改正で見直された不動産の相続税評価まで、2026年10月時点の取扱いで整理します。
否認の根拠は法人税法132条の行為計算否認
税務署が租税回避を否認する中心的な根拠は、法人税法第132条の同族会社等の行為又は計算の否認です。同族会社等の行為・計算を容認すると法人税の負担を不当に減少させる結果となるとき、税務署長は認めるところにより税額を計算できると定められています。
問題は不当の中身です。最高裁は令和4年4月21日のユニバーサルミュージック事件判決で、経済的かつ実質的な見地において不自然、不合理なもの、すなわち経済的合理性を欠くものをいうと判示しました。グループ内の多額の借入れの利子が争われ、国の上告は棄却されています。
この事件では、組織再編に税負担を減らす目的が含まれていても、一連の取引全体に事業上の合理性があれば否認されないと判断されました。税負担が下がる取引でも、事業上の理由を説明できれば否認の対象にはなりません。
租税回避スキームを否認する規定はほかにもある
同族会社に限らず、租税回避に使われやすい場面には個別の否認規定が置かれています。法人税法第132条の2は組織再編成、第132条の3は通算法人の行為計算を対象とし、所得税法第157条と相続税法第64条にも同族会社等の行為計算否認が定められています。
組織再編成については、平成28年2月29日のヤフー事件最高裁判決が基準を示しました。不当とは組織再編税制の各規定を租税回避の手段として濫用することをいい、通常は想定されない手順や実態と離れた形式を作っていないか、税負担の減少以外に事業目的があるかを考慮すると判示しています。この事件では納税者の請求が退けられました。
実務上は、どの規定でも調査官が確認する中身はほぼ同じです。取引の順序や形式が不自然でないか、その取引をしなければならなかった事業上の理由が書面で残っているか、の2点が問われます。
ケース1 会社を分ける(分社化)
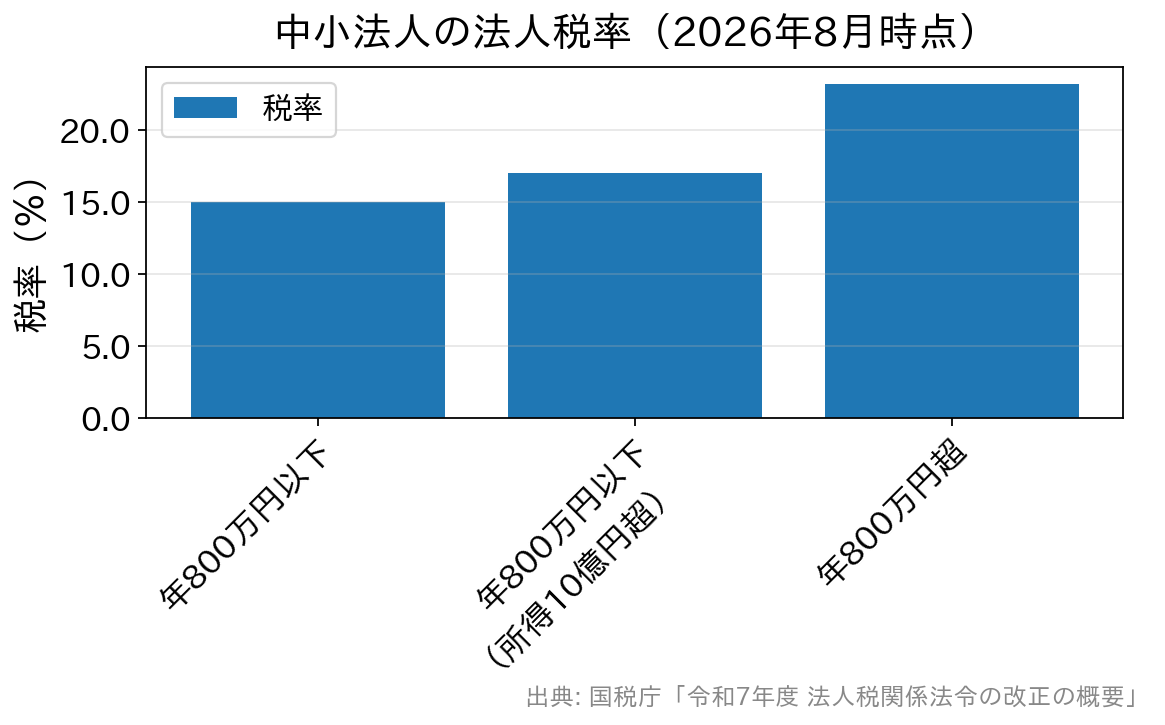
中小法人(期末の資本金または出資金が1億円以下の普通法人など)は、所得のうち年800万円以下の部分に軽減税率15%が適用されます。本則19%を租税特別措置で引き下げたもので、令和9年3月31日までに開始する事業年度が対象です。
年800万円を超える部分には本則の23.2%がかかります(国税庁タックスアンサーNo.5759「法人税の税率」)。この差を使い、大きくなった会社をいくつにも分けて軽減税率の枠を増やそうとする動きがあります。
たとえば所得2,400万円の会社1社なら、法人税は800万円×15%と1,600万円×23.2%の合計で491万2,000円です。同じ所得を800万円ずつ3社に分けると、3社合計で360万円になり、131万2,000円の差が出ます(地方税や各社の均等割、管理コストは除いた単純計算)。
会社を分けること自体は適法です。ただ、分ける合理的な目的を説明できないと、租税回避と判断されるおそれがあります。
分ければ必ず15%になるわけでもない
軽減税率には、資本金1億円以下という入口のほかにも除外要件があります。令和7年度税制改正では次の見直しが行われ、令和7年4月1日以後に開始する事業年度から適用されています。
- 所得の金額が年10億円を超える事業年度は、年800万円以下の部分の税率が17%になります。
- 適用除外事業者(前3年以内に終了した各事業年度の所得の年平均額が15億円を超える法人等)は、年800万円以下の部分も本則の19%です。
- 通算法人は適用対象から外れ、中小通算法人等は年800万円をグループ内の所得の比で配分した金額以下の部分に19%が適用されます。
規模の大きなグループが会社の数を増やしても、800万円の枠が会社の数だけ単純に増えるとは限らない設計です。税率の面だけでも、分社化を税金の理由で説明するのは難しくなっています。
2026年4月からは防衛特別法人税も始まった
2026年(令和8年)4月1日以後に開始する事業年度から、防衛特別法人税が課されています。基準法人税額から年500万円の基礎控除額を差し引いた課税標準法人税額に4%を掛けて計算します。課税事業年度が1年に満たない場合、基礎控除額は月数で按分します。
たとえば基準法人税額が1,000万円の法人なら、(1,000万円−500万円)×4%で20万円です。基準法人税額が500万円以下なら、税額は0円になります。
基準法人税額が0の場合や、基礎控除で課税標準法人税額が0になる場合でも、防衛特別法人税の確定申告書は提出が必要とされています。令和9年4月1日以後に開始する課税事業年度からは、法人税の中間申告書を出す法人は防衛特別法人税も中間申告が必要になります。
基礎控除があるからといって会社を分ければ枠が増える、と考えるのは早計です。税負担を下げること自体が目的で、事業としての実態も必要性も説明できない組織再編は、これまでどおり否認のおそれがあります。
一方、事業ごとの損益を明確にする、事業ごとに融資を受けやすくする、事業特性に合わせて人材を育てるといった理由を説明できれば、租税回避とはみなされません。分社化の理由は、取締役会の議事録や事業計画など第三者が後から読める形で残しておきます。
ケース2 生命保険への加入
法人で加入する生命保険は、従業員に万一のことがあった場合に遺族へ支払われ、退職金のような役割を果たします。福利厚生として一定の節税効果がありますが、保険料が給与水準に比べて不自然に高い場合などは、調査で否認されることがあります。
保険料を全額損金にしてすぐ解約する、といった過度な節税を受けて、令和元年6月に法人税基本通達が改正されました。令和元年7月8日以後の契約分から、解約返戻率に応じて損金にできる割合が制限されています。
- 保険期間3年以上で最高解約返戻率が50%を超える定期保険・第三分野保険は、返戻率の区分に応じて保険料の一定割合を資産に計上し、後の期間で取り崩して損金にします(法人税基本通達9-3-5の2)。
- 最高解約返戻率が50%以下のものは、原則として支払った期の損金に算入できます。
- 最高解約返戻率が70%以下で、かつ被保険者1人あたりの年換算保険料相当額が30万円以下のものは、返戻率が50%を超えていても原則どおり損金算入できます。
契約内容で扱いが細かく分かれるため、高額な法人保険は加入前に税理士と取扱いを確認するのが通例です(国税庁タックスアンサーNo.5364)。
ケース3 海外出張費・海外視察費
海外渡航の費用は、調査で指摘されやすい項目のひとつです。役員・使用人の海外渡航の旅費は、その渡航が業務の遂行上必要で、渡航のため通常必要と認められる部分に限り旅費として経理できると定められています(法人税基本通達9-7-6)。
観光渡航の許可を受けた渡航、一般の団体旅行への参加、同業者団体が主催する観光色の強いツアーなどは、業務との関連を説明できず否認されやすい典型例です。
渡航の直接の動機が取引先との商談や契約の締結で、その機会に観光を併せた場合は、業務を行う場所までの往復の旅費は業務上必要なものとして扱われます(同9-7-9)。観光にかかった部分は旅費になりません。日程表で業務日と観光日を分けておくのが実務上の備えです。
親族や業務に常時従事していない人の旅費を会社が負担すると、原則としてその役員への給与として扱われます(同9-7-8)。補佐人や通訳など、渡航の目的を果たすために明らかに必要な同伴であれば、通常必要な費用はこの限りではありません(国税庁タックスアンサーNo.5388)。
海外渡航費が業務外と判断されると、その費用は役員・従業員への給与とされ、源泉所得税の負担も生じます。調査官から「この視察で誰と会いましたか」と聞かれても答えられるよう、面談相手と持ち帰った成果を記録しておきます。
ケース4 会社名義の高級車・クルーザー
会社名義で高級車とクルーザーを購入し減価償却した事例で、高級車は減価償却費として認められ、クルーザーは否認されたという判断がありました。
分かれ目は、事業に使った記録が残っているかでした。クルーザーは社員の福利厚生用とされていましたが、実際に使った実態を示せませんでした。高級車は社長の通勤用としての使用実態を示せたため認められています。金額の大小や贅沢に見えるかではなく、事業目的で使った記録の有無が問われます。
ケース5 決算直前の支払いと役員報酬の変更
決算月に1年分の家賃や保守料をまとめて払い、全額を損金にする処理は短期前払費用の特例と呼ばれます。支払日から1年以内に提供を受ける役務に係るものを支払い、毎期継続して同じ処理をしている場合に限り、支払った期の損金にできると定められています(法人税基本通達2-2-14)。
利益が出た年だけ前払いに切り替え、翌期は元に戻すといった処理は、継続性の要件を満たさず否認されやすい典型です。役員報酬も、法人税法第34条第1項の定期同額給与は事業年度開始から3か月以内の改定が原則で、利益を見てから期中に増額した分は損金に算入できません。
不動産を使った相続税対策は2027年1月から評価が変わる
相続税では、財産評価基本通達で評価した額と実際の取引価格の差を使う対策が、租税回避として問題になってきました。同通達の総則6項は、通達どおりの評価が著しく不適当な財産は国税庁長官の指示を受けて評価すると定めています。
最高裁は令和4年4月19日、高齢の被相続人が借入れで賃貸マンションを購入し、相続税額を0円として申告した事案で、鑑定評価額による更正を適法としました。通達評価との乖離が大きく、相続税の負担軽減を意図した取得と認められたためです。この判決を受け、令和6年1月1日以後の相続等から、分譲マンションの評価に区分所有補正率が導入されています。
令和8年度税制改正の大綱では、さらに貸付用不動産の評価の見直しが決まりました(財務省「令和8年度税制改正の大綱」)。令和9年1月1日以後に相続や贈与で取得する財産が対象です。
| 対象 | 見直し後の評価 | 備考 |
|---|---|---|
| 課税時期前5年以内に対価を払って取得・新築した一定の貸付用不動産 | 課税時期の通常の取引価額 | 課税上の弊害がない限り、取得価額に地価の変動等を考慮した額の80%で評価できる |
| 不動産特定共同事業契約・一定の信託受益権による貸付用不動産(いわゆる不動産小口化商品) | 取得時期にかかわらず通常の取引価額 | 事業者が示す処分価格や売買実例などを参酌できる |
国税庁は2026年9月18日に具体的な評価方法を定める通達案を公表し、意見公募は10月18日に締め切られました。最終的な通達の細部はこれから公表されるため、計算方法は確定版で確認する必要があります。
この見直しは、これまで総則6項で個別に否認してきた取引を、あらかじめ評価のルールとして定めるものです。相続の直前に借入れで賃貸物件を買う対策は、2027年以降の相続ではほとんど効果がなくなります。相続税調査の実際は相続税の税務調査|指摘されやすい預金・名義預金・保険と加算税でまとめています。
節税と租税回避の境界を比較で整理
ここまでのケースを、認められやすい節税と否認されやすい租税回避に分けると、共通する判断軸が見えてきます。
| 項目 | 認められやすい(節税) | 否認されやすい(租税回避) |
|---|---|---|
| 分社化 | 事業ごとの損益管理・融資・人材育成など合理的な目的がある | 税負担を下げる以外の目的が説明できない |
| 法人保険 | 給与水準に見合う保障で、現行の損金ルール(返戻率の区分)に沿っている | 給与に比べ不自然に高額/早期解約を前提にした加入 |
| 海外渡航費 | 業務上の必要性・面談記録・日程が残っている | 観光目的・業務との関連を示せない |
| 同伴者の旅費 | 通訳や介助など、渡航目的の達成に必要な同伴と説明できる | 家族の慰安が目的(役員給与として課税されうる) |
| 社用資産(車・船など) | 事業目的での使用実態・記録がある | 購入名目だけで使用実態を証明できない |
| 相続前の不動産取得 | 長期の賃貸経営など事業としての実態がある | 相続直前に借入れで取得し評価額との差だけを使う |
どのケースでも、結論を分けるのは金額ではなく、事業上の目的と実際に使った記録を説明できるかです。最高裁が示した経済的合理性の基準を、実務の言葉に置き換えるとこの2点になります。調査で取り上げられやすい論点は税務調査で指摘されやすいポイント|備え方と加算税の早見表で整理しています。
脱税との違いと否認されたときの負担
節税は法律が認めた範囲で税負担を軽くすること、租税回避は形式上は適法でも不自然な取引で税負担を不当に減らし否認されうるものです。売上を隠す、架空の経費を計上するといった事実の偽装は脱税で、重い加算税や刑事罰の対象になります。
租税回避として否認されると、不足していた本税に加えて過少申告加算税や延滞税がかかります。事実の隠蔽・仮装があったと判断されれば、国税通則法第68条の重加算税の対象です。税率と計算は税務調査でやってはいけない対応|加算税・延滞税の早見にまとめています。
以前は認められた手法が、通達や税制改正で使えなくなることもあります。法人保険の損金ルールや貸付用不動産の評価がその例で、続けてきた対策も改正のたびに見直すのが通例です。
判断に迷ったら税理士に相談を
節税か租税回避かは、一本の線できれいに引けるものではありません。大きな取引ほど、実行する前に事業上の理由と記録の残し方を決めておくことが備えになります。
税制や通達は毎年のように動くため、最新の取扱いを自分だけで追い続けるのは簡単ではありません。調査の対象になりやすい会社の傾向は税務調査で狙われる理由|選ばれ方・業種データと備え方でも整理しています。
税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。

