ネットで得た収入も、税務署から見れば店舗を構えた商売と変わりません。国税庁にはネット取引を専門に調べる調査官(情報技術専門官)が配置され、アフィリエイト・ネット販売・フリマ・暗号資産といった取引を継続的に確認しています。しかも令和6事務年度の実績では、こうしたネット分野の調査は1件当たりの申告漏れ所得金額が実地調査全体の平均を上回っています——「匿名だから分からない」「副業の小遣い程度だから」は、もう通用しません。
とはいえ、いきなり調査官が訪ねてくるわけではありません。実際の入口は文書や電話による「お尋ね」が大半です。そして備えとしてやるべきことも、取引を記録して帳簿書類を残すことと、自分に申告義務があるかを最新の控除額で確かめることの2つに絞られます(本記事は2026年9月時点の制度にもとづく内容です)。
ネット収入専門の税務調査官「情報技術専門官」とは
情報技術専門官とは、IT分野の研修を重点的に受けた、ネット取引に強い調査官のことです。かつて税務署はIT関連に弱いとされていましたが、近年はネットビジネスに対応できるよう、情報技術専門官が各税務署に配属され、さまざまな税務調査にあたっています。
情報技術専門官の業務の特徴
情報技術専門官はITやネットに通じた税務調査官で、アフィリエイト・ネットオークション・ネット販売・各種プラットフォーム取引などを中心に調査します。もともとIT関連の知識が豊富なうえ、日々ネットビジネスを調べているため、その知見はかなりのものです。
情報技術専門官が注目するポイント
国税庁は、ネット上の取引を継続的に確認する電子商取引専門調査チーム(電子商取引監視チーム)を設けています。ネットビジネスはオンライン上に取引記録が残るため、調査では売上記録に加え、データの削除履歴・作成日付などが確認されます。会計データの不正や誤入力、パソコン内の記録やメールなど、関係する資料は幅広く確認されます。
あわせて、フリマアプリやECモール、決済代行などの事業者には、税務署から取引情報の照会が行われることもあります。「匿名だから分からない」と考えるのは禁物です。
調査時にやってはいけないこと
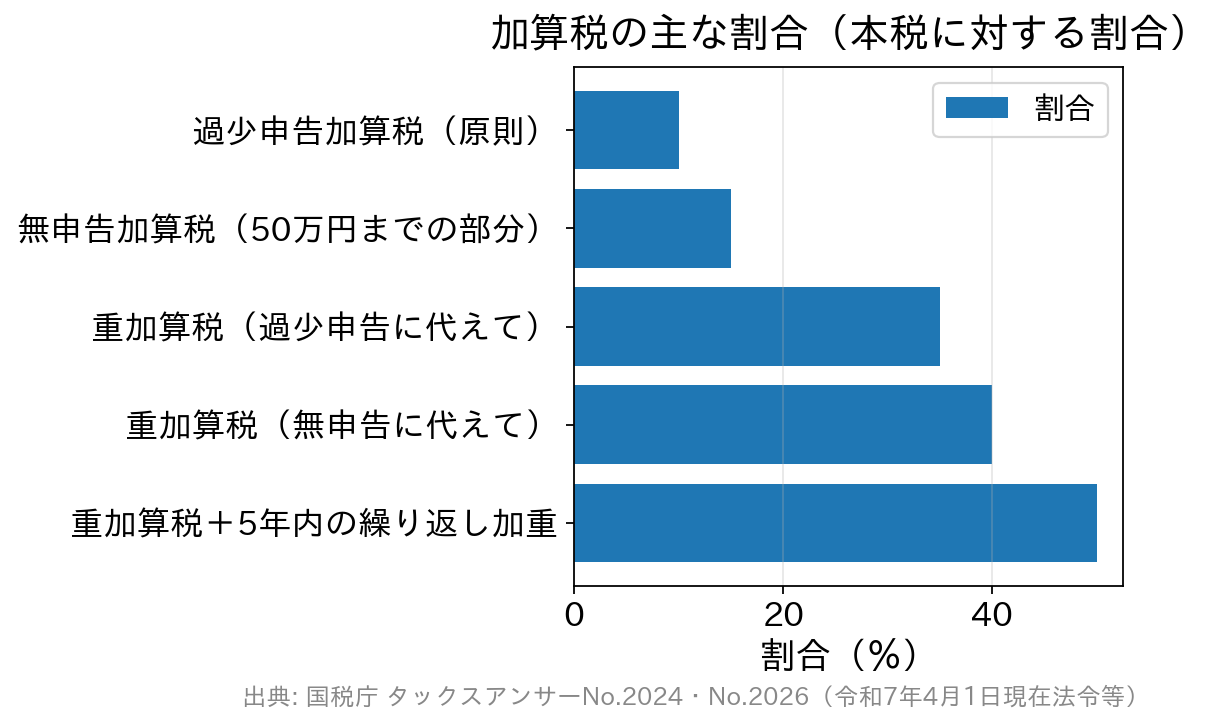
もっとも重要なのは、税務調査があるからといって履歴を改ざんしたり、データを削除したりしないことです。慌てて消しても、現在は履歴やデータが復元できるといわれます。履歴の改ざんやデータ削除は、場合によっては重加算税の対象や、より重い責任を問われることもあるため、調査にはできる限り協力的に対応しましょう。
ただし、パソコン内には事業と無関係な個人情報も含まれます。提示の範囲に迷うときは、税務調査の連絡が来た段階で早めに税理士へ相談するのがおすすめです。調査当日までの流れを一通り把握しておきたい方は、はじめての税務調査ガイド(流れ・事前準備・当日の対応)もあわせてご覧ください。
ネット取引・無申告への調査は年々強化されています
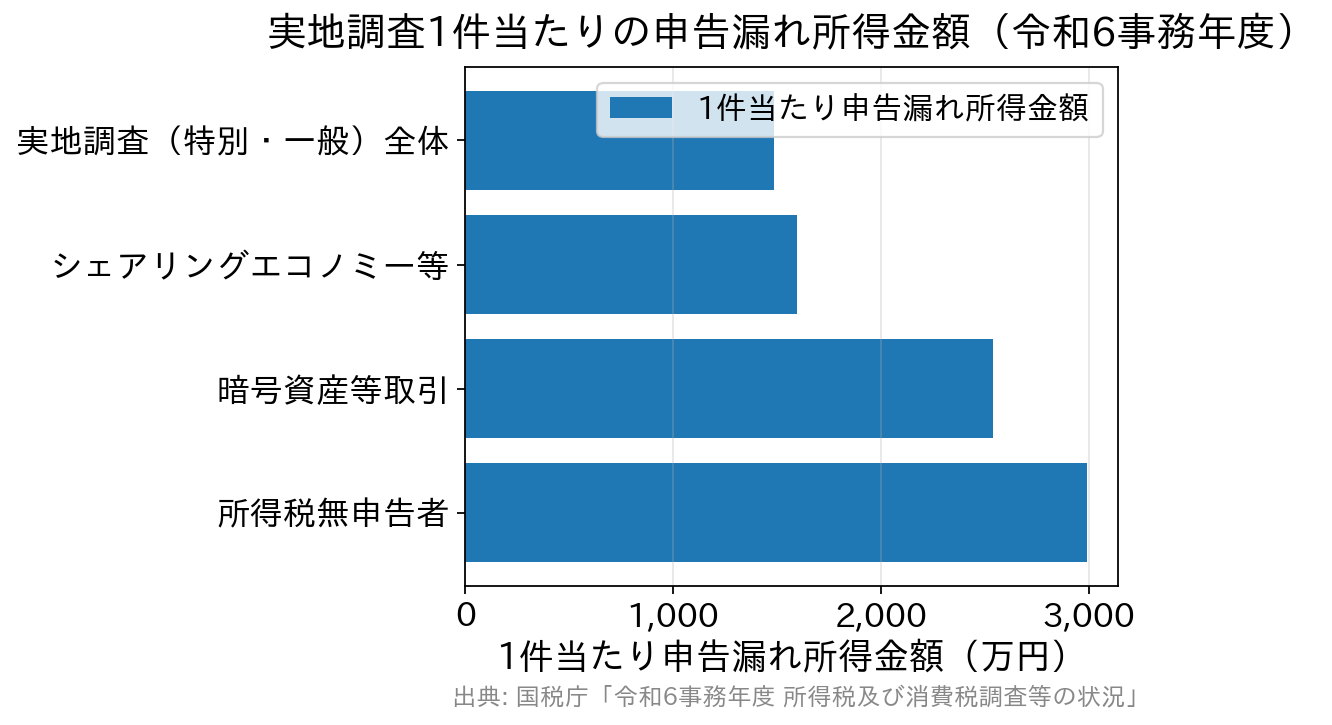
国税庁が公表した令和6事務年度(2024年7月〜2025年6月)の所得税調査の状況を見ると、ネット取引への監視の強さがよく分かります。インターネット上のプラットフォームを介したシェアリングエコノミー等新分野の経済活動(ネット広告=アフィリエイト等、デジタルコンテンツ、ネット通販・ネットオークション、民泊・配達代行などのシェアリングビジネス)に係る取引を行う個人に対しては、実地調査(特別・一般)が1,155件行われ、1件当たりの申告漏れ所得金額は1,595万円と、実地調査(特別・一般)全体の平均1,486万円を上回りました。
暗号資産(仮想通貨)等の取引を行う個人への実地調査も613件(前の事務年度535件)と増えており、1件当たりの申告漏れ所得金額は2,538万円、1件当たりの追徴税額は745万円と、実地調査全体の平均(299万円)の2.5倍にのぼります。無申告者への調査も重点分野で、所得税の無申告者に対する実地調査(特別・一般)による追徴税額は総額252億円・1件当たり524万円と、いずれも公表開始以降の最高となりました。個人事業主が対象に選ばれる理由と備え方は個人事業主にも税務調査は入る?最新データと対象になる理由・対策で整理しています。
国税庁の公表資料には、調査対象の選定にAIを活用していることも明記されています。実地調査と、文書・電話等で申告の誤りを是正する「簡易な接触」を合わせた追徴税額は1,431億円と過去最高で、「小規模な副業だから見つからない」といえる状況ではなくなっていることがうかがえます。
実際に多いのは「調査官が来る」より「税務署から連絡が来る」ケース
調査というと自宅や事務所に調査官が来る場面を想像しがちですが、件数の内訳を見ると実態は少し違います。令和6事務年度の所得税の「調査等」73万6千件のうち、実地調査は4万7千件にとどまり、残る68万9千件は「簡易な接触」でした。簡易な接触とは、原則として税務署の職員が自宅等に出向かず、文書・電話による連絡や来署依頼による面接で申告内容の誤りを是正するものです。しかもこの簡易な接触は、前の事務年度の55万8千件から大きく増えています。
つまり、ネット収入の申告漏れが疑われた場合、最初の接点は税務署からの「お尋ね」の文書や電話であることが多い、ということです。心当たりがあるなら、放置せずに取引履歴を整理して回答することが第一歩になります。回答を避けたり、事実と違う説明をしたりすると、より深度のある実地調査に移行する可能性があります。
申告漏れが目立つ業種にもIT系が並んでいます
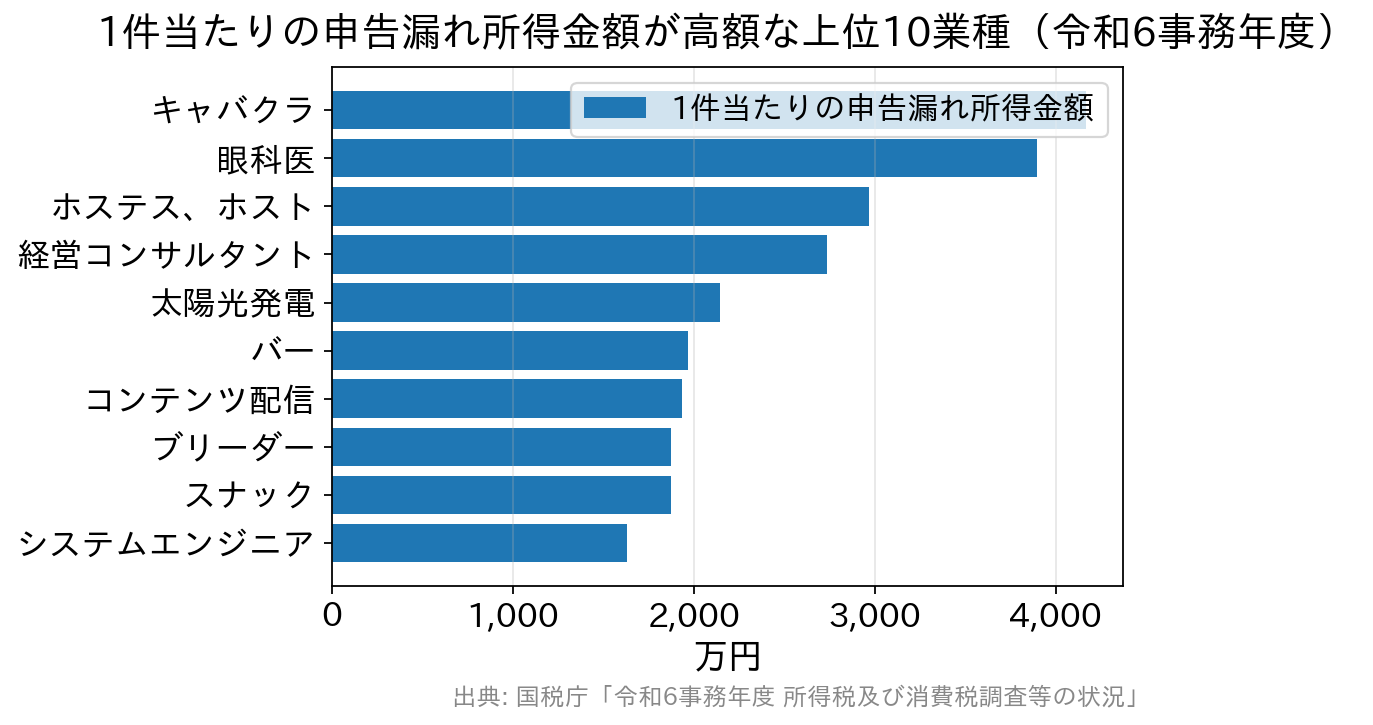
国税庁は毎年、事業所得を有する個人で1件当たりの申告漏れ所得金額が高額な上位10業種を公表しています。令和6事務年度は、ネット・IT系の職種として「コンテンツ配信」が7位(1件当たり1,936万円)、「システムエンジニア」が10位(同1,631万円)にランクインしました。いずれも実地調査(特別・一般)全体の平均1,486万円を上回る水準です(業種別の顔ぶれは税務調査が入りやすい業種は?法人・個人別の最新データで詳しく扱っています)。
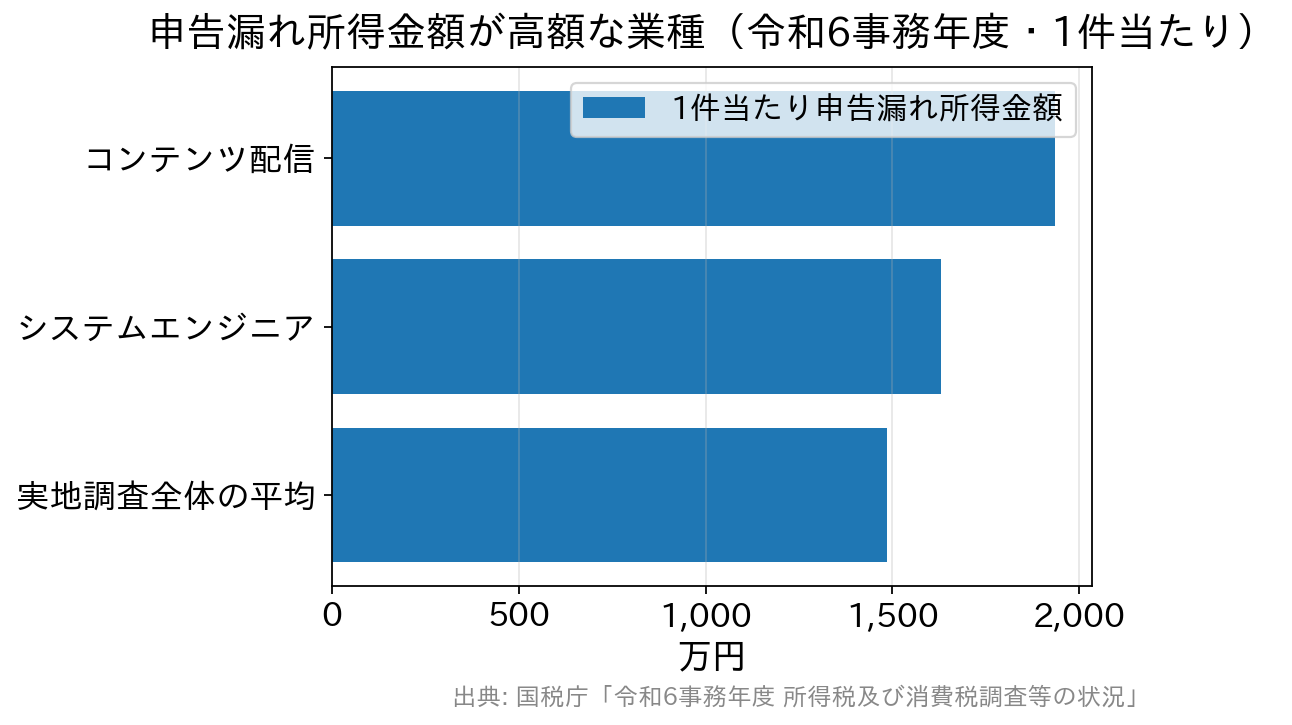
コンテンツ配信は前の事務年度も3位に入っており、継続的に注目されている分野だと分かります。在庫や店舗を持たず、パソコンひとつで完結する業種でも、決して調査の対象外ではないということです。
公表された調査事例には、給与収入のほかにゲーム機やスマートフォンなどの転売による収入があるのに申告していなかった人が、パソコンやスマートフォン内の取引データ、取引先への反面調査によって収入を把握され、7年分で約7,600万円の申告漏れを指摘されたケースも紹介されています。売上に関する書類を破棄していたことが隠蔽行為と判断され、通常の加算税より重い重加算税も課されました。
その収入は「事業所得」?「雑所得」?──分かれ目は帳簿書類の保存
ネット収入の申告でつまずきやすいのが、所得区分の判断です。事業所得なら青色申告特別控除や損益通算が使えますが、雑所得ではそれらが使えません。ここを取り違えると、申告のやり直しや追徴につながります。
国税庁は令和4年10月の所得税基本通達の改正で、判定の考え方を次のように整理しています。まず原則は、その所得を得るための活動が「社会通念上、事業と称するに至る程度」で行われているかどうかで判定します。そのうえで、その所得に係る取引を記録した帳簿書類を保存しているかどうかが実務上の大きな目安になります。
| 年間の収入金額 | 帳簿書類の記帳・保存あり | 帳簿書類の記帳・保存なし |
|---|---|---|
| 300万円超 | 概ね事業所得 (※個別判断となる場合あり) | 概ね業務に係る雑所得 (事業所得と認められる事実があれば事業所得) |
| 300万円以下 | 概ね事業所得 (※個別判断となる場合あり) | 業務に係る雑所得 |
※帳簿書類を保存していても、①収入金額が僅少と認められる場合(例えば例年300万円以下で、主たる収入に対する割合が10%未満)、②営利性が認められない場合(例年赤字で、赤字を解消するための取組を行っていない)には、事業と認められるかどうかを個別に判断することとされています。
ここから読み取れる実務上の結論はシンプルです。ネットビジネスを事業として続けるつもりなら、金額の大小にかかわらず、まず記帳して帳簿書類を保存すること。これが所得区分を安定させ、税務調査の場面で説明できる状態をつくります。
雑所得になる場合の書類保存の義務
雑所得だからといって、何も残さなくてよいわけではありません。業務に係る雑所得がある方には、前々年分の収入金額に応じて次の取扱いがあります。
- 前々年分の収入金額が300万円超:請求書・領収書などの現金預金取引等関係書類の保存が必要です。
- 前々年分の収入金額が1,000万円超:確定申告書に収支内訳書などの添付が必要です。
- 前々年分の収入金額が300万円以下:その年に収入した金額・支出した費用で計算する「現金主義の特例」を選べます(適用を受ける旨を確定申告書に記載する必要があります)。
また、雑所得の計算上生じた損失は、給与所得など他の所得と損益通算できません。「赤字だから給与から差し引ける」と考えていると、修正が必要になります。
個人でネットビジネスをしている方の確定申告
アフィリエイトやオークションなどのネットビジネスで税金の問題が起きやすいのは、副業・小遣い稼ぎとして取り組む人が多く、納税意識が低くなりがちだからです。ここでは、ネットビジネスをしている個人の確定申告について整理します。記帳や申告そのものでつまずきやすい点は確定申告でありがちなミス|税務調査で指摘されやすい間違いと対策にまとめています。
確定申告が必要な人
ネットビジネスで得た所得は確定申告で申告します。確定申告はすべての人に必要なわけではなく、一定以上の所得がある人が対象です。考え方は、給与収入があるかどうかで分かれます。
- 会社員など給与をもらっている人の副業:給与所得・退職所得以外の所得(ネットビジネスの所得など)が年間20万円を超えると、確定申告が必要です(この20万円のルールは令和7年分でも変わっていません)。
- 給与収入がない人(専業の主婦・学生・無職など):所得(収入−経費)が基礎控除などの所得控除の合計額を超えると所得税が生じ、確定申告が必要です。
ここで注意したいのが、判断のベースになる基礎控除が令和7年度税制改正で見直され、合計所得金額に応じた段階的な金額になった点です。以前の解説でよく使われた「38万円」「48万円」という基準は最新ではありませんし、「令和7年分からは一律58万円」と覚えるのも正確ではありません。国税庁が示す金額は次のとおりです(2026年9月時点)。
| 納税者本人の合計所得金額 | 令和7年分・令和8年分 | 令和9年分以後 |
|---|---|---|
| 132万円以下 | 95万円 | 95万円 |
| 132万円超 336万円以下 | 88万円 | 58万円 |
| 336万円超 489万円以下 | 68万円 | 58万円 |
| 489万円超 655万円以下 | 63万円 | 58万円 |
| 655万円超 2,350万円以下 | 58万円 | 58万円 |
| 2,350万円超 2,400万円以下 | 48万円 | 48万円 |
※令和6年分以前は、合計所得金額2,400万円以下なら一律48万円(令和元年分以前は合計所得金額にかかわらず一律38万円)でした。合計所得金額が2,400万円を超えると控除額は32万円・16万円と段階的に減り、2,500万円を超えると0円になります。なお、令和7年分の上記規定は令和7年12月1日に施行されています。
つまり、給与収入がない人がネットビジネスだけで所得を得ている場合、その年の合計所得金額に対応する基礎控除(など)を超えるかどうかが確定申告の要否の目安になります。控除額の見直しで申告が必要になる水準も変わっているため、ご自身に当てはまる控除額は国税庁「No.1199 基礎控除」で当てはめて確認してください。なお、所得税の確定申告が不要な場合でも、お住まいの自治体への住民税の申告が別途必要になることがあります。
不用品を売っただけなら申告は不要です
フリマアプリの普及で増えているのが、「家にあった服や家具を売っただけでも申告が必要ですか」という質問です。税法上は、家具・じゅう器・通勤用の自動車・衣服など「生活に通常必要な動産」の譲渡による所得には、所得税は課税されません。不用品の整理として売った分は、原則として申告の対象外です。
ただし、次の2点には注意してください。
- 貴金属・宝石・書画・骨とうなどで、1個または1組の価額が30万円を超えるものの譲渡による所得は、この非課税の対象から除かれます。
- 営利を目的として継続的に行う資産の譲渡は、生活用動産の売却ではなく事業所得または雑所得として扱われます。仕入れて売る「転売」を繰り返している場合は、こちらに当たります。
前述の調査事例で問題になったゲーム機・スマートフォンの転売は、まさに後者です。「フリマアプリで不用品を売っただけ」と「転売を反復している」は、税務上まったく別の扱いだと理解しておきましょう。
白色申告と青色申告
確定申告には白色申告と青色申告があります。副業レベルで収入が少ないうちは、手間の少ない白色申告でも構いません。一方、ネットビジネスで生計を立てているなど一定以上の収入がある方は、節税メリットの大きい青色申告を検討しましょう(青色申告特別控除の対象は事業所得・不動産所得・山林所得で、雑所得では使えません)。
青色申告特別控除は、複式簿記による記帳と、貸借対照表・損益計算書を添付した期限内申告などの要件を満たすと55万円を所得から差し引けます。さらに、期限内にe-Taxで電子申告するか、仕訳帳・総勘定元帳について「優良な電子帳簿」の要件を満たして電子データで保存し、届出書を提出すると、控除額は65万円になります。これらの要件に当てはまらない青色申告者は10万円です。手間はかかりますが、節税効果は大きい制度です。
なお、ネットビジネスの規模が大きくなった場合は、法人化が選択肢になることもあります。判断材料の一つが消費税で、基準期間(原則2年前)の課税売上高が1,000万円を超えると消費税の課税事業者になります。法人化のメリット・デメリットは状況により異なるため、税理士に相談すると安心です。
インボイス制度と消費税
2023年10月にインボイス制度(適格請求書等保存方式)が始まりました。ネットビジネスでも、取引先(販売先・広告主など)が仕入税額控除のために適格請求書(インボイス)の発行を求める場合があります。インボイスを発行するには適格請求書発行事業者の登録が必要で、登録すると売上規模にかかわらず消費税の課税事業者になります。自分の取引先や事業形態に登録が必要かどうか、早めに確認しておきましょう。
飲食料品を扱う方に関わるのが、消費税率をめぐる動きです。2026年8月5日に政府が「給付付き税額控除」の制度導入の基本方針を閣議決定し、その経過措置として令和9年(2027年)4月1日から2年間、軽減税率の対象となっている飲食料品に係る消費税率を1%とする方針が示されました。その後、2026年9月11日に自民党と日本維新の会の税制調査会が、この減税を柱とする税制改正大綱案をそれぞれ了承したと各社が報じています。報道によれば、引き下げ期間は「臨時的に2年限り」と明記され、政府は9月15日の閣議決定を目指し、関連法案は10月召集が見込まれる臨時国会に提出される見通しです。
ただし、2026年9月12日時点で進んでいるのは「政党の税制調査会が大綱案を了承した」段階までで、閣議決定も法案の成立もこれからです。対象品目の細目や経過措置は確定していません。ネットで飲食料品を販売している方は、実施されれば税率が複数並走することになり、受注・レジ・帳簿の税率区分やシステム改修に影響し得ます。準備の検討を始めるのは早すぎませんが、「決まったこと」として値付けや契約に織り込むのはまだ避けるべき段階です。
ネットビジネスの経費について
個人のネットビジネスはパソコンと作業スペースがあれば始められるため、利益率が高くなりがちです。一方で経費として認められるものも多いので、適切に計上して節税につなげましょう。代表的な経費は次のとおりです。
- パソコン代
- 通信費
- 電気代
- レンタルサーバー代
- 情報商材・教材費
- 書籍代
- 郵送代
- 交通費
- 家賃
- その他ネットビジネスに要した費用
家賃は、自宅と事業の両方で使っている場合、事業に使う割合(家事按分)の分だけを経費に計上します。通信費・電気代も同様に、プライベートと兼用なら全額を経費にはできません。按分の割合に迷うときは税務署や税理士に相談しましょう。なお、パソコンなど使用可能期間が1年以上で一定金額を超えるものは、その年に全額を経費とせず減価償却で分割して計上するのが原則です。
セミナー参加費なども経費として認められます。領収書は必ず保管し、裏面に用途をメモしておくと、税務調査の際に何の支出かを説明する証拠になります。
よくある質問(FAQ)
Q. フリマアプリで不用品を売っただけでも申告が必要ですか?
A. 衣服や家具など「生活に通常必要な動産」を売った所得には所得税が課税されないため、原則として申告は不要です。ただし1個または1組の価額が30万円を超える貴金属・宝石・書画・骨とうは対象外で、仕入れて売る転売を反復している場合は事業所得または雑所得になります。
Q. 副業のネット収入は事業所得と雑所得のどちらになりますか?
A. 社会通念上、事業と称する程度で行っているかどうかで判定します。実務上は取引を記録した帳簿書類を保存しているかが大きな目安で、保存がない場合は、収入金額が300万円を超え、かつ事業所得と認められる事実がある場合を除き、業務に係る雑所得となります。
Q. 暗号資産の利益は何所得になりますか?
A. 原則として雑所得(その他雑所得)に区分され、総合課税で申告します。その年の暗号資産取引に係る収入金額が300万円を超える場合は、帳簿書類の保存があれば原則として事業所得、保存がなければ原則として業務に係る雑所得となります。なお、暗号資産の証拠金取引はFXと異なり申告分離課税の対象ではなく、総合課税です。
Q. 税務署から「お尋ね」の文書が届いたら、どうすればよいですか?
A. 件数としては実地調査よりもこの「簡易な接触」のほうがはるかに多く、いきなり調査官が来るとは限りません。まずは取引履歴・入出金・経費の資料を整理し、期限までに事実に沿って回答することが大切です。金額が大きい、複数年にわたるなど不安がある場合は、回答前に税理士へご相談ください。
Q. ネットの取引は匿名だから分からないのでは?
A. プラットフォームには取引記録が残り、税務署はプラットフォーム事業者へ情報照会を行うこともあります。匿名性を理由に申告漏れが見逃されるわけではありません。
Q. 過去に申告していなかったらどうすればよいですか?
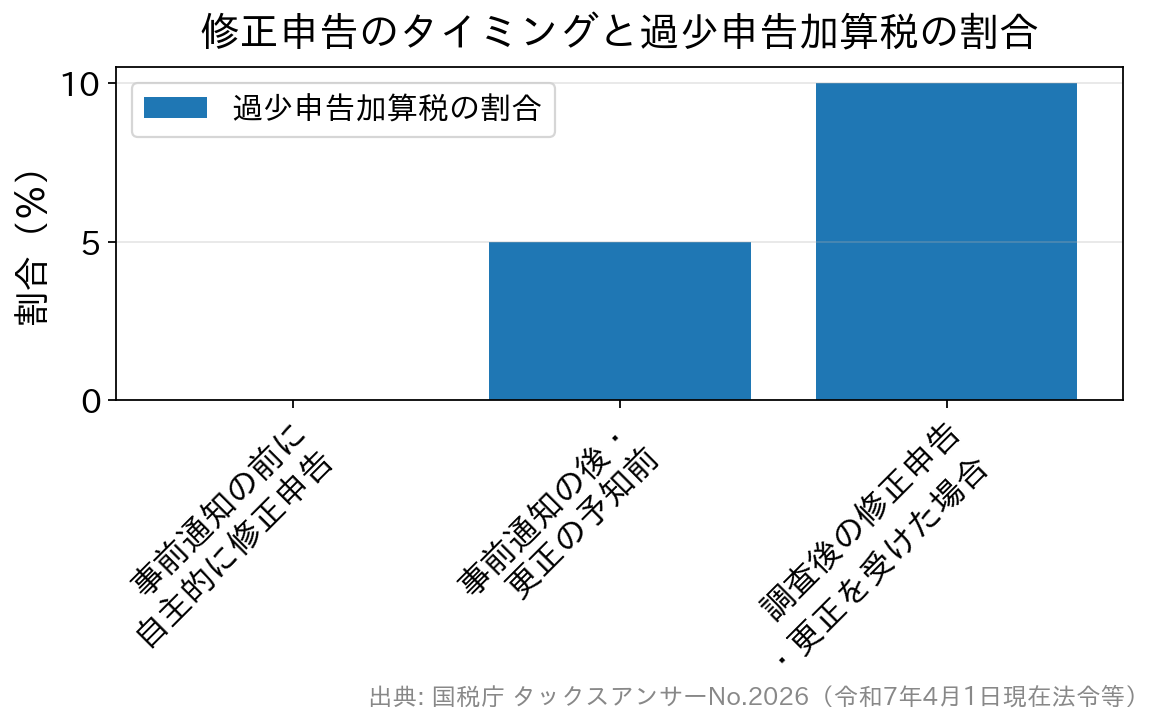
A. 自分から早めに期限後申告・修正申告をすれば、調査で指摘されてから申告するよりペナルティ(加算税)が軽くなります。まずは税理士に相談しましょう。
まとめ
ネットビジネスの市場は年々拡大しており、それに伴い税務調査の件数も増えています。情報技術専門官による調査体制の整備が進み、シェアリングエコノミーや暗号資産の取引、無申告者への調査は1件当たりの申告漏れ金額が平均を上回る重点分野になっています。一方で、日々の接点として多いのは実地調査よりも文書・電話による「簡易な接触」です。
備えとしてやるべきことは、突き詰めれば2つです。取引を記録して帳簿書類を保存すること(これは所得区分の判定にも直結します)、そして自分に当てはまる申告の要否を最新の控除額で確認すること。この2点ができていれば、連絡が来ても落ち着いて説明できます。判断に迷うときは、税務調査に強い税理士に相談しましょう。
※基礎控除の金額や消費税をめぐる制度は改正の途中にあり、記載は2026年9月12日時点の内容です。確定した取扱いは国税庁・財務省の公式情報でご確認ください。
【参考】
- 国税庁:令和6事務年度における所得税及び消費税調査等の状況
- 国税庁:No.1199 基礎控除
- 国税庁:No.1900 給与所得者で確定申告が必要な人
- 国税庁:No.1500 雑所得
- 国税庁:No.3105 譲渡所得の対象となる資産と課税方法
- 国税庁:No.2072 青色申告特別控除




 「個人事業主だから税務調査は入らないだろう」と考えていませんか。実際には、法人か個人かで調査の有無が決まるわけではありません。ここでは国税庁が公表している最新の調査実績(令和6事務年度)をもとに、個人事業主に税務調査が入る実態と、選ばれやすいケース、そして日ごろからできる備え方を整理します。過度に不安になる必要はありませんが、「知らなかった」で不利になる場面は確実に減らせます。