
飲食関連の業種が不正発見割合の上位3つを占める
令和6事務年度(2024年7月〜2025年6月)の法人税等の実地調査は5万4千件で、前年度より7.4%減りました。一方で、法人税と消費税を合わせた追徴税額の総額は3,407億円と、直近10年で最も高い水準です(2025年12月公表)。 業種別の不正発見割合は、1位が「バー・クラブ」の62.3%、2位が「その他の飲食」の45.2%、3位が「外国料理」の40.2%でした。上位3業種をすべて飲食関連が占めており、業種によっては調査を受けた店の2店に1店前後で不正が見つかった計算です。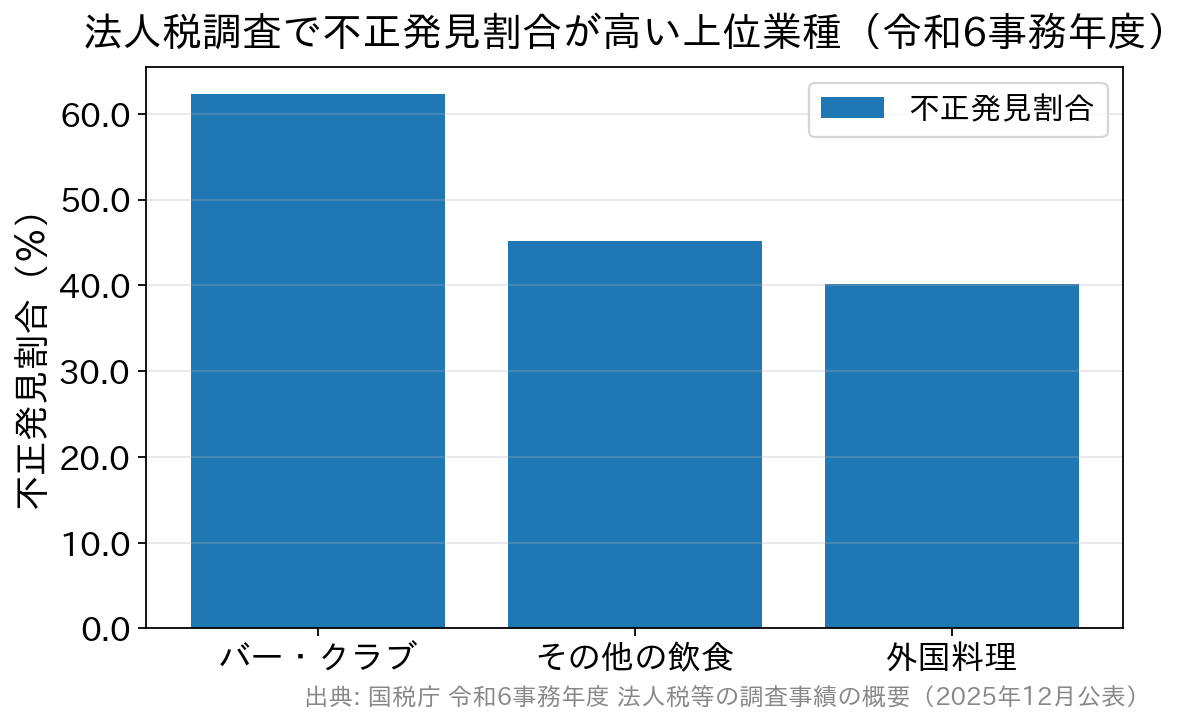
飲食店の税務調査は予告なしで始まることがある
税務調査は、納税者本人と顧問税理士の双方に事前通知が入ってから始まるのが原則です(国税通則法第74条の9)。ただし、通知をすると正確な事実の把握が難しくなると認められる場合などは、通知なしで調査できると定められています(同法第74条の10)。 現金で売上を受け取る飲食店は、記録を残さない手口が想定されやすく、無予告の調査が行われやすい業種といわれます。調査全体の進み方は、事前通知から修正申告までの税務調査の流れの記事で紹介しています。事前調査では調査官が客として来店し、座席数や伝票を見る
事前調査では、調査官が客として来店し、店の運営状況を見ることがあります。外から客の入りを確かめるほか、店内で座席数や回転数、伝票の記載やレジ入力の有無を見ていきます。 自分が注文した料理と金額を控えておき、後日の現況調査で店の伝票と突き合わせることもあります。支払った伝票が保管されていなければ、その時点で記録の管理に疑問を持たれます。予告なしの現況調査は、事情を伝えて日程を相談する
開店前の午前中などに調査官が突然訪れ、帳簿や伝票の提示を求めることがあります。税理士の立会いが難しいときや営業に差し支えるときは、その事情を伝えて日程を相談してください。 顧問税理士がいない場合は、営業への支障を理由に日程の調整を申し出て、その間に税務調査の対応に慣れた税理士を探しましょう。立会いの経験が多い事務所ほど、当日の質問への備え方まで具体的に助言してくれます。税務調査対応を専門に扱う税理士法人クオリティ・ワンの体制と料金
調査がさかのぼるのは原則5年、不正があれば7年
国税通則法第70条により、税務署が更正できる期間は、原則として法定申告期限から5年と定められています。調査で確認される年分も、通常はこの範囲に収まります。 偽りその他不正の行為(いわゆる脱税)があった場合、この期間は7年に延びます。7年分の本税に重加算税と延滞税が重なると、負担は一気に膨らみます。 帳簿や領収書などの書類には、原則として7年間の保存義務があります。青色申告法人が欠損金の繰越控除を受ける場合などは、10年間の保存が必要です。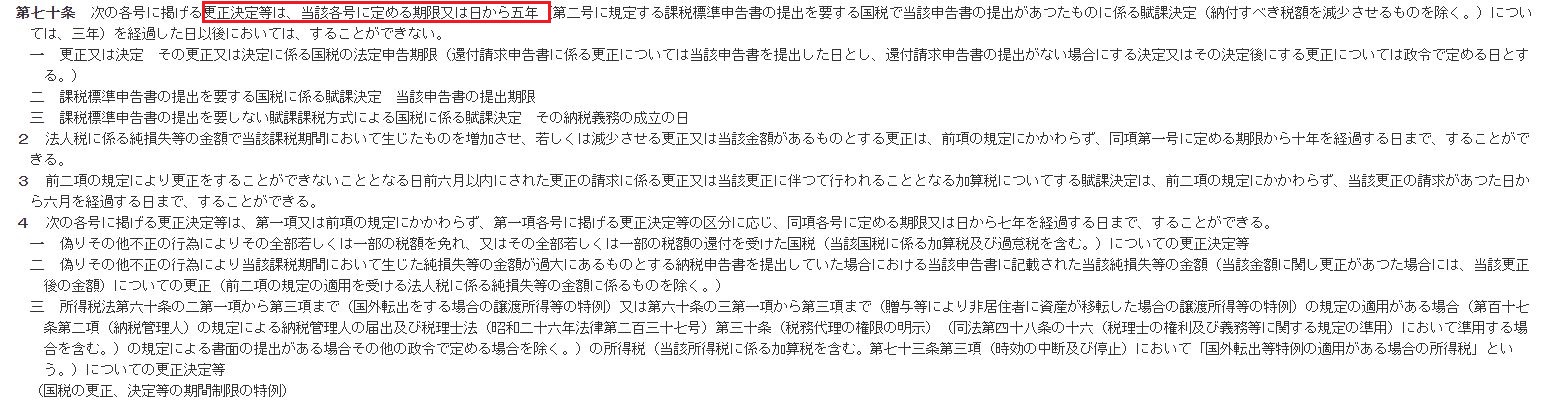
売上除外は伝票・原価率・仕入数量の食い違いから見抜かれる
調査官が支払った伝票が店に残っていない、同業他店より売上原価率が高い、おしぼりや割り箸の仕入数と伝票の枚数が合わない。売上のごまかしは、こうした数字の食い違いから表に出てきます。 令和6事務年度の法人税の実地調査5万4千件のうち、何らかの非違(申告内容の誤り)があったのは4万2千件でした。調査を受けて問題なしで終わる会社は少数です。 重加算税は、事実の隠蔽や仮装があった場合に課されるものです。単純な計算ミスや解釈の違いによる申告漏れは、過少申告加算税の範囲で扱われます。二重帳簿や伝票の破棄、売上除外のための現金の別管理があると、隠蔽・仮装と認定されやすくなります。居酒屋の確定申告で計上漏れになりやすい売上
意図的な除外でなくても、記帳の仕方ひとつで売上が少なく計上されることがあります。個人経営の居酒屋や小さな飲食店では、次の売上がとくに漏れがちです。- キャッシュレス決済の売上は、決済手数料を引いた入金額ではなく総額で計上し、手数料は経費として分けて記帳します。
- デリバリーやテイクアウトの売上は、代行会社の精算書だけで記帳していると店頭の売上と別管理になり、漏れが出やすい部分です。
- 持ち帰り用の物販や貸切の予約金は、レジを通さずに受け取ると記録が残りません。
- 店主や家族が消費した食材・飲料は、個人事業では家事消費として売上に計上する必要があります。
レジなし・紙伝票の店ほど、保存と提示の体制が見られる
レジを使わず紙伝票で処理している店は、その紙伝票自体を原則7年間保存する必要があり、量は膨大になります。調査官から「3年前の7月分の伝票を見せてください」と言われたら、帳簿の売上と一致する1か月分をすぐに出せる状態が求められます。帳簿を出せないと加算税が重くなる(所得税は令和5年分以降)
令和6年1月1日以後に法定申告期限が到来する申告(所得税は令和5年分以降)では、帳簿の提示がない場合などに加算税を重くする措置が設けられています。調査で帳簿の提示・提出に応じなかった場合や、帳簿に載るべき売上金額の2分の1以上が記載されていない場合は、過少申告加算税(無申告なら無申告加算税)が10%加重されます。 記載のない部分が3分の1以上2分の1未満にとどまる場合も、5%が加重されます。売上を紙伝票やハンディ端末で管理する店ほど、求められた月の伝票をすぐ出せるかを平時から点検する意味は大きくなります。電子取引データはデータのまま保存する
キャッシュレス決済の入金明細、デリバリー代行会社の精算書、Webで受け取った仕入請求書などは、電子取引の取引情報にあたります。電子帳簿保存法により、紙に印刷した控えではなく、電子データのまま保存する必要があります。 データの差し替えや削除によって隠蔽・仮装が行われた場合、その部分の重加算税は10%加重されます。消費税・インボイスは2026年10月から新しい段階に入った
飲食店の調査では、法人税・所得税と同時に消費税も確認されるのが通例です。インボイス制度のもとで仕入税額控除を受けるには、原則として適格請求書の保存が必要です(簡易課税や2割特例の適用中は、税額の計算にインボイスは要りません)。 飲食店業は不特定多数を相手にするため、宛名などを省いた「適格簡易請求書」を交付できる業種です。宛名がなくても不備にはなりません。発行する側と受け取る側の両方で、登録番号と税率ごとの区分の記載を点検してください。免税事業者からの仕入れは2026年10月1日から7割控除
インボイス登録をしていない生産者や小さな仕入先から仕入れている店では、ここが当面いちばん大きな変更です。インボイス発行事業者以外からの課税仕入れは、2026年9月までは仕入税額相当額の80%を控除できましたが、2026年10月1日からは70%に下がりました。 令和8年度税制改正で経過措置の期間が延び、割合は令和10年10月から50%、令和12年10月から30%と段階的に下がります。令和13年10月以降は控除できなくなります。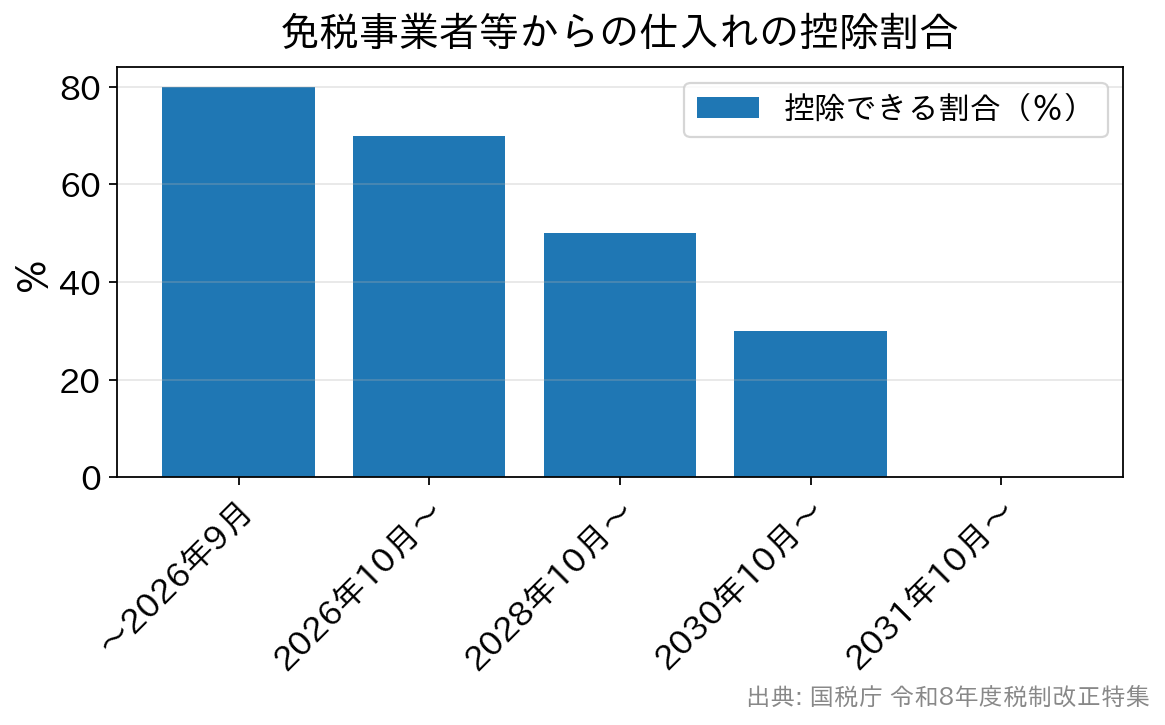
2割特例は令和8年9月30日を含む課税期間まで、個人は令和9年分から3割特例
インボイス登録を機に課税事業者になった小規模事業者が使ってきた2割特例は、令和8年9月30日の属する課税期間で終わります。暦年で申告する個人の飲食店なら令和8年分が、3月決算法人なら令和9年3月期が最後です。 その後は個人事業者に限り、令和9年分・令和10年分の申告で、納付税額を売上税額の3割にできる3割特例が設けられました。基準期間(2年前)の課税売上高が1,000万円以下で、インボイス発行事業者であることなどが要件です。法人はこの特例を使えません。 法人や3割特例の要件を満たさない個人は、簡易課税か一般課税で計算します。飲食店業の簡易課税のみなし仕入率は、第4種事業の60%です。どちらが有利かは仕入れの状況で変わるため、届出の期限も含めて決算前に税理士と試算してください。飲食料品1%への引下げ法案は審議中、店内飲食は10%のまま
政府は2026年10月9日、軽減税率の対象である飲食料品の消費税率を、2027年4月1日から2年間、地方消費税と合わせて1%とする法案を閣議決定し、国会に提出しました(内閣官房の案内)。国税庁も事業者向けのQ&Aを消費税率引下げ特設サイトで公表しています。 法案は10月20日に衆議院の財務金融委員会に付託され、2026年11月1日時点では衆議院でも可決されていません(衆議院の議案審議経過)。税率が変わることは、まだ決まっていません。 外食にあたる店内飲食と酒類は、もともと軽減税率の対象外で、法案どおりになっても10%のままです。成立すればテイクアウトや出前は1%、店内飲食は10%となり、税率の差は2ポイントから9ポイントに広がります。 一般課税の店では、食材の仕入れにかかる税率だけが下がり、店内飲食の売上は10%のまま残ります。仕入れで差し引ける消費税が減るぶん、納める消費税が増える方向に働く点に注意が必要です。 持ち帰りと店内飲食を両方扱う店では、レジの税率区分、伝票の記録、会計ソフトの設定が、そのまま消費税額の正確さを左右します。調査で売上の区分を一件ずつ問われても説明できるよう、法案の行方にかかわらず区分経理を整えておきましょう。 消費税に絞った調査の論点は、消費税の税務調査で見られる点と事例をご覧ください。| 確認の観点 | ポイント | 備考 |
|---|---|---|
| 売上の計上 | レジデータ・伝票・キャッシュレス入金明細が一致しているか | 手数料差引後の入金額ではなく総額で計上。期ずれも確認される |
| 税率区分 | 店内飲食10%とテイクアウト・出前8%が正しく分かれているか | 1%への引下げ法案は2026年11月1日時点で審議中 |
| 仕入・経費 | インボイスの保存、免税事業者からの仕入れの控除割合 | 2026年9月までの仕入れは80%、10月以降は70% |
| 人件費 | アルバイトのシフト表・タイムカードと給与台帳の整合 | 実態のない給与計上は重点的に確認される |
| 棚卸・家事費 | 期末在庫の計上、まかない・家事消費の処理 | 個人事業では家事関連費の按分根拠も問われる |
否認されたときにかかる加算税と延滞税
調査で申告内容が否認された場合や、申告をしていなかった場合にかかる加算税は、次の表のとおりです(2026年11月時点の制度)。| 種類 | 内容 | 追徴課税額 |
| 過少申告加算税 | 申告した税額が本来より少なかった場合のペナルティ | 10%(期限内申告税額と50万円のいずれか多い額を超える部分は15%)。調査の事前通知後・更正を予知する前の修正申告なら5%(同じく超える部分は10%)、事前通知前の自主的な修正申告ならかかりません |
| 無申告加算税 | 確定申告の期限後に申告した場合のペナルティ | 15%(50万円超300万円以下の部分は20%、300万円超の部分は30%)。事前通知前の自主的な期限後申告なら5% |
| 重加算税 | 事実の隠蔽・仮装に対するペナルティ | 35%(無申告の場合は40%) |
| 不納付加算税 | 源泉徴収による所得税の納付が期限までにされなかった場合のペナルティ | 10%(自主的に納付した場合は5%) |
補助金・給付金も収入として計上する
国や自治体の補助金・給付金・助成金は、原則として課税対象です。法人なら益金、個人事業なら事業所得の総収入金額に計上します。入金があるのに帳簿に載っていないケースは、調査で目に付きやすい点の一つです。 かつて多くの飲食店が受け取った持続化給付金、家賃支援給付金、休業要請に応じた協力金、雇用調整助成金なども、いずれも課税対象でした。受給した年分がまだ更正の期間内(原則5年、不正があれば7年)であれば、計上漏れは今からでも指摘の対象になります。 計上漏れに気づいたら、調査の連絡を待たずに修正申告を検討しましょう。個人事業ならではの論点は、フリーランス・個人事業主の税務調査の記事で詳しく解説しています。飲食店の税務調査でよくある質問
Q. 確定申告をしていない飲食店にも税務調査は来ますか?
A. 来ることがあります。国税庁は、事業を営みながら申告していない稼働無申告の法人を把握した事例を公表しています。無申告が判明すると、本税に加えて無申告加算税(15〜30%)と延滞税がかかります。
Q. 調査官に帳簿や伝票を持ち帰られたら、いつ返してもらえますか?
A. 返還までの日数に決まりはありません。留め置く際には預り証が交付され、留め置く必要がなくなれば遅滞なく返還すると定められています(国税通則法第74条の7、同法施行令第30条の3)。返還を求めれば、特段の支障がない限り速やかに返すとされています。
Q. 居酒屋のテイクアウトと店内飲食は、いま何%で分ければよいですか?
A. 2026年11月1日時点では、持ち帰りや出前の飲食料品は8%、店内飲食と酒類は10%です。注文時に持ち帰りか店内かを確認し、レジや伝票で区分して記録します。1%への引下げは法案の審議中で、レジの設定を変えるのは成立を確認してからです。
税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
