

税務調査は、対応の仕方ひとつで結果が大きく変わることがあります。同じ申告内容でも、説明の仕方や心構え次第で、追徴課税の有無や金額に差が生じるのです。ここでは「不用意な対応で損をしないために」押さえておきたい基本を、現場の視点から落ち着いて整理します。過度に恐れる必要はありませんが、正しい備えは欠かせません。
税務調査対応でやってはいけないこと
税務調査は、申告内容が事実にもとづいてきちんと経理処理されているか、税務の基本から外れていないかを確認するために行われます。したがって、経理処理が正当であることを示す請求書・契約書・帳簿などの資料をそろえ、質問に対して根拠をもって説明できれば、基本的に問題はありません。
対応の基本は、聞かれたことに、事実にもとづいて簡潔に答えることです。自信がなかったり、何かを取り繕おうとしたりすると、人はつい話しすぎてしまいます。調査官は数多くの現場を見てきたプロですから、そうした不自然さを見逃しません。不正がなくても、疑いを持たれて調査が長引くことにつながりますので注意しましょう。
その場しのぎで曖昧に答えるのは避けたいところです。わからない点は正直に「わからない」と認め、事実関係を確認したうえで後日回答すると伝えれば十分です。憶測でその場を取り繕うより、誠実に確認する姿勢のほうが、結果的に調査をスムーズにします。
帳簿・書類の提示を渋るのは最も損な対応
近年とくに注意したいのが、帳簿書類の提示・提出を求められたときの対応です。国税庁の「税務調査手続に関するFAQ」では、正当な理由がないのに提示・提出を拒んだり、虚偽の記載をした帳簿書類を提示したりした場合には、罰則(1年以下の拘禁刑または50万円以下の罰金)が科されることがあると説明されています。実務上、調査官はいきなり強制的に提示を求めるのではなく、必要である旨を説明したうえで理解と協力を得て行うこととされていますが、「見せたくないから出さない」は選択肢にならないと考えておくべきです。
さらに、令和5年分以降(令和6年1月1日以後に法定申告期限が到来するもの)については、調査で帳簿の提示等をしなかった場合や、帳簿への売上金額の記載等が本来記載すべき金額の2分の1未満だった場合には加算税に10%が上乗せされ、3分の2未満だった場合には5%が上乗せされます。帳簿をきちんと備えて、求められたら出せる状態にしておくこと自体が、金銭的な負担を抑える備えになるということです。
なお、書類を預けること(留置き)を求められることもありますが、これは納税者の理解と協力のもとで行われるもので、一方的に留め置かれるものではありません。返還を求めたのに応じてもらえない場合は、その理由の説明を受けることができます。
グレーゾーンへの対応が結果を左右する
税務調査では、明らかに誤っているもの(クロ)と明らかに正しいもの(シロ)のほかに、どちらの可能性も考えられる「グレーゾーン」が存在します。調査官は税を適正に課す立場ですから、グレーゾーンについては「申告漏れや誤りがあるのではないか」という視点で確認します。たとえば、役員報酬や退職金が過大ではないか、出張旅費や交際費・慶弔費が高すぎないか、といった具合です。
こうしたグレーゾーンを、事実に照らして正当なものだと説明できるかどうかが、税務調査の結果を大きく左右します。仮に申告の誤りと判断されれば、本税に加えて加算税や延滞税といったペナルティが上乗せされ、内容次第では納税額に小さくない差が生じます。だからこそ、日頃から根拠資料を整え、説明できる状態にしておくことが大切です。
誤りと判断された場合のペナルティ(早見)
申告に誤りがあると、本来納めるべき税金(本税)に加えて、次のような附帯税が課されることがあります。いずれも内容や状況によって割合が決まります。最新の割合や適用条件は必ず国税庁の公式情報でご確認ください。
| 種類 | 主な割合(現行) | どんなときに課されるか |
|---|---|---|
| 過少申告加算税 | 10%(期限内申告税額と50万円のいずれか多い額を超える部分は15%) | 期限内に申告したが、税額が少なかった場合 |
| 無申告加算税 | 50万円までの部分15%/50万円超300万円までの部分20%/300万円超の部分30% | 期限までに申告しなかった場合(令和5年分以降) |
| 重加算税 | 過少申告分に代えて35%/無申告分に代えて40% | 仮装・隠蔽など悪質と判断された場合 |
| 延滞税 | 本則は年14.6%(2か月以内は年7.3%)。特例で軽減され、2026年(令和8年)中は年9.1%(2か月以内は年2.8%) | 納付が法定納期限に遅れた場合(日割り) |
重加算税は、期限後申告等の日の前日から起算して5年前の日までの間に同じ税目で無申告加算税・重加算税を課されていた場合、さらに10%が上乗せされます(最大で45%・50%)。延滞税の割合は市中金利に合わせて毎年見直されるため、年によって変わります(上記は2026年〔令和8年〕中に適用される割合で、前年までの年2.4%/年8.7%から引き上げられています)。
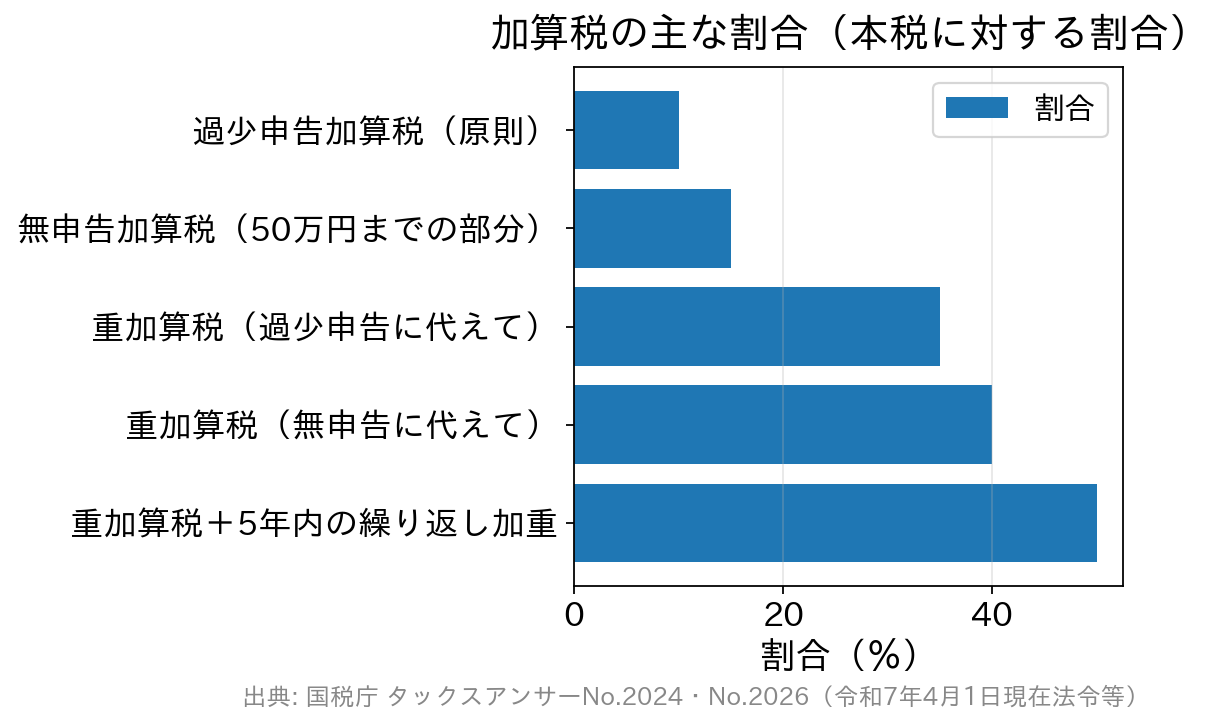
数字を並べてみると、「うっかりの誤り」と「仮装・隠蔽と判断されること」の差がいかに大きいかがわかります。だからこそ、事実を曲げて取り繕う対応は、あらゆる意味で割に合いません。
気づいた時点で動けば負担は軽くなる
加算税は「いつ動いたか」でも変わります。無申告の場合、調査の事前通知の前に自主的に期限後申告をすれば5%、事前通知の後で調査による決定を予知する前であれば10%(50万円超300万円までの部分は15%、300万円超の部分は25%)、調査を受けた後では上表のとおり15%〜30%です。
過少申告の場合も同様で、事前通知の前に自主的に修正申告をすれば過少申告加算税はかかりません。調査の連絡が来る前に誤りに気づいたなら、迷わず早く動くのが最も有利です。
また、期限後申告であっても、法定申告期限から1か月以内に自主的に申告し、納付すべき税金の全額を法定納期限までに納めているなど一定の要件をすべて満たす場合には、無申告加算税はかかりません(過去5年以内に無申告加算税・重加算税を課されていないことなどが条件です)。
グレーゾーンの折衝は専門家の力を借りる
グレーゾーンの折衝には、相応の税務知識と交渉力が求められます。納税者の代理人として税務上の主張ができるのは税理士だけであり、不用意な回答を避けるうえでも、税務調査対応の実績が豊富な税理士に立ち会いを依頼するのが安心です。事前の打ち合わせで論点を整理しておけば、当日も落ち着いて対応できます。
なお、税務代理を依頼している税理士がいる場合、納税者の同意を税務代理権限証書に記載しておけば、調査の事前通知や調査結果の説明を税理士に対して行ってもらうこともできます。手続きの詳細は依頼している税理士に確認してください。
よくある質問(FAQ)
Q. 調査官に何を聞かれても、すべてその場で答えないといけませんか?
いいえ。事実が確認できない事項を憶測で答える必要はありません。「確認して後日回答します」と伝え、資料を確かめてから正確に回答するほうが適切です。
Q. 少しでも申告に誤りがあると、必ず重加算税がかかりますか?
いいえ。重加算税は仮装・隠蔽など悪質と判断された場合に課されるもので、単なる計算ミスや見解の相違では、通常は過少申告加算税の範囲にとどまります。誠実に説明し、誤りがあれば速やかに修正する姿勢が大切です。
Q. 帳簿の一部が見当たらない場合、正直に伝えても大丈夫ですか?
はい。ないものを取り繕うより、正直に状況を伝えて代わりになる資料(通帳・請求書控え・受発注の記録など)を示すほうが適切です。提示を拒んでいると受け取られると、加算税の上乗せの対象になり得ます。
Q. 調査の連絡が来る前に自分で誤りに気づいたら?
調査の事前通知の前に自主的に修正申告をすれば過少申告加算税はかからず、期限後申告の場合も無申告加算税が5%に軽減されます。気づいた時点で早めに対応することが、結果的に負担を軽くします(いずれの場合も納付の日までの延滞税は別途かかります)。
まとめ
税務調査は「やましいことがなければ恐れる必要はない」ものですが、準備不足や不用意な対応は、不要な疑念や負担を招きます。根拠資料を整え、求められた帳簿は速やかに示し、聞かれたことに事実で答え、グレーゾーンは専門家とともに丁寧に説明する——この基本を押さえておけば、落ち着いて調査に臨めます。
>税務調査に強いおすすめ税理士事務所を見る

