税務調査対策

税務調査の対象になりやすい業種は?申告漏れ上位10業種と特徴

業種ごとの取引データが分析されるイメージ

税務調査の対象になりやすいのは、売上規模が大きい事業者、赤字なのに生活実態と申告が噛み合わない会社、現金商売など取引履歴が残りにくい業態、そしてそもそも申告をしていない人です。業種だけで決まるわけではありません。

国税庁は令和6事務年度、AIも活用しながら調査必要度の高い納税者を抽出したと公表しています。実地調査の件数はほぼ横ばいでしたが、追徴税額の総額は過去最高になりました。

「うちのような会社にも来るのだろうか」と不安になったときは、傾向を正しく知ることが落ち着いた備えにつながります。売上規模・経営状況・業種という観点から、公表データをもとに整理します。

売上規模が大きいほど対象になりやすい

影響が大きい要素の一つが売上規模です。基本的に、年間の売上が大きい会社ほど税務調査に入られやすい傾向があります。

売上が大きいほど、申告内容の誤りや申告漏れがあった場合に追徴できる税額も大きくなり、調査の効率が高いためです。たとえば年間売上が5,000万円を超える店舗は、年間売上500万円ほどの店舗よりも調査対象になりやすいといえます。

そのため「自社は売上が小さいので対象になりにくい」と考える方も多いのですが、これはあくまで相対的に影響を受けやすいという傾向にすぎません。売上規模が小さくても、申告内容に疑わしい点があれば対象になり得ます。

赤字経営でも安心はできない

赤字経営の会社も油断はできません。赤字なのに役員や社員が生活できているのはなぜか——税務署はそうした矛盾に着目します。

所得を実態より小さく見せていないか、計上すべき売上が漏れていないかといった視点でチェックが入ることがあります。

近年は、こうした「疑わしいかどうか」の見極めにデータ分析が本格的に使われています。国税庁は令和6事務年度(2024年7月〜2025年6月)の調査について、AI(人工知能)も活用しながら調査必要度の高い納税者を抽出したと公表しました。所得税の調査等の状況を数字で見ると、次のような姿になっています。

  • 実地調査と簡易な接触を合わせた調査等の件数は73万6千件(前事務年度60万5千件)。うち申告漏れなどの非違があったのは36万9千件。
  • 実地調査そのものは4万7千件でほぼ横ばい(同4万8千件)。増えたのは、税務署に出向かずに文書・電話などで是正を促す簡易な接触(68万9千件)のほうです。
  • 追徴税額の総額は1,431億円で過去最高。実地調査1件当たりの追徴税額も241万円(同224万円)に増えています。

つまり、広く浅く声をかける入口が広がりつつ、実際に踏み込む調査は的を絞って行われているというのが現在の傾向です。「件数が多いから自分は大丈夫」とも「減っているから安心」とも言えません。

参考:国税庁「令和6事務年度における所得税及び消費税調査等の状況」

個人事業者で申告漏れ所得金額が高額な業種は接客・専門職が上位

国税庁は毎年、「事業所得を有する個人の1件当たりの申告漏れ所得金額が高額な上位10業種」を公表しています。これは「脱税の件数が多い業種」ではなく、税務調査で発覚した1件当たりの申告漏れ所得金額が大きかった業種を示すものです。

令和7年12月に公表された令和6事務年度の内訳は次のとおりです。

順位業種1件当たりの申告漏れ所得金額1件当たりの追徴税額(加算税を含む)
1位キャバクラ4,164万円1,474万円
2位眼科医3,894万円964万円
3位ホステス、ホスト2,968万円475万円
4位経営コンサルタント2,734万円878万円
5位太陽光発電2,142万円757万円
6位バー1,968万円425万円
7位コンテンツ配信1,936万円462万円
8位ブリーダー1,876万円498万円
9位スナック1,873万円353万円
10位システムエンジニア1,631万円287万円

出典:国税庁「令和6事務年度 所得税及び消費税調査等の状況」(令和7年12月公表)。特別調査・一般調査に基づく実施結果です。

この年は、キャバクラ(1位)と眼科医(2位)がいずれも前年の上位20位圏外から一気に上位へ入りました。前年1位だった経営コンサルタントは4位、前年3位のコンテンツ配信は7位、前年17位だったシステムエンジニアは10位へと入れ替わっています。

かつてはキャバレー・風俗業などが上位を占めていましたが、近年は現金商売に加えて、医療系の専門職、経営コンサルタントやシステムエンジニア・コンテンツ配信といった高所得の専門職やネット系フリーランスも並ぶのが特徴です。

ただし、この一覧は「その業種なら必ず調査される」ことを意味しません。あくまで、調査が行われた結果として1件当たりの申告漏れが大きかった業種です。順位は毎年入れ替わるため、「今年は載っていないから安全」という読み方もできません。
現金商売が多い繁華街のイメージ

法人は「不正発見割合」で見ると飲食・サービス業が上位

法人については、国税庁が別に「不正発見割合の高い業種」を公表しています。これは法人税の実地調査のうち、仮装・隠ぺいなどの不正計算が見つかった割合で、金額の大きさではなく「不正が見つかる確率」を示す指標です。

順位業種目不正発見割合不正1件当たりの不正所得金額
1位バー・クラブ62.3%4,466万円
2位その他の飲食45.2%3,176万円
3位外国料理40.2%902万円
4位美容34.5%3,166万円
5位大衆酒場、小料理34.4%1,770万円
6位自動車修理32.9%638万円
7位船舶31.0%1,630万円
8位土木工事30.4%1,750万円
9位職別土木建築工事30.1%1,694万円
10位中古品小売30.1%2,713万円

出典:国税庁「令和6事務年度 法人税等の調査事績の概要」(令和7年12月公表)。

個人の一覧が接客業と高所得の専門職に広がっているのに対し、法人の不正発見割合は飲食・美容・建設など、現金や個人客の比率が高い業態に集中しているのが特徴です。

一方、不正1件当たりの不正所得金額で見ると顔ぶれが変わり、令和6事務年度は水運が1億1,103万円で最も大きく、その他の卸売(5,384万円)、映画サービス(5,273万円)が続きます。「見つかりやすい業種」と「見つかったときの金額が大きい業種」は別物だと押さえておきましょう。

現金商売・個人相手の事業が注目されやすい理由

水商売や飲食店などは、個人のお客様にサービスを提供し、その代金を現金で受け取るケースが多い業態です。現金取引はカード決済や銀行振込と異なり取引履歴が残りにくいため、売上の計上漏れが生じやすいと指摘されます。

一方、会社を相手に取引する事業では、取引先も申告を行うためお金の流れが明確になりやすく、申告漏れは比較的起こりにくいといえます。

もっとも、「現金だから分からない」という前提は現在では通用しません。国税庁が公表した令和6事務年度の調査事例には、従業員名義で複数のキャバクラ店を経営して自らは無申告だったケースが挙げられています。

この事例では、営業許可申請や取引決済が従業員名義でも、売上の管理や経営方針の決定を誰が行っていたかを質問調査で確認して実質的な経営者を判断し、仮装・隠ぺいにあたるとして重加算税が課されています。所得税・消費税に加え、コンパニオンへの報酬に係る源泉所得税も課税されました。

また、建設関係では一人親方として働く方も多く、IT関係や運送業でも実態がつかみにくいケースがあります。システムの受注や広告収入で利益を得ている事業は、外形から取引の実態が見えにくいため注視されやすい面があります。

税務署は申告データの分析に加え、取引先への確認(反面調査)やインターネット上の情報なども含めて多角的に資料を収集し、調査対象を選定しています。税務調査で狙われる理由と備え方もあわせて確認しておくと、自社の弱点が見つけやすくなります。

消費税は「簡易な接触」で対象が一気に広がった

令和6事務年度で最も動きが大きかったのは、個人事業者の消費税です。実地調査と簡易な接触を合わせた調査等の件数は18万5千件(前事務年度12万件)と、1年で約1.5倍に増えました。

内訳を見ると、実地調査は2万8千件(同2万7千件)とほぼ横ばいで、増えたのは簡易な接触15万7千件(同9万4千件)です。申告漏れ等の非違があった件数も10万1千件(同7万8千件)に増えています。

インボイス制度の開始で消費税の申告義務を負う個人事業者が増えたこともあり、「臨場する調査」ではなく文書や電話での確認という形で接触される可能性が高まっているのが実情です。税務署から書面が届いても、それだけで実地調査だと慌てる必要はありません。

個人・富裕層への調査も強化されている

調査の対象は法人だけではありません。近年は個人の富裕層(有価証券や不動産の大口所有者、経常的な所得が特に高額な個人、海外投資を積極的に行う個人など)への調査が強化されています。

令和6事務年度に富裕層に対して行われた実地調査(特別・一般)は2,427件で、1件当たりの追徴税額は855万円。所得税の実地調査(特別・一般)全体の299万円と比べて2.9倍です。申告漏れ所得金額の総額は837億円(前事務年度655億円)に上ります。

とくに海外投資等を行っている富裕層は、1件当たりの追徴税額が1,595万円で全体の5.3倍に達しました。富裕層に限らず海外投資等を行っている個人全体でも866万円(2.9倍)で、国外送金等調書やCRS情報(非居住者金融口座情報)の活用が背景にあります。

暗号資産(仮想通貨)等の取引を行っている個人も、1件当たりの追徴税額は745万円で全体の2.5倍です。民泊・クラウドソーシング・ネット通販などシェアリングエコノミー等の分野では1,155件の実地調査が行われ、1件当たりの申告漏れ所得金額は1,595万円でした。
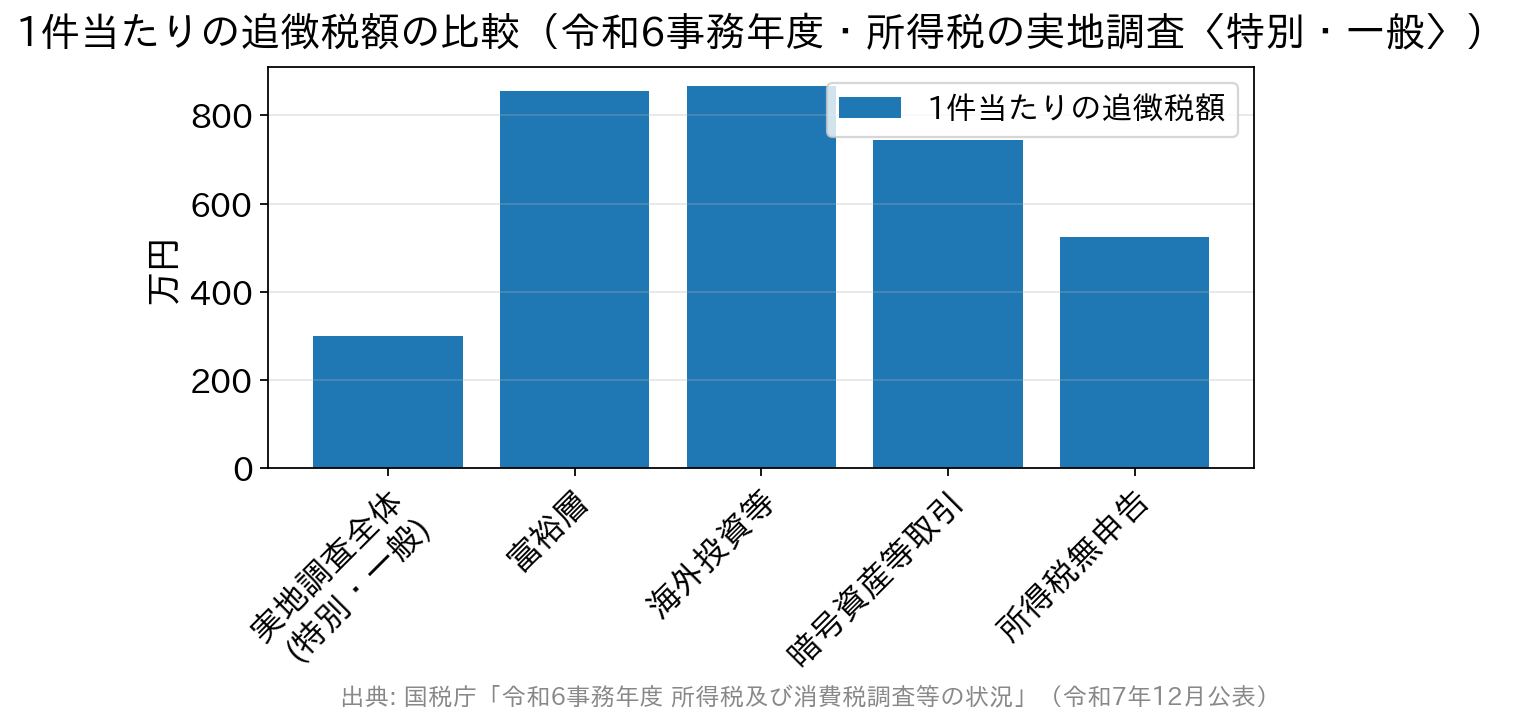
所得税の実地調査における1件当たり追徴税額の比較を示す棒グラフ
富裕層・海外投資等・暗号資産等取引・無申告は、いずれも実地調査(特別・一般)全体より1件当たりの追徴税額が大きくなっています。

もちろん、一般の個人事業主が調査対象になることもあります。「確定申告を税理士に依頼していない事業者が狙われやすい」と考える方もいますが、税理士に依頼しているかどうかが調査対象の決め手になるという事実はありません。申告内容に誤りや不自然な点があれば、個人でも対象になり得ます。

もっとも厳しく見られているのは「無申告」

業種や規模以上に注意したいのが、そもそも申告をしていない状態(無申告)です。国税庁は「無申告は、自発的に適正な納税をしている納税者に強い不公平感をもたらす」として、厳格に対応する方針を明示しています。

令和6事務年度の所得税無申告者に対する実地調査(特別・一般)は4,812件。1件当たりの追徴税額は524万円と過去最高で、実地調査(特別・一般)全体(299万円)の約1.8倍でした。追徴税額の総額も252億円と過去最高です。

1件当たりの申告漏れ所得金額も2,992万円で、全体の1,486万円の約2倍にあたります。消費税の無申告者も1件当たりの追徴税額が296万円と過去最高を更新しました。

公表された調査事例では、ゲーム機やスマートフォンの転売収入を申告していなかったケースで、売上に関する書類をすべて破棄していたことが隠ぺい行為にあたるとして重加算税が課され、所得税7年分に加えて消費税も課税されています。

相続した金地金を売却したのに申告せず、売却代金を親族名義の口座へ移していたケースでも、重加算税が課されました。事業の売上だけでなく、資産の売却益も無申告の調査対象です。

「少額だから申告しなくてよい」「副業だから気づかれない」という判断は、もっともリスクが高い選択です。判断に迷う収入があるなら、まず申告したうえで正しい処理を確認するほうが、結果的に負担は軽くて済みます。

よくある質問(FAQ)

Q. 上位10業種に自分の業種が載っていました。調査を覚悟すべきですか?

A. そこまで身構える必要はありません。この一覧は「1件当たりの申告漏れ所得金額が大きかった業種」であって、調査に入られる確率の高さを示すものではありません。売上・経費を正確に計上し、証憑をそろえていれば、業種を理由に不利になることはありません。

Q. 一覧に載っていない業種なら心配ないということですか?

A. いいえ。順位は年度ごとに大きく入れ替わっており、令和6事務年度はキャバクラと眼科医の2業種が前年の上位20位圏外から1位・2位に入りました。掲載の有無で安全性は判断できません。

Q. 法人の「不正発見割合」と個人の「申告漏れ上位10業種」は何が違うのですか?

A. 不正発見割合は法人税の実地調査で不正計算が見つかった割合、上位10業種は個人事業者の1件当たり申告漏れ所得金額の大きさです。前者は「見つかりやすさ」、後者は「金額の大きさ」を表す別の指標なので、単純に並べて比較することはできません。

Q. 開業したばかりで売上も小さいのですが、対象になりますか?

A. 可能性はあります。規模の大小より、申告の有無と内容の正確さが重視されます。とくに無申告は1件当たりの追徴税額が最も大きく、優先度の高い対象と位置づけられています。

Q. 副業の収入や暗号資産の利益も見られていますか?

A. はい。国税庁はシェアリングエコノミー・ネット通販・暗号資産取引を重点分野として調査を実施し、その状況を毎年公表しています。暗号資産等取引は1件当たりの追徴税額が745万円と全体の2.5倍です。少額でも申告要否を確認しておきましょう。

まとめ|傾向は目安、決め手は申告の正確さ

税務調査の対象になりやすい傾向として、売上規模が大きい・赤字なのに実態が不自然・現金商売や個人相手で取引が見えにくい・申告漏れ所得金額が高額な業種に該当するといった点が挙げられます。

ただし、これらはあくまで傾向です。実際の調査は、AIによる分析を含めた申告データの検討を経て、「調査の必要度が高い」と判断されたところから行われます。業種そのものが理由で不利になるわけではありません。

大切なのは、正確な申告と帳簿・証憑の整備という当たり前の備えを日頃から続けることです。とくに、申告そのものを行っていない収入がある場合は早めに整理しておきましょう。

実際に連絡が来たときの動き方は税務調査の対応とやってはいけないことに、修正申告や不服申立てまで含めた実務は税務調査の対策【応用編】にまとめています。不安がある場合は、早めに税理士へ相談して体制を整えておくことをおすすめします。

なお、本文の数値は令和6事務年度(国税庁・令和7年12月公表)のものです。順位・金額は年度ごとに変動するため、最新の公表資料は国税庁の報道発表ページでご確認ください。

税務調査に強い税理士を探す

税務調査で指摘されやすいポイント|備え方と加算税の早見表

税務調査に備えて帳簿や請求書を整理する事業者のイメージ

税務調査で指摘されやすいのは、売上・所得の不自然な増減、取引実態を確認しにくい原価(外注費)や人件費、そして消費税の仕入税額控除の3つです。調査官が最初に目を向ける場所は、ある程度決まっています。

国税庁はAIを活用した予測モデルで調査必要度の高い法人を抽出しており、令和6事務年度は実地調査の件数が減る一方で、1件あたりの追徴税額は増えました。「広く浅く」から「絞って深く」へと調査の姿が変わっています。

どこを見られるのかを先に知っておけば、調査の連絡が来ても落ち着いて対応できます。ここでは代表的な指摘ポイントと、日頃からの備え方を現場の視点で整理します。

国税庁は、提出された申告書とあらゆる資料情報を分析・検討し、調査の必要度が高いと判断した納税者に実地調査を行うとしています。近年はAIの予測モデルが「調査必要度の高い法人」と「想定される不正パターン」を判定し、そのうえで調査官が実施の要否を最終判断する仕組みが取り入れられています。消費税の還付申告や海外取引への監視も強化されています。

参考:国税庁「令和6事務年度 法人税等の調査事績の概要」

売上・所得の不自然な増減は最初に着目される

事業がうまくいっていそうなのに申告額が不自然に少ない、あるいは前年から急に所得が落ち込んでいる——こうした申告内容と実態のズレは、調査官が真っ先に着目するポイントです。

売上の計上漏れや、資金が個人や海外へ流れていないかも念頭に確認されます。日頃から、売上・経費の増減について自分の言葉で説明できるようにしておくことが大切です。

とくに原価(外注費)や人件費が売上の伸びと合わないかたちで増えている場合は、国税庁が公表する不正の手口の事例でも繰り返し登場する着眼点です。取引の実態がある支出であれば、契約書・請求書・作業報告などの裏付けをそろえておけば説明できます。

消費税は仕入税額控除の要件が重点的に確認される

消費税は事業者が消費者から「預かって」国に納める性質のお金です。そのため、申告を偽って還付金を不正に受け取ろうとするケースが重点的に監視されます。

国税庁は消費税還付申告法人を重点課題に位置づけており、令和6事務年度は還付申告法人への実地調査4,802件で総額299億円の消費税を追徴(うち不正計算に係るものが51億円)しています。

帳簿や請求書・インボイス(適格請求書)をきちんと保存していないと、仕入れの際に支払った消費税(仕入税額控除)が認められないおそれがあります。控除の要件として適格請求書の保存が求められるため、保存ルールを確認しておきましょう。

免税事業者からの仕入れは2026年10月から「7割控除」に下がります

インボイス発行事業者以外の者(免税事業者など)からの課税仕入れについては、一定割合を控除できる経過措置が設けられてきました。この経過措置は令和8年度税制改正で適用期限が2年延長されたうえ、控除できる割合が見直されました。

割合は課税仕入れを行った日で判定します。令和8年10月1日以後の課税仕入れから、次のように段階的に縮小していきます。

課税仕入れを行った期間免税事業者等からの課税仕入れの控除可能割合
令和5年10月1日〜令和8年9月30日80%
令和8年10月1日〜令和10年9月30日70%
令和10年10月1日〜令和12年9月30日50%
令和12年10月1日〜令和13年9月30日30%
令和13年10月1日以後控除できません(0%)

あわせて金額の上限も設けられました。1つのインボイス発行事業者以外の相手からの課税仕入れの合計額(税込)が、その年または事業年度で1億円を超える場合、超えた部分にはこの控除を適用できません(改正前は10億円)。

この上限は割合とは判定の基準が異なり、令和8年10月1日以後に開始する課税期間から適用されます。3月決算法人なら令和9年4月開始の期からで、割合の切替え(令和8年10月1日)とは時期がずれます。「同じ日から両方が変わる」と思い込まないようご注意ください。

なお、この経過措置を使うには、区分記載請求書等と同様の事項が記載された請求書等の保存に加えて、帳簿に「7・5・3割控除」を受ける課税仕入れである旨の記載が必要です。記載が漏れていると控除そのものが認められないため、調査で必ず確認される箇所だと考えておきましょう。

参考:国税庁「令和8年度税制改正特集(インボイス関係)」

2割特例の次は、個人事業者だけが使える「3割特例」です

いわゆる2割特例は令和8年9月30日が属する課税期間までで終了します。その後継として設けられたのが3割特例で、納付税額を売上税額の3割とすることができる制度です。

ただし対象は限定されています。主な要件は次のとおりです。

  • 個人事業者であること(法人は適用できません)
  • 対象は令和9年分・令和10年分の消費税の確定申告
  • インボイス発行事業者の登録を受けていること
  • 基準期間(適用を受ける年の2年前)の課税売上高が1,000万円以下であること
  • 特定期間(前年1〜6月)の課税売上高も1,000万円以下であること

事前の届出は不要で、申告書の所定欄に適用を受ける旨を記載するだけで使えます。ただし卸売業・小売業などは簡易課税のほうが納付税額が少なくなる場合があり、設備投資が多い年は一般課税なら還付が生じることもあります。自社が来期どの計算方法で申告するのかを、早めに確認しておくことをおすすめします。

簡易課税へ移す場合の届出期限にも緩和措置があります。2割特例・3割特例を受けた翌課税期間であれば、本来は前課税期間末までに必要な「消費税簡易課税制度選択届出書」を、その課税期間の申告期限までに提出すれば間に合います。

飲食料品の消費税率引下げは「大綱の閣議決定」まで進んだ段階です

飲食料品の消費税率については、令和8年9月15日に「飲食料品消費税率の臨時的な引下げ及び就業者負担軽減支援金の導入に関する大綱」が閣議決定され、国税庁・財務省が同日に特設サイトを開設しました。令和9年4月1日から2年間、税率を1%とする改正案の内容が公表されています。

もっとも、国税庁は特設サイトで「内容については、今後、法案が国会に提出され、審議を経た上で可決・成立した場合のものです」と明記しています。決まった制度として経理処理を変える段階ではありません。

とはいえ、飲食料品の税率が変われば、どの取引がどの税率かを分ける区分経理とレジ・会計システムの設定を見直すことになります。区分の誤りは調査で指摘されやすい典型なので、公表資料には目を通しておきましょう。

参考:国税庁・財務省「消費税率引下げ特設サイト」

「的確な事実認定」=支出が本当にあったかを1件ずつ確かめる

「的確な事実認定」とは、計上された支出が実際にあったかどうかを一つひとつ確認することです。申告漏れを見つけるのが目的で、帳簿・書類・現物などを細かく突き合わせます。

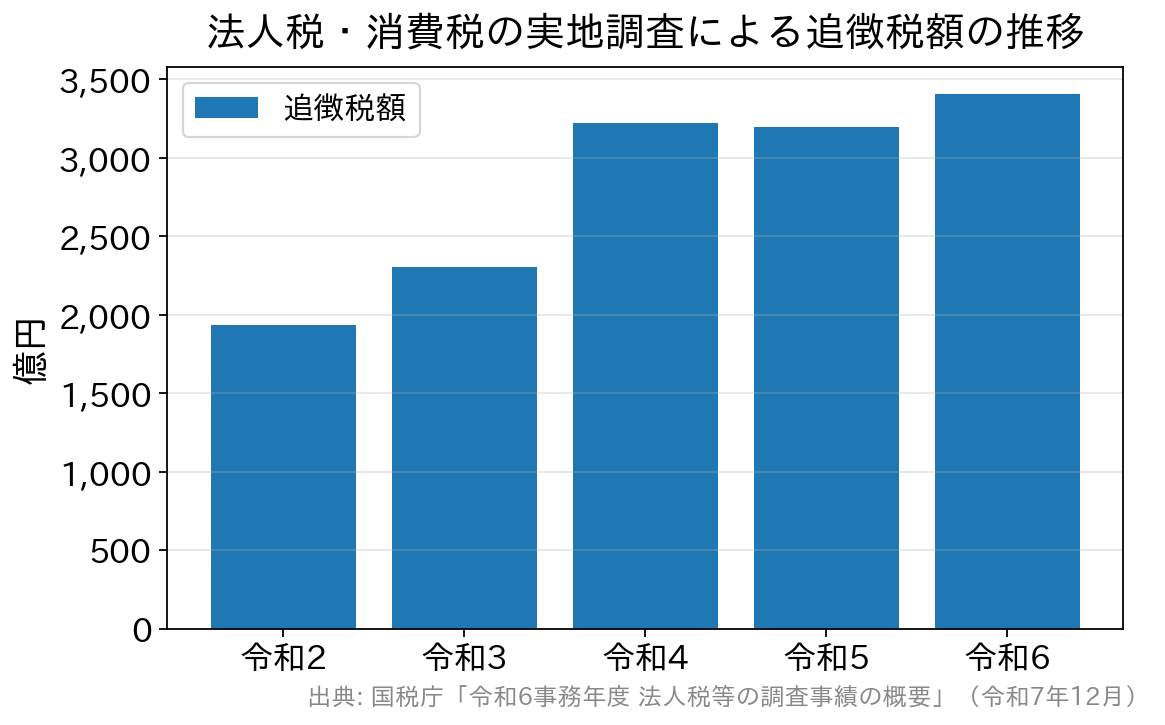
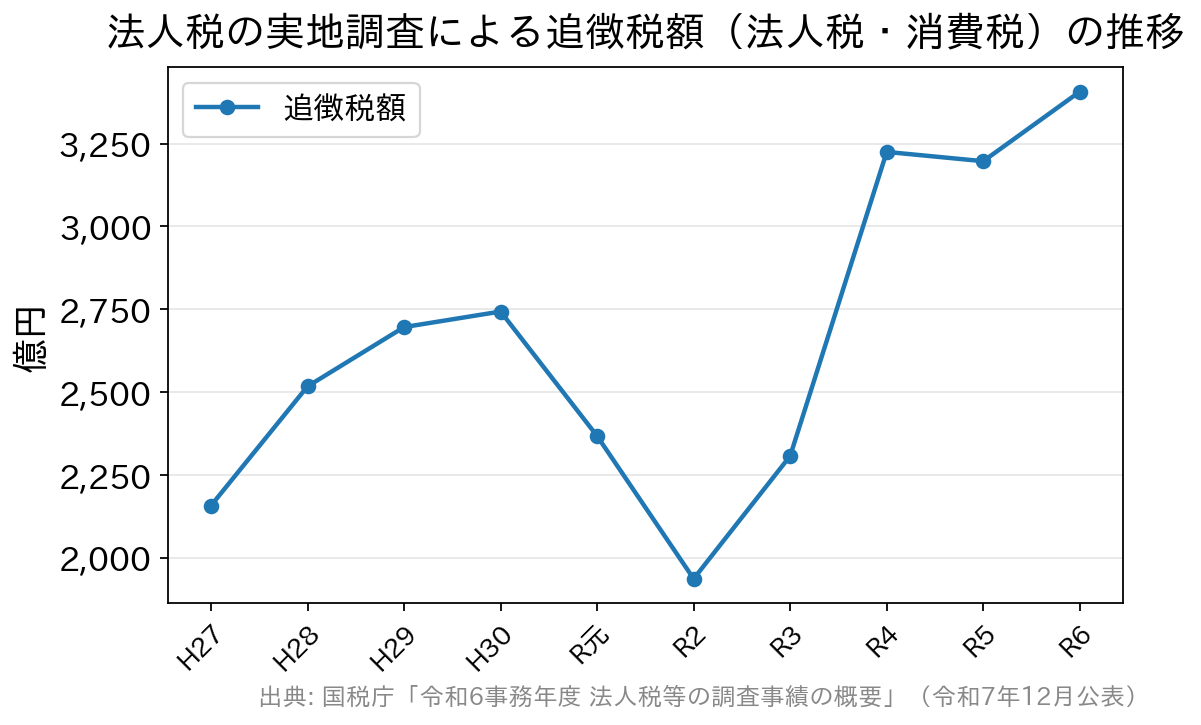
国税庁が公表した令和6事務年度(2024年7月〜2025年6月)の法人税等の調査事績では、実地調査5万4千件(前年比▲7.4%)に対し、申告漏れ所得金額の総額は8,198億円、追徴税額(法人税・消費税)の総額は3,407億円で直近10年の最高値となりました。

調査1件あたりの追徴税額は634万2千円(前年比+15.4%)で、直近10年で2番目の高い水準です。調査件数は減っているのに1件あたりの追徴税額は増えている——AI活用によって調査先を絞り込んでいる現在の調査の姿が、数字にそのまま表れています。

法人税等の調査による追徴税額の推移。令和2=1,936億円、令和3=2,307億円、令和4=3,225億円、令和5=3,197億円、令和6=3,407億円
法人税・消費税の実地調査による追徴税額の総額(事務年度別)。令和6事務年度は3,407億円で直近10年の最高値。

領収書が出ない支出は、裏付けのメモを残しておく

取引先の冠婚葬祭などで香典やご祝儀を包んだ場合、領収書は発行されません。しかし、これらは事業に関係するものであれば必要経費として処理できます。

金額が大きい場合は、相手先や事実関係を確認されることがあります。招待状や案内状、支出のメモなどを保管しておくと安心です。

パソコンの中も確認の対象になる

税務調査では、紙の帳簿だけでなくパソコン内のデータも確認の対象になります。重要度の低い書類をプリントアウトせずデータのまま保管している会社が増えているため、画面を見せるよう求められることがあります。

狙いは、メールなどから記録に表れていない取引や収入がないかを確認することにある場合もあります。

ただし、パソコンの中身をすべて見せる義務はありません。何を確認したいのかを尋ね、必要な部分だけを表示・印刷して提示する対応で問題ありません。データの持ち帰りを求められた場合も、応じる法的義務はなく、お断りして差し支えありません(任意調査の範囲での話です)。対応に迷う場合は、税理士の立ち会いを求めるのが安心です。

帳簿や机まわりの書き込みも見られる

帳簿に挟まれた付箋やメモ、書き込みの有無、経営者や経理担当者の机の上なども確認されることがあります。メモ用紙やカレンダーへの何気ない書き込みから取引の手がかりを得ようとする場合もあるため、日頃から整理を心がけましょう。

申告の誤りは「調査通知の前」に直せばペナルティが軽い

確定申告の書類も当然チェックされます。あらかじめ自分でも見直して、誤りがないか確認しておきましょう。もし誤りに気づいたら、調査の連絡(調査通知)が来る前に「修正申告」をすることで、ペナルティを抑えられます。

加算税の割合は、修正申告・期限後申告をした時期によって次のように変わります。

修正申告などをした時期過少申告加算税無申告加算税
法定申告期限の翌日〜調査通知の前課されません5%
調査通知以後〜更正等の予知の前5%(期限内申告税額と50万円のいずれか多い額を超える部分は10%)10%(50万円超300万円以下は15%/300万円超は25%)
調査による更正等の予知以後10%(同15%)15%(50万円超300万円以下は20%/300万円超は30%)

無申告加算税の「300万円超」の区分は、令和6年1月1日以後に法定申告期限が到来する国税(所得税は令和5年分以降)から適用されています。無申告の税額が大きいほど、負担は段階的に重くなる仕組みです。

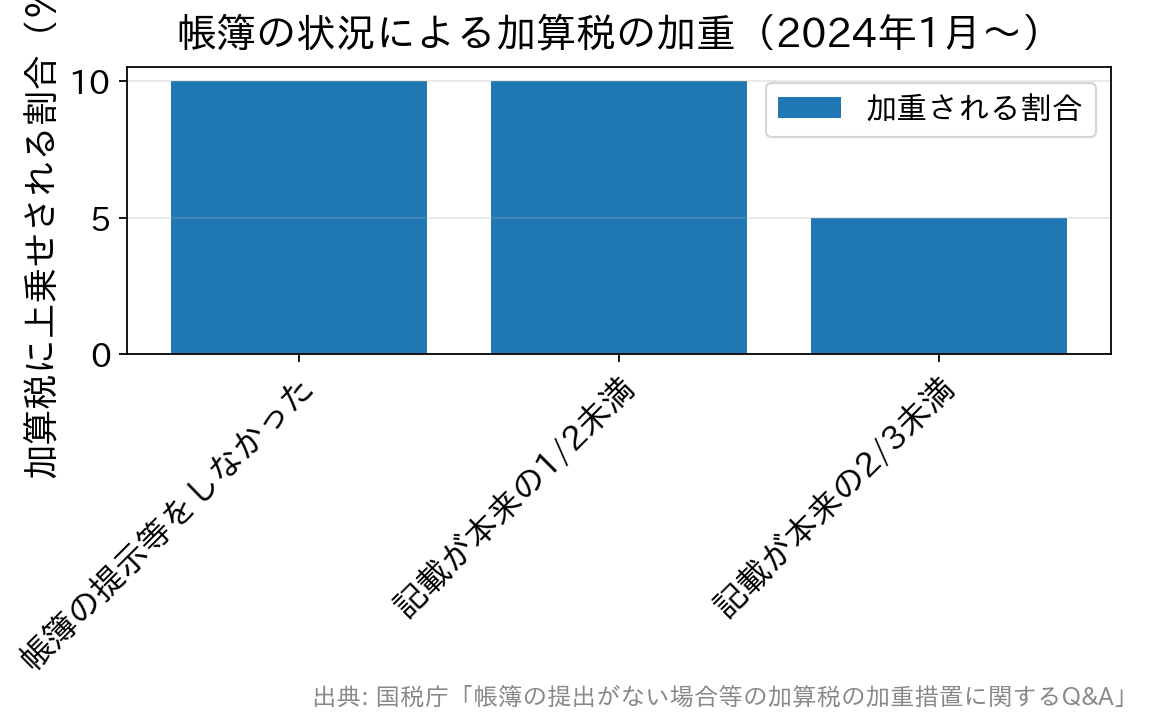
あわせて、帳簿をめぐる加重措置にも注意が必要です。令和6年1月1日以後に法定申告期限が到来する国税では、調査で帳簿の提示・提出を求められたのに応じなかった場合や、帳簿への売上金額の記載が本来の金額の2分の1未満だった場合に、無申告加算税がさらに10%加重されます(3分の2未満なら5%)。

つまり、帳簿をそろえて提示できること自体が、ペナルティの重さを左右します。調査当日に「出せない」状態にしないことが、何よりの防御になります。

売上を隠すなどの仮装・隠ぺいがあった場合は、これらに代えて重加算税35%(無申告加算税に代えて課される場合は40%)が課されます。さらに、その申告の前5年以内に同じ税目で無申告加算税または重加算税を課されていると、45%・50%まで重くなります。これとは別に、納付が遅れた期間に応じて延滞税もかかります。

修正申告をすると「なぜ間違えたのか」を必ず聞かれます。これは、単なるうっかりミスなのか、意図的に隠したのか(その場合は重加算税の対象になりえます)を確認するためです。確定申告でありがちなミスと対策もあわせて点検しておくと、説明に迷いがなくなります。

参考:国税庁タックスアンサー No.2024「確定申告を忘れたとき」

契約書の収入印紙は、指摘される前に申し出れば1.1倍で済む

細かい点ですが、契約書などに収入印紙が正しく貼られているかも確認しておきましょう。貼り忘れが見つかると、納めなかった印紙税額に加えてその2倍に相当する「過怠税」(合計で印紙税額の3倍)がかかります。

ただし、調査で指摘される前に自主的に税務署へ申し出た場合は1.1倍に軽減されます。心当たりがあれば、先に手を挙げるほうが負担は軽くなります。

指摘されやすいポイントと日頃の備え

ここまでの内容を、「見られやすい項目」と「備え方」で整理すると次のとおりです。

見られやすい項目調査官の着眼点日頃の備え
売上・所得の増減実態と申告のズレ・計上漏れ増減の理由を説明できるようにする
原価・外注費・人件費売上と見合わない増加・取引実態の有無契約書・請求書・作業報告を残す
消費税・仕入税額控除還付の妥当性・帳簿/インボイスの保存適格請求書・帳簿を整理して保存
免税事業者からの仕入れ控除割合の適用時期・相手先ごとの取引額令和8年10月以後の仕入れは7割・1億円上限は課税期間単位で確認
帳簿の提示と記載提示できるか・売上の記載が十分かすぐ出せる状態で保存(加重の対象)
領収書のない支出支出の事実・金額の妥当性招待状・メモなど裏付けを残す
PC内のデータ記録外の取引・収入の有無必要な範囲だけ提示・税理士立ち会い
収入印紙契約書への貼付漏れ課税文書の印紙を事前に確認

よくある質問(FAQ)

Q. 免税事業者からの仕入れは、これからも8割控除できますか?

A. いいえ。令和8年10月1日以後に行った課税仕入れから70%に下がります。その後も令和10年10月から50%、令和12年10月から30%と縮小し、令和13年10月以後は控除できません。相手先ごとの年間1億円という上限もあり、こちらは令和8年10月1日以後に開始する課税期間から適用されます。

Q. 3割特例は法人でも使えますか?

A. 使えません。3割特例は個人事業者だけが対象で、令和9年分・令和10年分の申告に限られます。基準期間・特定期間の課税売上高が1,000万円以下であることなどの要件もあります。法人は一般課税か簡易課税での申告になります。

Q. 調査で帳簿を出せないと、どうなりますか?

A. 令和6年1月1日以後に法定申告期限が到来する国税では、帳簿の提示・提出に応じなかった場合や売上金額の記載が本来の2分の1未満だった場合、無申告加算税が10%加重されます(3分の2未満なら5%)。帳簿をすぐ提示できる状態にしておくことが、そのまま負担の軽減につながります。

Q. パソコンやデータの持ち帰りは断れますか?

A. 任意調査では、パソコンの中身をすべて見せたり、データを持ち帰らせたりする法的義務はありません。確認したい内容を尋ね、該当する部分だけを提示する対応で問題ありません。判断に迷う場合は、税理士に立ち会ってもらいましょう。

Q. 悪意なく間違えていた場合も罰則がありますか?

A. 意図的でない単純な申告漏れでも、不足していた税額に対して過少申告加算税や延滞税がかかります。ただし、調査通知の前に自主的に修正申告をすれば過少申告加算税は課されません。売上を隠すなど意図的な仮装・隠ぺいがあると、より重い重加算税の対象になります。

慌てないために、日頃の備えと専門家の活用を

税務調査では、どこでどのような申告漏れが見つかるか分かりません。悪意がなく、うっかり間違えていただけでも、ペナルティの対象になることがあります。

だからこそ、日頃から帳簿・書類を整え、申告内容を説明できるようにしておくことが何よりの備えになります。とくに令和6年以降は、帳簿を提示できるかどうかが加算税の重さに直結するようになりました。

当日の受け答えで損をしないために、税務調査でやってはいけない対応も先に目を通しておくと安心です。相続が絡む場合は、相続税の税務調査で指摘されやすいポイントが参考になります。

調査への対応に不安がある場合は、税務の専門家である税理士に立ち会いや事前準備を依頼することで、落ち着いて対応できます。

なお、本文で示した調査事績の数値は令和6事務年度(国税庁・令和7年12月公表)のもので、加算税・インボイス経過措置の取り扱いは2026年9月時点のものです。最新の状況は国税庁の公式サイトでご確認ください。

節税と租税回避の境界|税務調査で否認されない判断軸と備え

帳簿と資料を確認しながら経費の妥当性を検討する経営者のイメージ

節税と租税回避を分けているのは、金額の大きさでも手法の名前でもありません。その支出や組織の形に「事業上の目的」があり、「実際に使った記録」で説明できるか——税務調査で結論を左右するのは、ほぼこの一点です。

同じ支出でも、目的と実態を説明できるかどうかで扱いが変わります。ここでは調査で問題になりやすい代表的なケースを取り上げ、境界がどこにあるのかを現場の視点で整理します。制度そのものも毎年のように動いているため、2026年9月時点の取り扱いにそろえて説明します。

否認の根拠は「同族会社等の行為計算の否認」(法人税法132条)

個別のケースに入る前に、税務署が租税回避を否認できる法的な根拠を押さえておきましょう。中心にあるのが法人税法第132条「同族会社等の行為又は計算の否認」です。

条文は、同族会社等の法人税について更正または決定をする場合に、その法人の行為・計算を容認すると法人税の負担を不当に減少させる結果となると認められるときは、税務署長が認めるところにより課税標準や税額を計算できる、という構造になっています。

問題は「不当」の中身です。裁判例では、純経済人として不合理・不自然な行為や計算、すなわち経済的合理性を欠くものという基準が積み重ねられてきました。国税庁の税務大学校論叢でも、租税負担を不当に減少させる行為計算は「不合理又は不自然」なものと解されている、と整理されています。

裏を返せば、経済的に合理的な説明がつく取引は、税負担が下がっても否認の対象にはなりません。以降のケースは、すべてこの「経済的合理性を説明できるか」という一本の軸で読んでください。

ケース1|会社を分割する(分社化)

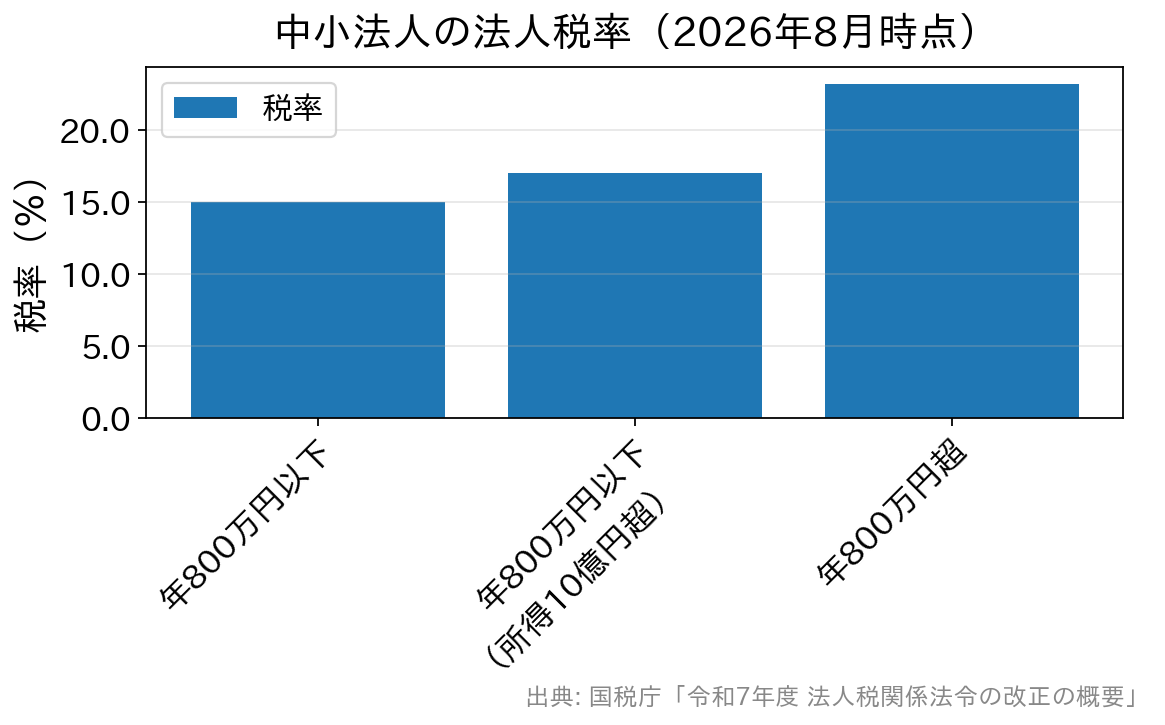
中小法人(各事業年度終了時の資本金または出資金が1億円以下の普通法人など)には、所得のうち年800万円以下の部分に軽減税率15%が適用されます。本来19%の本則税率を租税特別措置で引き下げているもので、2025年度(令和7年度)税制改正により適用期限が2年延長されました。

一方、年800万円を超える部分には本則の23.2%が適用されます(国税庁タックスアンサーNo.5759「法人税の税率」)。

この「800万円以下は税率が低い」という仕組みを利用し、大きくなった会社をいくつもの小さな会社に分けて、それぞれで軽減税率の枠を使おうとする動きがあります。会社を分けること自体は合法ですが、会社を分ける合理的な目的がないと「租税回避」と判断されるおそれがあります。

そもそも「分ければ必ず15%」ではありません(2025年度改正)

分社化を考える前に押さえておきたいのが、軽減税率には資本金1億円以下という入口以外にも複数の除外要件があることです。2025年度(令和7年度)税制改正では、次の見直しが行われました。

  • 所得の金額が年10億円を超える事業年度は、年800万円以下の部分に適用される税率が15%ではなく17%になります。
  • 適用除外事業者(その事業年度開始の日前3年以内に終了した各事業年度の所得金額の年平均額が15億円を超える法人等)は、年800万円以下の部分も本則の19%です。
  • 適用対象法人の範囲から通算法人が除外されました。中小通算法人等については、年800万円を通算グループ内の法人の所得の金額の比で配分した金額以下の部分に19%が適用されます。

つまり、規模の大きなグループが会社の数を増やしても、「800万円の枠が会社の数だけ単純に増える」とは限らない設計になっています。数字の面でも、分社化は「税率が下がるから」という理由だけでは説明がつきにくくなっているのが現状です。

2026年4月からは「防衛特別法人税」も始まっています

さらに、2026年(令和8年)4月1日以後に開始する事業年度から、防衛特別法人税が課されています。各事業年度の所得に対する法人税を課される法人が納税義務者です。

税額は、基準法人税額から年500万円の基礎控除額を差し引いた課税標準法人税額に4%を乗じて計算します。課税事業年度が1年に満たない場合は、500万円を12で除して月数を乗じた金額が基礎控除額になります。

実務上の注意点は申告義務です。基準法人税額が0の場合や、基礎控除額の控除により課税標準法人税額が0となる場合でも、防衛特別法人税確定申告書の提出は必要とされています。申告書は法人税・地方法人税と一体の様式ですが、記載欄が別葉になるため提出漏れが起きやすい点にも注意してください。

なお、2027年(令和9年)4月1日以後に開始する課税事業年度からは、法人税の中間申告書を提出すべき法人は防衛特別法人税についても中間申告が必要になります。

基礎控除の存在から「会社を分ければ枠が増える」と考えたくなるかもしれませんが、判断軸はこれまでとまったく変わりません。税負担を下げること自体が目的で、事業としての実態も必要性も説明できない組織再編は、租税回避として否認されるおそれがあります。

逆に、事業ごとに損益を明確に把握するため、事業ごとに金融機関からの融資を受けやすくするため、事業特性に合わせて社員教育を徹底するためなど、分社化の合理的な理由を説明できれば租税回避とはみなされません。

ポイントは「税負担を下げること」ではなく「事業上の必要性」を説明できるかどうかです。分社化を検討する際は、その理由を取締役会の議事録や事業計画など、後から第三者が確認できる形で残しておくことをおすすめします。

ケース2|生命保険加入による節税

法人で加入する生命保険は、従業員が在職中に万一のことがあった場合に遺族へ支払われ、退職金のような役割を果たします。福利厚生費として一定の節税効果が期待できますが、保険料が従業員の給与水準に比べて不自然に高額な場合などは、税務調査で否認されることがあります。

また、法人保険を使った「保険料を全額損金にしてすぐ解約する」といった過度な節税は、2019年(令和元年)6月の法人税基本通達の改正で損金算入のルールが大きく見直され、令和元年7月8日以後の契約分から、解約返戻率に応じて損金にできる割合が制限されるようになりました。現行の取り扱いの骨格は次のとおりです。

  • 保険期間3年以上で最高解約返戻率が50%を超える定期保険・第三分野保険は、その返戻率の区分に応じて保険料の一定割合を資産に計上し、後の期間で取り崩して損金にします(法人税基本通達9-3-5の2)。
  • 最高解約返戻率が50%以下のものは、原則として支払った期の損金に算入できます。
  • 例外として、最高解約返戻率が70%以下で、かつ1人の被保険者あたりの年換算保険料相当額が30万円以下のものは、返戻率が50%を超えていても原則どおり損金算入できます。

契約内容によって取り扱いが細かく分かれるため、加入前に必ずそのときの取り扱いを確かめることが大切です。線引きが曖昧な部分が多いので、高額な法人保険を検討する際は、税理士に相談したうえで判断するのが安全です。

参考:国税庁タックスアンサー No.5364「定期保険及び第三分野保険の保険料の取扱い(令和元年7月8日以後契約分)」

ケース3|海外出張費・海外視察費

海外渡航にかかった費用は、税務調査で指摘されやすい項目のひとつです。法人税基本通達では、役員・使用人の海外渡航に際して支給する旅費について、その渡航が業務の遂行上必要であり、かつ渡航のために通常必要と認められる部分の金額に限り旅費として経理することを認めています(法人税基本通達9-7-6)。

観光渡航の許可を受けた渡航、一般的な団体旅行への参加、同業者団体が主催する観光色の強いツアーなどは、業務との関連を説明できず、経費として否認されやすい典型例です。

なお、渡航の直接の動機が特定の取引先との商談や契約の締結などで、その機会に観光を併せて行った場合は、業務を遂行する場所までの往復の旅費は業務の遂行上必要なものとして扱われます(同9-7-9)。この場合でも観光に要した部分の費用まで旅費になるわけではないため、日程表などで業務日と観光日を区分できるようにしておくことが実務上の備えになります。

家族を同伴した場合、親族や業務に常時従事していない人の旅費を会社が負担すると、原則としてその役員に対する給与として扱われます(同9-7-8)。

ただし、身体障害者の補佐人を同伴する場合、外国語に堪能な人や高度の専門的知識をもつ人が必要で社内に適任者がいない場合、国際会議への出席などで配偶者の同伴が必要な場合など、渡航の目的を達成するために明らかに必要な同伴と認められるときは、通常必要と認められる費用はこの限りではありません。

もし海外渡航費が否認され、業務外の支出と判断されると、その費用は役員・従業員への「給与」として扱われ、源泉所得税の負担が増えるおそれがあります。渡航の目的・日程・面談相手・持ち帰った成果などの記録を残しておくことが重要です。

参考:国税庁タックスアンサー No.5388「海外渡航費の取扱い」

ケース4|会社名義での高級車・クルーザーの購入

過去には、会社名義で高級車(モーガン)とクルーザーを購入し減価償却資産とした事例で、高級車は減価償却費として認められ、クルーザーは否認されたという判断がありました。

両者を分けたのは「事業に使った記録が残っているか」という一点です。クルーザーは社員の福利厚生として購入したとされていましたが、実際に業務・福利厚生で使った実態を証明できませんでした。

一方、高級車は社長の通勤用として使用実態を示せたため認められたのです。金額の大小や「いかにも贅沢か」ではなく、その資産が事業目的に沿って使われた記録があるかが決め手になります。

中小法人の法人税率の棒グラフ。年800万円以下は15%、所得10億円超の事業年度は17%、800万円超は23.2%
中小法人の所得800万円以下は軽減税率15%(本則19%を租税特別措置で引き下げ)、所得10億円超の事業年度は17%、超過分は本則23.2%。適用除外事業者と通算法人は特例の対象外で19%。

節税と租税回避の境界——比較で整理

ここまで見てきたケースを、「認められる節税」と「否認される租税回避」に分けて整理すると、共通する判断軸が見えてきます。

項目認められやすい(節税)否認されやすい(租税回避)
分社化事業ごとの損益管理・融資・教育など合理的な目的がある税負担を下げる以外の目的が説明できない
法人保険給与水準に見合う保障で、現行の損金ルール(返戻率の区分)に沿っている給与に比べ不自然に高額/早期解約を前提にした加入
海外渡航費業務上の必要性・面談記録・日程が残っている観光目的・業務との関連を示せない
同伴者の旅費通訳や介助など、渡航目的の達成に必要な同伴と説明できる家族の慰安が目的(役員給与として課税されうる)
社用資産(車・船など)事業目的での使用実態・記録がある購入名目だけで使用実態を証明できない

いずれのケースも、結論を分けているのは金額の大きさではなく、「事業上の目的」と「実際に使った記録」を説明できるかという点に集約されます。これは前述の経済的合理性の基準と同じことを、実務の言葉に置き換えたものです。

どの論点が実際に調査で取り上げられやすいかは、税務調査で指摘されやすいポイントもあわせて確認しておくと全体像がつかめます。

よくある質問(FAQ)

Q. 節税と租税回避、脱税は何が違うのですか?

A. 節税は法律が認めた範囲で税負担を軽くすること、租税回避は形式的には合法でも実態の伴わない取引などで税負担を不当に減らし否認されうるもの、脱税は売上を隠す・架空経費を計上するなど事実を偽る違法行為です。脱税は重い加算税や刑事罰の対象になります。

Q. 会社を分ければ、必ず軽減税率15%を使えますか?

A. いいえ、そうとは限りません。所得が年10億円を超える事業年度は17%、直前3年の所得の年平均額が15億円を超える適用除外事業者は本則19%です。グループ通算制度の通算法人は特例の対象から外れ、中小通算法人等は年800万円をグループ内の所得の比で配分した金額までが19%になります。

Q. 以前に認められた節税は、今も大丈夫ですか?

A. 必ずしもそうとは限りません。法人保険の損金算入ルールのように、過去に有効だった手法が通達・税制改正で制限されることがあります。逆に、防衛特別法人税のように新しい税負担が加わることもあります。「前はできたから」と続けるのではなく、その都度、そのときの取り扱いを確かめることが大切です。

Q. 税務調査で否認されないために、何を準備すればよいですか?

A. 「その支出が事業に必要だった理由」と「実際に使った記録」を残しておくことが最も効果的です。出張なら日程・面談先・成果、社用資産なら使用記録、分社化なら意思決定の経緯など、第三者が見ても業務性が分かる証跡を整えておきましょう。

Q. 否認されると、追加の税金はどれくらいかかりますか?

A. 不足していた本税に加えて、過少申告加算税や延滞税が上乗せされます。事実を仮装・隠蔽していたと判断されると、さらに重い重加算税の対象になります。税率や計算方法は税務調査でやってはいけない対応の早見で確認してください。

判断に迷ったらプロ(税理士)に相談を

これまで見てきたとおり、節税か租税回避かは一本の線できれいに引けるものではありません。最も大切なのは、その支出にきちんとした事業上の理由付けと記録があるかです。

また、税制や通達は毎年のように改正されるため、自分だけで最新の取り扱いを追い続けるのは簡単ではありません。調査の対象になりやすい会社の傾向は税務調査で狙われる理由でも整理しています。

最新の税制を踏まえた判断や、税務調査での対応に不安がある場合は、税務の専門家である税理士に相談することで、合法的な節税の範囲を確認しながら安心して対策を進められます。

※本記事で示した税率・取り扱いは2026年9月時点のものです。税制は毎年改正されるため、最新の制度は国税庁の公式サイトでご確認ください。

税務調査に強いおすすめ税理士事務所リスト

税務調査に納得できないとき|再調査の請求・審査請求の期限と流れ

税務署の処分について書類を確認し税理士に相談する事業者のイメージ

税務調査の指摘に納得できないときは、修正申告に応じずに更正処分を受け、その処分を争うのが原則の道筋です。争い方は税務署等への「再調査の請求」と、国税不服審判所への「審査請求」の2つで、どちらも期限は処分の通知を受けた日の翌日から3か月以内です。

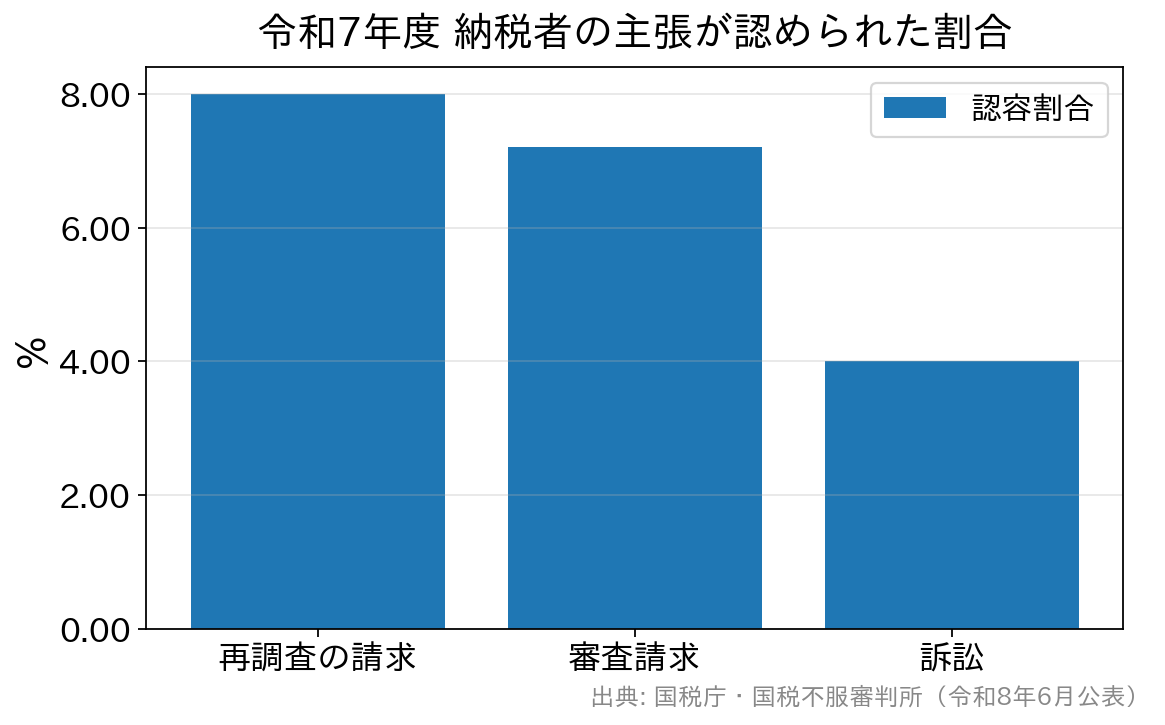
実際に主張が通るのかも気になるところでしょう。令和7年度の公表データでは、納税者の主張が何らかの形で認められた割合は再調査の請求で8.0%、審査請求で7.2%。決して高くはありませんが、認められている事案には共通点があります。

修正申告に応じるか、争うかの分かれ道

税務調査での指摘に納得したときは、修正申告をして不足分の税金を納めます。ただし修正申告は「自分で申告内容を訂正した」という扱いになるため、その内容について後から不服を申し立てることはできません。

どうしても納得できない場合は、修正申告をしないという選択になります。応じなければ税務署は職権で税額を確定する「更正処分」を行い、その通知書が届きます。この更正処分が、不服申立ての対象になります。

国税庁は、修正申告の勧奨に応じるかどうかは納税者の任意の判断であり、応じなかったからといって応じた場合と比べて不利な取扱いを受けることは基本的にないと明記しています(国税庁「税務調査手続に関するFAQ(一般納税者向け)」問25)。

「断ると心証が悪くなるのでは」と不安に感じる方は多いのですが、まずはこの前提を押さえてください。調査当日までの準備と受け答えの基本は税務調査の対応|やってはいけないことと準備する帳簿・書類で整理しています。

修正申告をした後で「やはり税額が多すぎた」と気づいた場合は、不服申立てではなく更正の請求という別の手続きがあります。請求できる期間は、原則として法定申告期限から5年以内です。

請求にあたっては「更正の請求書」に正しいと考える税額や請求の理由を記載し、理由の基礎となる「事実を証明する書類」を併せて提出する必要があります(同FAQ 問26)。この書類を用意できるかが、実務上の最初の関門になります。

なお加算税の重さは「いつ気づいて直したか」で変わります。調査による更正を予知した後の修正申告や更正では、新たに納める税金に10%(当初の申告納税額と50万円のいずれか多い金額を超える部分は15%)の過少申告加算税がかかります。

調査の事前通知後で更正を予知する前なら5%(超過部分は10%)、事前通知の前に自主的に修正申告をすれば過少申告加算税はかかりません。早く気づいて自主的に直すほど負担が軽くなる仕組みです。

※修正申告を「する/しない」の判断は、加算税・延滞税の負担や、争点の見込みを踏まえた総合判断になります。ひとりで決めず、税理士に相談してから結論を出してください。

争う道は2つ、その先に訴訟|期限は「通知の翌日」から数える

平成28年(2016年)4月1日施行の行政不服審査法・国税通則法の改正により、手続きの名称と仕組みが変わりました。現在の選択肢は次の2つです。

  • 再調査の請求(旧・異議申立て)を経てから審査請求へ:まず処分をした税務署長等に見直しを求め、その結果になお不服があれば国税不服審判所へ審査請求する。
  • 直接審査請求:再調査の請求を経ずに、はじめから国税不服審判所長へ審査請求する。

令和7年度は、審査請求3,159件のうち2,522件(79.8%)が直接審査請求でした。再調査の請求を挟まず、最初から第三者機関に判断を求める納税者が大多数を占めています。

再調査の請求と審査請求は行政上の手続きで、あわせて「不服申立て」と呼ばれます。訴訟は司法手続きで、裁判所で審理されます。

再調査の請求(旧・異議申立て)

更正処分などを行った税務署長等に対して、その処分の取消しや変更を求める手続きです。期限は処分の通知を受けた日の翌日から3か月以内(平成28年4月の改正で、旧・異議申立ての「2か月」から延長されました)。

税務署等は改めて見直しを行い、却下・棄却・取消し(変更)のいずれかの結果を「再調査決定書」で通知します。標準審理期間は3か月と定められています。

審査請求

国税庁の特別の機関である国税不服審判所に対して、処分の取消しや変更を求める手続きです。期限は、再調査の請求を経た場合は再調査決定書謄本の送達を受けた日の翌日から1か月以内、経ずに直接行う場合は処分の通知を受けた日の翌日から3か月以内です(国税庁タックスアンサー No.7200)。

見落としやすいのが、もう一つの上限です。処分があったことを知った日から3か月以内であっても、処分のあった日の翌日から1年を超えると申し立てられません(正当な理由がある場合を除く)。通知が手元に届いていなかったケースでは、この1年が壁になります。

審判所は、納税者と課税庁の間に立つ公正な第三者的立場で裁決を行い、審判官には税理士・弁護士・公認会計士など民間出身者も登用されています。審査請求に国へ納める手数料はかかりません。標準審理期間は1年で、令和7年度は98.8%が1年以内に処理されています。

税務訴訟

審査請求の裁決になお不服がある場合は、裁決があったことを知った日の翌日から6か月以内に、裁判所へ処分の取消しを求める訴えを提起できます。

また、審査請求をした日の翌日から3か月を経過しても裁決がないときは、裁決を待たずに訴えを起こすこともできます。この場合、訴訟とは別に引き続き裁決を求めることも可能です。行政を相手取る裁判となるため、弁護士が訴訟代理人となり、相当の時間と費用がかかります。

手続き申立先期限(原則)代理人・費用の目安
再調査の請求処分をした税務署長・国税局長処分の通知を受けた日の翌日から3か月以内税理士が代理可/手数料なし
審査請求(直接)国税不服審判所長処分の通知を受けた日の翌日から3か月以内税理士が代理可/手数料なし
審査請求(再調査を経る場合)国税不服審判所長再調査決定書謄本の送達を受けた日の翌日から1か月以内税理士が代理可/手数料なし
訴訟裁判所裁決があったことを知った日の翌日から6か月以内弁護士が代理/印紙代・弁護士費用が必要

期限を1日でも過ぎると原則として「却下」となり、内容の審理をしてもらえません。いずれの期限も「通知を受けた日」ではなくその翌日から数える点に注意してください。

通知書が届いたら、まず封筒と通知書の日付を確認し、期限をカレンダーに書き込むことをおすすめします。

そもそも不服申立ての対象にならないもの

争えるのは「処分」に限られます。調査の進め方への不満がすべて不服申立てになるわけではない点は、あらかじめ知っておくと無用な期待をせずに済みます。国税庁のFAQでは、次のように整理されています。

  • 事前通知をしないこと自体は処分に当たらず、不服申立てはできません(問21)。
  • 調査を行うこと・調査対象が拡大すること自体も処分に当たらず、不服申立てはできません(問32)。
  • 一方、提出した帳簿書類等の留置き(預かり)について返還を求めたのに返還されない場合は、税務署長への再調査の請求または国税不服審判所長への審査請求ができます(問11)。

調査手続そのものへの不満は、争うのではなくその場で調査担当者や税理士を通じて確認・協議するのが基本です。

数字で見る「争って認められる可能性」(令和7年度)

不服申立てや訴訟で本当に主張が通るのかは、誰もが気になるところです。国税庁と国税不服審判所は毎年その実績を公表しており、令和8年6月に公表された令和7年度の結果は次のとおりです。

手続き発生件数処理(終結)件数納税者の主張が認められた件数・割合
再調査の請求1,713件(前年度比+20.3%)1,448件116件(一部96・全部20)=8.0%
審査請求3,159件(同▲10.7%)3,128件226件(一部146・全部80)=7.2%
訴訟202件(同+3.1%)201件国側敗訴8件(一部2・全部6)=4.0%
令和7年度の認容割合を示す棒グラフ。再調査の請求8.0%、審査請求7.2%、訴訟4.0%
いずれの手続きも、認められるのは主張と証拠がそろった事案に限られます(令和7年度)。

前年度(令和6年度)は審査請求の認容割合が17.9%と高い水準でしたが、令和7年度は7.2%へ低下しています。年度によって大型事案の有無で割合は動くため、「○%だから勝てる/勝てない」と単純に読むのは適切ではありません。

数字が示しているのは、どの手続きでも認められるのは主張と証拠が十分にそろった事案に限られるという現実です。

「却下」と「取下げ」は別物|内訳の正しい読み方

認容割合と同じくらい見ておきたいのが、認容以外の終わり方です。令和7年度の処理(終結)件数の内訳は次のようになっています。

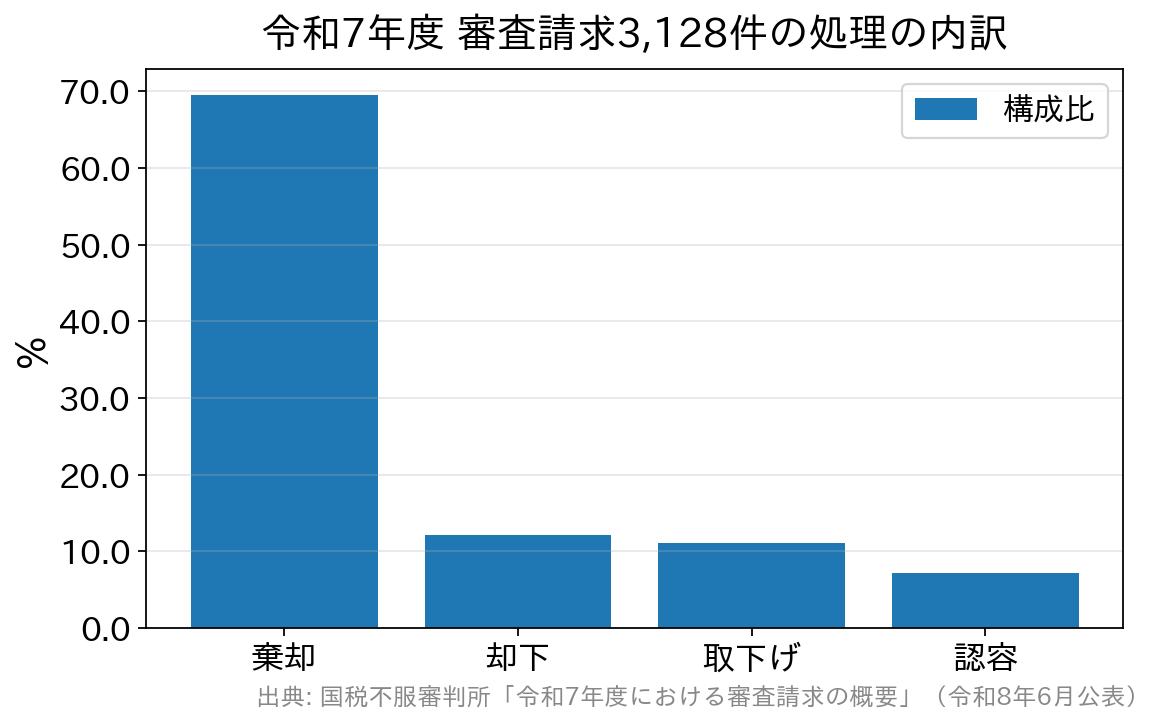
令和7年度の審査請求3,128件の処理内訳を示す棒グラフ。棄却69.5%、却下12.1%、取下げ11.1%、認容7.2%
1割強は「却下」=期限切れなどで中身を審理してもらえずに終わっています。
手続き棄却取下げ等却下認容
再調査の請求64.4%18.2%9.4%8.0%
審査請求69.5%11.1%12.1%7.2%
訴訟84.1%4.5%7.5%4.0%

※国税庁「令和7年度における再調査の請求の概要」「令和7年度における訴訟の概要」、国税不服審判所「令和7年度における審査請求の概要」(いずれも令和8年6月公表)の処理(終結)件数に占める割合。訴訟の「認容」は国側敗訴の割合、「取下げ等」は取下げ及び移送の件数です。

目を引くのは再調査の請求の「取下げ等」18.2%です。これは単に取りやめた件数だけではありません。国税庁の注記によれば、取下げ・みなす取下げのほかに「みなす審査請求」=再調査の請求が審査請求として扱われたものも含まれます。

再調査の請求をした日の翌日から3か月たっても決定がないときは、決定を待たずに審査請求へ進めます。つまりこの18.2%には、入口で終わったのではなく審判所へ舞台を移した件数が相当含まれるということです。

いっぽう、内容を審理してもらえずに終わる「却下」は、再調査の請求で9.4%、審査請求で12.1%、訴訟で7.5%。いずれも1割前後で、無視できない水準です。

却下される典型的なケース

国税不服審判所は、審査請求が却下される場合を具体的に挙げています(国税不服審判所「審理と裁決」)。期限切れだけではない点に注意してください。

  • 審査請求の対象が処分でないとき(例:延滞税のお知らせなど、処分に該当しないものを対象とした)
  • 対象となった処分がはじめから存在しない、または裁決前に消滅したとき
  • 権利や法律上の利益を侵害しない処分を対象としたとき(例:納税額を減らす更正処分)
  • 先に行った再調査の請求が、期限切れなどを理由に却下されていたとき
  • 正当な理由なく、法定の審査請求期間を過ぎて申し立てたとき
  • 記載不備の補正を求められたのに、指定された期間内に補正しなかったとき

「主張が弱くて負けた」のではなく、入口で終わってしまう事案が一定数あるということです。裏を返せば、期限・対象・書き方を外さなければ、少なくとも中身を見てもらう土俵には立てます。

一方で、手続きの迅速化は進んでいます。再調査の請求は3か月以内の処理が99.8%、審査請求は1年以内の処理が98.8%。以前より「結論が出るまで長く待たされる」負担は小さくなっています。

審査請求で納税者が使える3つの権利

審査請求は、書面のやり取りだけで淡々と進むわけではありません。国税通則法は審査請求人に具体的な手続上の権利を与えており、使うかどうかで審理の見え方が変わります。

1. 口頭意見陳述|課税庁の担当者に質問できる

書面の提出に加えて、口頭で意見を述べる申立てができます。申立てがあれば、担当審判官は原則としてその機会を与えなければなりません。

期日には原処分庁の担当者にも原則として出席が求められ、審査請求人は担当審判官の許可を得て、その担当者に質問できます。税理士などの補佐人を帯同することも可能です(こちらも許可が必要)。

2. 証拠書類等の閲覧・写しの交付

原処分庁が提出した「処分の理由となった証拠書類等」や、担当審判官が調査で集めた資料について、閲覧と写しの交付を求められます。担当審判官は、第三者の利益を害するおそれなど正当な理由がなければ拒否できません。

写しの交付には用紙1枚10円の手数料(収入印紙で納付)がかかりますが、持参したカメラで撮影する方法なら手数料はかかりません(庁舎管理上の理由で認められない場合もあります)。

3. 質問・検査等の申立て

審理に必要なときは、担当審判官が関係人への質問、帳簿書類の検査、鑑定人による鑑定などを行います。これは職権だけでなく、審査請求人の申立てによっても行われます。

注意したいのは締切りです。担当審判官が「審理手続の終結」を通知した後は、反論書の提出・口頭意見陳述の申立て・証拠書類等の提出・主張の追加や変更ができなくなります。出すべきものは終結前に出し切る必要があります。

争っても「原処分より不利」にはならない

「争ったら、かえって重く課税されるのでは」という不安は少なくありません。ここは制度上はっきりしています。審判所は、原処分以上に審査請求人に不利益となる裁決をすることができません。

さらに裁決は関係行政庁を拘束するため、原処分庁は裁決に不服があっても訴えを提起できません。納税者側の主張が認められれば、その結論はそこで確定します。裁決は、担当審判官1名と参加審判官2名以上で構成する合議体の議決に基づいて行われます。

納税資金の不安は「猶予」の申請で和らげられる

争っている間も納税義務は止まりません。ただし手当てはあります。再調査の請求人は、再調査決定の時までに「徴収の猶予」を申請できます(国税通則法105条2項)。

一時に納付すると事業の継続や生活の維持が困難になるおそれがあるときは、「換価の猶予」も選べます。主な要件は、①一時の納付により事業の継続または生活の維持が困難になるおそれがあること、②納税について誠実な意思があることです。

あわせて、③その国税以外の国税の滞納がないこと、④納期限から6か月以内に申請書を提出すること、⑤原則として担保を提供することが求められます。担保は、猶予を受ける金額が100万円以下・期間が3か月以内・提供できる財産がないといった場合には不要です。

認められれば財産の換価(売却)が猶予され、延滞税の一部が免除される場合もあります。申請は国税庁「換価の猶予の申請手続」のとおりe-Taxでも可能で、不許可処分に不服があれば、それ自体も不服申立ての対象になります。

注意点は時期です。延滞税は納期限の翌日から発生するため、申請が遅れるとその分は軽減されません。早めに税務署へ相談してください。

争うかどうかを決める前に確認したいこと

  • 争点は「事実」か「法解釈」か:帳簿や契約書などの証拠で覆せる事実認定の争いなのか、法律の解釈の相違なのかで、通る見込みは大きく変わります。
  • 手元の証拠でどこまで説明できるか:主張を裏づける資料(契約書・議事録・作業日報・メールの記録など)が残っているかが決定的です。
  • 時間とコストに見合うか:訴訟は弁護士費用と年単位の時間がかかります。争う税額との見合いも冷静に検討してください。
  • 誰に代理してもらうか:再調査の請求と審査請求は税理士が代理人になれます。訴訟は弁護士が代理人となります。
  • 納付の資金繰りをどうするか:争っている間も納税義務は止まりません。前述の猶予制度の利用も含めて検討します。

不服申立てをすべきかどうかは、税務調査の対応に慣れた税理士とよく相談したうえで判断することをおすすめします。交渉・加算税・不服申立てまで含めた実務の全体像は税務調査の対策【応用編】|交渉・不服申立て・加算税の実務にまとめています。

調査の段階で論点を整理し、証拠を残しておくことが、結局は最も有効な備えになります。

>>税務調査に強いおすすめ税理士事務所を見る

よくある質問

Q. 修正申告をしてしまった後でも、不服を申し立てられますか?

A. 修正申告の内容そのものについて不服申立てはできません。ただし計算違いなどで納める税金が多すぎた場合は、原則として法定申告期限から5年以内であれば「更正の請求」ができます。請求には事実を証明する書類の提出が必要です。

Q. 再調査の請求と直接審査請求は、どちらを選ぶべきですか?

A. 一概には言えません。処分をした税務署等に見直してもらうのが再調査の請求、第三者機関に判断してもらうのが審査請求です。令和7年度は約8割が直接審査請求でしたが、事実関係の追加説明で解決が見込める事案では再調査の請求が有効なこともあります。

Q. 争っている間、税金は納めなくてよいのですか?

A. いいえ。不服申立てをしても納税義務は止まりません。ただし再調査の請求人は再調査決定の時までに「徴収の猶予」を申請でき(国税通則法105条2項)、一時の納付で事業の継続や生活の維持が困難になるおそれがあるときは「換価の猶予」も申請できます。

Q. 期限を過ぎてしまったら、どうなりますか?

A. 原則として「却下」となり、中身の審理はされません。令和7年度は審査請求の12.1%、再調査の請求の9.4%が却下で終わっています。天災など正当な理由がある場合の例外は極めて限定的です。通知書を受け取ったら、まず期限を確認してください。

Q. 税理士に代理を頼めますか。費用はどれくらいかかりますか?

A. 再調査の請求と審査請求は税理士が代理人になれ、国に納める手数料はかかりません(証拠書類等の写しの交付を求める場合の実費を除く)。税理士報酬は別途必要です。訴訟は弁護士が代理人となり、印紙代と弁護士費用が発生します。

まとめ

税務調査の指摘に納得できないとき、納税者には再調査の請求・審査請求・訴訟という3つの道が用意されています。いずれも期限が厳格で、通知の翌日から数えて3か月・1か月・6か月。過ぎれば内容を見てもらえません。

令和7年度に納税者の主張が認められた割合は、再調査の請求8.0%、審査請求7.2%、訴訟4.0%でした。却下はいずれも1割前後。再調査の請求の「取下げ等」18.2%には、審査請求へ移った件数も含まれます。

数字だけを見れば認められる割合は高いとはいえませんが、証拠と論理がそろった事案は現に認められています。口頭意見陳述や証拠書類等の閲覧といった権利も、使えば審理の見通しが変わります。

感情ではなく、証拠で語ること。そのためにも、調査の段階から税理士と連携し、記録を残しておくことが何よりの備えになります。調査の全体像は税務調査の流れ|事前通知から当日・修正申告・不服申立てまでで確認できます。

※本記事の統計は、国税庁「令和7年度における再調査の請求の概要」「令和7年度における訴訟の概要」、国税不服審判所「令和7年度における審査請求の概要」(いずれも令和8年6月公表)にもとづきます。制度・期限・手数料は改正されることがあるため、手続きの詳細と最新の取扱いは国税庁・国税不服審判所の公式サイトでご確認ください。

無申告加算税とは|自主申告なら5%、調査後は最大30%

期限内の申告に向けて書類とカレンダーを整理する個人事業主のイメージ

無申告加算税は、確定申告を期限までにしなかったときに本税へ上乗せされるペナルティです。税務署から調査の通知が来る前に自分で期限後申告をすれば5%、事前通知の後なら10〜25%、調査で発覚した後は15〜30%と、動くタイミングだけで負担が数倍変わります(令和6年1月1日以後に法定申告期限が到来する国税の場合)。

しかも、法定申告期限から1か月以内に自主的に申告するなど一定の要件を満たせば、まったく課されないこともあります。逆に、帳簿を提示できない・無申告を繰り返しているといった事情があると、割合はさらに10%上乗せされます。

無申告加算税とは?期限に出せなかったときの上乗せ

無申告加算税とは、確定申告書を法定申告期限までに提出できなかった場合に課される加算税です。所得税(個人)の確定申告は、原則として毎年2月16日から3月15日までに行う必要があります(土日の関係で前後する年があります)。

この期間内に提出するのが原則で、期限を過ぎると加算税の対象になり得ます。申告を忘れていた、提出が間に合わなかったといった場合、本来納めるべき税額に一定の割合を掛けた金額が上乗せされます。

税率は「いつ・どのきっかけで申告したか」「税額の大きさ」によって変わるのが、この加算税のいちばんの特徴です。

所得税だけでなく消費税・法人税・相続税も対象

無申告加算税は所得税だけの制度ではありません。国税通則法にもとづく共通のペナルティであり、個人事業者の消費税、法人税、相続税なども同じ考え方で対象になります。

判定は税目ごとに行われるため、「所得税は申告したが、消費税の申告を失念していた」というケースでも課され得ます。実務では、この取り違えによる無申告が少なくありません。

無申告は特別な人だけの問題ではない

大企業でも、納税自体は済ませていたのに申告書の提出を失念していた、といった人為的なミスが起こり得ます。担当者の引き継ぎ漏れや多忙による失念など、原因は身近なところにあります。

申告書を提出していなかった状態で税務調査が入ると、単なる無申告加算税にとどまらず、隠ぺいや仮装があったと判断されれば、より重い重加算税(税率35〜50%)に切り替わる可能性があります。

「税金のことがよく分からなかった」「忙しくて手が回らなかった」といった事情は、原則として通用しません。不安があるなら、早めに税理士へ相談し、申告・経理のサポートを受けておくと安心です。

無申告加算税の税率|申告のきっかけで5%〜30%に分かれる

無申告加算税の割合は、令和5年度の税制改正で見直され、令和6年(2024年)1月1日以後に法定申告期限が到来する国税(令和5年分以降)から、高額な無申告に対する割合が引き上げられました。現在の割合は、申告したきっかけと税額の区分に応じて次のとおりです。

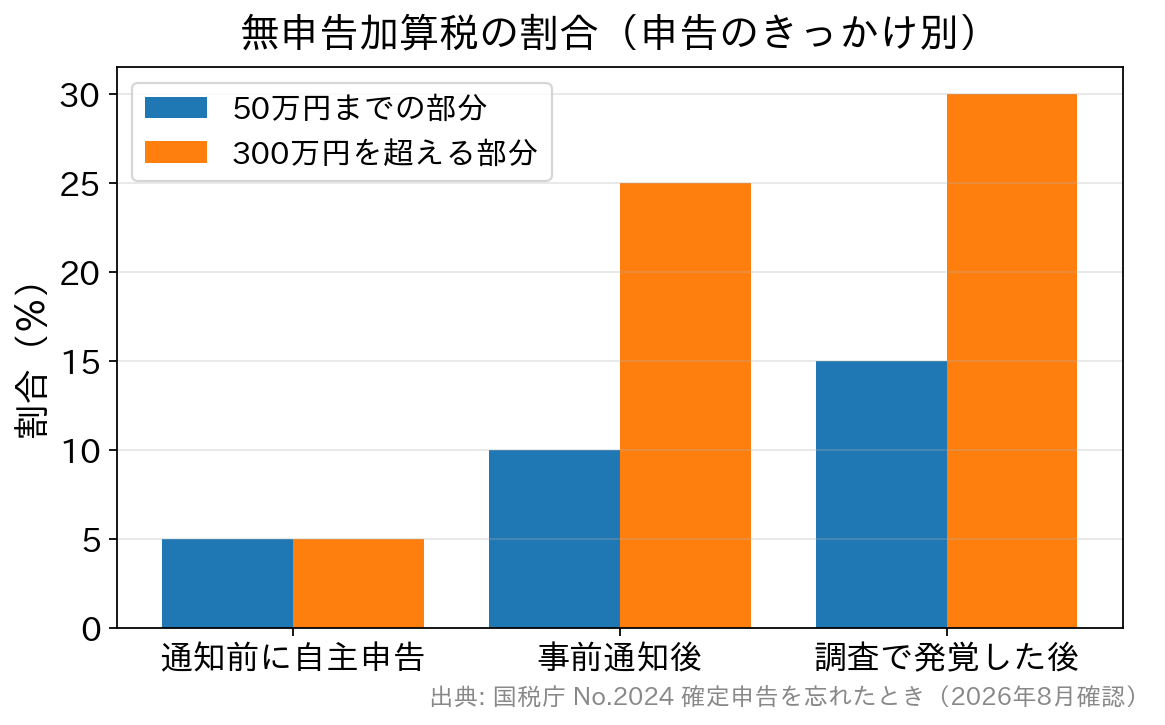
申告のきっかけ別の無申告加算税の割合を示す棒グラフ。通知前の自主申告は一律5%、事前通知後は10〜25%、調査で発覚した後は15〜30%
早く自分から申告するほど割合は低い。税額が大きいほど差が開く(令和6年1月以後に法定申告期限が到来するもの)。
申告のきっかけ50万円までの部分50万円超〜300万円までの部分300万円を超える部分
調査の通知前に自主的に期限後申告5%(区分なく一律)
調査の事前通知後〜決定を予知する前に申告10%15%25%
税務調査で発覚(決定を予知した後)・税務署の決定15%20%30%

※令和6年1月1日以後に法定申告期限が到来する国税の場合。300万円を超える部分の割合(25%・30%)は改正で新設された区分です。出典=国税庁「No.2024 確定申告を忘れたとき」(令和8年4月1日現在法令等)。

ポイントは、同じ無申告でも「税務署に指摘される前に、自分から申告したかどうか」で割合が大きく変わることです。調査の連絡を受ける前に自主的に期限後申告をすれば5%で済みますが、調査で発覚した後では最大30%になります。

気づいた時点で一日でも早く動くことが、負担を抑える最大のコツです。

境目になる「事前通知」とは

税務調査は、原則として税務署から調査の日時・場所・対象税目・対象期間などを事前に知らせる「事前通知」があってから始まります。5%で済むかどうかは、この通知の前に申告できたかどうかで決まります。

通知は電話で入ることが多く、顧問税理士がいる場合は税理士へ連絡が行くこともあります。「通知を受けた」時点で5%の枠は閉じるため、心当たりがあるなら通知を待たずに動くのが得策です。調査当日までの流れは税務調査後の追加納税と不服申立ての解説もあわせてご覧ください。

税額別に見た負担のイメージ(計算例)

割合だけではピンとこないため、納付すべき税額(本税)が100万円だった場合と500万円だった場合で、無申告加算税がいくらになるかを試算します。

税額の区分ごとに割合を掛けて合計する仕組みなので、税額が大きいほど「自分から申告したかどうか」の差が開きます。

申告のきっかけ本税100万円のとき本税500万円のとき
調査の通知前に自主的に期限後申告(5%)5万円25万円
事前通知後〜予知前に申告(10・15・25%)12万5,000円92万5,000円
調査で発覚した後・税務署の決定(15・20・30%)17万5,000円117万5,000円

※本税500万円・調査後の場合=50万円×15%+250万円×20%+200万円×30%=117万5,000円。端数処理を考慮しない概算で、これとは別に延滞税がかかります。

本税500万円のケースでは、自分から申告した場合(25万円)と調査で発覚した場合(117万5,000円)で90万円以上の差が生じます。「調査の連絡が来る前に動けるかどうか」は、金額として非常に大きな意味を持ちます。

繰り返しの無申告・帳簿の不備には「加重措置」

令和5年度の税制改正では、悪質な無申告を抑止する観点から加重措置が強化されました。次のいずれかに当たると、上の表の割合にさらに上乗せされます。

  • 連年の無申告(+10%)…前年および前々年の所得税について無申告加算税や無申告に係る重加算税を課されたことがある(または課されるべきと認められる)場合。たとえば300万円を超える部分は、本来30%のところ最大40%まで上がります。
  • 短期間の繰り返し(+10%)…調査を受けた後の期限後申告等の日の前日から起算して5年前までの間に、無申告加算税(予知後に課されたものに限る)または重加算税を課されたことがある場合。
  • 帳簿の提示等がない・記載が不十分(+10%または+5%)…調査で帳簿の提示・提出を求められたのに応じなかった場合や、帳簿への売上金額の記載が本来記載すべき金額の2分の1未満だった場合は+10%、3分の2未満だった場合は+5%。

特に3つ目の帳簿の加重は「無申告かどうか」とは別に、日ごろの記帳が問われる措置です。売上を集計した資料が残っていない、レジの記録を保存していないといった状態は、それ自体が加算税を重くする要因になります。

この帳簿の加重措置は過少申告加算税にも同じ考え方で設けられています。申告はしていたが内容が過少だった場合の扱いは、過少申告加算税の税率と計算例で整理しています。

一度きりのミスにとどめること、そして帳簿を整えておくことが、結果として最も確実な備えになります。

無申告加算税がかからない・切り捨てられるケース

期限に間に合わなかったとしても、次の要件をすべて満たす場合は、無申告加算税は課されません。

  • 期限後申告が、法定申告期限から1か月以内に自主的に行われていること
  • 期限内に申告する意思があったと認められること。具体的には、期限後申告に係る税額の全額を法定納期限までに納付しており(口座振替の場合は期限後申告書を提出した日まで)、かつその申告書を提出した日の前日から起算して5年前までの間に無申告加算税・重加算税を課されたことがなく、この不適用制度の適用も受けていないこと

かつては「2週間以内」とされていましたが、現在は「1か月以内」が要件です。古い情報のまま2週間で判断しないよう注意しましょう。

また、災害・事故など申告できなかったことに正当な理由が認められる場合も、加算税は課されません。やむを得ない事情があったときは、その事実を証明できる資料を残しておきましょう。

災害で申告や納付ができないときは、期限そのものが延長されます。都道府県の広い地域に及ぶ災害では国税庁長官が地域と期日を指定し、対象地域に納税地がある人は申請なしで期限が延長されます。

地域指定がない場合でも、やむを得ない理由がやんだ日から2か月以内に「災害による申告、納付等の期限延長申請書」を提出すれば、個別に延長を受けられます(国税通則法第11条)。地域指定の有無は国税庁「災害関連情報」に掲載されます。

なお、計算した加算税の額が5,000円未満のときは、その全額が切り捨てられます(国税通則法第119条第4項)。少額であれば結果的に徴収されないことがあるのはこのためで、5,000円未満かどうかは法定申告期限の異なるごとに判定します。

ただし、これは加算税の話であって、本税と延滞税は別に納める必要があります。

あわせて発生する延滞税・青色申告への影響

無申告加算税が課される場合、納付が遅れた分について延滞税も別途発生します。延滞税の割合は毎年見直されており、令和8年(2026年)1月1日から12月31日までは、納期限の翌日から2か月を経過する日までが年2.8%、それ以降は年9.1%です(国税庁「No.9205 延滞税について」)。

令和4年から令和7年までは年2.4%/年8.7%でしたので、令和8年から引き上げられている点に注意してください。年ごとの割合と計算方法は延滞税の税率と計算方法の解説で詳しく扱っています。

期限後申告の場合、納期限は「申告書を提出した日」になります。つまり、提出した日の翌日から2か月を過ぎると年9.1%の高い割合に切り替わるため、申告書を出したら速やかに納付することが負担を抑える鍵です。

意外に知られていないのが、延滞税は本税だけを対象として課され、加算税に対しては課されないという点です。加算税が雪だるま式に増えるわけではありませんが、本税が大きいほど延滞税も比例して膨らみます。

青色申告特別控除は10万円に縮小する

期限後申告になると青色申告特別控除にも影響します。最大の控除(電子帳簿保存またはe-Taxによる電子申告で65万円、それ以外は55万円)は期限内に申告した場合にのみ適用され、期限後申告になると控除額は10万円に縮小します(国税庁「No.2072 青色申告特別控除」)。

控除が減れば課税所得が増え、結果として税負担そのものも重くなります。加算税・延滞税だけでなく、本税が増える方向にも効いてくるのが期限後申告の怖いところです。

青色申告の承認そのものが取り消されることもあります。法人の場合は、2事業年度連続して期限内に申告書の提出がないと承認が取り消される取扱いです(法人税法第127条第1項第4号・事務運営指針)。

個人の場合は期限後申告そのものが直ちに取消事由になるわけではありませんが、帳簿書類の提示を再三求められても応じない場合や、隠ぺい・仮装があった場合は承認が取り消されます。

加えて、期限後申告が常態化すると、金融機関からの融資審査でも不利になりがちです。融資の際は確定申告書の提出を求められることが多く、申告が遅れていると事業の信用面でマイナスに働くおそれがあります。

課されないための対策は?

無申告加算税を避ける最善策は、シンプルに期限内に正しく申告することです。そのうえで、もし申告を忘れていたことに気づいたら、次の順で動きましょう。

  • 一日でも早く期限後申告と納付を行う(自主的な申告なら割合5%、法定申告期限から1か月以内などの要件を満たせば不適用も)
  • 売上・経費を集計できる資料(通帳、請求書、領収書、レジの記録)を先に集める。帳簿がない状態は加重措置の対象になるため、記帳の立て直しもあわせて進める
  • 自力での対応が難しい・間に合いそうにないときは、すぐに税理士へ相談する
  • 災害など正当な理由があるときは、証明できる資料を揃え、期限延長の対象になるかを確認する

放置すると延滞税が膨らむうえ、悪質と判断されれば重加算税(隠ぺい・仮装の場合)に切り替わり、割合が大きく跳ね上がります。早めの対応こそが、最もコストの低い解決策です。

無申告加算税についてよくある質問

Q. 税金は納めていたのに、申告書の提出だけ忘れていました。加算税はかかりますか?

A. 納税済みであっても、申告書の提出が期限後になれば無申告加算税の対象になり得ます。ただし、法定申告期限から1か月以内に自主的に申告し、全額を法定納期限までに納付しているなど一定の要件を満たせば、課されない場合があります。

Q. 税務署から「調査に伺います」と連絡が来ました。今から申告すれば5%で済みますか?

A. 5%は「調査の通知を受ける前」に自主的に申告した場合の割合です。事前通知を受けた後に申告すると、決定を予知する前であっても10%(区分により15%・25%)になります。連絡が来たら、慌てず早めに税理士へ相談するのが安全です。

Q. 所得税は申告しましたが、消費税の申告を忘れていました。これも対象ですか?

A. 対象になり得ます。無申告加算税は国税通則法にもとづく制度で、個人事業者の消費税、法人税、相続税なども同様に対象です。税目ごとに判定されるため、「一部の税目だけ出し忘れた」というケースでも課され得ます。

Q. 加算税が少額なら切り捨てられると聞きました。いくらからですか?

A. 計算した加算税の額が5,000円未満であれば全額が切り捨てられます(国税通則法第119条第4項)。判定は法定申告期限の異なるごとに行います。ただし本税と延滞税は切り捨ての対象ではありません。

Q. 無申告加算税にも延滞税がかかりますか?

A. かかりません。国税庁は延滞税について「本税だけを対象として課されるものであり、加算税などに対しては課されません」と明示しています。延滞税が計算されるのは本税部分だけです。

Q. 何年前の分までさかのぼって申告する必要がありますか?

A. 税務署が決定や更正をできる期間は原則5年で、偽りその他不正の行為があった場合は7年とされています(国税通則法第70条)。無申告が複数年に及んでいる場合は、対象年分の切り分けが重要になるため、自己判断せず税理士に整理してもらってください。

まとめ

無申告加算税は、「気づいたら、できるだけ早く・自分から動く」ことで負担を大きく抑えられるペナルティです。調査で指摘される前に自主的に申告すれば5%、要件を満たせば不適用となる一方、調査後では最大30%(繰り返しなら最大40%)と重くなり、帳簿の不備があればさらに加重されます。

令和8年は延滞税の割合も年2.8%/年9.1%へ引き上げられており、放置するほど負担は膨らみます。判断に迷うときや、すでに調査の連絡を受けているときは、税務調査の対策【応用編】もあわせて確認し、税務調査の対応に強い税理士へ早めに相談しましょう。

参考・出典

本記事の割合・要件は2026年9月19日に国税庁の公表内容(令和8年4月1日現在法令等)を確認して記載しています。税制は改正されることがあるため、実際の適用は国税庁サイトや所轄の税務署でご確認ください。

>>税務調査に強いおすすめ税理士事務所を見る

過少申告加算税とは?税率0%・5%・10%の分かれ目と計算例

帳簿と申告書を専門家と一緒に確認する個人事業主のイメージ

期限内に申告したのに税額が少なかった――そのときに上乗せされるのが過少申告加算税です。税務調査の通知が届く前に自分で修正申告をすれば0%、通知を受けた後の修正なら5%、調査で指摘されてからは10%と、動いたタイミングだけで負担が変わります。

「連絡が来てから直せばいい」と構えていると、同じ申告漏れでも数十万円の差がつきます。さらに帳簿を提示できなければ上乗せがあり、隠ぺい・仮装と判断されれば重加算税に切り替わります。

意外と知られていない過少申告加算税を解説

所得税や法人税、消費税などの申告漏れ・計算誤りがあった場合に課せられるのが過少申告加算税です。税務調査で指摘される可能性がもっとも高い加算税のひとつといえます。

ただし、調査の連絡が来る前に自分で気づいて修正すれば税率を0%にできるなど、知っておくと差がつくポイントがあります。日ごろの備えで未然に防ぐこともできます。

過少申告加算税とは=申告した税額が少なかったときの上乗せ

過少申告加算税とは、期限内に申告した法人税や所得税・消費税などの税額が本来より少なかった場合に、不足していた税金に加えてペナルティとして追加で支払う税金です。

課されるのは、(1) 申告した本人が誤りに気づいて自主的に修正申告をした場合(ただし調査通知後)、(2) 税務調査で申告漏れを指摘された場合、(3) 税務署から更正処分を受けた場合の3つです。

義務違反の度合いに応じて税率が変わる、制裁的な性格を持つ制度と考えるとイメージしやすいでしょう。なお、申告が少なかったことに「正当な理由」があると認められる場合には課されません(国税通則法65条5項1号)。

課税されるのは売上計上漏れ・経費の否認が典型

過少申告加算税は、期限内に提出した所得税・法人税・消費税などに申告漏れがあった場合、追加で納める税金(増差税額)に上乗せして支払うことになります。

申告漏れが見つかるきっかけでもっとも多いのは、やはり税務調査です。経理の入力ミス、期ずれ、計上を忘れていた売上が見つかる、というケースが典型といえます。

申告漏れの所得を意図的に隠そうとしたと判断されればより重い重加算税が課されますが、そうでないと認められれば税率の低い過少申告加算税が適用されます。

税率は「いつ直したか」で0%・5%・10%に分かれる

税率は「いつ修正したか」で大きく変わります。現行の区分は次のとおりです。

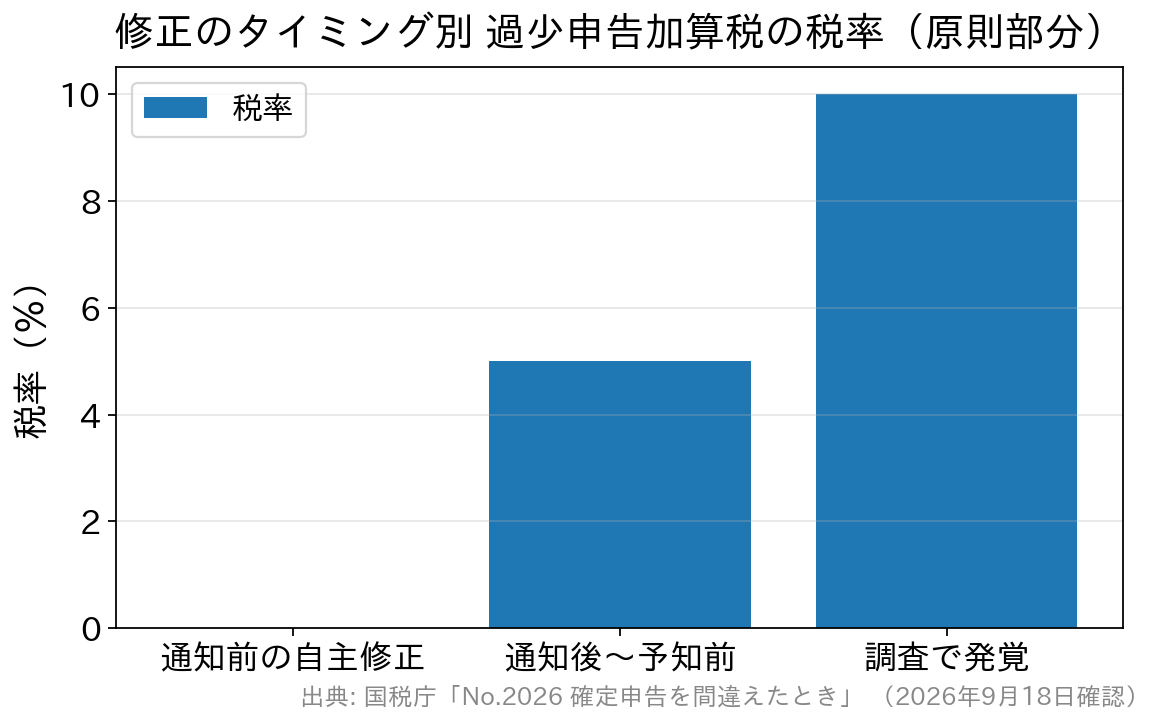
修正のタイミング別の過少申告加算税の税率を比較した棒グラフ。通知前の自主修正は0%、通知後は5%、調査で発覚した場合は10%
原則部分の税率。調査の通知前に自分で直せば0%です(2026年9月時点の制度)。
修正のタイミング原則の税率一定額を超える部分※
調査の通知前に自主的に修正申告課されない(0%)
調査の事前通知後〜更正を予知する前に修正申告5%10%
税務調査で発覚(更正を予知した後)・税務署の更正10%15%

※「一定額」とは、期限内申告税額と50万円のいずれか多い金額です。これを超える部分には、原則より5%高い税率が適用されます。出典:国税庁「No.2026 確定申告を間違えたとき」(2026年9月18日に確認)。

最大のポイントは、税務調査の通知を受ける前に、自分から修正申告をすれば過少申告加算税は課されない(0%)という点です。誤りに気づいたら、調査の連絡が来る前に動くことが何より有利に働きます。

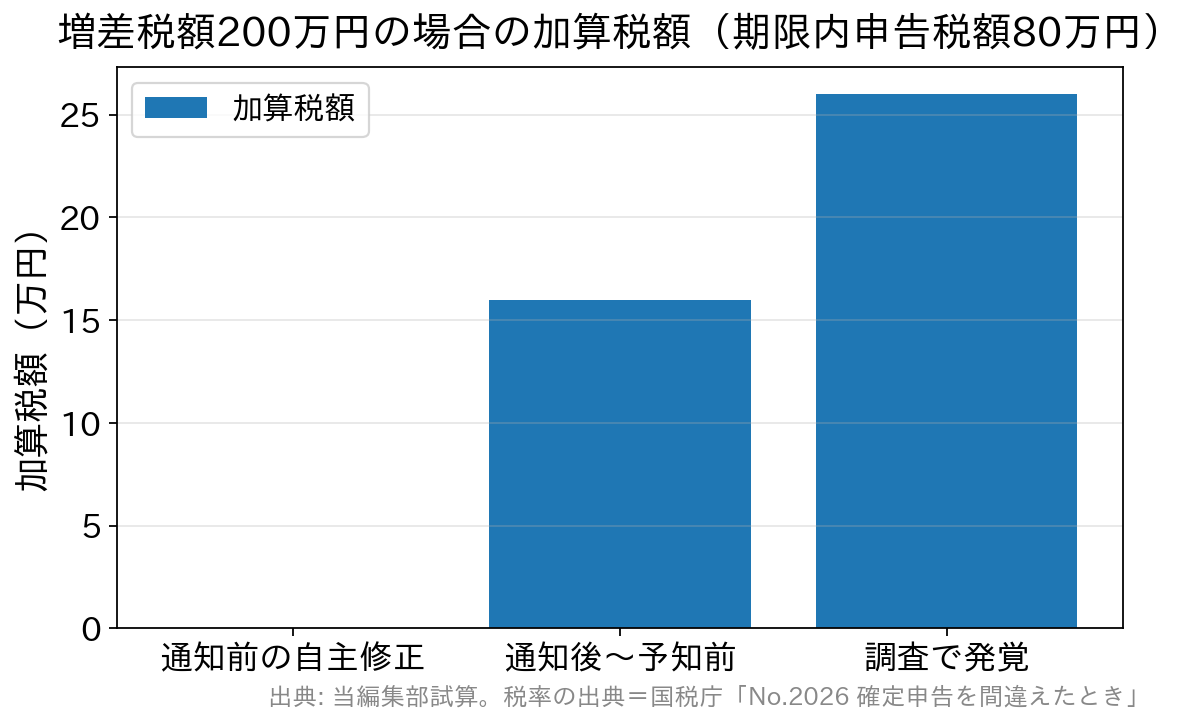
200万円の申告漏れで26万円の差|タイミング別の試算

税率だけを見てもピンとこないという方のために、同じ申告漏れでもタイミングによって負担がどれだけ変わるかを計算してみます。

前提:期限内申告で納めた税額(期限内申告税額)が80万円。その後、売上の計上漏れが見つかり、追加で納める税金(増差税額)が200万円になったケース。

「期限内申告税額(80万円)と50万円のいずれか多い金額」は80万円です。したがって増差税額200万円のうち、80万円までが原則の税率、超える120万円が高いほうの税率で計算されます。

  • 調査の通知前に自主的に修正:加算税は0円
  • 通知後〜更正を予知する前に修正:80万円×5%+120万円×10%=16万円
  • 調査で指摘されてから修正・更正:80万円×10%+120万円×15%=26万円
増差税額200万円のケースで加算税額がタイミング別にいくらになるかを比較した棒グラフ
同じ申告漏れでも、動くタイミングで負担が大きく変わります(当編集部が国税庁の税率にもとづき試算)。

同じ200万円の申告漏れでも、動くタイミングだけで26万円の差がつく計算です。さらに、隠ぺい・仮装と判断されて重加算税(35%)になれば70万円になります。

なお、加算税とは別に延滞税もかかります。令和8年(2026年)中の割合は、納期限の翌日から2か月を経過する日までが年2.8%、それ以降が年9.1%です(国税庁「延滞税の割合」)。

期限内申告書を提出していた場合には計算期間の特例があり、実際の負担がこれより小さくなることもあります。仕組みは延滞税の税率と計算方法の解説で整理していますので、あわせてご覧ください。

「調査の日程連絡が来た段階」ならまだ5%で済む

5%と10%の分かれ目は「更正があるべきことを予知してされたものかどうか」です。この判定について、国税庁は事務運営指針で具体的な扱いを示しています。

臨場調査、取引先への反面調査、申告書の内容を検討したうえでの非違事項の指摘などにより、調査があったことを納税者が了知したと認められた後の修正申告は、原則として「更正を予知してされたもの」=10%の扱いになります。

一方で同指針は、臨場のための日時の連絡を行った段階での修正申告は、原則として「予知してされたもの」に該当しないとしています(国税庁「法人税の過少申告加算税及び無申告加算税の取扱いについて(事務運営指針)」)。

つまり「日程調整の電話が来た直後に自分で見直して修正する」段階であれば、まだ5%(超過部分10%)で収まる可能性が残っているということです。調査当日に指摘を受けてからでは、この差は取り返せません。

平成29年の改正で「通知後の自主修正」も課税対象に

平成29年(2017年)1月以後、ルールが厳しくなりました。それ以前は、税務調査の事前通知を受けた後でも、更正を予知せずに自主的に修正すれば加算税はかかりませんでした。

しかし現在は、調査の通知を受けた後に自分で修正申告をしても、5%(超過部分10%)の加算税が課されます。「連絡が来てから慌てて直す」では遅い、というわけです。

帳簿を出せないと10%上乗せされる(令和6年1月から)

令和6年(2024年)1月1日以後に法定申告期限が到来する国税(所得税なら令和5年分以降)から、帳簿に関する加重措置が適用されています。税務調査で売上に関する帳簿の提示・提出を求められたときに、次の上乗せが生じます。

  • 遅滞なく提示・提出をしなかった場合、または帳簿の売上金額の記載が本来記載すべき金額の2分の1未満だった場合 … +10%
  • 帳簿の売上金額の記載が本来記載すべき金額の3分の2未満だった場合 … +5%

対象となる「売上」は営業活動から生ずる収益で、営業外収益や特別利益は含まれません。また、災害その他やむを得ない事情で提示できなかった場合など、納税者の責めに帰すべき事由がないときは加重の対象外とされています。

帳簿さえきちんと作って、求められたその場で出せれば避けられる上乗せです。日ごろの記帳と保存が、そのまま直接お金を守ることになります。

「優良な電子帳簿」の届出があれば5%軽減される

あまり知られていませんが、加重措置とは反対に軽減措置もあります。電子帳簿保存法上の一定の要件を満たす「優良な電子帳簿」で記帳し、あらかじめ軽減措置の適用を受ける旨を届け出ている場合の取扱いです。

この場合、その電子帳簿に記載された事項に係る申告漏れについては、過少申告加算税が5%軽減されます(所得税・法人税・消費税が対象。仮装隠蔽があった場合は適用されません)。

要件は、通常の電子帳簿の保存要件に加えて、訂正・削除の履歴が残ること、帳簿間で相互に関連性があること、日付・金額・相手方で検索できることの3つです(国税庁「優良な電子帳簿の要件」)。会計ソフトの導入を検討している方は、この届出の有無まで含めて設計しておくと無駄がありません。

隠ぺい・仮装と判断されると重加算税35%に切り替わる

申告漏れが「うっかり」ではなく、売上除外・架空経費・二重帳簿・資料の改ざんなど、隠ぺい・仮装によるものと判断されると、過少申告加算税に代えて重加算税(35%)が課されます。

前掲の試算でいえば、加算税だけで26万円が70万円に跳ね上がる計算です。調査では「故意ではないこと」を客観的な資料で示せるかどうかも大切になります。要件や影響の範囲は重加算税の税率と7年さかのぼりの仕組みで詳しく整理しています。

過少申告・無申告・重加算税の税率を横に並べて比べる

加算税は種類ごとに税率が異なります。自分がどの区分にいるのかを把握しておくと、調査への備え方も変わります。

加算税の種類課されるのはどんなとき税率(原則)
過少申告加算税期限内に申告したが税額が少なかった10%(一定額を超える部分は15%)
無申告加算税期限までに申告しなかった50万円までの部分15%/50万円超300万円までの部分20%/300万円超の部分30%
重加算税隠ぺい・仮装があった過少申告に代えて35%/無申告に代えて40%

無申告加算税の税率は、令和6年1月1日以後に法定申告期限が到来するもの(所得税なら令和5年分以降)に適用される区分です。調査通知前の自主的な期限後申告はこれより低い税率になります。

なお、過去に無申告加算税・重加算税を課されたことがある場合などの10%の加重措置は、無申告加算税と重加算税が対象で、過少申告加算税には適用されません。無申告の場合の扱いは無申告加算税の税率と対策をご覧ください。

「正当な理由」が認められるのは限られた場面だけ

国税通則法には「正当な理由」があれば過少申告加算税を課さないという規定があります。ただし、これは日常のミスを救済するための制度ではありません。

事務運営指針が例として挙げるのは、申告書の提出後に新たに法令解釈が明確化され、その結果として自社の解釈と食い違うことになった場合で、自社の解釈に相当の理由があると認められるときなどです。

そのうえで同指針は、税法を知らなかった・読み違えた・事実を取り違えたというものは「正当な理由」に当たらないと明記しています。「忙しくて確認できなかった」「顧問に伝え忘れた」では通らない、と考えておくのが安全です。

払いすぎていたときは「更正の請求」で5年以内に

申告の誤りは、税金が足りない方向とは限りません。納める税金が多すぎた・還付される税金が少なすぎた場合は「更正の請求」という手続で取り戻せます。

請求ができる期間は、原則として法定申告期限から5年以内です。調査の過程では自社に不利な指摘だけに目が向きがちですが、有利な誤りが見つかることもあります。

調査後に何をどの順で納めることになるのかは、税務調査後の追加納税の流れで全体像を確認しておくと落ち着いて対応できます。

課されないための備えは「前もって」がすべて

過少申告加算税の原因の多くは、悪意のない「ついうっかり」のミスです。防ぐためのポイントは次のとおりです。

  • 申告書を提出する前に税理士のチェックを受ける(誤りを未然に防ぐ)
  • 日ごろから会計処理・帳簿付けを徹底し、売上計上漏れや入力ミスを減らす
  • 売上に関する帳簿を、求められたらその場で提示できる状態で保存しておく(加重措置を避ける)
  • 誤りに気づいたら、調査の通知が来る前に自主的に修正申告する

人が作業する以上ミスを完全になくすのは難しいものですが、最終的なチェック体制を整えておけばリスクは大きく下げられます。税理士が確認した申告書は、税務署に与える印象も変わります。

多額の加算税を払うことになる前に、税理士費用をリスクヘッジととらえて備えておく。これは十分に合理的な経営判断といえるでしょう。

よくある質問(FAQ)

Q. 申告後に自分で間違いに気づきました。今すぐ修正申告すれば加算税はかかりませんか?

A. 税務調査の通知を受ける前に自主的に修正申告すれば、過少申告加算税は課されません。ただし延滞税は別途かかる場合があります。気づいた時点で早く動くほど有利です。

Q. 税務調査の日程連絡が来た後に修正申告すると、税率は5%と10%のどちらですか?

A. 更正を予知する前の修正であれば5%(超過部分10%)です。事務運営指針では、臨場のための日時の連絡を行った段階の修正申告は原則として「予知してされたもの」に当たらないとされています。

Q. 過少申告加算税が少額なら納めなくてよいと聞きました。基準はいくらですか?

A. 加算税の額が5,000円未満のときは、国税通則法119条4項により全額が切り捨てられ徴収されません。ただし課税された事実そのものが消えるわけではない点には注意が必要です。

Q. 単純な入力ミスや税法の勘違いも「正当な理由」として免除されますか?

A. 免除されません。国税庁の事務運営指針は、税法の不知・誤解や事実誤認は正当な理由に当たらないと明記しています。救済されるのは法令解釈が後から明確化された場合など限られた場面です。

Q. 加算税と延滞税は、どちらも払うのですか?

A. 性格が違うため両方かかります。加算税は申告義務違反に対する制裁、延滞税は納付が遅れたことに対する利息にあたるものです。修正申告で新たに納める税金は、提出日が納期限になります。

まとめ

過少申告加算税は、「調査の通知前に、自分から直す」ことで0%にできる加算税です。通知後は5%、調査で指摘されれば10%となり、帳簿を提示できなければさらに加重されます。

隠ぺい・仮装と判断されれば重加算税に切り替わり、負担は一段と重くなります。日ごろの正確な会計処理と帳簿の保存、そして申告前の税理士チェックが最大の予防策です。

すでに調査の連絡を受けている場合は、対応を誤らないよう税務調査に強い税理士へ早めに相談しましょう。なお、税制は改正が多い分野です。最新の取扱いは必ず国税庁のホームページでご確認ください。

>>税務調査に強いおすすめ税理士事務所を見る

推計課税とは?適用される条件・4つの計算方法と反証・不服申立ての期限

帳簿や領収書を整理して税務調査に備える個人事業主のイメージ

推計課税について

帳簿や領収書がそろわないまま税務調査を受けると、税務署は同業者の比率や資産の増減といった間接的な資料から所得を見積もって課税します。これが推計課税で、根拠は所得税法第156条(個人)・法人税法第131条(法人)です。実際の所得より重くなりやすいうえ、消費税では仕入税額控除まで失うのが実務上いちばん厳しい点です。一方で青色申告者は原則として対象外とされ、処分に納得できないときは「実額反証」と不服申立てという道が残されています。推計の4つの計算方法、加算税が重くなる場面、期限のある手続き、そして日頃の備えまで順に見ていきます。

推計課税とは?

推計課税とは、税務署が帳簿書類などの直接的な資料によらず、間接的な資料から所得や売上を推計して課税する例外的な方法です。その法的根拠は、所得税法第156条(個人)・法人税法第131条(法人)に定められています。

本来、税務調査では帳簿書類や領収書をもとに所得を確認します。ところが、故意・過失を問わず帳簿書類が紛失していたり、調査に十分な協力が得られなかったりすると、実額で所得を把握できません。だからといって「計算できないから課税しない」とすると、きちんと申告している納税者との公平性が保てません。

そこで、近隣で同規模・同業種の事業を営む事業者の仕入金額と収入金額の比率などを参考にして、間接的に所得や売上を推計し課税します。これが推計課税です。推計課税をめぐる考え方は、国税庁の研究資料や、国税不服審判所が公表している裁決事例でも確認できます。

【参考】

推計課税の計算方法(4つの方法)

推計の方法には、主に次の4つがあります。いずれの方法をとるかは事案によって異なり、税務署は「一応の合理性」のある方法を選ぶ必要があります。

推計方法推計のしかた備考
比率法(同業者比率法)近隣の同業種・同規模事業者の所得率・売上率などの比率を当てはめて算出するもっとも多く用いられる代表的な方法
効率法材料や経費、売上単価などから売上・所得を推計する仕入や使用量から逆算する考え方
純資産増減法(資産負債増減法)その年の純資産(資産−負債)の増加額から所得を推計する財産の増え方に着目する方法
消費高法毎日の生活費・消費支出をもとに所得を推計する支出の規模から逆算する方法

推計課税が恐ろしいのは、実際に納めるべき額より多くなりがちな点です。たとえば、本当は所得が200万円しかないのに、近隣の同規模事業者から推計された所得が500万円であれば、500万円分として税金を計算されてしまうことがあります。

もう一点、実務で見落とされやすいのが「推計されるのは所得(売上)であって、有利な取扱いまで推計してもらえるわけではない」という点です。次の2つは、帳簿がないこと自体が直接の不利益につながります。

帳簿がないと加算税が重くなる(令和6年1月から)

令和4年度税制改正により、記帳義務の適正な履行を担保するための加算税の加重措置が設けられました。税務調査で「売上げ(業務に係る収入を含む)に関する調査に必要な帳簿」の提示等を求められたときに、次のいずれかに当てはまると、通常の過少申告加算税・無申告加算税の割合にさらに上乗せされます。

調査での状況加算税への上乗せ備考
帳簿の提示等をしなかった10%を加重正当な理由・合理的な理由なく遅滞なく提示等をしない場合
売上金額の記載等が、本来記載すべき金額の2分の1未満10%を加重 
売上金額の記載等が、本来記載すべき金額の3分の2未満5%を加重2分の1未満に当たる場合を除く
帳簿の提示等をしなかった場合と売上金額の記載が本来の2分の1未満の場合は10%、3分の2未満の場合は5%が過少申告加算税・無申告加算税に上乗せされることを示す棒グラフ
通常の過少申告加算税・無申告加算税の割合に上乗せされます(令和6年1月1日以後に法定申告期限が到来するものから適用)。

対象となる税目は申告所得税・法人税(地方法人税を含む)・消費税で、令和6年(2024年)1月1日以後に法定申告期限が到来するものから適用されています(申告所得税なら令和5年分から)。個人の場合、帳簿の備付け・保存義務がある事業所得・不動産所得・山林所得を生ずべき業務が対象です。制度の詳細は国税庁のリーフレット「帳簿の提出がない場合等の加算税の加重措置に関するQ&A」にまとめられています。

なお、この加重措置の対象は過少申告加算税・無申告加算税で、重加算税や不納付加算税は対象外です。また、震災・風水害・火災などの災害や、会計システムの障害、病気による入院といったやむを得ない事情で帳簿を提示できなかった場合には適用されません(罹災証明書や運営会社の証明などで確認されます)。「帳簿が無い=一律に加重」ではない、という点は落ち着いて押さえておきましょう。加重分を含めて最終的にいくら納めることになるのかは、税務調査後の追加納税|加算税・延滞税の最新税率と不服申立てで税率ごとに整理しています。

消費税では「推計」してもらえず、仕入税額控除が受けられない

もうひとつ重大なのが消費税です。消費税の仕入税額控除は、帳簿および請求書等(インボイス制度のもとでは適格請求書等)の保存が要件とされており、保存がなければ、実際に仕入や経費を支払っていても控除は認められません(消費税法第30条第7項)。

所得税・法人税では所得を推計してもらえても、消費税では「支払ったはずの仕入れ」を推計して差し引いてはもらえない、ということです。売上だけが推計で積み上がり、控除できる仕入れがゼロに近くなると、納税額は想定をはるかに超えて膨らみます。推計課税の負担が重くなる最大の理由はここにあります。

インボイス発行事業者以外からの仕入れについては一定割合を控除できる経過措置がありますが、これも帳簿と請求書等の保存があってはじめて使えるものです。控除できる割合は令和8年度税制改正で見直され、令和8年(2026年)9月30日までの仕入れは80%、10月1日からの仕入れは70%となります(国税庁:令和8年度税制改正特集)。保存を欠けば、この経過措置さえ使えません。

推計課税が適用されるのはどんなとき?

推計課税は、次のような場面で適用される可能性があります。

  • 税務調査を拒否・妨害するなど、非協力的な態度をとったとき(実額の計算ができないと判断される)
  • 帳簿書類の信ぴょう性が疑わしいと判断されたとき
  • 故意・過失を問わず、帳簿書類を紛失しているとき

税務調査自体を拒否することはできませんが、調査に協力し、説明や証明のための時間を求めることは進んで行うべきです。実務の感覚としても、「資料が今すぐ出せない」ことと「協力しない」ことは別物です。探せば出てくる資料があるなら、その旨と目途を伝えて時間をもらうほうが、結果的に実額での説明につながります。

帳簿の提示を求められたときの実務対応

加重措置は「正当な理由・合理的な理由なく、遅滞なく提示等をしない場合」に働きます。裏返せば、その場で出せないこと自体が即アウトなのではなく、出せない事情を説明し、いつまでに出すかを示せるかどうかが分かれ目になります。場面ごとに、現場でのふるまい方を整理しておきましょう。

  • 事前通知の電話を受けたとき…調査の対象期間と税目を必ず控え、その期間の総勘定元帳・現金出納帳・売上帳・預金通帳・請求書控えの所在を先に確認します。手元にないものがあれば、取引先や金融機関へ再発行を依頼する時間がここで稼げます。
  • 調査当日に求められたとき…あるものはその場で出し、ないものは「保管場所を確認して◯日までに提出します」と期日つきで回答します。曖昧に濁すと「提示しなかった」と評価される余地を残します。
  • 災害・システム障害で失ったとき…罹災証明書、クラウド会計の運営会社が出す障害証明、入院を示す診断書などを添えて事情を説明します。これらは加重措置の適用除外につながる資料です。
  • 記帳が途中までしかないとき…不足分を後から取り繕うのではなく、通帳・レジジャーナル・受発注メールなど残っている一次資料をそろえるほうが、実額での説明に近づきます。

事前通知から当日、その後の修正申告までの全体像は税務調査の流れ|事前通知から当日・修正申告・不服申立てまで解説にまとめています。

青色申告なら原則として対象外

知っておきたい重要なポイントとして、青色申告者は原則として推計課税の対象になりません。所得税法156条は青色申告書に係る年分の不動産所得・事業所得・山林所得の金額を、法人税法131条は青色申告書に係る法人税の課税標準等の更正を、それぞれ推計課税の対象から除いているためです。これは、青色申告が帳簿書類の備付け・保存を要件としているからです。

ただし、青色申告者であっても、帳簿に重大な不備があるなどの場合は、青色申告の承認を取り消したうえで推計課税が行われることがあります。日頃から正しく記帳しておくことが、青色申告の特典を守り、推計課税を防ぐことにつながります。

推計課税に納得できないときは「実額反証」

推計課税はあくまで「推計」です。納税者の側で実際の所得額を帳簿・証憑によって証明(実額反証)できれば、推計を覆すことができます。また、税務署が用いた推計方法に合理性があるかどうかも争点になります。

ただし実額反証は、都合のよい経費だけを部分的に示せば足りる、というものではありません。収入と対応する必要経費を、一貫した資料で説明できて初めて「実額」として通ります。断片的な領収書だけでは推計を覆すのは難しく、実額で反証するためにも、結局は日頃の帳簿・領収書の保存が決め手になります。

推計課税は何年さかのぼる?

更正・決定ができる期間は国税通則法第70条で決まっており、原則として法定申告期限から5年です。偽りその他不正の行為によって税を免れた、または還付を受けた場合は7年にのびます。推計課税もこの期間の枠内で行われるため、一度に数年分がまとめて課税されることになり、金額が一気に大きくなりがちです。

さらに、追加で納める本税には、法定納期限の翌日から納付日までの延滞税が加算税とは別に付きます。さかのぼる年数が長いほど延滞税の期間も長くなるため、負担は加速度的に増えます。税率と計算のしかたは延滞税とは?税率・計算方法と軽減されるケースで確認できます。

処分に不服があるときの手続きと期限

推計課税による更正・決定などの処分に不服がある場合は、不服申立て(再調査の請求・審査請求)や訴訟という手続きが用意されています。いずれも期限が決まっているため、処分の通知を受けたら早めに対応することが大切です。おおまかな流れと期限は次のとおりです。

手続き申立て先期限(原則)
再調査の請求処分をした税務署長・国税局長処分の通知を受けた日の翌日から3か月以内
審査請求(再調査を経ずに直接も可)国税不服審判所長処分の通知を受けた日の翌日から3か月以内(再調査の請求を経る場合は、再調査決定書謄本の送達を受けた日の翌日から1か月以内)
訴訟(審査請求の裁決になお不服なとき)裁判所裁決があったことを知った日の翌日から6か月以内

※手続きの詳細・最新の取扱いは国税庁「No.7200 税務署長等の処分に不服があるときの不服申立手続」や国税不服審判所でご確認ください。再調査の請求に係る決定によって、納税者に不利益な変更がされることはありません。

推計課税を防ぐには?

推計課税を避ける最大の対策は、帳簿書類をきちんとつけ、紛失しないように保管することです。領収書やレシートもしっかり保存しておきましょう。

ここでいう帳簿とは、取引の年月日・相手方・金額といった取引内容が、整然とかつ明瞭に記録されたものを指します。国税庁のQ&Aでは、次のような整理がされています。日々の備えの目安として押さえておくと安心です。

  • 日々の売上金額の合計しか書いていないノートや、月ごとの合計を並べたメモ…原則として帳簿とは認められません。ただし、個々の取引の相手方・金額が分かる請求書の控え等が併せて保存されていれば、帳簿として取り扱われる場合があります。
  • 請求書・領収書の控えを袋や箱にまとめただけの状態…帳簿とは認められません。年月日順に整理して保存するなど、帳簿に相当する規則性のある形で保存していれば、帳簿として取り扱われる場合があります。
  • 事業専用の預金口座の通帳…不動産賃貸業で賃貸料の入金のみに使っているなど、摘要欄などから相手方と期間が分かる場合には、売上帳に相当するものとして取り扱われることがあります。

いずれも「認められる場合がある」という例外的な取扱いです。本来は、取引の年月日・相手方・金額が記載された帳簿を備え付けて保存しておくことが確実で、会計ソフトを使えば日々の入力だけで要件を満たす帳簿を作れます。

経営規模が大きくなるにつれて、帳簿書類の管理を自力で徹底するのは難しくなります。記帳から調査当日の立会い、不服申立てまでを任せられる点は大きく、税理士に依頼するメリット|税務代理・立会い・不服申立てまででその役割を具体的に紹介しています。こちらのサイトでは税務調査に強い税理士事務所も掲載していますので、あわせてご覧ください。

よくある質問(FAQ)

Q. 推計課税はどんな税金が対象になりますか?

A. 主に所得税(個人)と法人税(法人)です。消費税は、所得が推計で大きくなれば納税額に影響が及ぶ一方、仕入税額控除は帳簿・請求書等の保存が要件のため、保存がなければ控除自体を受けられません。

Q. 推計された税額には必ず従わなければなりませんか?

A. いいえ。実際の所得を帳簿・証憑で証明する「実額反証」ができれば推計を覆せます。税務署が用いた推計方法の合理性も争えます。ただし、収入と対応する必要経費を一貫した資料で説明できることが前提です。

Q. 青色申告でも推計課税されることはありますか?

A. 原則として対象外です。ただし帳簿に重大な不備があるなどの理由で青色申告の承認が取り消された場合は、推計課税の対象になり得ます。

Q. 推計課税は何年前までさかのぼられますか?

A. 更正・決定ができるのは原則として法定申告期限から5年、偽りその他不正の行為があった場合は7年です(国税通則法第70条)。数年分がまとめて課税されるため、金額が大きくなりやすい点に注意が必要です。

Q. 災害で帳簿を失った場合も加算税は重くなりますか?

A. 加算税の加重措置は、災害その他やむを得ない事情により帳簿を提示できなかった場合など、納税者の責めに帰すべき事由がない場合には適用されません。罹災証明書などで事情を説明できるようにしておきましょう。

Q. 処分に納得できないとき、いつまでに手続きすればよいですか?

A. 再調査の請求・審査請求は、いずれも原則として処分の通知を受けた日の翌日から3か月以内です。期限を過ぎると原則として申立てができなくなるため、早めに税理士等へ相談しましょう。

税務調査に強い税理士事務所を探す

重加算税とは|税率35〜50%・7年さかのぼりの仕組みと対策

帳簿と領収書を確認しながら税務調査に備える事業者と税理士のイメージ

重加算税は、売上や経費について「隠ぺい」または「仮装」があったと判断されたときにだけ課される加算税です。税率は不足税額の35%(無申告だった場合は40%)で、過去5年以内に同じ処分を受けていれば45〜50%まで重くなります。裏を返せば、単純な計上ミスや期ずれで課されることはありません。実務で本当に怖いのは、故意ではない誤りを「故意だった」と判断されてしまう場面です。以下の数値は国税庁・財務省の公表資料で2026年9月に確認しています。

重加算税は「仮装・隠ぺい」があったときだけ課される

重加算税は、事実の仮装や隠ぺいが確認された場合に、ほかの加算税(過少申告加算税・無申告加算税・不納付加算税)に代えて課されるペナルティです。税率が高いだけでなく、その後しばらく税務調査の対象としてマークされやすくなるなど、事業への影響も小さくありません。

重加算税の疑いがあると、税務調査では売上・在庫・領収書が一つひとつ細かく確認されます。意図的に税を免れていた場合、重加算税を避けることはできません。

隠ぺい=記録を隠すこと、仮装=事実を装うこと

重加算税の対象になるのは、所得税・法人税・消費税などについて次のいずれかが確認された場合です。

  • 隠ぺい:本来計上すべき売上や在庫などを隠すこと。
  • 仮装:請求書の数字を書き換える、ありもしない取引をねつ造するなど、事実を装うこと。

注意したいのは、意図しない経理ミスでも「仮装」「隠ぺい」を疑われることがある点です。入力ミスや申告漏れが故意でないことを税務調査で説明・証明できなければ、不正とみなされてしまうおそれがあります。行き過ぎた節税も、調査で徹底的に確認されます。

実際に不正と判断された手口の例

抽象的な説明だけではイメージしにくいので、国税庁が令和6事務年度の法人税等の調査事績で公表した実際の不正の手口を挙げます。いずれもAI・データ分析で「調査必要度が高い」と抽出された法人で、調査によって把握されたものです。

  • 売上伝票を破棄することにより、破棄した分の現金売上を除外していた
  • 売上代金を代表者の個人口座に入金させることにより、売上を除外していた
  • 偽りの請求書を作成し、金銭の貸付けを原価(外注費)に仮装して計上していた
  • 偽りの出勤表等を作成し、架空の人件費を計上していた

共通しているのは、本来あるはずの記録を消す・実態のない書類を作るという点です。逆にいえば、日々の記録が残っていて、そこに矛盾がなければ、単なるミスを「仮装・隠ぺい」と判断される余地は小さくなります。

加算税は4種類、重加算税だけが突出して重い

税務調査で課される加算税は主に4種類です。重加算税はそのなかで突出して重くなっています。

加算税の種類税率の目安課されるケース
過少申告加算税10%(一部15%)期限内に申告したが、税額が本来より少なかった
無申告加算税15〜30%
(自主申告は5%)
期限内に申告しなかった
不納付加算税10%(自主的なら5%)源泉徴収した所得税を期限までに納めなかった
重加算税35〜40%
(繰り返しは+10%)
仮装・隠ぺいがあった(最も重い)

過少申告加算税は、追加で納める税額の10%(期限内に申告した税額と50万円のいずれか多い額を超える部分は15%)。過少申告加算税の詳しい仕組みは別記事でも解説しています。

無申告加算税は、納める税額のうち50万円以下の部分が15%、50万円超300万円以下が20%、300万円を超える部分は30%です(300万円超30%は令和6年〔2024年〕1月1日以後に申告期限が到来する分から)。さらに、前年分・前々年分の国税について無申告加算税や重加算税を課されたことがある人が再び無申告だった場合は10%が加算されます(連年無申告加重)。詳しくは無申告加算税の記事もあわせてご覧ください。

不納付加算税は、源泉所得税の納付が遅れた場合に課され、原則10%(自主的に納付した場合は5%)です。

気づいた時期で税率が3段階に変わる

見落とされがちですが、過少申告加算税と無申告加算税は「いつ気づいて申告したか」で税率が3段階に変わります。ここを知っているかどうかで、負担は大きく変わります。

申告したタイミング過少申告加算税無申告加算税
調査の通知を受ける前に自主的に修正・期限後申告課されない5%
調査の通知後・更正等を予知する前5%
(50万円超の部分は10%)
10%
(50万円超15%/300万円超25%)
調査で指摘されてから(更正等を予知した後)10%
(50万円超の部分は15%)
15%
(50万円超20%/300万円超30%)

無申告加算税の段階別の割合は、国税庁のタックスアンサー No.2024(確定申告を忘れたとき)で確認できます。つまり、誤りに気づいたら「調査の通知が来る前」に自主的に申告するのが、金銭面でも最も有利です。通知が来てしまった後でも、調査官に指摘される前に自分から修正すれば軽減されます。「どうせ同じ」と考えて放置するのは損です。

重加算税の税率は35%・40%、繰り返すと45%・50%

重加算税は、どの加算税に代えて課されるかで税率が変わります。

ケース重加算税の税率過去5年以内に無申告加算税・重加算税ありの場合
過少申告(期限内に申告あり)に代えて35%45%
無申告(期限後・無申告)に代えて40%50%
不納付(源泉所得税)に代えて35%45%

つまり、期限内に申告していた場合は不足税額の35%、無申告だった場合は40%。さらに過去5年以内に無申告加算税や重加算税を課されたことがある場合は、それぞれ+10%(45%・50%)に重くなります(短期累犯加重)。加算税の全体像は財務省「加算税制度の概要」に一覧でまとまっています。

また、電子帳簿保存法の対象となるスキャナ保存された書類のデータや電子取引の取引データを改ざん・隠ぺいして申告漏れがあった場合は、重加算税がさらに10%加重されます(令和4年〔2022年〕1月以降)。請求書PDFの差し替えや電子データの意図的な削除は、紙の書類の場合より重いペナルティにつながり得るということです。

この10%加重には、令和7年度税制改正で除外措置が設けられました。国税庁長官が定める基準に適合するシステムを使い、一定の要件を満たして電子取引データを送受信・保存し、あらかじめ届出をしている場合は加重の対象から外れます。ただし適用されるのは令和9年(2027年)1月1日以後に法定申告期限が到来する国税からで、現時点ではまだ先の話です。「電子データはシステムを入れれば安心」と早合点せず、当面は改ざんの痕跡を残さない運用そのものを守ってください。

帳簿を出せないと、重加算税でなくても税率が上がる

もう一つ、実務で影響が大きいのに知られていないのが「不記帳加重」です。税務調査で一定の売上(営業収入)に係る帳簿の提出等を求められたときに、次のような状態だと、過少申告加算税・無申告加算税が加重されます(所得税・法人税・消費税が対象)。

  • 帳簿を提出しなかった、または記載が著しく不十分(売上の2分の1以上が記載されていない)……+10%
  • 記載が不十分(売上の3分の1以上2分の1未満が記載されていない)……+5%

逆に、電子帳簿保存法上の要件を満たす「優良な電子帳簿」について、あらかじめ届出をしたうえで申告漏れがあった場合は、過少申告加算税が5%軽減されます(ただし仮装・隠ぺいがある場合は適用されません)。きちんと帳簿をつけて出せる状態にしておくこと自体が、そのままペナルティを軽くするという構造になっています。

延滞税は令和8年から年2.8%・9.1%に上がっている

加算税とは別に延滞税もかかります。延滞税は法定納期限の翌日から実際に納付する日までの日数に応じて計算され、割合は年ごとに見直されます。令和8年(2026年)1月1日から令和8年12月31日までの割合は、納期限の翌日から2か月を経過する日までが年2.8%、それ以降が年9.1%です(令和8年の延滞税特例基準割合は年1.8%)。令和4年から令和7年までの年2.4%・年8.7%から引き上げられているため、以前の記事や資料の数値をそのまま使わないよう注意してください。割合の推移は国税庁「延滞税の割合」に、計算方法は延滞税の計算と軽減策の記事にまとめています。

さらに重要なのが、重加算税が課されるケースでは延滞税の「1年ルール」が使えないという点です。通常は、期限内申告書の提出後1年以上たってから修正申告や更正があった場合、延滞税の計算期間の一部が除外されます(除算期間)。ところがこの取扱いは、重加算税が課された場合には適用されません。本税+重加算税+長期間分の延滞税が積み上がり、合計は非常に大きな金額になりがちです。

調査を受けた法人の4件に1件で不正計算が見つかっている

国税庁が公表した令和6事務年度(2024年7月〜2025年6月)の法人税等の調査事績によると、法人への実地調査は約5万4千件行われ、そのうち約1万3千件で仮装・隠ぺいなどの不正計算が見つかりました。不正発見割合は23.5%で、調査を受けた法人のおよそ4件に1件の計算です。実地調査による追徴税額(法人税・消費税)の総額は3,407億円と直近10年で最高、調査1件当たりの追徴税額も634万2千円(前年比+15.4%)と高水準になりました。国税庁はAIを活用して調査必要度の高い法人を抽出しており、決して他人事ではありません。なお、これは2025年12月に公表された最新の集計で、令和7事務年度分は本記事の更新時点(2026年9月)ではまだ公表されていません。

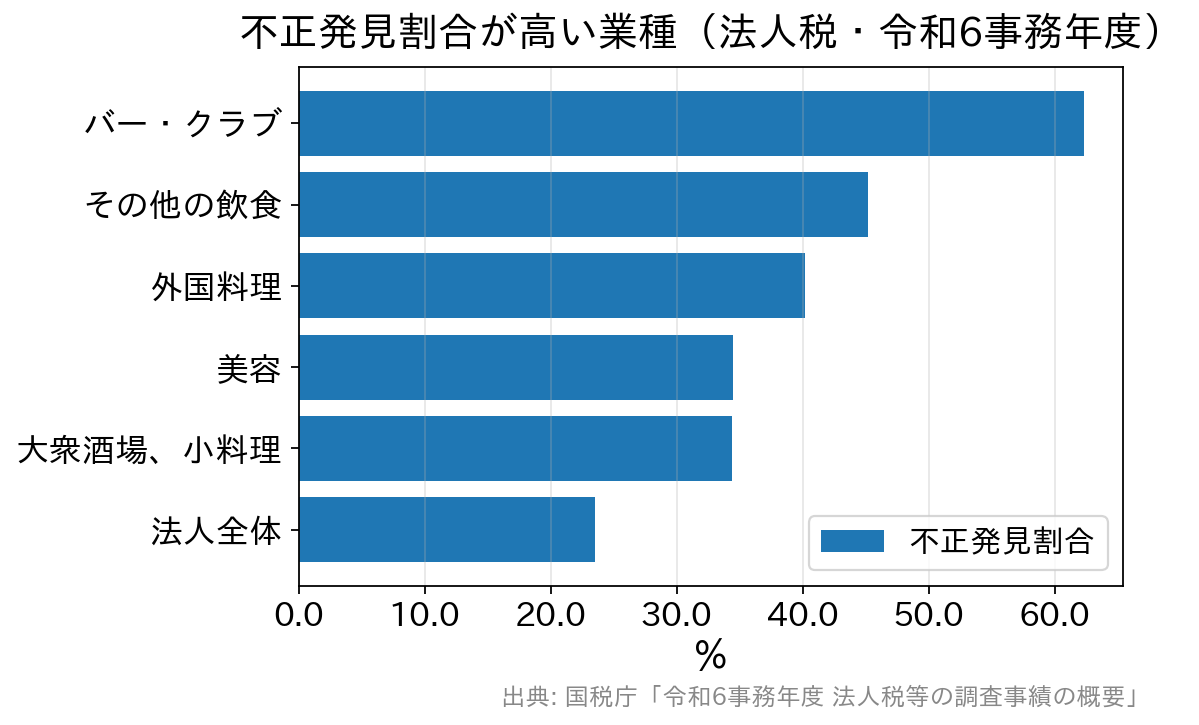
不正発見割合は業種によって差があります。令和6事務年度に割合が高かったのは、現金取引の比率が高い業種でした。

令和6事務年度の法人税の不正発見割合。バー・クラブ62.3%、その他の飲食45.2%、外国料理40.2%、美容34.5%、大衆酒場・小料理34.4%、法人全体23.5%
現金取引の比率が高い業種は不正発見割合が高い傾向。法人全体の不正発見割合は23.5%。

ただしこれは「その業種だから不正をしている」という話ではなく、現金商売は記録が残りにくく、売上の把握が論点になりやすいということです。該当する業種の方は、日々の売上記録と現金管理をより丁寧に残しておくと、調査での説明がしやすくなります。

個人の税でも同様です。相続税では、令和6事務年度の実地調査9,512件のうち申告漏れ等の非違が7,826件見つかり、そのうち1,065件(13.6%)に重加算税が課されています。公表された事例には、相続開始前に引き出した現金を自宅金庫で保管して税理士にも伝えなかったケースや、基礎控除以下になるよう家族名義口座へ預金を移したケースが挙げられています。

重加算税が絡むと調査は最大7年さかのぼる

税務調査は通常、過去3年分を確認します。大きな誤りが見つかれば過去5年分へ、さらに仮装・隠ぺいなど不正の疑いがあれば過去7年分までさかのぼって調査されます。「重加算税は7年」と言われるのはこのためです。7年分の本税に重加算税と延滞税が重なれば、数百万〜数千万円規模の負担になることもあります。いったん重加算税を課されると税務署からの信用も下がり、その後の調査対象になりやすくなります。調査後の納税の流れは税務調査後の追加納税の記事で整理しています。

重加算税の対象にならないミスもある

すべての誤りが重加算税になるわけではありません。たとえば、売上や経費を実際と異なる日付で計上してしまった(期ずれ)、経費にならない費用を計上してしまったといった単純なミスは、仮装・隠ぺいではないため重加算税の対象にはなりません(修正申告は必要です)。重加算税は、あくまで「故意に事実を仮装・隠ぺいした」場合に課されるものです。

調査官から重加算税を示唆されても、仮装・隠ぺいの事実がないと考えるなら、その場で安易に認めず、事実関係を整理して主張することが大切です。処分に納得できない場合は、再調査の請求や審査請求という手続きも用意されています。

重加算税を課されないための対策

最大の対策は、当然ながら仮装・隠ぺいをしないことです。ただし、実際には不正の意図がなくても疑われてしまうことがあります。たとえば請求書を誤って二度入力(二重計上)したまま申告すると、それが故意と判断されれば重加算税の対象になりかねません。

高性能な会計ソフトを使っても、人為的な二重計上は完全には防げません。伝票に管理番号を付ける、入力・確認のルールを整えるなど、経理体制を見直すことでミスは大きく減らせます。日々の記帳と証憑(領収書・請求書)の保存を徹底しておくことが、いざというときに「故意ではない」と説明する材料になります。電子データで受け取った請求書・領収書は、電子帳簿保存法のルールに沿ってそのまま保存し、後から編集・削除した形跡を残さないことも大切です。

整理すると、備えは次の3点に集約されます。

  • 記録を消さない・作らない……売上伝票や取引データを破棄しない、実態のない書類を作らない。
  • 帳簿を「出せる状態」にしておく……不記帳加重を避けられるうえ、優良な電子帳簿なら軽減も受けられます。
  • 誤りに気づいたら通知前に自主的に申告する……加算税が不課税または軽減されます。

税務調査の対象になった場合は、事前に税理士と打ち合わせをして入念に準備することが大切です。調査官の質問にあいまいに答えてしまうと、不利に働くことがあります。あやふやな知識で対応せず、税務調査に強い税理士に任せると安心です。

よくある質問(FAQ)

Q. ミスをしただけで重加算税になりますか?

A. なりません。仮装・隠ぺいがなければ重加算税の対象にはならず、過少申告加算税や無申告加算税で済みます。単純な期ずれや計上誤りは修正申告で対応します。

Q. 調査の通知が来る前に自分で気づいたらどうなりますか?

A. 通知前に自主的に修正申告・期限後申告をすれば、過少申告加算税は課されず、無申告加算税は5%まで軽減されます。通知後でも、調査官に指摘される前なら税率は下がります。

Q. 重加算税は何年さかのぼって課されますか?

A. 仮装・隠ぺいがある場合は最大7年分です。通常の調査は過去3年分、誤りが大きければ5年分、不正の疑いがあれば7年分までさかのぼります。

Q. 帳簿を紛失していると重加算税になりますか?

A. 紛失そのものが直ちに仮装・隠ぺいと判断されるわけではありません。ただし帳簿を提出できない場合、過少申告加算税・無申告加算税が最大10%加重されます(不記帳加重)。故意に破棄したと判断されれば重加算税の対象になり得ます。

Q. 重加算税は経費(損金)にできますか?

A. できません。重加算税・延滞税などのペナルティは損金に算入できず、法人税の計算上は差し引けません。

まとめ

重加算税は税率35〜50%と重く、延滞税も令和8年から年2.8%・年9.1%へ引き上げられました。さらに重加算税が課されると延滞税の1年ルールが使えず、最大7年分がまとめて課税されることもあります。金額が大きくなる仕組みが何重にも用意されている、というのが実像です。

一方で、重加算税は「うっかりミス」では課されません。課されるのは仮装・隠ぺいがあったときだけです。記録を残し、帳簿を出せる状態にしておき、誤りに気づいたら早めに自主申告する——この3点を守っていれば、過度に恐れる必要はありません。判断に迷う場面が出てきたら、税務調査に強い税理士に相談しましょう。なお税率や制度は改正されることがあるため、最新の内容は国税庁の公式サイトでご確認ください。

>>税務調査に強いおすすめ税理士事務所を見る

【参考】

税務調査に強い税理士事務所を探す

税務調査が入る基準とは?選ばれやすい会社・個人の特徴と最新データ

帳簿や通帳を整理して税務調査の基準に備える事業者のイメージ

税務調査の対象は、無作為に選ばれているわけではありません。申告書の数値、過去の税歴、取引先から集まる資料情報、そしてAIによる分析を組み合わせて「調査の必要度が高い」と判断された会社・個人が選ばれています。令和6事務年度に法人税の実地調査を受けたのは5万4千件で、国内の法人約296万社に対してごく一部です。ただし選ばれたときの指摘は重く、調査1件当たりの追徴税額は634万2千円と前事務年度から15.4%増えました。選定の物差しを知っておけば、過度に不安に思う必要はありません。

税務調査の対象会社を決める基準はある?

すべての法人に調査が入るわけではありません。国税庁「令和6事務年度 法人税等の調査事績の概要」(令和7年12月公表)によると、法人税の実地調査は5万4千件で、前事務年度から7.4%減りました。国内の法人数は約296万社(国税庁「令和5年度分 会社標本調査」の法人数295万6,717社)ですから、1年間に実地調査を受ける法人はごく一部にとどまります。

一方で、選ばれた場合の重みは増しています。同じ令和6事務年度の追徴税額(法人税・消費税)の総額は3,407億円で、直近10年で最高。調査1件当たりの追徴税額は634万2千円(前事務年度比15.4%増)で、こちらは直近10年で2番目の高さです。不正計算が見つかった割合(不正発見割合)は23.5%と前年から1.2ポイント上昇しました。つまり「件数は絞られていても、選ばれたときに指摘される確率と金額は高まっている」という状況です(出典:国税庁令和6事務年度 法人税等の調査事績の概要)。

平成27事務年度から令和6事務年度までの法人税・消費税の追徴税額の推移を示す折れ線グラフ
令和6事務年度の3,407億円は直近10年で最高。調査件数は減っても追徴税額は増えています。

調査対象に選ばれやすい主なポイント

観点選ばれやすくなるケース備考
数値の急変売上・利益が急激に増減、多額の特別損失・特別利益同業他社との比較で異常値が出ると注目される
過去の税歴過去に隠蔽・不正があった、申告内容に問題があった要調査の区分に入りやすい
取引先の状況取引先に不正をしている会社がある取引情報の突合で発覚することがある
申告・納税の状況期限内に申告・納税がされていない、記載に不備基本的な部分から確認される

どのように情報を集めているかというと、申告内容そのものを照会するほか、国税総合管理(KSK)システムを用いて、金融機関の情報や法務局の登記情報なども分析したうえで判断しています。KSKは全国の申告・納税データを一元管理する仕組みで、申告書の異常値を見つけて調査候補を選定する役割を担っています。近年はこれにAIによる分析が加わり、選定の精度がさらに高まっています。調査対象の選ばれ方をもう少し広く押さえたい方は、税務調査とは?目的・種類・対象の選ばれ方と担当組織もあわせてご覧ください。

不正が見つかりやすい業種(法人税・令和6事務年度)

国税庁は、法人税の実地調査で不正計算が発見された割合が高い業種も毎年公表しています。「1件当たりの金額が大きい業種」ではなく、調査したうち何件で不正が見つかったかという比率である点が特徴です。

順位業種不正発見割合不正1件当たりの不正所得金額
1位バー・クラブ62.3%約4,466万円
2位その他の飲食45.2%約3,176万円
3位外国料理40.2%約902万円
4位美容34.5%約3,166万円
5位大衆酒場、小料理34.4%約1,770万円
6位自動車修理32.9%約638万円
7位船舶31.0%約1,630万円
8位土木工事30.4%約1,750万円
9位職別土木建築工事30.1%約1,694万円
10位中古品小売30.1%約2,713万円

出典:国税庁「令和6事務年度 法人税等の調査事績の概要」(令和7年12月公表)。法人税の実地調査全体の不正発見割合は23.5%。

飲食・接客業が上位に並ぶのは、現金でのやりとりが多く、売上の記録が残りにくいためと考えられます。もっとも、美容・自動車修理・建設・中古品小売のように、いわゆる「夜の商売」以外も並んでいる点は見落とせません。共通するのは、少額・多数の取引が現金や個人客との間で発生しやすい業態だという点です。該当する業種であれば、売上の計上時期と入金記録が一致しているかを日頃から確認しておくと安心です。業種ごとの傾向は税務調査が入りやすい業種は?法人・個人別の最新データでさらに詳しく整理しています。

個人への調査は「簡易な接触」が急増している

個人事業主の方が気にすべきなのは、法人とは別に公表されている所得税・消費税の数字です。国税庁「令和6事務年度 所得税及び消費税調査等の状況」(令和7年12月公表)によると、所得税の実地調査は4万7千件(前事務年度4万8千件)とほぼ横ばいでした。一方で、税務署に呼ばれたり文書・電話で確認を受けたりする「簡易な接触」は68万9千件(同55万8千件)へと大きく増え、実地調査と合わせた「調査等」の合計は73万6千件に達しています。

金額の面でも、調査等による追徴税額の総額1,431億円は過去最高です。実地調査による追徴税額を1件当たりでみると241万円(前事務年度224万円)、そのうち高額・悪質な事案を深く調べる特別調査・一般調査に限れば1件当たり299万円、申告漏れ所得金額は1件当たり1,486万円になります。

消費税(個人事業者)も同じ傾向です。実地調査は2万8千件とほぼ横ばいである一方、簡易な接触が15万7千件(前事務年度9万4千件)へ増え、調査等の合計件数は18万5千件と前年の約1.5倍になりました。「税務署が動く=自宅や事務所に調査官が来る」だけではない——これが現在の実像です(出典:国税庁令和6事務年度 所得税及び消費税調査等の状況)。

個人で申告漏れが大きかった業種(事業所得・令和6事務年度)

個人については、不正の発見割合ではなく1件当たりの申告漏れ所得金額が高額な上位10業種が公表されています。法人の不正発見割合ランキングとは切り口が違うため、あわせて見ると自分の業種の位置づけが掴みやすくなります。

順位業種1件当たりの申告漏れ所得金額1件当たりの追徴税額(加算税含む)
1位キャバクラ4,164万円1,474万円
2位眼科医3,894万円964万円
3位ホステス、ホスト2,968万円475万円
4位経営コンサルタント2,734万円878万円
5位太陽光発電2,142万円757万円
6位バー1,968万円425万円
7位コンテンツ配信1,936万円462万円
8位ブリーダー1,876万円498万円
9位スナック1,873万円353万円
10位システムエンジニア1,631万円287万円

出典:国税庁「令和6事務年度 所得税及び消費税調査等の状況」(令和7年12月公表)。特別調査・一般調査に基づく実績。

注目したいのは、眼科医・経営コンサルタント・コンテンツ配信・システムエンジニアといった業種が上位に入っている点です。現金商売だけが見られているわけではなく、報酬の単価が高く、経費の線引きが判断に委ねられやすい仕事も同じように対象になります。売上規模や業態にかかわらず、根拠資料をそろえておくことが結局は近道です。

個人事業主が調査対象になりやすいケース

税務署は法人だけでなく、個人への調査も行います。個人事業主が対象に選ばれやすいのは、次のようなケースです。

  • 期限内に申告・納税がされていない……まず確定申告が期日までに提出され、きちんと納税されているかが確認されます。
  • 記載内容や数値に不自然な点がある……提出された申告書が正しく書かれているか、他の会社との比較で気になる点がないかが見られます。
  • 過去に隠蔽などの税歴がある……これまでの申告状況も重要な判断材料になります。
  • 売上が1,000万円前後で推移している……基準期間(前々年)の課税売上高が1,000万円を超えると、原則として2年後から消費税の課税事業者になります。これを避けようと売上を1,000万円以下に意図的に抑えていないかが注目されることがあります(正当な売上であれば問題ありません)。なおインボイス制度(2023年10月開始)のもとでは、適格請求書発行事業者として登録した時点で、基準期間の課税売上高にかかわらず消費税の申告義務が生じます。免税点だけで判断できない状況になっている点に注意しましょう。
  • 売上の割に所得が極端に少ない……売上はあるのに所得が低いと、「生活費をどう工面しているのか」と疑問を持たれやすくなります。

提出した確定申告書の情報は税務署に集約され、取引先の会社の情報とも照合されます。取引内容に食い違いが見つかれば、その点を指摘されることもあるため、申告書を作成する際は整合性に注意しましょう。

売上規模が小さくても安心はできない

売上規模は大きいほど調査が入りやすく、かつては「1,000万円以上が一つの目安」とも言われてきました。ただし、最近はFX・アフィリエイト・ネットオークション・暗号資産(仮想通貨)取引などで収入を得る個人が増えており、売上が低くてもこうした分野が重点的に調べられています。

令和6事務年度の実績を見ると、暗号資産(仮想通貨)等の取引を行っている個人への実地調査(特別・一般)は613件(前事務年度535件)で、1件当たりの追徴税額は745万円。所得税の実地調査(特別・一般)全体の299万円と比べて2.5倍です。民泊・ネット通販・ネットオークション・アフィリエイトなどシェアリングエコノミー等の新分野についても1,155件の実地調査が行われ、1件当たりの申告漏れ所得金額は1,595万円でした。国税庁は電子商取引専門調査チームを置き、資料情報の収集・分析に努めていると明記しています。

また、簡易的とされる白色申告でも、明細をそろえて提出する青色申告でも、調査対象になる可能性はゼロではありません。はじめからしっかり申告・納税をしておけば、いざ調査が入っても落ち着いて対応できます。

税務調査の基準について考えるイメージ

KSKシステムとAIによる調査先の選定

税務署は、効率的に調査を行うため、申告内容に応じて法人を区分して管理していると言われています。一般に、申告内容が良好で問題が少ないグループ、その他大多数のグループ、過去に不正があるなど要調査とされるグループ、といった分け方が知られています。要調査とされるグループは、他に比べて調査が入る確率が高くなると考えられます。

ここに近年加わったのがAIです。国税庁の説明によると、AIを活用した予測モデルで調査必要度の高い法人を抽出し、想定される不正のパターン(売上・原価・経費のどこに問題がありそうか)まで判定したうえで、申告書や保有する資料情報とあわせて分析し、最終的に調査を行うかどうかは調査官が判断するという流れです。公表された事例では、AIが「原価に問題がありそう」と判定した法人について、決算書を分析すると外注費が年々不自然に増えており、調査の結果、取引実態のない外注費の計上が把握されています。所得税の側でも、選定へのAI活用が進められていると公表されています。

赤字続きの会社だからといって対象から外れるわけではありません。赤字なのに役員や社員の生活が成り立っているのはなぜか、社長の役員報酬が少ないのにどう生活しているのか——といった点に疑問を持たれることがあるためです。なお、税務調査は事前に電話などで連絡(事前通知)があるのが基本ですが、飲食店などの現金商売では事前通知なしに調査官が訪れることがあります。万一その場合でも、慌てずに冷静に対応することが大切です。時期の傾向については税務調査が入りやすい時期はいつ?秋がピークの理由と頻度・確率で解説しています。

申告していない法人・事業者への対応が強まっている

ここ数年で明確に強まっているのが、そもそも申告をしていない法人・個人(無申告者)への対応です。令和6事務年度の無申告法人に対する法人税の実地調査は2,089件(前事務年度比17.8%増)で、法人税・消費税を合わせた追徴税額は約355億円と、前事務年度から6割以上増えました。

個人も同様です。所得税が無申告の個人に対する実地調査(特別・一般)は4,812件で、1件当たりの追徴税額524万円・総額252億円はいずれも過去最高となりました。1件当たりの申告漏れ所得金額は2,992万円で、所得税の実地調査(特別・一般)全体の1,486万円の約2倍です。消費税が無申告の個人事業者についても、1件当たりの追徴税額296万円が過去最高を更新しました。

公表された事例では、書面照会による行政指導を再三無視していた法人について、SNSの更新状況や店舗の様子から稼働の実態を把握し、銀行調査で多額の入出金を確認したうえで実地調査に移行した経緯が紹介されています。個人の事例でも、ゲーム機器やスマートフォンの転売収入を申告していなかったケースで、売上の書類を破棄していたことが隠蔽行為と判断され重加算税が課されています。「連絡に答えなければ分からない」「記録を消せば分からない」という考え方は通用しません。

あわせて知っておきたいのが、実地調査以外の接点です。国税庁は、申告内容に簡易な誤りが想定される法人に対しては、書面照会・電話連絡・来署依頼によって自発的な見直しを促す「簡易な接触」を行っており、その件数は令和6事務年度に8万5千件(前事務年度比13.4%増)と実地調査を上回っています。税務署から届く「お尋ね」は調査の予告ではありませんが、放置してよいものでもありません。心当たりがあれば早めに内容を確認し、必要なら修正申告を検討しましょう。

日常の会計処理で注意したいこと

調査が入ると決まってから準備をしても、必要書類をそろえて簡単にチェックする程度が精一杯になりがちです。日頃からの準備が一番の対策です。基本は「帳簿を正しくつける」「書類をしっかり管理する」「後から分かるようにメモを残す」の3点です。

現金出納帳・預金通帳の管理

現金出納帳は金額だけでなく、相手先や取引内容まできちんと記録し、領収書などと照合しやすくしておきます。預金通帳はそのまま証拠書類になりますので、預金取引照合表や計算書とあわせて保管しておきましょう。

売上側の書類こそ残す

経費の領収書は申告に必要だからと保存していても、売上側の請求書・納品書・取引先とのやりとりは残していない——これは無申告事案の調査事例で実際に指摘されている落とし穴です。売上の記録が無ければ、取引先への反面調査で金額が把握されるうえ、書類の破棄そのものが隠蔽行為と判断されて重加算税の対象になり得ます。ネット取引ではメッセージやアプリの履歴も取引の記録になります。

処理の積み残しを作らない

会計処理が複雑で後回しにしたくなることもありますが、記憶が新しいうちに解決しておくのが鉄則です。会議の議事録も、その日のうちに作成する習慣をつけましょう。こうした細かな積み重ねが、強固な税務調査対策になります。日常から適切な処理と証拠書類の保存ができていれば、調査官から細かく質問されても落ち着いて答えられます。

税務調査の対象基準についてよくある質問

Q. 何年に一度くらいのペースで調査が来るものですか?

A. 一律の周期はありません。令和6事務年度の法人税の実地調査は5万4千件で、法人数(約296万社)に対してごく一部です。ただし過去に不正があった、申告内容に異常値があるといった事情があれば間隔は短くなり得ます。「前回から◯年経ったから来る」という決まりはないと考えてください。

Q. 税務署から書面や電話で「お尋ね」が来ました。これは税務調査ですか?

A. 多くの場合は「簡易な接触」で、実地調査とは区別されています。所得税では令和6事務年度に68万9千件と前年から大きく増えており、珍しいことではありません。ただし内容の確認や自発的な見直しを求めるものなので、放置せず期限までに回答することが大切です。

Q. 個人事業主でも実地調査は来ますか。件数はどのくらいですか?

A. 来ます。令和6事務年度の所得税の実地調査は4万7千件、消費税(個人事業者)の実地調査は2万8千件でした。実地調査による追徴税額は所得税で1件当たり241万円、消費税(個人事業者)で1件当たり127万円です。件数だけを見れば確率は高くありませんが、対象になれば金額の負担は小さくありません。

Q. AIが選んでいるなら、人間が判断する余地はないのですか?

A. AIは調査必要度の高い法人の抽出と不正パターンの判定までを担い、実際に調査を行うかどうかは調査官が最終的に判断すると国税庁は説明しています。分析結果だけで自動的に調査先が決まる仕組みではありません。

Q. 設立したばかりの会社や、休眠から再開した会社も対象になりますか?

A. なり得ます。とくに申告義務があるのに申告していない法人・個人への対応は強化されており、令和6事務年度は法人・個人とも追徴税額が大きく増えました。事業を再開したら、まず申告義務の有無を確認しましょう。

なお、本文で挙げた数値は国税庁が令和7年12月に公表した令和6事務年度の集計(令和6年7月〜令和7年6月)です。最新の公表値は国税庁のサイトでご確認ください。

>>税務調査に強いおすすめ税理士事務所を見る

税務調査に強い税理士を探す

反面調査とは?拒否できる?取引停止のリスクと当日の対応

取引先への反面調査に備えて帳簿や書類を確認する事務所のイメージ

反面調査は、ある会社の申告内容を確かめるために、税務署が取引先や金融機関といった第三者に事実確認を行う調査です。国税通則法の質問検査権にもとづく正当な手法なので、「取引先に迷惑がかかる」「信用をなくす」という理由だけで拒否することはできません。一方で、実施できるのは「調査について必要があるとき」に限られ、調査官には反面調査である旨を相手方に明示するという運用上の決まりがあります。どんなときに反面調査へ進むのか、訪問を受けた側は何をどこまで対応すればよいのかを、現場の視点で整理します。

反面調査とは?

反面調査とは税務調査の手法の1つで、主に調査対象者の取引先や金融機関などの第三者に対して行われるものです。申告内容や帳簿に不自然な点があるとき、その取引が本当にあったのかを裏付ける目的で実施されます。 法律上も、調査の相手方は納税者本人だけに限られていません。国税通則法第74条の2は、所得税・法人税・消費税などの調査について、納税義務者本人のほか、その者に対して「金銭の支払若しくは物品の譲渡をする義務があると認められる者」や「金銭の支払若しくは物品の譲渡を受ける権利があると認められる者」にも質問・検査ができると定めています。取引先が調査の相手方になり得るのは、この規定が根拠です。 反面調査に進みやすいのは、本調査先で不正やその疑いがあった場合はもちろん、次のような状態のときです。
  • 非協力的な態度…質問に答えない、帳簿の提出を求められても応じない
  • 不誠実な対応…事実と異なる回答をする、何度も求められないと資料を出さない
  • 帳簿の不備…記帳が正しくない、あるいは保存されていない
こうした状態では、調査官は「手元の資料だけでは確認を終えられない」と判断し、裏付けを取るために反面調査へ踏み切る可能性が高まります。自社の調査でやりがちな対応については、税務調査でやってはいけない対応もあわせてご覧ください。

反面調査は拒否できる?

書籍やウェブサイトでは「納税者の了解を得ない反面調査は認められない・違法だ」といった記述も見られますが、反面調査そのものは違法ではありません。根拠は、前述の質問検査権にあります。 質問検査権は、かつて法人税法など個別の税法に分かれて規定されていましたが、平成23年(2011年)の改正により国税通則法に一本化され、平成25年(2013年)1月1日以後に開始する調査から新しい手続きが適用されています。現在は国税通則法第74条の2などが根拠となり、納税義務者だけでなく、その取引先など第三者も質問検査の対象になり得ます。 過去の裁判例(東京高裁など)でも、反面調査は「客観的な必要性があり、社会通念上相当な限度にとどまる限り、その時期・方法は権限ある税務職員の合理的な判断に委ねられる」と判断されており、「取引先に迷惑がかかる」「信用をなくす」という理由だけでは拒否できないと考えられています。

ただし「必要があるとき」に限られる

とはいえ、反面調査が無制限に認められているわけではありません。条文自体が「調査について必要があるときは」と定めており、国税庁の税務運営方針(昭和51年4月1日)でも「反面調査は客観的にみてやむを得ないと認められる場合に限って行う」とされています。 さらに、現在の実務の拠りどころとなっているのが、国税庁の事務運営指針「調査手続の実施に当たっての基本的な考え方等について」(平成24年9月12日、最終改正 令和5年11月29日)です。同指針の第2章3(6)は、反面調査について次の2点を定めています。
  • 取引先等に対する反面調査の実施に当たっては、その必要性と反面調査先への事前連絡の適否を十分検討する
  • 実施に当たっては、反面調査である旨を取引先等に明示した上で実施することに留意する
つまり、必要性を検討したうえで行うこと、そして「これは反面調査です」と相手方に明示することが、調査官側のルールとして明記されています。訪問を受けた側は、この点を確認してかまわないということです。 なお、正当な理由なく検査を拒否したり、虚偽の答弁をしたりした場合は、国税通則法第128条により、1年以下の拘禁刑または50万円以下の罰金が科される可能性があります(拘禁刑は懲役と禁錮を一本化した刑で、2025年6月1日施行。それ以前は「懲役」でした)。「任意の調査だから答えなくてよい」と単純に考えるのは危険です。

反面調査が実施される一般的な理由

反面調査の典型的なきっかけは、取引先が税務調査を受けた際に、税務署が疑問に感じる領収書などが出てきたケースです。 たとえば、相手先が自社(あなたの会社)の領収書を経費に計上していた場合、その金額が自社で売上として正しく計上されているかを確認するために反面調査が行われます。もし自社が領収書を発行しているのに売上に計上していなければ、相手方の所得隠しに加担した形になりかねません。 裏を返せば、反面調査は自社の落ち度がなくても巻き込まれ得るものです。取引先の調査がきっかけで自社に連絡が来ることは珍しくなく、規模の大小も問いません。個人事業主やフリーランスが取引先の調査に関連して照会を受けることもあります。

反面調査で取引を停止されることはある?取引先との関係を守る考え方

実務でよく聞かれるのが、「反面調査が入ったことで取引を切られるのではないか」という心配です。ここは事実と不安を分けて考える必要があります。 まず押さえておきたいのは、反面調査は「この会社に不正がありました」と取引先に伝える手続きではないという点です。調査結果の内容の説明は、事務運営指針上、調査の対象となった納税義務者(および税務代理人)に対して行われるものであり、本調査先の調査結果が反面調査先に説明されるわけではありません。調査官が明かすのは、あくまで「どの取引について裏付けを取りたいか」という範囲です。 とはいえ、相手方の目に「税務署が来た」という出来事が残るのは避けられません。実際に、反面調査が入ったことを理由に取引を見直されるケースもあります。関係を守るために現実的なのは、次の3点です。
  • 自社の調査の段階で誠実に対応し、反面調査の必要性そのものをなくす…これが最も効果的で、かつ自分でコントロールできる部分です。
  • 反面調査が避けられないと分かった時点で、主要な取引先へ自分から一報を入れる…税務署から連絡が行く可能性があること、後ろ暗い事情があるわけではないことを、先に自分の言葉で伝えておくほうが、後から知られるより関係を保ちやすくなります。
  • 請求書・納品書・入金記録の整合を普段からとっておく…取引先側の確認がすぐ終われば、相手の手間も最小限で済みます。
逆に、取引先に何も伝えないまま調査官の訪問だけが先に届くと、相手方は事情が分からないまま判断することになります。不安の大半は「説明がないこと」から生まれるという点は、押さえておきたいところです。

反面調査を受けたときの注意点と当日の対応

予告なしの反面調査に戸惑う経営者のイメージ まず押さえておきたいのは、国税通則法第74条の9の事前通知は、調査対象となる納税義務者と税務代理人に対して行われる手続きであり、反面調査先はその対象ではないという点です。前述の事務運営指針でも「事前連絡の適否を十分検討する」とされており、連絡があることもあれば、予告なく来社することもあります。 予告なしとなる主な理由は、調査官が本調査先と反面調査先の口裏合わせや証拠書類の改ざんを警戒しているためです。裏付けの必要性が強いと判断された取引ほど、警戒されやすくなります。 ただし、企業活動より調査が優先されるわけではありません。代表者や経理担当者が出張・会議で不在などやむを得ない事情があるときに、日程の変更を申し出ても罰せられることはありません。慌てて曖昧な回答をするより、日を改めて正確に答えるほうが結果的に安全です。 調査官が来社したら、次の順で落ち着いて確認しましょう。

  • 身分証明書と質問検査章の提示を求める…事務運営指針では、調査官は身分証明書(国税職員証票の交付を受けている場合は国税職員証票)と質問検査章を必ず携帯し、相手方に提示して調査のために臨場した旨を明らかにしたうえで質問検査等を行うこととされています。所属・氏名を控え、名刺も必ず受け取ります。
  • 反面調査であること、どの取引先に関する調査かを確認する…指針上、反面調査である旨は明示されます。取引先名・取引年月日・取引内容を確認しておくと、自社が何を求められているのかがはっきりします。
  • 求められた資料の範囲を確認する…帳簿書類その他の物件の提示・提出の求めは、指針上「相手方の理解と協力の下、その承諾を得て行う」とされています。反面調査と関係のない資料まで一律に出す必要はありません。「調査に必要な範囲を教えてください」と最初に伝えておくと、行き過ぎを防ぎやすくなります。
  • 資料を預けるときは預り証を受け取る…提出した帳簿書類等を調査官が預かる(留置き)ことがあります。その場合、指針では預り証を交付し、留め置く必要がなくなったときは遅滞なく返還することとされています。何をいつ預けたかを必ず書面で残しましょう。
対応した内容(日時・調査官名・聞かれたこと・渡した資料)をメモに残しておくと、後日、取引先や税理士と経緯を共有するときに役立ちます。事前通知や無予告調査をめぐる実際の場面は、税務調査のトラブルと対応でも解説しています。

反面調査と通常の税務調査の違い

両者の違いを整理すると、次のとおりです。
比較の観点通常の税務調査反面調査
調査の相手本人(自社)取引先・金融機関など第三者
事前通知原則あり(国税通則法第74条の9)納税義務者向けの事前通知の対象外。予告なしで行われることもある
主な目的申告内容の確認取引の裏付け・事実確認
確認される範囲通知された税目・課税期間が中心本調査先との取引に関係する部分が中心
調査結果の説明本人(および税務代理人)に対して行われる本調査先の調査結果が反面調査先に説明されるものではない
法的根拠いずれも質問検査権(国税通則法第74条の2 ほか)

反面調査をされないための対策

税務署が反面調査を行うのは「必要だ」と判断したときです。裏を返せば、必要がないと判断されれば反面調査は行われません。得意先や仕入先、金融機関に調査が及んで関係が悪化したり、風評につながったりするのは、どの企業も避けたいところです。 基本は、反面調査が必要と判断されるような対応をしないことに尽きます。具体的には次のとおりです。
  • 非協力的な態度や虚偽の答弁をせず、正直に調査を受ける
  • 売上の計上もれ・期ずれをなくし、請求書や領収書の日付・金額が帳簿と一致している状態にしておく
  • 帳簿書類・請求書等を法定の期間きちんと保存しておく。たとえば適格請求書発行事業者は、交付した適格請求書(インボイス)の写しを、交付した日の属する課税期間の末日の翌日から2か月を経過した日から7年間保存する必要があります
  • 質問されたその場で答えられない事項は、推測で答えず「確認してご回答します」と伝える
必要書類がそろい、説明にも一貫性があれば、調査官が「これ以上、外部に裏付けを取る必要はない」と判断する可能性が高まります。協力的な姿勢を示すことが、結果として反面調査の可能性を下げる最善の対策になります。どの帳簿・書類を整えておけばよいかは、税務調査で準備する帳簿・書類にまとめています。

よくある質問(FAQ)

Q. 反面調査は事前に連絡が来ますか?

A. 必ず来るとは限りません。納税義務者に対する事前通知(国税通則法第74条の9)は反面調査先には行われず、国税庁の事務運営指針でも「反面調査先への事前連絡の適否を十分検討する」とされています。連絡があるケースも、予告なく来社するケースもあると考えておくのが実務的です。

Q. 反面調査はどこまでの資料を見せる必要がありますか?

A. 原則として、本調査先との取引の裏付けに必要な範囲です。帳簿書類等の提示・提出の求めは、指針上「相手方の理解と協力の下、その承諾を得て行う」とされています。関係のない資料まで求められたと感じたときは、その場で範囲を確認し、必要に応じて税理士に相談しましょう。

Q. 反面調査を受けると、自社にペナルティはありますか?

A. 反面調査を受けたこと自体にペナルティはありません。ただし、調査官の質問に虚偽の答弁をしたり、正当な理由なく検査を拒否したりした場合は、国税通則法第128条により1年以下の拘禁刑または50万円以下の罰金が科される可能性があります。また、確認の過程で自社の申告もれが判明すれば、その部分は自社の問題として是正を求められます。

Q. 反面調査が入ると取引先から取引を停止されますか?

A. 必ず停止されるわけではありません。反面調査は本調査先の調査結果を取引先に伝える手続きではなく、調査官が示すのは裏付けを取りたい取引の範囲だけです。ただし相手方には「税務署が来た」という事実が残るため、避けられないと分かった時点で自分から一報を入れておくほうが、関係を保ちやすくなります。

Q. 反面調査でも税理士に立ち会ってもらえますか?

A. 税理士に相談し、対応方針の助言や立ち会いを依頼することができます。予告なく来社されて不安なときほど、専門家のサポートがあると落ち着いて対応できます。顧問税理士がいる場合は、まず連絡して指示を仰ぐとよいでしょう。

Q. 銀行に反面調査が入ることもありますか?

A. あります。国税通則法第74条の2は、取引先だけでなく金融機関なども質問・検査の相手方になり得ると定めており、入出金の記録から取引の実在や資金の流れを確認することがあります。金融機関は法令に基づく照会として対応するため、それ自体が融資の可否を直接左右するものではありません。

まとめ

反面調査は、取引先など第三者に取引の裏付けを確認する正当な調査手法であり、原則として拒否はできません。一方で、必要性を検討したうえで行うこと、反面調査である旨を明示して行うことが国税庁の事務運営指針に定められており、無制限に認められているわけでもありません。 日頃から税務処理を正しく行い、帳簿・書類を整え、調査に誠実に協力していれば、反面調査の必要性そのものが下がります。不安が大きい場合は、税務の専門家である税理士に相談・立ち会いを依頼することで安心して対応できます。 なお、本文の法令・指針・罰則は2026年9月時点の内容です。最新の制度は国税庁の事務運営指針や税務調査手続に関するFAQ(一般納税者向け)でご確認ください。 税務調査に強いおすすめ税理士事務所リスト