
税務調査の交渉で追徴税額が変わるのは、事業との関連性や金額の妥当性といった解釈の余地がある指摘を、客観的な資料で説明できたときです。経費の二重計上や入金がはっきりした売上の計上漏れのように、事実が動かない指摘は交渉しても変わりません。
主張が結果に影響する場面は、調査結果の説明から修正申告の勧奨までの手続きの中にあります。勧奨に応じるかどうかは納税者が決められ、応じずに更正を受ければ、再調査の請求や審査請求で争う道も残ります。
指摘をすべて受け入れる必要はない
税務調査ではさまざまな経理処理が指摘されますが、そのすべてを受け入れて修正申告をする必要はありません。指摘の中には明らかなミスのほかに、根拠が必ずしも明確でないものも含まれているからです。
たとえば調査官から「この高級外車は社長の趣味では?」と言われた場面を考えます。業務以外に使っていないことを運行記録で示せれば、会社の資産として認められます。接待交際費も、事業を進めるうえで必要だったと記録で説明できれば、否認されるとは限りません。
国税庁の「令和6事務年度 法人税等の調査事績の概要」(令和7年12月公表)によると、法人税・消費税の実地調査は5万4千件(前年比▲7.4%)と減った一方、追徴税額の総額は3,407億円で直近10年の最高値でした。
実地調査1件あたりの追徴税額も6,342千円(前年比+15.4%)で、直近10年で2番目の高さです。国税庁はAIも活用して調査必要度の高い法人を選んでいると説明しており、1件あたりの追徴税額が増えているいまは、指摘の一つひとつを根拠に照らして検討する意味がいっそう大きくなっています。
交渉の余地があるのは解釈が分かれる指摘
事実関係が明確な計上ミスや、帳簿・証憑の裏づけがない経費は、受け入れて修正するほかありません。一方で、事業との関連性や金額の妥当性が程度の問題になる項目は、資料を整えて主張できる余地があります。
| 交渉の余地が生まれやすい指摘 | 受け入れざるを得ない指摘 |
|---|---|
| 社用車・備品などの事業利用割合(家事按分) | 経費の二重計上・計算誤り |
| 接待交際費・会議費の事業関連性 | 事実と異なる架空経費・水増し |
| 外注費か給与かなど区分の解釈が分かれる項目 | 帳簿・領収書など証憑がまったく無い支出 |
| 役員報酬・貸倒れなど評価・時期の判断を伴う項目 | 売上の計上漏れ(入金事実が明確なもの) |
右側の指摘で無理に争うと、調査官の心証を悪くして調査が長引くだけで、結論は変わりません。左側の項目に力を注ぐほうが、限られた時間で結果につながります。
争点ごとに用意したい資料の例
解釈が分かれる指摘で結論を左右するのは、主張の強さではなく資料の有無です。よく争点になる項目と、説明の裏づけになる資料の例は次のとおりです。
| 争点になりやすい項目 | 説明の裏づけになる資料の例 | 調査官が見ていること |
|---|---|---|
| 社用車の私的利用 | 運行記録、使用者名簿、業務日報 | 業務に使った実態があるか |
| 交際費・会議費 | 参加者の氏名と所属、目的を書き添えた領収書、議事録 | 誰と何のために支出したか |
| 外注費と給与の区分 | 業務委託契約書、請求書、相手が自分の裁量で仕事をしている記録 | 雇用に近い働き方ではないか |
| 役員報酬・役員退職金 | 株主総会・取締役会の議事録、職務内容と在任期間の記録 | 手続きと金額に根拠があるか |
| 貸倒損失 | 督促の記録、相手先の破産・所在不明を示す資料 | 回収できないことが明らかか |
資料は調査当日に慌てて探すより、決算のたびにそろえておく方が説明に説得力が出ます。記録が日付とともに残っていれば、後から作った資料ではないことも示せます。
主張が結果を左右する場面は法律で決まっている
交渉というと調査当日のやり取りを思い浮かべがちですが、主張が結論に影響する場面は、国税通則法が定める手続きの流れの中にあります。どの段階で何を言えるのかを知っておけば、準備の順番も決まります。
1. 事前通知の段階で日程を整える
実地の調査では原則として、調査開始の日時・場所、対象となる税目や課税期間、調査の目的などが事前に通知されます(国税通則法第74条の9)。都合が悪い事情があれば申し出ることができ、合理的な理由があれば日程は協議のうえ調整されます。
書類をそろえる時間が足りないまま当日を迎えるより、事情を伝えて日程を整える方が、説明の準備が整います。
2. 調査結果の説明で金額と理由を書き留める
調査の結果、更正決定等をすべき非違がある場合は、税目・課税期間・金額・理由などが説明されます(国税通則法第74条の11第2項)。説明は原則として口頭で行われ、要望しても説明内容を記載した書面は交付されません。
何がどこまで指摘されているのかを正確に把握できるのは、この場面です。聞いた金額と理由はその場でメモに残し、根拠の条文や事実関係があいまいな点は遠慮せず質問してください。
3. 修正申告の勧奨は持ち帰って判断できる
説明のあと、調査官から修正申告を出すよう勧められます。国税庁のFAQは、勧奨に応じるかどうかは納税者の任意の判断で、応じなかったからといって不利な取扱いを受けることは基本的にないと明記しています。その場で即断する必要はありません。
勧奨の際には、修正申告をすると不服申立てはできないが更正の請求はできる旨の説明があります。その内容を記載した書面(教示文)も交付されます(国税庁「調査手続の実施に当たっての基本的な考え方等について」)。受け取った教示文は、税理士と検討するときの資料として保管しておきましょう。
修正申告と更正では後から争えるかが変わる
修正申告と更正のどちらで終えるかで、その後の選択肢が大きく変わります。修正申告は自分で申告内容を訂正する行為なので、後から不服申立てはできません。更正は税務署長が行う処分なので、不服があれば争えます。
| 比較の観点 | 修正申告(自分で出す) | 更正(税務署が行う処分) |
|---|---|---|
| 不服申立て | できない | できる(再調査の請求・審査請求) |
| 更正の請求 | できる(原則として法定申告期限から5年以内) | ― |
| 手続きの負担 | 軽い(申告書の提出で完了) | 重い(書面の作成・立証が必要) |
| 向いている場面 | 指摘に納得できる/争点が残らない | 解釈が分かれ、どうしても納得できない論点がある |
納得できない論点が残っているのに、その場の空気で修正申告に応じると、争う道が閉ざされます。指摘の金額と理由に納得してから提出することが、交渉で自分を守るいちばんの方法です。
更正の処分に不服がある場合の手続きと期限は次のとおりです(国税通則法第75条・第77条ほか。国税不服審判所 審査請求書の提出期限)。
- 再調査の請求は、処分の通知を受けた日の翌日から3か月以内に、処分を行った税務署長等へ
- 審査請求は、再調査の請求を経ない場合は処分の通知を受けた日の翌日から3か月以内、経た場合は再調査決定書謄本の送達を受けた日の翌日から1か月以内に、国税不服審判所長へ
- 訴訟は、裁決があったことを知った日の翌日から6か月以内に、裁判所へ
どの期限も短いため、争う可能性があるなら、調査の段階から税理士に相談してください。不服申立ての書き方は再調査の請求・審査請求の期限と出し方の記事で紹介しています。
動くタイミングで加算税の負担も変わる
過少申告加算税の割合は、修正申告を出す時期によっても変わります。交渉の結果を待つ間も、自分から誤りに気づいた部分は早く正すほど負担が軽くなります。
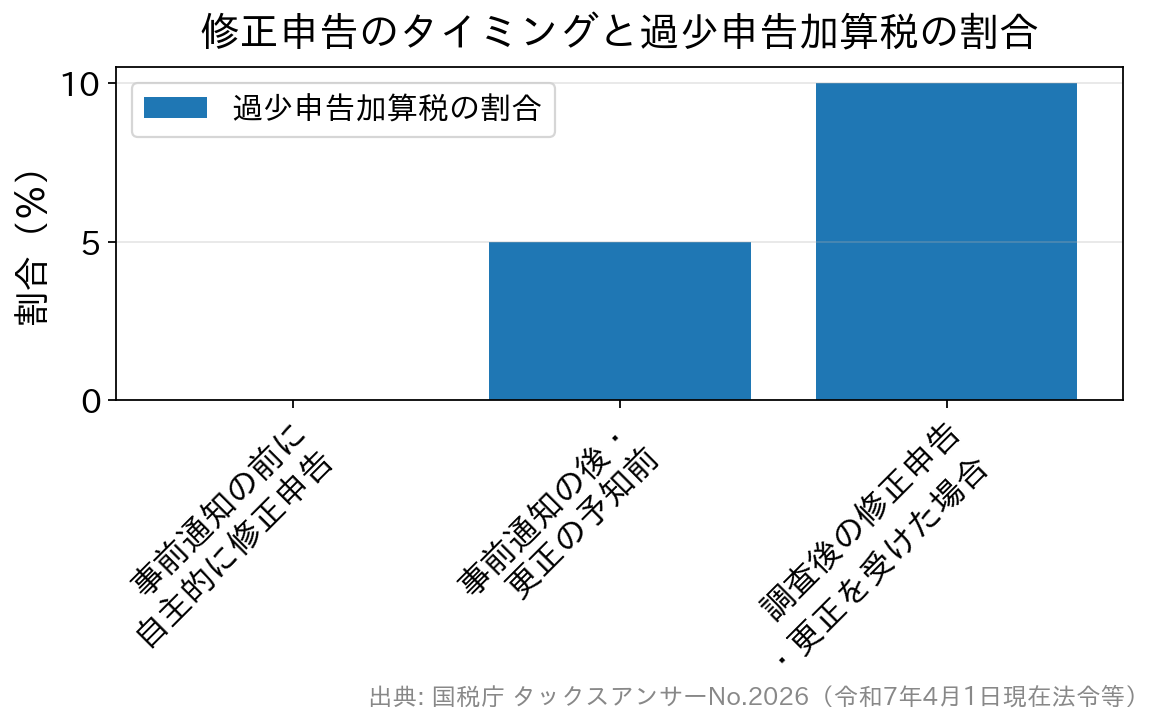
調査の事前通知の前に自主的に修正申告をすれば、過少申告加算税はかかりません。事前通知の後で調査による更正を予知する前なら5%、調査を受けた後の修正申告や更正なら10%です。新たに納める税金が当初の申告納税額と50万円のいずれか多い額を超える部分は、それぞれ10%・15%になります。
さらに、令和6年1月1日以後に法定申告期限が到来するもの(所得税は令和5年分以降)は帳簿の扱いにも注意が必要です。調査で帳簿の提示を求められて応じなかった場合や、帳簿の売上金額の記載が本来の2分の1未満だった場合に10%、3分の2未満なら5%が加算されます(国税庁 No.2026 確定申告を間違えたとき)。
修正申告で新たに納める税金には、納付の日までの延滞税もかかります。加算税と延滞税の負担は税務調査でやってはいけない対応と加算税・延滞税の早見の記事で比べています。
交際費の指摘には最新の制度で反論する
交際費は調査でよく争点になりますが、制度は細かく改正されています。1人あたり1万円以下の一定の飲食費は交際費等から除かれ、この金額基準は令和6年4月1日以後に支出する飲食費から、5,000円以下から1万円以下に引き上げられました。
期末資本金1億円以下の中小法人は、交際費等の年800万円までの定額控除と接待飲食費の50%損金算入のどちらかを選べます。資本金1億円超の法人は接待飲食費の50%だけが損金に算入でき、資本金100億円超の法人は交際費等の全額が損金不算入です(国税庁 No.5265)。
資本金5億円以上の法人の100%子法人等は、資本金が1億円以下でも中小法人向けの扱いを受けられません。この接待飲食費と中小法人の特例は、令和6年度税制改正で適用期限が3年延長されています。改正前の基準で反論すると、正しい主張でも通りません。
税務調査の交渉は税理士に任せる方が有利になりやすい
交渉の必要性が分かっても、税法の知識がないまま調査官と論点を詰めるのは簡単ではありません。税法に詳しい税理士であれば、過去の取扱いや裁決例を踏まえて主張を組み、必要経費であることを示すために何を用意すべきかを助言できます。
根拠のある主張を冷静に伝える限り、交渉したことで不利になることは基本的にありません。感情的に全面的に争ったり、言われるまま受け入れたりする方が、適正な結論から遠ざかります。再調査の請求や審査請求の代理も税理士の業務です。
交渉によって数十万円から百万円単位の差が生じうるなら、税務調査サポートの費用を払っても税理士に依頼する価値はあります。費用の目安は税務調査の税理士費用の相場の記事で紹介しています。
税制は毎年のように改正されます。交渉の進め方や個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
>>税務調査に強いおすすめ税理士事務所を見る

