
税務調査の対象は、申告書の数値、過去の調査歴、取引先などから集まる資料情報をAIも使って分析し、調査の必要度が高いと判断された会社・個人から選ばれます。令和6事務年度に法人税の実地調査を受けたのは5万4千件で、約300万社ある法人のごく一部です。
その一方で、選ばれたときの負担は重くなっています。調査1件当たりの追徴税額は634万2千円と前事務年度から15.4%増えました。どのような点が選定の物差しになるのかを知っておけば、必要以上に身構えずに備えられます。
税務調査の対象を決める基準は「調査の必要度」
調査は全法人を順番に回る仕組みになっていません。国税庁「令和6事務年度 法人税等の調査事績の概要」(令和7年12月公表)によると、法人税の実地調査は5万4千件で、前事務年度から7.4%減りました。
母数となる法人数は、国税庁「令和6年度分 会社標本調査」(令和8年3月公表)で299万9,680社です。12年連続の増加で過去最多となっており、実地調査の件数を単純に割り算すると2%弱にとどまります。
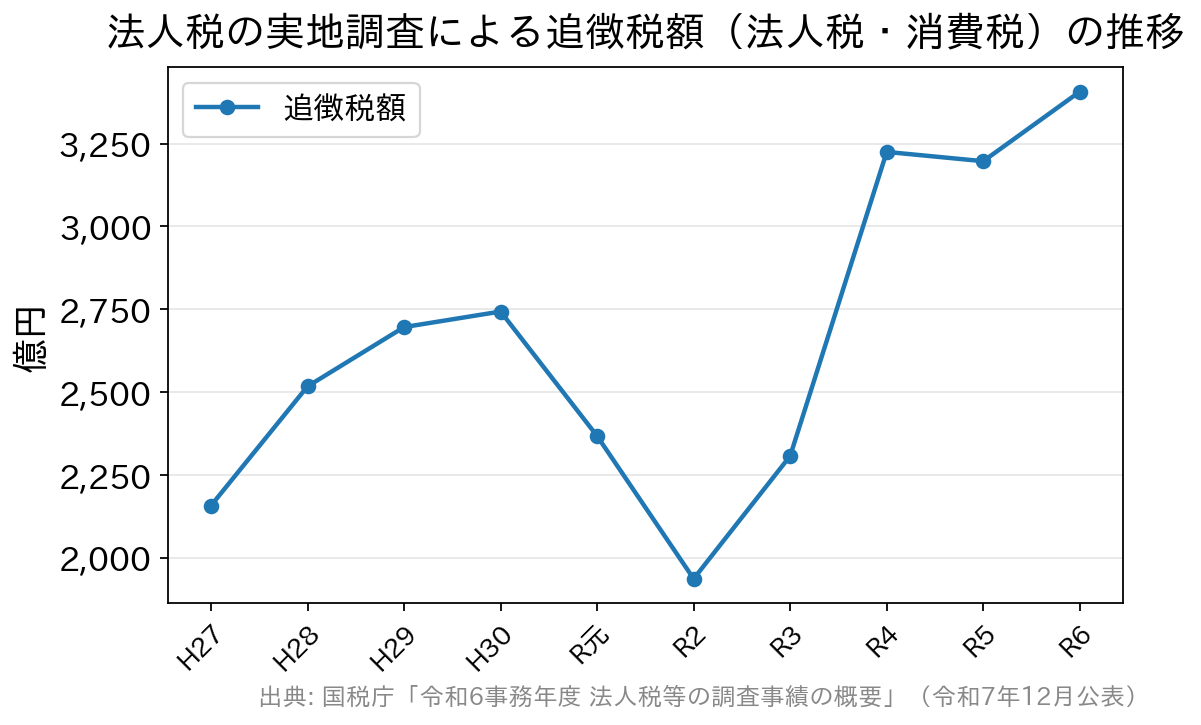
ただし、選ばれた先への指摘は重くなっています。同じ令和6事務年度の追徴税額(法人税・消費税)の総額は3,407億円で直近10年の最高となり、不正計算が見つかった割合も23.5%と前年から1.2ポイント上がりました(出典:国税庁令和6事務年度 法人税等の調査事績の概要)。
実務上は、調査先を絞り込み、問題がありそうな先に時間をかけて深く調べる運用が進んでいると読めます。調査件数の減少をそのまま「調査が緩くなった」と受け取らないほうが安全です。
調査対象に選ばれやすくなる主な要因
| 観点 | 選ばれやすくなるケース | 備考 |
|---|---|---|
| 数値の急変 | 売上・利益が急に増減した、多額の特別損失・特別利益がある | 前期や同業他社との比較で異常値が出ると目に留まる |
| 過去の調査歴 | 過去の調査で隠蔽・仮装や大きな申告漏れがあった | 次回の選定でも重視されやすい |
| 資料情報との不一致 | 支払調書や取引先の申告と、自社の売上・仕入が合わない | 取引先の調査をきっかけに判明することもある |
| 申告・納税の状況 | 期限後の申告や無申告、記載の不備が多い | まずは基本的な部分から確認される |
表の一つに当てはまったことで即座に調査が決まるのでなく、調査官は申告書と資料情報を突き合わせ、説明がつかない差がどこにあるかを見ていきます。調査対象の選ばれ方を全体像から押さえたい方は、税務調査とは?目的・種類・対象の選ばれ方と担当組織もあわせてお読みください。
不正が見つかりやすい業種(法人税・令和6事務年度)
国税庁は、法人税の実地調査で不正計算が見つかった割合の高い業種を毎年公表しています。調査した件数のうち何件で不正が見つかったかを示す比率で、金額の大小の順位とは物差しが異なります。
| 順位 | 業種 | 不正発見割合 | 不正1件当たりの不正所得金額 |
|---|---|---|---|
| 1位 | バー・クラブ | 62.3% | 約4,466万円 |
| 2位 | その他の飲食 | 45.2% | 約3,176万円 |
| 3位 | 外国料理 | 40.2% | 約902万円 |
| 4位 | 美容 | 34.5% | 約3,166万円 |
| 5位 | 大衆酒場、小料理 | 34.4% | 約1,770万円 |
| 6位 | 自動車修理 | 32.9% | 約638万円 |
| 7位 | 船舶 | 31.0% | 約1,630万円 |
| 8位 | 土木工事 | 30.4% | 約1,750万円 |
| 9位 | 職別土木建築工事 | 30.1% | 約1,694万円 |
| 10位 | 中古品小売 | 30.1% | 約2,713万円 |
出典:国税庁「令和6事務年度 法人税等の調査事績の概要」(令和7年12月公表)。法人税の実地調査全体の不正発見割合は23.5%。
飲食・接客業が上位に集まるのは、現金でのやりとりが多く、売上の記録が残りにくいためと考えられます。美容・自動車修理・建設・中古品小売も並んでおり、個人客との少額取引が多い業態に共通する傾向です。
こうした業種では、調査官から「この日のレジ締めと入金額が合わないのはなぜですか」と聞かれる場面がよくあります。売上の計上日と入金記録を月ごとに照合しておけば、その場で根拠を示せます。業種ごとの傾向は税務調査が入りやすい業種は?法人・個人別の最新データで詳しく整理しています。
個人への調査は「簡易な接触」が急増している
個人事業主の方は、法人とは別に公表されている所得税・消費税の数字を見てください。国税庁「令和6事務年度 所得税及び消費税調査等の状況」(令和7年12月公表)によると、所得税の実地調査は4万7千件(前事務年度4万8千件)とほぼ横ばいでした。
大きく増えたのは、文書・電話・来署依頼で申告内容の見直しを求める簡易な接触です。件数は68万9千件(同55万8千件)に伸び、実地調査と合わせた調査等の合計は73万6千件になりました。調査等による追徴税額の総額1,431億円は過去最高です。
実地調査の追徴税額を1件当たりでみると241万円(前事務年度224万円)でした。高額・悪質な事案を深く調べる特別調査・一般調査に限ると、1件当たりの追徴税額は299万円、申告漏れ所得金額は1,486万円になります。
消費税(個人事業者)も同じ流れで、簡易な接触が15万7千件(前事務年度9万4千件)へ増え、調査等の合計は18万5千件と前年の約1.5倍になりました(出典:国税庁令和6事務年度 所得税及び消費税調査等の状況)。調査官が自宅や事務所に来る形だけが税務署の動きではない、というのが現在の実情です。
個人で申告漏れが大きかった業種(事業所得・令和6事務年度)
個人については、不正の発見割合ではなく1件当たりの申告漏れ所得金額が高い上位10業種が公表されています。法人のランキングとは物差しが違うので、両方を見ると自分の業種の位置づけがつかみやすくなります。
| 順位 | 業種 | 1件当たりの申告漏れ所得金額 | 1件当たりの追徴税額(加算税含む) |
|---|---|---|---|
| 1位 | キャバクラ | 4,164万円 | 1,474万円 |
| 2位 | 眼科医 | 3,894万円 | 964万円 |
| 3位 | ホステス、ホスト | 2,968万円 | 475万円 |
| 4位 | 経営コンサルタント | 2,734万円 | 878万円 |
| 5位 | 太陽光発電 | 2,142万円 | 757万円 |
| 6位 | バー | 1,968万円 | 425万円 |
| 7位 | コンテンツ配信 | 1,936万円 | 462万円 |
| 8位 | ブリーダー | 1,876万円 | 498万円 |
| 9位 | スナック | 1,873万円 | 353万円 |
| 10位 | システムエンジニア | 1,631万円 | 287万円 |
出典:国税庁「令和6事務年度 所得税及び消費税調査等の状況」(令和7年12月公表)。特別調査・一般調査に基づく実績。
眼科医・経営コンサルタント・コンテンツ配信・システムエンジニアが上位にいる点は見落とせません。報酬の単価が高く、経費との線引きが本人の判断に委ねられやすい仕事も、現金商売と同じように見られています。業態にかかわらず、売上と経費の根拠資料をそろえておくのが結局は近道です。
個人事業主が調査対象になりやすいケース
個人事業主が選ばれやすいのは、次のようなケースです。
- 期限内に申告・納税をしていない……まず確定申告が期日までに出され、納税されているかが確認されます。
- 記載内容や数値に不自然な点がある……同業者と比べて経費率が極端に高い、前年から急に所得が減った、といった点が目に留まります。
- 過去の調査で隠蔽などを指摘されている……これまでの申告状況も判断材料になります。
- 売上が1,000万円前後で推移している……基準期間(前々年)の課税売上高が1,000万円を超えると、原則としてその年は消費税の課税事業者になると定められています(消費税法第9条)。売上を意図的に1,000万円以下に抑えていないかが注目されることがあります。インボイス(適格請求書発行事業者)の登録をしている場合は、売上規模にかかわらず消費税の申告が必要です。
- 売上の割に所得が極端に少ない……生活費をどこから工面しているのか、という疑問を持たれやすくなります。
提出した確定申告書の情報は税務署に集約され、取引先が出した支払調書などとも照合されます。食い違いがあればその点を質問されるため、申告書を作る段階で金額の整合性を確かめてください。個人事業主ならではの論点は個人事業主にも税務調査は入る?対象になる理由と対策で掘り下げています。
売上規模が小さくても調査の対象になる
以前は「売上1,000万円が一つの目安」と言われることもありました。いまはFX・アフィリエイト・ネットオークション・暗号資産などで収入を得る個人が増え、売上が小さくてもこうした分野が重点的に調べられています。
令和6事務年度は、暗号資産等の取引を行う個人への実地調査(特別・一般)が613件(前事務年度535件)で、1件当たりの追徴税額は745万円でした。所得税の実地調査(特別・一般)全体の299万円の約2.5倍です。
民泊・ネット通販・アフィリエイトなどのシェアリングエコノミー等の分野でも1,155件の実地調査があり、1件当たりの申告漏れ所得金額は1,595万円でした。国税庁は電子商取引の専門調査チームを置き、資料情報の収集・分析を進めていると説明しています。白色申告でも青色申告でも、調査の対象になり得る点は同じです。
KSK2への更改とAIによる調査先の選定
調査先の選定を支えてきたのが、全国の国税局と税務署をネットワークで結び、申告・納税の情報を地域や税目を越えて一元管理する国税総合管理(KSK)システムです。国税庁は、その後継となる次世代システム(KSK2)を令和8(2026)年度の本格導入に向けて開発してきました。
そのうえで国税庁は、令和8年9月24日に国税システムを更改したと公表しています(国税庁「国税システムの更改について」)。申告書の様式変更や、通知に13桁のお問い合わせ番号を印字する変更などが案内されています。
KSK2の開発コンセプトは、紙中心からデータ中心の事務処理への転換、税目別に分かれていたデータベースの統合、メインフレームからオープンシステムへの刷新の3つです(国税庁レポート2024)。法人税・所得税・消費税の情報を納税者ごとに横断して確認しやすくなり、税目をまたいだ食い違いは見つかりやすくなると考えられます。
この点、KSK2はデータを管理・活用するための基盤です。選定にAIを使う取組みはKSK2の稼働前から進んでおり、令和6事務年度の資料でも、AIの予測モデルで調査必要度の高い法人を抽出し、売上・原価・経費のどこに問題がありそうかまで判定していると説明されています。
実施するかどうかを最終的に判断するのは調査官です。公表された事例では、AIが原価に問題がありそうと判定した法人の決算書を分析したところ外注費が年々不自然に増えており、調査で取引実態のない外注費の計上が把握されました。
赤字続きの会社でも対象になり得ます。役員報酬が少ないのに社長の生活が成り立っているのはなぜか、といった点に疑問を持たれることがあるためです。時期の傾向は税務調査が入りやすい時期はいつ?秋がピークの理由と頻度・確率で解説しています。
事前通知のない調査が行われるケース
実地調査の前には、日時・場所・対象税目などを事前に通知するのが原則と定められています(国税通則法第74条の9)。一方で、申告内容や過去の調査結果、事業内容に関する情報から、通知すると正確な所得の把握が難しくなるおそれがあると税務署長等が認める場合は、通知を要しないとされています(同法第74条の10)。
国税庁の調査手続通達は、不特定多数の取引先と現金で決済しているというだけでは、事前通知を要しない場合に当たらないとしています(国税庁 法第74条の9〜第74条の11関係通達 5-7)。突然の来訪を受けたら、まず調査官の身分証明書を確認し、税理士へ連絡して立会いを相談するのが通例です。
申告していない法人・事業者への対応が強まっている
ここ数年で目立つのが、申告そのものをしていない法人・個人(無申告者)への対応です。令和6事務年度の無申告法人に対する法人税の実地調査は2,089件(前事務年度比17.8%増)で、法人税・消費税を合わせた追徴税額は約355億円と前事務年度の約1.6倍になりました。
個人では、所得税が無申告の個人への実地調査(特別・一般)が4,812件あり、1件当たりの追徴税額524万円と総額252億円はいずれも過去最高でした。1件当たりの申告漏れ所得金額は2,992万円で、実地調査(特別・一般)全体の約2倍です。消費税が無申告の個人事業者でも、1件当たりの追徴税額が296万円と過去最高を更新しています。
公表事例には、書面での行政指導に応じなかった法人について、SNSの更新状況や店舗の様子から稼働の実態を把握し、銀行調査を経て実地調査に移ったものがあります。
転売収入を申告せず売上の書類を捨てていた個人は、その破棄が隠蔽行為とされ重加算税が課されました。連絡に答えない、記録を消すといった対応は、かえって重いペナルティにつながります。重加算税の仕組みは重加算税とは|税率35〜50%・7年さかのぼりの仕組みで解説しています。
法人に対しても、申告内容に簡易な誤りが想定される先には書面照会・電話・来署依頼で自発的な見直しを促しています。その件数は令和6事務年度に8万5千件(前事務年度比13.4%増)と実地調査を上回りました。税務署から届く「お尋ね」は調査の予告とは限りませんが、放置せず期限までに回答してください。誤りに気づいたら修正申告を検討します。
日常の会計処理で注意したいこと
調査の連絡が来てから準備を始めても、必要書類をそろえて見直す程度で精一杯になりがちです。帳簿を正しくつけ、書類を整理して保管し、判断に迷った取引には当時のメモを残す。この積み重ねが、そのまま調査への備えになります。
現金出納帳・預金通帳の管理
現金出納帳には金額だけでなく相手先や取引内容まで書き、領収書と照合しやすくしておきます。預金通帳はそのまま証拠書類になるため、入出金の理由が分かる資料とあわせて保管してください。
売上側の書類こそ残す
経費の領収書は保存していても、売上側の請求書・納品書・取引先とのやりとりを残していない例は少なくありません。これは無申告事案の調査事例でも指摘されている落とし穴です。
売上の記録がなければ取引先への反面調査で金額が把握され、書類の破棄は隠蔽行為と判断されるおそれもあります。ネット取引では、メッセージやアプリの履歴も取引の記録になります。
処理の積み残しを作らない
判断に迷う処理ほど、記憶が新しいうちに片づけるのが鉄則です。会議の議事録や契約の経緯も、その日のうちに記録する習慣をつけましょう。調査官から「この支出の目的は?」と聞かれたとき、日付入りの記録があれば落ち着いて説明できます。
税務調査の選定基準についてよくある質問
Q. 何年に一度くらいのペースで調査が来るものですか?
A. 一律の周期はありません。令和6事務年度の法人税の実地調査は5万4千件で、法人数約300万社のごく一部です。過去に不正があった、申告に異常値があるといった事情があれば間隔は短くなり得ます。前回からの年数より、申告内容と資料情報の中身で決まると考えてください。
Q. 税務署から書面や電話で「お尋ね」が来ました。これは税務調査ですか?
A. 多くは簡易な接触で、実地調査とは区別されています。所得税では令和6事務年度に68万9千件あり、珍しいことではありません。申告内容の確認や自発的な見直しを求めるものなので、期限までに回答してください。
Q. KSK2が動き出したら、税務調査は増えるのですか?
A. KSK2は税目をまたいで情報を管理する基盤で、令和8年9月24日に国税システムが更改されました。件数の変化は今後の調査事績の公表で確かめる必要がありますが、調査が必要な先を絞り込む精度は上がる方向と考えられます。
Q. AIが選んでいるなら、人が判断する余地はないのですか?
A. 国税庁の説明では、AIが担うのは調査必要度の高い法人の抽出と不正パターンの判定までです。申告書や資料情報もあわせて分析し、調査を行うかどうかは調査官が最終的に判断しています。
Q. 設立したばかりの会社や、休眠から再開した会社も対象になりますか?
A. なり得ます。申告義務があるのに申告していない法人・個人への対応は強化されており、令和6事務年度は追徴税額が法人・個人とも大きく増えました。事業を再開したら、まず申告義務の有無を確認してください。
本文の調査実績は、国税庁が令和7年12月に公表した令和6事務年度(令和6年7月〜令和7年6月)の集計です。税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
>>税務調査に強いおすすめ税理士事務所を見る

