
書面添付制度は、税理士が申告書の作成でどのように計算し確認したかを書面にまとめ、申告書に添付する制度です(税理士法第33条の2)。添付があると税務署は調査の事前通知の前に税理士の意見を聴くことになり、そこで疑問が解ければ実地調査に進まずに終わる場合があります。
書面添付制度は税理士が申告の中身を書面で説明する制度
添付できる書面は、税理士の関わり方によって次の2種類に分かれます。どちらも税理士だけが作成・添付できる書面で、納税者が自分で作るものではありません。
- 計算事項等記載書面(税理士法第33条の2第1項)…税理士が自ら申告書を作成した場合に、計算・整理した事項や相談に応じた事項を記載するもの
- 審査事項等記載書面(同条第2項)…他人が作成した申告書について相談を受けて審査した場合に、審査した事項と、法令に従って作成されている旨を記載するもの
国税庁の税理士制度Q&Aでは、どのような書類や帳票に基づいてどう確認したか、前年と比べて大きく増減した事項の理由、会計処理の方法を変えた事項の理由などを、具体的に書くよう求めています。中身の薄い書面では、意見聴取で調査官の疑問は解けません。
書面添付があると調査通知の前に税理士への意見聴取が行われる
通常の税務調査は、納税者への事前通知のあとに実地調査が始まります。書面添付がある申告では、税務署は事前通知の前に、書面を出した税理士に意見を述べる機会を与えなければならないと定められています(税理士法第35条第1項)。
意見聴取で税理士が書面に沿って申告の中身を説明し、調査官の疑問が解ければ、実地調査に至らないことがあります。国税庁は、添付書面や意見聴取の内容を調査の事務にも活用していると公表しており、調査に進んだ場合も説明した内容が前提になります。
| 段階 | 通常の申告 | 書面添付ありの申告 |
|---|---|---|
| 調査の始まり | 事前通知 → 実地調査 | 事前通知の前に税理士への意見聴取 |
| 最初に説明する人 | 納税者が調査官とやり取りする | 税理士が説明する(納税者は同席しない) |
| 疑問が解消した場合 | 実地調査は事前通知どおり行われる | 実地調査に至らない場合がある |
| 調査に進んだ場合 | 帳簿・書類の確認から始まる | 添付書面と意見聴取の内容も調査に活用される |
出典:国税庁 税理士制度のQ&A「書面添付・意見聴取制度」をもとに作成。
意見聴取の連絡は調査通知の1〜2週間前までに税理士へ届く
国税庁の事務運営指針では、調査通知の予定日の1週間から2週間前までに、税務代理権限証書に記載された税理士へ電話で連絡し、意見聴取の日時と方法を決めることになっています。意見聴取は、税理士が税務署に出向いて受けるのが基本で、Web会議を使うこともあります。
意見聴取は税理士に対して行われ、納税者が同席するものではありません。経営者は顧問税理士から連絡を受け、聞かれた事項に関係する資料や取引の事実関係を税理士に伝えます。
調査に移行しないと判断されると、原則として「意見聴取結果についてのお知らせ」という文書で税理士に伝えられます。意見聴取をきっかけに修正申告をした場合や指導事項がある場合は電話での連絡になり、調査に移行する場合もその旨が電話で伝えられます。
意見聴取のあと調査通知の前に修正すれば加算税はかからない
国税庁は、意見聴取での質疑は調査をするかどうかを判断する前に行うもので、それだけをきっかけに出した修正申告は、更正を予知したものに当たらないと説明しています。国税通則法第65条第6項の調査通知の前に提出すれば、加算税は課されません。
- 加算税がかからないのは、意見聴取から調査通知までの間に修正申告書を出した場合です。調査通知のあとに修正すると、更正を予知する前でも過少申告加算税が5%(期限内申告税額と50万円のいずれか多い額を超える部分は10%)かかります。
- 加算税がかからなくても延滞税はかかり、2026年中の割合は納期限の翌日から2か月までが年2.8%、それ以降が年9.1%です。計算の仕方は延滞税の割合と計算方法の記事で紹介しています。
たとえば、期限内に法人税300万円を申告した会社が、意見聴取で売上の計上漏れに気づき、追加で100万円を納めることになったと仮定します。修正申告をいつ出すかで、過少申告加算税は次のように変わります。
| 修正申告を出した時期 | 過少申告加算税の割合 | 加算税の額(仮定のケース) |
|---|---|---|
| 意見聴取のあと、調査通知の前 | かからない | 0円 |
| 調査通知のあと、更正の予知の前 | 5% | 5万円 |
| 調査を受けたあと(更正の予知後) | 10% | 10万円 |
このケースでは追加の税額100万円が、期限内申告税額300万円と50万円のいずれか多い額を超えないため、割合の上乗せはありません。延滞税はどの時期でも別にかかります。
意見聴取の段階で誤りに気づけば、加算税を負わずに直せる場合があります。実地調査が省かれるかどうかより、実務上はこの点のほうが納税者にとって確かな効果です。
書面添付を使うときのメリットと注意点
メリット
- 税理士が計算・確認した過程が書面に残り、申告の中身を調査官に説明しやすくなる
- 意見聴取で疑問が解ければ、実地調査に至らない場合がある
- 意見聴取で誤りが見つかっても、調査通知の前に修正すれば加算税がかからない
注意点
- 書面に具体的な確認内容を書くには、税理士が期中から帳簿を見ている必要があり、月次で関与する顧問契約が前提になることがある
- 顧問料とは別に書面添付の料金を設けている事務所もあり、依頼前に費用と対応範囲の確認が必要
- 事前通知を要しない調査(国税通則法第74条の10)では、調査通知前の意見聴取は行われない
書面添付は税理士が確認内容に責任を持つ制度で、書面の質は税理士によって差があります。依頼するときは書面添付の実績と、書面にどこまで具体的に書いているかを聞いてください。選び方は税務調査に強い税理士の選び方の記事で紹介しています。
書面添付割合は法人税10.2%・相続税24.6%(令和6事務年度)
財務省が公表した「令和6事務年度 国税庁実績評価書」によると、税理士が関与した申告書のうち書面が添付された割合は、法人税10.2%、所得税1.5%、相続税24.6%でした。令和4事務年度と比べると、法人税は10.0%から、相続税は23.4%から上がっています。
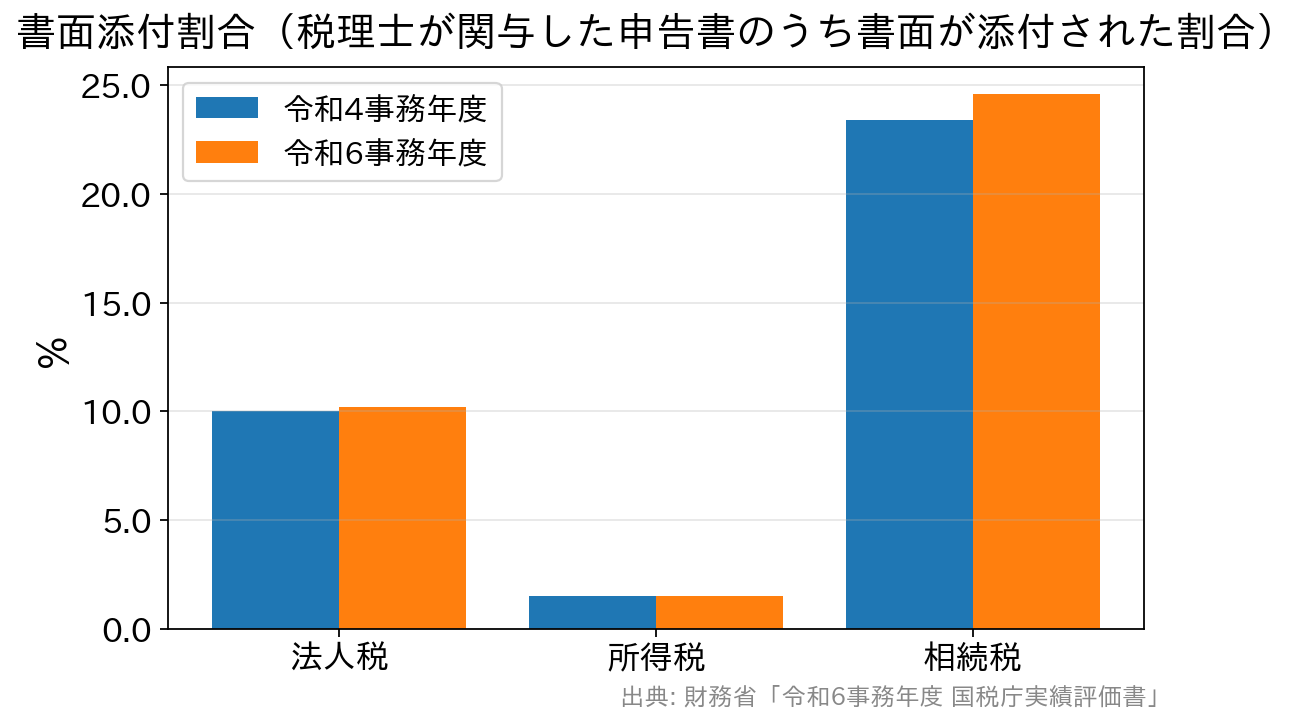
同じ評価書で、申告書に税理士が関与した割合は法人税89.8%、相続税86.5%、所得税20.4%です。法人税と相続税は9割近くの申告に税理士が関わっていますが、書面まで添付しているのは法人税で1割ほどにとどまり、対応している事務所はまだ限られています(出典:財務省令和6事務年度 国税庁実績評価書)。
国税庁はこの年度も、税理士会との協議会で添付書面の記載内容の充実と添付割合の向上に向けた方策を話し合ったと報告しています。制度を広げる方針は続いています。
添付を忘れても法定申告期限内なら書面だけを出せる
国税庁の税理士制度Q&Aによると、令和6年4月以降は、書面添付の書面を申告書の法定申告期限内に限って単独で提出できるようになりました。計算や整理をした事項に関する書類を、参考資料として書面に付けて出すこともできます。
個人事業主の所得税の申告でも、税理士に申告書の作成を依頼していれば書面添付は使えます。所得税の書面添付割合は1.5%と低いので、利用したい場合は対応しているかどうかを最初に税理士へ確認しましょう。
書面添付を使っても調査の省略は約束されない
国税庁は、意見聴取の結果として調査に至らないことはあり得るとしつつ、添付書面は調査の省略を前提としたものではないと説明しています。疑問が解けなければ実地調査に進み、事前通知をしない調査では意見聴取そのものが行われません。
書面添付は、申告の中身を税理士が書面で説明し、調査の前に疑問を解く機会をつくる制度です。事前通知から当日、調査後までの全体の流れは税務調査の流れの記事で紹介しています。
税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
