期限内に申告したのに税額が少なかった――そのときに上乗せされるのが過少申告加算税です。税務調査の通知が届く前に自分で修正申告をすれば0%、通知を受けた後の修正なら5%、調査で指摘されてからは10%と、動いたタイミングだけで負担が変わります。
「連絡が来てから直せばいい」と構えていると、同じ申告漏れでも数十万円の差がつきます。さらに帳簿を提示できなければ上乗せがあり、隠ぺい・仮装と判断されれば重加算税に切り替わります。
意外と知られていない過少申告加算税を解説
所得税や法人税、消費税などの申告漏れ・計算誤りがあった場合に課せられるのが過少申告加算税です。税務調査で指摘される可能性がもっとも高い加算税のひとつといえます。
ただし、調査の連絡が来る前に自分で気づいて修正すれば税率を0%にできるなど、知っておくと差がつくポイントがあります。日ごろの備えで未然に防ぐこともできます。
過少申告加算税とは=申告した税額が少なかったときの上乗せ
過少申告加算税とは、期限内に申告した法人税や所得税・消費税などの税額が本来より少なかった場合に、不足していた税金に加えてペナルティとして追加で支払う税金です。
課されるのは、(1) 申告した本人が誤りに気づいて自主的に修正申告をした場合(ただし調査通知後)、(2) 税務調査で申告漏れを指摘された場合、(3) 税務署から更正処分を受けた場合の3つです。
義務違反の度合いに応じて税率が変わる、制裁的な性格を持つ制度と考えるとイメージしやすいでしょう。なお、申告が少なかったことに「正当な理由」があると認められる場合には課されません(国税通則法65条5項1号)。
課税されるのは売上計上漏れ・経費の否認が典型
過少申告加算税は、期限内に提出した所得税・法人税・消費税などに申告漏れがあった場合、追加で納める税金(増差税額)に上乗せして支払うことになります。
申告漏れが見つかるきっかけでもっとも多いのは、やはり税務調査です。経理の入力ミス、期ずれ、計上を忘れていた売上が見つかる、というケースが典型といえます。
申告漏れの所得を意図的に隠そうとしたと判断されればより重い重加算税が課されますが、そうでないと認められれば税率の低い過少申告加算税が適用されます。
税率は「いつ直したか」で0%・5%・10%に分かれる
税率は「いつ修正したか」で大きく変わります。現行の区分は次のとおりです。
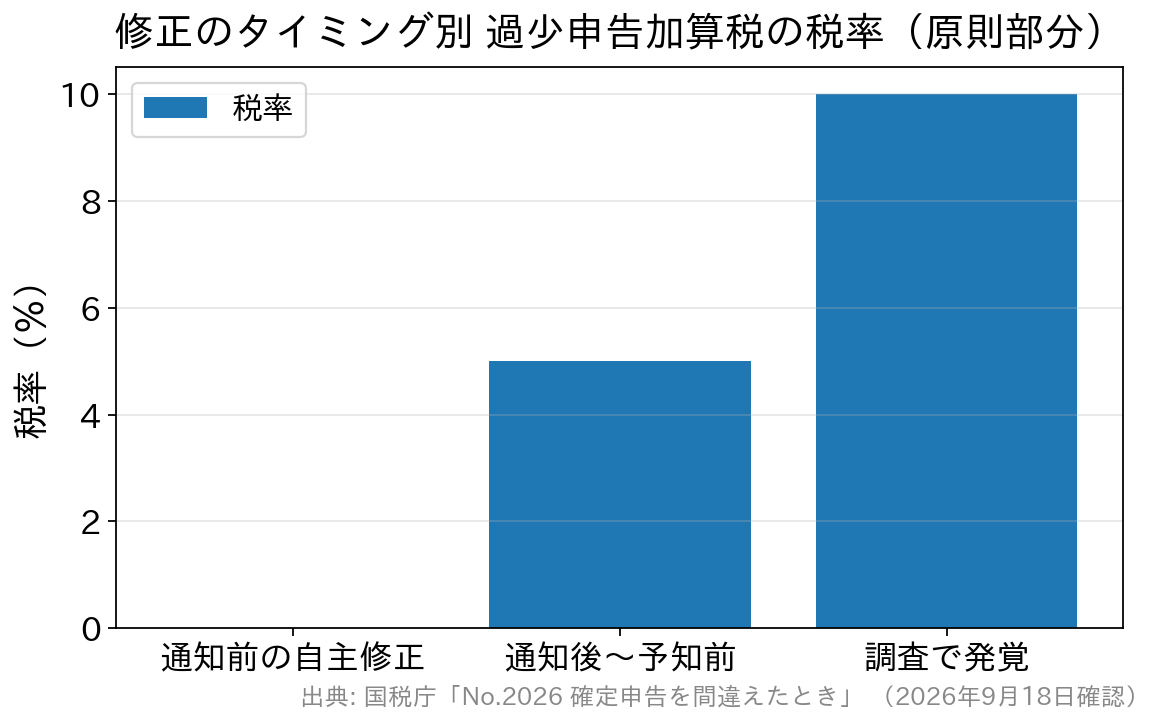
| 修正のタイミング | 原則の税率 | 一定額を超える部分※ |
|---|---|---|
| 調査の通知前に自主的に修正申告 | 課されない(0%) | |
| 調査の事前通知後〜更正を予知する前に修正申告 | 5% | 10% |
| 税務調査で発覚(更正を予知した後)・税務署の更正 | 10% | 15% |
※「一定額」とは、期限内申告税額と50万円のいずれか多い金額です。これを超える部分には、原則より5%高い税率が適用されます。出典:国税庁「No.2026 確定申告を間違えたとき」(2026年9月18日に確認)。
最大のポイントは、税務調査の通知を受ける前に、自分から修正申告をすれば過少申告加算税は課されない(0%)という点です。誤りに気づいたら、調査の連絡が来る前に動くことが何より有利に働きます。
200万円の申告漏れで26万円の差|タイミング別の試算
税率だけを見てもピンとこないという方のために、同じ申告漏れでもタイミングによって負担がどれだけ変わるかを計算してみます。
前提:期限内申告で納めた税額(期限内申告税額)が80万円。その後、売上の計上漏れが見つかり、追加で納める税金(増差税額)が200万円になったケース。
「期限内申告税額(80万円)と50万円のいずれか多い金額」は80万円です。したがって増差税額200万円のうち、80万円までが原則の税率、超える120万円が高いほうの税率で計算されます。
- 調査の通知前に自主的に修正:加算税は0円
- 通知後〜更正を予知する前に修正:80万円×5%+120万円×10%=16万円
- 調査で指摘されてから修正・更正:80万円×10%+120万円×15%=26万円
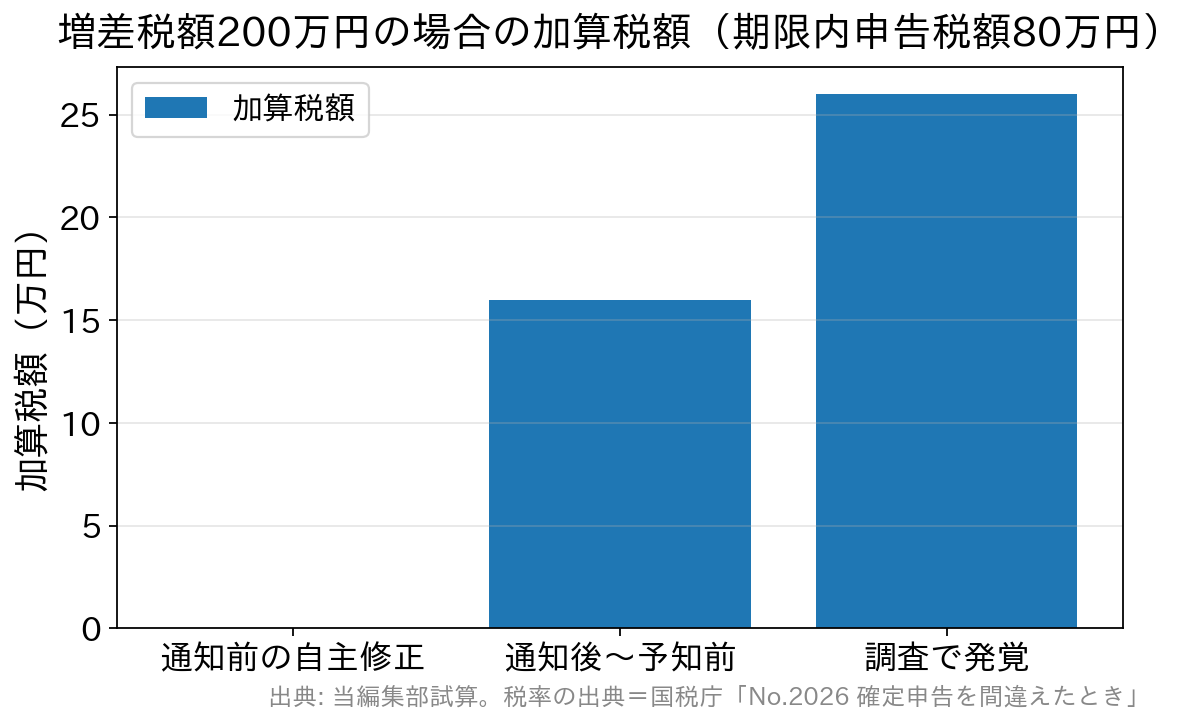
同じ200万円の申告漏れでも、動くタイミングだけで26万円の差がつく計算です。さらに、隠ぺい・仮装と判断されて重加算税(35%)になれば70万円になります。
なお、加算税とは別に延滞税もかかります。令和8年(2026年)中の割合は、納期限の翌日から2か月を経過する日までが年2.8%、それ以降が年9.1%です(国税庁「延滞税の割合」)。
期限内申告書を提出していた場合には計算期間の特例があり、実際の負担がこれより小さくなることもあります。仕組みは延滞税の税率と計算方法の解説で整理していますので、あわせてご覧ください。
「調査の日程連絡が来た段階」ならまだ5%で済む
5%と10%の分かれ目は「更正があるべきことを予知してされたものかどうか」です。この判定について、国税庁は事務運営指針で具体的な扱いを示しています。
臨場調査、取引先への反面調査、申告書の内容を検討したうえでの非違事項の指摘などにより、調査があったことを納税者が了知したと認められた後の修正申告は、原則として「更正を予知してされたもの」=10%の扱いになります。
一方で同指針は、臨場のための日時の連絡を行った段階での修正申告は、原則として「予知してされたもの」に該当しないとしています(国税庁「法人税の過少申告加算税及び無申告加算税の取扱いについて(事務運営指針)」)。
つまり「日程調整の電話が来た直後に自分で見直して修正する」段階であれば、まだ5%(超過部分10%)で収まる可能性が残っているということです。調査当日に指摘を受けてからでは、この差は取り返せません。
平成29年の改正で「通知後の自主修正」も課税対象に
平成29年(2017年)1月以後、ルールが厳しくなりました。それ以前は、税務調査の事前通知を受けた後でも、更正を予知せずに自主的に修正すれば加算税はかかりませんでした。
しかし現在は、調査の通知を受けた後に自分で修正申告をしても、5%(超過部分10%)の加算税が課されます。「連絡が来てから慌てて直す」では遅い、というわけです。
帳簿を出せないと10%上乗せされる(令和6年1月から)
令和6年(2024年)1月1日以後に法定申告期限が到来する国税(所得税なら令和5年分以降)から、帳簿に関する加重措置が適用されています。税務調査で売上に関する帳簿の提示・提出を求められたときに、次の上乗せが生じます。
- 遅滞なく提示・提出をしなかった場合、または帳簿の売上金額の記載が本来記載すべき金額の2分の1未満だった場合 … +10%
- 帳簿の売上金額の記載が本来記載すべき金額の3分の2未満だった場合 … +5%
対象となる「売上」は営業活動から生ずる収益で、営業外収益や特別利益は含まれません。また、災害その他やむを得ない事情で提示できなかった場合など、納税者の責めに帰すべき事由がないときは加重の対象外とされています。
帳簿さえきちんと作って、求められたその場で出せれば避けられる上乗せです。日ごろの記帳と保存が、そのまま直接お金を守ることになります。
「優良な電子帳簿」の届出があれば5%軽減される
あまり知られていませんが、加重措置とは反対に軽減措置もあります。電子帳簿保存法上の一定の要件を満たす「優良な電子帳簿」で記帳し、あらかじめ軽減措置の適用を受ける旨を届け出ている場合の取扱いです。
この場合、その電子帳簿に記載された事項に係る申告漏れについては、過少申告加算税が5%軽減されます(所得税・法人税・消費税が対象。仮装隠蔽があった場合は適用されません)。
要件は、通常の電子帳簿の保存要件に加えて、訂正・削除の履歴が残ること、帳簿間で相互に関連性があること、日付・金額・相手方で検索できることの3つです(国税庁「優良な電子帳簿の要件」)。会計ソフトの導入を検討している方は、この届出の有無まで含めて設計しておくと無駄がありません。
隠ぺい・仮装と判断されると重加算税35%に切り替わる
申告漏れが「うっかり」ではなく、売上除外・架空経費・二重帳簿・資料の改ざんなど、隠ぺい・仮装によるものと判断されると、過少申告加算税に代えて重加算税(35%)が課されます。
前掲の試算でいえば、加算税だけで26万円が70万円に跳ね上がる計算です。調査では「故意ではないこと」を客観的な資料で示せるかどうかも大切になります。要件や影響の範囲は重加算税の税率と7年さかのぼりの仕組みで詳しく整理しています。
過少申告・無申告・重加算税の税率を横に並べて比べる
加算税は種類ごとに税率が異なります。自分がどの区分にいるのかを把握しておくと、調査への備え方も変わります。
| 加算税の種類 | 課されるのはどんなとき | 税率(原則) |
|---|---|---|
| 過少申告加算税 | 期限内に申告したが税額が少なかった | 10%(一定額を超える部分は15%) |
| 無申告加算税 | 期限までに申告しなかった | 50万円までの部分15%/50万円超300万円までの部分20%/300万円超の部分30% |
| 重加算税 | 隠ぺい・仮装があった | 過少申告に代えて35%/無申告に代えて40% |
無申告加算税の税率は、令和6年1月1日以後に法定申告期限が到来するもの(所得税なら令和5年分以降)に適用される区分です。調査通知前の自主的な期限後申告はこれより低い税率になります。
なお、過去に無申告加算税・重加算税を課されたことがある場合などの10%の加重措置は、無申告加算税と重加算税が対象で、過少申告加算税には適用されません。無申告の場合の扱いは無申告加算税の税率と対策をご覧ください。
「正当な理由」が認められるのは限られた場面だけ
国税通則法には「正当な理由」があれば過少申告加算税を課さないという規定があります。ただし、これは日常のミスを救済するための制度ではありません。
事務運営指針が例として挙げるのは、申告書の提出後に新たに法令解釈が明確化され、その結果として自社の解釈と食い違うことになった場合で、自社の解釈に相当の理由があると認められるときなどです。
そのうえで同指針は、税法を知らなかった・読み違えた・事実を取り違えたというものは「正当な理由」に当たらないと明記しています。「忙しくて確認できなかった」「顧問に伝え忘れた」では通らない、と考えておくのが安全です。
払いすぎていたときは「更正の請求」で5年以内に
申告の誤りは、税金が足りない方向とは限りません。納める税金が多すぎた・還付される税金が少なすぎた場合は「更正の請求」という手続で取り戻せます。
請求ができる期間は、原則として法定申告期限から5年以内です。調査の過程では自社に不利な指摘だけに目が向きがちですが、有利な誤りが見つかることもあります。
調査後に何をどの順で納めることになるのかは、税務調査後の追加納税の流れで全体像を確認しておくと落ち着いて対応できます。
課されないための備えは「前もって」がすべて
過少申告加算税の原因の多くは、悪意のない「ついうっかり」のミスです。防ぐためのポイントは次のとおりです。
- 申告書を提出する前に税理士のチェックを受ける(誤りを未然に防ぐ)
- 日ごろから会計処理・帳簿付けを徹底し、売上計上漏れや入力ミスを減らす
- 売上に関する帳簿を、求められたらその場で提示できる状態で保存しておく(加重措置を避ける)
- 誤りに気づいたら、調査の通知が来る前に自主的に修正申告する
人が作業する以上ミスを完全になくすのは難しいものですが、最終的なチェック体制を整えておけばリスクは大きく下げられます。税理士が確認した申告書は、税務署に与える印象も変わります。
多額の加算税を払うことになる前に、税理士費用をリスクヘッジととらえて備えておく。これは十分に合理的な経営判断といえるでしょう。
よくある質問(FAQ)
Q. 申告後に自分で間違いに気づきました。今すぐ修正申告すれば加算税はかかりませんか?
A. 税務調査の通知を受ける前に自主的に修正申告すれば、過少申告加算税は課されません。ただし延滞税は別途かかる場合があります。気づいた時点で早く動くほど有利です。
Q. 税務調査の日程連絡が来た後に修正申告すると、税率は5%と10%のどちらですか?
A. 更正を予知する前の修正であれば5%(超過部分10%)です。事務運営指針では、臨場のための日時の連絡を行った段階の修正申告は原則として「予知してされたもの」に当たらないとされています。
Q. 過少申告加算税が少額なら納めなくてよいと聞きました。基準はいくらですか?
A. 加算税の額が5,000円未満のときは、国税通則法119条4項により全額が切り捨てられ徴収されません。ただし課税された事実そのものが消えるわけではない点には注意が必要です。
Q. 単純な入力ミスや税法の勘違いも「正当な理由」として免除されますか?
A. 免除されません。国税庁の事務運営指針は、税法の不知・誤解や事実誤認は正当な理由に当たらないと明記しています。救済されるのは法令解釈が後から明確化された場合など限られた場面です。
Q. 加算税と延滞税は、どちらも払うのですか?
A. 性格が違うため両方かかります。加算税は申告義務違反に対する制裁、延滞税は納付が遅れたことに対する利息にあたるものです。修正申告で新たに納める税金は、提出日が納期限になります。
まとめ
過少申告加算税は、「調査の通知前に、自分から直す」ことで0%にできる加算税です。通知後は5%、調査で指摘されれば10%となり、帳簿を提示できなければさらに加重されます。
隠ぺい・仮装と判断されれば重加算税に切り替わり、負担は一段と重くなります。日ごろの正確な会計処理と帳簿の保存、そして申告前の税理士チェックが最大の予防策です。
すでに調査の連絡を受けている場合は、対応を誤らないよう税務調査に強い税理士へ早めに相談しましょう。なお、税制は改正が多い分野です。最新の取扱いは必ず国税庁のホームページでご確認ください。
>>税務調査に強いおすすめ税理士事務所を見る