推計課税について
帳簿や領収書がそろわないまま税務調査を受けると、税務署は同業者の比率や資産の増減といった間接的な資料から所得を見積もって課税します。これが推計課税で、根拠は所得税法第156条(個人)・法人税法第131条(法人)です。実際の所得より重くなりやすいうえ、消費税では仕入税額控除まで失うのが実務上いちばん厳しい点です。一方で青色申告者は原則として対象外とされ、処分に納得できないときは「実額反証」と不服申立てという道が残されています。推計の4つの計算方法、加算税が重くなる場面、期限のある手続き、そして日頃の備えまで順に見ていきます。
推計課税とは?
推計課税とは、税務署が帳簿書類などの直接的な資料によらず、間接的な資料から所得や売上を推計して課税する例外的な方法です。その法的根拠は、所得税法第156条(個人)・法人税法第131条(法人)に定められています。
本来、税務調査では帳簿書類や領収書をもとに所得を確認します。ところが、故意・過失を問わず帳簿書類が紛失していたり、調査に十分な協力が得られなかったりすると、実額で所得を把握できません。だからといって「計算できないから課税しない」とすると、きちんと申告している納税者との公平性が保てません。
そこで、近隣で同規模・同業種の事業を営む事業者の仕入金額と収入金額の比率などを参考にして、間接的に所得や売上を推計し課税します。これが推計課税です。推計課税をめぐる考え方は、国税庁の研究資料や、国税不服審判所が公表している裁決事例でも確認できます。
【参考】
推計課税の計算方法(4つの方法)
推計の方法には、主に次の4つがあります。いずれの方法をとるかは事案によって異なり、税務署は「一応の合理性」のある方法を選ぶ必要があります。
| 推計方法 | 推計のしかた | 備考 |
|---|---|---|
| 比率法(同業者比率法) | 近隣の同業種・同規模事業者の所得率・売上率などの比率を当てはめて算出する | もっとも多く用いられる代表的な方法 |
| 効率法 | 材料や経費、売上単価などから売上・所得を推計する | 仕入や使用量から逆算する考え方 |
| 純資産増減法(資産負債増減法) | その年の純資産(資産−負債)の増加額から所得を推計する | 財産の増え方に着目する方法 |
| 消費高法 | 毎日の生活費・消費支出をもとに所得を推計する | 支出の規模から逆算する方法 |
推計課税が恐ろしいのは、実際に納めるべき額より多くなりがちな点です。たとえば、本当は所得が200万円しかないのに、近隣の同規模事業者から推計された所得が500万円であれば、500万円分として税金を計算されてしまうことがあります。
もう一点、実務で見落とされやすいのが「推計されるのは所得(売上)であって、有利な取扱いまで推計してもらえるわけではない」という点です。次の2つは、帳簿がないこと自体が直接の不利益につながります。
帳簿がないと加算税が重くなる(令和6年1月から)
令和4年度税制改正により、記帳義務の適正な履行を担保するための加算税の加重措置が設けられました。税務調査で「売上げ(業務に係る収入を含む)に関する調査に必要な帳簿」の提示等を求められたときに、次のいずれかに当てはまると、通常の過少申告加算税・無申告加算税の割合にさらに上乗せされます。
| 調査での状況 | 加算税への上乗せ | 備考 |
|---|---|---|
| 帳簿の提示等をしなかった | 10%を加重 | 正当な理由・合理的な理由なく遅滞なく提示等をしない場合 |
| 売上金額の記載等が、本来記載すべき金額の2分の1未満 | 10%を加重 | |
| 売上金額の記載等が、本来記載すべき金額の3分の2未満 | 5%を加重 | 2分の1未満に当たる場合を除く |
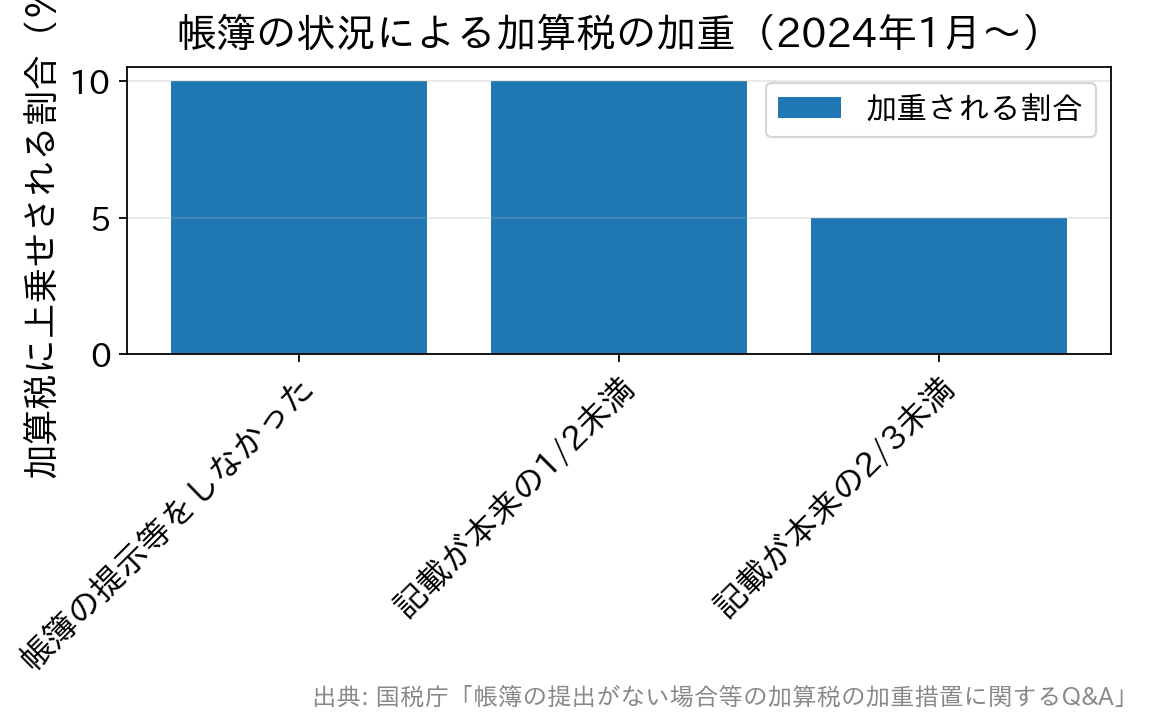
対象となる税目は申告所得税・法人税(地方法人税を含む)・消費税で、令和6年(2024年)1月1日以後に法定申告期限が到来するものから適用されています(申告所得税なら令和5年分から)。個人の場合、帳簿の備付け・保存義務がある事業所得・不動産所得・山林所得を生ずべき業務が対象です。制度の詳細は国税庁のリーフレット「帳簿の提出がない場合等の加算税の加重措置に関するQ&A」にまとめられています。
なお、この加重措置の対象は過少申告加算税・無申告加算税で、重加算税や不納付加算税は対象外です。また、震災・風水害・火災などの災害や、会計システムの障害、病気による入院といったやむを得ない事情で帳簿を提示できなかった場合には適用されません(罹災証明書や運営会社の証明などで確認されます)。「帳簿が無い=一律に加重」ではない、という点は落ち着いて押さえておきましょう。加重分を含めて最終的にいくら納めることになるのかは、税務調査後の追加納税|加算税・延滞税の最新税率と不服申立てで税率ごとに整理しています。
消費税では「推計」してもらえず、仕入税額控除が受けられない
もうひとつ重大なのが消費税です。消費税の仕入税額控除は、帳簿および請求書等(インボイス制度のもとでは適格請求書等)の保存が要件とされており、保存がなければ、実際に仕入や経費を支払っていても控除は認められません(消費税法第30条第7項)。
所得税・法人税では所得を推計してもらえても、消費税では「支払ったはずの仕入れ」を推計して差し引いてはもらえない、ということです。売上だけが推計で積み上がり、控除できる仕入れがゼロに近くなると、納税額は想定をはるかに超えて膨らみます。推計課税の負担が重くなる最大の理由はここにあります。
インボイス発行事業者以外からの仕入れについては一定割合を控除できる経過措置がありますが、これも帳簿と請求書等の保存があってはじめて使えるものです。控除できる割合は令和8年度税制改正で見直され、令和8年(2026年)9月30日までの仕入れは80%、10月1日からの仕入れは70%となります(国税庁:令和8年度税制改正特集)。保存を欠けば、この経過措置さえ使えません。
推計課税が適用されるのはどんなとき?
推計課税は、次のような場面で適用される可能性があります。
- 税務調査を拒否・妨害するなど、非協力的な態度をとったとき(実額の計算ができないと判断される)
- 帳簿書類の信ぴょう性が疑わしいと判断されたとき
- 故意・過失を問わず、帳簿書類を紛失しているとき
税務調査自体を拒否することはできませんが、調査に協力し、説明や証明のための時間を求めることは進んで行うべきです。実務の感覚としても、「資料が今すぐ出せない」ことと「協力しない」ことは別物です。探せば出てくる資料があるなら、その旨と目途を伝えて時間をもらうほうが、結果的に実額での説明につながります。
帳簿の提示を求められたときの実務対応
加重措置は「正当な理由・合理的な理由なく、遅滞なく提示等をしない場合」に働きます。裏返せば、その場で出せないこと自体が即アウトなのではなく、出せない事情を説明し、いつまでに出すかを示せるかどうかが分かれ目になります。場面ごとに、現場でのふるまい方を整理しておきましょう。
- 事前通知の電話を受けたとき…調査の対象期間と税目を必ず控え、その期間の総勘定元帳・現金出納帳・売上帳・預金通帳・請求書控えの所在を先に確認します。手元にないものがあれば、取引先や金融機関へ再発行を依頼する時間がここで稼げます。
- 調査当日に求められたとき…あるものはその場で出し、ないものは「保管場所を確認して◯日までに提出します」と期日つきで回答します。曖昧に濁すと「提示しなかった」と評価される余地を残します。
- 災害・システム障害で失ったとき…罹災証明書、クラウド会計の運営会社が出す障害証明、入院を示す診断書などを添えて事情を説明します。これらは加重措置の適用除外につながる資料です。
- 記帳が途中までしかないとき…不足分を後から取り繕うのではなく、通帳・レジジャーナル・受発注メールなど残っている一次資料をそろえるほうが、実額での説明に近づきます。
事前通知から当日、その後の修正申告までの全体像は税務調査の流れ|事前通知から当日・修正申告・不服申立てまで解説にまとめています。
青色申告なら原則として対象外
知っておきたい重要なポイントとして、青色申告者は原則として推計課税の対象になりません。所得税法156条は青色申告書に係る年分の不動産所得・事業所得・山林所得の金額を、法人税法131条は青色申告書に係る法人税の課税標準等の更正を、それぞれ推計課税の対象から除いているためです。これは、青色申告が帳簿書類の備付け・保存を要件としているからです。
ただし、青色申告者であっても、帳簿に重大な不備があるなどの場合は、青色申告の承認を取り消したうえで推計課税が行われることがあります。日頃から正しく記帳しておくことが、青色申告の特典を守り、推計課税を防ぐことにつながります。
推計課税に納得できないときは「実額反証」
推計課税はあくまで「推計」です。納税者の側で実際の所得額を帳簿・証憑によって証明(実額反証)できれば、推計を覆すことができます。また、税務署が用いた推計方法に合理性があるかどうかも争点になります。
ただし実額反証は、都合のよい経費だけを部分的に示せば足りる、というものではありません。収入と対応する必要経費を、一貫した資料で説明できて初めて「実額」として通ります。断片的な領収書だけでは推計を覆すのは難しく、実額で反証するためにも、結局は日頃の帳簿・領収書の保存が決め手になります。
推計課税は何年さかのぼる?
更正・決定ができる期間は国税通則法第70条で決まっており、原則として法定申告期限から5年です。偽りその他不正の行為によって税を免れた、または還付を受けた場合は7年にのびます。推計課税もこの期間の枠内で行われるため、一度に数年分がまとめて課税されることになり、金額が一気に大きくなりがちです。
さらに、追加で納める本税には、法定納期限の翌日から納付日までの延滞税が加算税とは別に付きます。さかのぼる年数が長いほど延滞税の期間も長くなるため、負担は加速度的に増えます。税率と計算のしかたは延滞税とは?税率・計算方法と軽減されるケースで確認できます。
処分に不服があるときの手続きと期限
推計課税による更正・決定などの処分に不服がある場合は、不服申立て(再調査の請求・審査請求)や訴訟という手続きが用意されています。いずれも期限が決まっているため、処分の通知を受けたら早めに対応することが大切です。おおまかな流れと期限は次のとおりです。
| 手続き | 申立て先 | 期限(原則) |
|---|---|---|
| 再調査の請求 | 処分をした税務署長・国税局長 | 処分の通知を受けた日の翌日から3か月以内 |
| 審査請求(再調査を経ずに直接も可) | 国税不服審判所長 | 処分の通知を受けた日の翌日から3か月以内(再調査の請求を経る場合は、再調査決定書謄本の送達を受けた日の翌日から1か月以内) |
| 訴訟(審査請求の裁決になお不服なとき) | 裁判所 | 裁決があったことを知った日の翌日から6か月以内 |
※手続きの詳細・最新の取扱いは国税庁「No.7200 税務署長等の処分に不服があるときの不服申立手続」や国税不服審判所でご確認ください。再調査の請求に係る決定によって、納税者に不利益な変更がされることはありません。
推計課税を防ぐには?
推計課税を避ける最大の対策は、帳簿書類をきちんとつけ、紛失しないように保管することです。領収書やレシートもしっかり保存しておきましょう。
ここでいう帳簿とは、取引の年月日・相手方・金額といった取引内容が、整然とかつ明瞭に記録されたものを指します。国税庁のQ&Aでは、次のような整理がされています。日々の備えの目安として押さえておくと安心です。
- 日々の売上金額の合計しか書いていないノートや、月ごとの合計を並べたメモ…原則として帳簿とは認められません。ただし、個々の取引の相手方・金額が分かる請求書の控え等が併せて保存されていれば、帳簿として取り扱われる場合があります。
- 請求書・領収書の控えを袋や箱にまとめただけの状態…帳簿とは認められません。年月日順に整理して保存するなど、帳簿に相当する規則性のある形で保存していれば、帳簿として取り扱われる場合があります。
- 事業専用の預金口座の通帳…不動産賃貸業で賃貸料の入金のみに使っているなど、摘要欄などから相手方と期間が分かる場合には、売上帳に相当するものとして取り扱われることがあります。
いずれも「認められる場合がある」という例外的な取扱いです。本来は、取引の年月日・相手方・金額が記載された帳簿を備え付けて保存しておくことが確実で、会計ソフトを使えば日々の入力だけで要件を満たす帳簿を作れます。
経営規模が大きくなるにつれて、帳簿書類の管理を自力で徹底するのは難しくなります。記帳から調査当日の立会い、不服申立てまでを任せられる点は大きく、税理士に依頼するメリット|税務代理・立会い・不服申立てまででその役割を具体的に紹介しています。こちらのサイトでは税務調査に強い税理士事務所も掲載していますので、あわせてご覧ください。
よくある質問(FAQ)
Q. 推計課税はどんな税金が対象になりますか?
A. 主に所得税(個人)と法人税(法人)です。消費税は、所得が推計で大きくなれば納税額に影響が及ぶ一方、仕入税額控除は帳簿・請求書等の保存が要件のため、保存がなければ控除自体を受けられません。
Q. 推計された税額には必ず従わなければなりませんか?
A. いいえ。実際の所得を帳簿・証憑で証明する「実額反証」ができれば推計を覆せます。税務署が用いた推計方法の合理性も争えます。ただし、収入と対応する必要経費を一貫した資料で説明できることが前提です。
Q. 青色申告でも推計課税されることはありますか?
A. 原則として対象外です。ただし帳簿に重大な不備があるなどの理由で青色申告の承認が取り消された場合は、推計課税の対象になり得ます。
Q. 推計課税は何年前までさかのぼられますか?
A. 更正・決定ができるのは原則として法定申告期限から5年、偽りその他不正の行為があった場合は7年です(国税通則法第70条)。数年分がまとめて課税されるため、金額が大きくなりやすい点に注意が必要です。
Q. 災害で帳簿を失った場合も加算税は重くなりますか?
A. 加算税の加重措置は、災害その他やむを得ない事情により帳簿を提示できなかった場合など、納税者の責めに帰すべき事由がない場合には適用されません。罹災証明書などで事情を説明できるようにしておきましょう。
Q. 処分に納得できないとき、いつまでに手続きすればよいですか?
A. 再調査の請求・審査請求は、いずれも原則として処分の通知を受けた日の翌日から3か月以内です。期限を過ぎると原則として申立てができなくなるため、早めに税理士等へ相談しましょう。