
源泉所得税は、法人税や所得税の調査にあわせてほぼ必ず確認される税目です。個人に支払うデザイン料・原稿料・講演料は、原則として支払額の10.21%(100万円超の部分は20.42%)を源泉徴収し、翌月10日までに納めると定められています。「外注費だから」「名目が謝金だから」という理由で対象から外れることはありません。
国税庁の公表では、令和6事務年度の源泉所得税等の実地調査は6万4千件、追徴税額は404億円で、調査1件当たりの追徴税額63万3千円は直近10年で最も高い水準でした。1件ずつは小さく見えても、不足分に加算税と延滞税が重なると想定以上の負担になります。
源泉所得税は「科目名」ではなく支払いの実質で判断される
法人税や所得税の税務調査では、源泉所得税についての調査も同時に行われます。所得税は本来、本人が申告して納める税金ですが、会社が給与や個人への報酬から差し引いて代わりに納める源泉徴収制度があります。
源泉徴収は会社(源泉徴収義務者)の義務として定められているため、正しく行われていなければ、不足分の納付やペナルティの対象になるのは会社です。調査で指摘を受けやすい項目には、食事代の支給、社員への表彰金、社員旅行費、通勤手当、個人に支払うデザイン料や原稿料などがあります。
調査官から「この外注費の支払先は個人ですか」と聞かれる場面を想像すると分かりやすいでしょう。福利厚生費・旅費交通費・外注費といった科目に、本来は給与や報酬として扱うべき支出が紛れていないかという順序で確認されます。源泉所得税以外の税目も含めた指摘の傾向は税務調査の事例まとめ(消費税・源泉所得税・相続税)で紹介しています。
個人へのデザイン料・原稿料は源泉徴収が必要
個人(フリーランスなど)に支払うデザイン料・原稿料・講演料・著作権使用料などは、見落とされやすい支払いです。これらを居住者である個人に支払うときは、原則として所得税および復興特別所得税の源泉徴収が必要で、税率は支払金額に応じて次のようになります。
| 支払金額(同一人・1回) | 源泉徴収税率 | 備考 |
|---|---|---|
| 100万円以下の部分 | 10.21% | 所得税10%+復興特別所得税0.21% |
| 100万円を超える部分 | 20.42% | 所得税20%+復興特別所得税0.42% |
たとえばデザイン料として10万円(消費税の区分なし)を個人に支払う場合、源泉徴収税額は10万円×10.21%=10,210円で、差し引いた89,790円を支払います。請求書で報酬の金額と消費税額が明確に区分されているときは、消費税を除いた金額を対象にできます。支払先が法人なら、これらの報酬の源泉徴収は不要です。
名目を変えても源泉徴収の対象からは外れない
実務でとくに多い誤りが、名目の付け替えです。国税庁のタックスアンサーNo.2792「源泉徴収が必要な報酬・料金等とは」でも、謝礼・研究費・取材費・車代などの名目で支払っても、実態が報酬・料金等と同じであれば源泉徴収の対象になると明記されています。
一方で、次のように源泉徴収をしなくてよい取扱いが定められているものもあります。過大に徴収すると相手方との精算が必要になるため、あわせて確認してください。
- 旅費・宿泊費…原則は報酬・料金等に含まれますが、通常必要な範囲の金額を支払者が直接交通機関やホテルなどに支払った場合は、報酬・料金等に含めなくてよいとされています。本人にいったん現金で渡す方式にすると対象になり得ます。
- 懸賞応募作品の入選者への賞金、新聞・雑誌などの投稿欄への投稿の謝金…原則は原稿料に含まれますが、一人に対して1回に支払う金額が50,000円以下であれば源泉徴収は不要です。
- デザインと施工を一括で請け負わせた場合…対価をデザインの報酬と施工の対価に区分し、デザイン部分について源泉徴収を行うのが原則です。デザイン部分がきわめて少額と認められるときは、源泉徴収をしなくて差し支えないとされています(所得税基本通達204-8)。
源泉徴収漏れの追徴は、まず支払者である会社が納付し、そのうえで相手方に求償するという流れです。支払いから時間が経つほど相手方への請求は難しくなり、会社の負担として残りやすくなります。判断に迷う支払いは、支払う前に税務署や税理士に確認すれば、後からの追徴や精算を避けられます。
源泉漏れは支払調書との突き合わせで見つかる
個人への少額の支払いまで税務署が把握できるのか、と感じる方もいます。報酬の支払いには「報酬、料金、契約金及び賞金の支払調書」という法定調書の提出義務があり、税務署はこの調書と、支払先の確定申告や支払者の納付状況を突き合わせることができます。
| 支払いの種類 | 支払調書の提出が必要になる主なケース | 実務で注意したい点 |
|---|---|---|
| 原稿料・講演料・デザイン料など | 同一人に対するその年中の支払金額の合計が50,000円を超えるもの | 1回ごとの金額が小さくても、年間の合計で判定する |
| 弁護士・税理士などへの報酬 | 同一人に対するその年中の支払金額の合計が50,000円を超えるもの | 納期の特例の対象になる報酬でも、支払調書は別途必要 |
| 法人への支払い | 源泉徴収の対象とならない場合でも、提出範囲に該当すれば提出が必要 | 源泉徴収をしていなくても調書が不要とは限らない |
出典:国税庁 タックスアンサーNo.7431「報酬、料金、契約金及び賞金の支払調書」の提出範囲と提出枚数等(2026年10月時点)
実務上は、外注費・支払手数料・雑費の元帳から個人名の支払先を拾い、源泉徴収の有無と支払調書の提出状況が一致しているかを確認します。支払調書は出しているのに源泉徴収をしていない、あるいはその逆というずれは、調査で目に留まりやすい点です。年末に支払先ごとの合計額と源泉徴収額を一覧にして照合してください。
2027年1月提出分から、e-Tax等で提出する基準が30枚以上に下がる
支払調書は、支払の確定した年の翌年1月31日までに、法定調書合計表とともに提出します。前々年に提出すべきだった同じ種類の法定調書が一定の枚数以上ある場合は、書面ではなくe-Tax、光ディスク等または国税庁長官の認定を受けたクラウドサービス等で提出しなければなりません(所得税法第228条の4)。
この枚数の基準は、2026年(令和8年)12月31日までに提出する法定調書は100枚以上ですが、2027年1月以後に提出する分からは30枚以上になります。判定は法定調書の種類ごとに行います(国税庁 No.7455)。
たとえば、2025年1月に提出すべき「報酬、料金、契約金及び賞金の支払調書」が30枚以上だった会社は、2027年1月に提出する同じ支払調書をe-Tax等で出す必要があります。
外部のデザイナーやライターに継続的に発注している会社は、2025年1月の提出枚数を今のうちに数え、e-Taxの利用者識別番号や会計ソフトの出力機能を準備してください。
| 提出する時期 | e-Tax等による提出が必要になる基準 | 判定に使う年 |
|---|---|---|
| 2026年12月31日まで | 前々年の提出枚数が100枚以上 | 前々年に提出すべきだった同じ種類の調書 |
| 2027年1月以後(例:2027年1月提出分) | 前々年の提出枚数が30枚以上 | 2027年1月提出分は2025年1月提出分の枚数 |
納付期限と「納期の特例」の対象範囲
源泉徴収した所得税および復興特別所得税は、原則として支払った月の翌月10日までに、e-Taxまたは所得税徴収高計算書(納付書)で納付します。
給与の支給人員が常時10人未満の源泉徴収義務者は、「源泉所得税の納期の特例の承認に関する申請書」を提出すると、年2回にまとめて納付する納期の特例を利用できます。1月から6月までに支払った分は7月10日まで、7月から12月までに支払った分は翌年1月20日までが納付期限です。
この特例の対象になる支払いは限られています。対象は給与・退職手当と、税理士・弁護士・司法書士などの一定の報酬にとどまり、デザイン料・原稿料・講演料などの報酬は特例の対象外で、支払った月の翌月10日までに納める必要があります。
「うちは納期の特例だから半年に一度でよい」と一括りにしてしまい、デザイン料の源泉税だけが期限後の納付になっていたという指摘は珍しくありません。
納付が遅れたときのペナルティ(不納付加算税・延滞税)
納付が法定納期限に遅れると、原則として納付税額の10%の不納付加算税がかかります。税務署から納税の告知を受ける前に自主的に納付した場合は5%に軽減され、法定納期限から1か月以内に納付し、直近1年間に納付の遅延がないなどの要件を満たす場合には課されません。
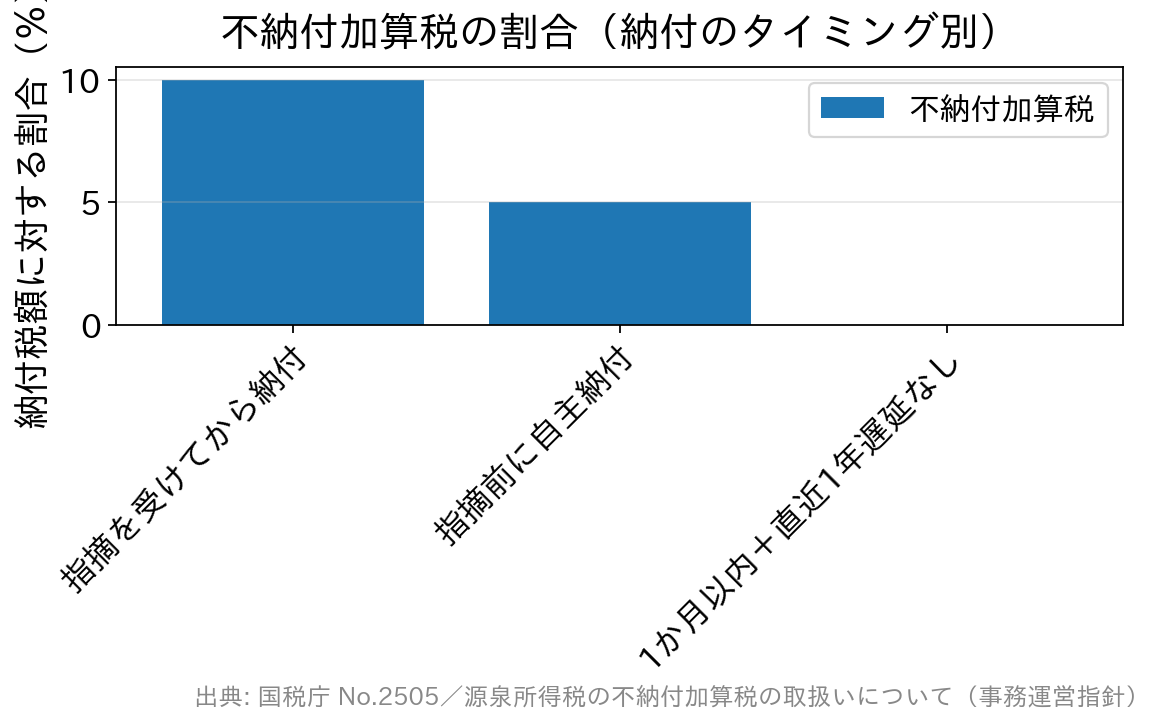
計算した加算税額が5,000円未満のときは全額切り捨てです。国税庁の「源泉所得税の不納付加算税の取扱いについて(事務運営指針)」では、この判定を所得の種類ごと、かつ法定納期限の異なるごとに行うと定めています。
このほか、納付日までの日数に応じた延滞税もかかります。遅れに気づいたら、指摘を待たずに自主的に納付することが負担を最も小さくする方法です。延滞税の割合と計算方法は延滞税の税率と計算方法・軽減策の記事で解説しています。
2026年に改正された通勤手当の非課税限度額
通勤手当が非課税になるのは一定の限度額までで、超えた部分は給与として課税されます。限度額は近年見直しが続いており、古い基準のまま給与計算を続けていると、非課税枠を使い切れていない、あるいは超えているのに課税していない状態になります。
マイカー・自転車などの交通用具で通勤している人の1か月当たりの非課税限度額は、片道の通勤距離に応じて次のとおりです(令和8年4月1日現在の法令等)。
| 片道の通勤距離 | 1か月当たりの限度額 | 備考 |
|---|---|---|
| 2km未満 | 全額課税 | 非課税枠なし |
| 2km以上10km未満 | 4,200円 | |
| 10km以上15km未満 | 7,300円 | |
| 15km以上25km未満 | 13,500円 | |
| 25km以上35km未満 | 19,700円 | |
| 35km以上45km未満 | 25,900円 | |
| 45km以上55km未満 | 32,300円 | |
| 55km以上65km未満 | 38,700円 | |
| 65km以上75km未満 | 45,700円 | 令和8年度税制改正で引き上げ |
| 75km以上85km未満 | 52,700円 | 令和8年度税制改正で引き上げ |
| 85km以上95km未満 | 59,600円 | 令和8年度税制改正で引き上げ |
| 95km以上 | 66,400円 | 令和8年度税制改正で引き上げ |
出典:国税庁 タックスアンサーNo.2585「マイカー・自転車通勤者の通勤手当」、通勤手当の非課税限度額の改正について
あわせて、実務に影響の大きい取扱いが4つあります。
- 駐車場代の加算(新設)…勤務先や通勤に使う駅・停留所の周辺にある駐車場等を利用し、その料金を負担することを常例とする人(片道2km未満の人を除く)は、距離区分の限度額に1か月当たりの料金相当額(上限5,000円)を加算できます。2026年4月1日以後に支払われるべき通勤手当から適用されます。
- さかのぼって支給する差額…2026年4月1日以後に支払う場合でも、同日前に支払われるべきだった通勤手当の差額として追加支給するものには、改正後の限度額は適用されません。
- 有料道路を使う場合…マイカー通勤で有料道路を利用する人は、時間・距離等に照らして最も経済的かつ合理的な経路による1か月当たりの料金を、距離区分の限度額に加算できます(最高限度150,000円)。
- 電車・バス通勤…最も経済的かつ合理的な経路・方法による運賃等が非課税となり、1か月15万円が上限です。マイカーと併用する場合は合算して判定します。
高速代を別に渡している、駐車場代を会社が負担しているといった支給も、通勤手当の一部として非課税限度額の枠内かどうかを判定します。給与規程で通勤手当の金額を非課税限度額と同額に定めている会社は、改正のたびに規程と給与計算の設定を見直してください。
源泉所得税に関連する税務調査の事例
源泉所得税の誤りは、計算ミスよりも、会社の認識不足で正しく処理できていないケースが多く見られます。代表的な事例は次のとおりです。
- 残業時に支給する食事は一定の条件で課税されないため、C社では食事代として現金を支給し、福利厚生費として処理していました。税務調査では、現金での支給は給与の一部とみなされ、源泉所得税を納付することになりました。
- O社では、遠方からの自家用車通勤者に通勤手当とは別に高速券を渡していました。税務調査では、現物の高速券も通勤手当の一部と指摘され、非課税限度額を超えた差額分が源泉所得税の課税対象とされました。現在も考え方は同じで、有料道路の料金は距離区分の限度額に加算したうえで判定します。
- M社では、永年勤続者表彰の記念品を一定の金額の範囲内で選んでもらい、会社が購入して支給していました。税務調査では、品物を自由に選択できる場合は支給された金銭で品物を購入したものとみなされ、非課税は認められませんでした。
- 日本語学校に通う中国人の就学生を、S社はアルバイトとして雇い、月額5万円程度の給与を源泉徴収せずに支払っていました。日本語学校は各種学校で、租税条約の免税条項が対象とする「学生」(学校教育法第1条に規定する学校の学生)に当たらないため、日中租税協定の免税は適用されないとされました(国税庁 質疑応答事例「専修学校等の就学生に対する免税条項の適用の是非」)。このような場合は、居住者か非居住者かを判定し、区分に応じた源泉徴収を行う必要があります。
これらの事例に共通するのは、非課税になる支給の方法が決まっているのに、実際の支給がその方法から外れていた点です。残業時の食事は現物で支給するから非課税になり、記念品は会社が選んで現物で渡すから非課税になります。
調査で問われるのは、金額の多寡ではなく支給方法です。業種によっては源泉徴収漏れが指摘の中心になることもあり、たとえば宗教法人・寺院・神社の税務調査では、代表者への支給をめぐる源泉徴収漏れが多く見られます。
税制は毎年のように改正されます。限度額や提出基準など個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。

