税務調査の事例

事業税とは?個人事業主・法人の計算方法と税務調査の注意点

個人事業税の納税通知書と帳簿を照らし合わせる事業者の手元

事業税は、事業そのものに対して都道府県が課す地方税です。個人事業主は、法定70業種にあたる事業の所得から事業主控除(年290万円)を差し引いた残りに3〜5%がかかります。法人は所得に応じた所得割が基本で、資本金1億円超などの法人にはこれに外形標準課税が加わります。

所得税の申告内容をもとに計算されるため、税務調査で売上の計上もれや経費の否認が見つかれば、事業税も後から増えます。所得税の青色申告特別控除は令和9年分から最大75万円に変わりますが、個人事業税はこの控除を差し引かずに計算するので、増えた控除額は事業税の計算で足し戻されます。

個人事業税は事業主控除290万円を超える所得があるとかかる
事業を営む人と街並みのイメージ

事業税とは、事業を行っている法人や個人に課される税金で、都道府県に納める地方税です。法人は国に納める法人税のほか、地方に法人住民税と法人事業税を納めます。個人事業主には個人事業税が課されます。

個人事業税は、事業を営んでいれば必ずかかるものとは限りません。年290万円の事業主控除を差し引いて、なお課税対象が残る場合にかかります。開業直後で赤字の年や、事業税上の所得が290万円以下の年は、原則として課税されません。

営業期間が1年未満のときは、事業主控除は月割額になります。東京都の案内では、営業期間1か月で24万2,000円、12か月で290万円です。年の途中で開業した年や廃業した年は、290万円より小さい控除額で判定されます。

個人事業税には、所得税の青色申告特別控除が適用されません。東京都主税局「個人事業税」も、所得税で差し引いた青色申告特別控除額は所得に加算すると案内しています。控除後の所得が290万円以下でも、控除前で290万円を超えていれば課税されることがあります。

一方、事業専従者控除(青色は給与支払額、白色は配偶者86万円・その他の親族は1人50万円が限度)や、青色申告者の損失の繰越控除(翌年以降3年間)は、個人事業税の計算でも差し引けます。

個人事業税の計算例(仮定のケース)

計算は、事業税上の所得から事業主控除290万円を引いて課税標準を出し、それに業種の税率をかける2段階です。次の仮定のケースで、実際に数字を当てはめてみます。

  • 業種:飲食店業(第1種事業・税率5%)、1年を通して営業
  • 青色申告特別控除(65万円)を差し引いた後の事業所得:435万円
  • 事業専従者・損失の繰越はなし

個人事業税では青色申告特別控除を足し戻すので、事業税上の所得は435万円+65万円=500万円です。ここから290万円を引いた210万円に5%をかけると、税額は10万5,000円になります。

確定申告書の所得435万円のまま計算すると7万2,500円で、通知額との間に3万2,500円の差が出ます。納税通知書の金額が想定より多いと感じたときは、まずこの足し戻しが反映されているかを確かめてください。

令和9年分から青色申告特別控除は最大75万円に変わる

令和8年度税制改正により、令和9年分以後の所得税で青色申告特別控除の区分が変わります。国税庁のリーフレット「令和9年分から青色申告特別控除はどう変わる?」によると、事業所得と事業的規模の不動産所得の控除額は次の3段階です。

  • 複式簿記で記帳し、e-Taxで期限内に申告する場合は65万円(現在の55万円控除の区分を引き上げ、e-Taxでの申告を要件に加えたもの)
  • 上の要件に加えて、優良な電子帳簿の作成・保存などの要件を満たす場合は最大75万円
  • 簡易な簿記で記帳している場合は10万円(前々年分の事業所得・不動産所得の収入金額が1,000万円を超えると0円)

不動産所得が業務的規模の人は、収入金額が1,000万円を超えても、改正前と同じく最大10万円の控除を受けられます。令和8年分の確定申告までは、現在の10万円・55万円・65万円の区分で計算します。

個人事業税への影響を、先の仮定のケースで見てみます。令和9年分に75万円控除を受けて所得税の事業所得が425万円になっても、事業税では75万円を足し戻すため、事業税上の所得は500万円のままです。税額も10万5,000円で変わりません。

令和8年度税制改正の大綱に示された見直しは所得税の青色申告特別控除が対象で、個人事業税の計算方法を変える記載はありません。控除額が増えるほど確定申告書の所得と事業税上の所得の差は広がるので、通知額と照らし合わせるときは、差し引いた控除額を足し戻して計算してください。

申告と納付の流れ

個人事業税は、原則として自分で税額を計算して納める税金ではありません。都道府県から届く納税通知書に従って納めます。申告期限は毎年3月15日ですが、所得税の確定申告か住民税の申告をしていれば、個人事業税の申告書を別に出す必要はありません。

その場合は、確定申告書の「事業税に関する事項」欄に必要事項を記入します。納付は原則として8月と11月の年2回で、東京都の納期限は8月31日と11月30日です(休日の場合はその翌日)。

事業を廃止したときは、確定申告とは別に、廃止の日から1か月以内(死亡による廃止は4か月以内)に個人事業税の申告をしなければなりません。この申告を出していないと無申告として扱われ、調査の対象になり得ます。

申告の窓口や様式は、お住まいの都道府県の主税局・県税事務所が案内しています。年の途中で廃業する予定があるなら、確定申告の準備と並行して、廃業届と事業税の申告期限を手帳に書き込んでおくと抜けを防げます。

納めた個人事業税は必要経費になる

個人事業税は、所得税の計算上「租税公課」として必要経費に算入できます。賦課課税の税金なので、原則は納税通知を受けた年の経費です。8月・11月に分けて納める場合は、各納期の開始日か実際に納付した日の属する年分に算入できます(所得税基本通達37-6)。

事業を廃止した年は、翌年に届く事業税を見込みで経費に入れる事業税の見込控除が認められています(所得税基本通達37-7)。課税見込額は「(事業税の見込控除前の所得±加減算額)×税率÷(1+税率)」で計算します。法人成りや廃業の年に使い忘れやすい取り扱いです(国税庁 所得税基本通達〔租税公課〕)。

個人事業税の法定業種と税率は3〜5%

個人事業税がかかるのは、地方税法等で定められた法定業種(現在70業種)の事業を行っている場合です。ほとんどの事業が該当しますが、法定業種にあたらない事業には個人事業税はかかりません。税率は業種の区分によって3%〜5%と異なります。

区分主な業種の例税率
第1種事業(37業種)物品販売業・飲食店業・不動産貸付業・駐車場業・製造業・請負業・運送業 など5%
第2種事業(3業種)畜産業・水産業・薪炭製造業4%
第3種事業(30業種/原則)医業・弁護士業・税理士業・デザイン業・理容業・美容業・コンサルタント業 など5%
第3種事業(一部)あん摩・マッサージまたは指圧・はり・きゅう・柔道整復その他の医業に類する事業、装蹄師業3%

※いずれも年290万円の事業主控除後の所得に対して課税されます。区分の判定は都道府県が行います。

法人事業税は所得割が基本で、外形標準課税の対象が広がっている

法人の場合、事業税は原則として所得を課税標準とする所得割で計算します。これに加えて、資本金(出資金)の額が1億円を超える普通法人は、赤字でも負担が生じる外形標準課税の対象です。給与や賃借料などをもとにした付加価値割と、資本金等の額をもとにした資本割で構成されます。

普通法人の標準税率

総務省が示している普通法人の標準税率は、法人の区分ごとに下の表のようになっています。

法人の区分課税標準標準税率
資本金1億円以下の普通法人所得のうち年400万円以下の金額3.5%
年400万円超〜800万円以下の金額5.3%
年800万円超の金額7.0%
資本金1億円超の普通法人(外形標準課税)付加価値額(付加価値割)1.2%
資本金等の額(資本割)0.5%
所得(所得割)1.0%

※出典:総務省「法人事業税」(2026年10月時点)。電気・ガス供給業、保険業、特別法人などは別の区分です。

標準税率は法律上の基準となる税率で、東京都のように超過課税を行っている自治体では、実際に適用される税率がこれより高くなります。申告に使う税率は、事務所・事業所がある都道府県の税率表で確かめる必要があります。

令和6年度改正で外形標準課税の対象が2段階で見直された

令和6年度税制改正により、外形標準課税の対象法人は2段階で見直されました。資本金を減らした法人と、大きな法人の100%子法人等が、それぞれ新たに対象に含まれています。

  • 減資への対応(令和7年4月1日以後に開始する事業年度から)…前事業年度に外形標準課税の対象だった法人で、事業年度末日の資本金が1億円以下でも、資本金と資本剰余金の合計(払込資本)が10億円を超えるものは引き続き対象です。
  • 100%子法人等への対応(令和8年4月1日以後に開始する事業年度から)…払込資本が50億円を超える法人などの100%子法人等で、事業年度末日の資本金が1億円以下、かつ払込資本が2億円を超えるものが新たに対象になります。

100%子法人等への対応で新たに対象となり負担が増える部分には、激変緩和措置があります。令和8年4月1日〜令和9年3月31日開始事業年度は増える額の3分の2、令和9年4月1日〜令和10年3月31日開始事業年度は3分の1が軽減されます。

産業競争力強化法の特別事業再編計画にもとづくM&Aで100%子会社となった法人等には、買収から5年を経過する事業年度まで対象外とする特例もあります(総務省「法人事業税における外形標準課税」)。

現在の制度では、資本金を1億円以下に減らしても、外形標準課税の対象から外れるとは限りません。2026年(令和8年)4月以後に開始する事業年度からは、グループの資本構成によって新たに対象となる中小規模の法人もあります。

法人事業税の中間申告義務の判定も、令和7年4月1日以後に開始する事業年度から、前事業年度に外形標準課税の対象だったかどうかで判断する取り扱いに変わっています。

法人事業税を申告・納付する法人は、国税である特別法人事業税もあわせて納めます(都道府県が法人事業税と併せて賦課徴収)。基準法人所得割額に対する税率は、令和4年4月1日以後に開始する事業年度で、外形標準課税法人以外の普通法人が37%、外形標準課税法人が260%、特別法人が34.5%です。

税務調査で所得税が増えると、事業税も連動して増える

事業を行っていると税務調査を受けることがありますが、すべての事業者が毎年調査を受けるものではありません。一方で、書面や電話で申告内容を確認する簡易な接触は近年増えており、実地調査がなくても申告の誤りは指摘され得ます。個人事業主への調査の件数や傾向は、個人事業主の税務調査の最新データと対象になる理由で紹介しています。

調査が入りやすい傾向としては、次のようなケースが挙げられます。

  • 現金商売の業種(飲食・バー・クラブなど)……現金売上は記録が残りにくく、売上計上のもれが疑われやすい。
  • ネット関連の事業(アフィリエイト、ネット物販など)……経費が少ない事業で経費が過大に計上されていると、不自然と見られやすい。税務署にはネット取引を専門に扱う調査担当もあります。
  • 所得が大きい、または利益が伸びている事業者……調査による是正の効果が大きいため、相対的に対象になりやすい。

個人事業税は所得税の確定申告の内容をもとに計算されます。そのため、所得税の調査で売上もれや経費の否認があれば、個人事業税もあわせて増えます。所得税の修正申告や更正があると、都道府県からあらためて事業税の納税通知書が届きます。

修正が生じたときは、所得税だけで終わる話と考えず、事業税・住民税・消費税への影響もあわせて見込んでおきましょう。調査で指摘が多い項目と加算税の割合は、税務調査で指摘されやすいポイントと加算税の早見表をご覧ください。

アパートや駐車場の貸付は都道府県の基準で事業税の対象になる

アパートや駐車場を貸している方から、自分が事業税の対象だとは思っていなかったという相談はよくあります。不動産貸付業・駐車場業は第1種事業(5%)に該当し、貸付規模などから事業と認定されると個人事業税がかかります。

認定基準は都道府県が定めています。たとえば東京都では、空室も含めて数えたうえで、次のような目安が示されています。

  • 住宅:一戸建ては10棟以上、一戸建て以外(アパート等)は10室以上
  • 土地:契約件数10件以上(住宅用の土地は貸付総面積2,000㎡以上でも該当)
  • 駐車場:建築物である駐車場や機械設備を設けた駐車場は1台以上、それ以外(いわゆる青空駐車場など)は駐車可能台数10台以上

所得税でいう5棟10室の事業的規模の判定とは別の基準です。青空駐車場は10台未満なら対象外でも、機械式の駐車場は1台から対象になり得ます。基準や運用は自治体によって異なるため、不動産の貸付を始めたときは、所在地の都道府県の基準を確認してください。

任意調査は原則として事前通知があり、無予告調査もある

税務調査には、大きく分けて任意調査と強制調査(査察)があります。任意調査は通常行われている調査で、一般に中小法人や個人は所轄の税務署が、大規模な法人などは国税局が担当します。

任意調査といっても、質問や帳簿の提示・提出の求めに正当な理由なく応じなかったり、偽りの帳簿を示したりすると、罰則の対象になることがあります。強制調査は国税局の査察部が裁判所の令状にもとづいて行うもので、巨額・悪質な脱税が疑われる場合に、刑事告発を目的として実施されます。

任意調査では、原則として事前に連絡があります(国税通則法第74条の9)。日時・場所・対象の税目や期間が、ある程度の余裕をもって知らされるのが通例です。通知された日時に都合が悪い場合は、合理的な理由があれば日程の変更を協議できます。

事前通知をせずに行われる無予告調査もあります(同法第74条の10)。売上除外などが疑われ、事前に知らせると正確な事実の把握が難しくなるおそれがある場合などに認められるもので、通知がなかったことを理由に調査を拒むことはできません。

無予告で訪れた場合でも、その場で顧問税理士への連絡や、立会いの時間確保・調査開始時刻の相談を求めることはできます。顧問税理士がいれば、まず連絡を取ったうえで対応を決めると、その場で答えに詰まる場面を減らせます。自営業・フリーランスの調査の流れは自営業・個人事業主・フリーランスの税務調査の流れと備えで解説しています。

税理士に相談すると、事業税への波及まで見通せる

調査の連絡が来てから税理士に頼んでも、本来納めるべき税額が減るものではありません。是正すべき申告もれがあれば、正しく修正することになります。それでも依頼する意味があるのは、調査の手続きと結果の両方に専門家の目が入るからです。

税理士の立会いには、手続きが適正に行われているかの確認、調査官とのやり取りの整理、論点の説明、修正申告の要否の判断といった役割があります。所得税の修正が事業税・住民税・消費税にどう波及するかを、金額の見込みとあわせて説明してもらえます。

普段から記帳・申告を任せている顧問税理士であれば、事業の実態を把握しているぶん、調査当日の説明もスムーズです。調査の連絡が来たら、通知された税目と期間を控えて、早めに相談してください。

※本記事は2026年10月時点の制度にもとづく一般的な解説です。税制は毎年のように改正され、事業税の税率や認定基準は都道府県によっても異なります。個別の判断は、都道府県税事務所や国税庁の最新情報、税理士への相談で確かめてください。
源泉所得税の税務調査|デザイン料・原稿料の源泉徴収と事例

個人へのデザイン料の請求書と源泉徴収の帳簿を確認する経理担当者の手元

源泉所得税は、法人税や所得税の調査にあわせてほぼ必ず確認される税目です。個人に支払うデザイン料・原稿料・講演料は、原則として支払額の10.21%(100万円超の部分は20.42%)を源泉徴収し、翌月10日までに納めると定められています。「外注費だから」「名目が謝金だから」という理由で対象から外れることはありません。

国税庁の公表では、令和6事務年度の源泉所得税等の実地調査は6万4千件、追徴税額は404億円で、調査1件当たりの追徴税額63万3千円は直近10年で最も高い水準でした。1件ずつは小さく見えても、不足分に加算税と延滞税が重なると想定以上の負担になります。

源泉所得税は「科目名」ではなく支払いの実質で判断される

法人税や所得税の税務調査では、源泉所得税についての調査も同時に行われます。所得税は本来、本人が申告して納める税金ですが、会社が給与や個人への報酬から差し引いて代わりに納める源泉徴収制度があります。

源泉徴収は会社(源泉徴収義務者)の義務として定められているため、正しく行われていなければ、不足分の納付やペナルティの対象になるのは会社です。調査で指摘を受けやすい項目には、食事代の支給、社員への表彰金、社員旅行費、通勤手当、個人に支払うデザイン料や原稿料などがあります。

調査官から「この外注費の支払先は個人ですか」と聞かれる場面を想像すると分かりやすいでしょう。福利厚生費・旅費交通費・外注費といった科目に、本来は給与や報酬として扱うべき支出が紛れていないかという順序で確認されます。源泉所得税以外の税目も含めた指摘の傾向は税務調査の事例まとめ(消費税・源泉所得税・相続税)で紹介しています。

個人へのデザイン料・原稿料は源泉徴収が必要

個人(フリーランスなど)に支払うデザイン料・原稿料・講演料・著作権使用料などは、見落とされやすい支払いです。これらを居住者である個人に支払うときは、原則として所得税および復興特別所得税の源泉徴収が必要で、税率は支払金額に応じて次のようになります。

支払金額(同一人・1回)源泉徴収税率備考
100万円以下の部分10.21%所得税10%+復興特別所得税0.21%
100万円を超える部分20.42%所得税20%+復興特別所得税0.42%

たとえばデザイン料として10万円(消費税の区分なし)を個人に支払う場合、源泉徴収税額は10万円×10.21%=10,210円で、差し引いた89,790円を支払います。請求書で報酬の金額と消費税額が明確に区分されているときは、消費税を除いた金額を対象にできます。支払先が法人なら、これらの報酬の源泉徴収は不要です。

名目を変えても源泉徴収の対象からは外れない

実務でとくに多い誤りが、名目の付け替えです。国税庁のタックスアンサーNo.2792「源泉徴収が必要な報酬・料金等とは」でも、謝礼・研究費・取材費・車代などの名目で支払っても、実態が報酬・料金等と同じであれば源泉徴収の対象になると明記されています。

一方で、次のように源泉徴収をしなくてよい取扱いが定められているものもあります。過大に徴収すると相手方との精算が必要になるため、あわせて確認してください。

  • 旅費・宿泊費…原則は報酬・料金等に含まれますが、通常必要な範囲の金額を支払者が直接交通機関やホテルなどに支払った場合は、報酬・料金等に含めなくてよいとされています。本人にいったん現金で渡す方式にすると対象になり得ます。
  • 懸賞応募作品の入選者への賞金、新聞・雑誌などの投稿欄への投稿の謝金…原則は原稿料に含まれますが、一人に対して1回に支払う金額が50,000円以下であれば源泉徴収は不要です。
  • デザインと施工を一括で請け負わせた場合…対価をデザインの報酬と施工の対価に区分し、デザイン部分について源泉徴収を行うのが原則です。デザイン部分がきわめて少額と認められるときは、源泉徴収をしなくて差し支えないとされています(所得税基本通達204-8)。

源泉徴収漏れの追徴は、まず支払者である会社が納付し、そのうえで相手方に求償するという流れです。支払いから時間が経つほど相手方への請求は難しくなり、会社の負担として残りやすくなります。判断に迷う支払いは、支払う前に税務署や税理士に確認すれば、後からの追徴や精算を避けられます。

源泉漏れは支払調書との突き合わせで見つかる

個人への少額の支払いまで税務署が把握できるのか、と感じる方もいます。報酬の支払いには「報酬、料金、契約金及び賞金の支払調書」という法定調書の提出義務があり、税務署はこの調書と、支払先の確定申告や支払者の納付状況を突き合わせることができます。

支払いの種類支払調書の提出が必要になる主なケース実務で注意したい点
原稿料・講演料・デザイン料など同一人に対するその年中の支払金額の合計が50,000円を超えるもの1回ごとの金額が小さくても、年間の合計で判定する
弁護士・税理士などへの報酬同一人に対するその年中の支払金額の合計が50,000円を超えるもの納期の特例の対象になる報酬でも、支払調書は別途必要
法人への支払い源泉徴収の対象とならない場合でも、提出範囲に該当すれば提出が必要源泉徴収をしていなくても調書が不要とは限らない

出典:国税庁 タックスアンサーNo.7431「報酬、料金、契約金及び賞金の支払調書」の提出範囲と提出枚数等(2026年10月時点)

実務上は、外注費・支払手数料・雑費の元帳から個人名の支払先を拾い、源泉徴収の有無と支払調書の提出状況が一致しているかを確認します。支払調書は出しているのに源泉徴収をしていない、あるいはその逆というずれは、調査で目に留まりやすい点です。年末に支払先ごとの合計額と源泉徴収額を一覧にして照合してください。

2027年1月提出分から、e-Tax等で提出する基準が30枚以上に下がる

支払調書は、支払の確定した年の翌年1月31日までに、法定調書合計表とともに提出します。前々年に提出すべきだった同じ種類の法定調書が一定の枚数以上ある場合は、書面ではなくe-Tax、光ディスク等または国税庁長官の認定を受けたクラウドサービス等で提出しなければなりません(所得税法第228条の4)。

この枚数の基準は、2026年(令和8年)12月31日までに提出する法定調書は100枚以上ですが、2027年1月以後に提出する分からは30枚以上になります。判定は法定調書の種類ごとに行います(国税庁 No.7455)。

たとえば、2025年1月に提出すべき「報酬、料金、契約金及び賞金の支払調書」が30枚以上だった会社は、2027年1月に提出する同じ支払調書をe-Tax等で出す必要があります。

外部のデザイナーやライターに継続的に発注している会社は、2025年1月の提出枚数を今のうちに数え、e-Taxの利用者識別番号や会計ソフトの出力機能を準備してください。

提出する時期e-Tax等による提出が必要になる基準判定に使う年
2026年12月31日まで前々年の提出枚数が100枚以上前々年に提出すべきだった同じ種類の調書
2027年1月以後(例:2027年1月提出分)前々年の提出枚数が30枚以上2027年1月提出分は2025年1月提出分の枚数

納付期限と「納期の特例」の対象範囲

源泉徴収した所得税および復興特別所得税は、原則として支払った月の翌月10日までに、e-Taxまたは所得税徴収高計算書(納付書)で納付します。

給与の支給人員が常時10人未満の源泉徴収義務者は、「源泉所得税の納期の特例の承認に関する申請書」を提出すると、年2回にまとめて納付する納期の特例を利用できます。1月から6月までに支払った分は7月10日まで、7月から12月までに支払った分は翌年1月20日までが納付期限です。

この特例の対象になる支払いは限られています。対象は給与・退職手当と、税理士・弁護士・司法書士などの一定の報酬にとどまり、デザイン料・原稿料・講演料などの報酬は特例の対象外で、支払った月の翌月10日までに納める必要があります。

「うちは納期の特例だから半年に一度でよい」と一括りにしてしまい、デザイン料の源泉税だけが期限後の納付になっていたという指摘は珍しくありません。

納付が遅れたときのペナルティ(不納付加算税・延滞税)

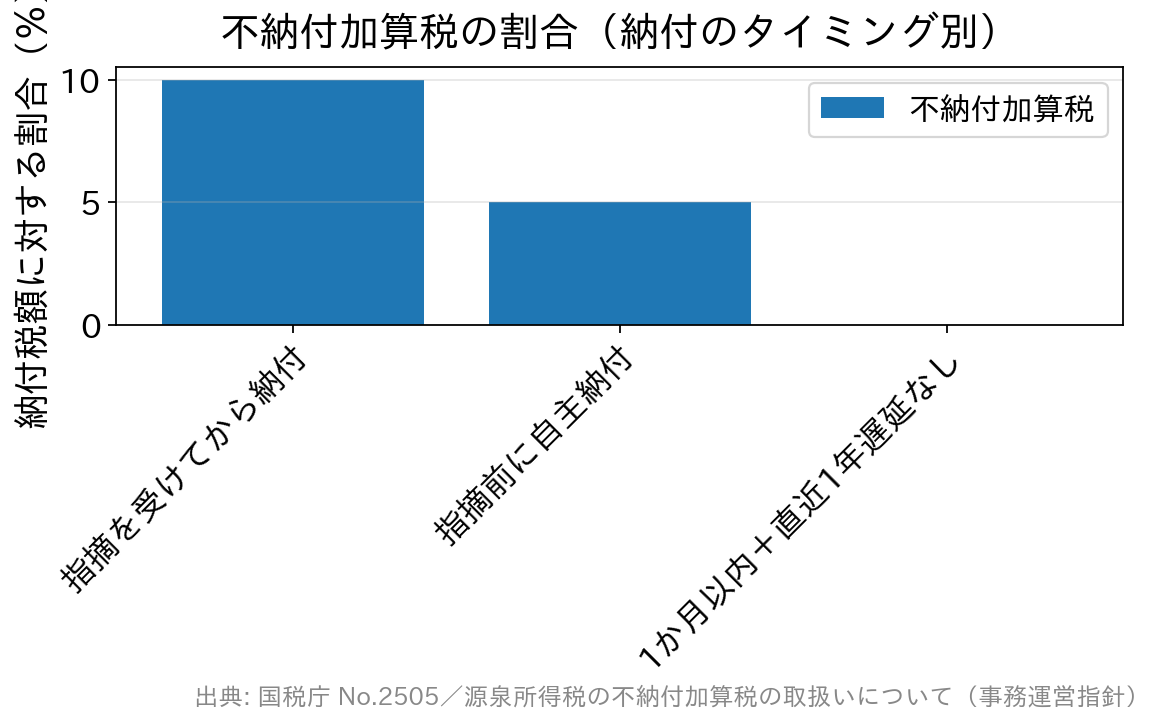
納付が法定納期限に遅れると、原則として納付税額の10%の不納付加算税がかかります。税務署から納税の告知を受ける前に自主的に納付した場合は5%に軽減され、法定納期限から1か月以内に納付し、直近1年間に納付の遅延がないなどの要件を満たす場合には課されません。

不納付加算税は税務署の指摘後が10%、指摘前の自主納付が5%、法定納期限から1か月以内で直近1年間に遅延がない場合は課されないことを示す棒グラフ
気づいた時点で自主的に納付するほど負担が軽くなります。

計算した加算税額が5,000円未満のときは全額切り捨てです。国税庁の「源泉所得税の不納付加算税の取扱いについて(事務運営指針)」では、この判定を所得の種類ごと、かつ法定納期限の異なるごとに行うと定めています。

このほか、納付日までの日数に応じた延滞税もかかります。遅れに気づいたら、指摘を待たずに自主的に納付することが負担を最も小さくする方法です。延滞税の割合と計算方法は延滞税の税率と計算方法・軽減策の記事で解説しています。

2026年に改正された通勤手当の非課税限度額

通勤手当が非課税になるのは一定の限度額までで、超えた部分は給与として課税されます。限度額は近年見直しが続いており、古い基準のまま給与計算を続けていると、非課税枠を使い切れていない、あるいは超えているのに課税していない状態になります。

マイカー・自転車などの交通用具で通勤している人の1か月当たりの非課税限度額は、片道の通勤距離に応じて次のとおりです(令和8年4月1日現在の法令等)。

片道の通勤距離1か月当たりの限度額備考
2km未満全額課税非課税枠なし
2km以上10km未満4,200円 
10km以上15km未満7,300円 
15km以上25km未満13,500円 
25km以上35km未満19,700円 
35km以上45km未満25,900円 
45km以上55km未満32,300円 
55km以上65km未満38,700円 
65km以上75km未満45,700円令和8年度税制改正で引き上げ
75km以上85km未満52,700円令和8年度税制改正で引き上げ
85km以上95km未満59,600円令和8年度税制改正で引き上げ
95km以上66,400円令和8年度税制改正で引き上げ

出典:国税庁 タックスアンサーNo.2585「マイカー・自転車通勤者の通勤手当」、通勤手当の非課税限度額の改正について

あわせて、実務に影響の大きい取扱いが4つあります。

  • 駐車場代の加算(新設)…勤務先や通勤に使う駅・停留所の周辺にある駐車場等を利用し、その料金を負担することを常例とする人(片道2km未満の人を除く)は、距離区分の限度額に1か月当たりの料金相当額(上限5,000円)を加算できます。2026年4月1日以後に支払われるべき通勤手当から適用されます。
  • さかのぼって支給する差額…2026年4月1日以後に支払う場合でも、同日前に支払われるべきだった通勤手当の差額として追加支給するものには、改正後の限度額は適用されません。
  • 有料道路を使う場合…マイカー通勤で有料道路を利用する人は、時間・距離等に照らして最も経済的かつ合理的な経路による1か月当たりの料金を、距離区分の限度額に加算できます(最高限度150,000円)。
  • 電車・バス通勤…最も経済的かつ合理的な経路・方法による運賃等が非課税となり、1か月15万円が上限です。マイカーと併用する場合は合算して判定します。

高速代を別に渡している、駐車場代を会社が負担しているといった支給も、通勤手当の一部として非課税限度額の枠内かどうかを判定します。給与規程で通勤手当の金額を非課税限度額と同額に定めている会社は、改正のたびに規程と給与計算の設定を見直してください。

源泉所得税に関連する税務調査の事例

源泉所得税の誤りは、計算ミスよりも、会社の認識不足で正しく処理できていないケースが多く見られます。代表的な事例は次のとおりです。

  • 残業時に支給する食事は一定の条件で課税されないため、C社では食事代として現金を支給し、福利厚生費として処理していました。税務調査では、現金での支給は給与の一部とみなされ、源泉所得税を納付することになりました。
  • O社では、遠方からの自家用車通勤者に通勤手当とは別に高速券を渡していました。税務調査では、現物の高速券も通勤手当の一部と指摘され、非課税限度額を超えた差額分が源泉所得税の課税対象とされました。現在も考え方は同じで、有料道路の料金は距離区分の限度額に加算したうえで判定します。
  • M社では、永年勤続者表彰の記念品を一定の金額の範囲内で選んでもらい、会社が購入して支給していました。税務調査では、品物を自由に選択できる場合は支給された金銭で品物を購入したものとみなされ、非課税は認められませんでした。
  • 日本語学校に通う中国人の就学生を、S社はアルバイトとして雇い、月額5万円程度の給与を源泉徴収せずに支払っていました。日本語学校は各種学校で、租税条約の免税条項が対象とする「学生」(学校教育法第1条に規定する学校の学生)に当たらないため、日中租税協定の免税は適用されないとされました(国税庁 質疑応答事例「専修学校等の就学生に対する免税条項の適用の是非」)。このような場合は、居住者か非居住者かを判定し、区分に応じた源泉徴収を行う必要があります。

これらの事例に共通するのは、非課税になる支給の方法が決まっているのに、実際の支給がその方法から外れていた点です。残業時の食事は現物で支給するから非課税になり、記念品は会社が選んで現物で渡すから非課税になります。

調査で問われるのは、金額の多寡ではなく支給方法です。業種によっては源泉徴収漏れが指摘の中心になることもあり、たとえば宗教法人・寺院・神社の税務調査では、代表者への支給をめぐる源泉徴収漏れが多く見られます。

税制は毎年のように改正されます。限度額や提出基準など個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。

税務調査に強い税理士を探す

印紙税の基本|領収書は5万円から・過怠税3倍と1.1倍の分かれ目

紙の契約書・領収書と電子契約の画面が並ぶ事務机のイメージ

領収書に収入印紙が必要になるのは、記載金額が5万円以上のときです。5万円以上100万円以下なら200円で、金額が大きくなるほど税額も段階的に上がります。契約書は種類ごとに基準が異なり、貼り忘れたまま税務調査で指摘されると、本来の印紙税額の3倍にあたる過怠税を求められます。

1件あたりの税額は小さくても、判定を誤ったひな型で何百枚も発行していれば、まとまった負担になります。金額の判定基準と調査での扱われ方を知っておけば、こうした誤りの多くは発行前に防げます。

印紙税とは|納める義務があるのは「文書を作成した側」

印紙税とは、領収書や契約書など一定の文書(課税文書)に課される国の税金です。対象となる文書に必要な額面の収入印紙を貼り、印章または署名で消印をすることで納税が完了します。

納税義務者は、文書を受け取る側ではなく文書を作成した側と定められています。領収書なら発行したお店や会社が負担し、契約書は契約当事者が作成者として扱われます。

課税される文書は印紙税法の別表第一(課税物件表)で20種類に限られており、そこに載っていない文書に印紙税はかかりません。売上代金の領収書は第17号文書にあたり、記載金額が一定額以上になると課税対象になります。

領収書の非課税範囲は、2014年(平成26年)4月1日以降に作成するものから記載金額5万円未満に拡大されました。それ以前は3万円未満が非課税だったため、古い社内マニュアルには「3万円以上で印紙が必要」と書かれたものが残っていることがあります。

領収書の印紙税額(売上代金の受取書)

売上代金の領収書の税額は、記載金額に応じて次のように定められています。建設業や不動産業、高額な商品を扱う小売業では100万円を超える領収書も珍しくないため、上の段階まで確認してください。

記載金額印紙税額
5万円未満非課税
5万円以上100万円以下200円
100万円超200万円以下400円
200万円超300万円以下600円
300万円超500万円以下1,000円
500万円超1,000万円以下2,000円

※出典は国税庁タックスアンサーNo.7105「金銭又は有価証券の受取書、領収書」(令和8年4月1日現在法令等・2026年10月時点で確認)。1,000万円を超える場合はNo.7141 印紙税額の一覧表(その2)に掲載されています。売上代金以外の受取書(借入金の受取など)は、5万円以上なら一律200円です。

金額の判定でつまずきやすい4つの場面

5万円以上かどうかは単純に見えて、実務では判定を誤りやすい論点がいくつもあります。税務調査で指摘されることが多いのは、次の4つです。

1. 消費税額を区分して書けば、税抜金額で判定できる

領収書に消費税額等を区分して記載した場合、その消費税額等は記載金額に含めないこととされています。国税庁は「商品販売代金48,000円、消費税額等4,800円、合計52,800円」と書いた領収書を例に、記載金額は48,000円となり非課税になると示しています(No.7124)。

同じ取引でも「52,800円(税込)」や「消費税10%を含む」とだけ書くと、消費税額が明らかとはいえず、記載金額52,800円として200円の印紙が必要です。金額が大きいほど差は広がり、国税庁の質疑応答事例では、受取金額300万円と消費税額等を区分した領収書は600円、区分せず330万円と書いた領収書は1,000円とされています。

この取扱いが使えるのは第1号・第2号・第17号の3種類の文書に限られます。消費税の免税事業者は例外で、区分記載しても消費税額等に相当する金額を記載金額に含めて判定します(No.6925)。インボイス発行事業者の登録をしているかどうかで扱いが変わるため、自社の立場を確認してください。

2. 「営業に関しないもの」は金額にかかわらず非課税

第17号文書として課税されるのは営業に関する受取書です。ここでいう営業とは、おおむね営利を目的として同種の行為を反復継続して行うことをいい、公益法人や商人以外の個人の行為は営業に当たらないとされています。

そのため、個人が私生活で使っていた物を売却したときの領収書などは、金額が大きくても非課税です。自分の発行する領収書がどちらに当たるのか迷う場合は、所轄の税務署に文書を持参して事前に相談する方法が確実です。

3. クレジットカード払いは「その旨の記載」が分かれ目

クレジットカード払いであることを明記した領収書は、その場で金銭を受け取っていないため印紙税の対象外です。反対に、カード払いである旨の記載がないと現金を受け取った領収書と区別できず、課税文書として扱われるおそれがあります。

レジや販売管理システムのひな型に、その一文が入っているかを確認してください。テンプレートの不備は全件に同じ誤りが再現されるため、影響が大きくなりがちです。

4. 電子契約の金額を紙の変更契約書で変えると、合計額で判定される

電子契約で締結した請負契約の金額を、取引先の要望で紙の変更契約書によって増額するケースがあります。通常、変更前の契約書が作成されていることが明らかなら、変更契約書の記載金額は増加額だけで判定します。

ところが国税庁の質疑応答事例では、電磁的記録は印紙税法上の文書に含まれないため、変更前の文書が作成されていることが明らかとはいえないとしています。変更前の金額と増加額を書いた紙の変更契約書は、両者を合計した変更後の金額が記載金額になります。電子契約と紙を併用している会社は、変更契約の様式を見直す価値があります。

主な文書と印紙税額の目安

印紙税額は文書の種類と記載金額で決まります。領収書以外の代表的な文書を整理すると次のとおりです(2026年10月時点。国税庁タックスアンサーは令和8年4月1日現在の法令等に基づく内容です)。

文書の種類主な基準・税額備考
不動産の譲渡に関する契約書(第1号の1文書)記載金額10万円超は軽減税率を適用軽減措置は令和9年(2027年)3月31日作成分まで。1万円未満は非課税
建設工事の請負に関する契約書(第2号文書)記載金額100万円超は軽減税率を適用建設業法上の建設工事が対象。適用期限は同じく令和9年3月31日
継続的取引の基本となる契約書(第7号文書)記載金額にかかわらず一律4,000円契約期間が3か月以内で更新の定めのないものは対象外

不動産譲渡・建設工事請負の契約書は軽減税率が使える

不動産の譲渡に関する契約書と建設工事の請負に関する契約書には、平成26年4月1日から令和9年(2027年)3月31日までに作成されるものを対象とした軽減措置が設けられています(国税庁タックスアンサーNo.7108)。

マイホーム購入時の諸費用に印紙代が含まれているのは、売買契約書がこの第1号の1文書に当たるためです。軽減後の税額は契約金額に応じて次のように決まります。

記載された契約金額軽減後の税額本則税率との差
500万円超〜1,000万円以下5,000円本則1万円から半減
1,000万円超〜5,000万円以下1万円本則2万円から半減
5,000万円超〜1億円以下3万円本則6万円から半減
1億円超〜5億円以下6万円本則10万円から4万円減

不動産譲渡契約書は記載金額10万円以下、建設工事請負契約書は100万円以下だと軽減措置の対象にならず、税額は200円です。契約金額が1万円未満のものは非課税とされています。

この軽減措置は恒久的な制度ではなく、これまで期限が到来するたびに延長されてきました。令和9年3月31日という現在の期限が再び延長されるかどうかは、今後の税制改正で決まります。契約を予定している場合は、作成日時点の取扱いを確認してください。

印紙税は税務調査でもチェックされる

印紙税も国の税金ですから、法人税・所得税・消費税などの税務調査の際に、原始資料である契約書や領収書を確認する流れであわせて見られることがあります。とくに契約書を多く扱う不動産業・建設業や、売上の領収書を多く発行する業種では確認されやすい項目です。

実務上、印紙税は原則として同時処理という運用で扱われます。国税庁課税総括課の職員向けFAQでは、調査の過程で印紙の貼付漏れ等を把握したときは事実を指摘したうえで納税義務者が自主的に見直して不納付の申出を行うものとされ、当初から印紙税の調査を行うものではないため、原則として法令上の事前通知は行わないと整理されています。

印紙税単独の調査を同時に行う場合は、事前通知が必要とされています。印紙税の調査を予告されることは例外的で、多くは法人税調査などの流れの中で貼付漏れを指摘されます。調査当日の全体像ははじめての税務調査ガイドで確認できます。

契約書が大量にある会社では、ひな型の誤りがそのまま横並びで再現されています。1件の税額が小さくても指摘額がまとまりやすいため、金額が小さいからと後回しにせず、ひな型は年に一度は点検してください。

貼り忘れたらどうなる?過怠税は3倍、自主的な申出なら1.1倍

必要な収入印紙を貼らなかった場合、納付しなかった印紙税額とその2倍の合計額、つまり本来の印紙税額の3倍に相当する過怠税が徴収されます(国税庁タックスアンサーNo.7131)。

所轄税務署長に「印紙税不納付事実申出書」を提出し、その申出が印紙税の調査による過怠税の決定を予知してされたものでないときは、過怠税は1.1倍に軽減されます。軽減の条件は、調査前ならいつでもではなく、決定を予知してされた申出でないことと定められています。

印紙を貼っても消印を忘れた場合は、消されていない印紙の額面に相当する金額の過怠税がかかります。印紙代と合わせると実質2倍の負担になるため、貼付と消印はセットで確認する習慣が欠かせません。

本来の印紙税額が1万円の場合の負担額の比較。正しく貼付1万円、自主申出1万1千円、調査で指摘3万円
本来の印紙税額が1万円のケース。自主的に申し出るかどうかで負担が大きく変わります。

負担の差は小さくありません。さらに、過怠税はその全額が法人税の損金や所得税の必要経費に算入されません。通常の印紙代は租税公課として経費にできますが、過怠税は経費になりません。

経費にならないという性質は、加算税など他のペナルティと同じです。加算税の仕組みは過少申告加算税の税率と計算例で、期限内に申告しなかった場合の扱いは無申告加算税の割合と不適用要件で解説しています。

印紙を貼りすぎた場合や、課税文書に当たらない文書に誤って貼った場合は、印紙税過誤納確認申請書を提出することで還付を受けられる仕組みがあります。誤りに気づいたら、文書を持って所轄税務署に相談してください。

災害で被害を受けたときの印紙税の非課税措置

印紙税には被災者向けの非課税措置があります。平成28年4月1日以後に発生した自然災害で滅失・損壊したため取り壊した建物の代替建物を取得する場合などに、被災者が作成する不動産の譲渡に関する契約書と建設工事の請負に関する契約書は、一定の要件のもとで非課税とされています(国税庁タックスアンサーNo.8015)。

ここでいう自然災害とは、暴風・豪雨・地震・津波などの異常な自然現象による被害のうち、被災者生活再建支援法の適用を受ける災害を指します。適用を受けるには、市町村長等が発行したり災証明書等を契約書に添付する必要があります。

地方公共団体や一定の金融機関が被災者に特別な条件で行う貸付けに係る消費貸借契約書も、一定の要件のもとで非課税です。すでに印紙を貼って納付してしまった場合も、税務署長の過誤納の確認を受ければ還付の対象になります。どの災害が対象かは災害ごとに異なるため、所轄税務署で確認してください。

印紙税と税理士の関係(よくある誤解)

印紙税は、税理士の税務代理の対象税目に含まれていません。税理士法第2条第1項が定める租税から、印紙税・登録免許税・関税などが除かれているためです。

国税庁の税務調査手続に関するFAQ(税理士向け)問14でも、印紙税については事前通知に関する同意を記載した税務代理権限証書を出していても、事前通知は納税者本人に行うと示されています。

ただし、契約書のひな型や領収書の記載方法について税理士に助言を受けることはできます。調査で指摘を受けたときの受け答えの注意点は、税務調査でやってはいけない対応にまとめています。

印紙税のよくある質問(FAQ)

Q. 契約書を2通作って双方が1通ずつ保管する場合、印紙は両方に必要ですか?

A. 原則として各通に必要です。課税文書は1通ごとに課税されるため、契約当事者がそれぞれ原本を保管する場合は2通とも対象になります。1通だけ作成して他方は写しを保管する方法もありますが、写しに署名押印すると課税文書と扱われることがあります。

Q. 収入印紙を貼り忘れた契約書は無効になりますか?

A. 契約そのものは有効です。印紙の貼付は印紙税法上の納税義務で、契約の効力とは別の問題だからです。ただし義務違反であることに変わりはなく、発覚すると本来の税額の3倍の過怠税が課される可能性があります。

Q. 電子契約やメールで送った注文請書にも収入印紙は必要ですか?

A. 電磁的記録のままやり取りするものには印紙税はかかりません。国税庁は質疑応答事例で、電子署名を付した注文請書の電磁的記録をメールで送る場合について、電磁的記録は文書に含まれないとしています。紙に印刷して署名・押印した原本を交付すれば、その紙は課税文書になり得ます。

Q. 税務調査で印紙の貼り忘れを指摘されたら、必ず3倍払うのですか?

A. 法令上の原則は3倍ですが、決定を予知せずに印紙税不納付事実申出書を提出した場合は1.1倍に軽減されます。印紙税は同時処理の運用が前提のため、指摘を受けて自主的に申出を行う流れになるのが通例です。個別の扱いは所轄税務署の判断によります。

まとめ|ひな型の点検が確実な備え

印紙税は税額こそ小さく見えますが、件数が多いと無視できない負担になり、税務調査でも確認されます。5万円という基準、消費税の書き方、電子契約と紙の併用、貼付と消印のセット確認を押さえれば、多くの貼り忘れは防げます。

契約書や領収書のひな型は、一度作ると長く使い続けるものです。軽減措置の期限や様式の変更にあわせて、社内の様式を点検しておくことをおすすめします。税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。

税務調査に強いおすすめ税理士事務所リスト

相続税の税務調査|指摘されやすい預金・名義預金・保険と加算税

故人の書斎で通帳や記録を整理する相続のイメージ

相続税の税務調査で指摘を受けやすいのは、被相続人の預貯金の動き、家族名義の預金(名義預金)、生命保険の3点です。令和6事務年度に実地調査を受けた9,512件では82.3%で申告漏れなどが見つかり、1件当たりの追徴税額は約867万円でした。指摘を受けたときの加算税・延滞税の割合と、調査の連絡が来てからの流れも、2026年10月時点の制度で整理します。

相続税の実地調査が入ると、8割で申告漏れ等が見つかる

国税庁の「令和6事務年度における相続税の調査等の状況」によると、相続税の実地調査は9,512件で、前の事務年度の8,556件から11.2%増えました。このうち申告漏れなどの誤り(非違)があったのは7,826件で、非違割合は82.3%です。

追徴税額は合計824億円で、実地調査1件当たりでは申告漏れ課税価格が約3,093万円、追徴税額が約867万円でした。相続税の実地調査は、資料情報から申告額が少ないと想定される事案や、無申告が想定される事案を選んで行われます。選ばれた時点で、税務署側は相当の材料を持っているのが通例です。

申告そのものも増えています。「令和6年分 相続税の申告事績の概要」では、亡くなった方1,605,378人のうち、相続税の申告書の提出に係る被相続人は166,730人でした。課税割合は10.4%(前年9.9%)で、課税価格の総額23兆3,846億円、申告税額の総額3兆2,446億円とあわせ、基礎控除額が引き下げられた平成27年分以降で最も高い水準です。

出典は国税庁「令和6事務年度における相続税の調査等の状況」(令和7年12月)です。令和7事務年度の数値は、例年どおりなら2026年12月ごろに公表されます。

指摘されやすい3つの財産と、調査官が見る記録

被相続人の預貯金では、亡くなる前の引き出しが多いと、本人以外が引き出したのではないかと疑われ、目的と使いみちを聞かれます。調査官から「この300万円の出金は何に使われましたか」と具体的に問われる場面です。答えられない現金は、手元に残っていた相続財産と見られやすくなります。

生命保険は、契約者が家族の名義でも、保険料を実際には被相続人が負担していたケースが調べられます。この場合、被相続人の死亡で支払われる保険金は、相続税の課税対象として扱われるためです。

名義預金とは、家族の名義になっているものの、実質的な持ち主が被相続人である預金のことです。通帳や印鑑を被相続人が管理し、名義人が口座の存在を知らなかったような場合は、相続財産として申告が必要になります。

税務署は、被相続人の所得税の申告書だけでなく、金融機関への照会でも財産の実態をつかんでいます。調査の通知が来る段階では、確認したい取引はすでに絞り込まれていると考えてください。

文書・電話による簡易な接触も過去最多に

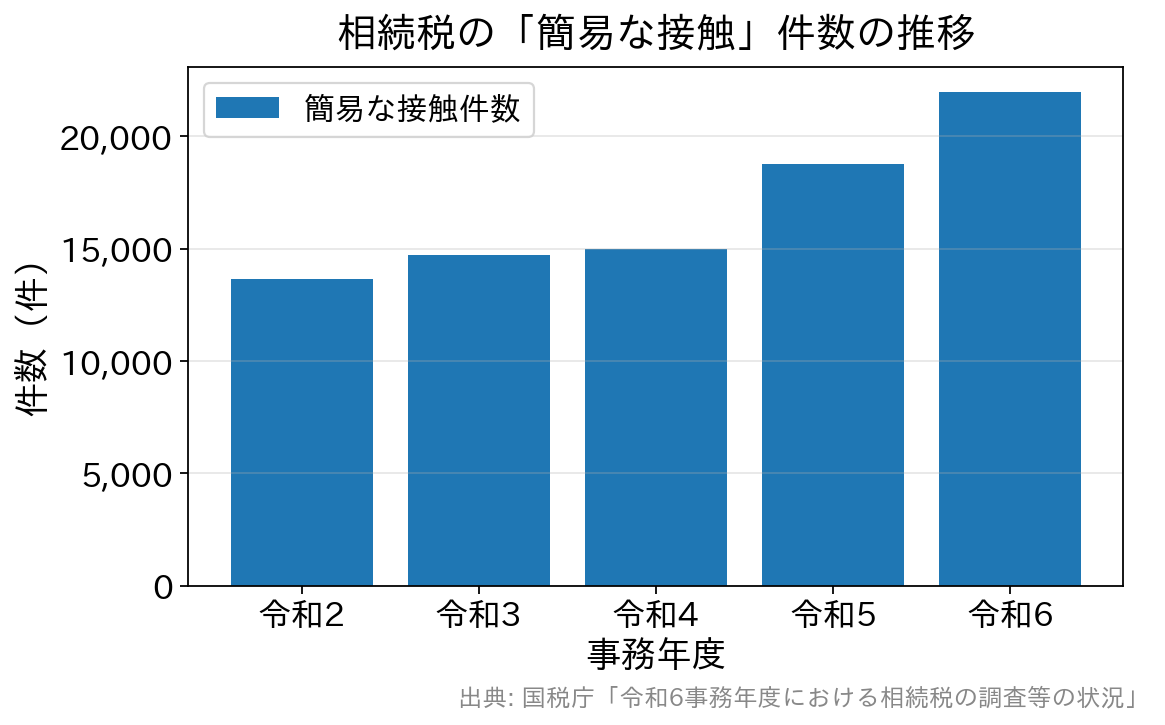
税務署の確認方法は、調査官が自宅を訪れる実地調査だけにとどまりません。文書や電話、税務署への来署依頼で申告内容の誤りを確認する簡易な接触も使われ、令和6事務年度は21,969件(前の事務年度は18,781件)でした。申告漏れ等の非違は5,796件、追徴税額は合計138億円で、いずれも公表を始めた平成28事務年度以降で最も多くなっています。

相続税の簡易な接触件数の推移(令和2〜6事務年度)
簡易な接触は令和6事務年度に21,969件(前事務年度18,781件)となり、公表を始めた平成28事務年度以降で最多。

税務署から文書や電話で問い合わせが来たら、放置せずに内容を確認し、申告を担当した税理士に知らせます。問い合わせへの回答で誤りが分かれば、修正申告で是正することになります。

無申告や海外資産も重点です。無申告事案への実地調査は令和6事務年度に650件で、1件当たりの申告漏れ課税価格は約1億1,517万円、追徴税額は142億円と公表開始以降で最高でした。海外資産関連の実地調査も1,359件(前事務年度比143.5%)に増え、国税当局はCRS情報(共通報告基準に基づく非居住者の金融口座情報)などの情報交換で海外口座の保有状況も把握しています。

実地調査で見つかった申告漏れ相続財産は合計2,879億円

令和6事務年度の実地調査で見つかった申告漏れ相続財産は、合計2,879億円でした。種類別の内訳には、現金・預貯金等837億円、有価証券393億円、土地353億円が含まれます(同資料の参考計表)。

申告されている相続財産の側でも、現金・預貯金等の比重は大きくなっています。令和6年分の相続財産の総額(相続税額のある申告書ベース)は24兆5,415億円で、現金・預貯金等が8兆5,602億円と、土地の7兆4,074億円を上回りました。調査で預貯金の出入りが中心に確認されるのは、こうした財産の構成を反映したものです。

統計は、調査を受けると必ず多額の追徴になることを示すものではありません。預貯金の出入りや名義財産の経緯を資料で説明できる状態にしておけば、調査はその確認で終わります。

生前贈与の扱いと、2026年に終わった非課税措置

1年間(1月〜12月)に受けた贈与が110万円以下であれば、暦年課税の贈与税はかかりません。ただし、贈与の事実が確認できない名義だけの贈与は否認されることがあります。贈与契約書を作り、受け取った人が自分で口座を管理し使っている実態を残すことが、調査での説明材料になります。

2024年1月以降の贈与からは、相続開始前の贈与を相続財産に加算する期間が、従来の3年から段階的に7年へ延びています(暦年課税の場合)。あわせて相続時精算課税にも年110万円の基礎控除が設けられました。

祖父母などからの教育資金の一括贈与に係る贈与税の非課税措置は、令和8年度税制改正で延長されず、2026年3月31日で適用期限を迎えました(財務省「令和8年度税制改正の大綱」)。すでに設定された口座の残額をどう扱うかは契約ごとに確認が要るため、取扱金融機関や税理士に問い合わせてください。

相続税を補う贈与税でも、無申告事案を中心に実地調査が行われています(令和6事務年度は2,778件)。申告漏れ等の非違のうち83.4%が無申告で、財産別では現金・預貯金等が62.9%を占めました。

2027年1月からの貸付用不動産の評価見直し

相続税の調査では、財産の評価額が正しいかどうかも確認されます。この評価のルールが、2027年1月から賃貸用の不動産について変わります。令和8年度税制改正の大綱では、被相続人等が課税時期前5年以内に対価を伴う取引で取得または新築した一定の貸付用不動産は、課税時期の通常の取引価額に相当する金額で評価するとされました。

課税上の弊害がない限り、取得価額を基に地価の変動などを考慮した価額の80%で評価することもできます。不動産特定共同事業契約や信託受益権に係る一定の商品(いわゆる不動産小口化商品)の対象となっている貸付用不動産は、取得の時期にかかわらず通常の取引価額で評価します。

適用は、2027年(令和9年)1月1日以後に相続や贈与で取得する財産からです。改正を通達に定める日までに、5年前から持っていた土地に新築した家屋(建築中を含む)は対象外とする経過措置も示されています。

国税庁は2026年9月18日に「貸付用不動産の評価について」の法令解釈通達の案を公表し、10月18日まで意見を募集しています(e-Govパブリック・コメント)。通達は案の段階のため、細部は確定後の内容で判断することになります。

指摘を受けたときにかかる加算税・延滞税

申告漏れを指摘されると、不足していた本税に加えて加算税と延滞税を納めます。相続税は1件当たりの金額が大きくなりやすく、上乗せ分も相応の負担です。割合は国税通則法第65条〜第68条に定められています。

種類割合かかる場面
過少申告加算税10%(期限内申告税額と50万円のいずれか多い額を超える部分は15%)期限内に申告したが税額が不足していた場合。調査の通知前の自主的な修正申告なら課されず、通知後・更正の予知前は5%(超える部分10%)
無申告加算税15%(50万円超300万円以下の部分20%、300万円超の部分30%)期限までに申告しなかった場合。調査の通知前の自主的な期限後申告なら5%、通知後・決定の予知前は10%(50万円超15%、300万円超25%)
重加算税過少申告分35%、無申告分40%財産を隠す、書類を偽るなど仮装・隠蔽があったと判断された場合。過少申告加算税・無申告加算税に代えて課される
延滞税2026年中は、納期限の翌日から2か月を経過する日までが年2.8%、それ以降は年9.1%法定納期限の翌日から完納の日までの期間に応じてかかる。割合は年ごとに見直される

無申告加算税の300万円超の区分(25%・30%)は、2024年1月1日以後に法定申告期限が来るものから適用されています。過去5年以内に同じ税目で、調査による無申告加算税や重加算税を課されたことがある場合などは、さらに10%が上乗せされます。

加算税の差を仮の数字で比べる

仮に、期限内に相続税2,000万円を申告していた人に、追加で納める相続税1,000万円が見つかったとします。期限内申告税額の2,000万円が50万円より多いため、1,000万円の全額が10%の区分に入ります。

修正の時期・内容加算税の額(延滞税は別)
調査の通知前に自主的に修正申告0円
通知後、更正の予知前に修正申告50万円(5%)
調査を受けて修正申告100万円(10%)
仮装・隠蔽と判断された場合350万円(重加算税35%)

同じ1,000万円の申告漏れでも、いつ、どういう経緯で直したかによって加算税は0円から350万円まで開きます。財産を隠すつもりがなかったことを資料で説明できるかどうかが、最後の2行を分けます。

延滞税は期間が長くなるほど重くなる

相続税の申告期限は、相続の開始を知った日の翌日から10か月以内です。調査と修正申告までに1年以上あくことも多く、加算税と並んで延滞税の負担が大きくなりがちです。延滞税の割合は、2022年から2025年までの年2.4%・年8.7%から、2026年は年2.8%・年9.1%に上がっています(国税庁タックスアンサーNo.9205)。

期限内に申告していて、法定申告期限から1年を過ぎてから修正申告や更正があった場合は、延滞税の計算期間の一部が除かれる特例があります。重加算税が課された場合、この計算期間の特例は適用されません。仮装・隠蔽と判断されると、重い加算税に長い期間分の延滞税が重なります。

令和6事務年度の実地調査では1,065件に重加算税が課され、非違件数の13.6%を占めました。心当たりのある財産に気づいたら、調査の通知が来る前に自主的に修正申告や期限後申告をすれば、加算税の負担を最も小さくできます(延滞税は別にかかります)。追加で納める税金の段取りは税務調査後の追加納税と払えないときの対応で詳しく扱っています。

調査の連絡が来てからの流れ

相続税の実地調査は、おおむね次の順に進みます。実務上は、申告書の提出から1〜2年ほどのうちに連絡が来ることが多く見られます。

場面行われること準備と対応
事前通知(電話・書面)調査の日時・場所・対象税目・目的などが伝えられる。申告を税理士に依頼していれば税理士にも連絡が入るその場で日程を確定せず、まず税理士に連絡する。日程は都合に応じて相談できる
当日(臨宅調査)被相続人の経歴や趣味、入院・介護の状況、財産の管理方法の聞き取りから始まり、通帳・印鑑・証券の保管状況を確認される分からないことは後日確認すると伝える。推測で答えない
事後(資料の提出・説明)その場で答えられなかった点について、資料の提出や追加の説明を求められる税理士を通じて整理して回答する。金融機関への照会は税務署が独自に行う
結果の説明・修正申告指摘事項の説明を受け、修正申告をするか、更正処分を受けるかを判断する納得できない指摘には修正申告に応じない選択もできる(再調査の請求・審査請求の道が残る)

手元にそろえておきたいのは、被相続人と相続人全員の通帳や取引履歴、証券会社の残高報告書、生命保険の証券と支払調書、贈与契約書、不動産の権利証と固定資産税の通知書などです。名義預金を疑われやすい家庭では、その口座の資金がどこから来たのかを示す資料があるかどうかで結論が変わります。当日の受け答えで避けたい対応は税務調査でやってはいけない対応にまとめています。

当日に調査官からよく聞かれること

臨宅調査の午前中は、被相続人の人柄や暮らしぶりの聞き取りに充てられます。職業や趣味、亡くなる前の入院・介護の状況、誰が通帳や印鑑を管理していたかといった質問は、雑談のようでいて財産の流れをたどる意味を持っています。

実務上は、「生活費はどの口座から出していましたか」「家に現金を置いていましたか」「お孫さんへの贈与はありましたか」と聞かれる場面を想定しておきます。記憶があいまいな点は無理に答えず、通帳や記録を確認してから回答すると伝えれば足ります。

書面添付と、納めすぎに気づいたときの更正の請求

申告を依頼する税理士が、税理士法第33条の2の書面(計算事項等を記載した書面)を申告書に添付している場合、税務署は調査の通知の前にその税理士へ意見を述べる機会を与えることになっています(同法第35条)。意見聴取で疑問が解消すれば、結果として実地調査に至らないこともあります。

反対に、申告後に税金を多く納めすぎていたと分かったときは、法定申告期限から5年以内であれば更正の請求で減額を求められます(国税通則法第23条)。土地の評価を見直した結果、税額が下がる場合もこの手続きを使います。

相続税の税務調査で問題になる例

指摘が多い場面を、仮のケースで示します。いずれも実際の個別事例ではなく、調査で確認されやすい典型的な形です。

  • 父の財産は基礎控除額の範囲内と聞いて申告しなかったところ、本人も知らなかった父名義の有価証券が見つかり、合計が基礎控除額を超えて申告が必要になるケース。
  • 祖父が孫名義の口座を作り、毎年110万円以下の入金を続けていたが、孫は口座の存在を知らず通帳と印鑑も祖父が管理していたため、贈与が否認されて相続財産に含められるケース。
  • 妻名義の株式の購入資金が被相続人から出ており、取引印も被相続人のものだったため、妻の財産と認められず修正申告を求められるケース。

国税庁が公表した令和6事務年度の調査事例には、次のようなものがあります。

  • 相続開始前に被相続人の口座から引き出した多額の現金を相続人宅の金庫で保管し、関与税理士にも伝えずに申告から除外していた事例(増差課税価格約2億5,000万円、重加算税を含む追徴税額約1億2,000万円)。
  • 相続開始前に被相続人の預金を相続人や家族名義の口座へ移して残高を基礎控除以下にし、税務署の照会文書にも事実と異なる回答をして申告しなかった事例(増差課税価格約7億2,000万円、追徴税額約4億3,000万円)。
  • 被相続人から国外法人への貸付金の返済を、被相続人が会長を務める国内法人の口座へ振り込ませて存在を隠し、申告から除外していた事例(増差課税価格約4億4,000万円、追徴税額約1億8,000万円)。

いずれも、預金の不自然な動きや手帳・ノートの記録から事実が把握されています。ほかの税目も含めた指摘の傾向は税務調査の事例まとめで紹介しています。

相続税の税務調査でよくある質問

Q. 相続税の税務調査はいつごろ来ますか?

A. 申告書の提出から1〜2年ほどのうちに連絡が来ることが多く見られます。法律上は、税務署が税額を是正できる期間は原則として法定申告期限から5年、偽りその他不正の行為がある場合は7年です。

Q. 税務署から文書や電話で問い合わせが来ました。実地調査とは違いますか?

A. 簡易な接触と呼ばれる確認で、実地調査とは別の手続きです。誤りに気づいた場合、調査の事前通知の前に自主的に修正申告をすれば、過少申告加算税は課されません(延滞税は別にかかります)。

Q. 名義預金と判断されないためには何を残せばよいですか?

A. 贈与であれば贈与契約書を作り、受け取った人が通帳と印鑑を管理し、自分で使っていた記録を残します。渡した側が通帳を管理したままだと、贈与は否認されやすくなります。

Q. 申告は不要だと思って何もしていません。問題はありますか?

A. 財産が基礎控除額を超えていれば申告が必要です。無申告事案は調査の重点で、令和6事務年度の無申告への実地調査は1件当たりの申告漏れ課税価格が約1億1,517万円でした。基礎控除額に近い場合は、申告不要と判断した根拠を書面で残しておきます。

Q. 調査官の指摘に納得できない場合はどうなりますか?

A. 修正申告に応じる義務はありません。応じない場合は税務署が更正処分を行い、その処分に不服があれば再調査の請求か、国税不服審判所への審査請求ができます。

相続税の調査で何が見られやすいかを全体として知りたい方は、税務調査で指摘されやすいポイントと加算税の早見表もあわせてご覧ください。

税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。

>>税務調査に強いおすすめ税理士事務所を見る

消費税の税務調査で見られる点|10月からの70%控除と事例

請求書と納品書を帳簿と突き合わせて消費税の処理を点検する様子

消費税の税務調査では、課税区分の判定、仕入税額控除の要件、輸出免税の根拠といった点が確認されます。2026年(令和8年)10月1日からは、免税事業者等からの仕入れに認められる控除割合が80%から70%に切り替わりました。今後の調査では、この切替日をまたぐ取引の扱いと帳簿の表示も見られることになります。

本稿では、調査官が着目する論点と実際の指摘事例、切替後の実務を国税庁の公表情報にもとづいて整理します(2026年10月時点の制度にもとづく内容です)。

消費税の調査で確認される基本の論点

消費税の税務調査は、法人税や所得税の調査と一緒に行われるのが通例ですが、消費税だけを対象に行われることもあります。赤字であっても消費税の納付義務はあります。所得の計算とは別に、売上と仕入れの一つひとつについて課税・非課税・不課税の区分を判定する必要があるため、経理処理は見た目より複雑です。

たとえば土地の貸付けや住宅家賃は原則非課税ですが、貸付期間が1か月未満の場合は課税となります。国内出張の旅費・日当は課税仕入れになる一方、海外出張の旅費は課税仕入れになりません。調査官から「この家賃は住宅用ですか、事務所用ですか」と聞かれたとき、契約書で用途を示せるかどうかで説明の手間が変わります。

調査では、そもそも課税事業者に当たるかという納税義務の判定も確認されます。前々年(基準期間)の課税売上高が1,000万円以下の個人事業者は、その年の納税義務が原則として免除されます。ただし、前年1月1日から6月30日まで(特定期間)の課税売上高が1,000万円を超える場合は課税事業者に該当します(給与等支払額で判定することもできます)。

インボイス制度で調査官が見るところ

2023年(令和5年)10月1日からインボイス制度(適格請求書等保存方式)が始まり、仕入税額控除には原則として適格請求書の保存が必要と定められています。適格請求書には、登録番号、適用税率、税率ごとに区分した消費税額などの記載が必要です。調査では、控除の根拠になった書類がこれらの要件を満たしているかが一枚ずつ確認されます。

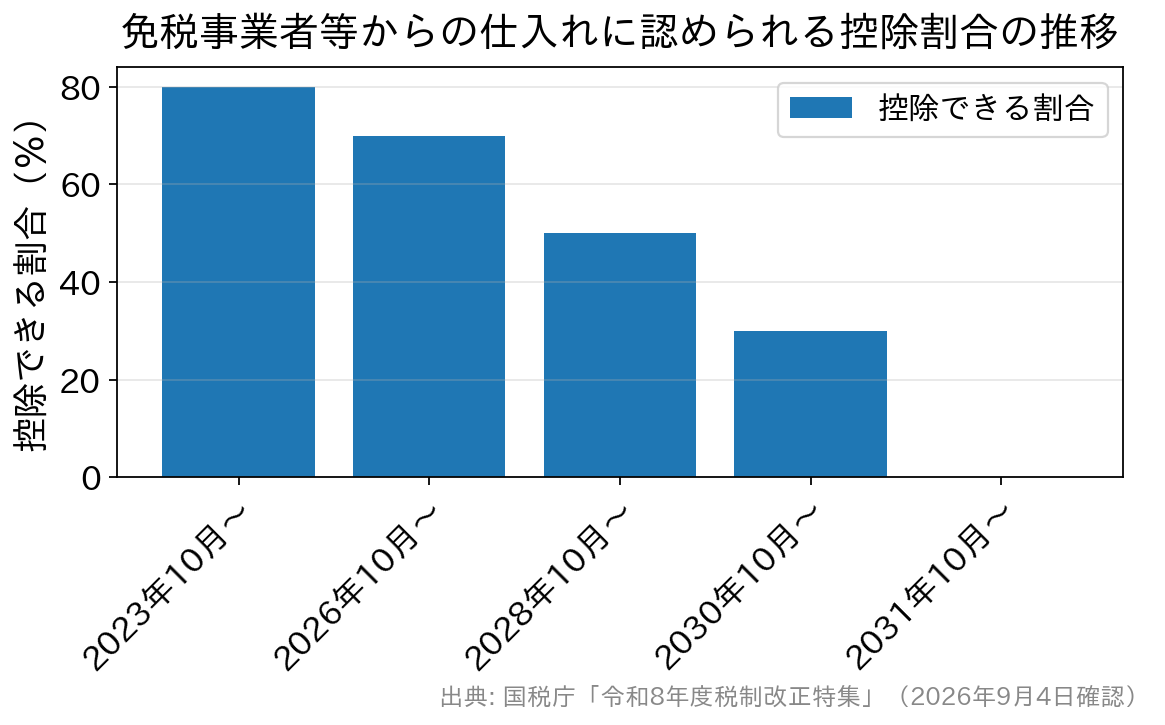
免税事業者など適格請求書発行事業者以外からの仕入れについては、負担の急増を避けるための経過措置があり、一定割合の仕入税額控除が認められています。この経過措置は令和8年度税制改正で見直され、適用期限が2年延長されたうえで、控除割合が段階的に縮小する形になりました。国税庁の資料では、この仕組みを「7・5・3割控除」と呼んでいます。

課税仕入れを行った時期控除できる割合備考
2023年10月1日〜2026年9月30日仕入税額相当額の80%2026年9月30日で終了
2026年10月1日〜2028年9月30日仕入税額相当額の70%現在の割合(令和8年度改正で新設)
2028年10月1日〜2030年9月30日仕入税額相当額の50%
2030年10月1日〜2031年9月30日仕入税額相当額の30%
2031年10月1日以後控除不可経過措置の終了

出典は国税庁「令和8年度税制改正特集」です。改正前は2026年10月から50%に下がる予定でしたが、改正で引下げが緩やかになりました。

免税事業者等からの課税仕入れに係る控除割合が、2023年10月から80%、2026年10月から70%、2028年10月から50%、2030年10月から30%、2031年10月以後は0%と段階的に縮小することを示す棒グラフ
令和8年度税制改正で「7・5・3割控除」に見直され、適用期限は2031年9月30日まで2年延長されました。

控除割合の変化が金額にどう響くかを、仮定の数字で確かめておきます。免税事業者の外注先に税込110,000円を支払った場合、地方消費税を含めた仕入税額相当額は概算で10,000円です。9月までの80%なら8,000円、10月以後の70%なら7,000円が控除の目安となり、同じ取引でも控除額が1,000円減ります。

あわせて経過措置の上限も変わり、同一の相手先(適格請求書発行事業者以外の者)からの課税仕入れが、年または事業年度で税込1億円を超える場合、その超えた部分には経過措置を適用できません。

改正前の上限は10億円で、2026年10月1日以後に開始する課税期間から1億円に引き下げられます。3月決算法人であれば、2027年4月に始まる事業年度からが対象です。

80%と70%の分かれ目は「課税仕入れを行った日」

切替日をまたぐ取引では、どちらの割合を使ったかという判定が問われます。控除割合は、課税仕入れを行った日で判定すると定められており、請求書の日付や支払日は基準になりません。商品の仕入れなら引渡しを受けた日、役務の提供なら約した役務の全部が完了した日が基本です。

国税庁は、切替日をまたぐ取引についてQ&Aで具体例を示しています。2026年9月21日から提供を受けている役務が10月20日に完了し、10月31日に代金を支払うケースでは、課税仕入れの日は10月20日となり、全額が70%控除です。9月中に受けた部分を80%で按分することはありません。

一方、同じ期間でも商品の仕入れであれば、引渡しのあった日ごとに判定します。9月21日から30日までの引渡し分は80%、10月1日から20日までの分は70%と、同じ取引先でも日付で割合が分かれます。役務は完了日で一括、商品は引渡し日ごと、という整理です。

年払い・年間契約(短期前払費用)の扱い

保守料や賃借料を1年分まとめて前払いしている場合、法人税・所得税で短期前払費用として支払時の損金(必要経費)にしているときは、消費税でも支出した日の属する課税期間の課税仕入れとして扱われます。

国税庁は、3月決算法人が2026年1月に同年1月〜12月分の保守料を支払い、短期前払費用として処理しているケースについて、令和8年3月期の申告で1年分の全額に80%を適用して差し支えないとしています。10月以後の役務提供分だけを70%に直す必要はありません。

契約変更などで金額が後から増減した場合は、当初の申告で適用した割合(この例では80%)で加算・減算することとされています。年払い契約が多い事業者は、どの契約にどの割合を適用したかを一覧で残しておくと、調査で聞かれたときに即答できます。

帳簿の表示は「70%控除対象」へ

経過措置の適用を受けるには、区分記載請求書等と同様の記載事項がある請求書等に加えて、一定の事項を記載した帳簿の保存が要件です。帳簿には、相手方の氏名または名称、課税仕入れの年月日、資産または役務の内容、支払対価の額に加えて、経過措置の適用を受ける課税仕入れである旨を記載します。

この旨は、取引ごとに「70%控除対象」などと書く方法のほか、対象取引に「※」などの記号を付けて欄外に凡例を示す方法も認められています。10月1日以後の課税仕入れに「80%控除対象」の表示が残っていないか、摘要の定型文や凡例を今のうちに見直してください。

登録番号の記載がない請求書でも、区分記載請求書等の記載事項を満たしたものを保存していれば、相手方が適格請求書発行事業者かどうかにかかわらず一律に経過措置を適用できる、と国税庁は示しています。

切替後の調査で確かめられる場面

2026年10月をまたぐ課税期間の調査では、切替日前後の取引が抽出されると考えて準備するのが実務的です。調査官は帳簿の日付と控除割合の区分を見たうえで、請求書だけでなく納品書・検収書・作業完了報告書を求め、引渡しや役務完了の日を突き合わせます。

たとえば調査官から「この外注費は9月計上で80%になっていますが、作業はいつ終わりましたか」と聞かれたとします。完了報告書の日付が10月であれば70%への修正を求められます。引渡し・完了の日を示す資料が保管されていれば、その場で説明が終わるので、請求書と同じファイルに綴じて保管してください。

調査で確認されやすい点求められやすい資料関係する制度
9月末をまたぐ取引の控除割合納品書・検収書・作業完了報告書7・5・3割控除
帳簿の「◯%控除対象」の表示総勘定元帳・仕訳帳の摘要と凡例帳簿の保存要件
会計ソフトの税区分税区分別の集計表7・5・3割控除
相手先ごとの年間支払額取引先別の支払集計経過措置の上限(1億円)
1万円未満の支払いの判定1回の取引の合計がわかる請求書・領収書少額特例
取引先の登録状況取引先一覧と登録番号の確認記録仕入税額控除の要件

「少額特例」は2029年9月末まで、判定は1回の取引で

少額の取引について、インボイスの保存がなくても一定の事項を記載した帳簿の保存だけで仕入税額控除を認める制度が少額特例です。7・5・3割控除とは別の制度で、次の条件を満たす場合に使えます。

  • 対象者は、基準期間の課税売上高が1億円以下、または特定期間の課税売上高が5,000万円以下の事業者
  • 対象期間は、2023年(令和5年)10月1日から2029年(令和11年)9月30日までに行う国内の課税仕入れ
  • 対象取引は、支払対価の額(税込)が1万円未満の課税仕入れ

実務上は1万円未満かどうかの判定単位で誤りが出ます。国税庁は、一回の取引の課税仕入れに係る金額(税込)で判定するとしており、商品1点ごとの金額では判定しません。1回の納品で合計15,000円になる取引を単価が安いからと少額特例で処理していると、調査で否認されるおそれがあります。

少額特例の期限(2029年9月30日)は、7・5・3割控除の期限(2031年9月30日)とも異なります。調査では両者を混同した処理が見つかることがあるため、社内の処理基準を制度ごとに分けて書き出してください。

小規模事業者は2割特例の終了と3割特例

免税事業者からインボイス発行事業者になった小規模事業者が、納付税額を売上税額の2割に抑えられる2割特例は、2026年9月30日の属する課税期間をもって終了します。個人事業者なら2026年分(令和8年分)の申告が最後、3月決算法人なら令和9年3月期が最後です。

令和8年度税制改正では、個人事業者に限り、令和9年分・令和10年分の申告で納付税額を売上税額の3割とできる3割特例が設けられました。国税庁の資料による主な要件は次のとおりで、法人は対象外です。

  • 免税事業者からインボイス発行事業者として課税事業者になった個人事業者であること
  • 基準期間(令和9年分は令和7年、令和10年分は令和8年)の課税売上高が1,000万円以下であること

2割特例と同様、事前の届出は不要で、確定申告書に適用を受ける旨を付記すれば足ります。ただし、課税期間を短縮している場合など、適用できないケースもあります。

法人は2割特例の終了後、本則課税か簡易課税へ移ることになります。この場面では簡易課税制度への円滑な移行措置が使えます。簡易課税は本来、適用を受ける課税期間の初日の前日までに届出が必要ですが、2割特例・3割特例を使った翌課税期間から簡易課税を選ぶ場合は、その課税期間の申告期限までに「消費税簡易課税制度選択届出書」を出せばよいとされています。

たとえば3月決算法人が令和9年3月期に2割特例を使い、翌期の令和10年3月期から簡易課税を選ぶ場合、届出書は令和10年3月期の申告期限(令和10年5月31日)までに出せば間に合います。翌課税期間が2026年9月30日以前に終了する場合は、その課税期間の末日までが期限です。

みなし仕入率は業種によって40%〜90%と幅があり、実際の課税仕入れが多い事業者は本則課税のほうが有利なこともあります。切替の年は、本則課税・簡易課税・3割特例(個人の場合)を並べて試算してから決めてください。

特定金属くず特例は2026年9月1日から

令和8年度税制改正では、金属くずの取引に関する特例も設けられました。盗難特定金属製物品の処分の防止等に関する法律(金属盗対策法)に規定する特定金属くずを、従来の古物商特例・再生資源等特例の対象から外しました。

そのうえで、同法の特定金属くず買受業の届出をした事業者が、適格請求書発行事業者でない者から棚卸資産(消耗品を除く)として買い受ける場合に限り、帳簿のみの保存で仕入税額控除を認めるという内容です。

この特例は2026年9月1日以後に行う課税仕入れから適用されています。帳簿には、特定金属くず特例の対象となる旨と、相手方の住所または所在地の記載が必要です(同法で住居等の確認を要しないものを除きます)。届出をしていない事業者が特定金属くずを買い受けても、この特例による控除は受けられません。

消費税に関連する税務調査の事例

消費税で指摘を受けるのは、納税者が正しいと思って続けてきた処理が、実は誤っていたというケースがほとんどです。業種別の傾向は建設業・土木工事業の税務調査で指摘されやすい外注費の論点でも取り上げていますが、ここでは消費税に共通する事例を挙げます。

  • B社は、同業者の組合に毎月支払う会費を課税仕入れとして処理していましたが、調査で「対価性がない」として課税仕入れに当たらないと指摘され、修正申告をしました。
  • Y社は、法人クレジットカードの利用明細書を保存して仕入税額控除を受けていましたが、販売会社が発行した請求書ではないため要件を満たさないと指摘されました。インボイス制度のもとでは、原則として適格請求書の保存が必要です。
  • 雑貨卸のF社は、海外からの注文を国内の業者経由で販売し、代金もその業者から受け取っていました。調査では、輸出ではなく国内取引に当たるため免税にならないと指摘されました。
  • 課税事業者になったばかりのG社は、免税期間に発生した売掛金が取引先の倒産で回収不能となり、貸倒れに係る消費税額の控除を申告しました。調査で、免税期間の売掛金は控除の対象にならないと指摘され、修正申告を行いました。

いずれも、取引の実態と区分の判定を誤ったことが原因です。ほかの税目も含めた指摘事例は税務調査の事例まとめ(消費税・源泉所得税・相続税)に整理しています。判断に迷う取引は自己判断で処理せず、専門家に確認してから計上すれば、後の指摘を防げます。

参考:飲食料品の消費税率1%法案の現在地

政府は2026年8月5日、給付付き税額控除の制度導入に関する基本方針を閣議決定し、2027年(令和9年)4月1日から2年間、軽減税率の対象となる飲食料品の税率を1%とする方針を示しました。外食や酒類は軽減税率の対象外のため、この引下げの対象にもなりません。

その後、10月5日に臨時国会が召集され、10月6日には自民党総務会がこの関連法案を了承しました。政府は今週中にも国会に提出する方針と報じられていますが(NHK・10月6日)、10月7日時点で法案は成立しておらず、内容は確定していません。

税率区分やレジ・システムの改修は、成立した法律と国税庁の取扱いを見てから判断してください。飲食店の対応は飲食店・居酒屋の税務調査と消費税改正への備えでも扱っています。

よくある質問(FAQ)

Q. 赤字なら消費税の税務調査は来ませんか?

A. 赤字でも消費税の納税義務は生じるため、調査の対象になり得ます。とくに消費税の還付申告をしている事業者は、不正還付の防止の観点から調査で重点的に確認される傾向があります。

Q. 9月末に発注して10月に納品された仕入れは、80%と70%のどちらですか?

A. 70%です。控除割合は課税仕入れを行った日で判定し、商品の仕入れなら引渡しを受けた日が基準です。発注日や支払日は判定に使わないので、納品書や検収書で引渡しの日を残してください。

Q. 9月21日から受けているサービスが10月20日に完了しました。按分は必要ですか?

A. 按分は不要で、全額が70%控除です。役務の提供は、約した役務の全部が完了した日が課税仕入れの日になるからです。同じ期間でも商品の仕入れなら引渡し日ごとに判定し、9月分は80%、10月分は70%に分かれます。

Q. 1月に支払った1年分の保守料は、10月以後の分だけ70%に直すのですか?

A. 短期前払費用として処理している場合は直す必要はありません。国税庁は、2026年1月に支払った同年1月〜12月分の保守料について、全額に80%を適用して差し支えないとしています。契約変更で金額が変わったときは、当初適用した80%で加算・減算します。

Q. 9月の帳簿で「80%控除対象」のまま10月分も入力してしまいました。どうすればよいですか?

A. 10月1日以後の課税仕入れは70%が正しい割合です。申告前であれば税区分と摘要を直し、控除額を計算し直してください。申告後に誤りに気づいた場合は、調査の通知を受ける前に修正申告をすれば、過少申告加算税は課されないと定められています(国税通則法第65条)。ただし、納付が遅れた期間の延滞税は別途かかります。

Q. 1万円未満の支払いなら、いつでもインボイスは不要ですか?

A. 少額特例の対象は、基準期間の課税売上高が1億円以下(または特定期間5,000万円以下)の事業者が2029年9月30日までに行う課税仕入れに限られます。1万円未満かどうかは一回の取引の合計額(税込)で判定するため、単価で判断すると誤りになります。

Q. 2割特例が終わったら、簡易課税に変えたほうがよいですか?

A. 一概には言えません。みなし仕入率は業種で40%〜90%と幅があり、課税仕入れの多い事業者は本則課税が有利なこともあります。簡易課税は原則2年間の継続適用が必要なため、複数の方式で試算してから届出を出してください。

Q. 取引先がインボイスの登録をやめていた場合、控除はどうなりますか?

A. 登録の取消しや失効の日以後の仕入れは、適格請求書発行事業者以外からの仕入れとして扱われ、2026年10月以後は70%控除の対象です。登録状況は国税庁の適格請求書発行事業者公表サイトで確認でき、確認した日を記録に残すと調査で説明しやすくなります。

Q. 消費税の還付申告をすると、調査が来やすくなりますか?

A. 還付申告は、不正還付を防ぐ観点から内容の確認が行われやすい申告です。設備投資や輸出で還付が生じた場合は、契約書・請求書・輸出許可通知書など還付の根拠をそろえておけば、問い合わせや調査にも落ち着いて対応できます。

税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。

>>税務調査に強いおすすめ税理士事務所を見る