
相続税の税務調査は高い確率で行われます
相続税は、申告した内容が正しいかどうかを税務署が確認する「実地調査」の対象になりやすい税目です。国税庁が公表した令和6事務年度(2024年7月〜2025年6月)の相続税の実地調査件数は9,512件で、前の事務年度の8,556件から11%あまり増加しました。そのうち申告漏れなどの誤り(非違)が見つかった件数は7,826件にのぼり、調査全体の約8割(非違割合82.3%)を占めています。追徴税額は合計824億円で、実地調査1件当たりに直すと、申告漏れ課税価格は約3,093万円・追徴税額は約867万円という規模です。つまり、いったん実地調査が入ると高い確率で何らかの指摘を受け、その負担も決して小さくないのが実情です。 2015年(平成27年)に相続税の基礎控除額が引き下げられて以降、相続税の申告そのものも着実に増えています。国税庁の「令和6年分 相続税の申告事績の概要」によると、令和6年分の被相続人(死亡者)1,605,378人のうち、相続税の申告書の提出に係る被相続人は166,730人で、課税割合は10.4%(前年9.9%)でした。課税価格の総額23兆3,846億円・申告税額の総額3兆2,446億円とあわせて、いずれも基礎控除額の引下げがあった平成27年分以降で最高です。亡くなった方のおよそ10人に1人が相続税の申告対象という水準になっており、調査の対象となる層も広がっています。※調査件数や非違割合は事務年度ごとに変わります。最新の数値は国税庁の公表資料でご確認ください。
税務調査は、相続財産の評価が正しいか、申告漏れがないかを確認する目的で行われます。とくに指摘を受けやすいのが被相続人の預貯金・生命保険・名義預金の3つです。 被相続人の預貯金では、死亡直前の引き出し回数が多いと、本人以外が引き出しているのではないかと疑われ、その目的や使いみちを問われます。生命保険は、契約が家族名義になっていても、保険料を実質的に負担していたのが被相続人であるケースが調べられます。この場合、被相続人の死亡によって支払われる生命保険金が相続税の課税対象となるためです。 名義預金とは、家族名義になっている預金のことです。生命保険と同じように、単に家族の名義を借りているだけで、預貯金の実質的な所有者が被相続人である場合、その預貯金は相続財産とみなされ、相続税の申告が必要になります。 国税庁や税務署は、被相続人の所得税の申告書を確認するだけでなく、金融機関への調査も行って相続財産の実態を把握しています。税務調査が入る段階では、申告漏れの有無がすでにほぼ把握されていると考えてよいでしょう。実地調査だけではない「簡易な接触」も過去最高に
税務署の確認方法は、調査官が自宅などを訪れる実地調査だけではありません。文書や電話、税務署への来署依頼による面接で申告内容の誤りを確認・是正する「簡易な接触」という手法も活用されており、令和6事務年度は21,969件(前の事務年度比117.0%)と、公表が始まった平成28事務年度以降で最も多くなりました。簡易な接触による申告漏れ等の非違件数は5,796件、追徴税額は合計138億円で、これらも公表開始以降の最高です。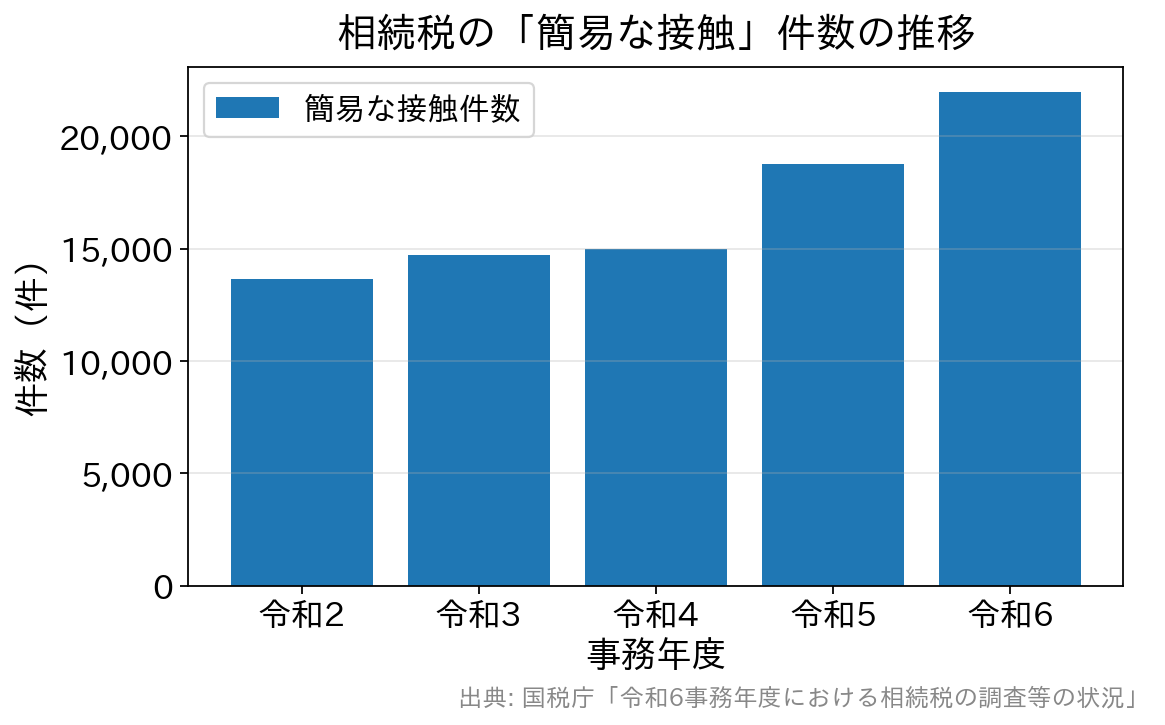
調査で見つかる申告漏れ財産は5年連続で増えています
実地調査で把握された申告漏れ相続財産の金額そのものも、増加が続いています。国税庁の集計によると、令和2事務年度の1,756億円から令和6事務年度は2,879億円へと、5年連続で増加しました。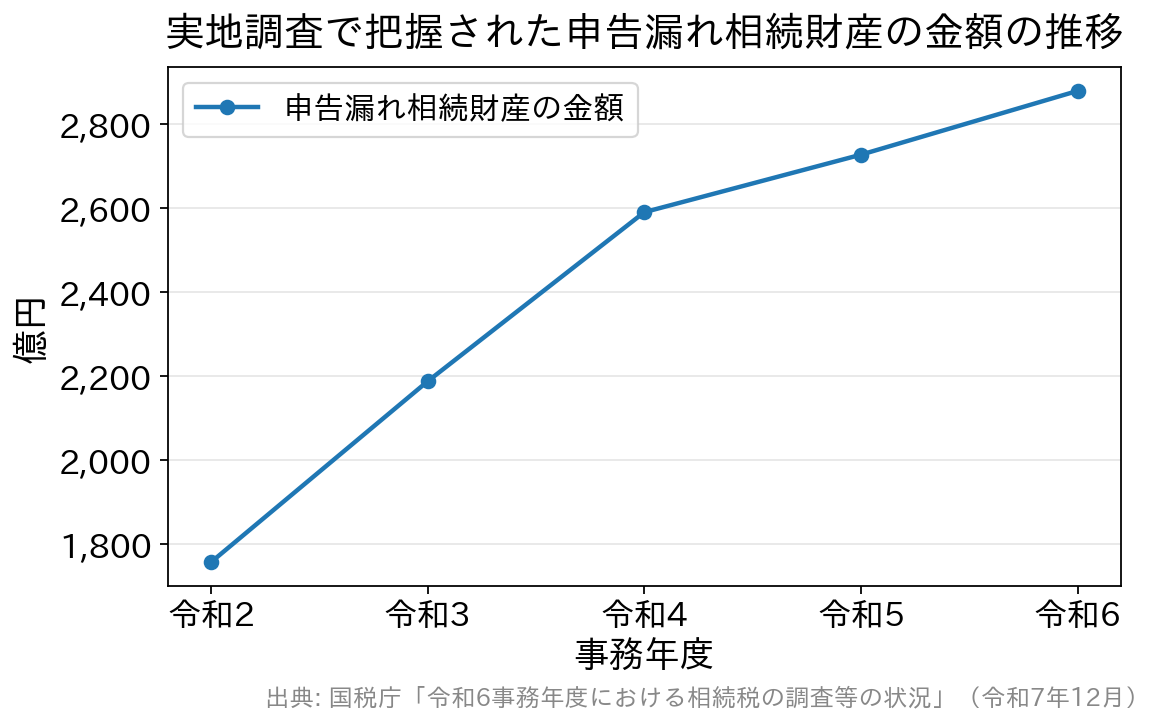
生前贈与のあつかいにも注意
相続対策として行われる生前贈与も、税務調査でよく確認されるポイントです。1年間(1月〜12月)に贈与を受けた金額が110万円以下であれば贈与税はかかりません(暦年課税の基礎控除)が、贈与の事実が確認できない「名義だけの贈与」は否認されることがあります。 また、2024年(令和6年)1月以降の贈与からは、相続開始前の一定期間の贈与を相続財産に加算する期間が、従来の3年から段階的に7年へ延長されました(暦年課税の場合)。あわせて、相続時精算課税にも年110万円の基礎控除が新設されています。生前贈与を活用する場合は、これらの現行ルールを前提に、贈与契約書を作成し、受け取った人自身が口座を管理・使用するなど「贈与の実態」を残しておくことが大切です。 なお、相続税の補完税である贈与税についても、無申告事案を中心に実地調査が行われています(令和6事務年度は2,778件)。申告漏れ等の非違のうち約8割(83.4%)が無申告で、財産別の非違では現金・預貯金等が62.9%と大半を占めます。「現金で渡せば記録に残らない」という考えは危険です。指摘を受けたときにかかる加算税・延滞税
申告漏れを指摘されると、不足していた本税に加えて加算税と延滞税を納めることになります。相続税は1件あたりの金額が大きくなりやすいため、この上乗せ分も相応の負担になります。割合は次のとおりです。| 種類 | 割合 | かかる場面 |
|---|---|---|
| 過少申告加算税 | 10%(期限内申告税額と50万円のいずれか多い額を超える部分は15%) | 期限内に申告したが、税額が不足していた場合。調査の通知を受ける前に自主的に修正申告すれば課されません。通知後・更正を予知する前の修正申告は5%(超える部分10%)に軽減されます |
| 無申告加算税 | 15%(50万円超〜300万円以下の部分20%、300万円を超える部分30%) | 申告期限までに申告しなかった場合。調査の通知を受ける前に自主的に期限後申告をすれば5%、通知後・決定を予知する前は10%(50万円超15%、300万円超25%) |
| 重加算税 | 過少申告35%/無申告40% | 財産を隠す、書類を偽るなど、仮装・隠蔽があったと判断された場合。加算税に代えて課されます |
| 延滞税 | 令和8年(2026年)中は、納期限の翌日から2か月を経過する日までが年2.8%、それ以降は年9.1% | 法定納期限の翌日から完納の日までの期間に応じてかかります。割合は年ごとに見直されます(令和4〜7年は年2.4%・年8.7%でした) |
相続税では延滞税の負担も見過ごせません
相続税は1件あたりの本税が大きく、申告期限(相続の開始を知った日の翌日から10か月)から調査・修正申告までに1年以上あくことも珍しくありません。そのため、加算税と並んで延滞税の影響が大きくなりやすいのが特徴です。延滞税の割合は年ごとに見直され、令和8年(2026年)中は、納期限の翌日から2か月を経過する日までが年2.8%、それ以降は年9.1%です(令和4年から令和7年までの年2.4%・年8.7%から引き上げられているため、古い資料の数値をそのまま使わないでください)。 さらに知っておきたいのが、延滞税の「計算期間の特例」です。期限内申告書を提出していて、法定申告期限から1年を経過してから修正申告や更正があった場合は、通常、延滞税の計算期間の一部が除外されます。ところが、重加算税が課された場合にはこの特例が適用されません。仮装・隠蔽と判断されると、重い加算税に加えて長期間分の延滞税まで積み上がる、という二重の負担になるということです。 令和6事務年度の実地調査では1,065件に重加算税が課されており、非違件数の13.6%を占めました。単純な計上漏れなのか、意図的に隠したと見られるのかで負担が大きく変わります。心当たりのある財産に気づいたら、調査の通知が来る前に自主的に修正申告・期限後申告をするのが、金額面でも最も有利です(延滞税は別途かかります)。割合は改正されることがあるため、実際の手続きの前に国税庁の案内や税理士に確認してください。調査の連絡が来てからの流れ
「何をされるのか分からない」という不安が一番大きいのが税務調査です。相続税の実地調査は、おおむね次のように進みます。| 場面 | 行われること | 準備・対応のポイント |
|---|---|---|
| 事前通知(電話・書面) | 調査の日時・場所・対象税目・対象期間などが伝えられます。税理士に申告を依頼していれば、税理士へ連絡が入るのが一般的です | その場で日程を確定せず、まず税理士に連絡を。日程は都合に応じて調整を相談できます |
| 当日(臨宅調査) | 被相続人の経歴や趣味、生前の入院・介護の状況、財産の管理方法などの聞き取りから始まり、通帳・印鑑・証券の保管状況などを確認されます | 分からないことは「分かりません」「後日確認します」で構いません。推測で答えないことが重要です |
| 事後(追加資料の提出・説明) | その場で答えられなかった点について、資料の提出や追加説明を求められます | 税理士を通じて整理して回答します。金融機関への照会は税務署が独自に行っています |
| 結果の説明・修正申告 | 指摘事項の説明を受け、修正申告を行うか、更正処分を受けるかを判断します | 納得できない指摘には修正申告に応じない選択もできます(再調査の請求・審査請求の道が残ります) |
相続税に関連する税務調査の事例
相続税の税務調査は、ほとんどの場合、申告から1年〜1年半の間に実施されます。以下に、税務調査で申告漏れなどが見つかった実例を紹介します。- Aさんは、ほかに家族もいなかったため、亡くなった父親の財産を相続することになりました。父親から聞いていた財産は基礎控除額の範囲内だったので相続税の申告をしませんでしたが、税務調査が入り、知らなかった父親名義の有価証券があることがわかりました。その結果、総額で基礎控除額を上回り、相続税の申告が必要になりました。
- 被相続人である祖父は、孫名義で銀行口座を開設し、毎年、贈与の基礎控除である110万円を超えないように積立をしていました。相続が開始された時点で預金額は数千万円になっていましたが、孫は口座の存在を知らず、通帳や印鑑も祖父が管理していたため、税務調査で贈与は否認され、相続財産として修正申告を求められました。
- Bさんは相続税の申告をする際に、被相続人の妻が名義となっている株式が5,000万円ほどあることを知りましたが、相続財産として申告していませんでした。税務調査の結果、印鑑は被相続人のもので、妻が自由に株式を売買できる状況ではなかったことから相続財産とみなされ、修正申告をすることになりました。
- 自宅金庫で現金を保管し申告から除外…相続開始前に被相続人の口座から引き出した多額の現金を相続人宅の金庫で保管し、関与税理士にも伝えずに申告から除外していた事例(増差課税価格約2億5,000万円・重加算税を含む追徴税額約1億2,000万円)。
- 家族名義の口座へ預金を移して無申告…相続開始前に、被相続人の口座残高が基礎控除以下になるよう相続人やその家族名義の口座へ預金を移し、税務署からの照会文書にも虚偽の回答をして申告しなかった事例(増差課税価格約7億2,000万円・追徴税額約4億3,000万円)。
- 国外法人への貸付金を隠ぺい…被相続人から国外法人への貸付金について、返済を被相続人の口座ではなく被相続人が会長を務める国内法人の口座へ振り込ませて存在を隠し、申告から除外していた事例(増差課税価格約4億4,000万円・追徴税額約1億8,000万円)。
よくある質問(FAQ)
Q. 相続税の税務調査はいつごろ来ますか?
A. 申告からおおむね1年〜1年半後に行われることが多いとされています。申告した年の秋以降に連絡が来るケースが目立ちます。
Q. 調査の連絡が来たら何をすればよいですか?
A. あわてる必要はありません。申告を依頼した税理士に連絡し、預貯金の出入りや名義財産の経緯を説明できるよう、通帳・取引履歴・贈与の記録などの資料を整理しておきましょう。その場で日程を確定せず、税理士と相談したうえで調整して構いません。
Q. 名義預金と判断されないためにはどうすればよいですか?
A. 贈与であれば贈与契約書を作成し、受け取った人本人が口座を管理・使用していた実態を残すことが重要です。通帳や印鑑を渡す側が管理したままだと、贈与が否認されやすくなります。
Q. 税務署から文書や電話で問い合わせが来ました。実地調査とは違うのですか?
A. 実地調査とは別に、文書・電話・来署依頼で申告内容を確認する「簡易な接触」が増えています。申告の誤りに気づいた場合、調査の事前通知が来る前に自主的に修正申告をすれば、原則として過少申告加算税はかかりません(延滞税は別途かかります)。放置せず、早めに税理士へ相談して対応しましょう。
Q. 申告の必要がないと思って何もしていません。このままで大丈夫でしょうか?
A. 相続税の申告期限は、相続の開始があったことを知った日の翌日から10か月以内です。無申告事案は調査の重点対象で、令和6事務年度の無申告事案に対する実地調査は650件、1件当たりの申告漏れ課税価格は約1億1,517万円にのぼりました。基礎控除額に近い財産規模であれば、「申告不要と判断した根拠」を残しておくことをおすすめします。判断に迷う場合は、期限を過ぎる前に税理士へ確認してください。
Q. 調査官の指摘に納得できない場合はどうなりますか?
A. 修正申告に応じる義務はありません。応じない場合、税務署は更正処分を行い、その処分に不服があれば再調査の請求または国税不服審判所への審査請求ができます。争点がある場合は、判断の根拠となる資料を残したうえで税理士とよく相談してください。
>>税務調査に強いおすすめ税理士事務所を見る

