おすすめ税理士

吉澤税務会計事務所(草加)|税務調査の立会い料金と方針

税理士が経営者と税務調査への備えを話し合うイメージ

吉澤税務会計事務所(埼玉県草加市)は、代表税理士の吉澤大氏が専任で担当する税理士事務所で、税務調査では日程の協議から調査後の交渉までを経営者側に立って進める方針を公式サイトで具体的に公開しています。立会い報酬は顧問料とは別で、公式サイトには1日あたりの金額が明記されています(2026年9月時点)。以下、調査への向き合い方・料金・対応地域・問い合わせ前に知っておきたい点を整理しました。

税務以外のことも相談できる、経営者の良きパートナー

吉澤税務会計事務所は、資金調達支援やマーケティング、IT活用による業務改善など、企業のコンサルティングを得意とする税理士事務所です。決算・税務申告や節税支援といった税理士本来の業務に加えて、税務以外のことも気軽に相談できる「専任コンシェルジェ型」を掲げています。

記帳代行のような作業は行わない一方で、代表税理士が専任担当として事業を全面的にバックアップする体制です。担当者がころころ変わらない安心感も、利用者から評価されています。

公式サイトで案内されているサービスは、税務顧問として①税務申告(決算)②タックスプランニング(節税)③税務調査対応④資金調達支援⑤経理担当者教育と仕組みづくり⑥コースごとの訪問相談の6つ。これとは別枠でセカンドオピニオン契約と相続税申告にも対応しています。「顧問はいまの税理士のまま、判断が難しい場面だけ意見を聞きたい」という使い方ができるのは、他の事務所にはあまりない選択肢です。

税務調査の立会いでも経営者の味方として対応し、譲れない点はしっかり主張しながら交渉を進めます。やみくもに押し通すのではなく、納税者の不安と不満の解消を目的としているため、交渉の余地がない点についてはその理由をきちんと説明してくれます。

税務調査ではどんなふうに対応してくれる?

吉澤税務会計事務所は、公式サイトで税務調査への向き合い方をかなり具体的に公開しているのが特徴です。依頼前に「どう進めてもらえるのか」がイメージできるため、初めて調査を受ける経営者にとっては判断材料になります。以下は公式サイトの記載を整理したものです。

日程は「言われたとおり」に受ける必要はない

任意調査では、まず税務署の担当官から税理士または会社側に連絡が入ります。同事務所は税務署が指定した日時に必ず合わせる必要はなく、会社・調査官・税理士の三者で都合の合う日を協議すればよいという立場です。2日間の実地調査を求められた場合でも初日だけ先に決め、残りは進み具合に応じて決めることもできるとしています。

繁忙期などで対応する余裕がない場合は1〜2か月程度、時期をずらしてもらうことも可能で、代表自身も12月〜2月に申し出があった場合は3月以降にしてもらっているとのことです。

この考え方は法律の定めとも一致しています。国税通則法第74条の9第2項により、合理的な理由があれば調査開始日時の変更を協議するよう求めることができ、国税庁は一時的な入院や親族の葬儀、業務上やむを得ない事情などを例に挙げ、申出は口頭でかまわないとしています(国税庁 税務調査手続に関するFAQ)。「断れないと思い込んで無理な日程を受けてしまう」のは、準備不足のまま当日を迎える典型的な失敗です。

当日の社長の負担は思ったより軽い

公式サイトによれば、初日の午前中に社長へ会社の概況などの質問が行われ、帳簿の確認に入るのは午後以降が一般的です。その後は社長がずっと同席している必要はなく、資料をいつでも閲覧できるように配置しておけば、経理担当者が質問に答えたり追加資料を出したりするだけで足りるとされています。

また、同事務所は「税務調査は面接試験ではない」という言い方をしています。その場で即答する必要はなく、「わからないので調べておきます」「あとで資料を送付します」で構わないという考え方です。あいまいな記憶で答えて後から訂正し、かえって確認を増やす事態を避けるうえで実務的なアドバイスです。

調査日数の目安は税務署が担当する場合は実地調査2日間という例が多く、国税局が担当する場合は概ね1か月程度(毎日ではない)とされています。立会いは原則として現地は初日のみとし、全日程の立会いを希望する場合に限って対応する方針です。立会報酬を必要以上に増やさないための考え方だと説明されています。

本番は、現地調査が終わったあとの「まとめ」

同事務所が強調しているのは、現地での調査が終わっても税務調査は完了ではないという点です。調査官は持ち帰った資料を分析し、必要に応じて取引先へ確認(反面調査)に行きます。現地調査から概ね1か月程度で担当者から連絡が入り、指摘事項の一覧が示されます。

ここからが交渉の本番で、税理士は法律の「解釈レベル」と、その取引についての「事実認定レベル」という2つの方向から反論していきます。会社が納得すれば修正申告、見解の相違が埋まらなければ税務署が「更正」を行い、それにも不服なら再調査の請求・審査請求・訴訟へと進みます。現実には、その前に指摘事項のどれを認めるかを詰めていく形になる、というのが同事務所の説明です。調査全体の段取りは税務調査の流れ(事前通知から不服申立てまで)で詳しく解説しています。

予告なしに来られたときは

飲食店や小売店など、現金での販売が主体の会社には、事前通知なしで調査官が来ることがあります。目的は現金の実際の残高と帳簿の残高が合っているかの確認です。同事務所は、その場合もまず税理士に連絡し、税理士が到着するまで無理に調査を受け入れる必要はないと案内しています。

事前にそろえておきたい資料

公式サイトでは、税務調査に備えて用意しておく資料として次のものが挙げられています。

  • 総勘定元帳
  • 売上計上・仕入計上にかかる一連の資料
  • 領収証、請求書綴り
  • 源泉徴収簿
  • 消費税科目別明細書
  • 固定資産台帳兼減価償却明細
  • 組織図や従業員名簿
  • 従業員の履歴書、タイムカード
  • 役員報酬の決定にかかる株主総会議事録等

実際に任意調査の対象となるのはほとんどが直前期から3期分なので、最低限その期間の資料はいつでも取り出せるようにしておき、それ以前の分は必要になったときに参照すればよい、という整理です。

なお、帳簿書類そのものの保存期間は法律で別に定められています。法人の場合、帳簿と取引に関して作成・受領した書類は確定申告書の提出期限の翌日から原則7年間、青色申告書を提出した事業年度に欠損金が生じたときなどは10年間(平成30年4月1日前に開始した事業年度は9年間)の保存が必要です(国税庁 タックスアンサーNo.5930)。「調査で見られるのは3期分」と「法律上の保存義務」は別物なので、早めに処分しないよう注意しましょう。

令和6年1月1日以後に法定申告期限が到来するものについては、調査で帳簿の提示・提出をしなかった場合などに過少申告加算税・無申告加算税が5%または10%上乗せされる措置も始まっています(国税庁 No.2026)。資料をすぐ出せる状態にしておくことは、ペナルティを重くしないための備えでもあります。

税務調査でチェックされやすい項目

同事務所が公式サイトで挙げている、税務調査で確認されることが多い項目は次のとおりです。自社に思い当たるものがないか、事前に見直しておくと安心です。

  • 現金商売で、帳簿残高と実際の現金残高に誤差がないか
  • スクラップの処理代金などの雑収入の計上を除外していないか
  • 配偶者控除などの範囲を超えないよう、架空の人に給与を支給したことにしていないか
  • 海外渡航費について、消費税が控除対象として処理されていないか
  • 出張旅費とされているものの中に、家族等での旅行が含まれていないか
  • 翌期すぐの売上高のなかに、当期に計上すべきものが含まれていないか
  • 期末に購入した材料や、外注先に預けてある材料が計上されているか

同事務所は、指摘の内容によって重みが大きく変わるとも説明しています。税法の解釈の違いや売上の計上時期(期ズレ)といった指摘であれば電話でまとまることも多い一方、「架空人件費」「売上除外」など重加算税の対象となるものが出た場合はまったく話が変わり、金額と内容によっては刑事罰に至ることもある——という現実的な線引きです。

料金の目安(立会い報酬・顧問料・セカンドオピニオン)

同事務所は料金を公表しており、見積りではなく表に沿って決まる仕組みです。税務調査に関係する主な項目を整理すると次のとおりです(2026年9月時点・公式サイトにて確認)。

項目公式サイトの記載補足
税務調査の立会い料金ページ:1日につき100,000円/よくある質問:1日につき80,000円(税別)顧問料には含まれない。よくある質問では修正申告報酬は立会い報酬に含まれるとの記載
月次顧問料年商3億円未満:月額35,000円〜60,000円/3億円以上:月額65,000円〜90,000円訪問頻度でコースが分かれる。決算料・年末調整料は含む(消費税別)
セカンドオピニオン契約月額20,000円〜70,000円相談頻度でコースが分かれる。全国対応・消費税別
顧問契約前の事前面談来所20,000円・出張30,000円(税込)顧問先などの紹介がある場合は無料

立会いの日額は、料金ページとよくある質問で金額の記載が異なっています。依頼を検討する際は、1日あたりの報酬と修正申告の扱いを契約前に書面で確認しておくと確実です。一般的な相場との比較は税務調査で税理士に依頼する費用の相場が参考になります。

また、紹介のない方からの確定申告のみの依頼は受けていないと明記されています。単発の申告だけを頼みたい場合は、他の事務所も含めて検討しましょう。

代表税理士の略歴

代表税理士:吉澤 大(よしざわ まさる)
1967年生まれ。明治大学商学部商学科を卒業後、國學院大學大学院経済学研究科博士前期課程を修了。在学中から國學院大學公開講座の講師を務め、本郷公認会計士事務所(現・辻・本郷税理士法人)勤務を経て、1994年4月、当時26歳で吉澤税務会計事務所を開設しました。税務・資金調達を専門分野とし、「ファイナンス用心棒」として経営者を支えています。『2時間で丸わかり 不動産の税金の基本を学ぶ』(かんき出版)など、財務・税務に関する著書や執筆実績も多数あります。

自身のブログ「あなたのファイナンス用心棒 吉澤大ブログ」では、制度改正の動きを踏まえた実務の話題も発信しています。

吉澤税務会計事務所の口コミ・評判

  • 吉澤先生は士業にありがちな近寄りがたさがなく、何でも気軽に相談できます。税務以外に売上を上げるための相談や営業・マーケティング対策などについてもアドバイスをいただき、過去最高益を出すことができました。
  • 私はかねてから税理士に対し、お金の専門家として節税や財務のサポートをいただくことを希望していましたが、吉澤先生は見事に応じてくれました。リスクがある意思決定をする際にも先生の支えで不安を軽減することができました。
  • 最初はセカンドオピニオンとして意見を伺うつもりで相談したのですが、以前の税理士に不満があったので顧問契約をしました。担当がコロコロと変わるようなことがなく専任で担当していただけるので安心感があります。

依頼を検討するときに確認しておきたいこと

対応できる地域……税務顧問は首都圏が対象で、公式サイトでは東京都23区全域と武蔵野市、埼玉県内(さいたま市・草加市・越谷市・川口市・川越市など)、千葉県内(千葉市・松戸市・柏市・船橋市など)が挙げられています。記載のない地域は要相談です。セカンドオピニオン契約は全国対応で、訪問面談のほかオンライン(Zoom)・電話・メールでの相談にも対応しています。

営業時間・定休日……公式サイトには営業時間や定休日の記載が見当たりません(2026年9月時点)。訪問の日程は、問い合わせの際に直接確認するのが確実です。

吉澤税務会計事務所に関するよくある質問(FAQ)

Q. 吉澤税務会計事務所の税務調査の立会い料金はいくらですか?

A. 料金ページでは1日100,000円、よくある質問では1日80,000円(税別)と記載されています(2026年9月時点)。顧問料とは別料金で、修正申告報酬は立会い報酬に含まれるとの説明もあります。依頼前に書面で確認しましょう。

Q. 営業時間や定休日はどこで確認できますか?

A. 公式サイトには営業時間・定休日の記載が見当たりません。事前面談や訪問の日時は、問い合わせの際に直接調整する形になります。

Q. 確定申告だけを依頼することはできますか?

A. 公式サイトでは、顧問先などの紹介がない方からの確定申告のみの依頼は引き受けていないと案内されています。顧問契約を前提にした事務所と考えておくとよいでしょう。

Q. 税務署から指定された調査日程は変更してもらえますか?

A. 合理的な理由があれば変更の協議を求められます(国税通則法第74条の9第2項)。同事務所も、繁忙期であれば1〜2か月程度ずらしてもらえる場合があると案内しています。回答する前に税理士へ相談しましょう。

Q. 遠方でもセカンドオピニオンの相談はできますか?

A. セカンドオピニオン契約は全国対応で、Zoomや電話・メールでの相談にも対応しています。いまの顧問税理士の調査対応に不安がある場合の相談先として検討できます。

>>圧倒的な対応力!税務調査に強いおすすめの税理士事務所はココ!

埼玉県内でほかの事務所も比べたい場合は、税理士法人シン中央会計(所沢)の税務調査対応や川代会計事務所の立会い料金と実績もあわせてご覧ください。

事務所情報

事務所名 吉澤税務会計事務所
代表税理士 吉澤 大(よしざわ まさる)
所在地 〒340-0017 埼玉県草加市吉町1-3-37
アクセス 東武スカイツリーライン(伊勢崎線)「草加駅」から徒歩11分
営業時間・定休日 公式サイトに記載なし(要問い合わせ)
主なサービス 税務顧問(税務申告・節税・税務調査対応・資金調達支援・経理担当者教育・訪問相談)/セカンドオピニオン契約/相続税申告
税務調査の立会い報酬 料金ページ:1日100,000円/よくある質問:1日80,000円(税別)※顧問料とは別
対応エリア 税務顧問:首都圏対応(東京都23区全域・武蔵野市、埼玉県・千葉県の一部。※記載のない地域は要相談)/セカンドオピニオン:全国対応

※本記事は2026年9月時点の公開情報をもとに編集部が整理したものです。サービス内容・料金・対応地域は変更されることがあるため、最新の情報は公式サイトでご確認ください。
税理士法人シン中央会計(所沢)の税務調査対応|書面添付と立会い

チーム体制で帳簿を確認する会計事務所のイメージ

シン中央会計(税理士法人シン中央会計)は、書面添付制度を使って「調査になりにくい申告」をつくることと、実際に調査となったときの立会いの両方を看板に掲げる会計事務所です。書面添付を選んだうえで調査が入った場合の立会いは、公式サイトに「調査日当0円で対応」と明記されています(2026年9月時点)。

埼玉県所沢市に本店、入間市に支店を置き、所沢市・入間市・狭山市・飯能市・川越市および東京都を中心に対応しています。公式サイトでは業歴30年超・累計10,000社以上の申告実績が示されています。

担当は1名ではなくチーム制|相談先が途切れない体制

一般的な会計事務所のように1社1名の担当を付けるのではなく、2名以上の担当者が役割分担してチームでサポートする体制をとっているのが、この事務所の分かりやすい特徴です。

担当者が1人だけの体制では、その人の経験や繁忙度合いによって対応の質が左右されがちです。チーム体制であれば担当者の不在時にも相談先が残り、複数の目で申告内容を確認できます。

税務調査の場面では「聞かれたその場で確認できる人がいるかどうか」が対応の速さに直結します。体制そのものが備えの一つだと考えておくと、事務所選びの見方が変わります。

さらに、顧客のニーズごとにプロジェクトを組み、通常業務の担当者とは別に専属担当者を付けて融資支援や経営計画づくりに当たる運用も公式サイトで説明されています。会社の状況に合わせた料金設定を採っている点も、相談のしやすさにつながります。

税務調査への対応|書面添付・税務署OB税理士・調査日当0円

税務調査は「連絡が来たとき」「当日」「その後」と段階があり、それぞれで適切な対応が求められます。公式サイトの税務調査対策のページで公表されている考え方は、次のように整理できます(2026年9月時点)。

  • 書面添付による「調査になりにくい申告」づくり……税理士法第33条の2の書面を申告書に添えることで、申告内容をどう確認したかを事前に示します。
  • 税務署OB税理士が顧問に就いている……税務署で長年にわたり税務調査に携わってきたOB税理士に顧問を依頼し、日常の会計処理の段階から税務上の論点を検討していると公表されています。
  • 調査のトレンドを研究するスタッフがいる……セミナー・勉強会を通じて、どの論点が指摘されやすいかを継続的に確認しています。
  • 書面添付をしていた場合の立会いは調査日当0円……書面添付を選択したにもかかわらず調査となったときの立会い費用について、公式サイトで明記されています。
  • 調査前に必ず事前の打ち合わせを行う……当日の立会いだけでなく、事前に不安な点を相談する時間を設けるとしています。
  • 指摘をそのまま受け入れない……調査官の指摘を鵜呑みにせず、納税者が有利になるよう論点を整理して交渉します。
  • 申告していなかった状態からの申告代行にも対応……これまで申告できていなかったケースの相談も受け付けています。

同事務所の公式サイトでは、法人・個人事業主の税務調査の立会い事例が継続して公開されています。2026年7月31日付の事例まで更新されており、直近では多業種・外国取引を含む法人の調査、個人の無申告調査、消費税還付が論点になった調査などが並びます。

どのような業種・論点の調査に関与しているかを、依頼する前に自分の目で読めることは、事務所選びの判断材料になります。元国税調査官が在籍する事務所と比較検討したい場合は、松下幸生税理士事務所(元国税調査官の税務調査対応)の方針もあわせて確認しておくとよいでしょう。

なお、費用や対応範囲は契約内容によって変わります。金額に関わる条件は、依頼前に必ず直接お問い合わせください。

書面添付制度とは?調査の「前」に税理士が説明できる仕組み

書面添付制度とは、税理士法第33条の2に定める「計算事項等を記載した書面」と、同法第35条の「意見聴取」を合わせた呼び方です(日本税理士会連合会)。

この書面と税務代理権限証書(税理士法第30条)の両方が提出されている申告書について税務署が調査を行おうとするときは、納税者へ調査の日時・場所を通知する前に、税理士へ意見を述べる機会を与えなければならないとされています。国税当局の事務運営指針では、調査通知予定日の1〜2週間前までに税理士へ連絡し、意見聴取の日時・方法を取り決めることになっています。

ここで正確に押さえておきたいのは、書面添付は「調査の省略」を約束する制度ではないという点です。国税庁も、意見聴取で疑問点が解消して結果的に調査に至らないことはあり得るとしつつ、調査の省略を前提とした制度ではないと明示しています。

「書面添付をすれば調査は来ない」ではなく、申告の根拠をあらかじめ示しておくことで、疑問点を調査の前の段階で解消できる可能性が高まる制度と理解するのが実務に即した見方です。制度そのものの仕組みは書面添付制度と意見聴取の流れで詳しく解説しています。

一方で、意見聴取をきっかけに誤りが見つかり、調査の事前通知より前に自主的に修正申告をした場合は、過少申告加算税はかかりません(国税庁タックスアンサーNo.2026・令和8年4月1日現在法令等)。事前通知の後に修正申告した場合は5%(一定額を超える部分は10%)となるため、タイミングによって負担が変わります。個別のケースがどれに当たるかは、関与税理士や所轄の税務署にご確認ください。

顧問料0円の「申告のみプラン」は税務調査対応が別料金

シン中央会計は、顧問契約とは別に月額顧問料0円の「申告のみプラン」を公開しています。年1回の決算・申告だけを依頼する形で、基本料金は年間150,000円〜(税抜)、電子申告(e-Tax)の代行まで含まれます(2026年9月時点・公式プラン紹介ページ)。

ただし税務調査という観点では、見落とせない条件が2つあります。

  • 税務調査対応は基本料金に含まれず「別途お見積もり」と明記されている……調査の連絡が来たときの費用は、契約時点で確認しておく必要があります。
  • 期中の相談は原則なし(スポット相談は有料)……日々の処理の判断を自分で行う前提のプランです。判断に迷う取引が多い事業では、通常の顧問契約のほうが調査時の備えになります。

適用条件として年間売上1億円未満・月の平均仕訳500件未満・複雑な取引や継続的な国外取引がないことなどが示されています。条件に当てはまらない場合は通常の顧問契約で対応するとされているため、「安いプランがあるか」ではなく「調査になったときにどこまで頼めるか」で選ぶのが、この記事の読者にとっては現実的な判断軸です。

依頼先を選ぶときに確認したい3つの観点

税務調査への強さは、事務所の広告文だけでは判断できません。相談する前に、次の3点を自分の状況に当てはめて確認しておくと、依頼後のミスマッチを減らせます。

比較の観点見るポイント備考
調査対応の経験自分と同じ業種・規模の立会い実績があるか事務所サイトの調査事例やコラムから読み取れることがあります
費用の決まり方立会い費用・修正申告の費用がどこまで含まれるか顧問料と別料金になるかを契約前に確認します
連絡のとりやすさ調査の連絡が来た日にすぐ相談できるか受付時間と担当体制(1名かチームか)を確認します

立会い料金の相場感をつかんでから比べたい場合は、税務調査に強い税理士の選び方(立会い・書面添付)もあわせてご覧ください。

代表者と事務所の沿革|1992年開業、48人体制へ

代表者は篠塚 啓三氏です(2026年9月時点・公式サイト事務所概要)。

シン中央会計は、平成4年(1992年)11月にサンタックス合同会計事務所からスタッフとともに独立して開業した会計事務所を前身とし、平成22年(2010年)5月に法改正を受けて税理士法人を設立しました。

平成24年(2012年)9月には人員増加に伴うオフィス拡張のため現在の本店所在地へ移転し、平成25年(2013年)4月には中小企業経営力強化支援法における経営革新等支援機関に認定されています。

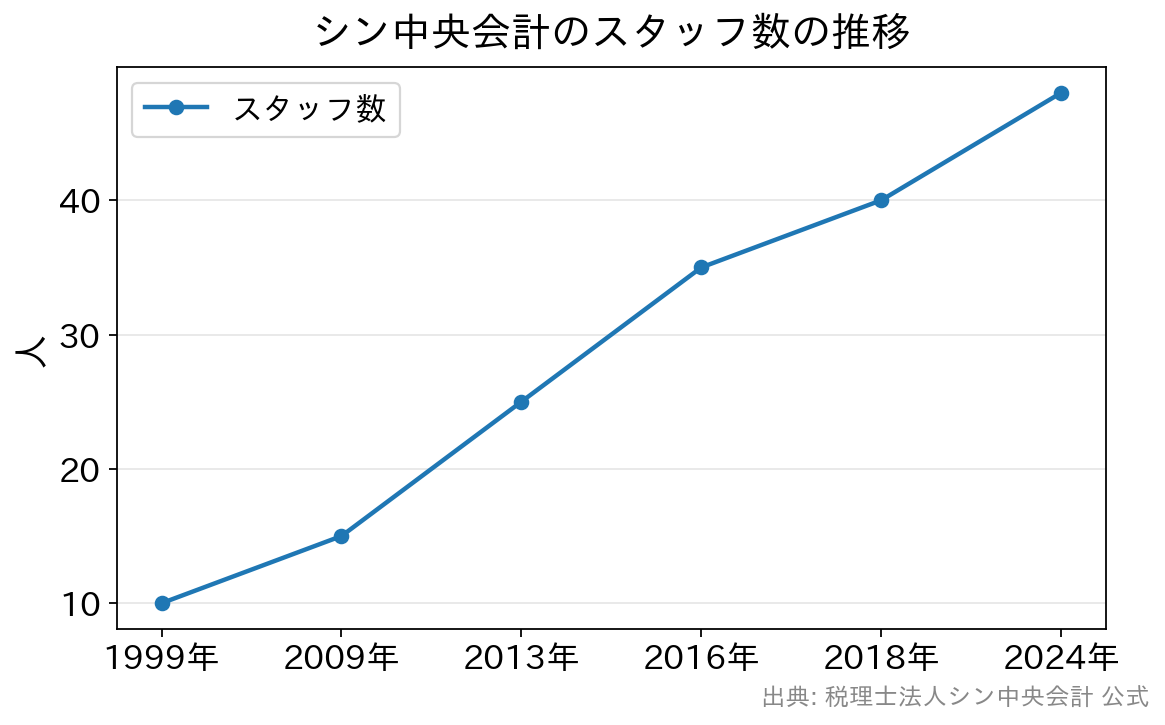
スタッフ数は、平成11年(1999年)12月に10人体制、平成21年(2009年)12月に15人体制、平成25年(2013年)10月に25人体制、平成28年(2016年)8月に35人体制、平成30年(2018年)8月に40人体制と段階的に拡大しました。公式サイトのプラン紹介ページでは人員数48人(2024年4月現在)と示されています。

シン中央会計のスタッフ数が1999年の10人から2024年の48人まで増えた推移を示す折れ線グラフ
公式サイトの沿革および申告のみプラン紹介ページの記載をもとに作成(2024年は「48人・2024年4月現在」)

令和5年(2023年)10月には早野会計事務所との経営統合により入間支店を設置し、2026年9月時点では所沢本店と入間支店の2拠点体制で埼玉県西部エリアの中小企業・個人事業主を支えています。

シン中央会計の口コミ・評判

  • 経理合理化のアドバイスをいただいたおかげで面倒な経理作業から開放され、時間を有効に使えるようになりました。今までできなかった業務ができるようになりとても感謝しています。
  • 個人事業主で初めて税務調査が入ったため立会いをお願いしました。調査後の指摘事項に納得がいかなかったのですが、最後まで主張していただき満足のいく結果となりました。今後は顧問契約を結んでお世話になるつもりです。
  • シン中央会計さんは決算の3ヶ月前に決算予測を作成してくれるので、事前にだいたいの数字が把握できます。今までのように勘に頼らずに決算対策ができるので大変助かります。

シン中央会計と税務調査に関するよくある質問

Q. 顧問税理士がいない状態で税務署から連絡が来ました。今からでも相談できますか?

A. 相談自体は可能です。公式サイトには、自分で申告していた方や申告できていなかった方からの立会い依頼の事例が掲載されています。ただし費用や引き受けの可否は状況によって異なるため、連絡が来た時点で早めに問い合わせるのが現実的です。

Q. 書面添付をしていれば、税務調査は来ないのですか?

A. 来ないとは言い切れません。国税庁は書面添付を「調査の省略を前提とした制度ではない」と明示しています。調査の通知前に税理士への意見聴取が行われ、そこで疑問点が解消して結果的に調査に至らないことはあり得る、という位置づけです。

Q. 「申告のみプラン」でも税務調査に立ち会ってもらえますか?

A. 公式サイトでは税務調査対応はオプション扱いで「別途お見積もり」と記載されています。基本料金には含まれないため、調査への備えを重視するなら、契約前に立会い費用の決まり方を確認しておく必要があります。

Q. 所沢・入間から離れた場所の会社でも立会いを頼めますか?

A. 公式サイトの対応エリアは埼玉県(所沢市・入間市・狭山市・飯能市・川越市)と東京都ですが、公開されている立会い事例には九州や北海道の法人のケースも含まれています。遠方の場合は交通費や日程調整の条件が変わることがあるため、事前に確認してください。

Q. 相談は平日しかできませんか?

A. 公式サイトに記載された受付時間は平日9時〜18時で、夜間や土日祝日の対応は事前に相談する形とされています(2026年9月時点)。調査の連絡は平日の日中に入ることが多いため、通知を受けたその日のうちに連絡を入れておくと日程調整がしやすくなります。

>>圧倒的な対応力!税務調査に強いおすすめの税理士事務所はココ!

事務所情報

事務所名 シン中央会計(税理士法人シン中央会計)
代表者 篠塚 啓三
所在地 【本店】〒359-1131 埼玉県所沢市久米551-3 東亜ビル1F
【入間支店】〒358-0003 埼玉県入間市豊岡1-3-25 半田ビル5F
電話番号 04-2994-5080(代表)/FAX 04-2994-5122
アクセス 西武池袋線・西武新宿線「所沢駅」東口から徒歩約5分(本店)
受付時間 平日9時〜18時 ※夜間・土日祝日の対応は事前にご相談ください
対応エリア 埼玉県(所沢市・入間市・狭山市・飯能市・川越市)、東京都

参考・出典

本記事の事務所情報・料金・対応方針は2026年9月時点で公式サイトを確認した内容です。条件は変更されることがあるため、依頼前に最新の内容を公式サイトでご確認ください。

太田公認会計士・税理士事務所の税務調査対応と料金|FULL SEND

税務調査について税理士に相談する中小企業経営者のイメージ
太田公認会計士・税理士事務所は、現在はFULL SEND税理士事務所の名称で、東京都足立区鹿浜(本社)と港区愛宕の2拠点から東京23区・横浜市の中小企業と個人事業主を支援しています。代表は公認会計士でもある太田悦雄氏。税務調査への備えという観点でいちばん大きいのは、「税務調査の立会」がフルサービス顧問契約の業務範囲に含まれると公式に明記されている点です。初回相談は無料とされています(2026年9月時点・公式サイトにて確認)。

事務所名は「FULL SEND税理士事務所」に、旧名も併記されています

太田公認会計士・税理士事務所は、公式サイト上で現在「FULL SEND税理士事務所(太田公認会計士・税理士事務所)」と表記されています。代表者・所在地・受付時間・連絡先は従来どおりで、事務所概要のページにも新旧の名称が並んで掲載されています。旧名で調べた方が迷わないよう、本記事でも両方の名称を併記しています。 なお、代表者は株式会社FULL SENDの代表取締役も務めています。出典は事務所公式サイトの事務所概要・アクセスです。

料金は「フルサービス顧問契約」の報酬表が公開されている

税理士に依頼するかどうかを迷う理由の多くは費用です。同事務所は、おすすめのプランである「フルサービス顧問契約」の報酬表を公式サイトで公開しており、年間売上高の区分ごとに月額報酬と決算作業報酬が示されています(いずれも税抜・別途消費税)。
年間売上高(税抜)個人 月額個人 決算法人 月額法人 決算
1,000万円以下30,000円120,000円40,000円200,000円
2,000万円以下40,000円160,000円50,000円300,000円
3,000万円以下50,000円200,000円60,000円360,000円
5,000万円以下60,000円240,000円70,000円420,000円
1億円以下80,000円320,000円80,000円480,000円
5億円以下120,000円480,000円120,000円720,000円
10億円以下―(5億円超は別途相談)―150,000円900,000円
出典:料金・報酬(法人のお客様)/料金・報酬(個人のお客様)(2026年9月時点・税抜)。相続税の報酬表も別に用意されています。 このフルサービス顧問契約には、月次試算表・総勘定元帳の作成、領収書や請求書の管理・伝票起票・会計システム入力といった経理業務の支援、源泉所得税の納付書作成と年末調整、法定調書合計表・給与支払報告書の作成、償却資産税申告書の作成、そして決算作業(決算書・申告書・消費税・地方税)が含まれます。「税務調査の立会」もこの業務範囲に明記されているため、顧問先であれば調査対応のたびに立会料を別途見積もるという形にはならない、と読み取れます。決算対策・節税相談・決算カウンセリング・経営相談は「いつでも何度でも」相談できるとされています。 ただし、公式サイトはフルサービス顧問契約以外を希望する場合は相談のうえでサービス内容と報酬額を決め、見積書を提出したうえで契約するとしています。顧問契約を結んでいない状態で税務調査の立会いだけを依頼する場合の費用は公開されていないため、その点は問い合わせ時に確認してください。立会いの料金体系は事務所ごとに考え方が異なります。ほかの事務所の方針は税理士法人ウィズの税務調査対応やOAG税理士法人 東京ウエストの記事でも取り上げています。

経営者視点で、起業から税務相談・税務調査まで幅広く対応

同事務所は、東京23区と横浜市を対応エリアに、中小企業経営者の起業前の相談から会社設立、銀行融資の交渉、税務・経営相談まで幅広くサポートしています。「話しやすい・わかりやすい」を大切にし、専門用語に頼らず、常に経営者の視点でアドバイスしてくれるのが特徴です。公式サイトでは「INTEGRITY(誠実)」「SPEEDY(迅速)」「HOSPITALITY(心のこもったサービス)」を事務所のポリシーに掲げています。 サービスは、①成功するための会社設立・起業サービス、②税務・経営相談サービス(決算対策・節税・融資交渉・事業計画作成支援・事業承継)、③中小企業向け顧問サービス(税理士本人が直接訪問)、④税務調査対策——の4本柱です。とくに税務調査への対応に力を入れている点が大きな特徴で、事前相談から具体的な対策の検討、調査当日の立会い支援まで一貫してバックアップしてくれます。顧問サービスを受けている経営者には、現場で培ってきた税務調査対応のノウハウを伝えるとしています。 社会保険労務士・司法書士・行政書士・弁護士・ファイナンシャルアドバイザーなど各分野の専門家とも提携しているため、必要に応じて紹介料なしのワンストップでサービスを受けられるのも心強い点です。

税務調査対応で頼れるポイント

税務調査は、連絡を受けてから当日、そして調査後の対応まで一連の流れがあります。同事務所では、次のような場面で経営者を支えてくれます。 ・事前相談と準備…調査の連絡が入った段階で、過去の申告内容や帳簿・証ひょう類を一緒に確認し、想定される論点を整理します。 ・調査当日の立会い支援…調査官とのやり取りを補助し、取引内容や売上・経費の計上について、経営者に代わって説明や主張を行います。 ・調査後のフォロー…指摘事項への対応や修正申告の要否などを、今後の経営も見据えて検討します。 こうした対応を一人で抱え込まず、現場経験の豊富な専門家に任せられることが、不安の軽減につながります。とくに同事務所は銀行融資の交渉支援を主要サービスに掲げているため、修正申告によって決算内容が変わる場合に、金融機関への説明まで見据えて相談できるのは実務上の利点といえます。

相談の前に知っておきたい「事前通知」と税務代理権限証書

税理士に依頼するかどうかを判断するうえで、税務調査の入口と出口の手続きを知っておくと落ち着いて動けます。 任意調査では、原則として調査の開始日時・場所・目的・対象となる税目・対象期間・対象となる帳簿書類などが、あらかじめ納税者と税務代理人へ通知されます(国税通則法第74条の9)。ただし、違法または不当な行為を容易にし、正確な課税標準等の把握を困難にするおそれがあると認められる場合などは、事前通知が行われないこともあります(同法第74条の10)。 実務で知っておくと役立つのは、事前通知の方法は法令で定められておらず、原則として電話による口頭で行われるという点です。国税庁は、希望しても通知内容を記載した書面が交付されることはない、と説明しています。また通知された調査開始日時は、業務上の都合など合理的な理由があれば変更を相談できます(申し出の方法も法令で定められておらず、電話での連絡で差し支えないとされています)。 税務代理権限証書を提出している税理士がいて、その証書に事前通知に関する同意が記載されている場合、平成26年7月1日以後に行われる事前通知は税理士に対して行えば足りることとされています。同意の記載がなければ、通知は納税者本人と税理士の双方に行われます。税理士が複数いる場合は「代表する税務代理人」を定めておけば、その税理士への通知で足ります。 出口の手続きも同様です。調査の結果、更正決定等をすべきと認められない場合はその旨が書面で通知され、指摘がある場合は調査結果の内容の説明と修正申告等の勧奨が行われます(同法第74条の11)。この説明も原則は納税者本人に対して行われますが、令和6年4月1日以後の税務代理権限証書には「調査の終了の際の手続に関する同意」欄が設けられたため、この同意があれば税理士に対してのみ説明を行うことになります。つまり顧問税理士がいるかどうか、そして証書の同意欄をどう記載しているかで、入口の通知も出口のやり取りも窓口が変わるということです。手続きの詳細は国税庁の税務調査手続に関するFAQ(一般納税者向け)にまとめられています。

代表の公認会計士・税理士の略歴

代表者:太田悦雄(おおた よしお) 昭和44年(1969年)6月生まれ、神奈川県横浜市出身。慶應義塾大学法学部卒業の公認会計士・税理士です(公認会計士登録番号14760号/税理士登録番号101115号)。大学卒業後に会計事務所へ勤務し、上場企業から中小企業・個人事業主まで幅広い顧客を担当したのち、平成12年(2000年)に事務所を開業しました。親切丁寧・話しやすいをモットーに、中小企業や個人事業主が抱える経営・会計・税務の問題解決に取り組んでいます。

太田公認会計士・税理士事務所への依頼でよくある質問

Q. 税務調査の立会いは顧問料と別に費用がかかりますか?

A. 公式サイトの料金ページでは、「税務調査の立会」がフルサービス顧問契約に含まれるサービス内容として明記されています。したがって同契約の顧問先であれば、立会いのために別の料金表が適用されるという形にはなりません。ただしフルサービス顧問契約以外の契約形態は個別の見積りとされ、顧問契約なしで立会いだけを依頼する場合の費用は公開されていません。契約前に見積書で範囲を確認してください。

Q. 顧問税理士がいない状態で、税務調査の連絡が来てから相談しても間に合いますか?

A. 任意調査では原則として事前通知があり、調査当日までに一定の準備期間があります。連絡が来た時点で相談すれば、過去の申告内容や帳簿の確認、想定される論点の整理に取りかかることは可能です。開始日時についても、合理的な理由があれば変更を相談できます。ただし対応の可否・費用・立会いの範囲は事務所ごとに異なるため、早めに問い合わせて確認しておくと安心です。

Q. 公認会計士でもある税理士に依頼すると、税務調査では何が違いますか?

A. 税務調査で問われるのは、多くの場合「その取引をどう記録し、どの時期に計上したか」という会計処理の考え方です。会計の専門家でもある立場から、決算書の作り方まで含めて説明・主張を組み立ててもらえる点は心強いといえます。もっとも、調査対応の実力は資格の種類だけで決まるものではないため、実際の対応経験や進め方を面談で確認することをおすすめします。元国税調査官が対応する事務所など、経歴の異なる選択肢は松下幸生税理士事務所の記事も参考になります。

Q. 修正申告になった場合、銀行融資への影響も相談できますか?

A. 同事務所は融資交渉の支援を主要サービスに掲げているため、決算内容の変更を金融機関へどう説明するかまで含めて相談しやすい体制といえます。実際の対応範囲は契約内容によりますので、事前に確認してください。

Q. 足立区の本社と港区(愛宕)のオフィス、どちらに相談すればよいですか?

A. 公式サイトの事務所概要には、本社(足立区鹿浜)と、AKJパートナーズ オフィス(港区愛宕・愛宕グリーンヒルズMORIタワー37F)の2か所が掲載されています。面談場所の希望は問い合わせ時に伝えるのが確実です。港区のオフィスは都営三田線「御成門駅」A5番出口から徒歩3分、東京メトロ日比谷線「神谷町駅」3番出口から徒歩4分の立地です。

太田公認会計士・税理士事務所の口コミ・評判

口コミは見つかりませんでした。 >>圧倒的な対応力!税務調査に強いおすすめの税理士事務所はココ!

事務所情報

事務所名 FULL SEND税理士事務所(太田公認会計士・税理士事務所)
代表者 太田悦雄(公認会計士・税理士)
所在地 〒123-0864 東京都足立区鹿浜(本社) 〒105-6237 東京都港区愛宕2-5-1 愛宕グリーンヒルズMORIタワー37F(AKJパートナーズ オフィス)
アクセス 都営三田線「御成門駅」A5番出口から徒歩3分、東京メトロ日比谷線「神谷町駅」3番出口から徒歩4分(AKJパートナーズ オフィス)
受付時間 9:00~18:00 ※定休日:土日・祝日。事前に連絡すれば時間外・休日の相談にも対応可。メール・問い合わせフォームは24時間・年中無休で受付
相談料 初回相談は無料
顧問報酬 フルサービス顧問契約は個人が月額30,000円〜、法人が月額40,000円〜(いずれも税抜・年間売上高により変動)。税務調査の立会を含む
対応エリア 足立区・北千住・西新井・竹ノ塚・港区をはじめとする東京23区、横浜市
※事務所情報・料金は2026年9月時点で公式サイトを確認したものです。最新の名称・所在地・受付時間・料金は公式サイトでご確認ください。

渋谷大橋会計事務所(税務調査レスキュー)|料金・3名体制・評判

3名のチームで税務調査の対応を準備する会計事務所のイメージ
渋谷大橋会計事務所(税務調査レスキュー)は、東京・渋谷に自社ビルを構え、税務調査の立会いを3名一組のチームで請け負うことを主力サービスにしている会計事務所です。公式サイトに掲載されている料金は、個人事業者が合計70万円(税別)、法人が合計100万円(税別)で、事前の電話相談は15分まで無料。国税局の資料調査課や査察部が関与する事案にも対応するとしています。ここでは対応体制・料金・代表者の経歴・事務所情報を、公式サイトの記載にもとづいて整理します(2026年9月時点で公式サイトを確認)。 ※以前は「大橋公認会計士事務所」の名称でも案内されており、税務調査レスキューのサイトでは現在もこの名称が使われていますが、公式サイト上の商号は渋谷大橋会計事務所(渋谷会計株式会社)です。

3名のチームで臨む「税務調査レスキュー」

渋谷大橋会計事務所は、税務会計顧問や相続対策とあわせて税務調査対応を専門部隊で行うことを特色としています。税務調査に特化した「税務調査レスキュー®」という部隊を設け、公式サイトでは電話相談を含めると700件を超える税務調査に対応してきたとしています。 相談を受けると、会社の事業内容(建設・不動産・IT・サービス・医療など)と対象税法(法人税・消費税・所得税・相続税)に応じて3名のレスキューチームを編成します。役割は「社長の完全ガード(代表の大橋秀夫氏が担当)」「税務調査官との対応」「税法理論に基づく反論資料の作成」の3つに分かれ、オリジナルの税務調査対策マニュアルで予行演習を行ってから当日に臨むという流れです。 調査当日はチームが現場に立ち会い、指摘に対する反論・交渉を担います。修正申告が必要になった場合はその手続きまで一貫して代行し、顧問税理士とも協力しながら対応するとしています。 また、会社や自宅に調査官が来るのがストレスだという場合には、事務所の2階会議室を税務調査の場所として無料で利用できるとされています。渋谷の本社ビル(SO第1ビル)は1〜3階に事務所と複数の会議室、所長室を備えており、従業員や家族の目に触れずに調査を受けたい経営者にとっては検討する価値のある選択肢です。

料金は個人事業70万円・法人100万円(税別)

事務所選びで最も気になる料金について、税務調査レスキューは公式サイトに金額を明示しています。立会い料金を「日当いくら」ではなく本契約時と終了時の2回に分けた固定額とし、申告状況に応じたオプションを設ける構成です。
区分料金(すべて税別)内容
電話相談無料(15分)初回の電話相談。全体の流れと料金の説明
面接相談1時間 30,000円セカンドオピニオンとしての利用も想定
タイプA(個人事業)合計70万円本契約時50万円+税務調査終了後20万円
タイプB(法人申告)合計100万円本契約時80万円+税務調査終了後20万円
オプションC(無申告・過少申告)+中間金50万円タイプAまたはタイプBに加算
表示はすべて税別のため、税理士報酬として別途消費税がかかります。無申告のまま放置していた場合はオプションCが加算されるため、たとえば法人で無申告の状態から依頼すると合計150万円(税別)が目安になります。金額の水準そのものは事案の難易度によって変わり得ますので、契約前に見積書で内訳を確認してください。

相談から解決までの流れ

公式サイトでは、相談の入り口から修正申告までを5段階として説明しています。特徴は、必ずしも立会いの本契約に進むとは限らない点です。同事務所は電話相談(15分・無料)だけで6割、面接相談まで含めると8割が解決し、残る2割がレスキューに進むとしています。
段階行われること
1. 電話相談(無料15分)全体の流れと料金の説明。事前に要点をメールで送ると回答が具体的になる
2. 事前準備(面接相談)問題点の分析、予想税額の算出、加算税・重加算税・延滞税を抑える方策の検討
3. レスキュー開始業務委託契約の締結、税務代理権限証書を税務署・国税局に提出、過年度申告の分析
4. 税務調査立会当日の同席・立会い。指摘が税法の規定によるものかを検討し見解を主張
5. 修正申告結果の説明と修正申告書の提出
なお、調査当日の一般的な時間帯は10:00〜12:00と13:00〜16:30で、社長が臨席するのは初日と最終日の各30分程度で足りるというのが同事務所の説明です。調査当日に何を聞かれるのか、何を用意しておけばよいのかは税務調査の対応|やってはいけないことと準備する帳簿・書類で整理していますので、依頼するかどうかを決める前に目を通しておくと相談がスムーズです。

国税局の査察・資料調査課の案件にも対応

税務調査は、所轄の税務署による一般調査ばかりではありません。規模や事案によっては国税局の資料調査課(いわゆる「リョウチョウ」)が担当することもあり、悪質と判断された脱税事案には査察部(いわゆる「マルサ」)が動きます。査察は裁判所の令状にもとづく強制調査であるため、拒否することはできません。 渋谷大橋会計事務所は公式サイトで、税務署の調査に加えてこれら国税局案件にも対応すると明記し、査察部出身の税理士が在籍しているとしています。査察事案では事実関係を示す「陳述書」と税務判断を示す「意見書」を作成して臨むという方針も示されています。「租税正義」と「租税法律主義」を掲げ、税法の条文・通達・裁決例をふまえた理論構成で交渉に臨む姿勢が特徴です。 一般的な税理士事務所は税務調査の立会いが年に1回程度というケースも珍しくありません。指摘への反論には税法の解釈と、調査官の着眼点を知る経験の両方が必要です。国税局が関与する事案や、海外取引・自由診療収入など論点が専門的になりやすい事案では、こうした対応件数の多い事務所を検討する意味があります。立会い実績で選びたい場合は、川代会計事務所(立会い実績300件超)など他の事務所とも並べて比べてみてください。

代表者の略歴|税務調査への「理論的対策」が原点

代表は大橋秀夫(公認会計士・税理士)。1992年7月に事務所を設立しました。公式サイトの資格経歴によると、日本公認会計士協会と東京税理士会渋谷支部に登録し、米国公認会計士(USCPA)試験に2004年に合格、認定経営革新等支援機関にも認定されています。 学歴は国立埼玉大学を卒業後、米国グアム大学ビジネス学校で単位を取得し、慶應義塾大学大学院で租税争訟法(租税訴訟法)を履修。本人はインタビューで、40歳を過ぎてから専門領域を掘り下げたいと考えて学び直したこと、そこで得た「税務調査への理論的対策」が現在の税務調査レスキューに生かされていると述べています。 職歴は、あずさ監査法人で上場企業の監査業務に従事した後、公認会計士事務所で中小企業の税務会計業務を担当。オーナー経営者や富裕層の税務対策に力を入れてきた経験が、税務調査レスキューの原型になっているとしています。上場企業の監査役をはじめ、非上場企業の監査役やNPO法人の監事など約30社を歴任。日本公認会計士協会の租税調査会委員、東京会出版委員会委員長(いずれも元職)も務めています。著書は『企業創業力診断』(ダイヤモンド社・共著)、『強い病医院を作る医療法務のすべて』(日本医療企画・共著)の2冊が公式サイトに掲載されています。

事務所の体制と提携先

公式サイトの事務所概要によると、体制は従業員15名に加え、パートナーの公認会計士・税理士が4名という構成です。顧問先は法人240社・個人事業者400人と公表されており、税務会計顧問・相続対策・企業年金基金のAUP(合意された手続業務)など、税務調査以外のサービスも扱っています。 提携先として弁護士事務所、司法書士事務所・行政書士事務所、社会保険労務士事務所が挙げられており、取引先との係争は弁護士、従業員の問題は社会保険労務士といった形で、他士業と連携しながら対応できる体制がとられています。税務調査の指摘が労務や登記の論点に及ぶこともあるため、窓口が一本化されているかどうかは事務所選びの実務的な判断材料になります。

渋谷大橋会計事務所(税務調査レスキュー)の口コミ・評判

公式サイトには、利用者や同業の専門家から寄せられた声が掲載されています。主なものは次のとおりです。
  • 医師(クリニック院長):平日の税務調査のとき、医師は患者の診療があるため税務署員に十分な対応ができない。スタッフ一人ひとりがよく訓練されており、3人のチームで対応してくれるので税務署との交渉を安心してまかせることができた。
  • 同業の税理士:税務調査の分野では税理士のなかでも群を抜いた実績があり、プロ中のプロといえる。企業だけでなく税理士の応援もするという点で異色の存在。料金を低めに設定しており、企業を助けるという強い意思が感じられる。
  • 弁護士:ふだんは温厚だが、税務調査の現場で調査官が理不尽な指摘をしてくると臨戦モードに切り替わる。深い学識に裏打ちされた迫力ある交渉力が印象的だった。
また、公式サイトは対応事例として次のようなケースを公表しています。
  • 輸入業:顧問税理士が海外取引の税法に詳しくなく税務署の指摘に反論できない状態だった。取引実態を検証して税法理論に基づく反論レポートを提出し、交渉の結果、当初の追徴税額1,800万円が200万円で終結した。
  • 販売業:社長一族の役員給与について8,000万円の修正納税を求められた事案で、役員給与の妥当性を会社法・法人税法により立証し、最終的に400万円で終結した。
※上記はいずれも公式サイトに掲載されている声・事例であり、成果を保証するものではありません。追徴税額が減額されるかどうかは、事実関係と法令の解釈によって決まります。

依頼を検討したい場面と、相談前に整理しておきたいこと

検討したい場面この事務所の対応相談前に用意・整理しておくとよいもの
税務署から調査の事前通知の電話が来た調査当日までにチームを編成し、予行演習を実施通知された調査日・対象税目・対象期間、担当調査官の部門名
顧問税理士が調査に不慣れで不安顧問税理士と協力しながら税務署との交渉を代行すると公式サイトに明記直近3期分の申告書・決算書、指摘が想定される取引の資料
自分が税理士で、顧問先の調査対応だけ頼みたい税理士事務所の応援を毎年行っており、スポット依頼も可能としている顧問先の業種・対象税法、これまでの調査官とのやり取り
国税局(資料調査課・査察)が関与している査察部出身の税理士が在籍し、国税局案件にも対応と明記これまでのやり取りの経緯、提出済みの資料の控え
自社や自宅で調査を受けたくない事務所2階の会議室を調査場所として無料提供調査に必要な帳簿・証憑を持ち出せるかの確認
指摘が労務・登記の問題にも及びそう弁護士・司法書士・行政書士・社会保険労務士と提携関係する契約書、就業規則、登記事項証明書
調査の連絡が入ってから相談するのでも遅くはありませんが、可能であれば通知を受けた段階で早めに専門家に相談し、想定される指摘と回答方針を整理しておくと当日の負担が大きく変わります。

よくある質問

Q. 顧問税理士がいる場合でも、税務調査だけ相談できますか?

A. できます。公式サイトでは顧問税理士と協力しながら税務調査に対応するとしており、税理士からのスポット依頼も毎年受けているとしています。ただし税務調査の立会い(税務代理)には税務代理権限証書の提出が必要で、顧問税理士との関係の整理も含め、対応できる範囲は事案によって変わります。まず無料の電話相談で確認してください。

Q. 税務調査の費用はいくらかかりますか?

A. 公式サイトの掲載料金は、個人事業者が合計70万円(税別)、法人が合計100万円(税別)です(いずれも本契約時と調査終了後の2回払い)。無申告・過少申告の場合は中間金50万円(税別)が加算されます。面接相談は1時間30,000円(税別)、初回の電話相談15分は無料です。表示は税別のため別途消費税がかかります。

Q. 調査当日、社長はずっと立ち会う必要がありますか?

A. まったく不在にするのは現実的ではありませんが、同事務所の説明では社長の臨席は初日と最終日の各30分程度で、調査官との折衝はレスキューチームが担当します。医療機関の場合は、院長への質問を昼休みの40分ほどに限定し、休診にせず対応した例も紹介されています。

Q. 調査を拒否したり、調査官の質問に答えなかったりできますか?

A. できません。税務調査における質問検査権は国税通則法に定められており、正当な理由なく検査を拒んだり虚偽の答弁をしたりした場合は、1年以下の拘禁刑または50万円以下の罰金の対象となります(国税通則法第128条)。「答えない」ではなく、事実に基づいて根拠を示して説明することが正しい備えです。制度の詳細は国税庁「税務調査手続に関するFAQ(一般納税者向け)」で確認できます。

Q. 調査の結果に納得できない場合はどうなりますか?

A. 更正処分などに不服がある場合は、処分の通知を受けた日の翌日から原則3か月以内に、税務署長等への再調査の請求か、国税不服審判所長への審査請求のいずれかを選んで行います(国税庁 No.7200 不服申立手続)。修正申告に応じると不服申立てはできなくなる点に注意が必要です。争い方の実務は税務調査の対策【応用編】|交渉・不服申立て・加算税の実務にまとめています。

Q. 認定経営革新等支援機関だと、何が違うのですか?

A. 中小企業支援に関する専門的知識や実務経験が一定レベル以上であるとして国が認定した支援機関です。事業計画の策定支援や、一部の補助金・税制優遇の申請で支援機関の関与が求められる場面があります。税務調査そのものとは別の話ですが、調査後の再発防止や財務体質の立て直しまで含めて相談したい場合には確認しておくとよい項目です。

>>圧倒的な対応力!税務調査に強いおすすめの税理士事務所はここ!

事務所情報

事務所名 渋谷大橋会計事務所(渋谷会計株式会社)/税務調査レスキュー ※旧称・大橋公認会計士事務所
設立 1992年7月
代表者 大橋秀夫(公認会計士・税理士/米国公認会計士USCPA試験合格・認定経営革新等支援機関)
資本金 1,000万円
体制 従業員15名+パートナー公認会計士・税理士4名
顧客数 法人240社/個人事業者400人
税務調査の料金 個人事業 合計70万円(税別)/法人 合計100万円(税別)/無申告・過少申告は中間金50万円(税別)加算/面接相談 1時間30,000円(税別)/電話相談15分は無料
提携先 弁護士事務所/司法書士事務所・行政書士事務所/社会保険労務士事務所
所在地 〒150-0011 東京都渋谷区東1-16-6
アクセス JR渋谷駅西口より徒歩12分
電話/FAX 03-6419-2020/03-6419-2021
対応時間 9:00~18:00(平日)※土日祝日・受付時間外は専用電話あり
対応エリア 東京都内

※事務所名・住所・連絡先・体制・料金などは変更されることがあります。本ページの記載は2026年9月時点で渋谷大橋会計事務所 公式サイトおよび税務調査レスキュー 公式サイトを確認したものです。依頼前に必ず最新の内容を公式サイトでご確認ください。

ベンチャーサポート税理士法人の評判|国税OB14名の税務調査対応

全国に拠点を展開する税理士法人のネットワークイメージ
ベンチャーサポート税理士法人は、会社設立の支援から出発して全国61拠点まで広がった士業グループの税務部門です。税務調査という切り口で見たときの強みは拠点の数ではなく、国税当局で調査・審理・徴収に携わった税理士が、税理士法人だけで14名(相続部門を含めるとグループで20名)在籍していることと、年間100件を超える立会いで得たノウハウを全国の拠点で共有していることの2点に絞られます。以下では公式サイトで確認できる体制・実績と、依頼前に自分で確かめておきたい点を整理します。

全国61拠点・グループ1,700名で創業期から支える体制

ベンチャーサポート税理士法人は、2003年8月に大阪・梅田で顧問先ゼロから始まった税理士事務所です。現在は全国61拠点を展開し、グループ従業員数は1,700名、顧問先数は14,000社とされています(従業員数は2026年6月、顧問先数は2025年10月の公式サイト掲載値)。社会保険労務士法人・司法書士法人・行政書士法人・弁護士法人・土地家屋調査士法人・不動産会社などを擁する総合士業グループ(VSG=ベンチャーサポートグループ)の中核を担っています。 なお、61拠点はグループ全体の窓口を合計した数です。公式サイトでも、ページによっては税理士法人単体を「全国16〜17拠点(グループ総拠点数61拠点)」と表記しています。相続・登記・労務の窓口を含めた合計だと理解しておくと、来店先を選ぶときに迷いません。オフィスの一覧はグループ公式の会社概要に掲載されています。 グループの構成は今も広がっており、会社概要には税理士法人を含む14社が掲載されています。近年はバックオフィス支援のVSGバックオフィス株式会社、事業承継・M&Aを扱うVSG M&Aアドバイザリー株式会社などが加わりました。拠点についても、沿革によれば2025年9月に町田・柏の相続オフィス、2026年5月に溝ノ口オフィスを開設しており、首都圏を中心に窓口を増やしています。 特に力を入れているのが創業支援です。公式サイトに掲載されている会社設立の実績件数は2024年が2,757件、2025年が2,871件、累計では3万9,000社以上で、2026年8月の相談件数は296件と直近の数字も公開されています(会社設立完全ガイドの会社概要掲載値)。設立登記だけでなく、創業融資・助成金の相談、社会保険や許認可の手続きまで、グループ内の専門家がワンストップで対応できる体制を整えています。 「士業はサービス業」を掲げ、経営者が気軽に相談できる関係づくりを重視している点も特徴です。月次レポートや決算前のシミュレーションなど、経営判断に使える形での情報提供にも取り組んでいます。
会社設立実績件数の推移を示す棒グラフ(2024年2,757件、2025年2,871件)
創業支援に強みを持ち、年間2,700〜2,900件規模の会社設立を支援しています。

税務調査に強い理由は「国税OBの層の厚さ」と拠点間のノウハウ共有

税務調査への対応力を支えているのは、国税当局で実務を担ってきた税理士(国税OB)の層の厚さです。公式サイトの会社概要には、特別顧問・社員税理士・顧問として次のような経歴の税理士が実名で掲載されています。
  • 特別顧問:藤田博一氏(平成24年8月 国税庁調査査察部長、平成26年7月 国税庁課税部長、平成27年7月 国税局長、令和2年2月 日本銀行監事を歴任し、令和6年5月に特別顧問へ就任)
  • 元 税務署長(社員税理士2名)、元 国税局 調査第二部 統括国税調査官、元 税務署 特別国税調査官、元 税務署 個人所得税 特別国税調査官、元 税務署 統括国税調査官
  • 元 国税不服審判所 審判官、元 税務署 法人課税部門 審理専門官(2名)
  • 元 国税局 徴収部 部長・査察部 査察総括第二課長、元 国税局 調査査察部 調査課 国際税務専門官、元 国税局 調査第一部 国際調査課主任、元 国税局 調査部 総括主査 など
公式サイトの掲載を数えると、上記の特別顧問を含めて税理士法人側だけで14名の国税OBが名を連ねています。相続部門のVSG相続税理士法人にも、特別顧問として渡邉定義氏(元 国税局長)ほか、元 国税局 税務相談室 税務相談官、元 税務署 特別国税調査官、元 税務署 評価専門官など6名が在籍しており、グループ全体では20名、うち国税局長を務めた税理士が法人税・相続税の両分野に1名ずついる構成です。また、法務顧問には税務訴訟に強い鳥飼総合法律事務所が就いています。 税務調査の観点で重要なのは、単に「元国税」であることではなく、どの部署の経験者が揃っているかです。調査の現場を担った統括国税調査官・特別国税調査官に加えて、処分の当否を審理する側にいた審理専門官や、不服申立てを裁く国税不服審判所の審判官経験者までいるという構成は、指摘への反論を「どこまでなら通るのか」という基準で組み立てられることを意味します。滞納処分を担う徴収部の経験者がいる点も、追徴が生じた後の納付相談まで見据えられるという意味で実務的です。 調査官がどこに着目し、どのような理屈で否認してくるのかを内側から知る人材が関与していることは、指摘への反論を組み立てるうえで大きな意味を持ちます。公式サイトでは、法人顧問先の増加に伴い年間の税務調査対応件数が100件を突破したとされ、そこで得たノウハウを全国の拠点で即座に共有していると説明されています(ベンチャーサポート税理士法人 公式サイト)。 一般的な税理士事務所では、税務調査の立会いは年に数件というケースも少なくありません。件数の多さは、それ自体が「調査の現場を知っている」ことの裏づけになります。もっとも、調査の結論は最終的に事実関係と法令の解釈で決まります。件数の多さが結果を保証するわけではない点は理解しておきましょう。 国税OBを擁する事務所はほかにもあり、規模や得意分野は事務所ごとに異なります。少人数で代表者との距離が近い体制を望むなら税理士法人イデアコンサルティングやOAG税理士法人 東京ウエストのような事務所も候補になりますし、立会料を80,000円と明示している税理士法人ウィズのように料金の分かりやすさで選ぶ考え方もあります。「規模と総合力」を取るのか「担当者との距離の近さ」を取るのかを先に決めておくと、比較が進めやすくなります。

創業から相続・事業承継まで、ステージが変わっても相談先を変えずに済む

グループには相続を専門とするVSG相続税理士法人、労務のベンチャーサポート社会保険労務士法人、登記のVSG司法書士法人、測量・境界のVSG土地家屋調査士法人などが揃っています。会社を設立した経営者が、数年後に従業員の労務問題に直面し、やがて事業承継や相続を考える——という流れの中で、ステージごとに専門家を探し直す必要がないのは実務上のメリットです。 税務調査の観点でも、法人税・消費税の調査だけでなく、相続税の調査、あるいは役員の個人所得に関する指摘など、論点が法人と個人にまたがることは珍しくありません。グループ内で情報を引き継げる体制は、こうした横断的な事案で効いてきます。

代表者・グループ体制

グループ総代表/ベンチャーサポート税理士法人 代表:中村真一郎(税理士・東京税理士会所属/登録番号92471) 愛媛県出身。大学卒業後、24歳で税理士資格を取得し、2つの会計事務所で経営支援業務を経験。2003年にベンチャーサポート総合会計事務所(現・ベンチャーサポート税理士法人)を設立し、現在は社会保険労務士法人・行政書士法人などを含むベンチャーサポートグループの総代表を務めています。 VSG相続税理士法人 代表:古尾谷裕昭 会計事務所・コンサルティング会社を経て2006年に古尾谷会計事務所(後の税理士法人FIS)を設立。2012年にベンチャーサポートと合併し、現在はグループの相続部門であるVSG相続税理士法人の代表を務めています。 ※グループは「VSG」ブランドへの移行を進めており、相続税理士法人などの名称が変更されています(旧・ベンチャーサポート相続税理士法人 → VSG相続税理士法人)。税理士法人本体の名称は「ベンチャーサポート税理士法人」のままです。

ベンチャーサポート税理士法人の口コミ・評判

  • 以前の税理士さんはネットに詳しくなくて困ることもありましたが、ベンチャーサポートさんは話が通じるのでとても楽です。経理の細かい部分までチェックしていただけるのでミスがあってもすぐに発見できて助かっています。
  • 税理士さんと言ってもベンチャーサポートの皆さんは近寄りがたいイメージはなく、気軽に相談できてよかったです。決算処理では最大限の節税対策を提案いただき、気持ちよく納税することができました。
  • 設立して間もない会社だったので、以前の税理士さんの顧問料負担が大きくベンチャーサポートさんに変更しました。ざっくばらんな雰囲気なので、会社のマイナス面も相談しやすく、会社経営で迷った時にとても頼りになります。
なお、同社の公式サイトには、Googleの口コミ評価として全国4,533件・平均4.94という数値が掲載されています(2026年5月現在・同社の掲載値)。件数の多さは相談窓口の多さを反映したものでもあるため、評価そのものより自社の業種や規模に近い相談実績があるかを面談で確認することをおすすめします。 ※口コミは利用者の個人的な感想であり、サービス内容や結果を保証するものではありません。顧問料やサービス範囲は契約内容によって異なるため、見積り時に必ず確認してください。

ベンチャーサポート税理士法人についてよくある質問

Q. ベンチャーサポート税理士法人の評判は実際のところどうですか?

A. 公式サイトにはGoogleの口コミ評価として全国4,533件・平均4.94(2026年5月現在の同社掲載値)が示されています。ただし件数は拠点の多さを反映するため、平均点よりも自社と同じ業種・規模の関与実績があるかを面談で確かめるほうが判断材料になります。

Q. なぜ税務調査に強いといえるのですか?

A. 国税OBの税理士が税理士法人だけで14名、相続部門を含めるとグループで20名在籍し、調査の現場(統括国税調査官・特別国税調査官)だけでなく審理専門官や国税不服審判所の審判官の経験者まで揃っている点が特徴です。年間の税務調査対応件数も100件を超えています。

Q. 相談できるエリアはどこですか?

A. グループ全体で全国61拠点です。税理士法人のオフィスは東京・横浜・名古屋・大阪・福岡・仙台に、相続部門まで含めると埼玉・千葉・京都・神戸にも窓口があります(2026年9月時点の公式サイト掲載)。受付は9:00〜21:00・年中無休とされています。

Q. 会社設立の実績はどのくらいありますか?

A. 累計3万9,000社以上で、年別では2024年が2,757件、2025年が2,871件です。直近では2026年8月の相談件数が296件と公表されています。創業期から関与しているぶん、設立時の資本金や役員報酬の決め方まで含めて相談できるのが実務上の利点です。

Q. 相続や登記もまとめて依頼できますか?

A. できます。グループにはVSG相続税理士法人・VSG司法書士法人・VSG行政書士法人・ベンチャーサポート社会保険労務士法人・VSG弁護士法人など計14社が含まれ、会社概要にも一覧が掲載されています。法人と個人にまたがる調査でも、窓口を分けずに対応を組み立てられます。

>>圧倒的な対応力!税務調査に強いおすすめの税理士事務所はここ!

事務所情報

事務所名 ベンチャーサポート税理士法人(ベンチャーサポートグループ/VSG)
創立 2003年8月1日
代表者 中村真一郎(税理士・東京税理士会所属/登録番号92471)
体制 全国61拠点(グループ総拠点数)/グループ従業員数1,700名(2026年6月現在)/顧問先数14,000社(2025年10月現在)
国税OBの陣容 税理士法人14名(特別顧問=元国税局長を含む)/VSG相続税理士法人6名(特別顧問=元国税局長を含む)=グループ計20名
グループ会社 ベンチャーサポート税理士法人ほか計14社(VSG相続税理士法人/ベンチャーサポート社会保険労務士法人/VSG弁護士法人/VSG司法書士法人/VSG行政書士法人/VSG土地家屋調査士法人/VSG不動産/VSGインシュアランス/VSGアセットマネジメント/VSGクリアビジョン/VSGバックオフィス/VSG M&Aアドバイザリー/ベンチャーサポートコンサルティング)
本店所在地 東京都渋谷区渋谷1-15-21 ポーラ渋谷ビル8階(渋谷オフィス)
アクセス JR山手線「渋谷駅」から徒歩3分
対応時間 9:00~21:00(年中無休)※受付時間は変更される場合があります
対応エリア 全国(東京・横浜・埼玉・千葉・仙台・名古屋・京都・大阪・神戸・福岡ほか)

※拠点数・スタッフ数・顧問先数・実績件数・国税OBの陣容は、いずれも公式サイトの掲載値(2026年9月確認)です。最新情報は公式サイトでご確認ください。

G.S.ブレインズ税理士法人の評判|月次監査で備える税務調査対応

会計事務所で経営者が月次の資料をもとに相談しているイメージ
G.S.ブレインズ税理士法人は、税務調査対応を看板に掲げる事務所というより、毎月の税務監査のなかで調査の論点を先に片づけておく「予防型」の会計事務所です。公式サイトで確認できるのは、1993年9月に近藤浩三税理士事務所として開業し2009年1月に法人化、代表社員は近藤浩三氏と木村行宏氏、拠点は東京都千代田区の東宝日比谷ビル1か所、グループ全体のスタッフ数は約60名(2022年10月現在の公表値)という体制です。一方で顧問報酬・税務調査の立会料・対応エリアは公開されていません(2026年9月10日確認)。ここでは公式サイトの記載を整理したうえで、依頼を検討するときに何を聞いておけばよいかまで具体的に示します。

業種ごとの注目点を把握している税理士が税務調査に対応

G.S.ブレインズ税理士法人は、経営コンサルティングに強みを持つ会計事務所です。会計ソフトの入力から決算申告はもちろん、企業の予算管理や資金計画など、成長のための経営サポートまで幅広く対応できるのが特徴です。 同法人によると、会計事務所はサービス業であるという考え方が全スタッフに浸透しており、通常の会計・税務業務だけでなく、毎月の業績報告を通じて企業の経営判断を支援しているとしています。 公式サイトでは、基本サービスである「税務サポート」の内容として、税務調査を見据えた税務相談、月次税務監査、中小企業経営者への月次数値報告、決算前対策が挙げられています。つまり、調査の連絡が来てから慌てて動くのではなく、毎月の税務監査の中で、税務調査で問題になりそうな論点を先に片づけておくという考え方です。 税務調査は、いつ連絡が来るか事前にはわかりません。だからこそ、「日常の月次処理をどう回しているか」が、当日の説明のしやすさをそのまま左右します。売上の計上時期、外注費と給与の区分、社長個人と会社のお金の線引きといった論点は、後からまとめて整理しようとすると資料が足りなくなりがちです。月次の段階で顧問税理士と論点を共有できている状態は、税務調査への備えとして現実的な形といえます。調査当日までに何をそろえるかは税務調査の事前準備|必要書類・帳簿の保存期間と加算税・延滞税の割合にまとめています。

月次監査が効く理由は、国税庁の調査データにも表れている

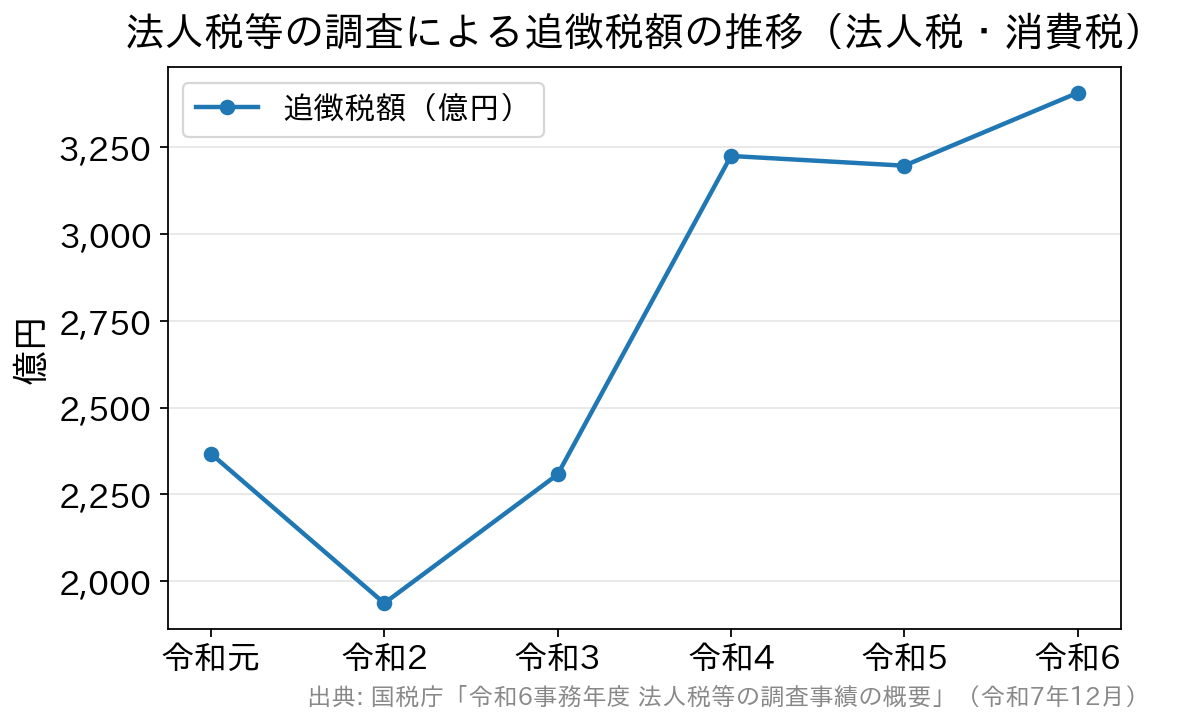
「予防型」という言い方は抽象的に聞こえますが、国税庁が公表している調査事績を見ると、なぜ日常の処理が効くのかがはっきりします。国税庁「令和6事務年度 法人税等の調査事績の概要」(令和7年12月公表)によると、法人税等の実地調査は5万4千件(前年比▲7.4%)で件数は減っている一方、追徴税額(法人税・消費税)の総額は3,407億円と直近10年で最高、調査1件当たりの追徴税額は634万2千円(前年比+15.4%)に増えています。
令和元事務年度から令和6事務年度までの法人税等の調査による追徴税額の推移。令和6事務年度は3,407億円で直近10年で最高となった。
令和6事務年度の追徴税額(法人税・消費税)は3,407億円で直近10年の最高値。実地調査の件数は減っている一方、1件当たりの追徴税額は増えている。
件数を絞って1件当たりの追徴額が増えているのは、「調査すべき先」を選ぶ精度が上がっているためです。同資料では、AIを活用した予測モデルで調査必要度の高い法人を抽出し、想定される不正パターン(売上・原価・経費のどこに問題が出やすいか)まで判定したうえで、最終的に調査官が実施の要否を判断していると説明されています。実際に示されている事例も、不審な外注費の増加や代表者個人の口座への売上入金など、月次の処理そのものに関わる論点です。 もう一点、実務で重要なのが「簡易な接触」の存在です。実地調査に至らない法人に対しては、書面照会・電話連絡・来署依頼によって自発的な見直しを求める運用があり、法人税・消費税の簡易な接触は令和6事務年度で8万5千件(前年比+13.4%)と、実地調査の件数を上回っています。税務署からの接触=いきなり調査官が来ること、ではありません。書面や電話での照会に落ち着いて答えられるかどうかも、日常の帳簿の整い方で決まります。

月次の段階でつぶしておきたい代表的な論点

論点後回しにすると困ること月次で残しておきたいもの
売上の計上時期期末付近の請求・納品の期ズレを指摘されると、複数期にわたって修正が必要になる納品書・検収書・工事完了報告など、いつ役務が完了したかを示す資料
外注費と給与の区分外注費が給与と判定されると、消費税の仕入税額控除と源泉徴収の両方に影響する契約書、請求書、指揮命令や時間拘束の実態がわかる記録
社長個人と会社のお金使途が説明できない支出は、役員賞与とされて損金不算入になりうる領収書に加え、誰と何の目的で支出したかのメモ
在庫・仕掛品期末の計上漏れは所得の圧縮とみなされやすい実地棚卸の記録と、その集計から決算書までの経路
いずれも、「その月に処理した本人が覚えているうちに記録を残せるか」が分かれ目です。月次監査を掲げる事務所を選ぶときは、報告資料の形式よりも、これらの論点について毎月どこまで確認しているかを具体的に聞くほうが実態がつかめます。

グループ体制で税務以外の相談にも対応

同法人は、G.S.ブレインズ税理士法人・G.S.ブレインズコンサルティング株式会社・成長支援社会保険労務士法人からなるG.S.ブレインズグループの一員です。税務・会計にとどまらず、次のような分野をグループ内で扱っています(公式サイトのサービス一覧より)。
分野主な内容
税務サポート税務調査を見据えた税務相談、月次税務監査、月次数値報告、決算前対策
財務・金融コンサルティング財務管理の支援、資金繰りや金融機関対応(金融機関出身の担当者が対応)
M&A・組織再編譲渡方法や金額の検討、仲介会社の選定、専門家の紹介、合併・分割・事業譲渡など
相続・事業承継財産・経営の承継が円滑に進むための支援
経営・リスクコンサルティング組織づくり・ビジネスモデル・マーケティングの支援、生命保険の活用提案
税務調査への対応は、その企業の実態をどれだけ把握しているかで説明の説得力が変わります。労務や資金繰りまで含めて相談先が一本化されていると、調査で事業実態を尋ねられた際に、社内と税理士側で説明が食い違いにくくなるという利点があります。なお公式サイトの組織図では、税務会計コンサルティング部門が2部制で、ほかに専門税務コンサルティング部・財務コンサルティング部などが置かれています(2026年9月10日確認)。

代表税理士と事務所の沿革

グループ代表:近藤浩三(税理士) 北海道北見市出身。1993年9月に東京都豊島区で「近藤浩三税理士事務所」を開業し、中小企業をサポートする経営コンサルタントとして活動してきました。2009年1月に法人化して「G.S.ブレインズ税理士法人」となり、近藤浩三氏・木村行宏氏が代表社員(共同代表)を務めています。現在も、顧客企業がいかに成長を継続できるかに重点を置き、企業の規模に応じたアドバイスを行っています。 事務所は池袋・恵比寿・目黒・猿楽町と移転を重ね、2022年10月に現在の東京都千代田区・東宝日比谷ビルへ移転しました。公式サイトの沿革では、スタッフ数は恵比寿時代(2004年)に約35名、目黒時代(2014年)に約55名と推移し、移転時点でグループ全体約60名と記載されています。この人数は2022年10月現在として公表されているもので、その後の増減は公表されていません。現在の体制を知りたい場合は問い合わせ時に確認してください。

G.S.ブレインズ税理士法人の口コミ・評判

  • 飲食業を営んでいてブレインズさんに変更しましたが、以前の先生と比べると決算申告のための数字を作成するだけでなく、経営的に検討しなければならないテーマや数字を教えていただけるので助かります。
  • ブレインズさんに相談してから会社設立費用節約よりも設立後のサポートの重要性がよくわかりました。今もお付き合いしていますが常に先を見据えたアドバイスがもらえるので安心です。
  • 税務会計だけでなく幅広い知識を持ち、経営者視点のアドバイスで会社に成長に力を貸してくれる税理士事務所だと思いました。事業計画作成もサポートいただき、結果が数字に出るようになりました。

※上記は当編集部が把握している利用者の声で、投稿当時の内容です。現在のサービス内容・担当体制とは異なる場合があります。

>>圧倒的な対応力!税務調査に強いおすすめの税理士事務所はココ!

相談前に確認しておきたいこと

公式サイトには顧問報酬や税務調査立ち会いの料金、対応エリアの記載が見当たりません。問い合わせの際は、次の点をあらかじめ確認しておくと、比較検討がしやすくなります。
  • 顧問契約なしで、税務調査の立ち会いだけを依頼できるか(スポット対応の可否と費用)
  • 立ち会い費用の考え方(日当か定額か、修正申告書の作成料が別途かかるか)
  • 当日は誰が立ち会うのか(税理士本人か、担当スタッフか)
  • 書面添付制度(税理士法33条の2)に対応しているか
  • 自社の業種・規模の顧問実績
料金を公開している事務所(たとえば税理士法人ウィズは立合料80,000円を明示)と比べる場合は、金額だけでなく、その金額に事前準備や修正申告書の作成が含まれるかまでそろえて確認してください。書面添付の可否を聞く意味は書面添付制度とは?税務調査に入られにくくする仕組みと意見聴取の流れで解説しています。 すでに税務調査の事前通知を受けている場合は、通知された税目・課税期間・調査開始日を伝えたうえで、日程に間に合うかどうかを最初に確認しましょう。調査日までの日数が少ないと、資料の確認だけで当日を迎えることになりかねません。調査全体の流れははじめての税務調査ガイド|流れ・事前準備・当日の対応の基本で確認できます。

よくある質問

Q. 税務調査の立ち会いだけを単発で依頼できますか?

A. 公式サイトには単発(スポット)対応の可否が明示されていません(2026年9月10日確認)。同法人は月次監査を軸にした顧問契約型のサービスを前面に出しているため、調査だけの依頼を受けているかは問い合わせで直接確認する必要があります。すでに調査の連絡が来ていて時間がない場合は、単発支援を明示している事務所と並行して相談するほうが確実です。

Q. 有楽町のオフィスから遠い会社でも顧問を依頼できますか?

A. 公式サイトに対応エリアの記載がないため、断定はできません。拠点は東京都千代田区の1か所で、支店・分室は公表されていません。訪問頻度(毎月の監査を訪問で行うのかオンラインで行うのか)と、遠方の場合の交通費の扱いを最初に確認しておくと、後の認識違いを避けられます。

Q. 月次監査をつけていれば、税務調査は来ませんか?

A. 来ないとは言えません。国税庁は資料情報や申告書の分析から調査必要度の高い法人を抽出しており、適正に申告していても調査対象になることはあります。月次監査の意味は「調査を避けること」ではなく、調査になったときに、聞かれた事実を資料で説明できる状態を保つことにあります。

Q. いま顧問税理士がいますが、変更を検討してもよいのでしょうか?

A. 変更自体は自由ですが、税務調査の連絡が来た直後の変更は慎重に判断してください。過去の申告の経緯を知っているのは現在の顧問税理士であり、引き継ぎが間に合わないまま調査日を迎えると説明が弱くなります。調査が終わってから、日常の月次対応まで含めて見直すほうが安全です。

事務所情報

事務所名 G.S.ブレインズ税理士法人
所在地 〒100-0006 東京都千代田区有楽町1-2-2 東宝日比谷ビル17F(2022年10月移転)
アクセス 東京メトロ「日比谷駅」・JR「有楽町駅」から徒歩圏(東宝日比谷ビル17F)
代表社員 近藤 浩三、木村 行宏
沿革 1993年9月 近藤浩三税理士事務所 設立/2009年1月 法人化しG.S.ブレインズ税理士法人へ/2022年10月 東宝日比谷ビルへ移転
スタッフ数 グループ全体で約60名(公式サイト沿革・2022年10月現在の公表値)
グループ G.S.ブレインズ税理士法人/G.S.ブレインズコンサルティング株式会社/成長支援社会保険労務士法人
対応エリア 要問い合わせ

※上記は2026年9月10日に公式サイト「事務所概要」および「組織図」で確認したものです。最新の所在地・アクセス・受付時間・連絡先・料金は、必ず公式サイトでご確認ください。

税務調査に強い税理士の比較表

さきがけ税理士法人の評判|税務署OB10名・書面添付と単発支援

税務調査の相談に対応する税理士事務所のイメージ
さきがけ税理士法人の税務調査対応は、「調査が入る前の備え(書面添付制度)」と「入った後の交渉(税務署OBとの連携)」を両輪で掲げている点に特徴があります。公式サイトで確認できる事実としては、多摩・新宿・福岡の3本部で従業員95名、税務署OBがプロフィール公開6名+非公開4名の計10名在籍し、顧問契約がなくても使える税務調査の単発支援を毎年80〜100件以上・全国対応で受けています(2026年9月10日確認)。一方で費用は「お見積りはお問い合わせください」とされ、金額は公開されていません。ここでは公式サイトの記載と国税庁の制度説明を突き合わせながら、依頼を検討するときに何を確かめておくべきかを整理します。

調査の「前」の備え――書面添付制度と決算書の4段階チェック

さきがけ税理士法人が前面に出しているのが書面添付制度の活用です。同法人は、決算書の作成時に4段階の社内チェックを行い、残高の整合だけでなく、税務調査で指摘されやすい箇所や、調査時に説明できる材料がそろっているかまで確認していると公表しています。そのうえで、同法人は「顧問先に税務調査が入る確率は0.1%未満」と公式サイトで公表しています(同法人の公表値であり、第三者が検証したものではありません)。

書面添付制度とは(国税庁の説明で確認)

書面添付制度は、税理士法第33条の2に基づき、税理士が「その申告書をどのように計算・整理して作成したか」を記載した書面(計算事項等記載書面)を申告書に添付する制度です。この書面が添付されている場合、税務署は納税者に調査の日時・場所を通知する前に、税理士に対して書面の記載事項について意見を述べる機会を与えなければならないとされています(税理士法第35条第1項=意見聴取制度)。 ここは誤解されやすい点ですが、国税庁「4 書面添付・意見聴取制度」は「当該書面については、調査の省略を前提としているものではありません」と明言しています。意見聴取で疑問点が解消した結果、調査に至らないことは「あり得る」という位置づけです。書面添付=調査が来ない、ではありません。それでも、申告内容を第三者が検証できる形で説明しておくことは、調査リスクを下げるうえで意味のある備えです。制度そのものの仕組みは書面添付制度とは?税務調査に入られにくくする仕組みと意見聴取の流れで詳しく解説しています。

意見聴取は「いつ・誰に」行われるのか

意見聴取の実務も、国税庁の説明で確認しておきましょう。税務署は、納税者に調査を通知する予定日のおおむね1〜2週間前までに、税務代理権限証書に記載された税理士へ電話などで連絡し、意見聴取の日時・方法を決めることとされています。 意見聴取は税理士に対して行われるものであり、納税者が同席して行うものではありません。聴取の結果、調査の必要がないと認められた場合には、税理士に対して「現時点では調査に移行しない」旨が、原則として「意見聴取結果についてのお知らせ」という書面で伝えられます。 逆にいえば、事前通知そのものを行わない調査では、意見聴取も行われません。書面添付は「必ず一段階クッションが入る」制度ではない、という点は理解しておいてください。無予告調査を含む例外的な場面での動き方は税務調査のトラブルと対応|事前通知・無予告・反面調査の実際にまとめています。

意見聴取で修正申告することになったら、加算税はどうなる?

実務上いちばん気になるのがここです。国税庁は、意見聴取における質疑等のみに基因して修正申告書が提出された場合、その提出は「調査があったことにより更正があるべきことを予知してされたもの」には当たらないとしています。そのため、その修正申告書の提出が調査通知前に行われたときは、過少申告加算税は賦課されません。 ただし、加算税がかからないのは「意見聴取から調査通知までの間」に修正申告書を提出したときに限られます。平成28年の国税通則法改正により、調査通知の後に修正申告書を提出した場合には加算税が課されることになったためです。なお、加算税がかからない場合でも、延滞税は別途発生します。税率や計算方法は過少申告加算税とは?税率・計算例と0%にする対策で確認できます。 書面添付と意見聴取を「調査を避けるための仕組み」ではなく、「誤りが見つかったときに、より軽い負担で自主的に是正できる窓口」として捉えると、実務上の価値が理解しやすくなります。

令和6年4月から書面添付の取扱いが2点変わっている

細かい点ですが、依頼するときに知っておくと役に立つ変更があります。国税庁は令和6年4月以降、次の2つについて従来の取扱いを変更しました。
  • 計算事項等記載書面等を単独で提出できるようになった(申告書への添付を忘れた場合でも、その申告書の法定申告期限内であれば単独で提出できる)
  • 計算事項等記載書面等に、計算や整理をした事項に関する書類を「参考資料」として添付して提出できるようになった
いずれも令和6年3月以前は「できない」とされていた取扱いです。書面添付を依頼する際は、こうした運用の更新に対応しているかも、税理士に確認してみるとよいでしょう。

調査の「後」の交渉――税務署OBとタッグを組む体制

実際に調査が入った場合、さきがけ税理士法人は税務署OBと連携して立ち会い・交渉にあたる体制をとっています。公式サイトでは、経歴の異なるOB税理士6名のプロフィールが公開されており、これに加えてプロフィール非公開のOB税理士が4名在籍(合計10名)とされています(2026年9月10日確認)。公開されている顔ぶれは、たとえば次のような構成です。
経歴のタイプ公式サイトに記載されている経歴(要約)強みが出やすい論点
元マルサ東京国税局に14年勤務。法人税調査・所得税調査・脱税者の取締り事務を担当不正計算を疑われている事案
元税務署長(徴収・審判)管理・徴収部門、国税不服審判官、国税局徴収部の統括国税徴収官を歴任し税務署長を経て退職納付・滞納、処分に不服がある場面
法人税・消費税の審理国税職員を二十数年務め、ほとんどの期間を法人税・消費税の調査と審理に従事法人税・消費税の解釈が争点になる事案
首都圏法人税部門の専任審理40年にわたって税務調査を担当し、多数の調査官を教育複雑・専門性の高い法人税事案
資産税専門元税務署長。40年以上、相続税・贈与税など資産税専門の調査官。税務大学校で教鞭相続税・贈与税の調査
元国税局資料調査課元税務署長。40年、1,000件を超える調査経験資料情報を端緒とする調査
税務調査の立会いは、「どの事実を、どの資料で、どう説明するか」で結論が変わります。調査官の視点を知る人材が加わることで、初動の説明が的確になり、不必要に争点を広げずに済む――これが、OBとの連携を掲げる事務所を選ぶ実務的な意味です。ただし、誰が実際に自社の調査に関わるかは案件ごとに異なります。在籍人数ではなく「今回の論点に合うOBが同席するか」を確認してください。

3本部95名の体制――担当者の顔ぶれは公開されていない

体制面で押さえておきたいのは、拠点ごとに職員が配置されている一方、代表以外の職員名は公開されていないことです。公式サイトのメンバー紹介では、多摩本部・新宿本部・福岡本部・財務支援課・管理部それぞれの担当者が写真付きで掲載されていますが、「ヘッドハント防止のため」として氏名は英語表記(ローマ字の名前のみ)で掲載されています。実名が公開されているのは代表の黒川明氏と、税務署OBの経歴紹介(こちらも名は英語表記)にとどまります。
確認できること公式サイトの記載(2026年9月10日確認)依頼前に確認したいこと
規模従業員95名。多摩本部・新宿本部・福岡本部の3拠点自社の担当がどの拠点になるか
担当者拠点別に担当者を掲載。氏名は英語表記で、実名は代表のみ公開面談で担当予定者の経歴・保有資格を直接確認する
有資格者代表のほか登録税理士・所属社労士を掲載申告書に署名するのは誰か
相談窓口初回相談用のフリーダイヤルと、顧問契約中の顧客用の番号が別建て調査の連絡が来たときの一次窓口
職員名を出さない方針そのものは珍しくありませんが、税務調査の依頼では「誰が立ち会うか」が結果を左右します。ウェブ上で担当者を特定できない以上、初回の面談で担当予定者と実際に話し、経歴と調査対応の経験を確認しておくことをおすすめします。

顧問契約なしの「単発」でも税務調査支援を依頼できる

同法人は、税務調査の単発支援サービスを提供しており、公式サイトによれば実績は毎年80〜100件以上、対応エリアは日本全国とされています。 すでに顧問税理士がいる場合でも、「今回の調査だけセカンドオピニオンとして相談したい」というニーズに応えられる形です。費用は事案により異なり、公式サイトでも「具体的なお見積りはお問い合わせください」とされているため、見積りは直接確認してください。立会料を金額で公開している事務所(たとえば税理士法人ウィズは立合料80,000円を明示)と比べる場合は、金額の有無だけでなく、その金額に何が含まれるかまでそろえて比較する必要があります。

グループでのワンストップ体制

さきがけ税理士法人は、さきがけ社会保険労務士法人(給与・社会保険手続事務、労務相談、企業型DC、助成金サポート)、株式会社さきがけ(資金調達・管理代行、営業事務代行、売上管理代行、保険代理店業務、補助金サポート、利益改善・マーケティングサポート)、さきがけ行政書士事務所(建設業許可等の許可申請サポート、企業法務、遺言等の相続事務代行)をグループ内に持ちます。 調査対応をきっかけに、記帳・給与計算・許認可・融資まで含めて体制を見直したい中小企業には、相談先を分散させずに済むメリットがあります。

さきがけ税理士法人の口コミ・評判

  • 小さい会社でも親身になってくれそうだったので契約しました。レスポンスが早く、サポート体制がしっかりしているので安心感があります。ダメなものはダメときちんと伝えてくれるので好感が持てます。
  • NPO法人なので特殊な業務をお願いしているのですが、経理代行を含め事業全体を見ていただけるので助かっています。説明がわかりやすく担当者不在でも漏れがないような運営体制ができているので安心です。
  • 活気がある事務所で、税務のことだけでなく幅広くいろいろなことを教えていただけるので感謝しています。社長勉強会を開催してくれるので、他社との交流ができてありがたいです。
※口コミは個人の感想であり、サービス内容や品質を保証するものではありません。

相談する前に確認しておきたいこと

確認する観点見るポイント備考
依頼の範囲顧問契約か、税務調査の単発支援か単発支援は全国対応(同法人公表)
誰が立ち会うか担当税理士とOB税理士のどちらが同席するか論点(法人税・資産税・徴収)で適任者は変わる
調査の段階事前通知の直後か、指摘を受けた後か早い段階での相談ほど打てる手が多い
費用着手金・日当・成功報酬の有無公式サイトでは「見積りは問い合わせ」とされている
書面添付の可否次期以降の申告で添付書面を作成してもらえるか添付は調査省略を保証するものではない(国税庁)
意見聴取への対応意見聴取の連絡が来たとき、誰がどう対応するか調査通知前の修正申告なら加算税が課されない場合がある

>>圧倒的な対応力!税務調査に強いおすすめの税理士事務所はココ!

よくある質問

Q. 書面添付をつけてもらえば、税務調査は来なくなりますか?

A. なりません。国税庁は「添付書面は調査の省略を前提としているものではない」と明記しています。意見聴取で疑問点が解消し、結果として調査に至らないことはあり得る、という位置づけです。「調査が来ない保証」として説明する事務所があれば、その点は慎重に確認してください。

Q. 意見聴取の連絡は、会社ではなく税理士に来るのですか?

A. はい。意見聴取は税務代理権限証書を提出している税理士に対して行われるもので、納税者が同席して行うものではありません。連絡は、調査通知の予定日のおおむね1〜2週間前までに税理士へ入ることとされています。会社としては、税理士から意見聴取の連絡があった段階で、関係資料をすぐ出せるようにしておくのが得策です。

Q. 税務調査の立会いはいくらかかりますか?

A. さきがけ税理士法人は金額を公開しておらず、「具体的なお見積りはお問い合わせください」としています(2026年9月10日確認)。税務調査の立会費用は、調査日数・税目・争点の数・修正申告の要否で大きく変わるため、見積りを取るときは「立会い1日あたりの日当」「事前準備の作業料」「修正申告書の作成料」「成功報酬の有無」を分けて確認してください。金額を明示している事務所と比べる場合も、含まれる作業範囲までそろえないと比較になりません。

Q. 多摩・新宿・福岡から遠い地域でも依頼できますか?

A. 公式サイトでは、税務調査の単発支援サービスの対応エリアを日本全国としています。ただし、実際の立会いには調査が行われる場所へ出向く必要があるため、遠方の場合は交通費・宿泊費の扱いを見積り時に確認しておくのが安全です。オンラインで完結する範囲(事前打ち合わせ・資料確認)と、対面が必要な範囲を切り分けて相談するとよいでしょう。

Q. 途中から別の税理士に切り替えると、調査で不利になりませんか?

A. 税理士を変えたこと自体が不利益に扱われるわけではありません。ただし、調査で問われるのは「事実と資料」です。過去の申告の経緯を把握している顧問税理士と、交渉に慣れた税理士のどちらが説明に強いかは事案によります。単発支援を頼む場合も、それまでの申告書・帳簿・やり取りの経緯を最初にまとめて渡せるかどうかで進み方が変わります。

Q. 事前通知が来てからでも、依頼は間に合いますか?

A. 間に合うことが多いものの、早いほど選べる手は増えます。通知から調査日までに、指摘されそうな論点の洗い出しと資料の整理を終えられるかが分かれ目です。すでに調査が始まり、指摘を受けた後の段階でも相談は可能ですが、その場で回答してしまった内容を後から覆すのは簡単ではありません。迷ったら、答える前に相談してください。

事務所情報

事務所名 さきがけ税理士法人
代表者 黒川 明
設立 2008年1月
従業員数 95名(公式サイト・2026年9月10日確認)
所在地 多摩本部:東京都多摩市落合1-15-2 多摩センタートーセイビル1F
新宿本部:東京都渋谷区千駄ヶ谷5-32-6 グリーンスクエア新宿2F
福岡本部:福岡県福岡市博多区博多駅東2丁目6番23号 博多駅前第2ビル9階
アクセス 多摩本部:京王線・小田急線・多摩都市モノレール「多摩センター駅」から徒歩圏
対応エリア 税務調査の単発支援は日本全国に対応(同法人公表)
税務署OB プロフィール公開6名+非公開4名の計10名が在籍(同法人公表)
グループ さきがけ社会保険労務士法人/さきがけ行政書士事務所/株式会社さきがけ
※事務所情報・サービス内容はさきがけ税理士法人 公式サイト(法人概要)、同 税務調査支援ページ、同 メンバー紹介ページで2026年9月10日に確認したものです。書面添付・意見聴取の制度説明は国税庁「書面添付・意見聴取制度(税理士制度のQ&A)」にもとづきます。最新の内容・費用は必ず公式サイトまたは直接のお問い合わせでご確認ください。

税理士法人総和の評判|青山・渋谷・我孫子と国税OBの調査対応

複数の担当者でチームを組み帳簿をチェックする税理士法人のイメージ

結論から言えば、税理士法人総和は「顧問税理士はそのままで、税務調査の対応だけを頼める」税理士法人です。東京国税局出身(国税OB)の税理士が在籍し、累計400件超の調査対応実績を公表しています。税務調査サポートの費用は工程ごとに公開されており、立ち会い1日は個人70,000円・法人200,000円~、総費用の目安は個人35万円~・法人40万円~(いずれも税抜)です(2026年9月9日時点・公式サイトにて確認)。拠点は東京(港区青山・渋谷)と千葉(我孫子)の3か所です。

  • 「税務調査お助け隊」でスポット依頼できる仕組みと、その際の実務上の注意点
  • 工程別に公開されている費用の内訳
  • 国税OB税理士が在籍することが、調査の場で何を意味するのか

東京・千葉の3拠点、30名規模の「チーム総和」

税理士法人総和は、平成12年(2000年)に益本公認会計士・税理士事務所として創業し、平成25年(2013年)に税理士法人へ組織変更した会計事務所です。現在は東京(港区青山・渋谷)と千葉(我孫子)の3拠点で首都圏をカバーし、30名規模の組織で法人・個人を支援しています。「心でつなぎ、知で導く」を掲げ、公式サイトでは年間の相続相談100件以上・税務調査対応400件超という数字を公表しています(2026年9月9日時点・公式サイトにて確認)。 税務顧問や記帳・申告にとどまらず、会社設立・医療法人設立・株式公開支援・経理財務の改善・融資支援まで扱い、社会保険労務士・行政書士・司法書士・弁護士とも連携しています。相談はオフィスのほかオンライン(Zoom)にも対応し、全国・海外からの相談も受け付けています。

1社に4名——「二重三重のチェック」が調査で効いてくる

総和の特徴として公式サイトが挙げているのが、1社に対して「担当・補助・上席・チェック」の4名体制で処理を行う仕組みです。担当者だけに任せず複数の目を通すことで、処理の誤りや説明のつかない仕訳を事前に潰していきます。 税務調査は、調査官が申告書と帳簿を見比べて「説明のつかない部分」を探すところから始まります。日々の会計処理の段階で根拠資料と結び付いた形に整えておくことは、そのまま調査対策になります。調査の連絡が来てから慌てるより、平時のチェック体制で指摘の芽を減らしておくほうが、負担も追徴のリスクも小さくなります。そもそも調査に入られにくくする仕組みから考えたい方は、書面添付制度と意見聴取の流れもあわせて確認しておくとよいでしょう。

「税務調査お助け隊」——顧問税理士はそのままで、調査対応だけ頼める

総和は税務調査対応を「税務調査お助け隊」という独立したサービスとして打ち出しており、顧問契約はそのままで、税務調査の対応だけを依頼できる(セカンドオピニオンとしての依頼も可)と公式サイトの税務調査ページで明言しています。「顧問税理士に不満はないが、調査の交渉となると不安が残る」「顧問税理士には内緒で相談したい」といった場面でも、守秘義務のもとで相談できるとしています。同業の税理士から難しい調査案件の応援を依頼されることもあるとも記載されています。 ここで実務上のポイントになるのが、事前通知が誰に届くかです。国税庁の説明によれば、納税者本人の同意を税務代理権限証書に記載しておけば、事前通知は税務代理を依頼した税理士に対して行えば足りるとされています。また税理士が複数いる場合は、証書で「代表する税務代理人」を定めておくと、通知はその代表者に対して行えば足りる取り扱いです(国税庁「税務調査手続に関するFAQ(一般納税者向け)」)。調査対応だけを別の税理士に頼むときは、こうした書類上の段取りを誰がどう整えるのかを、依頼前に確認しておくと連絡の行き違いを防げます。

国税OBの税理士が在籍|累計400件超の調査対応

税務調査への対応力を支えているのが、東京国税局出身(国税OB)の税理士が在籍していることです。公式サイトでは「元国税調査官として、税務署がどこを見るかを熟知した対策を行う」税理士(税理士・小林勉氏)を税務調査のスペシャリストとして紹介しているほか、平成2年に東京国税局へ入局し、申告を審査する「審理担当官」を務めた経歴を持つ国税OB(川原清志氏)も在籍しています。事務所全体で累計400件を超える調査対応の実績があるとしており、税務調査における是認率100%の実績にも言及しています。さらに、国税局査察部(いわゆるマルサ)による大規模調査に対応した実績も公表されています(いずれも公式サイトの記載。結果は事案ごとの事実関係と法令解釈により異なります)。 申告を審査する側の視点を知る人が同席することは、「その指摘は何を根拠にしているのか」を対等に確認できるという意味を持ちます。調査官の指摘に理由があるのか、それとも解釈の余地がある論点なのかを切り分けられれば、納得できないまま修正申告に応じてしまう事態を避けやすくなります。国税OBの在籍を軸に候補を比べたい方は、税理士法人イデアコンサルティングの体制や、立合料80,000円を公開する税理士法人ウィズとも見比べてみてください。

工程ごとの費用が公表されている

税務調査の依頼でつまずきやすいのが「いくらかかるか分からない」という不安です。総和は工程ごとの料金を公式サイトに掲載しており、依頼範囲と費用を切り分けて相談できます。
項目個人事業主の方法人の方
面談相談(60分)20,000円20,000円
事前打ち合わせ(1時間)20,000円別途見積もり
税務調査立ち会い(1日)70,000円200,000円~
修正申告書の作成50,000円~100,000円~
公式サイトでは総費用の目安を個人で35万円~、法人で40万円~(難易度により変動)としており、表記はいずれも税抜です。費用は原則として着手時の支払いですが、状況に応じて相談できるとしています(2026年9月9日時点・公式サイトにて確認)。立ち会いだけ、修正申告書の作成だけ、という切り分けができるため、どこまで頼むかで総額を調整しやすいのが実務上の利点です。

サポートは「事前・当日・事後」の3局面をカバー

公式サイトが挙げるサポート内容は、次の4つです。調査は当日だけの勝負ではなく、準備でほぼ決まると考えておくとよいでしょう。
  • 事前シミュレーション(模擬調査)…帳簿類を精査し、指摘されそうな箇所を洗い出して回答を準備する
  • 当日の立ち会い・交渉…調査当日に同席し、調査官とのやり取りを代行・サポートする
  • 修正申告書の作成…調査結果に基づき、必要があれば作成・提出する
  • 期限後申告のサポート…無申告の年分をまとめて処理し、速やかに提出する
なお税務調査そのものは平日の日中に行われますが、事前の打ち合わせや準備は土日・夜間でも対応可能としています。「領収書をほとんど残していない」「顧問税理士がいない(無申告である)」といった状態でも、銀行の取引履歴などから事実に基づいて申告内容を組み立て直す方針を示しています。税務署からの連絡を放置するのが最も危険という点は、どの事務所に頼む場合でも共通する注意点です。

相続・事業承継の調査にも明るい

相続税は申告件数に対する調査の割合が高い税目として知られ、名義預金や生前贈与の扱いが論点になりがちです。総和には、宅地建物取引士・1級FP資格を持つ資産税部門統括の税理士(渋谷支店長・大木護和氏)が在籍し、不動産や自社株を含む資産全体を見た相続・事業承継の相談に対応しています。相続の相談は年間100件規模とされ、申告書の作成段階から調査を想定してチェックする体制です。相続税の申告後に調査が入った場合も、管轄税務署へ同席して交渉を代行するとしています。会社の後継者問題や自社株の評価対策など、法人と個人にまたがる相談を一つの窓口で進められるのは、オーナー経営者にとって実務的なメリットです。 また、渋谷オフィスには英語・中国語に対応できるスタッフが在籍しており、外国籍の経営者や外資系企業の調査対応にも言語面で対応できるとしています。

代表・スタッフ

代表社員:益本聖三(公認会計士・税理士。公式サイトの現在の表記。以前は「益本正藏」の表記で紹介されていました) 大手監査法人で会計監査に従事し、大手会計事務所を経て平成12年に独立開業。平成25年に税理士法人総和へ組織変更しました。個人の確定申告から相続・事業承継、M&A、上場企業のコンサルティングまで幅広く手がけ、『土地を相続したら還付請求で税金を取り戻す!』など著書も多数あります。 このほか、国税OBの税理士2名、資産税・事業承継の専門家、業務改善・クラウド会計に強い税理士、実務経験35年のベテラン税理士、英語・中国語に対応するスタッフなどが在籍し、関連グループとして総和社会保険労務士事務所・三田行政法務事務所・益本公認会計士事務所を擁しています。

税理士法人総和の口コミ・評判

  • 調査官の言われるがまま税務調査を終えたのですが、追徴課税額がとても払える金額ではありませんでした。困って総和さんに相談したところ税務署に連絡してくれて再調査ということになり、課税額が半分以下になりました。
  • 税務調査対応を依頼してからの動きが迅速で、すぐに経理資料の問題点を見直し、対策を一緒に考えてくれました。調査当日は先生と調査員とのやりとりでほとんど調査が終わり本当に助かりました。
  • 税務調査で下手なことを言うと大変なことになると聞いていたので総和さんにお願いしました。任せてくださいと心強い返事をいただき、当日は直接自分が回答する部分はほとんどありませんでした。追徴課税も罰則もなく大変感謝しています。
※口コミは利用者の個人的な感想です。調査の結果や追徴税額は、事実関係と法令の解釈によって決まります。また、調査結果に納得できない場合は、税務署長等への再調査の請求や国税不服審判所への審査請求という手続きが法律で定められています(期限があります)。

>>圧倒的な対応力!税務調査に強いおすすめの税理士事務所はここ!

よくある質問

Q. 顧問税理士がいる状態でも、税務調査の対応だけ依頼できますか?

A. できます。公式サイトでは、顧問契約はそのままで税務調査の期間だけ代理人となる「税務調査お助け隊」として案内されており、セカンドオピニオンとしての依頼も受け付けているとされています。ただし事前通知の宛先が変わるため、税務代理権限証書の書き方を依頼時に確認してください。

Q. 税務調査の立ち会いはいくらかかりますか?

A. 公式サイトの料金表では、立ち会い1日あたり個人事業主70,000円、法人200,000円~(いずれも税抜)です。面談相談(60分)は20,000円、修正申告書の作成は個人50,000円~・法人100,000円~で、総費用の目安は個人35万円~・法人40万円~とされています(2026年9月9日時点)。

Q. 無申告のまま連絡が来てしまいましたが、相談できますか?

A. 公式サイトでは、無申告の年分をまとめて処理する「期限後申告のサポート」が用意されています。領収書が残っていない場合も、銀行の取引履歴などから申告内容を組み立て直す方針が示されています。放置している期間が長いほど不利になるため、早めの相談が現実的です。

Q. 千葉県や神奈川県の税務署の調査にも来てもらえますか?

A. 訪問対応の主なエリアは東京都内全域・千葉県・埼玉県・神奈川県とされ、千葉県内の調査は我孫子の千葉オフィスが対応するとしています。それ以外の地域はオンライン(Zoom)での相談に対応しており、海外在住者の税務代理も受け付けているとの案内です。

事務所情報

事務所名 税理士法人 総和(SOWA Tax Accountant Corporation)
設立 平成25年(2013年)※創業 平成12年(2000年)
代表社員 益本聖三(公認会計士・税理士)
体制 30名規模/1社4名体制(担当・補助・上席・チェック)/国税OBの税理士が在籍
所在地 〒107-0062 東京都港区南青山3-17-14 中山ビルディング4階(東京青山オフィス)
〒150-0002 東京都渋谷区渋谷1-3-9 ヒューリック渋谷一丁目ビル7階(渋谷オフィス)
〒270-1165 千葉県我孫子市並木9-1-10(千葉オフィス)
アクセス 東京メトロ銀座線・半蔵門線・千代田線「表参道駅」より徒歩圏内(東京青山オフィス。公式サイトのよくある質問では徒歩1分と案内)
電話 03-5414-5855(東京青山オフィス)/03-6455-1430(渋谷オフィス)/047-183-2815(千葉オフィス)
対応時間 9:30~17:30(平日)※メールフォームは24時間受付
税務調査の費用 面談相談(60分)20,000円/立ち会い(1日)個人70,000円・法人200,000円~ほか。総費用の目安は個人35万円~・法人40万円~(いずれも税抜)
対応エリア 東京都全域・千葉県・埼玉県・神奈川県を主な訪問対応エリア/オンライン(Zoom)は全国・海外

※事務所名・所在地・連絡先・料金などの最新情報は、必ず公式サイト(税務調査ページ)でご確認ください(2026年9月9日に公式サイトにて確認)。

税務調査に強いおすすめ税理士事務所リスト

税務調査110番(税理士法人クオリティ・ワン)の評判・料金と体制

税理士に税務調査の相談をする経営者のイメージ

結論から言えば、税理士法人クオリティ・ワン(税務調査110番)は「税務調査そのもの」を専門分野として掲げる税理士法人です。公式サイトによると、一般的な税理士の税務調査の経験が年1件程度であるのに対し、同法人は月10〜20件の税務調査に対応しているとしています。代表税理士は税務訴訟補佐人の登録があり、元税務署長・元国税審判官などの国税OB税理士も在籍。料金の目安は個人事業主の任意調査で総額935,000円(税込)、法人で1,540,000円(税込)と公式サイトに見積り例が公開されています(2026年9月9日時点)。

  • 調査対応の「件数」と「体制」で選びたい人に向く事務所であること
  • 料金の目安と、その内訳がどう決まるか
  • 相談前に手元にそろえておくと話が早い情報

税務調査対応に専門特化した税理士法人

税理士法人クオリティ・ワン(税務調査110番)は、税務調査対応を中心に、税務顧問・記帳代行・経営コンサルティング・節税提案までを行う税理士法人です。公式サイトによるとサービス開始は2010年で、前身は「TAXGYM 渡邊勝也会計事務所」。2012年に税理士法人TAXGYMへ組織変更し、2018年に現在の「税理士法人クオリティ・ワン」へ商号変更しています。調査対応を専門に掲げてから15年ほどの実績があり、従業員数は36名と公表されています(2026年9月9日時点)。

とくに税務調査への対応を強みとして打ち出しているのが特徴です。公式サイトでは、一般的な税理士は税務調査の経験が年1件程度であるのに対し、同法人は月10〜20件の税務調査に対応しているとしています。数をこなしているからこそ、調査官がどこを見て何を聞くのかという「型」が蓄積されている、という考え方です。

こうしたノウハウは事務所の中に閉じておらず、税理士向けのセミナーやDVD・CD教材、書籍として外部にも公開されています。税理士向けDVD「必勝税務調査ドリル」が販売数・内容を評価されて表彰されたほか、監修書籍『オーナー社長のための税務調査完全対応マニュアル』(あさ出版・2018年12月刊)も刊行されています。同業の税理士が教材として買う内容を持っているという事実は、専門性を測るうえで分かりやすい手がかりになります。

税務調査の連絡が来てから慌てて相談先を探す方は少なくありません。調査対応の経験値を軸に依頼先を選びたい経営者・個人事業主にとって、検討の選択肢に入る事務所といえるでしょう。立会料を明示している事務所と比べたい場合は、立合料80,000円を公開している税理士法人ウィズの料金体系もあわせて確認しておくと、費用感の幅がつかめます。

「税務訴訟補佐人」とは?調査のその先まで見据えられる体制

この事務所を語るうえで欠かせないのが、代表税理士が「税務訴訟補佐人」である点です。あまり聞き慣れない言葉かもしれませんが、これは税理士が、税務に関する訴訟で弁護士とともに裁判所に出頭し、陳述できる制度のことです。租税の分野は専門性が高いため、税理士法にもとづき税理士が補佐人として関与できる仕組みが設けられています。

税務調査の大半は、調査官との話し合いのなかで修正申告や是認という形で終わります。しかし、指摘に納得できない場合は再調査の請求・審査請求(国税不服審判所)・訴訟へと進む道が残されています。調査の段階から「もし争うことになったらどう組み立てるか」を意識して主張と資料を整理できるかどうかは、対応の質を大きく左右します。

在籍する税理士・弁護士の顔ぶれ=「争いになった場合」に強い布陣

公式サイトで公表されている在籍メンバーは、調査の現場だけでなく不服申立て・税務訴訟の実務経験が厚いのが特徴です。国税OB税理士が複数在籍しており、税務署側がどの順序で事実を固めていくかを知る立場から主張を組み立てられる点が、他事務所との違いになります。

役割主な経歴(公式サイト記載)期待できる場面
代表税理士・税務訴訟補佐人資料調査課・査察・相続・上場会社の分野に対応。月10件以上の調査に立ち会い調査当日の交渉・全体の方針づくり
パートナー税理士連結納税6年、国税局等の税務調査を担当。文理解釈・判例にもとづく主張が得意法律論で反論が必要な論点
顧問税理士(国税OB)税務署長・国税審判官・国税訟務官・税務大学校研究部教授を歴任不服申立て・税務訴訟に発展した場合
所属税理士(国税OB)約25年間国税局に勤務し、税務調査・審理・事務統括に従事。国際税務にも対応審理段階での論点整理・難易度の高い案件
顧問弁護士弁護士法人クオリティ・ワン代表社員(2022年9月に法人化)法的手続きが必要になった場合の連携

グループとして弁護士法人が併設されているため、「調査で終わらないかもしれない案件」を想定するなら、この連携体制は確認しておく価値があります。調査に入られにくくする備えから考えたい方は、書面添付制度と意見聴取の仕組みも先に理解しておくと、依頼時の相談内容が具体的になります。

代表税理士の略歴

代表税理士:渡邊勝也(わたなべまさや)
中央大学卒業後、一般企業・経営コンサルティング会社・税理士法人などを経て、2010年に日本税理士会へ税務訴訟補佐人として登録し、同年にTAXGYM 渡邊勝也会計事務所を設立。税理士向けの税務調査教材の制作やセミナー開催を数多く手がけ、税務調査対応の分野で知られています。公式サイトによると税理士番号は107807、日本税理士会仙台中支部に所属しています。

相談から解決までの流れと料金の目安

公式サイトでは、依頼の流れが①電話相談(無料)→②面談→③契約・事前打ち合わせ→④税務調査当日→⑤交渉終了の5ステップとして示されています。面談はオンライン1時間が無料、対面1時間が22,000円(税込)との案内です。事前打ち合わせの段階でロールプレイング(想定問答の練習)を行う点は、調査当日に何を聞かれるか分からず不安な方にとって心強い仕組みでしょう。

料金は「基本料金+会計作業料金+申請書類作成報酬+その他オプション」の合計で決まる体系で、公式サイトには次の見積り例が掲載されています(2026年9月9日時点・いずれも税込)。

ケース合計の目安内訳(公式サイト記載)
個人事業主が税務署の任意調査を受けた場合935,000円基本料金385,000円+申告書作成報酬550,000円(所得税110,000円×5年分)
法人が税務署の任意調査を受けた場合1,540,000円基本料金660,000円+申告書作成報酬880,000円(法人税110,000円×5年分+消費税66,000円×5年分)

記帳が必要な場合などは別途報酬がかかるとされています。決して小さな金額ではありませんが、修正申告となったときの本税・加算税・延滞税の負担と見比べて判断すべき費用です。なお公式サイトには「東京以外の遠方の旅費交通費は1回に限り無償」「報酬の50%は利息なしで分割支払い可能」「クレジットカード払いに対応」との記載もあります。

あわせて、公式サイトには税負担の減少額など自社データにもとづく実績値が掲載されていますが、サイト内にも「効果を必ずしも保証するものではない」旨の注記があります。数字の見出しだけで判断せず、自社の状況を伝えたうえで見通しを聞くのが確実です。

税理士法人クオリティ・ワン(税務調査110番)の口コミ・評判

  • 税務調査の経験がなく不安でしたが、調査官がよくする質問や対応方法など、経験にもとづく事例を数多く聞くことができて安心できました。
  • 日頃から心がけたい正しい帳簿の付け方や議事録作成の指導を受け、実際に税務調査が入った際も帳簿がしっかりしていると調査官に評価されました。
  • いろいろな税理士を知っていますが、交渉力に長けた印象で、税務調査の対応力は心強いと感じました。

※口コミは利用者の個人的な感想であり、効果や結果を保証するものではありません。

>>税務調査に強いおすすめの税理士事務所はこちら

相談の前にそろえておくと話が早いもの

初回の電話相談は無料とされていますが、手元に次の情報があるかどうかで、受けられる助言の具体性が変わります。税務署から連絡が来た段階で、慌てず次を確認しておきましょう。

  • 税務署から伝えられた内容(調査の対象となる税目・対象期間・調査開始の日時・担当調査官の所属と氏名)。事前通知で伝えられる項目です。
  • 直近の申告書の控えと決算書(何年分あるか)。
  • 帳簿・領収書・請求書・通帳がどこまでそろっているか。そろっていないこと自体を隠す必要はありません。
  • 顧問税理士の有無と、その税理士に立ち会いを頼むかどうか。

とくに調査の日程は、合理的な理由があれば変更を相談できます。国税庁は、病気やけがによる入院・親族の葬儀などの一身上のやむを得ない事情、業務上やむを得ない事情がある場合には合理的な理由として取り扱う旨を示しています(国税庁「税務調査手続に関するFAQ(一般納税者向け)」)。「明日来ると言われたので今日中に決めなければ」と焦って判断する前に、まず落ち着いて状況を整理してください。

よくある質問

Q. 「税務調査110番」はどこの事務所が運営しているサービスですか?

A. 税理士法人クオリティ・ワン(旧・税理士法人TAXGYM)が運営する、税務調査対応に特化したサービスの名称です。東京オフィス(千代田区九段南)と仙台オフィスの2拠点で、対応エリアは全国とされています。

Q. 個人事業主が依頼した場合、費用はいくらぐらいかかりますか?

A. 公式サイトの見積り例では、個人事業主が税務署の任意調査を受けた場合で総額935,000円(税込)です。内訳は基本料金385,000円と申告書作成報酬550,000円(所得税110,000円×5年分)で、記帳が必要な場合は別途報酬がかかります。

Q. 税務調査が始まったあとからでも依頼できますか?

A. 公式サイトのFAQでは、調査の途中からの依頼や、調査中の税理士の変更についての相談を受け付けている旨が案内されています。ただし着手が遅いほど打ち合わせの時間は限られるため、事前通知を受けた段階で相談するほど選べる手は多くなります。

Q. 帳簿や領収書がそろっていなくても相談できますか?

A. 公式サイトのFAQでは、過去の領収書・請求書がなく通帳記帳もしていないケースについての相談項目が設けられています。資料が不足していること自体を隠すより、現状をそのまま伝えたうえで、何を復元できるかを整理するほうが実務的です。

事務所情報

事務所名税理士法人クオリティ・ワン(税務調査110番)※旧・税理士法人TAXGYM
東京オフィス〒102-0074 東京都千代田区九段南2丁目7番1号 喜京屋ビル2F
仙台オフィス〒980-0811 宮城県仙台市青葉区一番町1-16-23 一番町スクエア3F
代表者渡邊勝也(税理士・税務訴訟補佐人)
サービス開始年2010年
従業員数36名(公式サイト記載)
事業内容税務調査対応・税務顧問・記帳代行・経営コンサルティング・節税提案
対応時間365日24時間対応(公式サイト記載)
対応エリア全国(東京以外の遠方の旅費交通費は1回に限り無償と案内)

※東京オフィスは移転しています(旧・新宿区西新宿)。所在地・従業員数・対応時間・料金などは変更される場合があります。お問い合わせの前に公式サイトで最新の内容をご確認ください(2026年9月9日に公式サイトにて確認)。ほかの事務所と条件を並べて比べたい方は、国税OBが在籍する税理士法人イデアコンサルティングの体制もあわせてご覧ください。

税務調査に強いおすすめ税理士事務所リスト

税理士法人ウィズの評判|立合料80,000円の税務調査対応と料金

日本橋人形町の会計事務所で経営者が税理士に税務調査について相談しているイメージ
結論:税理士法人ウィズは、東京・日本橋人形町にある従業員20名規模の中堅会計事務所で、税務調査の立会いを「立合料80,000円(税抜/税込88,000円)」と公表している点が最大の特徴です。顧問契約がなくてもスポットで相談でき、面談は来所とオンラインを選べます。修正申告・更正の請求は別途料金なので、見積り前でも負担感をつかみやすい料金体系です(2026年9月8日時点・公式料金表にて確認)。
  • 税務調査対応サポートの費用と、別途料金になる範囲
  • 事前通知を受けてから当日までに動くべきこと
  • 調査後に「修正申告」と「更正の請求」を選び分ける基準

中小オーナー企業に強く、税務調査後の手続きまで任せられる

税理士法人ウィズは、東京・日本橋人形町にある従業員20名規模の中堅会計事務所です。「日本の中小企業経営者と共に100年企業を創造し、地域社会に貢献する!」という経営理念を掲げ、顧問先の95%以上が中小のオーナー企業(創業者・二代目・三代目)という実績を持っています。 事務所自体が創業経営であることから、経営者の資金繰りの悩みや意思決定の重さを踏まえたアドバイスが期待できます。開業以来延べ5,000件以上の申告実績がありながら、解約やトラブル・クレームがほとんどないことを公式サイトでも掲げており、グラフや図を使った月次資料と、1.5〜3時間ほどかけてじっくり話す面談スタイルが特徴です。メガバンクや公庫とのネットワークを生かし、融資の相談・資金繰りの相談に応じられる点も中小企業には心強いところです。 サービスは税理士顧問のほか、相談顧問・スポット顧問・クラウド会計対応サポート・決算申告・業種特化サポート(建設業/ネットショップ業/飲食店)・経営支援・創業資金サポートと幅広く、そのなかに「税務調査対応サポート」が独立したメニューとして用意されています。

立合料80,000円(税抜)で、費用の目安が事前につかめる

税務調査の対応を税理士に依頼するとき、経営者がいちばん気にするのは費用です。税理士法人ウィズは税務調査対応サポートの立合料を80,000円(税抜)=88,000円(税込)と公表しており、修正申告・更正の請求が必要になった場合は別途料金という料金体系を明示しています。調査は1日で終わるとは限らず、追加調査や資料提出のやり取りが続くこともあるため、依頼前に「どこまでが立合料に含まれるか」を確認しておくと想定外の出費を避けられます。 顧問契約がない場合の入口として、スポット顧問(1回1時間30,000円・税抜)や相談顧問(月額10,000円〜・税抜)も用意されています。まず1時間だけ状況を相談し、そのうえで立会いを依頼するかを決める、という進め方もできます。
メニュー料金(税抜)どんなときに使うか
税務調査対応サポート(立合料)80,000円
(税込88,000円)
調査当日の立会いを依頼するとき。修正申告・更正の請求は別途料金
スポット顧問1回1時間 30,000円まず一度だけ、通知の内容や準備すべき資料を相談したいとき
相談顧問月額 10,000円〜
(決算申告書作成 98,000円〜)
記帳は自社で行い、相談先だけを確保しておきたいとき
相談の受付は電話・メールで、面談は来所とオンラインのどちらかを選べます。顧問税理士がいない場合や、いまの顧問税理士が調査対応に不慣れで不安という場合でも、まず相談してみる価値があります(料金の詳細は税務調査対応サポートの公式ページを参照)。

事前通知が来た時点で相談する

税務調査は、税務署から顧問税理士または会社へ事前通知が入るところから始まります。事前通知は原則として電話による口頭で行われ、通知内容を記載した書面は交付されません(国税庁「税務調査手続に関するFAQ(一般納税者向け)」)。そのため、通知を受けた本人が調査の開始日時・場所、対象の税目と課税期間、調査の目的を必ずメモに残しておくことが、その後の準備の出発点になります。 日程についても、あきらめる必要はありません。国税庁は、合理的な理由があれば調査日時の変更を協議すると明示しており、病気やけがによる入院、親族の葬儀といった一身上のやむを得ない事情、業務上やむを得ない事情などが例として挙げられています。変更の申し出に決まった書式はなく、口頭で申し出て差し支えありません。慌てて不利な日程を受け入れず、税理士に相談してから調整するのが安全です。通知から当日までに何が起きるのかは、税務調査の流れ|事前通知から当日・修正申告・不服申立てまでで全体像をつかんでおくと相談もスムーズです。

調査後は「修正申告」と「更正の請求」を使い分ける

調査後の手続きまで一貫して任せられるのも同事務所の強みです。指摘を受けた内容に納得できる場合は修正申告で是正しますが、逆に税金を納めすぎていた場合は「更正の請求」(原則として法定申告期限から5年以内)という手続きがあります(国税庁「申告が間違っていた場合」)。どちらを選ぶかは、指摘の根拠と手元の資料次第です。 ここで見落としやすいのが、修正申告をすると不服申立てができなくなるという点です。国税庁も「修正申告を行った場合には、更正の請求をすることはできますが、不服申立てをすることはできません」と説明しています。指摘に納得できないまま安易に修正申告に応じると、後から争う道が狭まります。その場で結論を出さず、税理士に相談してから判断することが大切です。争う場合の具体的な手順は税務調査の指摘に納得できないときは?再調査の請求・審査請求の流れで整理しています。
手続きどんなときに使うか注意点
修正申告調査の指摘に納得し、申告した税額が少なすぎたと自ら是正するとき提出後は不服申立てができない(更正の請求は可能)
更正の請求申告した税額が多すぎた(納めすぎた)と考えるとき原則として法定申告期限から5年以内。請求の理由と証拠書類の添付が必要
不服申立て税務署が行った更正などの処分に納得できないときあくまで「処分」に対する手段。自ら出した修正申告は対象外
なお、調査の結果「更正決定等をすべきと認められない」場合はその旨が書面で通知され、原則としてその税目・課税期間について再調査は行われません(新たに得られた情報に照らして非違があると認められるときを除きます)。調査が終わったら、この書面も必ず保管しておきましょう。

ネットショップ・EC事業者の相談にも対応

税理士法人ウィズは、ネットショップ・オンラインショップ運営者向けの専門サイト(netshop-zeirishi.jp)も運営しており、業種特化サポートのひとつとしてEC事業者特有の会計・税務の相談にも対応しています。 EC事業は、税務調査で記録の整合性が見られやすい分野です。具体的には、次のようなズレが論点になりやすいと考えておくとよいでしょう。
  • 売上計上のタイミング…モール型と自社サイト型で、受注日・出荷日・入金日のどれで計上するかが変わる
  • 決済代行会社からの入金と売上のズレ…手数料が差し引かれた「入金額」だけを売上にすると、総額と合わなくなる
  • 多数の少額取引の記帳…件数が多く、返品・キャンセル・ポイント値引きの処理が抜けやすい
  • 在庫と原価…期末在庫の数え方によって利益が動くため、根拠資料が求められやすい
こうした点は、調査が始まってから資料をそろえようとすると時間がかかります。取引データの管理方法から相談できる先を持っておくと、日常の記帳がそのまま調査への備えになります。ネット取引がどのように調査対象として把握されるのかは、ネット収入の税務調査|調査データと確定申告・所得区分の基準もあわせてご覧ください。

代表税理士の略歴

代表社員:田島年男 大学卒業後、専門学校の税理士試験講師を経験。その後、都内の税理士事務所に勤務し、1991年(平成3年)5月に税理士登録(東京税理士会日本橋支部・登録番号72186)。法人設立関連書籍の執筆も手がけています。2005年に税理士法人ウィズを共同設立しました。「企業は、99パーセント経営者で決まる」という考えのもと、税務会計の面から経営者を支えることを掲げています。 代表社員:橋本秀明 都内の税理士事務所に勤務しながら研鑽を積み、1996年(平成8年)12月に税理士登録(東京税理士会日本橋支部・登録番号83793)。中小企業経営者を税務・会計の面からサポートする目的で、2005年(平成17年)に税理士法人ウィズを設立しました。「不用意な税金対策で資金繰りを悪化させては意味がない」として、手元にキャッシュを残す黒字経営の支援を重視しており、経営者・経理担当者向けの勉強会やセミナーも定期的に開催しています。

税理士法人ウィズの口コミ・評判

  • 会社設立当初は経理のことが全くわからず、相談に応じてくれるかどうか心配だったのですが、初心者にもわかりやすいように説明していただき助かりました。先を見据えたアドバイスがとても役に立っています。
  • 気軽に相談に応じてくれることと経営に関しても親身に話を聞いてくれるので心強いです。ひとりよがりになりがちな中小企業の経営のサポートをしてくれる先生の存在はとても大きいと思います。
  • レスポンスが早くて素人の質問でも丁寧に答えてくれるので相談しやすいです。毎月いただく月次報告書は一目で理解できる内容で、参考になるアドバイスがたくさんあってとても満足しています。

相談する前に知っておきたいこと

Q. 顧問契約をしていなくても、立会いだけ依頼できますか?

A. 税務調査対応サポートは独立したメニューとして用意されており、スポットで相談できる「スポット顧問」(1回1時間30,000円・税抜)も設けられています。電話・メールで受け付け、面談で状況を聞いたうえでプランを提案する流れです。いまの顧問税理士に伝えづらい場合でも、通知を受けた段階で早めに相談するほうが選べる打ち手は多く残ります。

Q. 立合料88,000円のほかに費用はかかりますか?

A. 公式料金表では、修正申告・更正の請求は別途料金と明記されています。立合料に含まれるのは調査当日の立会いで、指摘を受けて申告をやり直す場合の作業は別枠という考え方です。調査が複数日に及ぶ場合や、反面調査・追加資料の対応が生じた場合の扱いも、依頼前に見積りで確認しておくと安心です。

Q. 調査の連絡を受けてから当日まで、何を準備すればよいですか?

A. まずは対象となった税目・課税期間を確認し、その期間の総勘定元帳・請求書・領収書・通帳・契約書など、申告の根拠になる資料を年度ごとにそろえます。EC事業なら、モールや決済代行会社の管理画面から取得できる売上明細・入金明細も日付順に出力しておくと説明がスムーズです。

Q. 準備中に自分で誤りを見つけたら、先に直してよいですか?

A. 行政指導にもとづいて自主的に修正申告した場合は、延滞税を納めることはあっても過少申告加算税は課されませんが、調査の通知を受けた後の修正申告では加算税が課される場合があります(国税庁「税務調査手続に関するFAQ(一般納税者向け)」)。どの時点の修正かで結論が変わるため、自己判断で提出せず税理士に相談してください。税率の考え方は過少申告加算税とは?税率・計算例と0%にする対策で確認できます。

Q. 遠方でも相談できますか?

A. 面談は来所とオンラインから選べるため、日中に事務所へ出向く時間が取りにくい経営者でも相談しやすい体制です。対応エリアの考え方や訪問の可否は事務所によって運用が異なるため、初回の問い合わせ時に確認しておくとよいでしょう。

>>圧倒的な対応力!税務調査に強いおすすめの税理士事務所はココ!

事務所情報

事務所名 税理士法人ウィズ(東京税理士会日本橋支部・平成17年登録/登録番号1026)
所在地 〒103-0013 東京都中央区日本橋人形町1-2-5 ERVIC人形町4階
アクセス 東京メトロ日比谷線・都営浅草線「人形町駅」から徒歩3分
連絡先 ご予約専用ダイヤル 0120-992-369/TEL 03-5847-1192/FAX 03-5847-1193
営業時間 9:00~17:30(平日のみ)
体制 従業員20名(顧問先の95%以上が中小オーナー企業)
税務調査対応 税務調査対応サポート(立合料80,000円・税抜/税込88,000円。修正申告・更正の請求は別途料金)。面談は来所・オンラインから選択可
対応エリア 東京都
※上記は2026年9月8日時点で公式サイトに掲載されている情報です。営業時間・サービス内容・料金は変更されることがあるため、依頼前に必ず公式サイトで最新の条件をご確認ください。