おすすめ税理士

渋谷大橋会計事務所の税務調査レスキュー|料金・事例・評判

税務調査に備えて帳簿と資料を会議室に用意した様子

渋谷大橋会計事務所(税務調査レスキュー)は、東京・渋谷に自社ビルを構え、税務調査の立会いを3名一組のチームで請け負うことを主力サービスにしている会計事務所です。公式サイトに掲載されている料金は、個人事業者が合計70万円(税別)、法人が合計100万円(税別)で、事前の電話相談は15分まで無料。国税局の資料調査課や査察部が関与する事案にも対応するとしています。代表は公認会計士・税理士の大橋秀夫氏で、調査当日は社長の対応を代表自身が引き受ける体制です(2026年10月時点の公式サイトの記載による)。
※以前は「大橋公認会計士事務所」の名称でも案内されており、税務調査レスキューのサイトでは現在もこの名称が使われていますが、公式サイト上の商号は渋谷大橋会計事務所(渋谷会計株式会社)です。

3名のチームで臨む「税務調査レスキュー」

渋谷大橋会計事務所は、税務会計顧問や相続対策とあわせて税務調査対応を専門部隊で行うことを特色としています。税務調査に特化した「税務調査レスキュー®」という部隊を設け、公式サイトでは電話相談を含めると700件を超える税務調査に対応してきたとしており、その中には国税局の査察部や資料調査課の案件も含まれるとしています。
相談を受けると、会社の事業内容(建設・不動産・IT・サービス・医療など)と対象税法(法人税・消費税・所得税・相続税)に応じて3名のレスキューチームを編成します。役割は「社長の完全ガード(代表の大橋秀夫氏が担当)」「税務調査官との対応」「税法理論に基づく反論資料の作成」の3つに分かれ、オリジナルの税務調査対策マニュアルで予行演習を行ってから当日に臨むという流れです。
調査当日はチームが現場に立ち会い、指摘に対する反論・交渉を担います。修正申告が必要になった場合はその手続きまで一貫して代行し、顧問税理士とも協力しながら対応するとしています。
また、会社や自宅に調査官が来るのがストレスだという場合には、事務所の2階会議室を税務調査の場所として無料で利用できるとされています。渋谷の本社ビル(SO第1ビル)は1〜3階に事務所と複数の会議室、所長室を備えており、従業員や家族の目に触れずに調査を受けたい経営者にとっては検討する価値のある選択肢です。

料金は個人事業70万円・法人100万円(税別)

事務所選びで最も気になる料金について、税務調査レスキューは公式サイトに金額を明示しています。立会い料金を「日当いくら」ではなく本契約時と終了時の2回に分けた固定額とし、申告状況に応じたオプションを設ける構成です。

区分料金(すべて税別)内容
電話相談無料(15分)初回の電話相談。全体の流れと料金の説明
面接相談1時間 30,000円セカンドオピニオンとしての利用も想定
タイプA(個人事業)合計70万円本契約時50万円+税務調査終了後20万円
タイプB(法人申告)合計100万円本契約時80万円+税務調査終了後20万円
オプションC(無申告・過少申告)+中間金50万円タイプAまたはタイプBに加算

表示はすべて税別のため、税理士報酬として別途消費税がかかります。無申告のまま放置していた場合はオプションCが加算されるため、たとえば法人で無申告の状態から依頼すると合計150万円(税別)が目安になります。金額の水準そのものは事案の難易度によって変わり得ますので、契約前に見積書で内訳を確認してください。

相談から解決までの流れ

公式サイトでは、相談の入り口から修正申告までを5段階として説明しています。特徴は、必ずしも立会いの本契約に進むとは限らない点です。同事務所は電話相談(15分・無料)だけで6割、面接相談まで含めると8割が解決し、残る2割がレスキューに進むとしています。

段階行われること
1. 電話相談(無料15分)全体の流れと料金の説明。事前に要点をメールで送ると回答が具体的になる
2. 事前準備(面接相談)問題点の分析、予想税額の算出、加算税・重加算税・延滞税を抑える方策の検討
3. レスキュー開始業務委託契約の締結、税務代理権限証書を税務署・国税局に提出、過年度申告の分析
4. 税務調査立会当日の同席・立会い。指摘が税法の規定によるものかを検討し見解を主張
5. 修正申告結果の説明と修正申告書の提出

なお、調査当日の一般的な時間帯は10:00〜12:00と13:00〜16:30で、社長が臨席するのは初日と最終日の各30分程度で足りるというのが同事務所の説明です。調査当日に何を聞かれるのか、何を用意しておけばよいのかは税務調査の対応|やってはいけないことと準備する帳簿・書類で整理していますので、依頼するかどうかを決める前に目を通しておくと相談がスムーズです。

国税局の査察・資料調査課の案件にも対応

税務調査は、所轄の税務署による一般調査ばかりではありません。規模や事案によっては国税局の資料調査課(いわゆる「リョウチョウ」)が担当することもあり、悪質と判断された脱税事案には査察部(いわゆる「マルサ」)が動きます。査察は裁判所の令状にもとづく強制調査であるため、拒否することはできません。
渋谷大橋会計事務所は公式サイトで、税務署の調査に加えてこれら国税局案件にも対応すると明記し、査察部出身の税理士が在籍しているとしています。査察事案では事実関係を示す「陳述書」と税務判断を示す「意見書」を作成して臨むという方針も示されています。「租税正義」と「租税法律主義」を掲げ、税法の条文・通達・裁決例をふまえた理論構成で交渉に臨む姿勢が特徴です。
一般的な税理士事務所は税務調査の立会いが年に1回程度というケースも珍しくありません。指摘への反論には税法の解釈と、調査官の着眼点を知る経験の両方が必要です。国税局が関与する事案や、海外取引・自由診療収入など論点が専門的になりやすい事案では、こうした対応件数の多い事務所を検討する意味があります。立会い実績で選びたい場合は、川代会計事務所(立会い実績300件超)など他の事務所とも並べて比べてみてください。

代表者の略歴|税務調査への「理論的対策」が原点

代表は大橋秀夫(公認会計士・税理士)。1992年7月に事務所を設立しました。公式サイトの資格経歴によると、日本公認会計士協会と東京税理士会渋谷支部に登録し、米国公認会計士(USCPA)試験に2004年に合格、認定経営革新等支援機関にも認定されています。
学歴は国立埼玉大学を卒業後、米国グアム大学ビジネス学校で単位を取得し、慶應義塾大学大学院で租税争訟法(租税訴訟法)を履修。本人はインタビューで、40歳を過ぎてから専門領域を掘り下げたいと考えて学び直したこと、そこで得た「税務調査への理論的対策」が現在の税務調査レスキューに生かされていると述べています。
職歴は、あずさ監査法人で上場企業の監査業務に従事した後、公認会計士事務所で中小企業の税務会計業務を担当。オーナー経営者や富裕層の税務対策に力を入れてきた経験が、税務調査レスキューの原型になっているとしています。上場企業の監査役をはじめ、非上場企業の監査役やNPO法人の監事など約30社を歴任。日本公認会計士協会の租税調査会委員、東京会出版委員会委員長(いずれも元職)も務めています。著書は『企業創業力診断』(ダイヤモンド社・共著)、『強い病医院を作る医療法務のすべて』(日本医療企画・共著)の2冊が公式サイトに掲載されています。

事務所の体制と提携先

公式サイトの事務所概要によると、体制は従業員15名に加え、パートナーの公認会計士・税理士が4名という構成です。顧問先は法人240社・個人事業者400人と公表されており、税務会計顧問・相続対策・企業年金基金のAUP(合意された手続業務)など、税務調査以外のサービスも扱っています。
提携先として弁護士事務所、司法書士事務所・行政書士事務所、社会保険労務士事務所が挙げられており、取引先との係争は弁護士、従業員の問題は社会保険労務士といった形で、他士業と連携しながら対応できる体制がとられています。税務調査の指摘が労務や登記の論点に及ぶこともあるため、窓口が一本化されているかどうかは事務所選びの実務的な判断材料になります。

渋谷大橋会計事務所(税務調査レスキュー)の口コミ・評判

公式サイトには、利用者や同業の専門家から寄せられた声が掲載されています。主なものは次のとおりです。

  • 医師(クリニック院長):平日の税務調査のとき、医師は患者の診療があるため税務署員に十分な対応ができない。スタッフ一人ひとりがよく訓練されており、3人のチームで対応してくれるので税務署との交渉を安心してまかせることができた。
  • 同業の税理士:税務調査の分野では税理士のなかでも群を抜いた実績があり、プロ中のプロといえる。企業だけでなく税理士の応援もするという点で異色の存在。料金を低めに設定しており、企業を助けるという強い意思が感じられる。
  • 弁護士:ふだんは温厚だが、税務調査の現場で調査官が理不尽な指摘をしてくると臨戦モードに切り替わる。深い学識に裏打ちされた迫力ある交渉力が印象的だった。

また、公式サイトは対応事例として次のようなケースを公表しています。

  • 輸入業:顧問税理士が海外取引の税法に詳しくなく税務署の指摘に反論できない状態だった。取引実態を検証して税法理論に基づく反論レポートを提出し、交渉の結果、当初の追徴税額1,800万円が200万円で終結した。
  • 販売業:社長一族の役員給与について8,000万円の修正納税を求められた事案で、役員給与の妥当性を会社法・法人税法により立証し、最終的に400万円で終結した。
  • 美容外科(開業4年目):調査の2週間前に連絡を受けて相談。過去3年分の確定申告書を事前に点検し、修正納税は多くても200万円と見込みを伝えたうえで、当日のやり取りを引き受けた。結果は3年分で80万円の修正納税だった。
  • 美容師(ヘアメイク):収入の急増に経理が追いつかず、申告漏れが続いていた。過去5年分の申告書を検証し、調査日の1週間前に修正申告書を提出。調査は1日で終わり、重加算税180万円を免れたとしている。

※上記はいずれも公式サイトに掲載されている声・事例であり、成果を保証するものではありません。追徴税額が減額されるかどうかは、事実関係と法令の解釈によって決まります。

調査日の前に修正申告する意味|美容師の事例を加算税の仕組みで読む

美容師の事例で事務所が取った手は、調査日を待たずに誤りを自分から直すことでした。調査官に指摘されてから直すか、指摘の前に直すかで、かかる過少申告加算税の割合が変わると国税通則法第65条に定められています。

修正申告をした時期過少申告加算税の割合備考
調査の事前通知より前(自主的な修正)かからない更正を予知してされたものでない場合
事前通知の後、調査で指摘される前5%当初の申告税額と50万円のいずれか多い額を超える部分は10%
調査で指摘された後・更正を受けた場合10%同じく超える部分は15%

上の割合は国税庁のタックスアンサー No.2026 確定申告を間違えたときにもとづきます。令和5年分以降は、調査で帳簿を示せなかった場合などに割合がさらに加重される措置もあります。

法人税の事務運営指針では、臨場の日時を連絡した段階で出された修正申告は、原則として「更正があるべきことを予知してされたもの」に当たらないとされています(国税庁 法人税の過少申告加算税及び無申告加算税の取扱いについて)。事前通知を受けてから調査日までの数週間は、申告を見直せる最後の期間といえます。

実務上は、隠蔽や仮装があったと判断されれば35%の重加算税が課されます。早めに修正したからといって必ず重加算税を免れるわけではなく、どの割合になるかは個々の事実関係で決まります。割合の詳しい分かれ目は過少申告加算税の税率0%・5%・10%の分かれ目、隠蔽・仮装と判断される基準は重加算税が課される仕組みと7年さかのぼりの解説で整理しています。

税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。

依頼を検討したい場面と、相談前に整理しておきたいこと

検討したい場面この事務所の対応相談前に用意・整理しておくとよいもの
税務署から調査の事前通知の電話が来た調査当日までにチームを編成し、予行演習を実施通知された調査日・対象税目・対象期間、担当調査官の部門名
顧問税理士が調査に不慣れで不安顧問税理士と協力しながら税務署との交渉を代行すると公式サイトに明記直近3期分の申告書・決算書、指摘が想定される取引の資料
自分が税理士で、顧問先の調査対応だけ頼みたい税理士事務所の応援を毎年行っており、スポット依頼も可能としている顧問先の業種・対象税法、これまでの調査官とのやり取り
国税局(資料調査課・査察)が関与している査察部出身の税理士が在籍し、国税局案件にも対応と明記これまでのやり取りの経緯、提出済みの資料の控え
自社や自宅で調査を受けたくない事務所2階の会議室を調査場所として無料提供調査に必要な帳簿・証憑を持ち出せるかの確認
指摘が労務・登記の問題にも及びそう弁護士・司法書士・行政書士・社会保険労務士と提携関係する契約書、就業規則、登記事項証明書

調査の連絡が入ってから相談するのでも遅くはありませんが、可能であれば通知を受けた段階で早めに専門家に相談し、想定される指摘と回答方針を整理しておくと当日の負担が大きく変わります。

よくある質問

Q. 顧問税理士がいる場合でも、税務調査だけ相談できますか?

A. できます。公式サイトでは顧問税理士と協力しながら税務調査に対応するとしており、税理士からのスポット依頼も毎年受けているとしています。ただし税務調査の立会い(税務代理)には税務代理権限証書の提出が必要で、顧問税理士との関係の整理も含め、対応できる範囲は事案によって変わります。まず無料の電話相談で確認してください。

Q. 税務調査の費用はいくらかかりますか?

A. 公式サイトの掲載料金は、個人事業者が合計70万円(税別)、法人が合計100万円(税別)です(いずれも本契約時と調査終了後の2回払い)。無申告・過少申告の場合は中間金50万円(税別)が加算されます。面接相談は1時間30,000円(税別)、初回の電話相談15分は無料です。表示は税別のため別途消費税がかかります。

Q. 調査当日、社長はずっと立ち会う必要がありますか?

A. まったく不在にするのは現実的ではありませんが、同事務所の説明では社長の臨席は初日と最終日の各30分程度で、調査官との折衝はレスキューチームが担当します。医療機関の場合は、院長への質問を昼休みの40分ほどに限定し、休診にせず対応した例も紹介されています。

Q. 調査を拒否したり、調査官の質問に答えなかったりできますか?

A. できません。税務調査における質問検査権は国税通則法に定められており、正当な理由なく検査を拒んだり虚偽の答弁をしたりした場合は、1年以下の拘禁刑または50万円以下の罰金の対象となります(国税通則法第128条)。「答えない」ではなく、事実に基づいて根拠を示して説明することが正しい備えです。制度の詳細は国税庁「税務調査手続に関するFAQ(一般納税者向け)」で確認できます。

Q. 調査の結果に納得できない場合はどうなりますか?

A. 更正処分などに不服がある場合は、処分の通知を受けた日の翌日から原則3か月以内に、税務署長等への再調査の請求か、国税不服審判所長への審査請求のいずれかを選んで行います(国税庁 No.7200 不服申立手続)。修正申告に応じると不服申立てはできなくなる点に注意が必要です。争い方の実務は税務調査の対策【応用編】|交渉・不服申立て・加算税の実務にまとめています。

Q. 認定経営革新等支援機関だと、何が違うのですか?

A. 中小企業支援に関する専門的知識や実務経験が一定レベル以上であるとして国が認定した支援機関です。事業計画の策定支援や、一部の補助金・税制優遇の申請で支援機関の関与が求められる場面があります。税務調査そのものとは別の話ですが、調査後の再発防止や財務体質の立て直しまで含めて相談したい場合には確認しておくとよい項目です。

>>圧倒的な対応力!税務調査に強いおすすめの税理士事務所はここ!

事務所情報

事務所名 渋谷大橋会計事務所(渋谷会計株式会社)/税務調査レスキュー ※旧称・大橋公認会計士事務所
設立 1992年7月
代表者 大橋秀夫(公認会計士・税理士/米国公認会計士USCPA試験合格・認定経営革新等支援機関)
資本金 1,000万円
体制 従業員15名+パートナー公認会計士・税理士4名
顧客数 法人240社/個人事業者400人
税務調査の料金 個人事業 合計70万円(税別)/法人 合計100万円(税別)/無申告・過少申告は中間金50万円(税別)加算/面接相談 1時間30,000円(税別)/電話相談15分は無料
提携先 弁護士事務所/司法書士事務所・行政書士事務所/社会保険労務士事務所
所在地 〒150-0011 東京都渋谷区東1-16-6
アクセス JR渋谷駅西口より徒歩12分
電話/FAX 03-6419-2020/03-6419-2021
対応時間 9:00~18:00(平日)※土日祝日・受付時間外は専用電話あり
対応エリア 東京都内

※本ページの事務所情報・料金・事例は、2026年10月時点で渋谷大橋会計事務所 公式サイトと税務調査レスキュー 公式サイトの掲載内容をもとにしています。体制や料金は変わることがあるため、依頼の際は見積書と契約書で条件を確かめてください。

G.S.ブレインズ税理士法人の評判|月次監査で備える税務調査対応

税理士と経営者が月次の資料を確認しながら相談しているイメージ

G.S.ブレインズ税理士法人は、税務調査対応を看板に掲げる事務所というより、毎月の税務監査のなかで調査の論点を先に片づけておく「予防型」の会計事務所です。1993年9月に近藤浩三税理士事務所として開業し、2009年1月に法人化。代表社員は近藤浩三氏と木村行宏氏で、拠点は東京都千代田区の東宝日比谷ビル1か所です。

公式サイトの沿革では、グループ全体のスタッフ数は約60名(2026年10月現在)とされ、2026年4月にはM&A仲介などを担う新会社も設立されています。一方で顧問報酬・税務調査の立会料は公開されておらず、契約は最低でも3か月に1度は帳簿を確認する顧問型が前提です(2026年10月4日確認)。依頼を考えるなら、料金と「調査だけの依頼」の可否を最初に聞くのが近道です。

業種ごとの注目点を把握している税理士が税務調査に対応

G.S.ブレインズ税理士法人は、経営コンサルティングに強みを持つ会計事務所です。会計ソフトの入力から決算申告はもちろん、企業の予算管理や資金計画など、成長のための経営サポートまで幅広く対応できるのが特徴です。

同法人によると、会計事務所はサービス業であるという考え方が全スタッフに浸透しており、通常の会計・税務業務だけでなく、毎月の業績報告を通じて企業の経営判断を支援しているとしています。

公式サイトでは、基本サービスである「税務サポート」の内容として、税務調査を見据えた税務相談、月次税務監査、中小企業経営者への月次数値報告、決算前対策が挙げられています。つまり、調査の連絡が来てから慌てて動くのではなく、毎月の税務監査の中で、税務調査で問題になりそうな論点を先に片づけておくという考え方です。

税務調査は、いつ連絡が来るか事前にはわかりません。だからこそ、「日常の月次処理をどう回しているか」が、当日の説明のしやすさをそのまま左右します。売上の計上時期、外注費と給与の区分、社長個人と会社のお金の線引きといった論点は、後からまとめて整理しようとすると資料が足りなくなりがちです。月次の段階で顧問税理士と論点を共有できている状態は、税務調査への備えとして現実的な形といえます。

調査当日までに何をそろえるかは税務調査の事前準備|必要書類・帳簿の保存期間と加算税・延滞税の割合にまとめています。

月次監査が効く理由は、国税庁の調査データにも表れている

「予防型」という言い方は抽象的に聞こえますが、国税庁が公表している調査事績を見ると、なぜ日常の処理が効くのかがはっきりします。

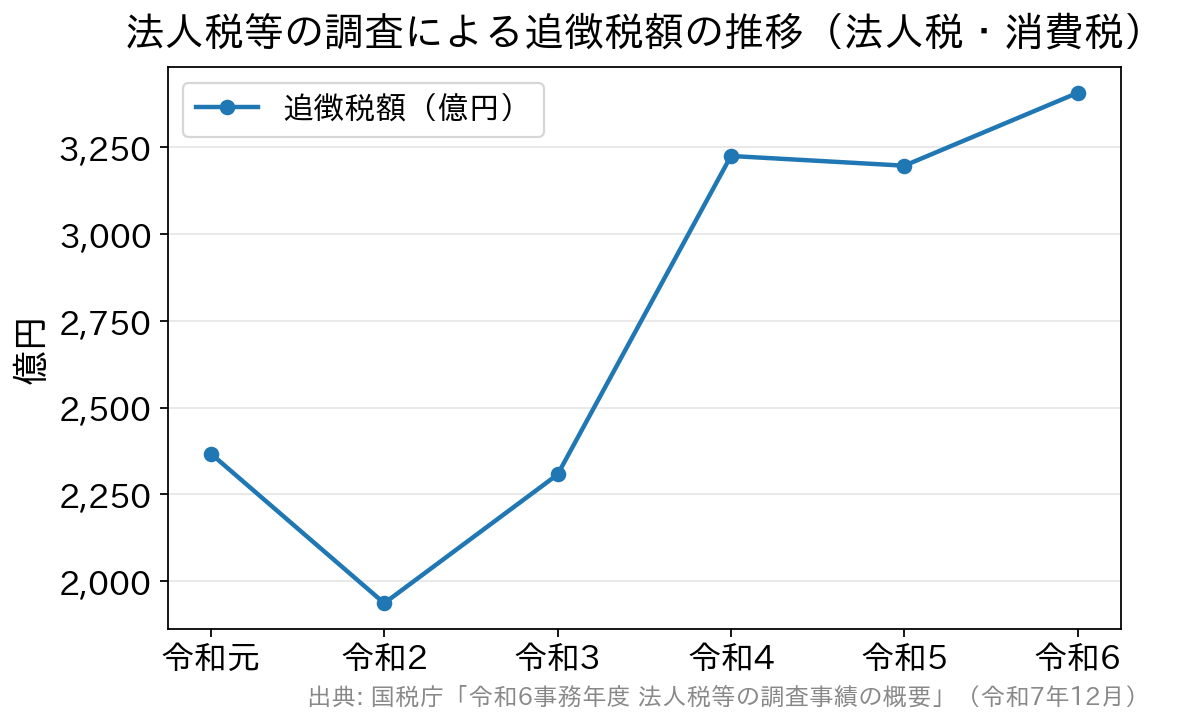
国税庁「令和6事務年度 法人税等の調査事績の概要」(令和7年12月公表)によると、法人税等の実地調査は5万4千件(前年比▲7.4%)で件数は減っている一方、追徴税額(法人税・消費税)の総額は3,407億円と直近10年で最高、調査1件当たりの追徴税額は634万2千円(前年比+15.4%)に増えています。令和7事務年度の数値は2026年10月時点で未公表です。

令和元事務年度から令和6事務年度までの法人税等の調査による追徴税額の推移。令和6事務年度は3,407億円で直近10年で最高となった。
令和6事務年度の追徴税額(法人税・消費税)は3,407億円で直近10年の最高値。実地調査の件数は減っている一方、1件当たりの追徴税額は増えている。

件数を絞って1件当たりの追徴額が増えているのは、「調査すべき先」を選ぶ精度が上がっているためです。同資料では、AIを活用した予測モデルで調査必要度の高い法人を抽出し、想定される不正パターン(売上・原価・経費のどこに問題が出やすいか)まで判定したうえで、最終的に調査官が実施の要否を判断していると説明されています。

実際に示されている事例も、不審な外注費の増加や代表者個人の口座への売上入金など、月次の処理そのものに関わる論点です。

もう一点、実務で重要なのが「簡易な接触」の存在です。実地調査に至らない法人に対しては、書面照会・電話連絡・来署依頼によって自発的な見直しを求める運用があり、法人税・消費税の簡易な接触は令和6事務年度で8万5千件(前年比+13.4%)と、実地調査の件数を上回っています。

税務署からの接触=いきなり調査官が来ること、ではありません。書面や電話での照会に落ち着いて答えられるかどうかも、日常の帳簿の整い方で決まります。

月次の段階でつぶしておきたい代表的な論点

論点後回しにすると困ること月次で残しておきたいもの
売上の計上時期期末付近の請求・納品の期ズレを指摘されると、複数期にわたって修正が必要になる納品書・検収書・工事完了報告など、いつ役務が完了したかを示す資料
外注費と給与の区分外注費が給与と判定されると、消費税の仕入税額控除と源泉徴収の両方に影響する契約書、請求書、指揮命令や時間拘束の実態がわかる記録
社長個人と会社のお金使途が説明できない支出は、役員賞与とされて損金不算入になりうる領収書に加え、誰と何の目的で支出したかのメモ
在庫・仕掛品期末の計上漏れは所得の圧縮とみなされやすい実地棚卸の記録と、その集計から決算書までの経路

いずれも、「その月に処理した本人が覚えているうちに記録を残せるか」が分かれ目です。月次監査を掲げる事務所を選ぶときは、報告資料の形式よりも、これらの論点について毎月どこまで確認しているかを具体的に聞くほうが実態がつかめます。

グループ体制で税務以外の相談にも対応

同法人は、G.S.ブレインズ税理士法人・G.S.ブレインズコンサルティング株式会社・成長支援社会保険労務士法人を中心とするG.S.ブレインズグループの一員です。

公式サイトの沿革によると、2026年4月には「G.S.ブレインズ事業承継パートナーズ株式会社」を設立し、M&A仲介や譲渡企業・譲受企業のFA(ファイナンシャル・アドバイザー)業務を始めています。税務・会計にとどまらず、次のような分野をグループ内で扱っています(公式サイトのサービス一覧より)。

分野主な内容
税務サポート税務調査を見据えた税務相談、月次税務監査、月次数値報告、決算前対策
財務・金融コンサルティング財務管理の支援、資金繰りや金融機関対応(金融機関出身の担当者が対応)
M&A・組織再編譲渡方法や金額の検討、合併・分割・事業譲渡など。2026年4月設立のグループ会社がM&A仲介・FA業務を担当
相続・事業承継財産・経営の承継が円滑に進むための支援
経営・リスクコンサルティング組織づくり・ビジネスモデル・マーケティングの支援、生命保険の活用提案

税務調査への対応は、その企業の実態をどれだけ把握しているかで説明の説得力が変わります。労務や資金繰りまで含めて相談先が一本化されていると、調査で事業実態を尋ねられた際に、社内と税理士側で説明が食い違いにくくなるという利点があります。

なお公式サイトの組織図では、税務会計コンサルティング部門が2部制で、ほかに専門税務コンサルティング部・財務コンサルティング部などが置かれています(2026年9月10日確認)。

代表税理士と事務所の沿革

グループ代表:近藤浩三(税理士)

北海道北見市出身。1993年9月に東京都豊島区で「近藤浩三税理士事務所」を開業し、中小企業をサポートする経営コンサルタントとして活動してきました。2009年1月に法人化して「G.S.ブレインズ税理士法人」となり、近藤浩三氏・木村行宏氏が代表社員(共同代表)を務めています。現在も、顧客企業がいかに成長を継続できるかに重点を置き、企業の規模に応じたアドバイスを行っています。

事務所は池袋・恵比寿・目黒・猿楽町と移転を重ね、2022年10月に現在の東京都千代田区・東宝日比谷ビルへ移転しました。

公式サイトの沿革では、スタッフ数は恵比寿時代(2004年)に約35名、目黒時代(2014年)に約55名と推移し、2026年10月現在でグループ全体約60名と記載されています。担当者の人数や部署ごとの内訳までは公表されていないため、自社を誰が担当するのかは問い合わせ時に確認してください。

G.S.ブレインズ税理士法人の口コミ・評判

  • 飲食業を営んでいてブレインズさんに変更しましたが、以前の先生と比べると決算申告のための数字を作成するだけでなく、経営的に検討しなければならないテーマや数字を教えていただけるので助かります。
  • ブレインズさんに相談してから会社設立費用節約よりも設立後のサポートの重要性がよくわかりました。今もお付き合いしていますが常に先を見据えたアドバイスがもらえるので安心です。
  • 税務会計だけでなく幅広い知識を持ち、経営者視点のアドバイスで会社に成長に力を貸してくれる税理士事務所だと思いました。事業計画作成もサポートいただき、結果が数字に出るようになりました。

※上記は当編集部が把握している利用者の声で、投稿当時の内容です。現在のサービス内容・担当体制とは異なる場合があります。

>>圧倒的な対応力!税務調査に強いおすすめの税理士事務所はココ!

顧問先は成長志向の中小企業が6割、東京以外も約4割

公式サイトの「お客様の構成」(2020年6月時点の公表値)を見ると、どんな会社と付き合いが多い事務所なのかが具体的にわかります。データはやや古いものの、事務所の得意分野を判断する材料になります。

区分主な内訳読み取れること
規模成長志向の中小企業・ベンチャー63%/上場・公開企業と関係会社・上場準備企業21%/資産家・生業16%成長段階の会社が中心で、上場準備まで視野に入る
業種情報通信業12%・卸売業12%・飲食業11%・不動産業7%など(卸売・小売・サービス業で計84%)現金商売の飲食業やIT企業の実務に触れる機会が多い
所在地東京都63%・神奈川県10%・埼玉県4%・千葉県3%・その他19%北海道から沖縄まで地方の顧問先もある

飲食業は税務調査で不正発見割合が高い業種の一つで、現金売上の管理やレジ・伝票の突合が論点になりやすい分野です。業種別の調査の実情は飲食店・居酒屋の税務調査で詳しく解説しています。

公式Q&Aでわかる契約の前提

公式サイトの「税理士変更についてのQ&A」には、契約前に知っておきたい条件がいくつか明記されています(2026年10月4日確認)。

  • 年1回の決算申告だけの契約は受けていない:最低でも3か月に1度は帳簿を確認する契約が前提です。
  • 個人事業主も対象:法人と同様のサービスを提供するとしています。
  • 遠方の会社にも訪問可能:ただし顧問料に加えて交通費の実費がかかり、来社やWeb会議の利用を勧めています。
  • セカンドオピニオンサービスあり:いまの顧問税理士との契約を解除せずに、税金・税務の相談ができます。

相談前に確認しておきたいこと

公式サイトには顧問報酬や税務調査立ち会いの料金の記載が見当たりません。問い合わせの際は、次の点をあらかじめ確認しておくと、比較検討がしやすくなります。

  • 顧問契約なしで、税務調査の立ち会いだけを依頼できるか(スポット対応の可否と費用)
  • 立ち会い費用の考え方(日当か定額か、修正申告書の作成料が別途かかるか)
  • 当日は誰が立ち会うのか(税理士本人か、担当スタッフか)
  • 書面添付制度(税理士法33条の2)に対応しているか
  • 自社の業種・規模の顧問実績と、訪問・Web会議のどちらで月次の確認を行うか

料金を公開している事務所(たとえば税理士法人ウィズは立合料80,000円を明示)と比べる場合は、金額だけでなく、その金額に事前準備や修正申告書の作成が含まれるかまでそろえて確認してください。

書面添付の可否を聞く意味は書面添付制度とは?税務調査に入られにくくする仕組みと意見聴取の流れで解説しています。

すでに税務調査の事前通知を受けている場合は、通知された税目・課税期間・調査開始日を伝えたうえで、日程に間に合うかどうかを最初に確認しましょう。調査日までの日数が少ないと、資料の確認だけで当日を迎えることになりかねません。調査全体の流れははじめての税務調査ガイド|流れ・事前準備・当日の対応の基本で確認できます。

よくある質問

Q. 税務調査の立ち会いだけを単発で依頼できますか?

A. 公式サイトに単発(スポット)の立会いの記載はなく、顧問契約も最低3か月に1度は帳簿を確認する形が前提とされています(2026年10月4日確認)。調査だけの依頼が可能かは直接確認が必要で、調査日が迫っているなら、単発支援を明示している事務所と並行して相談するほうが確実です。

Q. 東京以外の会社でも顧問を依頼できますか?

A. 公式のQ&Aでは、地方の会社にも交通費の実費を受け取ったうえで訪問するとしています。ただし顧問料を抑える目的などから来社を勧めており、遠方向けにWeb会議も用意しています。公表されている顧問先の約4割は東京都以外です(2020年6月時点)。

Q. 月次監査をつけていれば、税務調査は来ませんか?

A. 来ないとは言えません。国税庁は資料情報や申告書の分析から調査必要度の高い法人を抽出しており、適正に申告していても調査対象になることはあります。月次監査の意味は「調査を避けること」ではなく、調査になったときに、聞かれた事実を資料で説明できる状態を保つことにあります。

Q. いま顧問税理士がいますが、変更を検討してもよいのでしょうか?

A. 変更自体は自由ですが、調査の連絡が来た直後の変更は慎重に判断してください。経緯を知る現在の税理士から引き継ぎが間に合わないと、説明が弱くなります。同法人は契約を解除せずに使えるセカンドオピニオンサービスを設けているので、まず意見を聞いてみる方法もあります。

事務所情報

事務所名 G.S.ブレインズ税理士法人
所在地 〒100-0006 東京都千代田区有楽町1-2-2 東宝日比谷ビル17F(2022年10月移転)
アクセス 東京メトロ「日比谷駅」・JR「有楽町駅」から徒歩圏(東宝日比谷ビル17F)
代表社員 近藤 浩三、木村 行宏
沿革 1993年9月 近藤浩三税理士事務所 設立/2009年1月 法人化しG.S.ブレインズ税理士法人へ/2022年10月 東宝日比谷ビルへ移転/2026年4月 G.S.ブレインズ事業承継パートナーズ株式会社 設立
スタッフ数 グループ全体で約60名(公式サイト沿革・2026年10月現在)
グループ G.S.ブレインズ税理士法人/G.S.ブレインズコンサルティング株式会社/成長支援社会保険労務士法人/G.S.ブレインズ事業承継パートナーズ株式会社(2026年4月設立)
対応エリア 全国(地方は訪問時に交通費実費・Web会議あり)

※上記は2026年10月4日に公式サイト「事務所概要」・「税理士変更についてのQ&A」などで確認したものです。最新の所在地・アクセス・受付時間・連絡先・料金は、必ず公式サイトでご確認ください。

税務調査に強い税理士の比較表

吉澤税務会計事務所(草加)|税務調査の立会い料金と方針

税理士が経営者と税務調査への備えを話し合うイメージ

吉澤税務会計事務所(埼玉県草加市)は、代表税理士の吉澤大氏が専任で担当する税理士事務所で、税務調査では日程の協議から調査後の交渉までを経営者側に立って進める方針を公式サイトで具体的に公開しています。立会い報酬は顧問料とは別で、公式サイトには1日あたりの金額が明記されています(2026年9月時点)。以下、調査への向き合い方・料金・対応地域・問い合わせ前に知っておきたい点を整理しました。

税務以外のことも相談できる、経営者の良きパートナー

吉澤税務会計事務所は、資金調達支援やマーケティング、IT活用による業務改善など、企業のコンサルティングを得意とする税理士事務所です。決算・税務申告や節税支援といった税理士本来の業務に加えて、税務以外のことも気軽に相談できる「専任コンシェルジェ型」を掲げています。

記帳代行のような作業は行わない一方で、代表税理士が専任担当として事業を全面的にバックアップする体制です。担当者がころころ変わらない安心感も、利用者から評価されています。

公式サイトで案内されているサービスは、税務顧問として①税務申告(決算)②タックスプランニング(節税)③税務調査対応④資金調達支援⑤経理担当者教育と仕組みづくり⑥コースごとの訪問相談の6つ。これとは別枠でセカンドオピニオン契約と相続税申告にも対応しています。「顧問はいまの税理士のまま、判断が難しい場面だけ意見を聞きたい」という使い方ができるのは、他の事務所にはあまりない選択肢です。

税務調査の立会いでも経営者の味方として対応し、譲れない点はしっかり主張しながら交渉を進めます。やみくもに押し通すのではなく、納税者の不安と不満の解消を目的としているため、交渉の余地がない点についてはその理由をきちんと説明してくれます。

税務調査ではどんなふうに対応してくれる?

吉澤税務会計事務所は、公式サイトで税務調査への向き合い方をかなり具体的に公開しているのが特徴です。依頼前に「どう進めてもらえるのか」がイメージできるため、初めて調査を受ける経営者にとっては判断材料になります。以下は公式サイトの記載を整理したものです。

日程は「言われたとおり」に受ける必要はない

任意調査では、まず税務署の担当官から税理士または会社側に連絡が入ります。同事務所は税務署が指定した日時に必ず合わせる必要はなく、会社・調査官・税理士の三者で都合の合う日を協議すればよいという立場です。2日間の実地調査を求められた場合でも初日だけ先に決め、残りは進み具合に応じて決めることもできるとしています。

繁忙期などで対応する余裕がない場合は1〜2か月程度、時期をずらしてもらうことも可能で、代表自身も12月〜2月に申し出があった場合は3月以降にしてもらっているとのことです。

この考え方は法律の定めとも一致しています。国税通則法第74条の9第2項により、合理的な理由があれば調査開始日時の変更を協議するよう求めることができ、国税庁は一時的な入院や親族の葬儀、業務上やむを得ない事情などを例に挙げ、申出は口頭でかまわないとしています(国税庁 税務調査手続に関するFAQ)。「断れないと思い込んで無理な日程を受けてしまう」のは、準備不足のまま当日を迎える典型的な失敗です。

当日の社長の負担は思ったより軽い

公式サイトによれば、初日の午前中に社長へ会社の概況などの質問が行われ、帳簿の確認に入るのは午後以降が一般的です。その後は社長がずっと同席している必要はなく、資料をいつでも閲覧できるように配置しておけば、経理担当者が質問に答えたり追加資料を出したりするだけで足りるとされています。

また、同事務所は「税務調査は面接試験ではない」という言い方をしています。その場で即答する必要はなく、「わからないので調べておきます」「あとで資料を送付します」で構わないという考え方です。あいまいな記憶で答えて後から訂正し、かえって確認を増やす事態を避けるうえで実務的なアドバイスです。

調査日数の目安は税務署が担当する場合は実地調査2日間という例が多く、国税局が担当する場合は概ね1か月程度(毎日ではない)とされています。立会いは原則として現地は初日のみとし、全日程の立会いを希望する場合に限って対応する方針です。立会報酬を必要以上に増やさないための考え方だと説明されています。

本番は、現地調査が終わったあとの「まとめ」

同事務所が強調しているのは、現地での調査が終わっても税務調査は完了ではないという点です。調査官は持ち帰った資料を分析し、必要に応じて取引先へ確認(反面調査)に行きます。現地調査から概ね1か月程度で担当者から連絡が入り、指摘事項の一覧が示されます。

ここからが交渉の本番で、税理士は法律の「解釈レベル」と、その取引についての「事実認定レベル」という2つの方向から反論していきます。会社が納得すれば修正申告、見解の相違が埋まらなければ税務署が「更正」を行い、それにも不服なら再調査の請求・審査請求・訴訟へと進みます。現実には、その前に指摘事項のどれを認めるかを詰めていく形になる、というのが同事務所の説明です。調査全体の段取りは税務調査の流れ(事前通知から不服申立てまで)で詳しく解説しています。

予告なしに来られたときは

飲食店や小売店など、現金での販売が主体の会社には、事前通知なしで調査官が来ることがあります。目的は現金の実際の残高と帳簿の残高が合っているかの確認です。同事務所は、その場合もまず税理士に連絡し、税理士が到着するまで無理に調査を受け入れる必要はないと案内しています。

事前にそろえておきたい資料

公式サイトでは、税務調査に備えて用意しておく資料として次のものが挙げられています。

  • 総勘定元帳
  • 売上計上・仕入計上にかかる一連の資料
  • 領収証、請求書綴り
  • 源泉徴収簿
  • 消費税科目別明細書
  • 固定資産台帳兼減価償却明細
  • 組織図や従業員名簿
  • 従業員の履歴書、タイムカード
  • 役員報酬の決定にかかる株主総会議事録等

実際に任意調査の対象となるのはほとんどが直前期から3期分なので、最低限その期間の資料はいつでも取り出せるようにしておき、それ以前の分は必要になったときに参照すればよい、という整理です。

なお、帳簿書類そのものの保存期間は法律で別に定められています。法人の場合、帳簿と取引に関して作成・受領した書類は確定申告書の提出期限の翌日から原則7年間、青色申告書を提出した事業年度に欠損金が生じたときなどは10年間(平成30年4月1日前に開始した事業年度は9年間)の保存が必要です(国税庁 タックスアンサーNo.5930)。「調査で見られるのは3期分」と「法律上の保存義務」は別物なので、早めに処分しないよう注意しましょう。

令和6年1月1日以後に法定申告期限が到来するものについては、調査で帳簿の提示・提出をしなかった場合などに過少申告加算税・無申告加算税が5%または10%上乗せされる措置も始まっています(国税庁 No.2026)。資料をすぐ出せる状態にしておくことは、ペナルティを重くしないための備えでもあります。

税務調査でチェックされやすい項目

同事務所が公式サイトで挙げている、税務調査で確認されることが多い項目は次のとおりです。自社に思い当たるものがないか、事前に見直しておくと安心です。

  • 現金商売で、帳簿残高と実際の現金残高に誤差がないか
  • スクラップの処理代金などの雑収入の計上を除外していないか
  • 配偶者控除などの範囲を超えないよう、架空の人に給与を支給したことにしていないか
  • 海外渡航費について、消費税が控除対象として処理されていないか
  • 出張旅費とされているものの中に、家族等での旅行が含まれていないか
  • 翌期すぐの売上高のなかに、当期に計上すべきものが含まれていないか
  • 期末に購入した材料や、外注先に預けてある材料が計上されているか

同事務所は、指摘の内容によって重みが大きく変わるとも説明しています。税法の解釈の違いや売上の計上時期(期ズレ)といった指摘であれば電話でまとまることも多い一方、「架空人件費」「売上除外」など重加算税の対象となるものが出た場合はまったく話が変わり、金額と内容によっては刑事罰に至ることもある——という現実的な線引きです。

料金の目安(立会い報酬・顧問料・セカンドオピニオン)

同事務所は料金を公表しており、見積りではなく表に沿って決まる仕組みです。税務調査に関係する主な項目を整理すると次のとおりです(2026年9月時点・公式サイトにて確認)。

項目公式サイトの記載補足
税務調査の立会い料金ページ:1日につき100,000円/よくある質問:1日につき80,000円(税別)顧問料には含まれない。よくある質問では修正申告報酬は立会い報酬に含まれるとの記載
月次顧問料年商3億円未満:月額35,000円〜60,000円/3億円以上:月額65,000円〜90,000円訪問頻度でコースが分かれる。決算料・年末調整料は含む(消費税別)
セカンドオピニオン契約月額20,000円〜70,000円相談頻度でコースが分かれる。全国対応・消費税別
顧問契約前の事前面談来所20,000円・出張30,000円(税込)顧問先などの紹介がある場合は無料

立会いの日額は、料金ページとよくある質問で金額の記載が異なっています。依頼を検討する際は、1日あたりの報酬と修正申告の扱いを契約前に書面で確認しておくと確実です。一般的な相場との比較は税務調査で税理士に依頼する費用の相場が参考になります。

また、紹介のない方からの確定申告のみの依頼は受けていないと明記されています。単発の申告だけを頼みたい場合は、他の事務所も含めて検討しましょう。

代表税理士の略歴

代表税理士:吉澤 大(よしざわ まさる)
1967年生まれ。明治大学商学部商学科を卒業後、國學院大學大学院経済学研究科博士前期課程を修了。在学中から國學院大學公開講座の講師を務め、本郷公認会計士事務所(現・辻・本郷税理士法人)勤務を経て、1994年4月、当時26歳で吉澤税務会計事務所を開設しました。税務・資金調達を専門分野とし、「ファイナンス用心棒」として経営者を支えています。『2時間で丸わかり 不動産の税金の基本を学ぶ』(かんき出版)など、財務・税務に関する著書や執筆実績も多数あります。

自身のブログ「あなたのファイナンス用心棒 吉澤大ブログ」では、制度改正の動きを踏まえた実務の話題も発信しています。

吉澤税務会計事務所の口コミ・評判

  • 吉澤先生は士業にありがちな近寄りがたさがなく、何でも気軽に相談できます。税務以外に売上を上げるための相談や営業・マーケティング対策などについてもアドバイスをいただき、過去最高益を出すことができました。
  • 私はかねてから税理士に対し、お金の専門家として節税や財務のサポートをいただくことを希望していましたが、吉澤先生は見事に応じてくれました。リスクがある意思決定をする際にも先生の支えで不安を軽減することができました。
  • 最初はセカンドオピニオンとして意見を伺うつもりで相談したのですが、以前の税理士に不満があったので顧問契約をしました。担当がコロコロと変わるようなことがなく専任で担当していただけるので安心感があります。

依頼を検討するときに確認しておきたいこと

対応できる地域……税務顧問は首都圏が対象で、公式サイトでは東京都23区全域と武蔵野市、埼玉県内(さいたま市・草加市・越谷市・川口市・川越市など)、千葉県内(千葉市・松戸市・柏市・船橋市など)が挙げられています。記載のない地域は要相談です。セカンドオピニオン契約は全国対応で、訪問面談のほかオンライン(Zoom)・電話・メールでの相談にも対応しています。

営業時間・定休日……公式サイトには営業時間や定休日の記載が見当たりません(2026年9月時点)。訪問の日程は、問い合わせの際に直接確認するのが確実です。

吉澤税務会計事務所に関するよくある質問(FAQ)

Q. 吉澤税務会計事務所の税務調査の立会い料金はいくらですか?

A. 料金ページでは1日100,000円、よくある質問では1日80,000円(税別)と記載されています(2026年9月時点)。顧問料とは別料金で、修正申告報酬は立会い報酬に含まれるとの説明もあります。依頼前に書面で確認しましょう。

Q. 営業時間や定休日はどこで確認できますか?

A. 公式サイトには営業時間・定休日の記載が見当たりません。事前面談や訪問の日時は、問い合わせの際に直接調整する形になります。

Q. 確定申告だけを依頼することはできますか?

A. 公式サイトでは、顧問先などの紹介がない方からの確定申告のみの依頼は引き受けていないと案内されています。顧問契約を前提にした事務所と考えておくとよいでしょう。

Q. 税務署から指定された調査日程は変更してもらえますか?

A. 合理的な理由があれば変更の協議を求められます(国税通則法第74条の9第2項)。同事務所も、繁忙期であれば1〜2か月程度ずらしてもらえる場合があると案内しています。回答する前に税理士へ相談しましょう。

Q. 遠方でもセカンドオピニオンの相談はできますか?

A. セカンドオピニオン契約は全国対応で、Zoomや電話・メールでの相談にも対応しています。いまの顧問税理士の調査対応に不安がある場合の相談先として検討できます。

>>圧倒的な対応力!税務調査に強いおすすめの税理士事務所はココ!

埼玉県内でほかの事務所も比べたい場合は、税理士法人シン中央会計(所沢)の税務調査対応や川代会計事務所の立会い料金と実績もあわせてご覧ください。

事務所情報

事務所名 吉澤税務会計事務所
代表税理士 吉澤 大(よしざわ まさる)
所在地 〒340-0017 埼玉県草加市吉町1-3-37
アクセス 東武スカイツリーライン(伊勢崎線)「草加駅」から徒歩11分
営業時間・定休日 公式サイトに記載なし(要問い合わせ)
主なサービス 税務顧問(税務申告・節税・税務調査対応・資金調達支援・経理担当者教育・訪問相談)/セカンドオピニオン契約/相続税申告
税務調査の立会い報酬 料金ページ:1日100,000円/よくある質問:1日80,000円(税別)※顧問料とは別
対応エリア 税務顧問:首都圏対応(東京都23区全域・武蔵野市、埼玉県・千葉県の一部。※記載のない地域は要相談)/セカンドオピニオン:全国対応

※本記事は2026年9月時点の公開情報をもとに編集部が整理したものです。サービス内容・料金・対応地域は変更されることがあるため、最新の情報は公式サイトでご確認ください。

税理士法人シン中央会計(所沢)の税務調査対応|書面添付と立会い

チーム体制で帳簿を確認する会計事務所のイメージ

シン中央会計(税理士法人シン中央会計)は、書面添付制度を使って「調査になりにくい申告」をつくることと、実際に調査となったときの立会いの両方を看板に掲げる会計事務所です。書面添付を選んだうえで調査が入った場合の立会いは、公式サイトに「調査日当0円で対応」と明記されています(2026年9月時点)。

埼玉県所沢市に本店、入間市に支店を置き、所沢市・入間市・狭山市・飯能市・川越市および東京都を中心に対応しています。公式サイトでは業歴30年超・累計10,000社以上の申告実績が示されています。

担当は1名ではなくチーム制|相談先が途切れない体制

一般的な会計事務所のように1社1名の担当を付けるのではなく、2名以上の担当者が役割分担してチームでサポートする体制をとっているのが、この事務所の分かりやすい特徴です。

担当者が1人だけの体制では、その人の経験や繁忙度合いによって対応の質が左右されがちです。チーム体制であれば担当者の不在時にも相談先が残り、複数の目で申告内容を確認できます。

税務調査の場面では「聞かれたその場で確認できる人がいるかどうか」が対応の速さに直結します。体制そのものが備えの一つだと考えておくと、事務所選びの見方が変わります。

さらに、顧客のニーズごとにプロジェクトを組み、通常業務の担当者とは別に専属担当者を付けて融資支援や経営計画づくりに当たる運用も公式サイトで説明されています。会社の状況に合わせた料金設定を採っている点も、相談のしやすさにつながります。

税務調査への対応|書面添付・税務署OB税理士・調査日当0円

税務調査は「連絡が来たとき」「当日」「その後」と段階があり、それぞれで適切な対応が求められます。公式サイトの税務調査対策のページで公表されている考え方は、次のように整理できます(2026年9月時点)。

  • 書面添付による「調査になりにくい申告」づくり……税理士法第33条の2の書面を申告書に添えることで、申告内容をどう確認したかを事前に示します。
  • 税務署OB税理士が顧問に就いている……税務署で長年にわたり税務調査に携わってきたOB税理士に顧問を依頼し、日常の会計処理の段階から税務上の論点を検討していると公表されています。
  • 調査のトレンドを研究するスタッフがいる……セミナー・勉強会を通じて、どの論点が指摘されやすいかを継続的に確認しています。
  • 書面添付をしていた場合の立会いは調査日当0円……書面添付を選択したにもかかわらず調査となったときの立会い費用について、公式サイトで明記されています。
  • 調査前に必ず事前の打ち合わせを行う……当日の立会いだけでなく、事前に不安な点を相談する時間を設けるとしています。
  • 指摘をそのまま受け入れない……調査官の指摘を鵜呑みにせず、納税者が有利になるよう論点を整理して交渉します。
  • 申告していなかった状態からの申告代行にも対応……これまで申告できていなかったケースの相談も受け付けています。

同事務所の公式サイトでは、法人・個人事業主の税務調査の立会い事例が継続して公開されています。2026年7月31日付の事例まで更新されており、直近では多業種・外国取引を含む法人の調査、個人の無申告調査、消費税還付が論点になった調査などが並びます。

どのような業種・論点の調査に関与しているかを、依頼する前に自分の目で読めることは、事務所選びの判断材料になります。元国税調査官が在籍する事務所と比較検討したい場合は、松下幸生税理士事務所(元国税調査官の税務調査対応)の方針もあわせて確認しておくとよいでしょう。

なお、費用や対応範囲は契約内容によって変わります。金額に関わる条件は、依頼前に必ず直接お問い合わせください。

書面添付制度とは?調査の「前」に税理士が説明できる仕組み

書面添付制度とは、税理士法第33条の2に定める「計算事項等を記載した書面」と、同法第35条の「意見聴取」を合わせた呼び方です(日本税理士会連合会)。

この書面と税務代理権限証書(税理士法第30条)の両方が提出されている申告書について税務署が調査を行おうとするときは、納税者へ調査の日時・場所を通知する前に、税理士へ意見を述べる機会を与えなければならないとされています。国税当局の事務運営指針では、調査通知予定日の1〜2週間前までに税理士へ連絡し、意見聴取の日時・方法を取り決めることになっています。

ここで正確に押さえておきたいのは、書面添付は「調査の省略」を約束する制度ではないという点です。国税庁も、意見聴取で疑問点が解消して結果的に調査に至らないことはあり得るとしつつ、調査の省略を前提とした制度ではないと明示しています。

「書面添付をすれば調査は来ない」ではなく、申告の根拠をあらかじめ示しておくことで、疑問点を調査の前の段階で解消できる可能性が高まる制度と理解するのが実務に即した見方です。制度そのものの仕組みは書面添付制度と意見聴取の流れで詳しく解説しています。

一方で、意見聴取をきっかけに誤りが見つかり、調査の事前通知より前に自主的に修正申告をした場合は、過少申告加算税はかかりません(国税庁タックスアンサーNo.2026・令和8年4月1日現在法令等)。事前通知の後に修正申告した場合は5%(一定額を超える部分は10%)となるため、タイミングによって負担が変わります。個別のケースがどれに当たるかは、関与税理士や所轄の税務署にご確認ください。

顧問料0円の「申告のみプラン」は税務調査対応が別料金

シン中央会計は、顧問契約とは別に月額顧問料0円の「申告のみプラン」を公開しています。年1回の決算・申告だけを依頼する形で、基本料金は年間150,000円〜(税抜)、電子申告(e-Tax)の代行まで含まれます(2026年9月時点・公式プラン紹介ページ)。

ただし税務調査という観点では、見落とせない条件が2つあります。

  • 税務調査対応は基本料金に含まれず「別途お見積もり」と明記されている……調査の連絡が来たときの費用は、契約時点で確認しておく必要があります。
  • 期中の相談は原則なし(スポット相談は有料)……日々の処理の判断を自分で行う前提のプランです。判断に迷う取引が多い事業では、通常の顧問契約のほうが調査時の備えになります。

適用条件として年間売上1億円未満・月の平均仕訳500件未満・複雑な取引や継続的な国外取引がないことなどが示されています。条件に当てはまらない場合は通常の顧問契約で対応するとされているため、「安いプランがあるか」ではなく「調査になったときにどこまで頼めるか」で選ぶのが、この記事の読者にとっては現実的な判断軸です。

依頼先を選ぶときに確認したい3つの観点

税務調査への強さは、事務所の広告文だけでは判断できません。相談する前に、次の3点を自分の状況に当てはめて確認しておくと、依頼後のミスマッチを減らせます。

比較の観点ポイント備考
調査対応の経験自分と同じ業種・規模の立会い実績があるか事務所サイトの調査事例やコラムから読み取れることがあります
費用の決まり方立会い費用・修正申告の費用がどこまで含まれるか顧問料と別料金になるかを契約前に確認します
連絡のとりやすさ調査の連絡が来た日にすぐ相談できるか受付時間と担当体制(1名かチームか)を確認します

立会い料金の相場感をつかんでから比べたい場合は、税務調査に強い税理士の選び方(立会い・書面添付)もあわせてご覧ください。

代表者と事務所の沿革|1992年開業、48人体制へ

代表者は篠塚 啓三氏です(2026年9月時点・公式サイト事務所概要)。

シン中央会計は、平成4年(1992年)11月にサンタックス合同会計事務所からスタッフとともに独立して開業した会計事務所を前身とし、平成22年(2010年)5月に法改正を受けて税理士法人を設立しました。

平成24年(2012年)9月には人員増加に伴うオフィス拡張のため現在の本店所在地へ移転し、平成25年(2013年)4月には中小企業経営力強化支援法における経営革新等支援機関に認定されています。

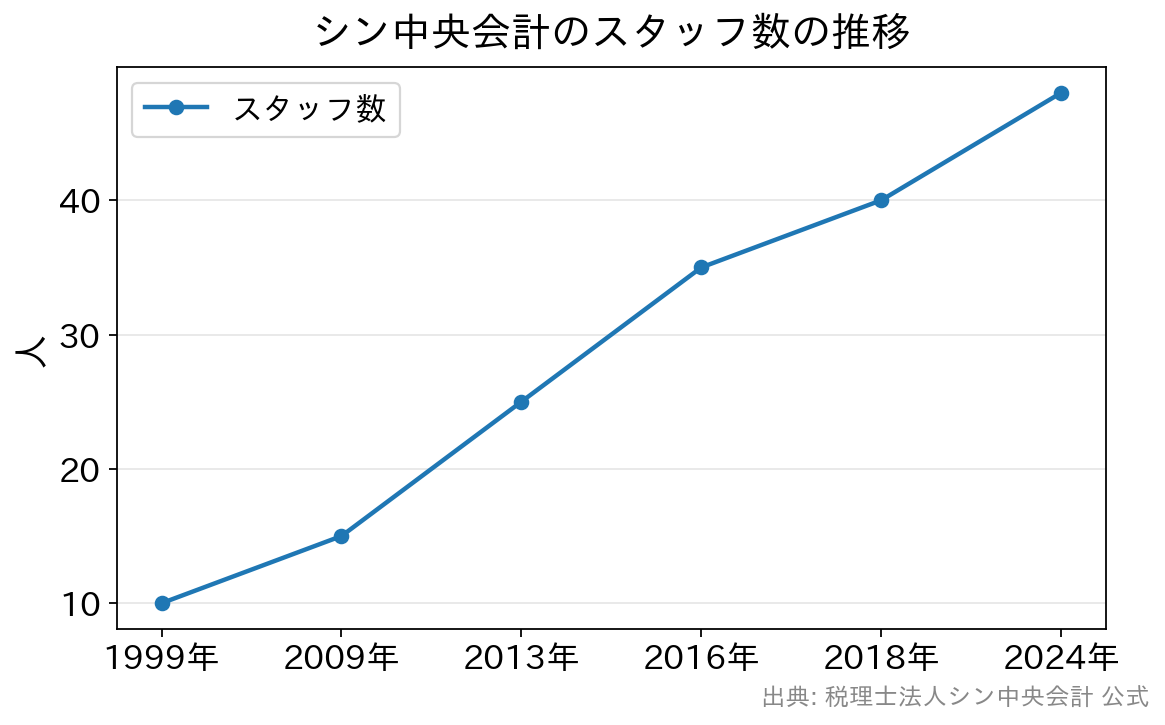
スタッフ数は、平成11年(1999年)12月に10人体制、平成21年(2009年)12月に15人体制、平成25年(2013年)10月に25人体制、平成28年(2016年)8月に35人体制、平成30年(2018年)8月に40人体制と段階的に拡大しました。公式サイトのプラン紹介ページでは人員数48人(2024年4月現在)と示されています。

シン中央会計のスタッフ数が1999年の10人から2024年の48人まで増えた推移を示す折れ線グラフ
公式サイトの沿革および申告のみプラン紹介ページの記載をもとに作成(2024年は「48人・2024年4月現在」)

令和5年(2023年)10月には早野会計事務所との経営統合により入間支店を設置し、2026年9月時点では所沢本店と入間支店の2拠点体制で埼玉県西部エリアの中小企業・個人事業主を支えています。

シン中央会計の口コミ・評判

  • 経理合理化のアドバイスをいただいたおかげで面倒な経理作業から開放され、時間を有効に使えるようになりました。今までできなかった業務ができるようになりとても感謝しています。
  • 個人事業主で初めて税務調査が入ったため立会いをお願いしました。調査後の指摘事項に納得がいかなかったのですが、最後まで主張していただき満足のいく結果となりました。今後は顧問契約を結んでお世話になるつもりです。
  • シン中央会計さんは決算の3ヶ月前に決算予測を作成してくれるので、事前にだいたいの数字が把握できます。今までのように勘に頼らずに決算対策ができるので大変助かります。

シン中央会計と税務調査に関するよくある質問

Q. 顧問税理士がいない状態で税務署から連絡が来ました。今からでも相談できますか?

A. 相談自体は可能です。公式サイトには、自分で申告していた方や申告できていなかった方からの立会い依頼の事例が掲載されています。ただし費用や引き受けの可否は状況によって異なるため、連絡が来た時点で早めに問い合わせるのが現実的です。

Q. 書面添付をしていれば、税務調査は来ないのですか?

A. 来ないとは言い切れません。国税庁は書面添付を「調査の省略を前提とした制度ではない」と明示しています。調査の通知前に税理士への意見聴取が行われ、そこで疑問点が解消して結果的に調査に至らないことはあり得る、という位置づけです。

Q. 「申告のみプラン」でも税務調査に立ち会ってもらえますか?

A. 公式サイトでは税務調査対応はオプション扱いで「別途お見積もり」と記載されています。基本料金には含まれないため、調査への備えを重視するなら、契約前に立会い費用の決まり方を確認しておく必要があります。

Q. 所沢・入間から離れた場所の会社でも立会いを頼めますか?

A. 公式サイトの対応エリアは埼玉県(所沢市・入間市・狭山市・飯能市・川越市)と東京都ですが、公開されている立会い事例には九州や北海道の法人のケースも含まれています。遠方の場合は交通費や日程調整の条件が変わることがあるため、事前に確認してください。

Q. 相談は平日しかできませんか?

A. 公式サイトに記載された受付時間は平日9時〜18時で、夜間や土日祝日の対応は事前に相談する形とされています(2026年9月時点)。調査の連絡は平日の日中に入ることが多いため、通知を受けたその日のうちに連絡を入れておくと日程調整がしやすくなります。

>>圧倒的な対応力!税務調査に強いおすすめの税理士事務所はココ!

事務所情報

事務所名 シン中央会計(税理士法人シン中央会計)
代表者 篠塚 啓三
所在地 【本店】〒359-1131 埼玉県所沢市久米551-3 東亜ビル1F
【入間支店】〒358-0003 埼玉県入間市豊岡1-3-25 半田ビル5F
電話番号 04-2994-5080(代表)/FAX 04-2994-5122
アクセス 西武池袋線・西武新宿線「所沢駅」東口から徒歩約5分(本店)
受付時間 平日9時〜18時 ※夜間・土日祝日の対応は事前にご相談ください
対応エリア 埼玉県(所沢市・入間市・狭山市・飯能市・川越市)、東京都

参考・出典

本記事の事務所情報・料金・対応方針は2026年9月時点で公式サイトを確認した内容です。条件は変更されることがあるため、依頼前に最新の内容を公式サイトでご確認ください。

太田公認会計士・税理士事務所の税務調査対応と料金|FULL SEND

税務調査について税理士に相談する中小企業経営者のイメージ

太田公認会計士・税理士事務所は、現在はFULL SEND税理士事務所の名称で、東京都足立区鹿浜(本社)と港区愛宕の2拠点から東京23区・横浜市の中小企業と個人事業主を支援しています。代表は公認会計士でもある太田悦雄氏。税務調査への備えという観点でいちばん大きいのは、「税務調査の立会」がフルサービス顧問契約の業務範囲に含まれると公式に明記されている点です。初回相談は無料とされています(2026年9月時点・公式サイトにて確認)。

事務所名は「FULL SEND税理士事務所」に、旧名も併記されています

太田公認会計士・税理士事務所は、公式サイト上で現在「FULL SEND税理士事務所(太田公認会計士・税理士事務所)」と表記されています。代表者・所在地・受付時間・連絡先は従来どおりで、事務所概要のページにも新旧の名称が並んで掲載されています。旧名で調べた方が迷わないよう、本記事でも両方の名称を併記しています。

なお、代表者は株式会社FULL SENDの代表取締役も務めています。出典は事務所公式サイトの事務所概要・アクセスです。

料金は「フルサービス顧問契約」の報酬表が公開されている

税理士に依頼するかどうかを迷う理由の多くは費用です。同事務所は、おすすめのプランである「フルサービス顧問契約」の報酬表を公式サイトで公開しており、年間売上高の区分ごとに月額報酬と決算作業報酬が示されています(いずれも税抜・別途消費税)。

年間売上高(税抜)個人 月額個人 決算法人 月額法人 決算
1,000万円以下30,000円120,000円40,000円200,000円
2,000万円以下40,000円160,000円50,000円300,000円
3,000万円以下50,000円200,000円60,000円360,000円
5,000万円以下60,000円240,000円70,000円420,000円
1億円以下80,000円320,000円80,000円480,000円
5億円以下120,000円480,000円120,000円720,000円
10億円以下―(5億円超は別途相談)―150,000円900,000円

出典:料金・報酬(法人のお客様)/料金・報酬(個人のお客様)(2026年9月時点・税抜)。相続税の報酬表も別に用意されています。

このフルサービス顧問契約には、月次試算表・総勘定元帳の作成、領収書や請求書の管理・伝票起票・会計システム入力といった経理業務の支援、源泉所得税の納付書作成と年末調整、法定調書合計表・給与支払報告書の作成、償却資産税申告書の作成、そして決算作業(決算書・申告書・消費税・地方税)が含まれます。「税務調査の立会」もこの業務範囲に明記されているため、顧問先であれば調査対応のたびに立会料を別途見積もるという形にはならない、と読み取れます。決算対策・節税相談・決算カウンセリング・経営相談は「いつでも何度でも」相談できるとされています。

ただし、公式サイトはフルサービス顧問契約以外を希望する場合は相談のうえでサービス内容と報酬額を決め、見積書を提出したうえで契約するとしています。顧問契約を結んでいない状態で税務調査の立会いだけを依頼する場合の費用は公開されていないため、その点は問い合わせ時に確認してください。立会いの料金体系は事務所ごとに考え方が異なります。ほかの事務所の方針は税理士法人ウィズの税務調査対応やOAG税理士法人 東京ウエストの記事でも取り上げています。

経営者視点で、起業から税務相談・税務調査まで幅広く対応

同事務所は、東京23区と横浜市を対応エリアに、中小企業経営者の起業前の相談から会社設立、銀行融資の交渉、税務・経営相談まで幅広くサポートしています。「話しやすい・わかりやすい」を大切にし、専門用語に頼らず、常に経営者の視点でアドバイスしてくれるのが特徴です。公式サイトでは「INTEGRITY(誠実)」「SPEEDY(迅速)」「HOSPITALITY(心のこもったサービス)」を事務所のポリシーに掲げています。

サービスは、①成功するための会社設立・起業サービス、②税務・経営相談サービス(決算対策・節税・融資交渉・事業計画作成支援・事業承継)、③中小企業向け顧問サービス(税理士本人が直接訪問)、④税務調査対策——の4本柱です。とくに税務調査への対応に力を入れている点が大きな特徴で、事前相談から具体的な対策の検討、調査当日の立会い支援まで一貫してバックアップしてくれます。顧問サービスを受けている経営者には、現場で培ってきた税務調査対応のノウハウを伝えるとしています。

社会保険労務士・司法書士・行政書士・弁護士・ファイナンシャルアドバイザーなど各分野の専門家とも提携しているため、必要に応じて紹介料なしのワンストップでサービスを受けられるのも心強い点です。

税務調査対応で頼れるポイント

税務調査は、連絡を受けてから当日、そして調査後の対応まで一連の流れがあります。同事務所では、次のような場面で経営者を支えてくれます。

・事前相談と準備…調査の連絡が入った段階で、過去の申告内容や帳簿・証ひょう類を一緒に確認し、想定される論点を整理します。
・調査当日の立会い支援…調査官とのやり取りを補助し、取引内容や売上・経費の計上について、経営者に代わって説明や主張を行います。
・調査後のフォロー…指摘事項への対応や修正申告の要否などを、今後の経営も見据えて検討します。

こうした対応を一人で抱え込まず、現場経験の豊富な専門家に任せられることが、不安の軽減につながります。とくに同事務所は銀行融資の交渉支援を主要サービスに掲げているため、修正申告によって決算内容が変わる場合に、金融機関への説明まで見据えて相談できるのは実務上の利点といえます。

相談の前に知っておきたい「事前通知」と税務代理権限証書

税理士に依頼するかどうかを判断するうえで、税務調査の入口と出口の手続きを知っておくと落ち着いて動けます。

任意調査では、原則として調査の開始日時・場所・目的・対象となる税目・対象期間・対象となる帳簿書類などが、あらかじめ納税者と税務代理人へ通知されます(国税通則法第74条の9)。ただし、違法または不当な行為を容易にし、正確な課税標準等の把握を困難にするおそれがあると認められる場合などは、事前通知が行われないこともあります(同法第74条の10)。

実務で知っておくと役立つのは、事前通知の方法は法令で定められておらず、原則として電話による口頭で行われるという点です。国税庁は、希望しても通知内容を記載した書面が交付されることはない、と説明しています。また通知された調査開始日時は、業務上の都合など合理的な理由があれば変更を相談できます(申し出の方法も法令で定められておらず、電話での連絡で差し支えないとされています)。

税務代理権限証書を提出している税理士がいて、その証書に事前通知に関する同意が記載されている場合、平成26年7月1日以後に行われる事前通知は税理士に対して行えば足りることとされています。同意の記載がなければ、通知は納税者本人と税理士の双方に行われます。税理士が複数いる場合は「代表する税務代理人」を定めておけば、その税理士への通知で足ります。

出口の手続きも同様です。調査の結果、更正決定等をすべきと認められない場合はその旨が書面で通知され、指摘がある場合は調査結果の内容の説明と修正申告等の勧奨が行われます(同法第74条の11)。この説明も原則は納税者本人に対して行われますが、令和6年4月1日以後の税務代理権限証書には「調査の終了の際の手続に関する同意」欄が設けられたため、この同意があれば税理士に対してのみ説明を行うことになります。つまり顧問税理士がいるかどうか、そして証書の同意欄をどう記載しているかで、入口の通知も出口のやり取りも窓口が変わるということです。手続きの詳細は国税庁の税務調査手続に関するFAQ(一般納税者向け)にまとめられています。

代表の公認会計士・税理士の略歴

代表者:太田悦雄(おおた よしお)
昭和44年(1969年)6月生まれ、神奈川県横浜市出身。慶應義塾大学法学部卒業の公認会計士・税理士です(公認会計士登録番号14760号/税理士登録番号101115号)。大学卒業後に会計事務所へ勤務し、上場企業から中小企業・個人事業主まで幅広い顧客を担当したのち、平成12年(2000年)に事務所を開業しました。親切丁寧・話しやすいをモットーに、中小企業や個人事業主が抱える経営・会計・税務の問題解決に取り組んでいます。

太田公認会計士・税理士事務所への依頼でよくある質問

Q. 税務調査の立会いは顧問料と別に費用がかかりますか?

A. 公式サイトの料金ページでは、「税務調査の立会」がフルサービス顧問契約に含まれるサービス内容として明記されています。したがって同契約の顧問先であれば、立会いのために別の料金表が適用されるという形にはなりません。ただしフルサービス顧問契約以外の契約形態は個別の見積りとされ、顧問契約なしで立会いだけを依頼する場合の費用は公開されていません。契約前に見積書で範囲を確認してください。

Q. 顧問税理士がいない状態で、税務調査の連絡が来てから相談しても間に合いますか?

A. 任意調査では原則として事前通知があり、調査当日までに一定の準備期間があります。連絡が来た時点で相談すれば、過去の申告内容や帳簿の確認、想定される論点の整理に取りかかることは可能です。開始日時についても、合理的な理由があれば変更を相談できます。ただし対応の可否・費用・立会いの範囲は事務所ごとに異なるため、早めに問い合わせて確認しておくと安心です。

Q. 公認会計士でもある税理士に依頼すると、税務調査では何が違いますか?

A. 税務調査で問われるのは、多くの場合「その取引をどう記録し、どの時期に計上したか」という会計処理の考え方です。会計の専門家でもある立場から、決算書の作り方まで含めて説明・主張を組み立ててもらえる点は心強いといえます。もっとも、調査対応の実力は資格の種類だけで決まるものではないため、実際の対応経験や進め方を面談で確認することをおすすめします。元国税調査官が対応する事務所など、経歴の異なる選択肢は松下幸生税理士事務所の記事も参考になります。

Q. 修正申告になった場合、銀行融資への影響も相談できますか?

A. 同事務所は融資交渉の支援を主要サービスに掲げているため、決算内容の変更を金融機関へどう説明するかまで含めて相談しやすい体制といえます。実際の対応範囲は契約内容によりますので、事前に確認してください。

Q. 足立区の本社と港区(愛宕)のオフィス、どちらに相談すればよいですか?

A. 公式サイトの事務所概要には、本社(足立区鹿浜)と、AKJパートナーズ オフィス(港区愛宕・愛宕グリーンヒルズMORIタワー37F)の2か所が掲載されています。面談場所の希望は問い合わせ時に伝えるのが確実です。港区のオフィスは都営三田線「御成門駅」A5番出口から徒歩3分、東京メトロ日比谷線「神谷町駅」3番出口から徒歩4分の立地です。

太田公認会計士・税理士事務所の口コミ・評判

口コミは見つかりませんでした。

>>圧倒的な対応力!税務調査に強いおすすめの税理士事務所はココ!

事務所情報

事務所名 FULL SEND税理士事務所(太田公認会計士・税理士事務所)
代表者 太田悦雄(公認会計士・税理士)
所在地 〒123-0864 東京都足立区鹿浜(本社) 〒105-6237 東京都港区愛宕2-5-1 愛宕グリーンヒルズMORIタワー37F(AKJパートナーズ オフィス)
アクセス 都営三田線「御成門駅」A5番出口から徒歩3分、東京メトロ日比谷線「神谷町駅」3番出口から徒歩4分(AKJパートナーズ オフィス)
受付時間 9:00~18:00 ※定休日:土日・祝日。事前に連絡すれば時間外・休日の相談にも対応可。メール・問い合わせフォームは24時間・年中無休で受付
相談料 初回相談は無料
顧問報酬 フルサービス顧問契約は個人が月額30,000円〜、法人が月額40,000円〜(いずれも税抜・年間売上高により変動)。税務調査の立会を含む
対応エリア 足立区・北千住・西新井・竹ノ塚・港区をはじめとする東京23区、横浜市

※事務所情報・料金は2026年9月時点で公式サイトを確認したものです。最新の名称・所在地・受付時間・料金は公式サイトでご確認ください。

人見貴行税理士事務所|医療法人専門の料金と税務調査への備え

クリニックの院長が税理士と書類を確認しているイメージ

人見貴行税理士事務所の特徴や対応分野、公式サイトが公表している標準料金の目安、代表税理士プロフィール、医療機関の税務・税務調査への向き合い方を紹介しています。

医療法人・クリニック専門で、所長税理士に直接相談できる税理士事務所

人見貴行税理士事務所は、東京都文京区湯島にある医療法人・病院・診療所(クリニック)専門の税理士事務所です。「クライアントとの双方向のコミュニケーション」を掲げ、担当者任せにせず所長税理士本人に質問・相談しやすい雰囲気づくりに取り組んでいる点が特徴です。

提供しているのは、医療法人の税務・会計顧問、個人開業医(診療所・クリニック)の税務・会計、医療法人設立の検討支援、相続・事業承継対策、セカンドオピニオン、後継者不在の場合のM&A・外部事業承継など。公式サイトでは「お問い合わせからお見積りのご提示に至るまでのご相談は無料」と案内されているため、「まず話を聞いてみたい」という段階でも問い合わせやすい体制です。

公式サイトには「税務調査どう対応する?」というコラムのほか、「概算経費特例と法人成り」「MS法人の設立運営・税務会計」「償却資産申告の落とし穴」など、医療機関の税務でつまずきやすい論点を扱ったコラムが多数掲載されています。顧問先の税務調査でも、適正な処理を根拠とともに説明し、調査官と院長・理事長の間に立って冷静に調整する対応が期待できます。

標準料金の目安(公式サイト公表・2026年9月時点)

この事務所は標準料金表を公式サイトで公表しています。金額が事前に分かることは、複数の事務所を比較するうえで実務的なメリットです。過去3年程度の平均年商を基礎とした目安は次のとおりです(いずれも消費税10%込み)。

年商(過去3年程度の平均)月次顧問料決算報酬
3,000万円以下22,000円165,000円
3,000万円超 5,000万円以下33,000円220,000円
5,000万円超 1億円以下44,000円275,000円
1億円超 3億円以下55,000円275,000円
3億円超 5億円以下66,000円330,000円
5億円超 10億円以下77,000円330,000円
10億円超応相談

読むときの注意点は次の3つです。

1. 上記の月次顧問料は「訪問が年4回以下」の場合
毎月訪問してもらう場合は月額11,000円が加算されます。また記帳代行を依頼する場合は別料金で、1か月あたりの仕訳件数100件までが22,000円、150件までが27,500円、200件までが33,000円、以降は50件ごとに5,500円が加算されます。

2. 税務調査の立会いと「書面添付」の作成は、標準料金に含まれていません
公式サイトの標準料金表には、「税務調査の立会い、税理士法第33条の2の書面作成は含まれません」と明記されています。税務調査への対応を重視して事務所を探している場合、立会い費用は顧問料とは別にいくらかかるのかを、契約前に必ず確認しておくことをおすすめします。これは当事務所に限らず、多くの税理士事務所に共通する費用構造です。

3. コンサルティング業務はタイムチャージ
相続・事業承継対策などのコンサルティング業務は標準料金表によらず、案件の専門性に応じて1時間あたり11,000円〜22,000円(税込)の単価に想定時間を乗じた見積額、または実績額で提示されます。

※料金は2026年9月時点で公式サイトに掲載されている内容です。最新の料金・契約条件は必ず公式サイトおよび見積りでご確認ください。

年末調整・法定調書など「関連業務」の料金も公表されている

顧問料の比較で見落とされがちなのが、毎年決まって発生する年末調整や法定調書、償却資産申告といった関連業務の費用です。この事務所はここも公表しています(いずれも消費税10%込み)。

関連業務料金の扱い(税込)
法定調書合計表の作成月次顧問料に含まれる(標準料金表を下回る契約の場合を除く)
支払調書の作成月次顧問料に含まれる(5件まで)
年末調整、源泉徴収票・給与支払報告書の作成基本料金11,000円+対象者1人あたり2,200円(年末調整の対象でない人は1人あたり1,100円)
総括表の作成提出先1件あたり1,100円
償却資産申告書の作成申告先1件あたり11,000円(固定資産台帳の管理状況により別見積りの場合あり)

スタッフを複数抱えるクリニックでは、年末調整の対象者数がそのまま費用に反映されます。顧問料の月額だけで比較せず、年間の総額で見積りを取ると、実際の負担が正確につかめます。

標準料金より高くなる場合・安くなる場合

公式サイトには、標準料金表から増減する要因も明示されています。提供するサービス量が大きく変わるケースが対象です。

  • 加算される場合:訪問頻度を多く設定する場合/課税所得の水準が高く納税対策など相談業務の重要性が増す場合/海外取引その他の複雑な取引があり相談が複雑化する場合 など
  • 減額して提示される場合:訪問頻度を少なく設定する場合/設立2年以内(創業応援プラン)/会計取引が単純な場合/グループ会社を複数まとめて依頼する場合 など

なお個人事業主の場合、所得税の確定申告書を作成するにあたって事業所得以外の所得や税額控除があるときは、その内容に応じて別途見積りとなることがあると案内されています。不動産所得や譲渡所得がある年は、その旨を先に伝えておくと見積りのやり直しを避けられます。

税務調査の観点で見た「書面添付」の意味

上の料金表に出てきた「税理士法第33条の2の書面」=いわゆる書面添付は、税務調査を気にしている方にとって知っておく価値のある制度です。

これは、税理士が申告書の作成にあたって「どの帳簿書類をどのように確認し、どう判断したか」を記載した書面を申告書に添付する制度です。国税庁の説明によれば、この書面が添付された申告書について税務調査の日時・場所をあらかじめ通知しようとする場合、税務署は納税者に調査通知を行う前に、税理士に対して書面の記載事項について意見を述べる機会を与えなければならないとされています(意見聴取)。

意見聴取の段階で税務署側の疑問が解消されれば、結果として実地調査に至らないこともあります。ただし、書面添付は「調査が来なくなる制度」ではありません。あくまで申告内容の説明を事前に尽くすための仕組みであり、意見聴取を経て調査が行われることもあります。この点を「必ず調査を回避できる」と説明する情報には注意してください。

書面添付は税理士の責任も伴うため、すべての事務所が積極的に対応しているわけではありません。人見貴行税理士事務所の場合、標準料金表に「別途業務」として明記されている=依頼の対象として想定されていると読み取れます。関心がある場合は、対応の可否と費用を問い合わせてみるとよいでしょう。

医療機関の税務でつまずきやすいポイント

クリニックや医療法人の税務は、一般の事業会社とは異なる論点があり、税務調査でも独特の見られ方をします。代表的なのは次のような点です。

1. 保険診療と自由診療の区分(消費税)
社会保険医療の給付等は消費税の非課税取引とされていますが、自由診療(自費診療)は原則として課税取引になります(国税庁タックスアンサー No.6201)。健診・美容関連・予防接種・文書料など、収入の区分と課税売上割合の計算は誤りが生じやすい領域です。

2. 社会保険診療報酬の概算経費の特例(措置法26条)の適用可否
個人開業医には、社会保険診療報酬について実額経費に代えて一定率の概算経費を必要経費にできる特例(租税特別措置法第26条)があります。ただし国税庁の申告の手引きによれば、その年の社会保険診療報酬が5,000万円を超えた場合、または医業・歯科医業から生ずる収入金額が7,000万円を超えた場合には、この特例を適用できません。開業から数年でこのラインをまたぐ医院は珍しくなく、「例年どおり」で処理して要件を外していたという誤りは調査で指摘されやすい典型です。判定は年ごとに行う必要があります。

3. 窓口収入・現金管理
自費の窓口収入は現金比率が高くなりがちで、日計表・レセプトデータ・預金入金の整合が確認されます。日々の記録が残っていることが、そのまま説明力になります。

4. 院長・理事長家族への給与や、MS法人との取引
親族への給与、MS法人(メディカルサービス法人)への業務委託料や賃料などは、金額の妥当性・実態の有無が論点になりやすい部分です。契約書と実際の業務内容が一致しているかを整えておくことが大切です。

5. 医療機器の償却資産申告
高額な医療機器を扱う医院では、市区町村へ提出する償却資産申告も見落とせません。除却したはずの機器が台帳に残っている、リース資産の申告義務の判断を誤っている、といったずれは固定資産税(償却資産)の過大・過少につながります。固定資産台帳を毎年きちんと更新しておくことが、そのまま手間と税負担の節約になります。

いずれも「隠す」ことではなく、正しい区分と、根拠となる資料を平時から残しておくことが最大の備えになります。医療分野に慣れた税理士であれば、こうした論点を日常の顧問業務の中で先回りして整理できます。

セカンドオピニオンとは

セカンドオピニオンとは、現在の顧問税理士との契約はそのままに、別の税理士から税務処理や対策について意見を聞けるサービスです。「今の処理が適切なのか不安」「相続や医療法人化など、顧問税理士の専門外のことを相談したい」という場合に、顧問契約を解消せずに専門的な視点を取り入れられるのがメリットです。人見貴行税理士事務所でも、二次的・スポット的な相談として受け付けています。医療法人のように専門性の高い分野では、その分野に明るい税理士の意見が特に役立ちます。

代表税理士の略歴

代表税理士:人見貴行

神奈川県出身。早稲田大学卒業後、東洋信託銀行(現・三菱UFJ信託銀行)に勤務。その後、小規模な会計事務所で実務の基礎を積みながら2002年に税理士試験に合格し、2003年に税理士登録(登録番号98947)。同年、新日本アーンストアンドヤング税理士法人(現・EY税理士法人)に入所し、医療法人・公益法人や一般事業法人の法人税務全般、オーナーの相続対策、組織再編コンサルティングなどを担当しました(在職中の一時期はマネージャーとして従事)。2010年8月に人見貴行税理士事務所を開設。医療法人や公益法人向けの税務専門書の執筆にも携わっています。

公式サイトの沿革によれば、2011年4月〜2012年3月に東京税理士会本郷支部の指定税理士を務め、2013年4月には経営革新等支援機関として認定を受けています。経営革新等支援機関は、中小企業・小規模事業者の経営支援を行う機関として国が認定するもので、事業承継や設備投資に関する一部の制度で関与が求められる場面があります。

よくある質問(医療機関の税務相談)

Q. 個人のクリニックですが、医療法人でなくても相談できますか?
A. 公式サイトでは医療法人向けの顧問業務と、個人開業医(診療所・クリニック)向けの顧問業務の双方が案内されています。医療法人化を検討する段階の相談(医療法人設立検討支援)にも対応しています。

Q. 顧問料はいくらくらいかかりますか?
A. 公式サイトの標準料金表では、年商3,000万円以下で月次顧問料22,000円・決算報酬165,000円(いずれも税込)が目安とされています。過去3年程度の平均年商を基礎に、事業概況と依頼業務の内容に応じて個別に見積りが提示される仕組みです。

Q. 開業したばかりですが、料金の相談はできますか?
A. 標準料金表からの減額要因として「設立2年以内である場合(創業応援プラン)」が明示されています。訪問頻度を抑える、会計取引が単純である、といった条件も減額の要因として挙げられていますので、希望する体制を伝えたうえで見積りを受けるとよいでしょう。

Q. 年末調整やスタッフの源泉徴収票の作成も頼めますか?
A. 関連業務として料金が公表されています。基本料金11,000円に、年末調整の対象者1人あたり2,200円(対象でない人は1人あたり1,100円)が加算される形です。法定調書合計表の作成と、5件までの支払調書の作成は月次顧問料に含まれるとされています(いずれも税込)。

Q. 税務調査の立会いは顧問料に含まれますか?
A. 含まれません。標準料金表に「税務調査の立会い、税理士法第33条の2の書面作成は含まれません」と明記されています。調査対応を前提に依頼する場合は、立会い費用の考え方を契約前に確認してください。

Q. 顧問税理士を変えずに意見だけ聞くことはできますか?
A. セカンドオピニオン(二次的・スポット的な相談)に対応しています。現在の顧問契約を続けたまま、処理や対策について別の視点を得たい場合に利用できます。

Q. 医療機関はどのくらいの頻度で税務調査を受けますか?
A. 頻度は事業規模・申告内容・過去の調査歴などによって異なり、「何年に一度」と決まっているわけではありません。国税当局は資料情報や申告書の分析から調査必要度の高い先を選定しており、「医療機関だから来ない/必ず来る」と言い切れるものではない点にご注意ください。

Q. 後継者がいない場合の相談もできますか?
A. 相続・事業承継対策に加え、後継者不在のケースを想定したM&A・外部事業承継の相談メニューも用意されています。

人見貴行税理士事務所の口コミ・評判

口コミは見つかりませんでした。

>>圧倒的な対応力!税務調査に強いおすすめの税理士事務所はココ!

事務所情報

事務所名 人見貴行税理士事務所
所在地 〒113-0034 東京都文京区湯島2-31-24 湯島ベアービル1階
アクセス 東京メトロ千代田線「湯島駅」から徒歩5分/東京メトロ丸ノ内線・都営大江戸線「本郷三丁目駅」から徒歩8分
受付時間 10:00~18:00(定休日:土曜・日曜・祝日)※メールでの問合せは24時間受付
主な業務地域 東京都(文京区・千代田区・新宿区ほか都内23区、西東京市など都内全域)、神奈川県、千葉県、埼玉県、茨城県
主なサービス 医療法人・診療所の税務会計顧問/医療法人設立検討支援/相続・事業承継対策/セカンドオピニオン/M&A・外部事業承継
沿革 2010年8月 開設/2011年4月~2012年3月 東京税理士会本郷支部 指定税理士/2013年4月 経営革新等支援機関に認定

※上記は2026年9月時点で公式サイトに掲載されている情報です。最新の受付時間・料金・サービス内容は公式サイトでご確認ください。


川代会計事務所の評判|税務調査の立会い料金と300件超の実績

経営者が税理士と帳簿を確認しながら税務調査に備えているイメージ

川代会計事務所の特徴や税務調査へのサポート体制、公式サイトが公表している料金の目安、口コミ・評判などを紹介しています。

税務調査のサポート実績が豊富で、調査官の着眼点を熟知

川代会計事務所は、東京・江戸川区の西葛西駅から徒歩1分の場所にある税理士事務所です。中小企業や個人事業主の会計・税務を中心にサポートし、江戸川区・江東区など都内はもちろん、千葉・埼玉・神奈川エリアまで対応しています(対応地域は公式サイトに掲載)。

代表税理士は明るく気さくで相談しやすいと評判で、顧客ゼロから開業し、開業後わずか2年で100件以上の依頼を受けるまでになりました。専門用語をできるだけ使わずに説明する姿勢が、独立して間もない経営者からの支持につながっています。経営理念に「笑顔を創る」を掲げる少人数の事務所で、公式サイトでも「スタッフの顔が見える経営」を特徴として挙げています。

税務調査のサポートは300件以上の実績があり、調査官がどこに着目するかを踏まえたうえで、日々の記帳・決算書づくりから助言を受けられます。調査当日は立ち会いのうえ、調査官とのやり取りを全面的にサポートしてもらえます。所長は『税務調査Q&A』『税理士が教える節税Q&A』という書籍も執筆しており、税務調査への備えを日頃から発信している事務所です。

顧問契約を結ぶと、決算書だけでは見えにくい経営状態を明らかにするために経営分析表を作成し、同業種との比較を交えて経費や人員配置の見直しまで相談できます。弁護士や社会保険労務士とも連携しており、数字を作るだけで終わらない伴走型の事務所と言えるでしょう。すでに申告をしていない状態(無申告)からの立て直しも相談メニューに含まれています。

なお、同事務所は目的別に複数のサイトを運営しており、税務調査については専用サイト、無申告や個人の確定申告についてもそれぞれ専用サイトが用意されています。窓口はいずれも同じ事務所ですので、自分の状況にいちばん近いページを読んでから連絡すると、相談は早く進みます。

いま、法人の税務調査はどうなっているのか

国税庁が公表した「令和6事務年度 法人税等の調査事績の概要」(令和7年12月公表)によると、法人税・消費税の実地調査は約5万4千件(前年比▲7.4%)と件数は減った一方で、追徴税額(法人税・消費税)の総額は3,407億円となり直近10年で最も高い水準でした。1件あたりの追徴税額は約634万円です。

国税当局は資料情報や申告書の分析(AIの活用も進んでいます)により調査必要度の高い法人を絞り込む方向にあり、「件数は減っても、選ばれた先はしっかり調べられる」という状況です。だからこそ、調査の連絡が来てから慌てるのではなく、日々の帳簿・証憑がそのまま説明資料になる状態にしておくことが最善の備えになります。

税務調査サポートの料金の目安(公式サイト公表・2026年9月時点)

税務調査に強い税理士を探すとき、多くの方が最後まで分からずに悩むのが「立会いを頼むといくらかかるのか」です。川代会計事務所は税務調査サポートの料金を公式サイトで公表しています。金額の目安が事前に分かる点は、初めて依頼する側にとって安心材料になります。

税務調査サポートの内容料金の目安(消費税別途)備考
事務所での対面相談1時間 15,000円まず状況を相談したい段階向け
訪問しての対面相談1時間 30,000円資料が多く持ち出しにくい場合など
税務調査の立会い1日 70,000円調査は1〜2日で行われることが多い
税務署との折衝(交渉)50,000円〜(見積り)調査当日後のやり取りが対象
修正申告書の作成(所得税)150,000円〜(見積り)指摘を受け入れて是正する場合
修正申告書の作成(法人税)200,000円〜(見積り)同上
修正申告書の作成(消費税)50,000円〜(見積り)同上

税務調査サポートの専用サイトでは、報酬は無料で見積り、電話での相談も無料と案内されています。「いくらかかるか分からないから連絡しにくい」という段階でも、金額を確認したうえで依頼するかどうかを判断できます。

顧問契約の料金も同様に公表されています(いずれも消費税別途)。

会社規模(年商)顧問料(月額)決算料
5,000万円まで3万円〜5万円顧問料の5か月分
5,000万円超〜1億円5万円〜7万円顧問料の5か月分
1億円超〜5億円7万円〜10万円顧問料の5か月分
5億円〜10億円10万円〜15万円顧問料の5か月分
10億円超15万円〜(見積り)顧問料の5か月分

顧問契約を結ばず年1回の決算申告だけを依頼する場合は、年商1,000万円以下で15万円〜、3,000万円以下で20万円〜、5,000万円以下で25万円〜、5,000万円超で30万円〜が目安です。記帳代行は1か月5,000円〜とされています。

※上記はいずれも2026年9月時点で公式サイトに掲載されている「目安」の金額で、消費税は別途です。実際の金額は事業内容・資料の状況によって変わります。契約前に必ず見積りで確認してください。

個人事業主・不動産オーナーの確定申告代行

法人だけでなく、個人の確定申告についても売上規模ごとの目安が公表されています(いずれも消費税別途)。無申告の年分をまとめて依頼するケースにも対応しています。

依頼内容年間売上高など料金の目安(消費税別途)
個人事業主の確定申告代行1,000万円以下10万円〜(見積り)
同上2,000万円以下15万円〜(見積り)
同上3,000万円以下25万円〜(見積り)
同上3,000万円超30万円〜(見積り)
不動産収入(家賃収入)の確定申告1,000万円以下8万円〜(見積り)
同上1,000万円超10万円〜(見積り)
土地・建物などを売却した場合(譲渡所得)―15万円〜(見積り)
雑所得の確定申告―8万円〜(見積り)
住宅ローン控除の確定申告―3万円
贈与税の申告―5万円〜(見積り)

見落としやすいのは加算される費用です。記帳代行を併せて依頼する場合は1か月5,000円〜、消費税の申告がある場合は5万円が加算されます。青色申告・白色申告のいずれにも対応し、税務署への提出まで代行してもらえます。

このほか、経営計画書の作成コンサルティングは従業員10人以下で月額10万円・3か月契約を基準に、20人以下で月額15万円、30人以下で月額20万円、30人超は別途見積りという料金体系が公表されています(消費税別途)。

修正申告になると、本税のほかに何がかかるのか

料金表に「修正申告書の作成」があることからも分かるとおり、税務調査で指摘を受けて申告をやり直すと、費用は税理士報酬だけでは終わりません。国税庁の説明によれば、税務署の調査を受けた後に修正申告書を提出したり更正を受けたりした場合、新たに納めることになった税額のほかに、その税額の10%の過少申告加算税がかかります。事実の隠ぺい・仮装があったと判断された場合は、過少申告加算税に代えて35%の重加算税という重い負担になります(加算税の加重措置・軽減措置の適用がある場合は率が異なります。申告そのものをしていなかった場合は無申告加算税の対象となり、率の考え方も変わります)。

さらに、納付が遅れた期間については延滞税がかかります。国税庁が公表している令和8年(2026年)中の延滞税の割合は次のとおりです。

期間の区分令和8年中の割合備考
納期限の翌日から2か月を経過する日まで年2.8%令和7年の年2.4%から上昇
納期限の翌日から2か月を経過した日以後年9.1%令和7年の年8.7%から上昇

注目したいのは、令和8年から延滞税の割合が引き上げられている点です(前年は年2.4%/年8.7%)。延滞税の割合は、銀行の短期貸出約定平均金利をもとに毎年決まる「延滞税特例基準割合」に連動するため、金利の上昇局面では延滞税も上がります。「あとで指摘されたら払えばよい」という先送りのコストは、以前より確実に重くなっていると考えておくべきでしょう。

なお、これらはあくまで一般的な取り扱いです。実際の税額は個々の事情によって異なりますので、具体的な計算は税理士または所轄の税務署にご確認ください。

調査の連絡が来たときに、まず整えたい資料

準備するもの見られるポイント備考
総勘定元帳・仕訳帳売上・仕入の計上時期、期ズレの有無調査対象期間分をそろえる
請求書・領収書・契約書取引の実在性と金額の根拠電子で保存している場合は表示できる状態に
現金出納帳・預金通帳帳簿と入出金の整合個人口座との混同がないか
給与関係の書類役員報酬・親族への給与の妥当性勤務実態がわかる資料も
在庫(棚卸)資料期末在庫の計上漏れ棚卸表の原本を保管

迷ったときは、資料をそろえる前の段階で顧問税理士に連絡し、立会いの依頼と日程の調整を相談するのが安心です。調査日程は事情があれば変更を申し入れることもできます。顧問契約がない状態で調査の連絡が来た場合でも、川代会計事務所のようにスポットの相談(1時間単位)から受け付けている事務所であれば、まず状況を整理するところから依頼できます。

依頼を検討するときに確認しておきたいこと

Q. 顧問契約をしていなくても、税務調査の立会いだけ頼めますか?
A. 公式サイトの料金表では、対面相談(1時間単位)・立会い・税務署との折衝・修正申告書の作成が、顧問料とは別の項目として個別に示されています。スポットでの依頼を前提とした料金構成になっているため、顧問先以外からの相談も想定されていると読み取れます。実際に受けてもらえるかは調査の対象期間や資料の状況によりますので、まずは電話で状況を伝えて確認してください。

Q. 立会いは「1日7万円」とありますが、調査が2日になったらどうなりますか?
A. 公表されているのは「1日あたり」の金額です。税務調査は規模によって1日で終わることも、2日以上かかることもあります。想定される日数に加え、調査後の折衝や修正申告書の作成まで含めた総額を、依頼前の見積りで確認しておくと予算が読めます。

Q. 遠方でも対応してもらえますか?
A. 税務調査サポートの専用サイトには、東京都・千葉県・埼玉県・神奈川県以外からの問い合わせには対応していないと明記されています。対応エリア内であれば、江戸川区・江東区ほか都内各区、浦安市・市川市・船橋市などの千葉県内、横浜市・川崎市などの神奈川県内、さいたま市・三郷市などの埼玉県内が業務対応地域として挙げられています。

Q. 何年も申告をしていません。それでも相談できますか?
A. 無申告のサポートが正式なメニューとして用意されており、専用サイトも運営されています。無申告のまま調査を受けた場合は無申告加算税の対象となり、負担はもっとも重くなります。放置している期間が長いほど不利になるため、税務署から連絡が来る前に相談するほうが結果的に負担は軽く済みます。

Q. 掲載されている料金は税込みですか?
A. 公式サイトに掲載されている金額はいずれも消費税別途と明記されています。総額で比較したい場合は、見積りの段階で税込金額を確認してください。

代表税理士の略歴

代表税理士:川代政和

千葉県山武市(旧・山武郡松尾町)出身。東京会計専門学校を卒業後、複数の会計事務所に勤務しながら税理士資格を取得しました(東京税理士会江戸川南支部所属・登録番号116463)。勤務時代には普通法人だけでなく公益法人・協同組合など特殊な法人の会計・税務や相続業務も経験し、2010年12月20日に川代会計事務所を設立。「相談しやすい税理士」を目指して中小企業の支援を続けており、税務調査対応の実績が豊富で関連書籍の執筆もしています。

川代会計事務所の口コミ・評判

  • 何回か税理士を変更してきましたが川代先生が一番相談がしやすく、節税に有利な計算方法を提案してくれるので助かっています。対応も親切で税務署と打合せする時もわざわざ同伴してもらえました。
  • 川代先生は決算時に今期だけでなく来期の納税予測表まで作成してくれるので、見通しが立てやすくてありがたいです。税務調査の時は調査官とのやりとりをすべて対応してもらえて助かりました。
  • 今まで経理や確定申告は自分でやっていましたが、独立して5年で税務調査が入り相談しました。先生が執筆した税務調査の本をいただいたり、調査前日には精神的なサポートまでしてもらえました。

>>圧倒的な対応力!税務調査に強いおすすめの税理士事務所はココ!

事務所情報

事務所名 川代会計事務所
所在地 〒134-0088 東京都江戸川区西葛西5-6-17 パルクビルⅡ 2F
アクセス 東京メトロ東西線「西葛西駅」から徒歩1分
設立 2010年12月20日
営業時間 10:00~17:30(土日祝を除く)※メールフォームは24時間受付。税務調査サポートの専用サイトでは受付時間を平日9:00~17:00と案内しています
対応エリア 東京都、千葉県、神奈川県、埼玉県(税務調査サポートは、この4都県以外からの問い合わせには対応していないと明記されています)
主な取扱業務 顧問契約/法人の決算申告/個人の確定申告(事業所得・不動産所得・譲渡所得・贈与税など)/記帳代行/税務調査の立会いサポート/無申告のサポート/経営計画書作成コンサルティング

※上記は2026年9月時点で公式サイトに掲載されている情報です。最新の営業時間・料金は公式サイトでご確認ください。

あなたの税理士法人(タックスレスキュー)

税務調査に強い専門家が対応する落ち着いた税理士事務所

あなたの税理士法人(タックスレスキュー)の特徴や税務調査対応、口コミ・評判などを紹介しています。

マルサの経験を生かした税務調査事前対策と税務交渉

あなたの税理士法人(タックスレスキュー)は、代表税理士が国税局査察部(マルサ)出身という経歴を生かして、日本全国の企業・個人を対象に税務調査対応を行っている税理士法人です。税務相談や記帳指導などの通常の税理士業務もサービスに含まれますが、税務調査コンサルタント業務がメインで、代表税理士が自ら国税当局と税務交渉をします。

調査が入った場合の税務調査の立会いはもちろん、本番さながらの模擬税務調査や元マルサの視点で会社をチェックするなどの事前対策にも力を入れています。また税務に詳しい弁護士とパートナーを組んで、税務訴訟補佐人として税務訴訟サポートまでできるのが強みで、顧客の状況に合わせた相談が可能です。

その他、会計事務所向けの税務調査コンサルティングも行っており、税務調査に立ち会う税理士や会計士に対してもアドバイスや相談を受け付けています。

代表税理士の略歴

代表税理士:片 雅範

国税局出身で、現在は国税当局との交渉を専門に行っている税理士です。国税局時代は23年にわたり全税目の税務調査を行った経験があり、そのうち6年間は国税局査察部(マルサ)に籍を置いていました。

2008年退官後は青森大学の客員教授や監査法人の不正調査担当マネージャーを経て、株式会社あなたの税理士法人(タックスレスキュー)を設立しました。税務調査過払い金返還請求セミナーの開催や「税務交渉人」の商標登録をしてテレビなどにも出演しています。

あなたの税理士法人(タックスレスキュー)の口コミ・評判

  • 前回の税務調査の際に顧問税理士が税務署の味方のような対応をして頼りなかったので、思い切ってあなたの税理士法人(タックスレスキュー)に変更しました。今回はスムーズに調査が終わり結果にも満足。お願いして正解でした。
  • 飲食店なので突然税務調査が入ることを覚悟はしているのですが不安でした。先生の事前シミュレーションで対応方法がしっかり頭に入ったので、今はまったく怖いと思わなくなりました。
  • 税務調査の際に取引先にも確認に行くと言われて大変困っていたのですが、先生に相談して交渉していただいたおかげで反面調査が無くなりました。取引が停止になる心配もなくなり本当に感謝しています。

>>圧倒的な対応力!税務調査に強いおすすめの税理士事務所はココ!

事務所情報

事務所名 株式会社あなたの税理士法人(タックスレスキュー)
所在地 東京都中央区銀座8-15-10 ダイヤハイツ1114号
アクセス JR山手線・京浜東北線「新橋駅」から徒歩7分
対応時間 24時間365日
対応エリア 日本全国

ベンチャーズ会計事務所|税務調査対応に強い税理士事務所の特徴と口コミ

税務調査の相談に対応する税理士事務所のイメージ

ベンチャーズ会計事務所の特徴や税務調査への対応、口コミ・評判などを紹介しています。

税務調査対応を専門とする税理士事務所

ベンチャーズ会計事務所は、経理処理や税金の申告だけを代行する事務代行型ではなく、中小企業の節税対策や税務調査対応を専門とする提案型の税理士事務所です。これまで100以上の業種で600件を超える税務調査相談に対応してきた実績があり、現在も毎年150件以上のペースで、税務署との交渉を含めた対応を行っています。

代表税理士が税務調査の師と仰ぐ、元国税調査官の吉田氏を顧問・相談役に迎え、両者がタッグを組むことで成果を上げてきました。豊富な現場経験と、税務調査の内部事情を知り尽くしている点が強みです。

税務調査の相談は、無料の電話相談から始まります。状況を確認して大まかな解決策を提案したうえで、今後の流れや見積金額の説明があり、内容に納得した場合に契約手続きを行う流れです。依頼者を守ることを使命としており、税務調査の立会いや税務署との交渉などを任せられるため、調査対応の負担を大幅に軽減できます。

調査後は顧問契約を結ぶこともでき、今後税務調査に入られにくい財務体質へ改善するためのアドバイスまで受けられます。

代表税理士の略歴

代表税理士:藤田佳高

神戸市出身の公認会計士・税理士です。大手の会計事務所で中小企業から上場会社までの税務を経験し、その後、外資系証券会社で中小企業の経営・税務のコンサルティングを担当しました。

28歳のときに独立して現事務所を設立。元国税調査官の吉田誠徳氏から税務調査について指導を受け、現在は税務調査専門の税理士として全国から相談を受けています。

ベンチャーズ会計事務所の口コミ・評判

  • 税務調査まで1週間しかなく不安でしかたなかったのですが、藤田先生から細かな点までアドバイスをいただき、勇気をもらいました。親身に対応していただき、とても感謝しています。
  • 税務調査の恐ろしさをいろいろ聞き、不安で眠れなくなっていました。最初に先生から「大丈夫です」と声をかけられたときは本当に救われました。当日の税務署との交渉は想像を超えるもので、正直驚きました。
  • 税務調査の連絡が入り困っていたところ、偶然インターネットで税務調査専門の先生がいることがわかり依頼しました。調査時の対応の仕方を丁寧にアドバイスしていただいたうえに、当日の立会いもしていただき、とても心強かったです。

※掲載している実績・対応内容・所在地・対応時間などは変更される場合があります。最新の情報は公式サイトや事務所へ直接ご確認ください。

>>圧倒的な対応力!税務調査に強いおすすめの税理士事務所はココ!

事務所情報

事務所名 ベンチャーズ会計事務所
所在地 東京都渋谷区道玄坂1-17-6 プロスペクト道玄坂8階
アクセス JR「渋谷駅」から徒歩7分
対応時間 9:00~22:00
対応エリア 日本全国