自営業・個人事業主・フリーランスとして働く方は全国に数多くいますが、「従業員のいない自分には税務調査など無縁だ」と思われている方も少なくありません。しかし、規模の大小にかかわらず、税務署が「追加で納めるべき税金がある」と判断すれば、税務調査の連絡が来る可能性は誰にでもあります。
本ページでは、税務調査の現場を知る立場から、自営業・個人事業主・フリーランスの方が知っておきたい税務調査のポイントを、いたずらに不安を煽らずに整理します。記載内容は2026年9月時点の制度にもとづくものです。正しく備えておけば、調査は決して怖いものではありません。
青色申告・白色申告について
確定申告には「青色申告」と「白色申告」の2種類があります。それぞれにメリット・デメリットがあるので、まずは比較表で違いを確認しておきましょう。
| 青色申告 | 白色申告 | |
| 申請手続き | 「青色申告承認申請書」を提出する必要がある(原則その年の3月15日まで。新規開業の場合は開業日から2か月以内) | 不要 |
| 記帳 | 正規の簿記(原則、複式簿記)で帳簿を揃える必要がある | 現金出納帳、売掛帳、買掛帳、経費帳、固定資産台帳などの簡易な帳簿 |
| メリット | ・青色申告特別控除(最大65万円)が使える ・青色事業専従者給与を必要経費にできる ・赤字(純損失)を最長3年繰り越せる | 複式簿記の知識がなくても確定申告ができる |
| デメリット | 複式簿記の知識が必要(税理士やクラウド会計ソフトの活用が無難) | ・青色申告特別控除がない ・専従者給与を全額は経費にできない(事業専従者控除に限られる) ・赤字の繰越ができない |
【重要】青色申告特別控除の金額は要件で変わります。2020年(令和2年)分の申告から制度が改正され、複式簿記で記帳し貸借対照表・損益計算書を添付して期限内に申告した場合の控除額は原則55万円です。これに加えて、e-Taxによる電子申告を行うか、優良な電子帳簿の保存を行う場合に、最大65万円の控除を受けられます(簡易簿記の場合は10万円)。「青色=一律65万円」ではない点に注意してください(出典:国税庁 タックスアンサー No.2072)。
白色申告の「推計課税」に要注意
推計課税とは、売上・所得・経費などの実額が帳簿から把握できない場合に、税務署が「近隣の同規模・同業者の差益率(仕入金額に対する収入金額の比率)」や、水道光熱費などの経費額から売上・所得を推計して課税することをいいます。帳簿の信頼性や保管状態が悪いと発生しやすく、必要な帳簿が簡易的な白色申告では特に注意が必要です。
事業を長く続けていく予定であれば、節税メリットの大きい青色申告に切り替えていくことをおすすめします。
帳簿の不備そのものが加算税を重くする(令和5年分以降)
ここ数年で個人事業主に直接効いてきているのが、「帳簿を出せない・売上が記帳されていない」こと自体にペナルティが上乗せされる仕組みです。令和4年度税制改正で設けられたもので、令和6年1月1日以後に法定申告期限が到来する国税(申告所得税では令和5年分の確定申告以降)から適用されています。
具体的には、税務調査で帳簿の提示または提出を求められたときに、次の状態だと通常の過少申告加算税・無申告加算税に上乗せがされます。
- 帳簿を提示・提出しなかった場合、または帳簿に記載した売上金額が、本来記載すべき金額の2分の1未満だった場合……10%を加算
- 帳簿に記載した売上金額が、本来記載すべき金額の3分の2未満だった場合……5%を加算
つまり、申告漏れの中身以前に「帳簿がない・売上が抜けている」という状態そのものが不利に働きます。逆にいえば、日々の記帳を積み重ねて調査当日にすぐ提示できるようにしておくことが、そのまま負担軽減につながるということです(出典:国税庁 タックスアンサー No.2026、国税庁「売上げに関する帳簿を作成・保存していない事業者の方は加算税が重くなります」)。
売上900万円前後は要注意
売上が900万円前後で推移している事業者は、税務調査で注意が必要といわれます。これは消費税の課税事業者になるかどうかの基準が、基準期間(原則2年前)の課税売上高1,000万円であるためです。1,000万円以下であれば免税事業者となり、受け取った消費税の一部が手元に残る仕組み(いわゆる益税)があるため、「1,000万円をわずかに下回る売上」が何年も続いていると、税務署に売上調整の疑いを持たれやすくなります(出典:国税庁 タックスアンサー No.6501)。
なお、2023年10月に始まったインボイス制度(適格請求書等保存方式)により、免税事業者のままだと取引先が仕入税額控除を受けにくくなる場面が増え、あえて課税事業者として登録するケースも広がっています。自分の売上規模とインボイス登録の要否は、取引先との関係も含めて確認しておきましょう(出典:国税庁 インボイス制度特設サイト)。
2026年(令和8年)は「2割特例」の区切りの年――令和9年分からは個人事業者に「3割特例」
インボイス制度を機に免税事業者から登録した小規模事業者が使える2割特例(納付税額を売上に係る消費税額の2割にできる負担軽減措置)は、令和5年10月1日から令和8年9月30日までの日が属する各課税期間で適用が終わります。暦年で申告する個人事業者の課税期間は1月〜12月なので、令和8年分(2026年分・申告は2027年3月)が最後の適用となります(出典:国税庁「2割特例の概要」)。
ただし、そこで一気に負担が跳ね上がるわけではありません。令和8年度税制改正で、個人事業者に限り、令和9年分・令和10年分の申告について納付税額を売上税額の3割とできる「3割特例」が新たに設けられました。主な適用要件は次の3点です(法人は対象外)。
- 個人事業者であること
- 基準期間(適用を受ける年の2年前。令和9年分なら令和7年、令和10年分なら令和8年)の課税売上高が1,000万円以下であること
- インボイス発行事業者の登録を受けていること
2割特例と同じく、売上に係る消費税額が分かれば計算でき、仕入れ側のインボイスを保存していなくても適用できるのが利点です。事前の届出も要りません。
免税事業者への支払いは「80%控除」から70%へ――2026年10月1日の切替
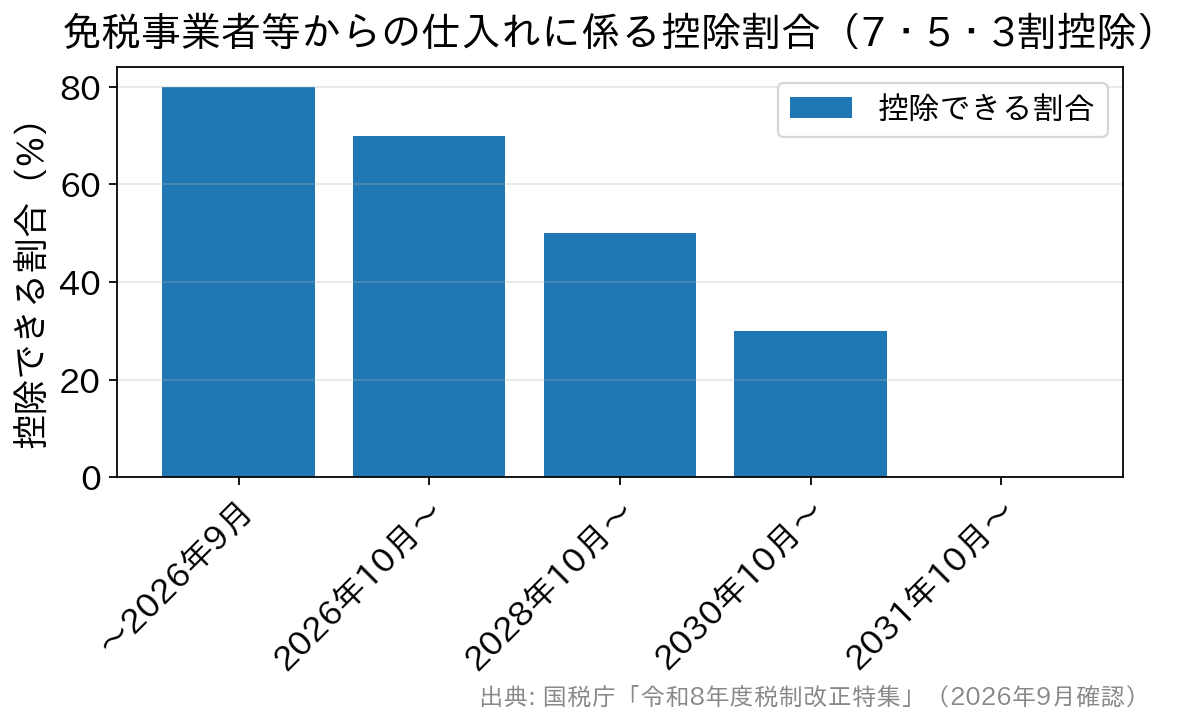
取引先や外注先が免税事業者である場合に関係するのが、適格請求書発行事業者以外の者からの課税仕入れについて、仕入税額相当額の一定割合を控除できる経過措置です。この割合が、2026年(令和8年)10月1日以後に行う課税仕入れから80%→70%に引き下げられます。
当初は2026年10月に80%から50%へ一段階で下がる予定でしたが、令和8年度税制改正で適用期限が2年延長され、あわせて割合が細かく刻まれました。国税庁はこれを「7・5・3割控除」と呼んでいます。「2026年10月から50%になる」という以前の説明は、現在は誤りです。
| 課税仕入れを行った時期 | 控除できる割合 | 期間 |
|---|---|---|
| 2023年10月1日〜2026年9月30日 | 仕入税額相当額の80% | 現行(2026年9月末で終了) |
| 2026年10月1日〜2028年9月30日 | 仕入税額相当額の70% | 2年間 |
| 2028年10月1日〜2030年9月30日 | 仕入税額相当額の50% | 2年間 |
| 2030年10月1日〜2031年9月30日 | 仕入税額相当額の30% | 1年間 |
| 2031年10月1日以後 | 控除不可 | 経過措置の終了 |
あわせて、同一の相手先(適格請求書発行事業者以外の者)からの課税仕入れの合計額が、その年で税込1億円を超える場合、その超えた部分には7・5・3割控除を適用できないという上限も設けられました(改正前は10億円。2026年10月1日以後に開始する課税期間から適用)。
また、80%と70%の分かれ目は「課税仕入れを行った日」で判定します。請求書の日付でも支払日でもなく、商品の仕入れなら引渡しを受けた日、役務の提供なら提供を受けた(完了した)日が基準です。9月末をまたぐ取引は、納品書や検収書で「いつ引渡し・提供があったか」を示せるようにしておきましょう。取引先が免税事業者のままである場合は、値決めや請求のやりとりにも影響しますので、早めに確認しておくと安心です(出典:国税庁「令和8年度税制改正特集」)。
2割特例・3割特例の適用が終わった後は、簡易課税と本則課税のどちらで申告するかをあらかじめ検討しておく必要があります。簡易課税は原則として適用を受けようとする課税期間の開始日の前日までに届出が必要ですが、2割特例・3割特例の適用を受けた翌課税期間から簡易課税を選びたい場合に限り、その課税期間の申告期限までに「消費税簡易課税制度選択届出書」を提出すればよいという円滑な移行措置が設けられています。個人事業者が令和10年分まで3割特例を使った場合、令和11年分から簡易課税を選ぶ届出は令和12年4月1日までで間に合う、という形です。簡易課税は選択したら原則2年間の継続適用が必要なので、みなし仕入率(建設業などの第3種は70%、サービス業の第5種は50%など)と実際の仕入れの状況を見比べて判断してください。
何年分(いつから)の調査が行われるか?
税務調査では、まず直近3年分を確認するのが一般的です。この3年の確認で申告内容に大きな誤りが見つかると5年に、さらに金額が大きい申告漏れや、偽りその他不正の行為(いわゆる脱税)が疑われる場合には最長7年まで遡って調査が行われます。
国税通則法では、更正・決定などができる期間(除斥期間)は原則5年、偽りその他不正の行為があった場合は7年と定められています。7年遡及は悪質なケースに限られ、通常の申告誤りで7年に及ぶことは多くありません。調査官も追徴税額という「成果」を意識して調査しているため、意味なく調査範囲を広げることはないのが実情です。
自営業・個人事業主・フリーランスの税務調査の実態
個人宅(自宅)まで調査されるのか
自宅兼事務所で仕事をしているケースなどさまざまですが、税務署が「必要だ」と判断する重要な嫌疑がない限り、プライベートスペースである個人宅の生活部分にまで立ち入ることは通常ありません。ただし、事務所として100%を経費計上している場所で生活の実態がある場合は、税務上は業務スペースとみなされるため、その部分が確認対象となる可能性は高くなります。
想定される追徴課税とペナルティ
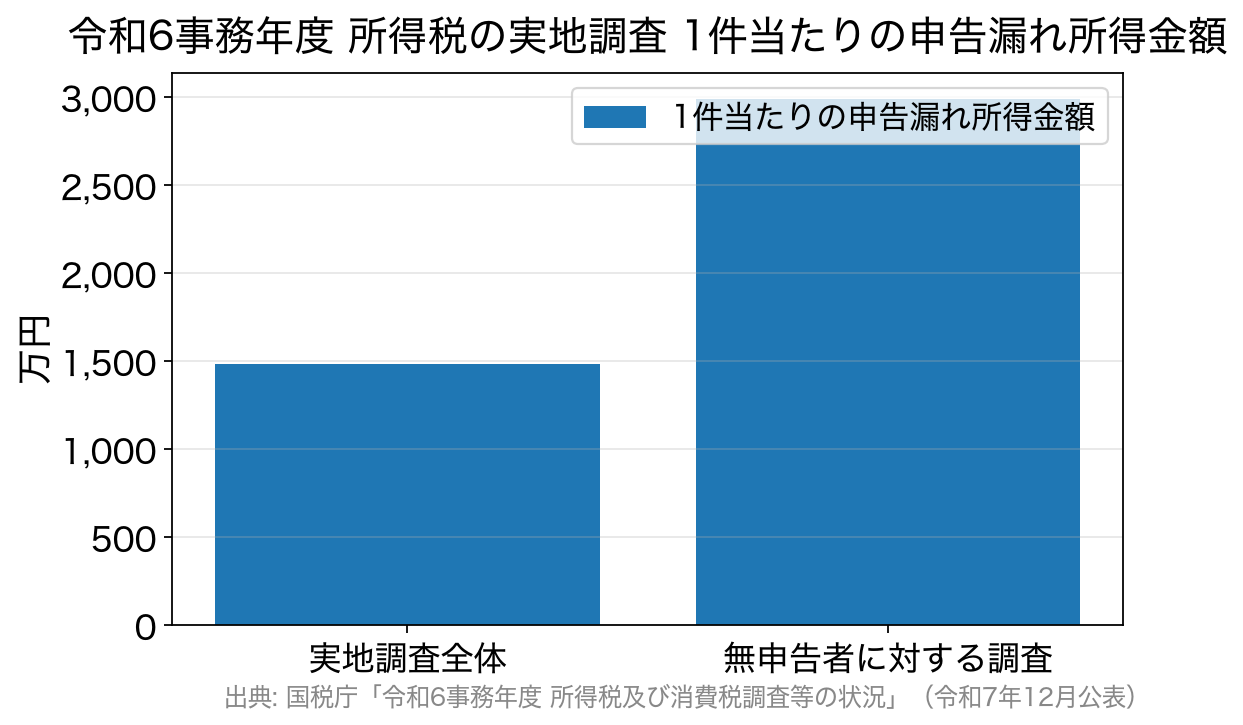
調査の結果、申告内容に問題がなければ「是認」となりますが、これは比較的少なく、多くの場合は何らかの追徴課税が発生します。国税庁が公表した令和6事務年度(2024年7月〜2025年6月)の「所得税及び消費税調査等の状況」によると、所得税の実地調査(特別・一般)における1件当たりの申告漏れ所得金額は約1,486万円、1件当たりの追徴税額は約299万円でした(医師など高額所得者を含む全業種の平均値です)。
同じ資料では、実地調査と簡易な接触を合わせた「調査等」の件数が73万6千件(前事務年度60万5千件)、追徴税額の総額は1,431億円で過去最高と報告されています。国税庁は調査対象の選定にAIを活用していることも明記しており、「小規模だから見られない」という前提は成り立ちにくくなっています。
とくに重いのが無申告です。同資料では、所得税の無申告者に対する実地調査の1件当たりの申告漏れ所得金額は2,992万円と、実地調査全体(1,486万円)の約2倍にのぼりました。消費税無申告者に対する実地調査の1件当たり追徴税額296万円も過去最高です(出典:国税庁「令和6事務年度 所得税及び消費税調査等の状況」)。
追徴課税では、本来納めるべき税額(本税)に加えて、次のようなペナルティが上乗せされる点に注意が必要です。
- 過少申告加算税:申告額が少なかった場合。原則10%(期限内申告税額と50万円のいずれか多い額を超える部分は15%)。
- 無申告加算税:期限内に申告しなかった場合。原則15%(50万円超の部分は20%、300万円超の部分は30%。令和6年1月以後)。
- 重加算税:仮装・隠ぺいがあった場合。過少申告なら35%、無申告なら40%と重くなります。
- 延滞税:納付が遅れた期間に対してかかる利息的な税金。令和8年(2026年)は、納期限の翌日から2か月以内は年2.8%、2か月経過後は年9.1%です(割合は年ごとに見直されます。出典:国税庁 タックスアンサー No.9205)。
加算税・延滞税の早見表(令和8年時点)
| 種類 | 割合 | 押さえておきたい点 |
|---|---|---|
| 過少申告加算税 | 10%(一定額を超える部分は15%) | 調査の事前通知前に自主的に修正申告すれば課されない |
| 無申告加算税 | 15%(50万円超20%/300万円超30%) | 令和6年1月以後の期限到来分。過去5年内に無申告加算税等があると10%加重 |
| 重加算税 | 過少申告35%/無申告40% | 仮装・隠ぺいがあった場合に加算税に代えて課される |
| 帳簿不備による加重 | +10%または+5% | 令和5年分以降。帳簿の不提示や売上の記載不足が対象 |
| 延滞税 | 年2.8%(2か月経過後は年9.1%) | 令和8年中の割合。割合は毎年見直される |
これらは遡及した年数の分だけ積み上がるため、本税だけでなく加算税・延滞税を含めた負担は想像以上に大きくなりがちです。だからこそ、日頃から正確な申告と帳簿保存を心がけることが最大の備えになります。
個人口座・通帳はどこまで調べられるか
特に事業用と個人用の入出金を1つの口座で混在させている場合は、その口座の提示を求められると考えてよいでしょう。反面、事業用と個人用を明確に分けている場合は、原則として個人用口座まで提示する必要はありません。日頃から口座を分けておくことが、調査対応をスムーズにするうえでも有効です。
メール・クラウドで受け取った請求書のデータ保存
フリーランスや個人事業主は、請求書・領収書をメールやクラウドサービスでやりとりすることが多いはずです。こうした電子取引のデータは、令和6年1月1日以後にやりとりしたものから、原則として電子データのまま保存することが必要になっています(従来の「紙に出力して保存すればよい」という宥恕措置は令和5年12月31日で終了しました)。
保存にあたっては、改ざん防止の措置をとること、「日付・金額・取引先」で検索できるようにしておくことなどのルールがあります。もっとも、要件どおりに保存できないことについて所轄税務署長が「相当の理由」があると認め、かつ調査の際にデータのダウンロードの求めと、出力した書面の提示・提出の求めの両方に応じられる場合には、猶予措置が適用されます(事前の届出は不要)。
いずれにしても、調査の場では「そのデータをすぐ出せるか」が問われます。取引先ごと・月ごとにフォルダを分けておく、ファイル名に日付と金額と取引先を入れておくといった素朴な工夫でも十分に役立ちます(出典:国税庁 電子帳簿等保存制度特設サイト)。
顧問税理士がいないと税務調査に入られやすい?
結論からいえば、顧問税理士がいないことは、税務調査に入られやすくなる一因になり得ます。税理士が関与している申告は、書面添付制度(税理士が申告書の内容を保証する書面を添付する制度)が使われていれば、調査の前に税理士への意見聴取が行われることもあり、税務署から見た信頼性が高まるためです。
事業規模が大きいなど影響範囲が大きい場合は、税務署から調査の連絡があった後からでも遅くありません。立会いや事前準備を税理士に依頼することを検討するとよいでしょう。
よくある質問(FAQ)
Q. 税務調査の連絡は突然来るのですか?
A. 無予告調査など一部の例外を除き、通常は事前に電話などで連絡があり、日程を調整したうえで実施されます。連絡が来ても慌てる必要はありません。まずは調査対象の税目・年分を確認し、必要書類の準備を進めましょう。顧問税理士がいる場合は速やかに連絡を取ることをおすすめします。
Q. どんな書類を準備しておけばよいですか?
A. 帳簿(総勘定元帳・仕訳帳など)、請求書・領収書・レシート、通帳、契約書、確定申告書の控えなどが基本です。帳簿書類の保存期間は原則7年(一定の書類は5年)とされているため、日頃から整理・保存しておくことが備えになります(出典:国税庁 タックスアンサー No.5930)。
Q. 申告に間違いが見つかったらどうなりますか?
A. 誤りが見つかった場合は修正申告や更正により本税を納め、状況に応じて上記の加算税・延滞税が加わります。ただし、調査の通知を受ける前に自主的に誤りを修正すれば、加算税が軽減または不適用となる場合があります。気づいた時点で早めに対応することが大切です。
Q. 売上が数百万円規模でも調査の対象になりますか?
A. 売上の大小だけで対象が決まるわけではありません。国税庁は調査対象の選定にAIを活用しており、取引先から提出された資料情報と申告内容の食い違いなども端緒になります。規模よりも「申告内容と実態が合っているか」が見られると考えておくのが実情に近いでしょう。
Q. すでに廃業していますが、過去の年分について調査はありますか?
A. 廃業していても、更正・決定ができる期間内であれば過去の年分について調査が行われることはあります。帳簿書類の保存義務も廃業によってすぐに消えるわけではないため、保存期間が満了するまでは帳簿・請求書・通帳などを手元に残しておくようにしてください。
Q. 記帳を会計ソフトに任せていれば安心ですか?
A. 会計ソフトは記帳の正確性を高めてくれますが、銀行口座やカードの自動連携から漏れた現金売上・手渡しの報酬などは自分で入力しないと反映されません。調査で最も指摘されやすいのはこうした「記録に残りにくい売上」です。年に一度は入金明細と売上台帳を突き合わせて、抜けがないか確認しておきましょう。