税務調査の基本

税務調査の税理士費用の相場|立ち会い・修正申告・滞納相談

税務調査の立ち会いにかかる税理士費用の見積書と帳簿

税理士に税務調査の立ち会いを依頼する場合の費用

税務調査の対応を税理士に頼む費用は、事前の打ち合わせと当日の立ち会いがそれぞれ1日3万〜5万円程度で、指摘を受けて修正申告書の作成まで頼むと10万〜20万円程度が上乗せになります。個人事業主の小規模な調査なら合計6万〜10万円前後に収まることが多く、調査が長引く法人では数十万円になることもあります。

税理士の報酬は各事務所が自由に決めており、国や税理士会が示す料金表はありません。依頼する前に見積りを取り、立ち会いの日当と修正申告の作成料が別建てになっているかを聞いてから決めてください。

顧問税理士がいても、立ち会い費用は別途かかる

実地の税務調査では、原則として税務署から調査の開始日時・場所・対象税目・対象期間などの事前通知があります。事前通知をすると正確な事実の把握が難しくなるおそれがある場合などは、通知なしで調査が行われることもあります(国税通則法第74条の10)。

通知された日時に都合がつかないときは、一時的な入院や業務上やむを得ない事情など合理的な理由があれば、日時の変更を協議するよう申し出ることができると定められています(同法第74条の9第2項)。申出は口頭でもかまわないので、税理士と打ち合わせができる日程に調整してから臨みましょう。

顧問税理士が税務代理権限証書を提出している場合、事前通知は税理士にも届きます。調査の連絡を受けたときは、最初に顧問税理士へ知らせれば、日程の調整も税理士と相談しながら進められます。

毎月の顧問料には、通常、税務調査の立ち会いは含まれていません。顧問料は記帳のチェックや試算表の作成といった日常業務への報酬で、立ち会いのように普段は発生しない業務には別の費用がかかります。顧問契約書でどこまでが契約の範囲かを調査の連絡が来る前に読み返せば、費用の見通しを早く立てられます。

税理士費用は「事前準備」「立ち会い」「修正申告」の3段階

税務調査の対応費用は、大きく次の3つの段階に分かれます。下の表は一般的な相場感の目安で、事務所の料金体系や事業規模、資料の量によって幅があります。

段階費用の相場(目安)主な内容
事前の打ち合わせ・準備1日あたり3万円〜5万円帳簿・申告書の事前チェック、想定問答の準備
調査当日の立ち会い1日あたり3万円〜5万円調査官対応、質疑応答の同席・交渉
修正申告書の作成(必要時)10万円〜20万円程度指摘を受けた場合の申告のやり直し

2日間の調査で修正申告まで依頼した場合、事前準備1日・立ち会い2日・修正申告を合わせて19万円〜35万円ほどになります。修正すべき点がなく「是認(ぜにん)」で終われば、修正申告の費用はかかりません。

ケース別の総額イメージ(仮定の例)

上の単価を当てはめると、規模ごとのおおよその総額は次のようになります。あくまで仮定のケースによる計算なので、実際の金額は依頼する事務所の見積りで決まります。

仮定のケース想定する日数総額の目安
個人事業主・調査1日・是認で終了準備1日+立ち会い1日6万円〜10万円
個人事業主・調査1日・修正申告あり準備1日+立ち会い1日+修正申告16万円〜30万円
中小法人・調査2日・修正申告あり準備1日+立ち会い2日+修正申告19万円〜35万円
規模の大きい法人・調査3日以上準備2日以上+立ち会い3日以上+修正申告30万円〜70万円程度になることも

事前の打ち合わせでかかる費用

事前通知から調査の開始日までには、通常ある程度の日数があります。この期間に税理士と事前の打ち合わせをして、当日に臨みます。

打ち合わせでは、帳簿や提出済みの申告書の控えを税理士が細かくチェックします。処理のミスが見つかることも多く、ミスでなくても調査官から質問されそうな箇所を洗い出し、どう説明するかまで一緒に準備します。費用は1日あたり3万円〜5万円程度で、資料が多い会社では2日以上かかることもあります。

この段階で、税理士が把握していない資料やお金の流れを必ず共有してください。たとえば調査官から「この入金は何ですか」と聞かれたとき、税理士に伝えていなかった収入だと、その場で筋道を立てて説明するのが難しくなります。

調査当日以降の対応でかかる費用

調査当日の立ち会い費用も、1日あたり3万円〜5万円が相場です。法人の調査は2日間にわたることが多く、立ち会いだけで6万円〜10万円程度になります。規模の大きな会社では3日以上かかることもあり、日数に応じて費用も増えます。

零細企業や個人事業主の調査は半日〜1日で終わることも多く、そのぶん費用は少なくなります。指摘がなかった場合や、指摘に回答して調査官が納得した場合は、そのまま終了です。

誤りが確定した場合は修正申告をします。その作成を依頼すると10万円〜20万円程度かかります。費用の中で最も高くなりやすい部分ですが、申告に誤りがなければ発生しない費用でもあります。

税理士費用とは別にかかる加算税・延滞税(令和8年の割合)

修正申告や更正で税額が増えると、本税のほかに加算税と延滞税がかかります。これは税理士への報酬とは別に、納税者が国へ納めるもので、どのタイミングで修正したかによって加算税の割合が変わります。

修正のタイミング過少申告加算税の割合補足
調査の事前通知の前に自主的に修正かからない延滞税はかかる場合がある
事前通知の後、調査による更正を予知する前に修正5%(期限内申告税額と50万円のいずれか多い額を超える部分は10%)通知を受けた段階での見直しでも軽減される
調査を受けた後の修正申告・更正10%(同じく超える部分は15%)仮装・隠蔽があれば重加算税35%に代わる

さらに、令和6年1月1日以後に法定申告期限が到来するもの(所得税は令和5年分以降)には、帳簿の不備による上乗せもあります。調査で帳簿の提示・提出をしなかった場合や、売上の記載が本来の2分の1未満だった場合は10%、3分の2未満だった場合は5%が加算税に上乗せされます(国税庁 No.2026 確定申告を間違えたとき)。日頃から記帳を整えておけば、税理士費用だけでなくこの上乗せも避けられます。

延滞税は、令和8年1月1日から12月31日までの期間について、納期限の翌日から2か月を経過する日までが年2.8%、それ以後は年9.1%です(国税庁「延滞税の割合」)。令和7年の年2.4%・年8.7%から引き上げられており、納付が遅れるほど負担は重くなります。

延滞税の計算方法は延滞税の割合と計算方法、加算税の割合が変わる時点は過少申告加算税の税率と計算例の記事で解説しています。

「修正申告」に応じる前に知っておきたいこと

調査の終盤では、調査結果の説明とあわせて修正申告を勧められる(勧奨される)場面があります。指摘に納得できるのであれば、修正申告に応じて早めに終わらせてかまいません。一方で、納得できないまま応じるかどうかは慎重に判断する必要があります。

修正申告は納税者自身が申告内容を訂正する手続きのため、提出すると、その内容について不服申立てはできません。期限内であれば更正の請求はできますが、自分で認めた内容を覆すには根拠をそろえる必要があります。修正申告に伴う加算税の賦課決定は不服申立ての対象で、勧奨の際にはこうした点を記載した書面が交付されると定められています(国税通則法第74条の11第3項)。

修正申告に応じず、税務署長から更正処分を受けた場合は、処分の通知を受けた日の翌日から3か月以内であれば、再調査の請求か審査請求で不服を申し立てることができます。二つの手続きの違いは次のとおりです。

手続き誰が行うかその後に争えるか
修正申告納税者自身が申告内容を訂正不服申立てはできない(期限内の更正の請求は可能)
更正処分税務署長等が税額を変更する処分処分の通知を受けた日の翌日から3か月以内に、再調査の請求または審査請求ができる

審査請求は、再調査の請求を経ずに国税不服審判所長へ直接行うこともできます。再調査の請求を先に行った場合は、再調査決定書謄本の送達を受けた日の翌日から1か月以内に審査請求ができます。裁決にもなお不服があれば、裁決があったことを知った日の翌日から6か月以内に訴訟を提起できます(国税庁 No.7200 不服申立手続)。

争う手続きには時間も費用もかかるため、応じるか争うかを決める場面にこそ、税務の専門家が同席する意味があります。指摘の根拠となる法令や通達を確認したうえで、どちらにするかを一緒に検討してもらいましょう。調査全体の段取りは税務調査の流れ(事前通知から不服申立てまで)の記事で紹介しています。

調査に至る前の説明の機会を作る「書面添付制度」

費用を考えるうえでは、書面添付制度(税理士法第33条の2)も知っておくと役立ちます。税理士が申告書を作成する際に、どの帳簿書類をもとに、どのように計算・整理したかなどを記載した書面を添付します。

この書面が添付され、税務代理権限証書も提出されている申告については、税務署は実地調査の事前通知の前に、その税理士に意見を述べる機会を与えなければならないと定められています(同法第35条第1項の意見聴取)。意見聴取で疑問点が解消すれば、実地の調査に至らないこともあります。

ただし、書面を添付すれば調査を必ず回避できるわけではありません。書面の作成料は別にかかりますが、実地調査に至らなければ準備や立ち会いの費用そのものが発生しないため、数年単位で見れば費用を抑えられる場合があります。制度の流れは書面添付制度と意見聴取の解説をご覧ください。

税金を滞納しているときの相談先と税理士報酬

調査で決まった追徴税額や、以前から残っている国税を一度に払えないときは、申請によって納付を猶予してもらえる制度があります。国税庁は、納期限までに納付できない場合は早めに所轄の税務署の徴収担当へ相談するよう案内しています(国税庁 No.9206 国税を期限内に納付できないとき)。

制度使える場面申請の条件
換価の猶予(国税徴収法第151条の2)一時に納付すると事業の継続や生活の維持が難しくなるおそれがあり、納税について誠実な意思がある納期限から6か月以内に申請。猶予を受ける国税のほかに滞納がない
納税の猶予災害・盗難、病気・負傷、事業の廃止・休止、著しい損失などで一時に納付できない申請書の提出が必要。本来の期限から1年以上たってから修正申告などで税額が確定した場合も対象

どちらも猶予期間は原則1年以内で、その間は各月に分割して納め、猶予期間中の延滞税は免除または軽減されます。やむを得ない理由があれば、当初の期間と合わせて2年を超えない範囲で延長が認められることがあります。担保は原則必要ですが、猶予を受ける金額が100万円以下の場合や猶予期間が3か月以内の場合などは不要です。

延滞税は納期限の翌日から発生し、換価の猶予は納期限から6か月以内に申請しなければなりません。国税庁の猶予制度FAQでも、納期限の翌日から申請日までの延滞税は軽減されないため、早めの申請を勧めています。申請は納税者自身でもでき、e-Taxからも手続きできます。

猶予の申請書や収支の見通し、分割の納付計画の作成を税理士に頼む場合の報酬にも、決まった基準はありません。かつては税理士会の会則で報酬の最高限度額が定められていましたが、平成14年4月1日施行の税理士法改正でこの規定が削除されました(国税庁「税理士制度の見直し」)。

相談の際は、申請書の作成だけか、納付計画や税務署とのやり取りまで頼むのかを伝えて見積りを取ると、金額の比較ができます。

顧問税理士がいない場合(スポット依頼)

個人事業主や小規模な会社では、顧問税理士を付けていないことも珍しくありません。規模が小さければ調査の頻度は相対的に低いといわれますが、「絶対に来ない」というわけではありません。

顧問契約が難しい場合でも、税務調査のときだけ立ち会いを依頼するスポット依頼という方法があります。零細企業や個人事業主であれば、事前の打ち合わせ3万円+当日の立ち会い3万円の合計6万円程度で済むことも多い一方、初めての依頼で過去の帳簿を一から確認してもらうと準備の日数が増え、費用もそのぶん上がります。

税務代理を依頼した税理士は、税務署へ税務代理権限証書を提出します。証書に納税者の同意を記載しておけば、事前通知や調査終了の際の手続(結果の説明など)を税理士に対して行ってもらえます(令和6年4月1日以後の様式では「調査の通知・終了の際の手続に関する同意」欄)。依頼するときは、同意欄の扱いもあわせて確認しておきましょう。

税理士に任せた場合に調査官とのやり取りがどう変わるか、依頼先を選ぶときの考え方は税務調査を税理士に依頼するメリットの記事で紹介しています。

税務調査の税理士費用を抑えるには

税理士費用の大半は、準備と立ち会いの日数で決まります。日数を増やさないために、依頼の前後で次の点を見直すと効果があります。

  • 帳簿・領収書が整理されているほど事前準備の日数が減り、帳簿不備による加算税の上乗せも避けられます。
  • 日当制か一式(パッケージ)か、修正申告は別料金かを依頼前に聞いておけば、後から追加の請求で驚くことはありません。「着手金+成功報酬」の料金体系をとる事務所もあります。
  • 修正申告書は制度上、納税者自身でも作成できます。高額な報酬を提示されたときは、作業の内訳を尋ねて判断できます。
  • 指摘範囲の説明や交渉は税理士の経験に左右されるため、税務調査の立ち会い実績を具体的に聞いておくと比べやすくなります。
  • 書面添付に対応しているかなど、調査が始まる前の備えまで相談できる事務所かどうかも、比べるときの目安になります。

立ち会いや申告書作成のために税理士へ払った報酬は、原則として事業の必要経費(法人は損金)になります。一方、追徴された所得税・法人税の本税や、加算税・延滞税は必要経費や損金にはなりません。

まとめ

税務調査の対応を税理士に依頼する費用は、事業規模と資料の量、調査日数で決まります。目安は、事前の打ち合わせが1日3万〜5万円、立ち会いが1日3万〜5万円、修正申告が必要ならさらに10万〜20万円程度です。

税理士費用とは別に、修正の時期によっては加算税が、納付が遅れれば延滞税(令和8年は年2.8%・年9.1%)がかかります。

追徴税額を一度に払えそうにないときは、納期限から6か月以内という換価の猶予の申請期限を意識して、税務署か税理士へ早めに相談してください。税制は毎年のように改正されます。加算税・延滞税の割合や猶予の要件など個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。

税務調査に強い税理士を探す

確定申告でありがちなミス|指摘されない間違いと直し方

確定申告書の数字を帳簿や領収書と突き合わせて見直す手元

確定申告のミスは「数字の不一致」「記帳方法」「控除の思い違い」に集中する

確定申告で多いミスは、決算書の中で一致するはずの数字のずれ、現金主義での記帳や経費の二重計上、備品の経費と減価償却の区分違い、医療費控除や副業の申告基準の思い違いの4つです。どれも税務署からの問い合わせや税務調査で見つかりやすい誤りです。

提出した年に何も言われなくても、間違いが消えるわけではありません。税務署は法定申告期限から原則5年間は税額を直すことができ、逆に払いすぎた税金も5年以内なら取り戻せます。ご自身で申告書を作っている自営業の方と、副業や医療費で申告する会社員の方に向けて、ミスの見つけ方と気づいたときの直し方を解説します。

決算書には必ず数字が一致する箇所がある

青色申告をしている自営業者は、帳簿を付けて貸借対照表と損益計算書を作ります。そのため事業の財務内容や業績がはっきりしますが、書類どうしの数字にずれがあると誤りもすぐ表に出ます。

確定申告書や青色申告決算書の中には、必ず数字が一致するはずの箇所がいくつかあります。一致しないまま提出すると、税務署から「この数字はどこから来たのか」と問い合わせを受けることがあります。

  • 貸借対照表の期首残高は、前期の期末残高と一致します。ずれていれば、前期からの繰り越し処理にもれがあると考えられます。
  • 貸借対照表の借方合計と貸方合計は一致します。ずれていれば、仕訳の入力ミスや必要な処理のもれが疑われます。

一通り作り終えてから一部を訂正したときは、とくにずれが出やすくなります。1か所を直すと、連動して直すべき箇所がほかにも出てくるためです。

控除の欄も同じです。社会保険料控除は、領収書や控除証明書の合計と申告書の金額が一致しているかを見ます。生命保険料控除は支払った保険料の全額が控除されるのではなく、一般・介護医療・個人年金の区分ごとに上限があり、1つの保険が複数の区分にまたがることもあります。

記帳方法と経費の計上で起きやすいミス

売上や仕入れは、発生主義で計上することが原則です。規模の小さい個人事業主は年明けに1年分をまとめて処理することが多く、発生主義でも現金主義でも大差ないと考えてしまいがちです。

発生主義で記帳すれば、期末に売掛金や買掛金の残高が出ます。現金主義で記帳すると、あるはずの残高がゼロになり、処理方法の誤りを疑われるうえ所得金額もずれます。現金主義による記帳は、事前に届出をした一定の小規模事業者に限って認められる特例です。

個人事業主の申告では、経費の二重計上も目立ちます。同じ経費をカードと現金の両方で払っていると、明細と領収書の両方から計上して重複しやすくなります。普段の年より経費が多いときは、支払方法ごとに突き合わせると重複が見つかります。

消耗品と固定資産(減価償却)の区分

備品などは取得価額によって経費にできる方法が変わります。区分を誤ると、本来は数年に分けて費用化すべきものを一度に経費にしてしまうなどの誤りにつながります。

令和8年度(2026年度)税制改正で、中小企業者等の少額減価償却資産の特例は対象が取得価額30万円未満から40万円未満に引き上げられ、適用期限も令和11年(2029年)3月31日まで延長されました。新しい基準は2026年4月1日以後に取得した資産から使えます(財務省「令和8年度税制改正の大綱」)。

取得価額主な取り扱い備考
10万円未満全額をその年の経費(消耗品費 等)白色・青色とも可
10万円以上20万円未満一括償却資産として3年均等償却/または通常の減価償却白色・青色とも可・償却資産税の申告対象外
10万円以上40万円未満
(2026年3月31日までの取得は30万円未満)
少額減価償却資産の特例で全額をその年の経費青色申告の中小企業者等のみ・年間合計300万円まで・償却資産税の申告対象
上記を使わない場合通常の減価償却(法定耐用年数で按分)白色・青色とも

※白色申告の方は少額減価償却資産の特例(措法28の2)を使えません。10万円以上の備品は、一括償却資産(20万円未満)か通常の減価償却で処理します。金額は経理方式(税込・税抜)によって判定が変わります。

この特例は常時使用する従業員数が400人以下の中小企業者等が対象です。個人事業主が使うときは、青色申告決算書の「減価償却費の計算」の摘要欄に「措法28の2」と書くことが条件で、記載がもれると特例は使えません。

2026年分の申告は「取得した月」で基準が分かれる

2027年2〜3月に行う2026年(令和8年)分の確定申告では、同じ年の中で基準が切り替わる点が新しいミスの原因になります。1月〜3月に取得した資産は30万円未満、4月以後に取得した資産は40万円未満で判定します。

たとえば同じ35万円のパソコンでも、2026年2月に買って使い始めたものは特例の対象外で、通常の減価償却になります。5月に買ったものなら、特例で全額をその年の経費にできます。固定資産台帳には、取得日と事業に使い始めた日を正確に残してください。

特例で経費にした資産も、市区町村(東京23区は都)に申告する固定資産税(償却資産)の対象になります。一括償却資産を選んだ資産は申告の対象外です(東京都主税局「固定資産税(償却資産)申告の手引き」)。所得税の申告とは別に、毎年1月末の償却資産申告にも反映させる必要があります。

提出前のチェック項目

  • 期首残高が前期末残高と一致しているか
  • 貸借対照表の借方合計と貸方合計が一致しているか
  • 社会保険料控除の金額が領収書・控除証明書の合計と一致しているか
  • 生命保険料控除の控除区分・上限額が正しいか
  • 発生主義で記帳しているか(現金主義は届出をした小規模事業者の特例)
  • カードと現金で経費を二重に計上していないか
  • 消耗品・固定資産の区分は適切か(白色申告は少額減価償却資産の特例を使えない)
  • 少額減価償却資産の特例を使う場合、取得日で30万円・40万円の基準を使い分け、摘要欄に「措法28の2」と書いたか
  • 特例で経費にした資産を、償却資産の申告にも載せたか

会社員は医療費控除と副業の申告で間違えやすい

会社員の方でも、医療費控除を受けるときは確定申告が必要です。普段は申告をしないため間違いも起こりやすく、よくあるのが1年間に払った医療費の全額を控除対象にしてしまうケースです。

正しくは、支払った医療費から保険金などで補填される金額(高額療養費・入院給付金・出産育児一時金など)を差し引き、そこから10万円(総所得金額等が200万円未満の方は総所得金額等の5%)を差し引いた金額が控除額です(最高200万円)。全額を控除対象にすると控除額が過大になり、過少申告になります。

市販薬の「セルフメディケーション税制」は医療費控除との選択制

ドラッグストアで対象の市販薬を買ったときに使えるセルフメディケーション税制(医療費控除の特例)も、間違いが起こりやすい制度です。控除額は対象医薬品の年間購入費(保険金などで補填される部分を除く)から1万2,000円を差し引いた金額で、最高8万8,000円です。

この特例は、健康診断や予防接種など一定の取組を行っている人が対象です。

通常の医療費控除とセルフメディケーション税制を両方使ってしまうミスもよく見られます。この2つはどちらか一方を選ぶ選択適用で、併用はできません(国税庁 No.1129)。医療費の領収書と市販薬のレシートを分けて集計し、控除額が大きくなるほうを選んでください。

令和8年度税制改正では、スイッチOTC医薬品の部分は適用期限が撤廃され、それ以外の医薬品の部分は5年延長されました。

胃腸薬などの消化器官用薬や一定の検査薬を対象に加える見直しは2027年(令和9年)分から適用されます(厚生労働省「セルフメディケーション税制について」)。2026年分の申告はこれまでの対象品目で判定するため、レシートの控除対象の表示で区別してから集計してください。

副業をしている会社員は「所得20万円」が基準

副業をしている会社員は、給与・退職所得以外の所得の合計が年間20万円を超えると確定申告が必要です。ここでいう所得は収入から必要経費を差し引いた金額で、多くは雑所得として給与所得と合算します。

基準は「収入20万円」ではなく「所得20万円」です。ネットでの副業は取引記録が残るため、所得が20万円を超えているのに申告していないと、後から税務署の問い合わせを受けることがあります。副業と調査の関係は会社員の副業と税務調査の記事で解説しています。

間違いが指摘されないまま過ぎても、5年間は直される可能性がある

提出した年に税務署から何も連絡がなくても、その申告が正しいと認められたわけではありません。税務署が申告内容を直す更正は、法定申告期限から原則5年まで行えると国税通則法で定められています。偽りその他不正の行為があった場合は7年です(財務省「更正・決定の除斥期間、更正の請求期間」)。

実務上は、数年分をさかのぼって調査され、過去の年分のミスがまとめて見つかることがあります。不正と判断されると重加算税の対象にもなり、負担は大きく変わります。7年さかのぼる仕組みは重加算税の税率と7年さかのぼりの計算例で紹介しています。

反対に、税金を多く払いすぎていた場合は、法定申告期限から5年以内であれば更正の請求で取り戻せます。確定申告の期限内に誤りに気づいたときは、申告書を作り直して期限までに出し直せば、訂正できます(国税庁「申告が間違っていた場合」)。

誤りの内容と気づいた時期手続き期限
申告期限内に気づいた申告書を作り直して再提出確定申告の期限まで
期限後に、税金が少なすぎたと気づいた修正申告税務署の更正があるまで(更正は原則5年・不正は7年)
期限後に、税金を払いすぎたと気づいた更正の請求法定申告期限から原則5年以内

修正申告書と更正の請求書は、国税庁の確定申告書等作成コーナーにある「更正の請求書・修正申告書作成コーナー」で作成し、e-Taxか郵送で提出できます。

ミスに気づいた「タイミング」でペナルティは変わる

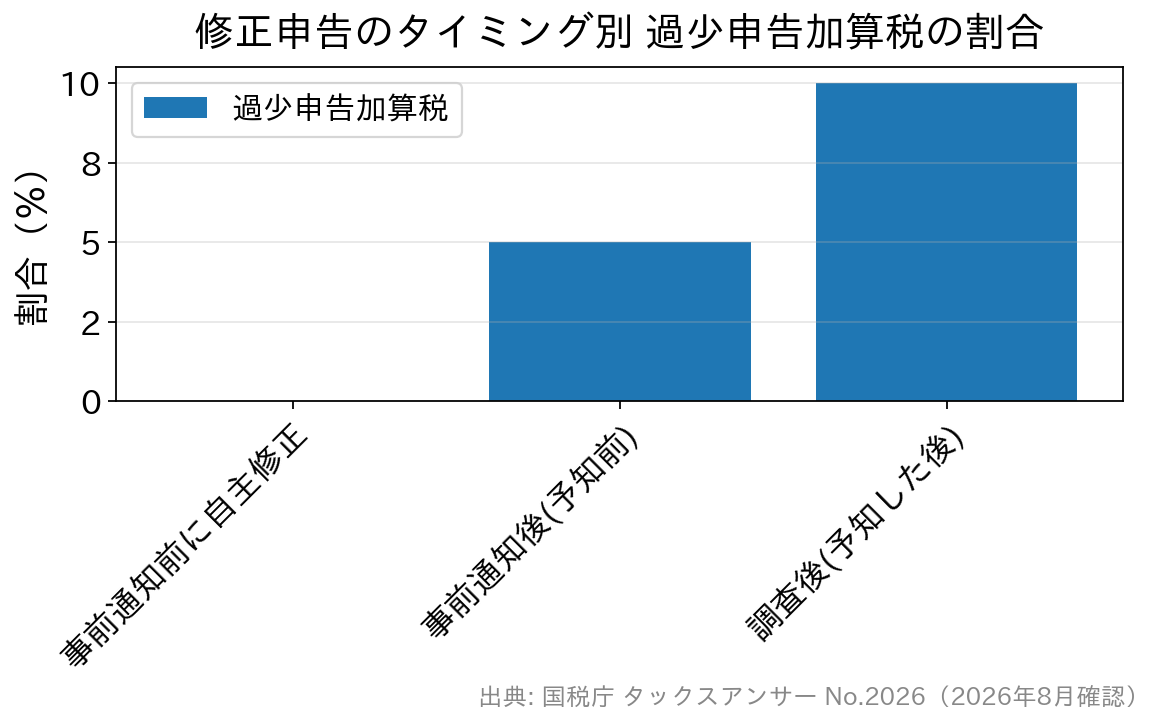
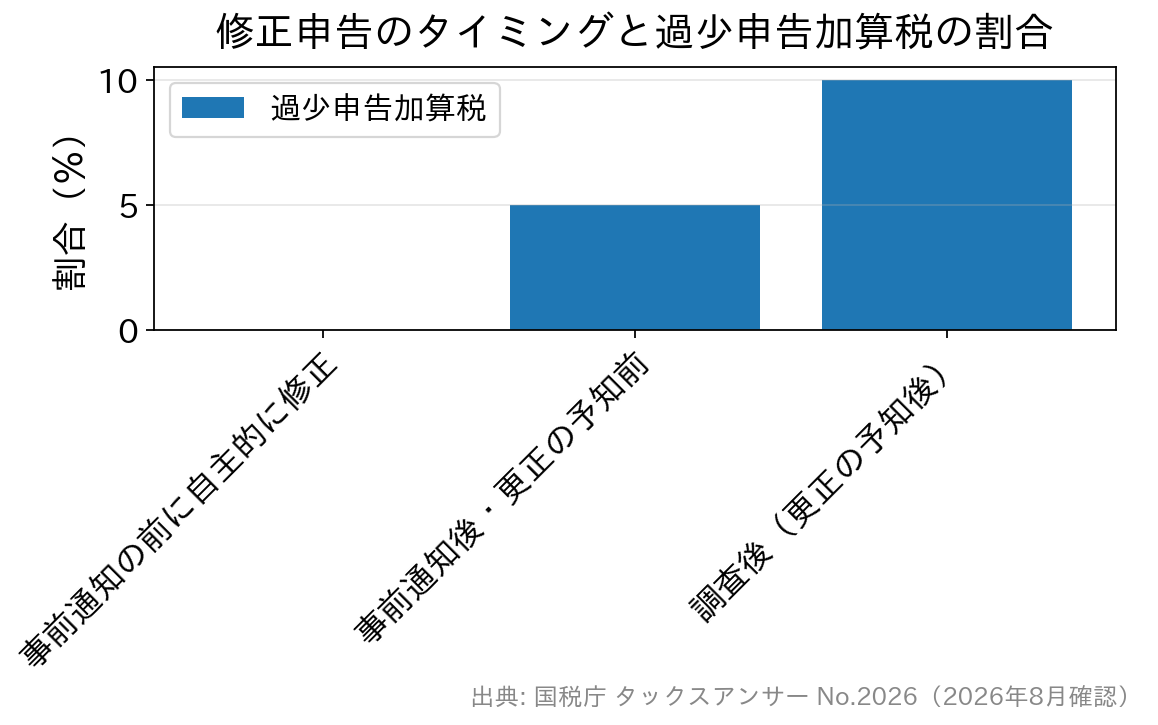
納める税金が少なすぎた場合の修正申告では、過少申告加算税の割合がいつ修正したかによって変わります。税務調査の現場で負担に差がつくのはこの時期の違いで、調査の事前通知より前に自主的に修正申告すれば過少申告加算税はかかりません。

修正申告のタイミング別の過少申告加算税の割合を示す棒グラフ
新たに納める税金が「当初の申告納税額」と50万円のいずれか多い金額を超える部分は、それぞれ10%・15%になります。
修正申告のタイミング過少申告加算税備考
調査の事前通知より前に自主的に修正申告かからない自分で気づいて直せば加算税なし
事前通知の後、調査で更正を予知する前5%新たに納める税金が「当初の申告納税額」と50万円のいずれか多い金額を超える部分は10%
調査で更正を予知した後の修正申告・税務署の更正10%同じ基準を超える部分は15%

※出典:国税庁 No.2026 確定申告を間違えたとき(2026年10月時点)

令和6年1月1日以後に法定申告期限が到来する年分(令和5年分以降)は、帳簿に関する加重措置もあります。調査で帳簿の提示や提出に応じなかった場合や、帳簿の売上金額の記載が本来の2分の1未満だった場合は加算税が10%上乗せ、3分の2未満だった場合は5%上乗せされます。

日々の帳簿づけを整えること自体が、ペナルティを軽くする備えになります。加算税の計算例は過少申告加算税の0%・5%・10%の分かれ目と計算例で詳しく解説しています。

修正申告で新たに納める税金には、納付の日までの延滞税も別にかかります。2026年中の延滞税の割合は、納期限の翌日から2か月以内が年2.8%、2か月を過ぎると年9.1%です(国税庁「延滞税の割合」)。日数に応じて増えるため、気づいたら早めに納めてください。計算方法は延滞税の税率と計算方法・軽減策の記事で紹介しています。

そもそも期限内に申告していなかった場合は、過少申告加算税ではなく無申告加算税の対象となり、負担はさらに重くなります。

まとめ

ご自身で申告書を作るなら、国税庁の確定申告書等作成コーナーを使うと、一致すべき数字が合わないまま先へ進むことを防げます。提出後に誤りに気づいたときは、調査の連絡が来る前に修正申告を出すことが、加算税を負担しないための最も確実な方法です。

調査で実際に指摘が多い項目は、税務調査で指摘されやすいポイントと加算税の早見表の記事で確認できます。税制は毎年のように改正されます。控除の要件や特例の期限など個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
税務調査に強い税理士を探す

税務調査のトラブルと対応|無予告・反面調査・なりすまし電話

税務署を名乗る電話を受けて対応を考える事業者の机

税務調査で起きるトラブルの多くは、予告なしの訪問、取引先への反面調査、調査の終わりに修正申告を急いでしまう場面のどれかです。

どれも国税通則法と国税庁の運用で手順が決まっていて、無予告の調査は法律の要件にあたる場合に限られ、反面調査も原則として相手方へ事前に連絡が入ります。税務署を名乗る詐欺の電話やメッセージも続いているため、本物の調査かどうかを見分ける方法もあわせて知っておくと、慌てずに対応できます。

通常の税務調査は任意調査で、査察とは別物

映画「マルサの女」で描かれたのは、強制調査(査察)と呼ばれる場面です。査察は巨額で悪質な脱税が疑われる事案に対し、裁判官の許可状にもとづいて行われる特別な手続で、一般の事業者が受ける調査とは目的も担当も違います。

事業者が通常「税務調査」と呼ぶのは任意調査です。国税通則法第74条の2以下に定められた質問検査権にもとづき、申告内容が正しいかを確認するために行われます。

任意とはいえ、正当な理由なく帳簿の提示・提出を拒んだり、偽りの帳簿を示したりすると、1年以下の拘禁刑または50万円以下の罰金の定めがあります(国税通則法128条)。実際の調査では、調査官が会社中を探し回ることはなく、訪問して帳簿書類を順に確認していく形で進みます。

任意調査と強制調査(査察)の違い(早見表)

比較の観点任意調査(通常の税務調査)強制調査(査察)
根拠国税通則法の質問検査権裁判官の許可状にもとづく犯則調査
主な対象申告内容の確認が必要と判断された個人・法人巨額・悪質な脱税が疑われる事案
担当税務署・国税局の国税調査官など国税局査察部の国税査察官
目的適正な申告が行われているかの確認と是正刑事責任を追及するための証拠収集・告発
拒否できるかいずれも拒否はできない。任意調査は納税者の理解と協力を得て行われるが、正当な理由のない拒否には罰則がある

一般の事業者が受けるのは、ほとんどが左側の任意調査です。税務調査の対象になったこと自体は、脱税を疑われているという意味ではありません。申告書の内容を確かめる通常の手続として受け止めて構いません。

突然の連絡に戸惑わないための事前通知と無予告調査の決まり

事前通知は原則として電話で、書面は届かない

実地の調査を行う場合、税務署は原則として調査開始前に事前通知をします(国税通則法第74条の9)。国税庁によると通知の方法は法令上定められておらず、原則として電話で口頭により行われます。文書が届いていないから調査ではない、と判断すると対応が遅れます。

事前通知では、主に次の内容が伝えられます。

  • 実地の調査を行う旨
  • 調査を開始する日時・場所
  • 調査の対象となる税目と課税期間
  • 調査の目的
  • 調査の対象となる帳簿書類その他の物件

通知の時期にも法令の定めはありませんが、国税庁は、納税者が準備できるよう調査開始日までに相当の時間的余裕を置いて通知するとしています。電話で聞いた5つの項目を書き留めておけば、どの年度のどの書類をそろえるかがすぐ決まります。

日程は合理的な理由があれば変えてもらえる

通知された日が決算の作業と重なり、どうしても手が離せないこともあります。事前通知の際には納税者や税理士の都合を尋ねる運用になっていて、都合が悪ければその場で申し出て日程を調整できます。申し出は口頭で構いません。

国税庁のFAQは、変更を協議する例として、一時的な入院、親族の葬儀、業務上やむを得ない事情を挙げています。気が進まないという理由では通りませんが、事情があるのに無理な日程を受ける必要はありません。

予告なしの調査は国税通則法第74条の10の要件にあたるときだけ

調査が予告なしで始まることもあります。ただし、その判断の基準は法令で決まっています。申告内容や過去の調査結果、事業内容などから、違法または不当な行為を容易にし、正確な税額の把握を困難にするおそれがある場合か、調査の適正な遂行に支障を及ぼすおそれがある場合に限られます(国税通則法第74条の10)。

現金商売なら必ず予告なし、という話も耳にしますが、国税庁の通達は、不特定多数の顧客と現金で決済しているというだけでは、事前通知を要しない場合にあたるとはいえないと明記しています。飲食店や美容室だから一律に無予告になる、という扱いはありません。

事前通知がなかった場合も、調査の対象となる税目・課税期間や調査の目的は、臨場後すみやかに説明される運用です。まずその説明を聞いて控えを取りましょう。事前通知を行わなかった理由は説明されず、通知がなかったこと自体を不服申立てで争うこともできません。

調査の連絡が来たら顧問税理士とすぐに連携する

税務署から調査の電話が来たとき、あるいは調査官が予告なく訪れたときは、まず顧問税理士に連絡します。予告なしの訪問なら、税理士から到着まで待ってもらうよう指示されることもあります。

その場合は、税理士が来るまで待ってもらえないかを、調査官に率直に相談してください。頭ごなしに断るより、事情を伝えて相談するほうが、その後の調査も円滑に進みます。当日の受け答えで避けたい言動は、税務調査でやってはいけないことと準備する書類の記事で具体例を挙げています。

税務代理権限証書は通知の届け先を変えるだけ

顧問税理士が税務代理権限証書を税務署に提出していれば、事前通知は税理士にも届きます。証書に納税者の同意を記載しておけば、事前通知は税理士だけに行えば足りると定められています。同意の記載がなければ、納税者と税理士の両方に通知されます。

この証書で変わるのは通知の届け先で、無予告調査になるかどうかとは関係がありません。事前通知の有無は第74条の10の要件で決まるため、証書を出しても予告なしの調査がなくなるわけではありません。それでも、調査の連絡が税理士に直接入る体制にしておけば、初動はかなり早くなります。

調査の日数は事業の規模や内容によりますが、中小企業では2日程度、小規模なら1日で終わることもあります。資料がそろっていて説明が通りやすいほど短く済むのが通例です。事前通知から不服申立てまでの手続は、税務調査の流れの記事で段階ごとに解説しています。

個人の預金や取引先にも調査が及ぶことがある

調査の対象は、会社の帳簿だけとは限りません。個人事業主なら預金通帳を確認されることがあり、税務署は質問検査権にもとづいて金融機関に照会し、口座の動きを調べることもできます。パソコンや机の中の書類が確認の対象になることもあります。

もっとも、調査官が勝手にパソコンや机を調べるわけではなく、社長自身に画面を操作してもらったり、書類を出してもらったりして、それを確認する形が基本です。

法人の調査で、代表者名義の個人預金の通帳を求められることもあります。国税庁のFAQは、事業との関連が疑われる場合にその通帳の提示・提出を求めることは、法令上認められた質問検査等の範囲に含まれるとしています。会社と個人のお金を日頃から別の口座で管理していれば、こうした場面での説明に時間を取られません。

反面調査は取引先を調べないと事実がつかめないときに行われる

取引先などに確認が及ぶことを反面調査と呼びます。反面調査は、取引先を調べなければ申告内容の正確な事実がつかめないと認められる場合に行われるもので、いつでも無条件に行われるわけではありません。文書で取引内容を照会して終わることもあれば、調査官が取引先を訪れることもあります。

取引先に迷惑がかかるのでは、と心配になるところですが、国税庁のFAQ(問23)によると、反面調査に事前通知の法令上の規定はないものの、運用上は原則として、あらかじめ相手方へ連絡を入れることになっています。

反面調査では、自社の帳簿と取引先の帳簿の記録が突き合わされます。請求書の日付や金額が食い違っていると、そこが質問の的になるため、請求書と帳簿の記録を日頃から一致させておくことが、自社と取引先の双方を守ります。

調査が終わったあとの手続と修正申告の注意点

調査が終わった後どうなるのか分からない、という不安もよく聞きます。終了時の手続も法令で決まっています。

  • 問題がなかった場合は、更正決定等をすべきと認められない旨が書面で通知されます。原則として、その税目・課税期間の再調査は行われません(新たに得られた情報に照らして非違があると認められるときは、再び調査が行われることがあります)。
  • 直すべき点があった場合は、調査結果の内容が原則として口頭で説明され、修正申告の勧奨が行われます。勧奨に応じるかどうかは納税者の任意で、応じなかったことで不利な取扱いを受けることは基本的にありません。

注意が要るのは、自分で修正申告をすると、その内容について不服申立てはできなくなるという点です。後から誤りに気づいた場合の更正の請求は、一定の期間内なら使えます。納得できない点があるなら、署名や提出をその場で急がず、持ち帰って税理士に相談してから決めてください。

令和6年4月からは終了時の説明を税理士だけに受けてもらえる

令和6年4月以降、税務代理権限証書には「調査の終了の際の手続に関する同意」の欄が設けられています。ここに納税者の同意を記載しておけば、調査結果の説明や修正申告の勧奨を、税理士に対してだけ行ってもらえます。

調査官と直接やり取りするのが負担な人や、説明の内容を税理士に整理してもらってから判断したい人には、使い勝手のよい仕組みです。同意を付けるかどうかは、顧問税理士と相談して決めましょう。修正申告に伴う加算税の重さは、加算税・延滞税の早見で確認できます。

税務署を名乗る不審な電話・メッセージ・訪問への備え

調査の連絡だと思ったら、税務職員を装った詐欺だったというトラブルも起きています。国税庁は注意喚起の例として、次のような手口を挙げています。未納の国税を納めなければ財産を差し押さえるとうたい、メールやSMSで偽サイトへ誘導する手口、国税局査察部を名乗って未納を告げる電話、税務署のアンケートと称して個人情報を聞き出す電話です。

電話でATMを操作させて振り込ませる手口や、自宅を訪ねて帳簿や金庫を見たうえで現金やカードを持ち去る事例、宅配便で届く税務署を装った照会文書も挙がっています。国税庁が行わないと明示しているのは、次のような連絡です。

  • URLを記載したSMSでの案内
  • 納付の求めや差押えに関するSMS・メール・LINEでのメッセージ
  • 還付金の受取りや納付のためのATMの操作の指示
  • アンケートなどと称した電話
  • AI・自動音声の電話による納付の求め
  • 滞納整理の外部業者への委託
  • 会報の購読や有料講習会の勧誘、手数料の請求

少しでも不審に感じたら、相手の所属・氏名・電話番号を控えて、いったん電話を切ってください。そのうえで、自分で調べた番号で最寄りの税務署の総務課か国税局の納税者支援調整官に問い合わせましょう(国税庁「国税庁や税務署を装った不審なメールや電話等にご注意ください」)。

訪問の場合は、身分証明書の提示を求めましょう。調査の担当職員は身分を示す証明書を携帯し、関係人から請求があれば提示しなければならないと、国税通則法第74条の13に定められています。実務上は、身分証明書と質問検査章の2つを携帯して調査に来ます。

日頃の記録と税理士との連携が、調査当日の混乱を防ぐ

税務調査のトラブルは、準備が足りない状態で突然の連絡を受け、その場で判断しようとしたときに起きやすくなります。事前通知の内容、日程を相談できること、反面調査や終了時の手続の決まりを知っていれば、判断に迷う場面はかなり減ります。

税務署を名乗る連絡が本物かどうかを確かめる手順も、今後は欠かせない備えです。調査の全体像を基本から知りたい人は、はじめての税務調査ガイドから読み始めると、各手続の位置づけがつかめます。

【参考】国税庁の公式情報

※本記事は、2026年10月時点の法令と国税庁の公表資料(税務調査手続に関するFAQ・不審な電話等への注意喚起)をもとにしています。税制は毎年のように改正されます。調査への対応で個別に迷ったときは、国税庁の最新情報や税理士への相談で確かめてください。

税務調査に強いおすすめ税理士事務所の一覧へ

税務調査の流れ|事前通知から当日・修正申告・不服申立てまで

税務調査の事前通知の電話を受けてメモを取る机の様子

税務調査(任意調査)は、電話による事前通知と日程調整から始まり、帳簿書類の準備、通常2日程度の調査当日、結果の説明、修正申告または更正の順に進みます。結果に納得できなければ、不服申立てで争うこともできます。各段階の手続は国税通則法に定められているため、電話を受けた時点で、この先に何が起きるかをおおよそ見通せます。

2026年7月には国税庁の「税務調査手続に関するFAQ(一般納税者向け)」が一部改訂され、電子データの提出方法や、事前通知を税理士に届けてもらう手続の説明が更新されました。以下の内容は、この改訂版にもとづいています。

税務調査は事前通知から不服申立てまで7つの段階で進む

全体の流れと、それぞれの根拠になる条文を表にすると次のようになります。

段階行われること根拠・ポイント
1. 事前通知原則として電話で、調査の日時・場所・対象税目・課税期間・目的などが伝えられる国税通則法74条の9。書面は交付されず、日程変更の申出は可能。税理士だけに通知してもらうこともできる
2. 事前準備通知された税目・課税期間に対応する帳簿書類をそろえる正当な理由なく提示・提出に応じない場合は罰則の定めがある。帳簿を出せないと加算税が重くなる場合もある
3〜4. 調査当日会社概況の聞き取りのあと、帳簿の確認。中小企業では2日間程度が一般的質問検査等の権限は国税通則法74条の2ほかに規定
5. 調査終了是認なら書面で通知。指摘があれば調査結果の内容の説明を受ける国税通則法74条の11。説明は原則として口頭
6. 修正申告・更正修正申告の勧奨を受ける。応じるかどうかは納税者の判断応じない場合は更正処分が行われる
7. 不服申立て更正処分に納得できなければ再調査の請求または審査請求原則として処分の通知を受けた日の翌日から3か月以内

1.事前通知は電話で届き、日程は相談できる

税務調査の事前通知を受けるイメージ

税務調査を行う場合は、原則として電話による事前通知があります。指定された日程の都合が悪いときは、変更を申し出られます。

事前通知なしで調査が始まることもありますが、法律で定められた要件にあたる場合に限られます(後述)。多くの調査は、事前の連絡と日程調整から始まります。

事前通知で伝えられる内容は、国税通則法74条の9第1項と同法施行令30条の4に列挙されています。実地の調査を行う旨、調査を開始する日時と場所、対象となる税目・課税期間、調査の目的、対象となる帳簿書類などが、電話で口頭により伝えられます。

国税庁は、事前通知の方法は法令上規定されておらず、原則として電話で行うと説明しています。希望しても通知内容を記載した書面は交付されません。聞き取った税目・期間・日時をその場でメモに残せば、税理士にも正確に伝えられます。

「なぜ自分のところに調査が来るのか」という理由は説明されません。法令上、通知すべき事項は調査の目的(提出された申告書の記載内容を確認するため、など)までで、実地の調査を行う理由は含まれていないためです。

通知の時期を「何日前まで」と定めた規定はなく、準備ができるよう相当の時間的余裕を置いて通知する運用です。変更の申出に決まった様式はなく、口頭で伝えるだけで構いません。入院や親族の葬儀、業務上やむを得ない事情があれば、調整に応じてもらえます。

事前通知は顧問税理士だけに届けてもらうこともできる

顧問税理士がいる場合は、事前通知を税理士だけに届けてもらうこともできます。国税通則法74条の9第5項にもとづく取扱いで、平成26年7月1日以後に行われる事前通知が対象です。

そのためには、税理士が税務署に提出する税務代理権限証書に、事前通知についての納税者の同意を記載しておく必要があります。同意の記載がなければ、納税者と税理士の両方に通知が届きます。

税理士が複数いる場合、その中から代表する税理士を決めておけば、事前通知はその1人にすれば足りると定められています(同条第6項)。法人税と相続税で担当の税理士が違う場合などに関係する規定です。

税理士に届いた通知も、過少申告加算税の割合を分ける「調査通知」に含まれます。社長本人が電話を受けていなくても、税理士に通知が届いた後の修正申告には、加算税がかかる場合があります。

2.事前準備は通知された税目・課税期間に合わせる

事前通知で示された目的・税目・課税期間に従って、総勘定元帳や請求書・領収書、預金通帳、契約書などを準備します。顧問税理士がいる場合は、通知の内容をすぐに共有して、準備する書類の範囲を相談しましょう。

準備では、通知された税目と課税期間に対応する年度分をひとまとめにしておきます。当日になって別の場所から探し出すと、その分だけ調査が長引くからです。

帳簿書類等の提示・提出の求めに正当な理由なく応じなかったり、偽りの記載をした帳簿を提示したりした場合には、1年以下の拘禁刑または50万円以下の罰金という罰則の定めがあります(国税通則法128条)。

もっとも国税庁は、罰則を科すことを目的に強制的に検査を行うことは考えておらず、趣旨を説明したうえで納税者の承諾を得て行うとしています。過度に身構える必要はありませんが、帳簿を見せないという対応は取れません。

帳簿を出せないと、追加で納める税金の加算税も重くなります。令和6年1月1日以後に法定申告期限が来る分(所得税なら令和5年分以降)から、調査で帳簿の提示・提出を求められて応じなかった場合、過少申告加算税・無申告加算税に10%が上乗せされます。

帳簿はあっても売上の記載が本来の金額の2分の1未満なら同じく10%、3分の2未満なら5%の上乗せです(国税庁タックスアンサーNo.2026 確定申告を間違えたとき)。売上の記帳が追いついていない個人事業主は、通知を受けた段階で整理を始めてください。

帳簿書類が電子データで保存されている場合は、画面に表示して確認してもらう方法のほか、プリントアウトを渡す、e-Taxやオンラインストレージサービス、メールで提出する、といった方法が国税庁のFAQに示されています。会計ソフトやクラウドで帳簿を管理しているなら、当日どの端末で誰が画面を出すかを決めておくと、待ち時間が減ります。

事前通知のあと・調査の前に誤りに気づいたら

準備の途中で申告の誤りに気づくこともあります。その場合、調査の通知を受けた後でも、更正を予知する前に自主的に修正申告をすれば、過少申告加算税は5%(新たに納める税額のうち、当初の申告税額と50万円のいずれか多い金額を超える部分は10%)で済みます。

調査で指摘を受けてから修正する場合は原則10%(同様の超過部分は15%)です。調査の通知より前に自主的に修正申告した場合は、過少申告加算税はかかりません。いずれの場合も延滞税は別にかかることがあるため、気づいた誤りは早めに税理士に相談して正すほうが負担を抑えられます。

3.税務調査当日【1日目】は会社概況の聞き取りから

中小企業の税務調査は、2日間かけて行われることが多いです。1日目は午前10時ごろに調査官が到着し、身分証明書の提示があってから始まります。午前中は業務内容や取引先など会社概況の聞き取り、午後から帳簿の確認に入るのが通例です。

午前中の聞き取りは雑談のように進むこともありますが、事業の実態をつかむための質問検査の一部です。調査官から「この外注先とはどんな取引ですか」と聞かれたら、分かる範囲で事実を答え、分からないことは「確認してから回答します」と伝えて構いません。推測で答えると、後で説明が食い違う原因になります。

4.税務調査当日【2日目】と書類の「留置き」

2日目は1日目の確認を続け、問題点があれば口頭で質問や指摘を受けます。必要な資料がその場になければ、後日の提出を求められます。2日間で確認が終わらないときは、書類を預かりたいと言われることもあります。

この預かりは留置きと呼ばれる手続です(国税通則法74条の7)。国税庁は、留置きは納税者の理解と協力の下、その承諾を得て行うもので、一方的に留め置くことはないとしています。預ける際は預り証の記載を確認し、業務で使う書類は手元にコピーを残しておきましょう。

留め置く必要がなくなれば、書類は遅滞なく返還されます。返還を求めても待つよう言われ、その理由に納得できない場合は、税務署長への再調査の請求か、国税不服審判所長への審査請求を申し立てることができます(留置きを行っている職員が税務署所属の場合)。

5.調査終了時は「是認」か「調査結果の説明」

調査が終わると、調査官から結果の説明があります。指摘事項がなければ申告是認となり、更正決定等をすべきと認められない旨が書面で通知されます(国税通則法74条の11第1項)。指摘事項があれば、修正申告を勧められます。

調査結果の説明は原則として口頭です。項目ごとの金額をまとめた資料を示されることはありますが、要望しても説明内容を書いた書面は交付されません。指摘された項目・金額・理由は、その場で自分でも書き留めてください。

令和6年4月以降、税務代理権限証書には「調査の終了の際の手続に関する同意」の欄があります。ここに同意を記載しておけば、調査結果の説明や修正申告の勧奨を税理士に対してだけ行ってもらえます。事前通知の同意と合わせて記載しておけば、通知から終了まで税理士が窓口になります。

6.修正申告・追加納税は内容に納得してから

指摘に納得できれば修正申告書を提出し、納得できなければ税務署の更正を待ちます。更正の内容に合意するなら不足分の税額を納め、合意できなければ不服申立てを行います。

修正申告の勧奨に応じるかどうかは、納税者の任意です。国税庁も、勧奨に応じなかったことで、応じた場合より不利な取扱いを受けることは基本的にないとしています。

一方で、自ら修正申告書を提出すると、その内容について不服申立てはできなくなります。自分の申告であって、税務署の処分ではないためです。後から誤りに気づいた場合は、期間内であれば更正の請求ができます。納得できない点があるなら、その場で決めずに持ち帰り、税理士と検討してから判断しても遅くはありません。

7.不服申立ての期限は原則3か月以内

更正処分に納得できない場合の申立先と期限は、下の表のとおりです。期限を過ぎると、その処分は争えなくなります。通知書を受け取った日付は必ず控えておいてください。

手続申立先期限(原則)
再調査の請求処分を行った税務署長等処分の通知を受けた日の翌日から3か月以内
審査請求国税不服審判所長処分の通知を受けた日の翌日から3か月以内(再調査の請求を経た場合は再調査決定書謄本の送達があった日の翌日から1か月以内)
訴訟裁判所裁決があったことを知った日の翌日から6か月以内

手続の詳細は国税不服審判所「不服申立手続等」に案内があります。修正申告や更正で不足していた税額を納めるときは、内容に応じて過少申告加算税・無申告加算税・重加算税などの加算税と、納付が遅れた期間に応じた延滞税がかかることがあります。

どの対応がペナルティを重くするのかは、税務調査でやってはいけない対応と加算税・延滞税の早見の記事で紹介しています。調査に対応できる税理士がいれば、立会いと指摘事項への反論・折衝を任せることもできます。

税務調査に強い税理士事務所の一覧

初めての税務調査で知っておきたい選ばれ方と確認されやすい項目

税務調査に不安を抱える経営者のイメージ

税務調査は、納めるべき税金が適正に納められているかを確かめるために行われます。いつ対象になるかは事前に分からず、来月電話が来ることもあれば、長く連絡がないこともあります。

調査対象を選定するイメージ

調査対象は、税務署が申告内容や過去の調査結果などをもとに選びます。黒字が続いている会社、売上や利益が急に伸びた会社、多額の退職金や貸倒れなど一時的な経費が大きく出た会社は、申告内容を確認する必要が高いと判断されがちです。

赤字だから対象にならない、というわけでもありません。対象になりやすい会社・業種の傾向は、税務調査で狙われる理由と業種データの記事で解説しています。

帳簿を確認するイメージ

調査で最初に確認されやすいのは、売上計上の金額と、その計上時期です。交際費や在庫、実態のない人件費が計上されていないかも、時間をかけて確認されます。

日頃からの備えは、法律にもとづいた正確な処理と、それを裏付ける証拠の保存に尽きます。取引先と食事をしたなら、領収書に相手の会社名や氏名を書き添えて保管する。そうした習慣が、調査の場での説明をそのまま支えます。

無予告調査は国税通則法74条の10の要件にあたるときだけ

事前通知を省略できるのは法令解釈通達が示す場合に限られる

通常、税務調査は事前に通知があり、予定した日時に行われます。ただ、通知をせずに調査に入ることが認められている場合があり、これが無予告調査です。現金商売の個人事業主が対象になることが多いといわれますが、法人に入ることもあります。

要件は国税通則法第74条の10(事前通知を要しない場合)に定められています。法令解釈通達では、事前通知をすると帳簿書類などを破棄・移動・隠匿・改ざんすることが合理的に推認される場合や、従業員や取引先にそうした行為を頼むことが合理的に推認される場合が例に挙げられています。

電話などで相当の努力をして事前通知をしようとしたのに応答がなかった場合も、例として示されています。一方で、不特定多数との現金決済をしていることだけでは、事前通知を要しない場合にあたらないとも明記されています。現金商売だから必ず無予告、というわけではありません。

無予告調査を受けたら税目・期間・目的を確かめる

無予告調査でも、調査の対象となる税目・課税期間や調査の目的は、臨場後すみやかに説明される運用です。まずその説明を聞き取り、メモに残すところから対応が始まります。

国税庁は、事前通知を行わなかった理由までは説明しないとしています。理由を尋ねることはできますが、具体的な回答がなくても手続として不適切とはいえません。

また、事前通知が行われなかったこと自体を不服申立ての対象にすることはできません。それ自体が不服申立てのできる処分にはあたらないためです。理由をめぐって押し問答を続けるより、税目・期間・目的を確認し、すぐに税理士へ連絡するほうが話が進みます。

無予告調査に落ち着いて対応するための準備と当日の動き方

経営者と税理士で無予告調査の対応を決めておく

突然の訪問に備えて、経営者と税理士の間で、無予告調査が入ったときの動き方を決めておきましょう。顧問税理士から説明がなければ、自分から尋ねて、連絡方法と、調査官に待ってもらうときの伝え方をあらかじめ決めておくと、当日の判断が早くなります。

調査官が来たらすぐに税理士に連絡する

調査官が訪れたら、身分証明書で所属と氏名を確認し、税務調査だと分かった時点で税理士に連絡します。税務代理権限証書を提出している税理士は、調査に立ち会うことができます。

調査そのものは拒めませんが、「税理士に連絡したので到着を待ってほしい」と相談すること自体は問題ありません。感情的にならず、事情を落ち着いて伝えれば十分です。

税理士以外の第三者の立会いは、原則として認められません。記帳補助者であっても、調査担当者の守秘義務との関係で断られるのが原則です(記帳事務を全般的に担当していて、調査を円滑に進めるために必要と認められた範囲では同席できる場合があります)。当日の場面ごとの注意点は、税務調査のトラブルと対応(無予告・反面調査)の記事で解説しています。

「今までは大丈夫だった」は説明にならない

前回の調査で指摘されなかった処理を今回指摘されると、「今までこれで何も言われなかった」と言いたくなるものです。しかし、前回指摘がなかったことは、今回の処理が正しい根拠にはなりません。調査官が求めているのは、根拠となる資料と考え方による説明です。

帳簿のコピーや預かりを求められたら範囲を確認する

資料の提示・提出や預かりは、必要があれば調査官が求めることが法律で認められています。ただし前述のとおり、留置きは納税者の承諾を得て行われ、一方的に持ち去られることはありません。必要性の説明を受けたうえで、預ける範囲を確認してください。

預けた書類は、留め置く必要がなくなれば遅滞なく返されます。後で内容を確認できるよう、自分の側でもコピーを取ってから渡せば、返還までの間も業務を止めずに済みます。

無予告調査は断れないが、日程の相談はできる

無予告調査そのものを拒否することはできません。質問に正当な理由なく答えなかったり、偽りの答弁をしたり、偽りの資料を出したりすると、罰則の対象になり得ます。

とはいえ、訪問の日にどうしても外せない打ち合わせや用事が入っていることもあります。調査自体は断れなくても、事情を説明して日程を相談することはできます。

調査の内容は時系列で記録する

いつ・誰が・何を確認し・何を指摘したかを時系列で書き残しておけば、後で税理士と検討するときや、見解が分かれたときに、事実関係をすぐに示せます。

手続全般の根拠は、国税庁「税務調査手続に関するFAQ(一般納税者向け)」で確認できます。

税務調査に強い税理士事務所の一覧

※本記事は、国税庁「税務調査手続に関するFAQ(一般納税者向け)」(令和8年7月改訂)、法令解釈通達、タックスアンサー(令和8年4月1日現在法令等)、国税不服審判所の案内をもとに、2026年10月時点の内容で書いています。税制は毎年のように改正されます。手続や加算税の個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
税務調査に強い税理士の比較表

税務調査後の追加納税|加算税・延滞税の割合と払えない時

税務調査後の修正申告と追加納税の書類が置かれた机

税務調査で申告の誤りが見つかると、不足していた本税に加算税と延滞税を足した額を追加で納めます。修正申告なら申告書を出した日が納期限で、延滞税は令和8年(2026年)中なら納期限の翌日から2か月までが年2.8%、それを過ぎると年9.1%です。

加算税の割合は、誤りを直した時期によって0%から段階的に上がります。一度に払えないときは換価の猶予を申請でき、処分に納得できないときは再調査の請求や審査請求ができます。

現地の調査だけでは終わらない

現地での税務調査は1~2日間で行われることが多いものの、それで調査全体が終わるわけではありません。調査官は資料を持ち帰って検討を続け、追加で資料の提出を求めてくることもあります。

調査後は、契約書や入出金の内容について、何回かに分けて詳しい確認のやりとりが続きます。ここで最終的な追加納税額が固まっていくため、求められた資料は速やかに提出し、質問には根拠を添えて答えましょう。

書類のチェックや、必要に応じた取引先への反面調査などを経て、調査がすべて終わるまでには数週間から1か月程度かかるのが通例です。顧問税理士がいれば、このやりとりを任せられます。依頼したときの報酬の目安は税務調査の税理士費用の相場の記事で紹介しています。

調査結果の通知は是認か、修正申告の勧奨か

税務調査が終わると、税務署がその結果をまとめて通知します。結果は大きく次の2つに分かれます。

  • 是認:申告内容に誤りがないと認められた場合です。修正申告も追加納税も必要なく、「更正決定等をすべきと認められない旨」が書面で通知されます。
  • 指摘事項がある:調査結果の内容が説明され、修正申告等の勧奨を受けます。誤りを認める場合は修正申告書を提出し、追加の税金を納めます。

指摘にどうしても納得できない場合は、修正申告書を出さずに、税務署による更正(更正処分)を受けます。修正申告に応じるかどうか迷うときは、税理士と相談してから結論を出しましょう。

修正申告は自分で申告し直す手続きなので、その内容について不服申立てはできません。ただし、あとから税金を納めすぎていたと分かったときは、原則として法定申告期限から5年以内なら更正の請求ができます。修正申告に応じた後でも、取り戻す手段は残されています。

処分に不服があるときは3か月以内に再調査の請求か審査請求

更正などの処分に不服がある場合は、処分の通知を受けた日の翌日から3か月以内に、次のどちらかの手続きをとれます。

  • 再調査の請求:処分をした税務署長等に、もう一度見直しを求める手続きです。
  • 審査請求:国税不服審判所長に判断を求める手続きで、再調査の請求を経ずに直接行うこともできます。

以前は「異議申立て(2か月以内)」という制度でしたが、平成28年4月の国税通則法の改正で名称が「再調査の請求」に変わり、期間も原則3か月以内に延びました。再調査の請求の結果になお不服があれば、再調査決定書謄本の送達を受けた日の翌日から1か月以内に審査請求へ進めます。

期限の数え方や、争って認められた件数の実績は再調査の請求・審査請求の期限と流れの記事で、交渉を含めた対応全体は税務調査の対策【応用編】で解説しています。

追加納税の流れ

指摘を受けて追加の納税が必要になった場合は、おおむね次の順で進みます。手順が多いため、納付が済むまでの作業を税理士に依頼する人もいます。事前通知から始まる調査の全体像は税務調査の流れの記事をご覧ください。

  1. 指摘事項の連絡・協議:調査の終了後、税務署から指摘事項の連絡が入ります。内容を確認したうえで、修正について署員と協議します。納得できない部分は、根拠資料を示して話し合えます。
  2. 修正申告書の作成・提出:協議を終えて納得できたら、修正申告書を作成して提出します。
  3. 地方税の手続き:所得税・法人税などの国税だけでなく、住民税・事業税なども修正が必要になる場合は、各自治体で別に手続きと納付をします。
  4. 追加の税金の納付:金融機関の窓口のほか、e-Taxによるダイレクト納付、クレジットカード納付、納付税額が30万円以下ならスマホアプリ納付も使えます(決済手数料なし・領収書は発行されません)。修正申告の納期限は申告書を提出した日です。
  5. 加算税・延滞税の納付:本税とは別に、後日、加算税の賦課決定通知書や延滞税の通知が届きます。これらを納め終えて、一連の手続きが完了します。

追加で支払う税金の種類と加算税の割合

追加で支払う税金の基本は本税、つまり本来納めるべきだった税金そのもので、税率は通常と変わりません。これに、申告の状況に応じて次の加算税が上乗せされます。過少申告加算税は国税通則法第65条、無申告加算税は第66条に定められています。

下の表は、調査で指摘を受けた後(更正・決定を予知した後)に申告や処分となった場合の割合です。

種類課されるケース税率(割合)
過少申告加算税期限内に申告したが、税額が不足していた10%(当初の申告納税額と50万円のいずれか多い額を超える部分は15%)
無申告加算税期限内に申告しなかった50万円までの部分15%/50万円超300万円以下20%/300万円超30%※1
不納付加算税源泉徴収した所得税などを期限までに納付しなかった10%(告知前に自主納付した場合は5%)
重加算税隠ぺい・仮装があったと判断された過少申告・不納付に代えて35%/無申告に代えて40%※2

※1 令和6年1月1日以後に法定申告期限が到来する国税が対象です。
※2 過去5年以内に無申告加算税・重加算税を課されたことがあるなど一定の繰り返しがある場合や、電子取引データに関する隠ぺい・仮装があった場合は、さらに10%が加重されます。

加算税は申告した時期で段階的に変わる

同じ誤りでも、どの時点で申告し直したかによって加算税の割合は変わります。事前通知の前、事前通知の後、調査で指摘を受けた後の3段階で比べると、次のようになります。

申告・修正の時期過少申告加算税無申告加算税
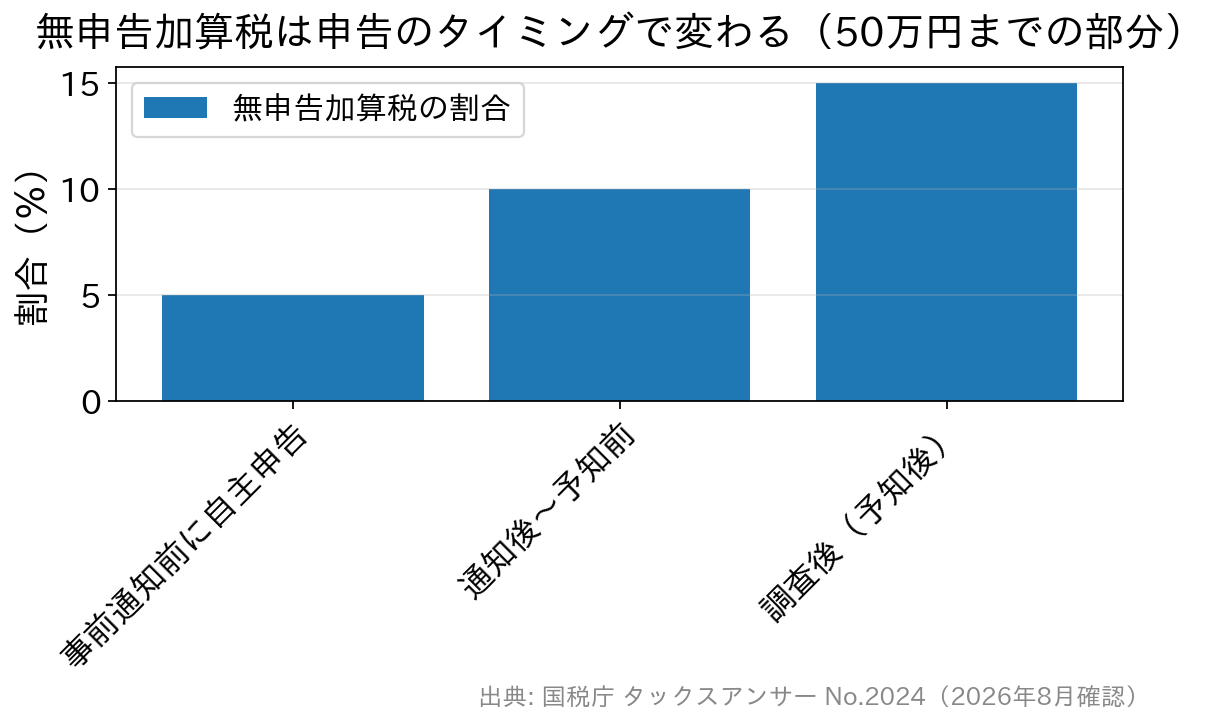
調査の事前通知の前に自主的に申告かからない5%
事前通知の後~更正・決定を予知する前5%※310%/15%/25%※4
調査で指摘を受けた後(予知した後)10%※315%/20%/30%※4

※3 新たに納める税金が「当初の申告納税額と50万円のいずれか多い金額」を超える部分は、それぞれ10%・15%になります。
※4 令和6年1月1日以後に法定申告期限が到来するもの。左から順に「50万円までの部分」「50万円超300万円以下の部分」「300万円超の部分」の割合です。

無申告加算税の割合は事前通知前の自主申告5%、通知後・決定予知前10%、調査後15%と段階的に上がることを示す棒グラフ
納付すべき税金50万円までの部分の割合。50万円超300万円以下・300万円超はさらに高い割合が適用されます(令和6年1月1日以後に法定申告期限が到来するもの)。

令和6年1月1日以後に法定申告期限が到来するものでは、調査で帳簿の提示・提出を求められて応じなかった場合や、帳簿に記載した売上金額が本来の2分の1未満だった場合に10%、3分の2未満だった場合に5%が加重されます。日々の記帳と帳簿の保存が、加算税の割合にそのまま響きます。

期限後申告でも、法定申告期限から1か月以内に自主的に申告し、税金を法定納期限までに納めているなど一定の要件をすべて満たせば、無申告加算税はかかりません。申告を忘れていたと気づいたら、その時点で手続きを始めてください。

計算例:追加本税150万円で加算税は0円~19万5千円

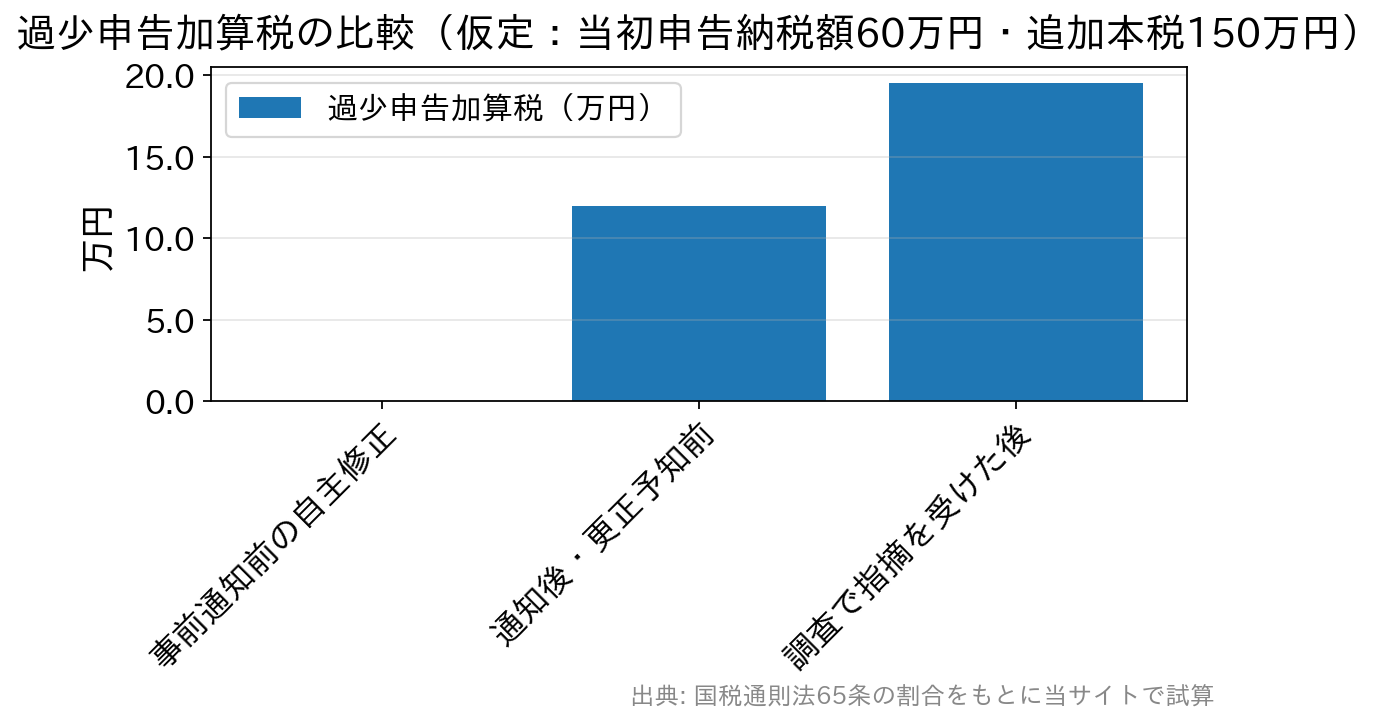
仮のケースで計算します。当初の申告納税額が60万円の人が、あとから本税150万円の不足を指摘されたとします。当初の申告納税額と50万円のいずれか多い額は60万円なので、それを超える90万円の部分に5%が加重されます。

追加本税150万円の場合の過少申告加算税が、自主修正0円、通知後12万円、調査後19万5千円と増えることを示す棒グラフ
仮定のケースでの試算。当初申告納税額60万円を超える90万円部分に5%が加重されます。
  • 事前通知の前に自主的に修正申告:0円
  • 事前通知の後~更正を予知する前:150万円×5%+90万円×5%=12万円
  • 調査で指摘を受けた後:150万円×10%+90万円×5%=19万5千円

直した時期の違いだけで負担は20万円近く変わります。ここに延滞税が加わり、仮装・隠ぺいと判断されれば過少申告加算税に代えて35%の重加算税が課されます。

延滞税の割合は納期限から2か月を境に上がる

加算税とは別に、納付の遅れには延滞税がかかります。延滞税は国税通則法第60条に定められた利息にあたる税で、法定納期限の翌日から納付する日までの日数に応じて計算されます。

本来の割合は、納期限の翌日から2か月までが年7.3%、2か月を過ぎると年14.6%です。実際には、市中金利をもとにした特例で毎年見直されています。令和8年(2026年)中は、2か月までが年2.8%、2か月を超えると年9.1%です(国税庁「延滞税の割合」)。

令和4年から令和7年までの4年間は年2.4%/年8.7%で据え置かれていたため、令和8年1月1日以後の期間は割合が上がっています。期間が年をまたぐときは、それぞれの年の割合で計算します。

ここでいう納期限は、修正申告・期限後申告なら申告書を提出した日、更正・決定なら通知書が発せられた日の翌日から1か月を経過する日です。修正申告書を出した日から2か月以内に納めれば、年9.1%の割合はかかりません。

  • 延滞税は本税だけにかかり、加算税にはかかりません。加算税に利息が上乗せされる心配はありません。
  • 期限内申告書を出していて、法定申告期限から1年を経過した後に修正申告や更正があったときなどは、一定の期間を延滞税の計算期間から除く特例があります(偽りその他不正の行為で税を免れた場合などを除く)。数年前の申告を直す場合でも、延滞税の計算期間はこの特例で短くなります。

延滞税の計算例:本税100万円の場合

期限内申告をしていた人が、法定申告期限から1年以上たって本税100万円の修正申告をしたと仮定します。上の特例で計算期間から除かれる期間があるため、年2.8%がかかるのは法定納期限の翌日から1年間(365日)だけになり、100万円×2.8%で約2万8千円です。

修正申告書を出した日に納めれば、延滞税はこの約2万8千円で済みます。ところが提出日から2か月を過ぎて納めると、超えた日数には年9.1%がかかり、30日遅れれば100万円×9.1%×30日÷365日で約7,500円が加わります。

割合を令和8年の年2.8%・年9.1%で一定とし、端数処理をしない概算です。実際の金額は、国税庁の延滞税の計算方法のページにある計算画面や、税務署からの通知で確かめてください。

追加納税に備えて資金を準備するイメージ

一度に払えないときは換価の猶予を納期限から6か月以内に申請

追加の税金を一度に納めると事業の継続や生活の維持が難しくなる場合は、税務署に申請して換価の猶予を受けられることがあります。主な要件は、納税について誠実な意思があること、猶予を受ける国税以外に滞納がないこと、原則として担保を提供することなどです。

申請の期限は、納付すべき国税の納期限から6か月以内です。猶予期間は1年以内で、財産や収支の状況から最も早く完納できる期間とされ、延長が認められても当初と合わせて2年までです。猶予期間中の延滞税は免除または軽減されます(国税庁「No.9206 国税を期限内に納付できないとき」)。

延滞税は納期限の翌日から日々増えていくため、払えないと分かった段階で税務署に相談してください。災害や病気などで納付が難しいときは、別に納税の猶予という制度があります。

国税庁の「令和7年度租税滞納状況の概要」(令和8年8月公表)によると、令和7年度に新たに発生した国税の滞納は9,935億円、年度末の滞納残高は9,847億円でした。滞納を放置すると、督促を経て財産の差押えに進むことがあります。納期限が来る前に相談を始めれば、猶予の申請にも間に合います。

本税・加算税以外に注意したい過怠税

税務調査では、印紙税の貼り忘れを指摘されることもあります。契約書や領収書などに必要な収入印紙が貼られていなかった場合は過怠税が課され、原則として本来の印紙税額とその2倍に相当する金額の合計、つまり3倍を納めます(自ら不納付を申し出た場合は1.1倍に軽減)。

このほか、追加納税につながりやすい指摘には次のようなものがあります。

  • 売上の計上時期のずれ:売上は原則として商品を引き渡したときやサービスを提供したときに計上します。入金時や請求書の発行時にずらしていると、計上漏れとして追徴の対象になります。
  • 個人的な支出の経費への混入:私的な支出が交際費などに含まれていると、法人では役員賞与として扱われ、課税されることがあります。
  • 架空人件費:実在しない従業員への給与は、重加算税の対象になり得ます。履歴書・給与台帳・扶養控除等申告書・タイムカードなどを保存して、勤務の実態を示せるようにしておきましょう。

指摘されやすい論点をもっと詳しく知りたい方は、税務調査で指摘されやすいポイントの記事もご覧ください。調査の後は追加の支払いが生じることが多いものです。修正申告の時期に合わせて納税資金を準備できれば、延滞税の割合が上がる前に納め切れます。

>>税務調査に強いおすすめ税理士事務所を見る

まとめ

税務調査は現地調査の後も資料の確認や協議が続き、その結果が修正申告や追加納税につながります。指摘に納得できれば速やかに修正申告と納付を、納得できなければ3か月以内に再調査の請求か審査請求ができます。

加算税は申告し直した時期で割合が段階的に変わり、延滞税は納期限から2か月を過ぎると年2.8%から年9.1%に上がります(令和8年中)。修正申告書を出す日までに納税資金をそろえ、払えそうにないときは納期限から6か月以内に換価の猶予を申請してください。

税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
税務調査に強いおすすめ税理士事務所一覧

税務調査で聞かれること|当日の質問と答え方・準備する書類

事務所で調査官の質問に帳簿とパソコンを見ながら答える経営者のイメージ

税務調査の当日にまず聞かれるのは、業種の景況や商流、従業員数といった会社の概況です。帳簿の確認に入るのは多くの場合そのあとで、質問は売上の計上時期・交際費・在庫・人件費・外注費の5点に集中します。

調査官から「売上の締め日はいつですか」と聞かれたとき、何のための質問なのかが分かっていれば、必要以上に身構えることはありません。事前通知の電話で押さえること、当日の受け答え、社長個人の通帳を求められたときの考え方、そろえておく書類、その対応が加算税に与える影響まで、現場の流れを知っておけば当日の不安はかなり小さくなります。

当日を迎える前に|事前通知の電話で確認しておくこと

実地の税務調査は、原則として税務署からの事前通知で始まります。国税通則法第74条の9は、実地の調査で質問検査等を行う場合、あらかじめ納税者(税務代理を依頼している税理士がいる場合は税理士にも)へ次の事項を通知するものと定めています。

  • 実地の調査を行う旨
  • 調査を開始する日時
  • 調査を行う場所
  • 調査の目的
  • 調査の対象となる税目
  • 調査の対象となる期間
  • 調査の対象となる帳簿書類その他の物件
  • 納税者の氏名・住所(居所)/調査を行う職員の氏名・所属官署
  • 日時・場所の変更を求めることができる旨/通知した事項以外に非違が疑われた場合には、その事項についても質問検査等を行える旨

後半の2つは国税通則法施行令第30条の4で定められたもので、これらを合わせて実務では事前通知の11項目と呼ばれます。

電話で通知を受けたら、この内容をその場でメモしてください。対象の税目と課税期間、そしてどの帳簿書類を見るのかが分かれば、当日までに何をそろえればよいかがはっきりします。

日時や場所についても、合理的な理由を付して変更を求めた場合には、税務署長等は協議するよう努めることとされています(同条第2項)。国税庁の税務調査手続に関するFAQ(一般納税者向け)でも、一時的な入院や親族の葬儀、業務上やむを得ない事情が生じた場合には、申し出れば変更を協議するとされています。

日程が本当に厳しいときは、遠慮せず調査担当者に申し出てかまいません。申出の方法に決まりはなく、口頭で伝えるだけで差し支えないとされています。

申告内容や過去の調査結果などから、事前通知をすると正確な課税標準等の把握が困難になるおそれがあると判断された場合には、事前通知なしで調査が行われることもあります(国税通則法第74条の10)。その場合でも、調査の対象となる税目・課税期間・調査の目的などは、臨場後すみやかに説明されることになっています。

調査の途中で、通知された税目・期間以外のことを聞かれる場面もあります。通知した事項以外について非違が疑われることとなった場合には、その事項についても質問検査等を行えると定められており(同法第74条の9第4項)、運用上は追加する税目・課税期間について説明したうえで協力が求められます。調査全体の進み方ははじめての税務調査ガイド|流れ・事前準備・当日の対応の基本で整理しています。

調査は会社の概況を把握する質問から始まる

税務調査が始まっても、調査官がいきなり帳簿をひっくり返して確認を始めることは基本的にありません。担当する調査官にもよりますが、最初は雑談を交えながら、業界や会社の状況についての質問から入るのが通例です。

そこから、組織構成や従業員数といった会社情報、受注から納品・入金までの流れなど、次第に業務全体を把握する内容へと質問が移っていきます。

売上については、締め日・入金日・売上計上のタイミングなど、少し踏み込んだ内容を聞かれると考えておいてください。在庫を抱える小売業などでは仕入れに関する質問もありますし、給料の締め日・支払日・支払方法、場合によっては社長の趣味を尋ねられることもあります。

一見すると税務調査と無関係に思える質問にも、意味があることが少なくありません。たとえば社長の趣味を尋ねるのは、後述する交際費の私的利用を確認するための布石であることがあります。

帳簿の確認で重点的に見られる5項目

会社の概況を確認した後、多くの場合は調査1日目の午後から帳簿の確認作業に入ります。重点的に見られるのは次の5項目で、税務調査で指摘されやすいポイント|備え方と加算税の早見表で扱っている論点とほぼ重なります。

売上計上時期のずれ(期ズレ)

税務上、売上計上のタイミングは引渡基準(商品の納品日・サービスの提供日)が基本です。これを入金日に計上する現金主義で処理していると、計上時期がずれてしまいます。

期をまたいで計上時期がずれていると、売上計上漏れとして指摘されます。調査でもっとも多く確認される論点のひとつです。

交際費の私的利用

交際費に私的な支出が混ざっていないかがチェックされます。ゴルフ代や食事代を交際費に計上している場合、誰と行ったのかなど詳細を聞かれます。

親族の結婚祝いや自分用の贈答品、取引先と行ったことにした家族旅行などが交際費に紛れ込んでいると要注意です。参加者や人数があいまいな高額の飲食領収書も目につきやすい項目です。

在庫(棚卸資産)の金額

小売業などの在庫商売では、必ずといってよいほど確認されます。期末在庫を減らせばその分だけ利益が圧縮され税額が少なくなるため、会社が作成する在庫表の数字は念入りに調べられます。在庫の計上漏れがあれば追徴課税の対象です。

人件費(架空人件費)

実在しない従業員の給与を計上して利益を減らす架空人件費がないかを確認します。疑わしい場合は、履歴書やタイムカードの有無、社会保険への加入状況などが確認されます。アルバイトへの現金払いは記録が残りにくいため、突っ込んで質問されやすい部分です。

外注費・関係会社との取引

外注費の水増しや関係会社との取引内容など、不正が発生しやすい箇所も重点的に確認されます。不明瞭な点についてあいまいな答えをしていると、かえって疑念を招きかねません。心配な点があれば、調査前に顧問税理士と受け答えの練習をしておくのが通例です。

質問ごとに調査官が見ていることと、そろえておく資料

同じ質問でも、調査官が確認しようとしている論点はそれぞれ違います。何を見られているのかが分かれば、答えるべきことも自然に整理できます。

よく聞かれる質問調査官が確かめたいことそろえておくと答えやすい資料
「売上の締め日と入金日は?」引渡基準で計上されているか(期ズレの有無)請求書控え・納品書・売上台帳・通帳
「この会食は誰と行きましたか?」交際費に私的な支出が混ざっていないか相手先・人数をメモした領収書、社内の稟議・報告記録
「期末の棚卸はどうやって数えましたか?」在庫の計上漏れ・評価の妥当性実地棚卸表(原票)・在庫集計表・受払記録
「この従業員の方の勤務実態は?」架空人件費が計上されていないかタイムカード・雇用契約書・給与台帳・源泉徴収簿
「外注先とはどういう取引ですか?」外注費の水増し、関係会社との不自然な取引外注契約書・発注書・作業報告書・振込記録
「社長個人の口座への入金は?」事業の売上が個人口座に入っていないか個人口座の入出金の内訳メモ・事業用口座との区分の説明
「社長のご趣味は?」(雑談)私的な支出が経費に入っていないかの糸口—(事実と違うことを話さない)

実務上は、取引があったこと自体を示す資料(契約書・発注書)と、実際に行われたことを示す資料(納品書・作業報告書・タイムカード)をセットで残しておくのが基本です。この2つがそろっていれば、口頭の説明に頼らずに処理の正しさを示せます。

社長個人の通帳や守秘義務のある書類を見せてと言われたら

当日の質問のなかで戸惑いやすいのが、会社の帳簿ではない社長個人の預金通帳を求められる場面です。国税庁の税務調査手続に関するFAQ(一般納税者向け)は、法人税の調査で対象の帳簿書類が私物であっても、調査に必要があるときは提示・提出を求め検査できる、と説明しています。

例として挙げられているのが、法人代表者名義の個人預金に事業関連性が疑われる場合です。その通帳の提示・提出を求めることは、法令上認められた質問検査等の範囲に含まれると考えられるとされ、調査担当者は必要な趣旨を説明して理解を得るよう努めることになっています。

この点、個人口座に売上の入金や会社経費の立替精算が混ざっていると、説明に時間がかかります。日頃から事業用と個人用の口座を分け、個人口座への入金で事業に関わるものは内容をメモしておけば、求められても落ち着いて対応できます。

医師・弁護士のように職業上の守秘義務がある場合や、宗教法人のように信教に関する情報を持つ場合も、調査に必要と判断されれば、納税者の承諾を得たうえで業務上の秘密に関する書類の提示・提出が求められることがあります。調査担当者には、調査を通じて知った秘密を漏らしてはならない義務が課されていると説明されています。

帳簿や請求書が電子データの場合は、画面で見せる

クラウド会計や電子請求書が広く使われるようになり、紙で出さなければいけないのかと迷う場面が増えました。国税庁の税務調査手続に関するFAQは令和8年7月に一部改訂され、電磁的記録(電子データ)の示し方があらためて整理されています。

提示を求められたときは、その内容をディスプレイの画面上で調査担当者が確認できる状態にして見せれば足ります。紙に印刷し直す必要はありません。

一方、提出を求められたときは、次のいずれかの方法で渡すことになります。画面での確認は提示の方法であり、提出の代わりにはなりません。

  • 内容を確認できる状態でプリントアウトしたものを渡す
  • 調査担当者が持参した記録媒体へデータを保存(コピー)する
  • e-Tax、オンラインストレージサービス、メールを利用して提出する

提出を求める際には、税務当局における電磁的記録の取扱いが説明されることになっています。提出したデータは国税庁が定めた規則等に基づいて管理され、保存期間の満了後に確実に廃棄(消去)されるとされています。

当日あわてないために、会計ソフトや請求書サービスの画面をその場で開けるようにし、検索に使うログイン情報を担当者が把握しておくのが実務的な備えです。

帳簿を預かると言われたとき(留置き)

調査官が帳簿書類を税務署へ持ち帰って確認したいと申し出ることがあります(留置き)。FAQでは、留置きは必要性を説明したうえで納税者の承諾を得て行うもので、承諾なく強制的に留め置くことはないとされています。

留め置く必要がなくなったときは遅滞なく返還すべきとされ、業務で使うため返還を求めた場合も、特段の支障がなければ速やかに返されます。留置きに納得できないときは、再調査の請求や国税不服審判所長への審査請求ができると説明されています。

調査官の質問に落ち着いて答えるコツ

当日は、調査官がさまざまな観点から質問をしてきます。前述のとおり、もっとも多いのは売上の計上時期のずれで、本来当期に計上すべき売上を翌期に回していないかが確認されます。次いで交際費の私的利用、在庫の計上漏れ、架空人件費が定番の確認項目です。

飲食店などでは売上の計上漏れも多く、調査官が事前に客として来店してレシートを確保し、実際の売上と突き合わせるといった手法がとられることもあります。

どの質問も、正確な記録と証拠がそろっていれば、事実をそのまま答えれば足ります。分からないことは推測で答えず、「確認して回答します」と伝え、税理士に相談してから正確に回答するのが安全です。受け答えで意識したいのは次のとおりです。

  • 聞かれたことに答える。不安から先回りして関係のない話まで説明すると、論点が増えて調査が長引くことがあります。
  • 推測と事実を分けて話す。「たしか〜だったと思います」で終わらせず、「記録を確認します」と切り分けます。
  • その場で修正を約束しない。指摘の当否は資料を確認し、税理士と検討してから判断すれば十分です。
  • 雑談にも事実と違うことを話さない。話した内容が交際費や生活費の確認につながることがあります。

税務代理を依頼している税理士であれば、当日の立会いが可能です。税務代理権限証書に納税者の同意が記載されていれば、事前通知も税理士に対して行われます。逆にやってはいけない対応は税務調査の対応|やってはいけないことと準備する書類にまとめています。

>>税務調査に強いおすすめ税理士事務所を見る

質問に答えない・資料を出さないときの扱い

税務調査は任意調査ですが、調査官の質問検査権(国税通則法第74条の2ほか)にはいわゆる受忍義務が伴います。正当な理由なく質問に答えない、虚偽の答弁をする、帳簿書類の提示・提出を拒むといった行為には、1年以下の拘禁刑または50万円以下の罰金という罰則が定められています(国税通則法第128条)。

ただし国税庁は、罰則があることをもって強権的に権限を行使することは考えていないとし、帳簿書類等の提示・提出を求める際には、その必要性を説明したうえで納税者の理解と協力を得て行うとしています。身構えて対決する必要はありませんが、面倒だから見せないという対応は避けるべきです。

災害などで帳簿書類が滅失・毀損し、直ちに提示・提出することが物理的に困難な場合などは、正当な理由に当たり得るとされています。心当たりがあるときは、その事情を率直に伝えてください。

帳簿を出せないと、加算税まで重くなる

実務上さらに重いのが、加算税の加重措置です。令和6年(2024年)1月1日以後に法定申告期限が到来する申告について、調査で帳簿の提示・提出を求められたのに応じなかった場合や、帳簿への売上金額の記載が本来記載すべき金額の2分の1未満だった場合には、過少申告加算税・無申告加算税に10%が上乗せされます。

記載が3分の2未満だった場合の上乗せは5%です(国税庁タックスアンサーNo.2026 確定申告を間違えたとき)。日々の記帳をきちんと残しておくことが、そのまま税負担の差につながります。

そもそも税務調査の対象はどう選ばれる?

税務調査は、企業や団体が納めるべき税金を適正に納めているかを確認するために行われるもので、いつ対象になるかは事前には分かりません。明日連絡が来る可能性もあれば、10年ほど音沙汰がないこともあります。税務調査に不安を抱える経営者のイメージ

国税庁が令和7年12月に公表した令和6事務年度 法人税等の調査事績の概要によれば、当局はAIを活用した予測モデルで調査必要度の高い法人と想定される不正パターンを判定し、申告書や各種資料情報を併せて分析したうえで、調査官が最終的に実施の要否を判断しています。

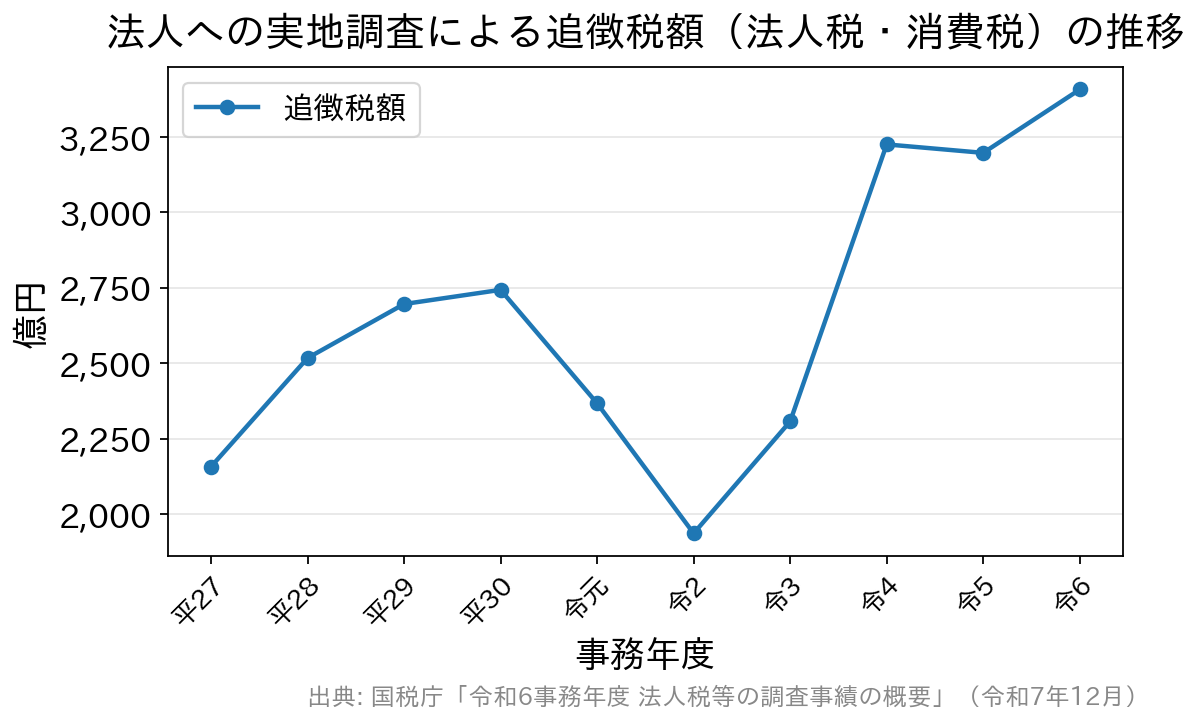
同事務年度の法人税等の実地調査は5万4千件と前年から7.4%減った一方、追徴税額(法人税・消費税)は3,407億円と直近10年で最高になりました。調査1件当たりの追徴税額は634万2千円です。税務調査の対象選定をイメージした虫眼鏡の画像

件数は絞られ、調査先はより的確に選ばれるようになっています。申告内容に簡易な誤りが想定される先には、実地調査ではなく書面照会・電話連絡・来署依頼といった簡易な接触で自発的な見直しが求められ、同事務年度の法人税・消費税の簡易な接触は8万5千件(前年比13.4%増)でした。

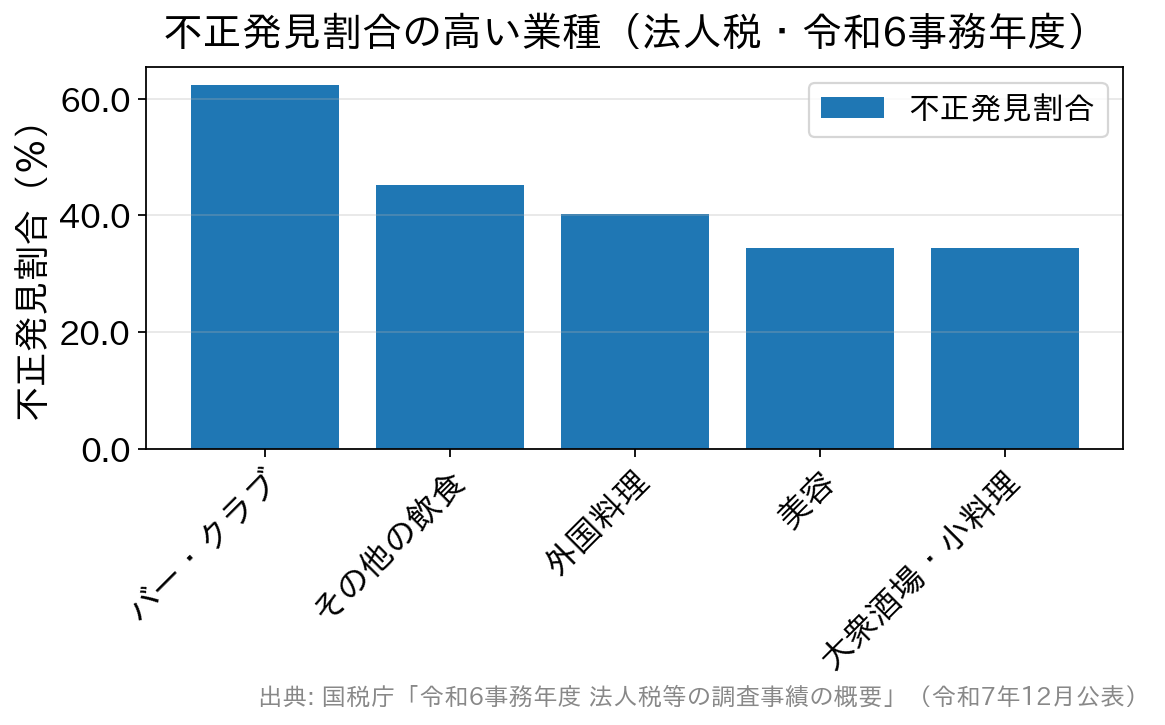
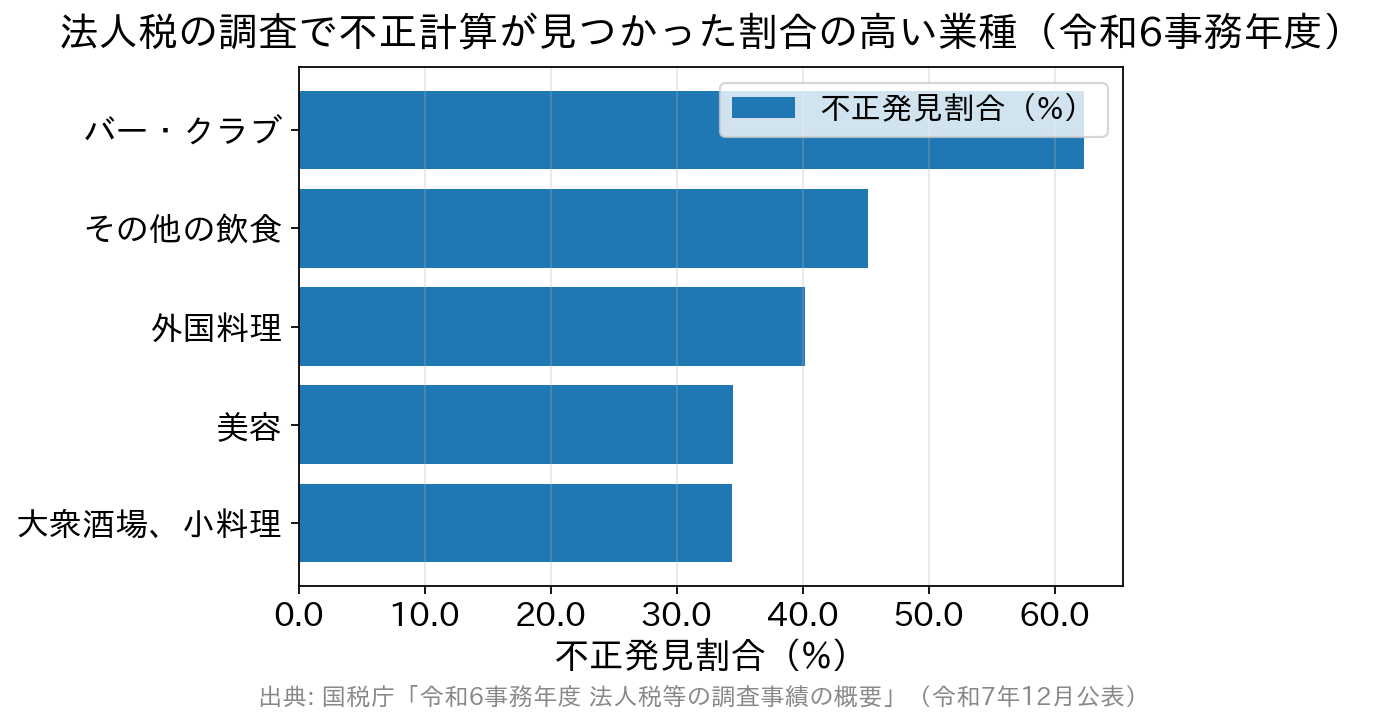
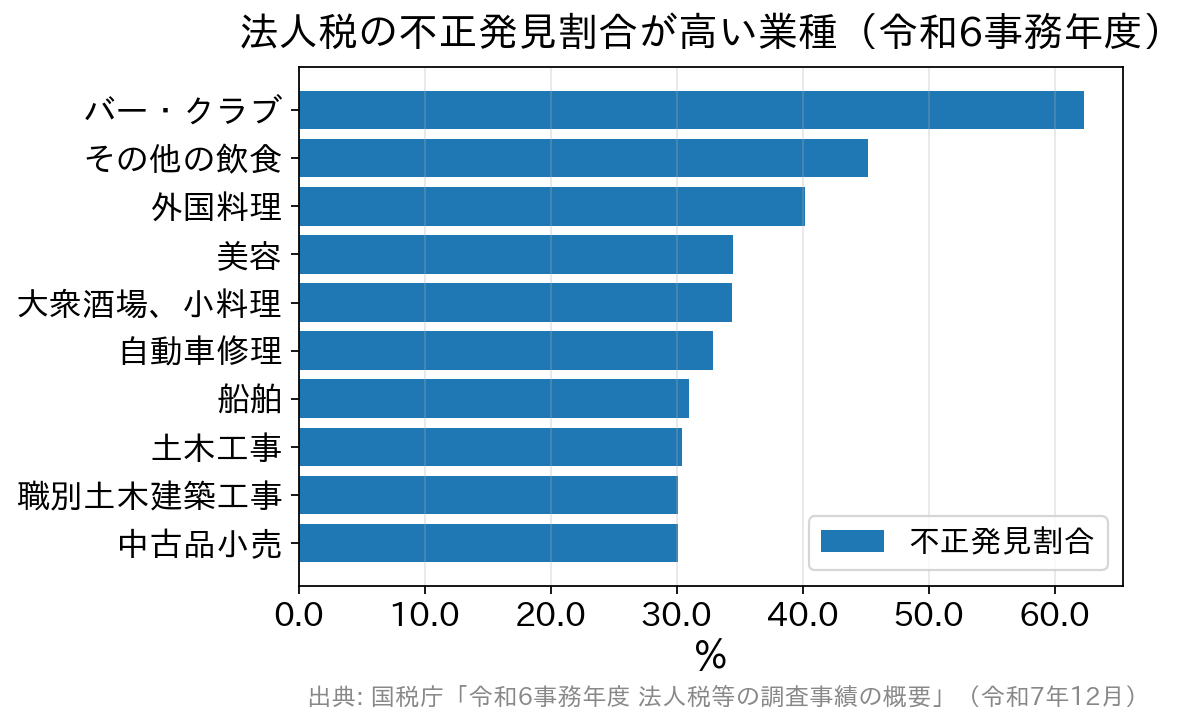
業種によっても傾向は異なります。同資料で不正発見割合が高かったのは、バー・クラブ(62.3%)、その他の飲食(45.2%)、外国料理(40.2%)、美容(34.5%)、大衆酒場・小料理(34.4%)で、現金商売の比重が高い業種が上位に並びました。上位10業種と個人事業主の指標の違いは税務調査が入りやすい業種ランキング|法人・個人別の最新データで詳しく扱っています。

不正発見割合が高い上位5業種を示す棒グラフ
現金商売の比重が高い業種が上位に並びます(法人税・令和6事務年度)。

また同資料は、消費税の還付申告法人・海外取引法人等・無申告法人への対応を重点課題に掲げています。赤字だから安全、規模が小さいから対象外、と考えるのは禁物です。調査対象になりやすい条件は税務調査で狙われる理由|選ばれ方・業種データと備え方でも扱っています。

調査への備えの基本は、課税対象について正確な知識を持ち、正しい証拠をそろえておくことです。取引先と食事をしたなら、領収書に相手の企業名や氏名をメモして保管しておく、といった積み重ねが調査当日の答えやすさを左右します。税理士に相談する様子のイメージ

こうした記録があれば、処理が正当であることを示せ、不当な追徴課税を避けられます。税務処理を社内の担当者だけで抱え込まず、税務調査に慣れた税理士に日頃からチェックしてもらうことも、あらぬ疑いを避けるうえで有効です。

当日の対応は、その後の加算税にも影響する

調査の結果、修正すべき点が見つかった場合は修正申告をすることになりますが、いつ修正申告をしたかで過少申告加算税の割合が変わります。所得税では、国税庁の案内によると次のように定められています。

修正申告のタイミング別に見た過少申告加算税の割合の棒グラフ
所得税の場合。新たに納める税金が当初の申告納税額と50万円のいずれか多い金額を超える部分は、それぞれ10%・15%になります。
  • 事前通知の前に自主的に修正申告した場合…過少申告加算税はかかりません。
  • 事前通知の後、調査による更正を予知する前に修正申告した場合…新たに納める税金の5%(当初の申告納税額と50万円のいずれか多い金額を超える部分は10%)。
  • 調査を受けた後(更正を予知した後)に修正申告した場合や、更正を受けた場合…新たに納める税金の10%(同じく超える部分は15%)。

気づいた誤りは、調査の連絡が来る前に自分から直すのがいちばん軽く済みます。当日の質問で誤りだったと分かった点についても、更正を予知する前の段階であれば負担は小さくなります。この判断は事案ごとに微妙ですので、顧問税理士と相談しながら進めてください。

修正申告をすると、その申告額について不服申立てはできなくなります(更正の請求は可能です)。修正申告の勧奨に応じるかどうかは納税者の任意の判断で、応じなかったことだけを理由に基本的に不利な取扱いは受けないと国税庁のFAQにも書かれています。内容に納得できないまま、その場の流れで修正申告に応じる必要はありません。

参考・出典

本記事は2026年10月時点の情報をもとにしています。税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
税務調査に強い税理士事務所リストはこちら

税務調査の準備|必要書類・帳簿の保存期間と当日までの段取り

税務調査の前に帳簿や書類を整理した事務机のイメージ

税務調査の準備は、事前通知で伝えられた税目と課税期間を手がかりに進めます。その期間の帳簿・証ひょう・電子データを、調査官にすぐ示せる状態へ整えることが中心です。整理の途中で申告の誤りに気づいたら、調査の通知を受ける前に自主的に修正申告をすれば、過少申告加算税は課されません。制度の内容は2026年10月時点のものです。

何よりの対策は日頃の正しい経理処理

税務調査の時期は、税務署の側の判断で決まります。最大の備えは、普段から正しく申告し、取引の証拠となる書類を保存しておくことです。領収書や契約書は月ごとにまとめ、後で経緯があいまいになりそうな取引には、その場でメモを残します。

実務上は、直近3年分の帳簿や契約書類を中心に確認されることが多くみられます。ただ、これは運用上の目安です。税務署が申告内容を是正できる期間は国税通則法第70条で原則5年と定められ、偽りその他不正の行為があった場合は7年までさかのぼります。

通知を受けてから過去の資料をすべて点検し直すのは、時間的に無理があります。月次で記帳を締め、疑問点は決算前に税理士へ確認しておけば、調査が決まってからの作業はかなり減ります。

事前通知で伝えられる内容と、税理士への通知

実地の調査を行う場合、個人・法人を問わず原則として事前通知が行われます。国税通則法第74条の9にもとづき、調査の開始前に相当の時間的余裕を置いて、電話などで次の事項が伝えられます。

  • 実地の調査を行う旨
  • 調査を開始する日時・場所
  • 調査の対象となる税目・課税期間
  • 調査の目的
  • 調査の対象となる帳簿書類その他の物件 など

通知の時点で、どの税目のいつの期間を、どの帳簿で確認するのかが分かります。電話を受けたら内容をそのまま書き取り、顧問税理士がいればその日のうちに共有します。

税理士が税務代理権限証書を提出している場合、事前通知を税理士だけに行ってもらうには、証書に納税者の同意を記載しておく必要があります。同意の記載がなければ、通知は納税者と税理士の双方に届きます(国税庁「税務調査手続に関するFAQ(一般納税者向け)」問14)。

申告内容や過去の調査結果、事業内容などから、事前に知らせると正確な事実の把握が困難になるおそれがあると判断された場合は、事前通知なしで調査が行われることもあります。その場合も、臨場後すみやかに税目・課税期間・目的などが説明されます。国税庁の調査手続通達では、現金取引が多いことだけを理由に事前通知を省くことはないとされています。

日程の変更は申し出ることができる

通知された日程の都合が悪いときは、合理的な理由があれば変更を申し出ることができます。申出の方法に決まりはなく、電話で担当者に伝えれば足ります。準備が間に合わないまま当日を迎えるより、早めに相談したほうが調査はかえって円滑に進みます。

連絡が来てから当日までの段取り

事前通知から調査初日までの作業を、時期ごとに表にしました。期間は案件によって違うため、順番の目安として使ってください。

時期やること備考
通知の電話を受けた日税目・課税期間・対象帳簿・日時を書き取り、税理士へ連絡する日程が難しければこの段階で相談する
通知から数日以内対象期間の帳簿・証ひょう・通帳・契約書を集め、電子データの出力方法を確認する取引先発行の書類が足りなければ再発行を依頼する
調査の数日前売上の計上時期、外注費、役員関連の支出など、説明が要る取引の根拠をそろえる説明を担当する人と同席する人を決める
前日現金残高と現金出納帳を一致させ、会社案内や商品資料を用意する業務用の物と私物を分けて置く
当日・事後質問には分かる範囲で事実を答え、不明な点は後日の回答とする書類を預ける場合は預り証を受け取る

調査の前に用意しておきたい必要書類

日程が決まったら、まず次のような書類をそろえます。

  • 総勘定元帳
  • 現金出納帳
  • 売上関連書類(見積書、納品書、請求書、領収書、売買契約書)
  • 仕入れ等関連書類(請求書、領収書、在庫表)
  • 株主総会・取締役会の議事録
  • 銀行通帳
  • 借入の契約書・覚書
  • 登記を変更した場合の履歴事項全部証明書
  • 雇用関係書類(賃金台帳、源泉徴収簿、扶養控除等申告書などの各種申告書)

書類がそろったら、請求書・領収書・契約書を突き合わせ、未処理の取引や売上の計上漏れがないかを点検します。取引先発行の請求書や領収書が見つからない場合は、再発行を依頼します。最初に事業の概況を聞かれることが多いため、会社案内や商品パンフレットも手元に置きます。

通知された年分以外の帳簿の提示を求められることもあります。たとえば、ある年の減価償却費を確認するために、資産を取得した年度の書類を見るケースです。これは通知された年分の調査に必要な範囲での確認であり、調査対象が広がったことを意味するものではありません。

会計ソフトやクラウドの帳簿は、画面か出力データで示す

帳簿を会計ソフトやクラウドで管理している場合、調査ではデータの提示や提出を求められます。国税庁の税務調査手続に関するFAQ(一般納税者向け)の問5は令和8年7月に一部改訂され、データで示す方法が具体的に書かれました。

  • 提示は、ディスプレイの画面上で調査担当者が内容を確認できる状態にして示す
  • 提出は、プリントアウトして渡す、調査担当者が持参した記録媒体にコピーする、e-Tax・オンラインストレージサービス・メールで送る、のいずれか

同じ問5では、データの提出を求める際に税務当局での取扱いを説明することとされています。実務上は、調査初日までに総勘定元帳や仕訳帳をCSVなどで書き出せるかを試し、画面を見せるパソコンの置き場所も決めます。送付の経路は調査担当者から案内された方法に限り、税務署職員を名乗る不審な電話やメールには応じないようにします。

正当な理由なく帳簿書類の提示・提出を拒むと、国税通則法第128条により1年以下の拘禁刑又は50万円以下の罰金の対象になります。もっとも、国税庁のFAQは、この罰則を背景に強権的に提出を求めることはしないとしています。拒むかどうかではなく、どの形で出すかを先に調査担当者と話し合うのが通例です。

書類の改ざんは決してしない

準備の段階で、ミスを隠すために書類を書き換えることは決してしてはいけません。仮装・隠ぺいと認定されると、過少申告加算税に代えて35%の重加算税が課されます。誤りを見つけたら、調査の通知前に自主的に修正申告をすれば過少申告加算税は課されず、通知後でも更正を予知する前なら原則5%に軽減されます。

帳簿を出せないこと自体が加算税の上乗せになる

令和6年1月1日以後に法定申告期限が到来する国税では、調査で帳簿の提示・提出を求められて応じなかった場合や、帳簿への売上金額の記載が大きく不足していた場合に、過少申告加算税・無申告加算税が加重されます。記載が本来の金額の2分の1未満の場合や提示・提出がなかった場合は10%、3分の2未満の場合は5%の上乗せです。

帳簿を出さなければ調査が止まるわけではなく、出さないことが金銭的な不利益に直結する仕組みです。日頃の記帳と保存が、そのまま身を守る手段になります。

加算税・延滞税の割合(早見表)

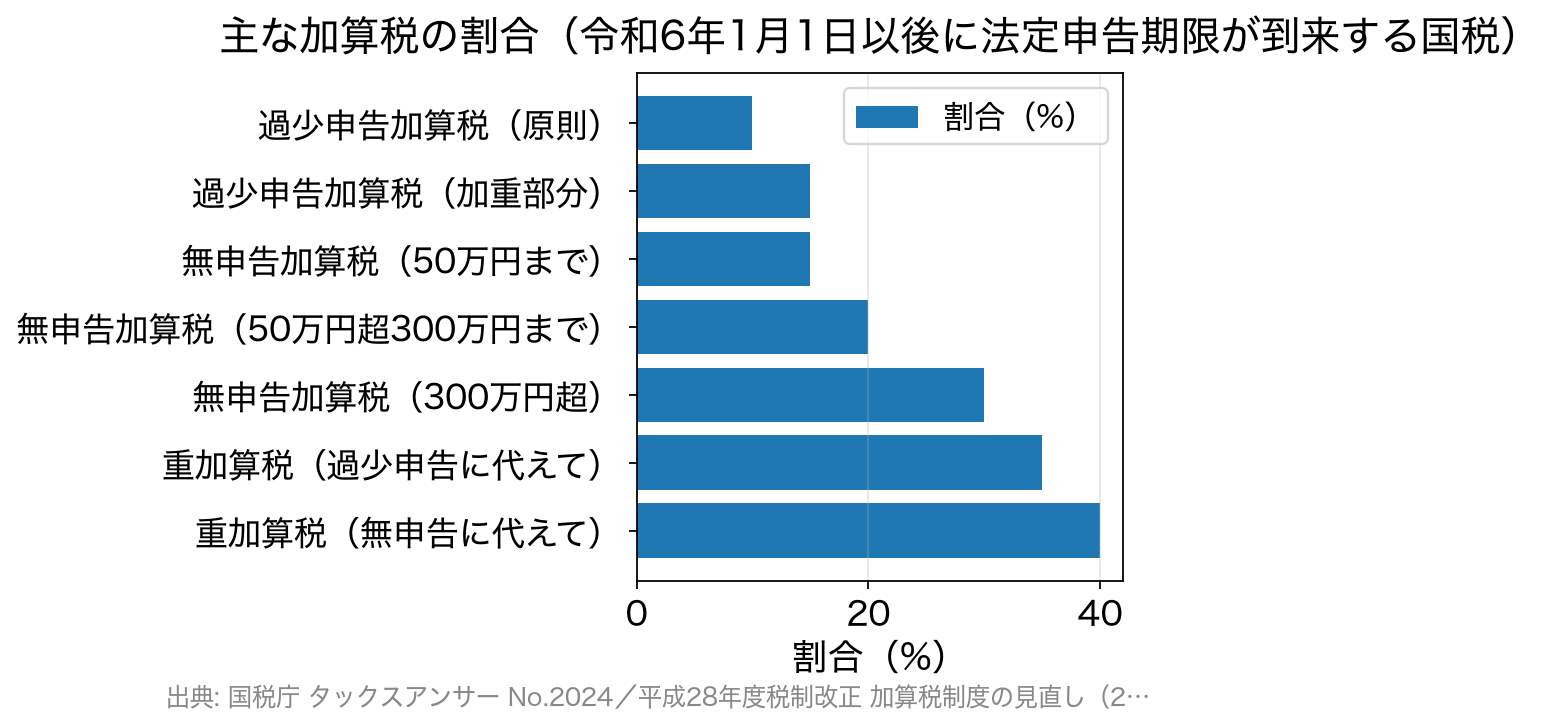
ペナルティの重さを知っておくと、隠さずに早く直すという判断がしやすくなります。令和6年1月1日以後に法定申告期限が到来する国税の場合、主な加算税の割合は下の表のようになっています。

過少申告加算税10〜15%、無申告加算税15〜30%、重加算税35〜40%を比較した横棒グラフ
無申告加算税は調査を受けた後に期限後申告をした場合の割合。過去5年以内に無申告加算税・重加算税を課されたことがある場合などはさらに10%加重されます。
種類割合備考
過少申告加算税10%(一定部分は15%)期限内申告税額と50万円のいずれか多い額を超える部分が15%。調査通知前の自主的な修正申告なら課されない
無申告加算税15%/20%/30%50万円までの部分15%、50万円超300万円までの部分20%、300万円を超える部分30%(調査を受けた後の期限後申告等)
無申告加算税(自主的な期限後申告)5%調査の事前通知の前に自主的に期限後申告をした場合
重加算税35%/40%仮装・隠ぺいがあった場合。過少申告加算税に代えて35%、無申告加算税に代えて40%
重加算税の加重+10%過去5年以内に無申告加算税・重加算税を課されたことがある場合など(45%・50%になる)
印紙税の過怠税本来の印紙税額の3倍自主的に印紙税不納付事実申出書を提出した場合は1.1倍に軽減

納付が遅れた期間には延滞税もかかります。割合は毎年見直され、2026年(令和8年)中の期間は、納期限の翌日から2か月を経過する日までが年2.8%、それ以後は年9.1%です(国税庁 No.9205 延滞税について)。2か月を境に割合が3倍以上に上がるため、追徴が見込まれるときは納付資金の手当てを先に考えます。

追徴が決まった後の納付の流れや、一度に払えない場合の相談先は、税務調査後の追加納税と払えないときの対応の記事が参考になります。

帳簿・書類の保存期間

税法は、お金の収支を説明できる帳簿・書類を一定期間保存することを義務づけています。期間は区分によって異なります。

区分対象保存期間
法人帳簿・取引に関して作成/受領した書類原則7年(欠損金額が生じた事業年度は10年)
個人(青色申告)帳簿・決算関係書類など原則7年(請求書・見積書・納品書・送り状などは5年)
個人(白色申告)収入金額や必要経費を記載した法定帳簿7年(任意帳簿・その他の書類は5年)
消費税の課税事業者適格請求書(インボイス)の写し・受領したインボイス等7年(6年目・7年目は帳簿か請求書等のいずれか一方でよい)

起算日は区分ごとに異なります。法人はその事業年度の確定申告書の提出期限の翌日から、個人は確定申告期限の翌日から数えます。消費税のインボイス等は、課税期間の末日の翌日から2か月を経過した日が起算日です。

会社法では会計帳簿と事業に関する重要な資料を10年間保存することが求められているため、法人は会計関係書類をまとめて10年保存する運用が確実です。

電子取引データは印刷して保存するだけでは足りない

請求書や領収書をメールやクラウドでやりとりした場合は、電子帳簿保存法により、そのデータのまま保存する義務があります(2024年1月以降)。原則として、改ざん防止の措置、日付・金額・取引先で検索できる機能、ディスプレイやプリンタの備付けといった要件を満たす必要があります。

要件どおりに保存できなかったことについて、所轄税務署長が相当の理由があると認める場合には猶予措置があります。事前の申請は不要で、調査の際にデータのダウンロードの求めに応じられることと、出力した書面を提示・提出できることが要件です。システムが整っていて原則どおり保存できるのに、特段の事情なく保存していない場合は、相当の理由に当たらないとされています。

収入印紙の貼り忘れと消印漏れ

契約書や領収書など、課税文書に必要な収入印紙の貼り忘れ・消印漏れは、調査で指摘されやすい項目です。貼り忘れが見つかると、本来の印紙税額とその2倍に相当する金額の合計、つまり本来の3倍の過怠税が課されます。調査で指摘される前に印紙税不納付事実申出書を所轄税務署長へ提出した場合は、1.1倍に軽減されます。

貼り付けた印紙に所定の方法で消印をしなかった場合は、消印されていない印紙の額面に相当する金額の過怠税が徴収されます。課税文書の範囲や過怠税の詳細は、印紙税の基本と過怠税の分かれ目の記事で扱っています。

>>税務調査に強いおすすめ税理士事務所を見る

令和8年12月の年末調整は、例年と手順が違う

調査で確認される雇用関係書類(賃金台帳・源泉徴収簿・各種申告書)にかかわる、今年ならではの注意点があります。令和8年度税制改正で基礎控除と給与所得控除の最低保障額が引き上げられ、扶養親族等の所得要件も改正されました。これらは令和8年12月1日に施行され、令和8年分以後の所得税に適用されます。

令和8年11月までの毎月の源泉徴収事務には変更が生じません。12月の年末調整で、引上げ後の基礎控除額と改正後の「年末調整等のための給与所得控除後の給与等の金額の表」を使って1年分の税額を計算し直し、源泉徴収済みの税額と精算します(国税庁 令和8年度税制改正(所得税の基礎控除の引上げ等関係)Q&A)。

改正後の所得要件を、改正前と並べると下の表のようになります。

区分改正後の所得要件(給与だけの場合の収入金額)改正前
扶養親族・同一生計配偶者・ひとり親の生計を一にする子合計所得金額62万円以下(136万円以下)58万円以下(123万円以下)
特定親族62万円超123万円以下(136万円超197万円以下)58万円超123万円以下(123万円超188万円以下)
配偶者特別控除の対象となる配偶者62万円超133万円以下(136万円超207万円以下)58万円超133万円以下(123万円超201万5,999円以下)
勤労学生89万円以下(163万円以下)85万円以下(150万円以下)

改正によって新たに扶養親族等の要件を満たす親族について控除を受けるには、従業員から給与所得者の扶養控除等(異動)申告書を提出してもらう必要があります。源泉所得税の調査では、扶養控除の適用誤りや申告書の不備がよく指摘されます。年末調整の書類を配る段階で、対象になりそうな従業員に案内するのが確実です。

当日までに見直す帳簿と説明の準備

申告内容・帳簿の見直し

過去の申告書(おおむね5年分)を見直し、売上や利益率に急な変動がないかを点検します。変動があれば、その理由を説明できる根拠資料をまとめます。代表者個人の所得税の申告も確認の対象になりやすいため、あわせて見直します。

事業概要の説明

調査では最初に事業の概況を聞かれます。製造業なら製造の流れ、卸売業なら扱う商品と取引の流れというように、普段の業務を順に説明できるようにします。調査官から「この取引先とはいつから取引がありますか」と聞かれて答えに詰まると、確認に時間がかかり、取引先への反面調査につながることもあります。

現金・現物のチェック

現金商売では、実際の現金残高と現金出納帳の残高が一致しているかを前日までに合わせます。差異があると、不要な誤解を招きかねません。金庫や机の引き出しの中身を確認される場合に備え、私物と業務用の物は分けて置きます。

売上計上の根拠を整える

帳簿調査では、売上などの期末の計上時期がとくに重視されます。受注から売上計上までの流れ、値引きの計算根拠、外注費の実態などを、数字だけでなく経緯まで説明できるよう証ひょう類をそろえます。あいまいな処理を残さないことが、余計な追徴を避けるいちばんの予防策です。

提出・預かりのルールを知る

調査の過程で、帳簿書類をいったん税務署で預かる留置きを求められることがあります。留置きは納税者の理解と協力のもとで行われ、預ける際には預り証が交付されます。業務で使う書類は、その旨を伝えれば返還の時期を相談できます。当日の受け答えで避けたい対応は、税務調査でやってはいけない対応の記事で取り上げています。

税務調査の準備に関するよくある質問

Q. 税務調査は何年分さかのぼって調べられますか?

A. 実務では直近3年分が中心になることが多いものの、法律上の期間制限は原則5年、偽りその他不正の行為がある場合は7年です。保存義務のある期間(原則7年)の書類を整理していれば、範囲が広がっても対応できます。

Q. 会計ソフトのデータを出すよう求められたら、どう渡せばよいですか?

A. 画面で見せる提示のほか、プリントアウト、調査担当者が持参した媒体へのコピー、e-Tax・オンラインストレージ・メールでの送付が国税庁のFAQに示されています。どの方法にするかは、調査担当者と相談して決めます。

Q. 事前通知された調査日は変更できますか?

A. 合理的な理由があれば変更を申し出ることができます。方法に決まりはなく、電話で担当者に伝えれば足ります。一時的な繁忙や親族の不幸などが、理由の例として挙げられています。

Q. 書類をなくしてしまった場合はどうすればよいですか?

A. 請求書や領収書は取引先に再発行を依頼します。用意できない書類を作り直したり、内容を書き換えたりしてはいけません。通帳の入出金など別の記録で取引を説明できないかを、税理士と相談します。

Q. 追徴税額の納付が遅れると、負担はどれくらい増えますか?

A. 延滞税がかかります。2026年中の期間は、納期限の翌日から2か月以内が年2.8%、それを過ぎると年9.1%です。2か月を境に大きく上がるため、資金の手当てを早めに考えます。

まとめ

税務調査の準備は、事前通知の内容を正確に押さえ、対象期間の帳簿・証ひょう・電子データを示せる状態に整えることに尽きます。帳簿は原則7年(法人で欠損金額が生じた事業年度は10年)保存し、電子取引データはデータのまま残します。帳簿を出せないことが加算税の上乗せにつながる以上、日頃の記帳がいちばんの備えです。

今年は12月の年末調整で控除額と扶養親族等の所得要件の改正が反映されるため、雇用関係書類もあわせて点検します。誤りに気づいたら隠さず自主的に修正し、説明の準備を整えていれば、調査を必要以上に恐れることはありません。準備や当日の対応に不安があれば、税務調査の対応と準備する書類も参考に、税務調査に詳しい税理士への相談を検討してください。

税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
税務調査に強いおすすめ税理士事務所一覧

税務調査とは?目的・種類・選ばれ方と国税局が入るケース

会社で帳簿を確認する税務調査のイメージ

税務調査とは、税務署や国税局が、申告内容が正しいかどうかを帳簿や領収書などの証拠で確認する調査です。ほとんどは納税者の協力を前提とした任意調査で、通常は事前に日時や対象の税目が通知されます。

調査先は、申告書の数字や外部から集めた資料情報をAIで分析したうえで、職員が最終的に判断して選んでいます。資本金1億円以上の法人や大口・悪質な事案は国税局が、それ以外は主に税務署が担当します。

税務調査とは=申告内容を帳簿と証拠で確認する調査

税務調査のイメージ

日本の税金は、納税者が自分で所得や税額を計算して申告する申告納税制度を採っています。税務調査は、その申告が正しいかを行政機関が確認するための手続で、誤りがあれば修正申告や更正によって税額が正されます。

調査の頻度に決まりはなく、数年おきに調査を受ける会社もあれば、10年以上連絡がない会社もあります。売上や利益の急増、大きな設備投資など、決算の数字に目立つ変化があった年は調査が入りやすいといわれています。

黒字の会社が対象になりやすいとされる一方、赤字でも消費税や源泉所得税の誤りは起こり得るため、赤字だから調査がないとは限りません。実務上は直近3年分を中心に確認されることが多いものの、これは運用上の目安です。

法律上、税務署が申告内容を是正できる期間(更正・決定の期間制限)は原則5年で、偽りその他不正の行為によって税を免れた場合は最長7年までさかのぼることができます。

税務調査には任意調査と強制調査(査察)がある

税務調査には、納税者の協力のもとで行う任意調査と、裁判所の許可状にもとづいて行う強制調査があります。一般に税務調査と呼ばれるのは任意調査で、査察とも呼ばれる強制調査とは目的も手続も異なります。

任意調査は事前通知のうえ税務署や国税局が行う

任意調査では、通常は納税者または顧問税理士にあらかじめ連絡があります。事前通知では、実地の調査を行う旨のほか、調査を開始する日時・場所、対象となる税目・課税期間、調査の目的、対象となる帳簿書類などが伝えられます。

犯罪を前提とした調査ではないため、日程の都合が悪ければ調整を申し出ることができます。ただし正当な理由なく調査を拒んだり妨げたりすれば、罰則の対象になります。

申告内容や過去の調査結果、事業内容などから、事前に知らせると正確な事実の把握が難しくなるおそれがあると判断された場合は、事前通知なしで調査が行われることもあります。この場合も、臨場後すみやかに税目・課税期間・目的などが説明されます。

テレビや映画の影響で強制調査を思い浮かべる方もいますが、一般の会社や個人が受ける税務調査のほとんどは任意調査です。帳簿を整えている会社であれば、過度に身構える必要はありません。

強制調査は悪質な脱税を刑事責任の面から調べる

強制調査は、悪質で多額の脱税が疑われる納税者に対し、国税局の査察部が裁判所の許可状を得て、臨検・捜索・差押えなどを行う調査です。納税者はこれを拒むことができず、結果によっては検察官に告発されます。

こうした犯則調査の手続は、以前は国税犯則取締法に定められていました。同法は2018年(平成30年)4月1日に廃止され、その内容は国税通則法の第11章(犯則事件の調査及び処分)に編入されています。

>>税務調査に強いおすすめ税理士事務所を見る

数字で見る税務調査の実態(国税庁の公表資料から)

実際にどのくらいの調査が行われているのかを知ると、漠然とした不安を具体的な備えに置き換えられます。国税庁が令和7年12月に公表した令和6事務年度(2024年7月〜2025年6月)の集計では、法人に対する調査の状況は次のとおりでした。

バー・クラブ62.3%、その他の飲食45.2%、外国料理40.2%、美容34.5%、大衆酒場・小料理34.4%を示す横棒グラフ
法人税の調査で不正計算が見つかった割合の高い業種(令和6事務年度)。現金取引の比率が高く売上の把握が難しい業種が上位に並びます。
項目(法人税等)令和6事務年度備考
実地調査件数5万4千件前年比▲7.4%
申告漏れ所得金額8,198億円前年比▲15.8%
追徴税額(法人税・消費税)3,407億円前年比+6.6%。直近10年で最高
調査1件当たりの追徴税額約634万円前年比+15.4%
簡易な接触の件数8万5千件前年比+13.4%

実地調査の件数は減る一方で、1件当たりの追徴税額は増えています。限られた人員を、調査が必要と見込まれる先に集中させている結果と読み取れます(国税庁「令和6事務年度 法人税等の調査事績の概要」)。

個人(所得税)の調査は年4万7千件、追徴税額は過去最高

個人事業主や不動産所得のある方などを対象とする所得税の調査も、同じ時期に集計が公表されています。令和6事務年度の主な数値は次のとおりです。

項目(所得税)令和6事務年度前年比
実地調査件数46,896件98.7%
うち特別・一般調査36,404件98.1%
実地調査1件当たりの追徴税額241万円(特別・一般は299万円)107.6%
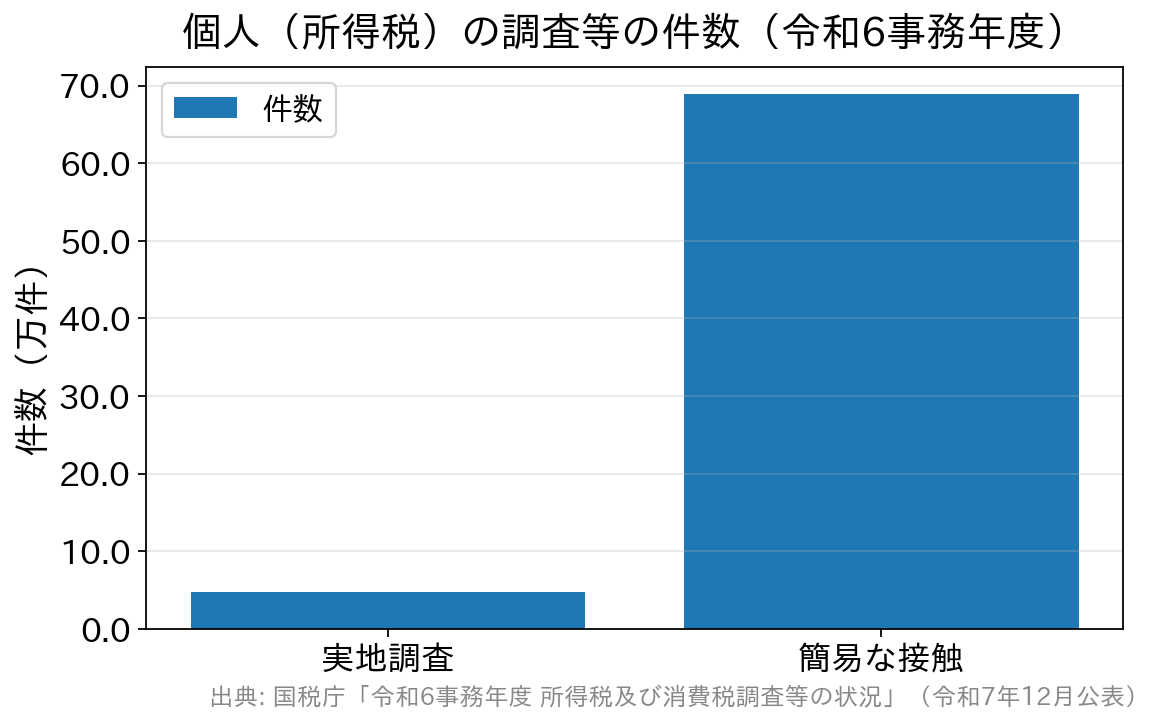
簡易な接触の件数689,440件123.7%
調査等の追徴税額の合計1,431億円102.4%

実地調査は1年で約4万7千件ですが、文書や電話による簡易な接触は約69万件と、その15倍近くにのぼります。調査等による所得税の追徴税額1,431億円は、国税庁の資料で過去最高とされています。

特別・一般調査で1件当たりの申告漏れ所得金額が大きかった業種は、キャバクラ、眼科医、ホステス・ホスト、経営コンサルタント、太陽光発電の順でした。個人の場合も現金商売に限らず、専門職や新しい業種が並んでいる点が特徴です(国税庁「令和6事務年度 所得税及び消費税調査等の状況」)。個人事業主に絞った傾向は申告漏れ上位10業種と特徴の解説でも取り上げています。

実地調査の前に簡易な接触がある

税務署の接触は、調査官が事業所や自宅を訪れる実地調査だけではありません。申告内容に簡易な誤りが想定される場合は、書面照会・電話連絡・来署依頼による面接といった簡易な接触で、申告書の自発的な見直しが求められます。

税務署から届いたお尋ねの書面を放置すると、実地調査へ移ることがあります。心当たりがない内容でも、まず中身を確認して期限内に回答するのが基本の対応です。

調査対象はAIと資料情報で絞り込まれる

税務調査に不安を抱える経営者のイメージ

調査先を選ぶ方法は、ここ数年で大きく変わりました。国税庁が2026年7月にまとめた資料「国税庁におけるAIの活用」によると、保有する膨大なデータを予測AIで分析し、税目ごとに申告漏れのリスクをスコア化する予測モデルを構築しています。

この判定結果に申告書や各種の資料情報を加えて分析し、調査の要否や優先度は職員が最終的に判断するとされています。予測モデルは全国すべての国税局・税務署で使われていますが、調査対象のすべてがモデルから選ばれているわけではない、とも注記されています。

法人については、経費・売上・原価のどこに不正が出やすいかまで判定するモデルがあり、リスクが高いと判定された項目から優先的に確認する運用です。個人については、過去の不正還付の事例を学習させたモデルで、疑わしい還付申告書を検出しています(国税庁「国税庁におけるAIの活用」令和8年7月)。

同じ資料では、デジタル庁の生成AI基盤をもとにした国税庁独自の利用環境を令和8年度中に構築し、業務での利用を始める予定とも示されています。こちらは翻訳や文書の要約、法令・判例の検索などの事務効率化が主な用途で、調査対象の選定とは別の取組です。

数字の動きを説明できるかが問われる

調査対象を選定するイメージ

調査先は偶然に当たるものではなく、申告書の数字の動きや外部の資料情報と照らして、不自然さが目立つ先が浮かび上がる仕組みです。前年から売上や経費が大きく動いた年ほど、その理由を示す資料を手元にそろえておく意味があります。

急な売上の伸び、多額の退職金の支払い、貸倒れによる経費の増加など、例年と違う動きはチェックの対象になりやすい項目です。選ばれ方の詳しい傾向は税務調査の選定基準と選ばれやすい会社・個人の特徴で整理しています。

不正が見つかりやすい業種もある

国税庁は毎年、法人税の調査で不正計算が見つかった割合の高い業種を公表しています。令和6事務年度は、バー・クラブ(62.3%)、その他の飲食(45.2%)、外国料理(40.2%)、美容(34.5%)、大衆酒場・小料理(34.4%)が上位でした。

この順位は、その業種が疑われているという意味ではありません。現金での売上が多い業種ほど、日々の売上記録・レジ精算・現金出納帳の整合を丁寧に残すことが調査への備えになる、という目安として受け止めてください。

調査で確認されやすいのは売上の時期と経費の中身

帳簿を確認するイメージ

実地調査でまず確認されるのは、売上の金額とその計上時期です。決算日の前後の取引を期ずれなく計上しているか、交際費や在庫、人件費に実態のないものが含まれていないかも、実務上は重点的に見られます。

調査官から「この会食の相手はどなたですか」と聞かれても答えられるよう、領収書に相手先や目的を書き添えて保管すれば、それがそのまま説明の裏づけになります。正しい処理を裏づける証拠がそろっていれば、根拠のない追徴課税を受けるおそれも小さくなります。

取引先や銀行への反面調査とは

反面調査とは、調査対象者のお金の流れなどを確認するために、取引先や銀行など本人以外に対して行う調査です。調査官には、必要がある場合にこうした調査を行う権限が法律で認められています。

国税庁は、取引先など納税者以外への調査を実施しなければ申告内容に関する正確な事実の把握が困難と認められる場合に反面調査を行うとしています。事務運営指針では、その必要性と反面調査先への事前連絡の適否を十分に検討すること、反面調査である旨を取引先等に明示して行うことが定められています。

帳簿の内容に本人の説明だけでは確認できない点がある場合のほか、災害や火災で必要な書類が失われ、取引先に確認せざるを得ない場合もあります。反面調査が行われたことだけで、不正を疑われていると決まるわけではありません。

自社が反面調査を受けた側であれば、まず来訪の目的と調査官の所属を確認し、求められた範囲の資料を正確に提供するのが通例です。取引の記録を日ごろから整理しておけば、取引先との関係に響くおそれも小さくなります。

国税局が調査に入るのは規模の大きい法人と大口・悪質な事案

国税局が調査を担当するのは、税務署では対応が難しい規模や性質の案件です。国税局のなかで調査にあたる部門には調査部・課税部・査察部があり、それぞれ役割が異なります(国税庁「国税庁の機構」)。

調査部は原則として資本金1億円以上の法人を担当

調査部は、原則として資本金1億円以上の法人と外国法人について、法人税や消費税などの調査を行う部門です。金融取引や国際税務など、高度な知識と周到な準備を要する案件を多く扱います。

全国に支店がある法人でも、調査は本店所在地を管轄する国税局が担当します。調査部が行うのは任意調査で、多くは事前に通知があります。

課税部は資料情報の分析と大口・困難な事案を担当

課税部は、個人の所得税や資産税の事務とともに、資料情報の収集・分析や、大口で困難な事案の調査を担う部門です。課税部の資料調査課は、大口の不正が見込まれる法人や広域に事業を展開する法人などの調査を行っています。

税務署の管轄にある法人や個人であっても、規模や内容によっては国税局の課税部が税務署と連携して調査にあたります。国税局から連絡が来た場合は、案件の規模や論点が大きいと見られていると受け止め、早めに税理士と準備を進めるのが現実的です。

査察部は強制調査で刑事責任を追及する

査察部は、通称マルサとも呼ばれ、悪質な脱税者に対して国税通則法第11章にもとづく強制調査を行う部門です。調査の結果、脱税の事実があると判断すれば、検察官に告発します。国税局によっては別の名称が使われていることもあります。

国税組織が持つ質問検査権とは

質問検査権とは、税務調査で国税庁・国税局・税務署の職員が、納税者に質問し、帳簿や書類を検査できる権限のことです。国税通則法第74条の2から第74条の6に規定されています(平成23年12月の改正で、税目ごとの法律に分かれていた規定が国税通則法に整理されました)。

質問検査は、申告内容を確認する必要があるときに行われるもので、犯罪の捜査ではありません。適正な納税を確認するための権限であり、物理的に強制する権限は含まれていません。

一方で、正当な理由なく質問に答えなかったり、虚偽の答弁をしたり、検査を拒んだりした場合は、国税通則法第128条により1年以下の拘禁刑または50万円以下の罰金が科される可能性があります。帳簿書類の提示・提出の求めに正当な理由なく応じない場合や、偽りの記載をした帳簿書類を提示した場合も同じです。

この罰則は、かつて1年以下の懲役と定められていました。懲役と禁錮を拘禁刑に一本化する改正刑法が2025年(令和7年)6月1日に施行され、現在の条文は拘禁刑となっています。

調査が終わるときの手続き

調査の結果、申告内容に誤りが見つからなかった場合は、更正決定等をすべきと認められない旨の通知書が書面で交付されます。この場合、新たに得られた情報から非違があると認められるときを除き、同じ税目・課税期間について再び調査が行われることは原則としてありません。

誤りが見つかった場合は、その内容・金額・理由の説明を受けたうえで、修正申告(または期限後申告)を勧められます。応じるかどうかは納税者の判断ですが、修正申告をすると、その内容について不服申立てはできなくなります(更正の請求は可能です)。調査全体の段取りは事前通知から修正申告・不服申立てまでの流れにまとめています。

調査結果に納得できないときの手続き(不服申立て)

修正申告の勧めに応じない場合、税務署長は更正または決定という処分を行います。この処分に納得できないときは、裁判所へ行く前に、行政の内部で判断を求める手続が法律で用意されています。

手続は大きく3段階で、期限はいずれも短く設定されています。通知書を受け取った日付は必ず控えておいてください。

手続き申立て先期限
再調査の請求処分を行った税務署長・国税局長処分の通知を受けた日の翌日から3か月以内
審査請求国税不服審判所長処分の通知を受けた日の翌日から3か月以内(再調査の請求を経た場合は、再調査決定の通知を受けた日の翌日から1か月以内)
訴訟(処分の取消しの訴え)裁判所裁決があったことを知った日の翌日から6か月以内

再調査の請求は必須ではなく、いきなり国税不服審判所長へ審査請求をすることもできます。審査請求をしてから3か月を経過しても裁決がない場合は、裁決を待たずに訴訟を起こすこともできます(国税不服審判所「不服申立手続等」)。

国税不服審判所は、税務署や国税局から独立した立場で審査請求を審理する機関です。原則として、訴訟の前に審査請求を経る必要があります(審査請求前置)。具体的な進め方は再調査の請求・審査請求の期限と流れで解説しています。

更正の請求との違い

不服申立てと混同しやすいのが更正の請求です。これは税金を納めすぎていた場合や還付を受ける額が少なすぎた場合に、自分から減額を求める手続で、原則として法定申告期限から5年以内に行えます。

修正申告に応じた後でも、更正の請求はできます。その場では納得して修正申告をしたものの、後から計算誤りに気づいたというケースでは、こちらが受け皿になります。

国税庁・国税局・税務署の違い

国税の仕事を担う国税庁・国税局・税務署は、それぞれ役割が分かれています。

国税庁は内国税の執行全体を担う

国税庁は財務省の外局で、所得税・法人税・相続税・消費税・酒税などの内国税の課税と徴収を担う機関です。税務行政の企画や、国税局・税務署の指導監督も行っています。

国税局は全国11局と沖縄国税事務所

国税局は、管轄区域内の税務署を指導監督するとともに、大口の法人や大口の滞納・脱税事案などを自ら担当する機関です。全国に11の国税局があり、これに沖縄国税事務所を加えた12の局・事務所が置かれています。

税務署は全国524署

税務署は、管轄区域の内国税の賦課・徴収を行う、納税者にもっとも身近な機関です。申告の受付を行う部署と調査を行う部署があり、全国に524の税務署が置かれています(国税庁「国税庁の概要」)。

よくある質問(FAQ)

Q. 国税局が税務調査に入るのはどんな場合ですか?

A. 原則として資本金1億円以上の法人は国税局の調査部が担当します。それ以外でも、大口の不正が見込まれる事案や広域に事業を行う法人などは、課税部の資料調査課が調査することがあります。

Q. 個人事業主にも税務調査はどのくらい入っていますか?

A. 令和6事務年度の所得税の実地調査は46,896件でした。書面や電話による簡易な接触は689,440件あり、実地調査より簡易な接触で連絡を受ける方がはるかに多いのが実情です。

Q. AIで選ばれたら必ず調査が来ますか?

A. 来るとは限りません。国税庁は、予測モデルの判定に申告書や資料情報を加えて分析し、調査の要否や優先度は職員が最終的に判断すると説明しています。リスクが低い先には文書照会などで接触することもあります。

まとめ

税務調査は、申告が正しいかを帳簿と証拠で確認する手続で、ほとんどは事前通知のある任意調査です。調査先はAIと資料情報で絞り込まれ、規模の大きい法人や大口・悪質な事案は国税局が担当します。

法人でも個人でも、数字が大きく動いた年ほど理由を説明できる資料が問われます。日ごろの記帳と証拠書類の保存が、調査の連絡を受けたときのいちばんの備えです。

調査事績の数値は2026年10月時点で公表されている令和6事務年度のものです。税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
税務調査が入りやすい時期はいつ?秋がピークの理由と頻度・確率

秋に帳簿を整理して税務調査に備えるオフィスのイメージ

税務調査を行う時期は法律で決まっておらず、税務署は一年を通じて調査をしています。ただ、実地調査が動き出すのは7月の人事異動のあとで、8月下旬から11月ごろにかけて件数が増えるのが通例です。連絡の有無を時期で読むより、いつ来ても帳簿と証ひょうを示せる状態にしておくほうが確実な備えになります。件数・割合は国税庁の公表資料で2026年10月に確認したものです。

税務調査が入りやすいのは秋(9〜11月)

いつ調査を行うかは税務署の判断に任されており、特定の月にしか来ないという決まりは設けられていません。それでも実務の現場では毎年9月から11月が調査の多い時期とされ、その理由は税務署の一年の業務サイクルにあります。

国税庁の事務年度は7月1日から翌年6月30日までで、一般の会計年度(4月〜3月)とずれています。国税庁が毎年公表する調査事績も「令和6事務年度=2024年7月〜2025年6月」という区切りで集計されています。

税務署の一年と調査が動く時期

税務署の繁忙期と照らし合わせると調査が秋に集まる理由が分かるので、月ごとの目安を表にしました。

時期税務署の主な業務実地調査の動き(目安)
1〜3月所得税・消費税などの確定申告の受付少ない
4〜6月3月決算法人の申告対応、事務年度末の処理少ない
7月定期人事異動、新しい事務年度の体制づくり本格化の前
8月下旬〜11月新体制での調査多い(ピーク)
12月以降年末・確定申告の準備続くが減っていく

表は業務サイクルから見た目安で、年明けや春に調査が行われる例もあり、時期だけで来る・来ないを判断できるものではありません。

1〜3月は確定申告で手がふさがる

所得税の確定申告期間は原則2月16日から3月15日までで、e-Taxや還付申告は1月から受け付けています。年明けから3月までは申告の受付と相談対応が中心になり、新しく実地調査に動く余力は小さくなります。

4〜6月は法人の申告と事務年度末が重なる

3月決算の法人は、原則として事業年度終了から2か月以内の5月末が申告期限です。税務署はこの時期に法人の申告処理が集中し、6月末には事務年度の締めも控えているため、新しい調査には着手しにくい期間といえます。

7月の人事異動のあと、8月下旬から動き出す

7月には定期人事異動があって調査官の担当も入れ替わるため、新しい体制が落ち着き、お盆が明ける8月下旬ごろから事前通知の電話が増え始め、9月から11月ごろに件数の山が来ます。

事前通知は実施日の1〜2週間ほど前に入ることが多いため、秋の調査に向けた連絡は8月末から10月にかけて届くことになります。2026年10月の今は、ちょうどその連絡が届きやすい時期の中にあります。

税務調査の頻度・確率はどのくらいか

国税庁が公表した令和6事務年度(2024年7月〜2025年6月)の調査事績によると、調査官が事業所などへ出向く実地調査の件数は次のとおりです。

区分実地調査の件数(令和6事務年度)単純計算の目安
法人(法人税・消費税)5万4千件(前事務年度比▲7.4%)申告件数約322万件に対して約1.7%
個人(所得税・消費税)4万7千件(前事務年度4万8千件)確定申告書の申告人員約2,339万人に対して約0.2%

件数は国税庁「令和6事務年度 法人税等の調査事績の概要」「令和6事務年度 所得税及び消費税調査等の状況」(いずれも令和7年12月公表)によります。右列は公表件数を申告件数で割った目安で、国税庁が公表した割合とは異なります。

個人の申告人員には、還付申告やふるさと納税の寄附金控除だけの申告も含まれます。事業をしている人に絞れば割合は上がるので、0.2%という数字を「ほとんど来ない」と読むのは早計です。次の令和7事務年度分は、例年どおりなら11月から12月ごろに公表されます。

実地調査の件数は減っていますが、追徴の金額は増えています。令和6事務年度の法人調査では追徴税額(法人税・消費税)が3,407億円と直近10年で最高、調査1件当たりも634万円でした。個人でも実地調査1件当たりの追徴税額は241万円(前事務年度224万円)に増えています。必要度の高い相手に絞って深く調べる傾向が、数字に出ています。

実地調査より文書・電話の連絡のほうがはるかに多い

税務署からの接触には、調査官が臨場する実地調査のほかに、文書や電話、来署の依頼で申告内容の見直しを促す「簡易な接触」があり、両方が並行して行われています。

令和6事務年度の個人では、実地調査4万7千件に対して簡易な接触が68万9千件あり、合わせた「調査等」は73万6千件でした(前事務年度は60万5千件)。調査官が来る確率は低くても、税務署から何らかの連絡が来る確率はそれより格段に高いということです。

実地調査4.7万件に対し簡易な接触が68.9万件と大幅に多いことを示す棒グラフ
調査官が臨場する実地調査より、文書・電話などによる「簡易な接触」のほうがはるかに多い(令和6事務年度=2024年7月〜2025年6月)

お尋ねの文書や電話は多くの事業者に届いているもので、受け取ったからといって不正を疑われているとは限りません。指摘された箇所の事実関係と資料を確認し、期限までに回答すれば足ります。

国税庁は令和8年(2026年)9月24日に国税システムを更改し、税務署から送る通知などに13桁の「お問い合わせ番号」を印字するようになりました。届いた文書について税務署へ問い合わせるときは、この番号を伝えると話が通じやすくなります。詳しくは国税庁の国税システムの更改についてで案内されています。

調査先は無作為ではなく、申告内容や取引の状況から必要度が高いと判断された先が優先されます。業種ごとの傾向は税務調査が入りやすい業種のデータで、個人事業主の場合は個人事業主の税務調査の実態と対策で詳しく扱っています。

>>税務調査に強いおすすめ税理士事務所を見る

調査対象に選ばれやすい会社・個人の特徴

調査を行うのは所轄の税務署で、申告状況や各種の資料情報をもとに対象を選んでいます。次のような特徴に当てはまるほど、選ばれやすい傾向があります。

  • 黒字が続いている……追徴につながりやすい先として優先されやすい傾向があります(赤字なら対象外というわけではありません)。
  • 売上や利益が急に伸びた、利益率が前年から大きく変わった……計上漏れや期ずれが起きていないかを確認する対象になりやすくなります。
  • 退職金や貸倒れなど、一時的な経費が急に増えている……利益が不自然に小さく見える年は、経費の中身を確認されがちです。
  • 現金取引が多い、無申告や申告漏れが疑われる資料情報がある……取引の実態が見えにくい先は、資料と申告の突き合わせが行われます。

国税庁は令和6事務年度の調査事績で、AIを使った予測モデルで調査必要度の高い法人を抽出し、そのうえで調査官が申告書や資料情報を検討して実地調査の要否を判断していると説明しています。所得税の調査等でも、選定にAIを活用したと明記されています。選ばれる理由の詳細は税務調査で狙われる理由と選ばれ方にまとめました。

たまたま当たるかどうかという運の要素は以前より小さくなっており、時期を読むことに気を回すより、申告と記帳の精度を上げるほうが備えとしては効果的です。

調査は何年前までさかのぼるか

事前通知で伝えられる調査対象期間は、直近3年分(3期分)とされることが多くなっています。ただしこれは慣行で、調査の過程で誤りが見つかれば範囲が広がり、法律上の上限は国税通則法第70条の期間制限で決まります。

ケースさかのぼれる期間起算点
通常の申告誤り(原則)5年法定申告期限
偽りその他不正の行為により税を免れた・還付を受けた場合7年法定申告期限

単純なミスなら5年、仮装・隠ぺいなどの不正があれば7年までさかのぼり得るという枠組みです。3年分と言われたから3年分だけ残せばよい、とはなりません。法人の帳簿書類の保存期間が原則7年とされているのも、この期間制限と整合しています。

調査で確認されやすい項目

調査当日に見られやすいのは、業種を問わず次のような項目です。

  • 売上の計上額と計上時期(期末前後の取引が翌期に回っていないか)
  • 交際費・在庫・外注費の処理
  • 人件費(実態のない給与が計上されていないか)
  • 消費税の課税区分と、仕入税額控除に必要な帳簿・請求書等の保存

調査官に「この会食の相手はどなたですか」と聞かれたとき、領収書の裏に相手先の会社名・氏名・人数を書いてあれば、その場で説明がつきます。正当な経費だと示す材料がそろっていれば、不当な否認を受けるおそれも小さくなります。

修正があれば延滞税も日数で加わる

調査の結果、修正申告や更正で税額が増えると、加算税とは別に納付が遅れた期間に応じた延滞税がかかり、その割合は毎年見直されるため、期間ごとに率が変わります。

対象期間納期限の翌日から2か月を経過する日まで2か月を経過した日以後
令和8年(2026年)1月1日〜12月31日年2.8%年9.1%
令和7年(2025年)1月1日〜12月31日年2.4%年8.7%

出典は国税庁「延滞税の割合」です(令和8年の延滞税特例基準割合は年1.8%)。日数で計算されるため、納付を先延ばしにするほど負担が増えます。計算の仕方は延滞税の計算方法と軽減策で、調査後の納付の流れは税務調査後の追加納税で解説しています。

連絡が来てから調査が終わるまでの流れ

秋に事前通知の電話を受けた場合を例に、場面ごとの動き方を整理します。

電話が来たとき

電話では、調査を始める日時と場所、対象の税目と課税期間、調査の目的、担当者の氏名と所属が伝えられます。その場で日程を決めきれなければ、顧問税理士と相談してから折り返すと伝えて構いません。

税務署を名乗る不審な電話もあるため、担当者の氏名と所属を控え、気になるときは所轄の税務署の代表番号にかけ直して確認すると確実です。

調査当日

臨場では、午前中に事業の概要や取引の流れを聞き取り、午後から帳簿や請求書、預金通帳などを確認する進め方が通例です。調査官から「この入金は何の売上ですか」と聞かれたら、分からないことは推測で答えず、確認してから回答すると伝えれば足ります。

調査が終わったあと

臨場のあとも追加資料の提出ややり取りが続き、結論が出るまで1〜2か月かかることがあります。誤りがあれば調査官から内容の説明があり、修正申告を勧められ、内容に納得できない場合は再調査の請求などの手続きも用意されています。

調査の連絡が来る前にできる備え

ピークの時期がある程度読める以上、その前に手を打つことはできますし、特別なことは要らず次の確認で十分です。

  • 直近3期分の帳簿と証ひょうを年度ごとに整理し、最長5年(不正があれば7年)分をすぐ出せる状態にする
  • メール添付の請求書やダウンロードした領収書などの電子取引データが、データのまま保存されているかを確認する
  • 金額の大きい交際費、役員への貸付金、私的な支出と紛らわしい経費の経緯をメモにまとめる
  • 事前通知が顧問税理士に入った場合の連絡手順と、立会いの可否を決める

電子取引データは、原則として改ざん防止の措置と、日付・金額・取引先で検索できる状態での保存が求められます。令和6年1月1日以後は、要件に沿えなかったことに相当の理由があると所轄税務署長が認め、調査でデータのダウンロードの求めと出力書面の提示・提出に応じられれば、データの保存だけで足りる猶予措置があります(事前の申請は不要)。データ自体を残していない場合は、この措置の対象になりません。

よくある質問(FAQ)

Q. 税務署から調査の電話が来たら、何を確認すればよいですか?

A. 国税庁の税務調査手続に関するFAQによると、事前通知では調査開始の日時・場所、対象の税目と課税期間、調査の目的、担当者の氏名と所属が伝えられます。聞き取った内容を控え、顧問税理士がいればすぐに共有してください。

Q. 指定された調査日の都合が悪いときは変更できますか?

A. できます。国税庁は、業務上やむを得ない事情などがあれば申し出により日時の変更を協議するとしており、申出は口頭でも差し支えありません。

Q. 事前の連絡なしに調査が来ることはありますか?

A. あります。申告内容や過去の調査結果などから、正確な税額の把握が難しくなるおそれがあると判断された場合は、事前通知をせずに調査が行われることがあります。

Q. 秋に連絡が来なければ、その年は調査がないと考えてよいですか?

A. 可能性は下がりますが、言い切れません。年末以降や翌年に調査が行われることもあり、文書や電話による簡易な接触は時期を問わず届きます。

Q. 調査は何日くらいかかりますか?

A. 中小企業や個人事業主では、調査官の臨場は2日前後で終わるのが通例です。国税庁は、多額の脱漏が見込まれる個人を対象とする特別調査では1件当たり10日以上を目安に日数を確保すると説明しており、規模や論点で大きく変わります。

まとめ

税務調査は9月から11月に集まりやすいものの、それは税務署の業務サイクルから生まれる傾向で、ほかの時期に来る可能性も残ります。個人の実地調査は申告人員の約0.2%と少ない一方、簡易な接触は68万9千件あり、選定にはAIによる分析も使われています。

さかのぼって確認される期間は原則5年、不正があれば7年で、事前通知で示される3期分より長くなることがあります。毎年の申告と記帳、証ひょうの保管を続けていれば、いつ連絡が来ても落ち着いて対応できます。税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。
税務調査に強いおすすめ税理士事務所一覧

税務調査で狙われる理由|選ばれ方・業種データと備え方

帳簿や領収書を整理して税務調査に備える事業者のデスク

税務調査の対象は無作為に選ばれているわけではありません。申告書と、税務当局が集めた取引・資料情報を突き合わせ、「申告内容に不自然さがある」「是正の効果が大きい」と見込まれた先から選ばれます。法人ではAIの予測モデルで調査必要度の高い先を抽出し、最終的に調査官が実施の要否を判断する流れで、令和6事務年度は実地調査の件数が減る一方、追徴税額は直近10年で最も高くなりました。

裏を返せば、売上を正しく計上し、経費の裏づけを残している事業者が、業種や規模だけを理由に過度に恐れる必要はありません。事前通知の電話で「うちの規模でも来るのか」と驚く前に、選ばれ方の仕組みと公表データの読み方を知っておくと、日々の経理で何を優先して整えればよいかが見えてきます。

税務調査とは?対象期間は原則5年・不正があれば最長7年

税務調査とは、国税局や税務署が、納税者の申告内容が正しいかどうかを確認する調査です。帳簿や領収書などをチェックし、申告額に誤りがあれば是正を求められます。指摘内容に沿って修正申告を行い、不足分を追加で納税することになります。

調査の頻度に厳密な決まりはなく、数年に一度の会社もあれば、しばらく入らない会社もあります。傾向としては、売上や利益が急に増えた場合や、大きな設備投資を行った場合に入りやすいと言われます。赤字の会社でも消費税は発生するため、黒字かどうかだけで対象が決まるわけではありません。

調査の対象期間は、法律上は原則として過去5年分です(国税通則法第70条の更正・決定の期間制限)。実務では、まず直近3年分を中心に確認し、問題があればさらにさかのぼる進め方が多く、偽りその他不正の行為(仮装・隠蔽など)があると判断された場合は、最長7年分まで対象になります。

税務調査の流れ

税務調査の流れを確認するイメージ

実際の税務調査は、おおむね次のような流れで進みます。各段階の詳しい対応は税務調査の流れ(事前通知から修正申告・不服申立てまで)でも解説しています。

① 事前通知・日程調整……任意調査では、原則として事前に通知が行われ(多くは電話)、日時・場所・調査の対象税目・課税期間などが知らされます。指定日に都合がつかなければ、合理的な理由があれば変更を相談できます。売上除外などが疑われる現金商売などでは、まれに事前通知のない無予告調査が行われることもあります。

② 事前準備……通知された対象に合わせて、請求書・総勘定元帳・領収書・預金通帳・契約書などをそろえます。不安な場合は顧問税理士に相談しておくと安心です。

③ 実地調査……中小企業では2日間程度行われることが多いです。初日は業務内容や取引先などの概況のヒアリングから始まり、その後、帳簿の確認に入ります。資料が足りない場合は後日提出となり、確認が終わらない場合は書類を預かる(留め置く)こともあります。

④ 結果説明……調査が終わると結果の説明があります。指摘がなければ「申告是認」で終了です。指摘があれば修正申告を勧められます。

⑤ 修正申告・追加納税(または不服申立て)……指摘に納得できれば修正申告書を提出します。納得できない場合は修正申告をせず、税務署からの「更正」処分を待ち、その内容にも不服があれば、再調査の請求や審査請求などの不服申立てを行うことになります。

税務に詳しくなく不安な場合は、税務調査に対応した経験のある税理士に立会いを依頼しておくと、指摘事項への説明や折衝を任せられるため心強いでしょう。

調査先はどう選ばれているのか――AIで抽出し、調査官が最終判断

「なぜうちが選ばれたのか」は、調査を受けた方が最初に抱く疑問です。国税庁は選定の基準そのものを公表していませんが、公表資料からは選び方が近年はっきりと変わってきていることが読み取れます。

国税庁の「令和6事務年度 法人税等の調査事績の概要」によれば、法人の調査ではAIを活用した予測モデルで調査必要度の高い法人を抽出し、想定される不正のパターン(売上・原価・経費のどこに歪みが出やすいか)まで判定したうえで、申告書や資料情報とあわせて分析し、最終的に調査官が実施の要否を判断しています。

公表された事例では、AIが「原価」に不正パターンを想定した法人を調査したところ、取引実態のない外注費が把握された、といったケースが紹介されています。

この変化は数字にも表れています。令和6事務年度の法人への実地調査は5万4千件と前年から7.4%減った一方で、追徴税額(法人税・消費税)の総額は3,407億円と直近10年で最も高くなりました。調査1件当たりの追徴税額も634万円(前年比+15.4%)に増えています。つまり、調査の件数は絞られ、そのぶん「疑わしい」と見込まれた先に狙いを定めて入る方向に進んでいるということです。

法人への実地調査による追徴税額の推移を示す折れ線グラフ
令和6事務年度は3,407億円で直近10年の最高。調査件数は5万4千件(前年比▲7.4%)と減っている。

もう一つ押さえておきたいのが、実地調査だけが接触の形ではないという点です。申告内容に簡易な誤りが想定される先には、書面照会・電話連絡・来署依頼といった「簡易な接触」が行われます。

国税庁の「令和6事務年度 所得税及び消費税調査等の状況」では、個人の所得税の調査等73万6千件のうち68万9千件が簡易な接触で、前年から23.7%増えました。「税務署からの連絡=いきなり調査官が来る」とは限らないことは、落ち着いて対応するうえで知っておくとよいでしょう(見分け方は後の節で整理します)。

数字で見る、法人が狙われやすい業種

法人の調査で参考になるのが、国税庁が公表している「不正発見割合の高い業種」です。これは調査した法人のうち、仮装・隠蔽をともなう不正計算が見つかった割合を業種別に並べたもので、令和6事務年度は次のようになっています。

法人税の不正発見割合が高い業種の上位10業種を示す横棒グラフ
法人税の不正発見割合は全体で23.5%。上位は現金決済の比重が大きい業種と、外注費・仕入の実在性が論点になりやすい業種。

令和6事務年度の法人税の不正発見割合は全体で23.5%(前年22.3%)でした。これに対しバー・クラブは62.3%と全体の2.6倍を超え、その他の飲食(45.2%)、外国料理(40.2%)、美容(34.5%)、大衆酒場・小料理(34.4%)が続きます。

現金決済の比重が大きく、売上の記録が事業者側の運用に委ねられやすい業種が上位に並ぶという構図は、ここ数年変わっていません。

一方で、6位以下には自動車修理(32.9%)、船舶(31.0%)、土木工事(30.4%)、職別土木建築工事(30.1%)、中古品小売(30.1%)が入っています。外注費や仕入の実在性が論点になりやすい業種で、飲食・接客業とは違う理由で目を向けられていることがわかります。

また、不正1件当たりの金額が大きい業種は別の顔ぶれで、水運(1億1,103万円)、その他の卸売(5,384万円)、映画サービス(5,273万円)などが上位です。「不正が見つかる割合が高い業種」と「見つかったときの金額が大きい業種」は別だという点は、自社の位置づけを考えるうえで押さえておきたいところです。

なお、これらはあくまで統計上の傾向であり、該当する業種だから必ず調査されるわけでも、外れているから来ないわけでもありません。上位業種にあてはまる場合は、現金管理と売上計上のルールをより丁寧に運用しておく、という受け止め方が実務的です。業種ごとの特徴は申告漏れ上位10業種と各業種の特徴で詳しく取り上げています。

数字で見る、個人事業主が狙われやすい業種

個人事業主については、国税庁の「令和6事務年度 所得税及び消費税調査等の状況」(令和7年12月公表)に、事業所得を有する個人の1件当たりの申告漏れ所得金額が高額な上位10業種が公表されています。

順位業種1件当たりの申告漏れ所得金額1件当たりの追徴税額(加算税込み)
1キャバクラ4,164万円1,474万円
2眼科医3,894万円964万円
3ホステス、ホスト2,968万円475万円
4経営コンサルタント2,734万円878万円
5太陽光発電2,142万円757万円
6バー1,968万円425万円
7コンテンツ配信1,936万円462万円
8ブリーダー1,876万円498万円
9スナック1,873万円353万円
10システムエンジニア1,631万円287万円

1位はキャバクラ(4,164万円)、2位が眼科医(3,894万円)、3位がホステス・ホスト(2,968万円)で、前年1位の経営コンサルタントは4位でした。現金商売に加えて、医療系や経営コンサルタント・システムエンジニアといった高所得の専門職が上位に並ぶのが近年の特徴です。

この表は「調査で見つかった申告漏れが1件当たりいくら大きかったか」を示すもので、調査の件数が多い業種のランキングではありません。読み方を取り違えると「うちの業種は載っていないから安心」と誤解しかねないため、注意してください。個人事業主の調査全体の傾向は個人事業主に税務調査が入る理由と対策にまとめています。

個人全体で見ると、令和6事務年度の調査等による追徴税額は1,431億円で、過去最高となりました。実地調査1件当たりの追徴税額は241万円(特別調査・一般調査に限れば299万円)です。

とくに力が入れられている3つの分野

公表資料では、国税庁が重点的に取り組む分野も明示されています。自社・自身が当てはまるかどうかは、備えの優先順位を決める手がかりになります。

  • 無申告……法人では無申告法人への実地調査(法人税)が2,089件(前年比+17.8%)に増え、法人税・消費税を合わせた追徴税額は約355億円と前年の1.6倍になりました。個人でも、所得税無申告者に対する1件当たりの追徴税額524万円・総額252億円がいずれも過去最高です。「申告していないから見つからない」は成り立たなくなっています。
  • 海外取引・海外資産……国外送金等調書やCRS情報(共通報告基準にもとづく非居住者金融口座情報)、租税条約にもとづく情報交換が活用されています。海外投資等を行っている富裕層への調査は1件当たりの追徴税額が1,595万円で、所得税の実地調査(特別・一般)全体の299万円の5.3倍でした。
  • ネット取引・暗号資産……ネット通販・シェアリングビジネス・コンテンツ配信などの取引を行う個人への実地調査は1,155件、暗号資産(仮想通貨)等の取引を行う個人への実地調査は613件で、後者の1件当たり追徴税額は745万円(全体の2.5倍)でした。プラットフォーム経由の入金は記録が残るため、把握されやすいという点は押さえておきましょう。

税務調査の対象になりやすいケース

調査の選定では売上規模も一つの目安になります。一般に、売上が大きいほど調査の対象になりやすい傾向がありますが、売上が小さくても、申告内容に疑いがあれば対象になり得ます。たとえば、赤字経営なのに役員や従業員が明らかに高い生活水準にある場合などは、申告との整合性が問われます。

税務署は売上だけでなく、所得・現金預金の動きまで確認しています。確定申告のデータに不自然な点がある、前年と比べて大きな変化があると、調査されやすくなります。たとえば、売上が多いのに経費が大きく所得が極端に少ない申告は、経費の妥当性を確かめるために調査対象になりやすいといえます。

業績が良くなった場合も悪くなった場合も、前年以前との比較で大きな変化があれば注目されます。とはいえ、これらはあくまで目安であり、どの事業者が対象になるかを断言できるものではありません。

見落とされがちな入口――消費税と源泉所得税

「税務調査=法人税・所得税の調査」と考えていると、思わぬところで指摘を受けることがあります。実際には、同じ調査のなかで消費税と源泉所得税も一緒に確認されるのが通常です。

消費税は、赤字の会社でも納税が生じます。とくに還付申告は審査が厳格で、令和6事務年度は消費税還付申告法人に対する実地調査が4,802件行われ、299億円が追徴されました。設備投資や輸出取引で還付を受ける場合は、契約書・請求書・通関書類などの裏づけをそろえておくことが欠かせません。

源泉所得税も見落としやすい論点です。令和6事務年度の源泉所得税の実地調査は6万4千件、追徴税額は404億円で、調査1件当たりの追徴税額63万円は直近10年で最高でした。

「外注費として払っていたが実質は給与だった」「報酬から源泉徴収をしていなかった」「海外の法人への支払いで源泉徴収が必要だった」といった指摘が典型です。支払いの相手方と内容によって取扱いが変わるため、判断に迷う支払いは早めに確認しておきましょう。

届いた連絡は「お尋ね」か「調査」か――見分け方で対応が変わる

選ばれ方を知るうえでもう一つ大切なのが、税務署からの連絡がすべて「税務調査」ではないということです。国税庁の「税務調査手続に関するFAQ(一般納税者向け)」では、申告内容の確認を目的とする「調査」と、計算誤りなどが疑われる場合に自発的な見直しを求める「行政指導」を区別し、どちらに当たるかを納税者に明示するとしています。

比較の観点行政指導(書面・電話での見直しの要請など)税務調査(実地調査など)
目的計算誤りなどが疑われる点について、納税者に自発的な見直しを求める質問検査等を行い、申告内容を確認して税額等を認定する
連絡のされ方「行政指導」であることが明示される「調査」であることが明示され、原則として対象税目・課税期間などが事前に通知される
応じて修正申告した場合過少申告加算税はかからない(延滞税は必要。当初の申告が期限後だった場合は無申告加算税5%が原則かかる)調査の事前通知後・更正の予知前の修正は過少申告加算税5%(一定額を超える部分は10%)。更正の予知後は10%(同15%)
帳簿書類の提示・提出任意の協力の依頼正当な理由なく拒んだり、虚偽の帳簿を提示したりすると、1年以下の拘禁刑又は50万円以下の罰金の対象になり得る

書面や電話で「この点をご確認ください」と言われた段階で自分で見直して修正すれば、負担は延滞税だけで済みます。連絡が来たら、まず「調査なのか、行政指導なのか」を確かめることが、落ち着いた対応の第一歩です。

税務調査の前に準備しておくこと

事前通知が届き日程が決まったら、次のような書類をそろえておきましょう。

  • 現金出納帳・総勘定元帳・見積書や納品書などの売上関連書類
  • 請求書や領収書などの仕入れ等関連書類
  • 株主総会または取締役会の議事録
  • 借入の契約書
  • 銀行通帳
  • 登記を変更した場合の履歴事項全部証明書
  • 賃金台帳などの雇用関係書類

書類がそろったら、未処理のもの(請求書・領収書・契約書)がないか、売上が正しく計上されているかを確認します。データでしか残っていない場合は、必要に応じてプリントアウトしておきましょう。取引先発行の請求書・領収書が見当たらない場合は、取引先に再発行を依頼します。

不備を見つけても、隠そうとしてはいけません。不備を隠すために書類を改ざんすると、仮装・隠蔽行為とみなされ、最も重い重加算税の対象になります。国税庁が公表した調査事例にも、転売の売上に係る書類をすべて破棄していたことが隠蔽行為にあたるとして重加算税が課されたケースが紹介されています。

不備があれば、調査の事前通知が来る前に自主的に修正申告をしておきましょう。これなら隠蔽行為にはあたらず、過少申告加算税もかかりません。調査でどこを見られやすいかは税務調査で指摘されやすいポイントが参考になります。

日頃からの備えも重要です。領収書・請求書・契約書をわかりやすく整理・保管し、判断に迷ったことはメモに残しておきましょう。月次処理で税理士にチェックしてもらい、経理に問題がない状態を保っておけば、いざ調査が入っても落ち着いて対応できます。

もし指摘されたら?加算税・延滞税の早見表

申告に誤りがあると、本来の税額(本税)に加えて加算税や延滞税が課されることがあります。割合は次のとおりです(国税通則法・国税庁の公表資料による。2026年9月時点)。

種類原則の割合軽減・加重
過少申告加算税10%(期限内申告税額と50万円のいずれか多い額を超える部分は15%)調査の事前通知前に自主修正すれば課されません(0%)。通知後〜調査による更正の予知前は5%(超過部分10%)
無申告加算税15%(50万円超〜300万円以下の部分は20%、300万円超の部分は30%※所得税は令和5年分以降)事前通知前に自主的に期限後申告すれば5%。通知後〜更正・決定の予知前は10%(50万円超〜300万円以下15%、300万円超25%)
重加算税仮装・隠蔽があった場合、過少申告分は35%/無申告分は40%過去5年以内に同じ税目で無申告加算税・重加算税を課されていた場合は10%加重(45%/50%)
帳簿の不備による加重調査で帳簿の提示・提出がない場合や、売上の記載が著しく不足している場合、過少申告加算税・無申告加算税に10%または5%を加算(所得税は令和6年1月1日以後に法定申告期限が到来する分から)記載不足の程度(本来の2分の1未満か3分の2未満か)で加算割合が変わる
延滞税法定納期限の翌日から完納の日までの日数に応じて日割り計算。令和8年(2026年)は納期限の翌日から2か月以内が年2.8%、2か月経過後は年9.1%割合は毎年見直される(令和7年は2.4%・8.7%)

出典:国税庁 タックスアンサーNo.2026・No.2024(令和8年4月1日現在法令等)、延滞税の割合

ポイントは、誤りに気づいたら、調査の連絡が来る前に自主的に修正申告すること。早く動くほどペナルティの負担が軽くなります。延滞税は納付が遅れるほど積み上がるので、本税だけでも先に納めておくと負担を抑えられます。計算の仕組みは延滞税の税率と計算方法で解説しています。

よくある質問(FAQ)

Q. 売上が急に伸びた年は、調査を覚悟したほうがよいですか?

A. 前年との大きな変化は注目される要素の一つですが、それだけで調査が決まるわけではありません。増収の理由を説明できる請求書・契約書と、売上に見合った経費の裏づけを残しておけば、仮に確認を受けても落ち着いて対応できます。

Q. 税務署から電話で申告内容の見直しを頼まれました。修正すると加算税はかかりますか?

A. その連絡が「行政指導」であれば、応じて修正申告しても過少申告加算税はかかりません(延滞税は必要です)。電話口で、調査なのか行政指導なのかを確認しておきましょう。

Q. AIの予測モデルに選ばれたら、必ず追徴されるのですか?

A. いいえ。AIは調査必要度の高い先を抽出する道具で、実施の要否は最終的に調査官が判断します。調査の結果、申告どおりで問題なしとされる「申告是認」で終わることもあります。

Q. 過去に重加算税を課されたことがあると、次の調査で不利になりますか?

A. 過去5年以内に同じ税目で無申告加算税や重加算税を課されていると、次に重加算税が課される場合の割合が10%加重されます(35%→45%、40%→50%)。繰り返さないよう、指摘された点の経理処理を見直しておくことが大切です。

まとめ

税務調査の対象は、AIによる分析も交えて「申告内容に不自然さがある先」「是正の効果が大きい先」から選ばれています。調査の件数はむしろ減っており、そのぶん一件ごとの精度が上がっているのが最近の傾向です。現金商売や高所得の専門職、無申告・海外取引・ネット取引・暗号資産といった分野は、公表資料からもとくに目を向けられていることが読み取れます。

とはいえ、これらは「あてはまる=必ず調査される」という話ではありません。税務署から連絡が来たら、まず調査か行政指導かを確かめ、誤りに気づいた点は早めに正す。売上を正しく計上し、経費の裏づけを残す日々の積み重ねができていれば、いざ連絡が来ても落ち着いて対応できます。不安な場合は、税務調査に対応した経験のある税理士に相談しておくとよいでしょう。

※本記事は一般的な解説です。加算税・延滞税の割合や対象期間などの最新の取り扱いは、国税庁の公式サイトでご確認ください。

税務調査に強い税理士を探す