
税務調査で税務署から指摘されやすいのは、売上・所得の不自然な増減、取引の実態がつかみにくい外注費や人件費、消費税の仕入税額控除の3つです。調査官が最初に目を向ける箇所はある程度決まっているため、帳簿と証拠書類をこの順にそろえておけば、指摘事項の多くは説明で解消できます。
令和6事務年度は実地調査の件数が減る一方で、1件あたりの追徴税額が増えました。消費税では令和8年10月1日から免税事業者からの仕入れの控除割合が7割に下がり、調査で確認される箇所も増えています。
国税庁は、提出された申告書とさまざまな資料情報を分析し、調査の必要度が高いと判断した納税者に実地調査を行うとしています。国税庁「令和6事務年度 法人税等の調査事績の概要」によると、AIの予測モデルが調査必要度の高い法人と想定される不正パターンを判定し、そのうえで調査官が実地調査の要否を最終判断しています。
売上・所得の不自然な増減は最初に着目される
事業が順調に見えるのに申告額が少ない、あるいは前年から急に所得が落ち込んでいる。こうした申告内容と実態のずれは、調査官が真っ先に確認する箇所です。売上の計上漏れや、資金が個人や海外へ流れていないかも念頭に置いて調べられます。
調査官から「この年だけ利益が少ないのはなぜですか」と聞かれたときに、取引先の減少や設備の入れ替えなど具体的な理由と裏付けの資料を示せれば、説明はそれだけ短く済みます。売上・経費の増減は、決算のたびに理由を書き留めておきましょう。
原価(外注費)や人件費が売上の伸びと見合わないかたちで増えていないかも、調査官が見る点です。国税庁が公表する不正の手口の事例にも繰り返し出てきます。実態のある支出なら、契約書・請求書・作業報告などの裏付けで説明できます。
消費税は仕入税額控除の要件が重点的に確認される
消費税は、事業者が消費者から預かって国に納める税です。そのため、申告を偽って還付金を受け取ろうとするケースが重点的に監視されています。
国税庁は消費税の還付申告法人を重点課題に位置づけており、令和6事務年度は還付申告法人への実地調査4,802件で総額299億円の消費税を追徴しました(うち不正計算によるものが51億円)。
帳簿やインボイス(適格請求書)を保存していないと、仕入れの際に支払った消費税の控除(仕入税額控除)が認められないおそれがあります。控除の要件として適格請求書の保存が求められるため、受け取った請求書の登録番号と保存方法を見直してください。
免税事業者からの仕入れは令和8年10月から7割控除
インボイス発行事業者以外の者(免税事業者など)からの課税仕入れには、一定割合を控除できる経過措置があります。令和8年度税制改正でこの経過措置の期間が延び、控除できる割合も見直されました。
割合は課税仕入れを行った日で判定し、令和8年10月1日以後の課税仕入れは70%に下がっています。その後の割合は次のとおりです。
| 課税仕入れを行った期間 | 免税事業者等からの課税仕入れの控除可能割合 |
|---|---|
| 令和5年10月1日〜令和8年9月30日 | 80% |
| 令和8年10月1日〜令和10年9月30日 | 70% |
| 令和10年10月1日〜令和12年9月30日 | 50% |
| 令和12年10月1日〜令和13年9月30日 | 30% |
| 令和13年10月1日以後 | 控除できません(0%) |
仮に、免税事業者の外注先へ税込110万円を支払ったとします。含まれる消費税相当額は10万円で、9月までの仕入れなら8割の8万円、10月以後の仕入れなら7割の7万円が控除の対象です。国税と地方税を合わせた概算で、同じ外注費でも控除額が1万円減ります。
あわせて金額の上限もあります。1つのインボイス発行事業者以外の相手からの課税仕入れの合計額(税込)が、その年または事業年度で1億円(改正前は10億円)を超える場合、超えた部分にはこの経過措置を使えません。
この上限は割合とは判定の基準が異なり、令和8年10月1日以後に開始する課税期間から適用されます。3月決算法人なら令和9年4月に始まる期からで、割合の切替え(令和8年10月1日)とは時期がずれます。
経過措置を使うには、区分記載請求書等と同様の事項が記載された請求書等の保存に加えて、帳簿に経過措置の適用を受ける課税仕入れである旨を記載する必要があります。記載が漏れていると控除そのものが認められないため、調査では帳簿のこの欄も確認されます(国税庁「令和8年度税制改正特集(インボイス関係)」)。
2割特例は個人なら令和8年分まで、その後は個人事業者向けの3割特例
いわゆる2割特例を使えるのは、令和8年9月30日を含む課税期間までです。個人事業者なら令和8年分の申告が最後になります。その後継が3割特例で、納付税額を売上税額の3割とすることができます。
3割特例の対象は、インボイス発行事業者の登録を受けたことで免税事業者から課税事業者になった個人事業者に限られます。国税庁が示す主な要件は次のとおりです。
- 個人事業者であること(法人は適用できません)
- 対象は令和9年分・令和10年分の消費税の確定申告
- インボイス発行事業者の登録を受けていること
- 基準期間(適用を受ける年の2年前)の課税売上高が1,000万円以下であること
課税期間を短縮している人などは対象外になるため、細かな条件は国税庁のQ&Aで確かめてください。事前の届出は不要で、申告書の所定欄に適用を受ける旨を記載すれば使えます。
卸売業・小売業などは簡易課税のほうが納付税額が少なくなる場合があり、設備投資が多い年は一般課税なら還付が生じることもあります。来期どの計算方法で申告するかは、決算前に税理士と試算して決めましょう。
簡易課税へ移る場合の届出期限にも特例があります。2割特例・3割特例を受けた翌課税期間なら、本来は前課税期間の末日までに必要な「消費税簡易課税制度選択届出書」を、その課税期間の申告期限までに出せば間に合います。
飲食料品の消費税率引下げは法案が国会に提出された段階
飲食料品の消費税率については、令和8年9月15日に大綱が閣議決定された後、10月9日に法律案が閣議決定され、第222回国会に提出されました(内閣官房「飲食料品に係る消費税率の引下げ」)。軽減税率の対象となっている飲食料品の税率を、令和9年4月1日から2年間1%とする内容です。
法律案は衆議院の委員会で審議が続いており、2026年11月4日時点では成立していません。国税庁の特設サイトも、掲載している内容は法案が国会で可決・成立した場合のものだと明記しています。成立するまでは、経理処理やレジの税率設定を変える必要はありません。
成立すれば、飲食料品とそれ以外を分ける区分経理とレジ・会計システムの設定を見直すことになります。税率の区分の誤りは調査で指摘されやすい典型なので、国税庁の消費税率引下げ特設サイトで公表される申告書様式やQ&Aにも目を通してください。
消費税の調査で実際にどこが見られるかは、消費税の税務調査で見られる点の記事で事例とあわせて紹介しています。
支出が本当にあったかは1件ずつ突き合わせられる
調査では、計上された支出が実際にあったかどうかを一つひとつ確認します。この確認を事実認定といい、申告漏れを見つけるために帳簿・書類・現物などを細かく突き合わせます。
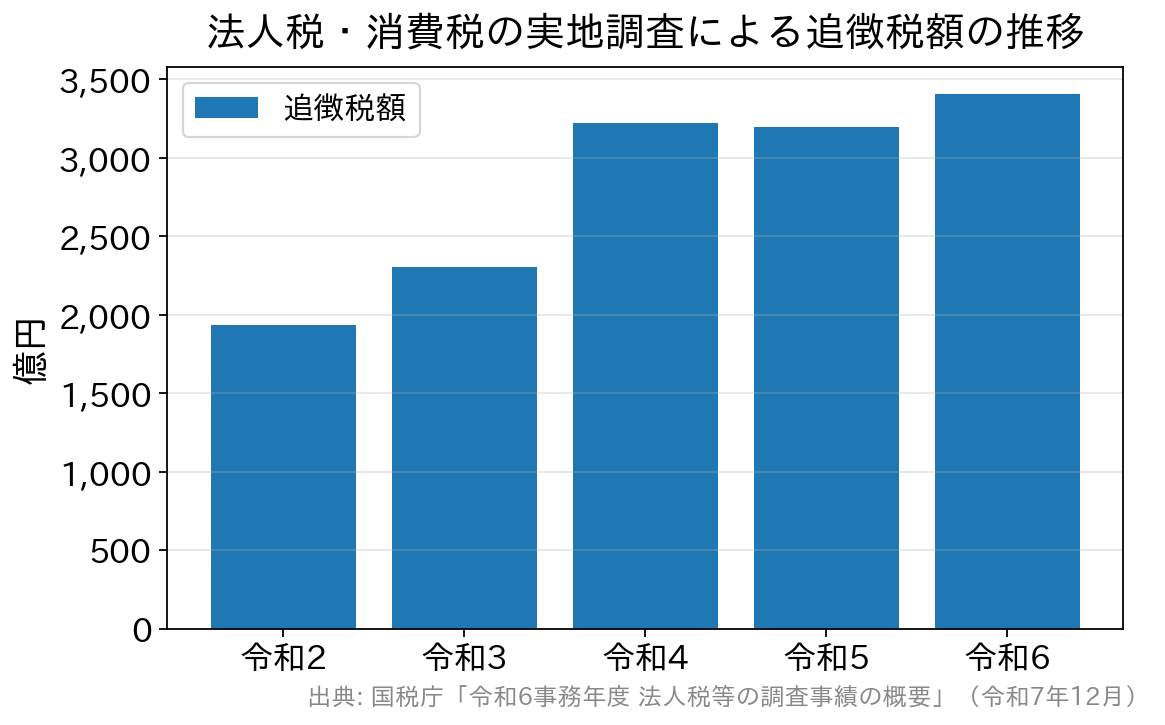
国税庁が公表した令和6事務年度(2024年7月〜2025年6月)の法人税等の調査事績では、実地調査5万4千件(前年比▲7.4%)に対し、申告漏れ所得金額の総額は8,198億円、追徴税額(法人税・消費税)の総額は3,407億円で、直近10年の最高値でした。
調査1件あたりの追徴税額は634万2千円(前年比+15.4%)で、直近10年で2番目に高い水準です。調査件数が減る一方で、1件あたりの追徴税額は増えています。
領収書が出ない支出は、裏付けのメモを残す
取引先の冠婚葬祭で香典やご祝儀を包んだ場合、領収書は発行されません。それでも事業に関係する支出であれば、必要経費として処理できます。
金額が大きい場合は、相手先や事実関係を確認されることがあります。招待状や案内状、日付と金額を書いた支出のメモを一緒に保管すれば、調査官に聞かれてもその場で示せます。
パソコンの中も確認の対象になる
税務調査では、紙の帳簿だけでなくパソコン内のデータも確認の対象です。書類を印刷せずデータのまま保管する会社が増えているため、画面を見せるよう求められることがあります。メールなどから、記録に表れていない取引や収入がないかを調べる狙いもあります。
任意調査では、パソコンの中身をすべて見せる義務はありません。何を確認したいのかを尋ね、必要な部分だけを表示・印刷して示せば十分です。データの持ち帰りを求められた場合も、応じる法的義務はなくお断りできます。対応に迷うときは、税理士に立ち会ってもらいましょう。
帳簿や机まわりの書き込みも見られる
帳簿に挟まれた付箋やメモ、経営者や経理担当者の机の上なども確認されることがあります。メモ用紙やカレンダーへの何気ない書き込みから取引の手がかりを得ようとする場合もあるため、取引に関わるメモは帳簿の記録と食い違いがないかを見直してください。
申告の誤りは調査通知の前に直せば加算税が軽い
確定申告の書類も当然チェックされます。誤りに気づいたら、調査の連絡(調査通知)が来る前に修正申告をすれば、加算税を抑えられます。加算税の割合は、修正申告・期限後申告をした時期によって次のように変わります(国税通則法第65条・第66条)。
| 修正申告などをした時期 | 過少申告加算税 | 無申告加算税 |
|---|---|---|
| 法定申告期限の翌日〜調査通知の前 | 課されません | 5% |
| 調査通知以後〜更正等の予知の前 | 5%(期限内申告税額と50万円のいずれか多い額を超える部分は10%) | 10%(50万円超300万円以下は15%/300万円超は25%) |
| 調査による更正等の予知以後 | 10%(同15%) | 15%(50万円超300万円以下は20%/300万円超は30%) |
無申告加算税の300万円超の区分は、令和6年1月1日以後に法定申告期限が到来する国税(所得税は令和5年分以降)から適用されています。無申告の税額が大きいほど、割合は段階的に上がります。
帳簿をめぐる加重措置もあります。令和6年1月1日以後に法定申告期限が到来する国税では、調査で売上げに関する帳簿の提示・提出に応じなかった場合や、帳簿の売上金額の記載が本来の2分の1未満だった場合に、過少申告加算税・無申告加算税が10%加重されます(3分の2未満なら5%)。
帳簿をそろえて提示できるかどうかで、加算税の割合そのものが変わります。調査当日に帳簿を出せない状態は、それだけで負担を重くします(国税庁リーフレット「売上げに関する帳簿を作成・保存していない事業者の方は加算税が重くなります」)。
売上を隠すなどの仮装・隠ぺいがあった場合は、これらに代えて重加算税35%(無申告加算税に代えて課される場合は40%)が課されます。その申告の前5年以内に同じ税目で無申告加算税または重加算税を課されていると、45%・50%まで重くなり、別に納付が遅れた期間に応じた延滞税もかかります。
修正申告をすると、なぜ間違えたのかを必ず聞かれます。単なる計算ミスなのか、意図的に隠したのか(その場合は重加算税の対象になりえます)を確認するためです。確定申告でありがちなミスを先に点検しておけば、理由を落ち着いて説明できます。追加で納める税金の計算と納付の流れは税務調査後の追加納税の記事で紹介しています。
契約書の収入印紙は、指摘される前に申し出れば1.1倍で済む
契約書などに収入印紙が正しく貼られているかも見られます。貼り忘れが見つかると、納めなかった印紙税額に加えてその2倍に相当する過怠税がかかり、合計で印紙税額の3倍を納めます。調査で指摘される前に自分から税務署へ申し出れば、1.1倍に軽減されます。
指摘に納得できないときは、修正申告と更正処分の違いを知ってから決める
調査の終わりに、調査官は見つかった誤りの内容と金額を説明し、原則として修正申告を勧めます。この手続きは国税通則法第74条の11に定められています。勧めに応じるかどうかは納税者の任意で、応じなければ税務署長が調査結果にもとづいて更正の処分をします。
修正申告を出すと、その内容について不服申立てはできなくなります。修正申告は税務署の処分ではなく、納税者自身が出す申告だからです。あとで誤りに気づいた場合は、法定申告期限から原則5年以内なら更正の請求で税額の減額を求められます(国税通則法第23条)。
国税庁の税務調査手続に関するFAQ(一般納税者向け)は、勧奨に応じなかったからといって、応じた場合より不利な取扱いを受けることは基本的にないと説明しています。事実の認定や法令の解釈に争いが残るなら、その場で決めずに税理士と相談してください。
更正の処分に不服があるときは、処分の通知を受けた日の翌日から原則3か月以内に、再調査の請求か審査請求のどちらかを選べます。修正申告をした場合の更正の請求とあわせて、違いは次の表のとおりです。
| 手続き | 申し立てる先 | 期限と流れ |
|---|---|---|
| 再調査の請求 | 処分をした税務署長または国税局長 | 処分の通知を受けた日の翌日から原則3か月以内。決定になお不服があれば、決定書の謄本が届いた日の翌日から1か月以内に審査請求ができる |
| 審査請求 | 国税不服審判所長 | 処分の通知を受けた日の翌日から原則3か月以内。再調査の請求を経ずに直接申し立てられる。審判所が定める標準審理期間は1年 |
| 更正の請求(修正申告を出した場合) | 所轄の税務署長 | 法定申告期限から原則5年以内。正しいと考える税額と理由を書き、事実を証明する書類を添える |
期限を過ぎて出した審査請求は、中身を審理されないまま却下されます。手続きの全体は国税不服審判所「不服申立手続等」で確認でき、請求書の書き方は再調査の請求・審査請求の期限と出し方の記事で紹介しています。
指摘されやすい項目と日頃の備え
ここまでの内容を、見られやすい項目ごとに調査官の着眼点と日頃の備えに分けると、次の表のようになります。
| 見られやすい項目 | 調査官の着眼点 | 日頃の備え |
|---|---|---|
| 売上・所得の増減 | 実態と申告のずれ・計上漏れ | 増減の理由を説明できるようにする |
| 原価・外注費・人件費 | 売上と見合わない増加・取引実態の有無 | 契約書・請求書・作業報告を残す |
| 消費税・仕入税額控除 | 還付の妥当性・帳簿/インボイスの保存 | 適格請求書・帳簿を整理して保存 |
| 免税事業者からの仕入れ | 控除割合の適用時期・相手先ごとの取引額・帳簿の記載 | 令和8年10月以後の仕入れは7割で計算、1億円上限は課税期間単位で確認 |
| 帳簿の提示と記載 | 提示できるか・売上の記載が十分か | すぐ出せる状態で保存(加重の対象) |
| 領収書のない支出 | 支出の事実・金額の妥当性 | 招待状・メモなど裏付けを残す |
| PC内のデータ | 記録外の取引・収入の有無 | 必要な範囲だけ提示・税理士の立ち会い |
| 収入印紙 | 契約書への貼付漏れ | 課税文書の印紙を事前に確認 |
日頃の備えと専門家の活用
悪意がなく、うっかり間違えていただけでも、不足した税額には過少申告加算税や延滞税がかかります。調査通知の前に自分で修正申告をすれば過少申告加算税はかからないため、気づいた時点で直せば負担はいちばん軽く済みます。
そのうえで、帳簿・書類を整え、申告内容を自分の言葉で説明できるようにしておくことが、調査への何よりの備えになります。令和6年以降は、帳簿を提示できるかどうかが加算税の割合にそのまま響くようになりました。
当日の受け答えで不利にならないよう、税務調査でやってはいけない対応も先に読んでおいてください。相続が絡む場合は、相続税の税務調査で指摘されやすい預金・保険の記事が参考になります。調査への対応に不安があれば、税理士に立ち会いや事前準備を依頼できます。
本文の調査事績は令和6事務年度(国税庁・令和7年12月公表)の数値で、加算税・インボイス経過措置・不服申立ての取り扱いは2026年11月時点のものです。税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。

