
税務調査の対象は無作為に選ばれているわけではありません。申告書と、税務当局が集めた取引・資料情報を突き合わせ、「申告内容に不自然さがある」「是正の効果が大きい」と見込まれた先から選ばれます。法人ではAIの予測モデルで調査必要度の高い先を抽出し、最終的に調査官が実施の要否を判断する流れで、令和6事務年度は実地調査の件数が減る一方、追徴税額は直近10年で最も高くなりました。
裏を返せば、売上を正しく計上し、経費の裏づけを残している事業者が、業種や規模だけを理由に過度に恐れる必要はありません。事前通知の電話で「うちの規模でも来るのか」と驚く前に、選ばれ方の仕組みと公表データの読み方を知っておくと、日々の経理で何を優先して整えればよいかが見えてきます。
税務調査とは?対象期間は原則5年・不正があれば最長7年
税務調査とは、国税局や税務署が、納税者の申告内容が正しいかどうかを確認する調査です。帳簿や領収書などをチェックし、申告額に誤りがあれば是正を求められます。指摘内容に沿って修正申告を行い、不足分を追加で納税することになります。
調査の頻度に厳密な決まりはなく、数年に一度の会社もあれば、しばらく入らない会社もあります。傾向としては、売上や利益が急に増えた場合や、大きな設備投資を行った場合に入りやすいと言われます。赤字の会社でも消費税は発生するため、黒字かどうかだけで対象が決まるわけではありません。
調査の対象期間は、法律上は原則として過去5年分です(国税通則法第70条の更正・決定の期間制限)。実務では、まず直近3年分を中心に確認し、問題があればさらにさかのぼる進め方が多く、偽りその他不正の行為(仮装・隠蔽など)があると判断された場合は、最長7年分まで対象になります。
税務調査の流れ
実際の税務調査は、おおむね次のような流れで進みます。各段階の詳しい対応は税務調査の流れ(事前通知から修正申告・不服申立てまで)でも解説しています。
① 事前通知・日程調整……任意調査では、原則として事前に通知が行われ(多くは電話)、日時・場所・調査の対象税目・課税期間などが知らされます。指定日に都合がつかなければ、合理的な理由があれば変更を相談できます。売上除外などが疑われる現金商売などでは、まれに事前通知のない無予告調査が行われることもあります。
② 事前準備……通知された対象に合わせて、請求書・総勘定元帳・領収書・預金通帳・契約書などをそろえます。不安な場合は顧問税理士に相談しておくと安心です。
③ 実地調査……中小企業では2日間程度行われることが多いです。初日は業務内容や取引先などの概況のヒアリングから始まり、その後、帳簿の確認に入ります。資料が足りない場合は後日提出となり、確認が終わらない場合は書類を預かる(留め置く)こともあります。
④ 結果説明……調査が終わると結果の説明があります。指摘がなければ「申告是認」で終了です。指摘があれば修正申告を勧められます。
⑤ 修正申告・追加納税(または不服申立て)……指摘に納得できれば修正申告書を提出します。納得できない場合は修正申告をせず、税務署からの「更正」処分を待ち、その内容にも不服があれば、再調査の請求や審査請求などの不服申立てを行うことになります。
税務に詳しくなく不安な場合は、税務調査に対応した経験のある税理士に立会いを依頼しておくと、指摘事項への説明や折衝を任せられるため心強いでしょう。
調査先はどう選ばれているのか――AIで抽出し、調査官が最終判断
「なぜうちが選ばれたのか」は、調査を受けた方が最初に抱く疑問です。国税庁は選定の基準そのものを公表していませんが、公表資料からは選び方が近年はっきりと変わってきていることが読み取れます。
国税庁の「令和6事務年度 法人税等の調査事績の概要」によれば、法人の調査ではAIを活用した予測モデルで調査必要度の高い法人を抽出し、想定される不正のパターン(売上・原価・経費のどこに歪みが出やすいか)まで判定したうえで、申告書や資料情報とあわせて分析し、最終的に調査官が実施の要否を判断しています。
公表された事例では、AIが「原価」に不正パターンを想定した法人を調査したところ、取引実態のない外注費が把握された、といったケースが紹介されています。
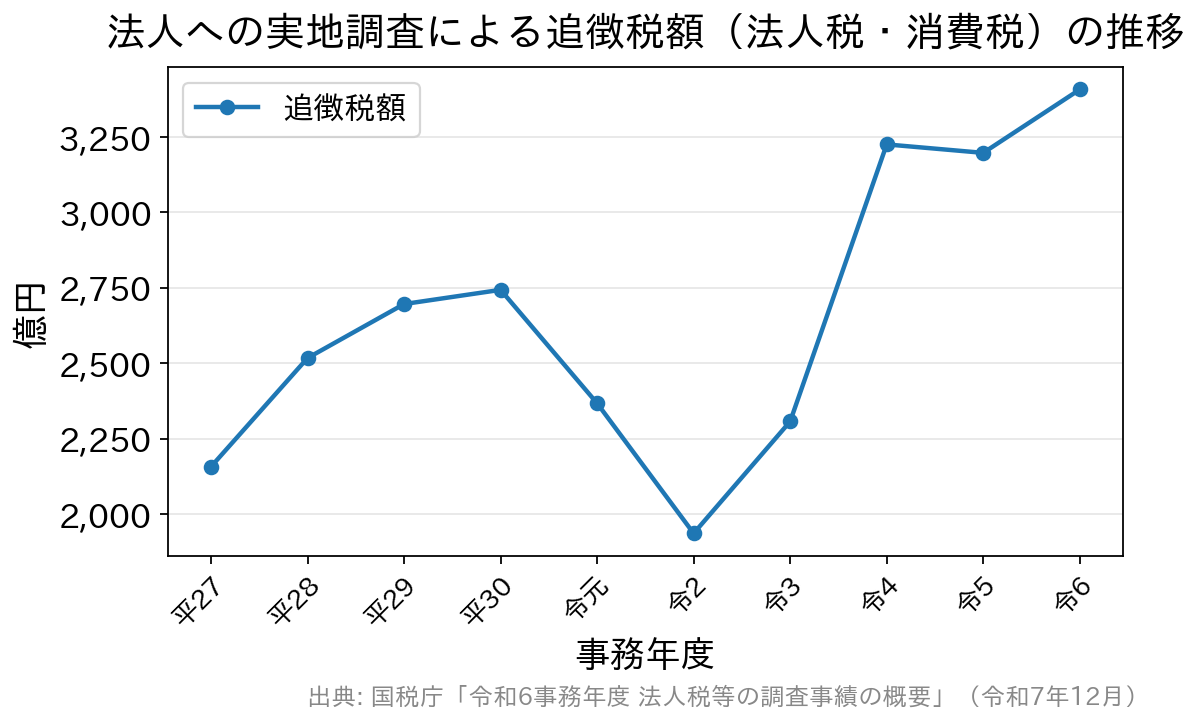
この変化は数字にも表れています。令和6事務年度の法人への実地調査は5万4千件と前年から7.4%減った一方で、追徴税額(法人税・消費税)の総額は3,407億円と直近10年で最も高くなりました。調査1件当たりの追徴税額も634万円(前年比+15.4%)に増えています。つまり、調査の件数は絞られ、そのぶん「疑わしい」と見込まれた先に狙いを定めて入る方向に進んでいるということです。
もう一つ押さえておきたいのが、実地調査だけが接触の形ではないという点です。申告内容に簡易な誤りが想定される先には、書面照会・電話連絡・来署依頼といった「簡易な接触」が行われます。
国税庁の「令和6事務年度 所得税及び消費税調査等の状況」では、個人の所得税の調査等73万6千件のうち68万9千件が簡易な接触で、前年から23.7%増えました。「税務署からの連絡=いきなり調査官が来る」とは限らないことは、落ち着いて対応するうえで知っておくとよいでしょう(見分け方は後の節で整理します)。
数字で見る、法人が狙われやすい業種
法人の調査で参考になるのが、国税庁が公表している「不正発見割合の高い業種」です。これは調査した法人のうち、仮装・隠蔽をともなう不正計算が見つかった割合を業種別に並べたもので、令和6事務年度は次のようになっています。
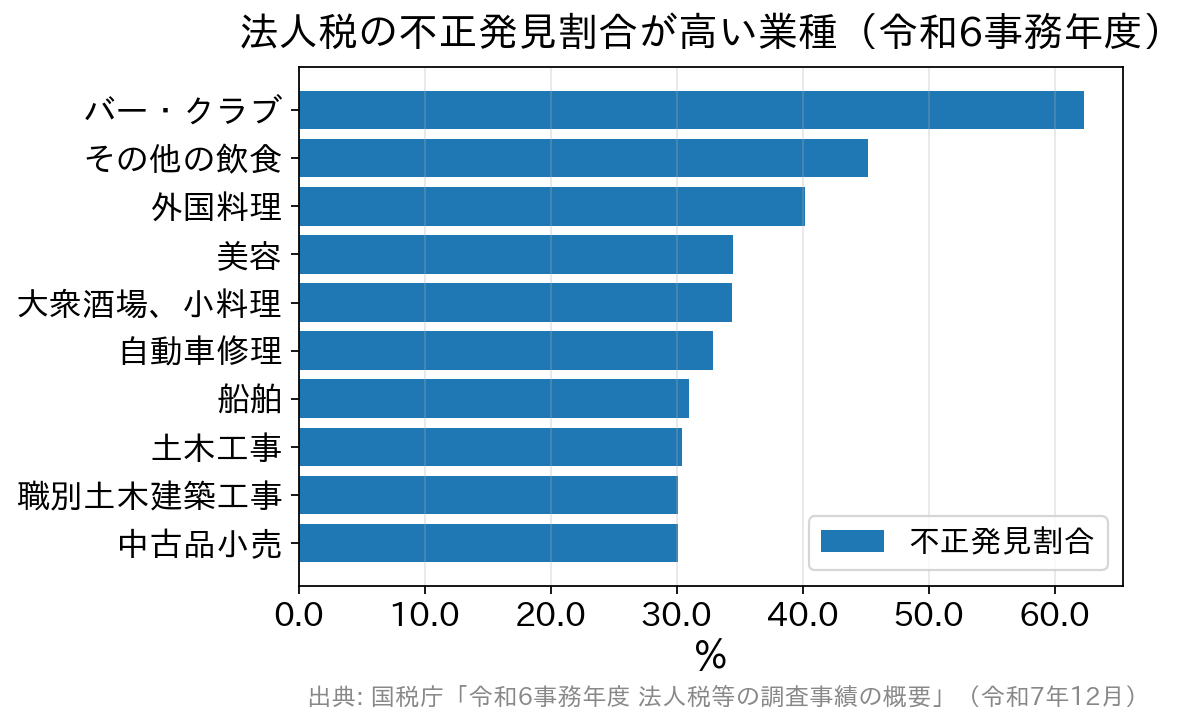
令和6事務年度の法人税の不正発見割合は全体で23.5%(前年22.3%)でした。これに対しバー・クラブは62.3%と全体の2.6倍を超え、その他の飲食(45.2%)、外国料理(40.2%)、美容(34.5%)、大衆酒場・小料理(34.4%)が続きます。
現金決済の比重が大きく、売上の記録が事業者側の運用に委ねられやすい業種が上位に並ぶという構図は、ここ数年変わっていません。
一方で、6位以下には自動車修理(32.9%)、船舶(31.0%)、土木工事(30.4%)、職別土木建築工事(30.1%)、中古品小売(30.1%)が入っています。外注費や仕入の実在性が論点になりやすい業種で、飲食・接客業とは違う理由で目を向けられていることがわかります。
また、不正1件当たりの金額が大きい業種は別の顔ぶれで、水運(1億1,103万円)、その他の卸売(5,384万円)、映画サービス(5,273万円)などが上位です。「不正が見つかる割合が高い業種」と「見つかったときの金額が大きい業種」は別だという点は、自社の位置づけを考えるうえで押さえておきたいところです。
なお、これらはあくまで統計上の傾向であり、該当する業種だから必ず調査されるわけでも、外れているから来ないわけでもありません。上位業種にあてはまる場合は、現金管理と売上計上のルールをより丁寧に運用しておく、という受け止め方が実務的です。業種ごとの特徴は申告漏れ上位10業種と各業種の特徴で詳しく取り上げています。
数字で見る、個人事業主が狙われやすい業種
個人事業主については、国税庁の「令和6事務年度 所得税及び消費税調査等の状況」(令和7年12月公表)に、事業所得を有する個人の1件当たりの申告漏れ所得金額が高額な上位10業種が公表されています。
| 順位 | 業種 | 1件当たりの申告漏れ所得金額 | 1件当たりの追徴税額(加算税込み) |
|---|---|---|---|
| 1 | キャバクラ | 4,164万円 | 1,474万円 |
| 2 | 眼科医 | 3,894万円 | 964万円 |
| 3 | ホステス、ホスト | 2,968万円 | 475万円 |
| 4 | 経営コンサルタント | 2,734万円 | 878万円 |
| 5 | 太陽光発電 | 2,142万円 | 757万円 |
| 6 | バー | 1,968万円 | 425万円 |
| 7 | コンテンツ配信 | 1,936万円 | 462万円 |
| 8 | ブリーダー | 1,876万円 | 498万円 |
| 9 | スナック | 1,873万円 | 353万円 |
| 10 | システムエンジニア | 1,631万円 | 287万円 |
1位はキャバクラ(4,164万円)、2位が眼科医(3,894万円)、3位がホステス・ホスト(2,968万円)で、前年1位の経営コンサルタントは4位でした。現金商売に加えて、医療系や経営コンサルタント・システムエンジニアといった高所得の専門職が上位に並ぶのが近年の特徴です。
この表は「調査で見つかった申告漏れが1件当たりいくら大きかったか」を示すもので、調査の件数が多い業種のランキングではありません。読み方を取り違えると「うちの業種は載っていないから安心」と誤解しかねないため、注意してください。個人事業主の調査全体の傾向は個人事業主に税務調査が入る理由と対策にまとめています。
個人全体で見ると、令和6事務年度の調査等による追徴税額は1,431億円で、過去最高となりました。実地調査1件当たりの追徴税額は241万円(特別調査・一般調査に限れば299万円)です。
とくに力が入れられている3つの分野
公表資料では、国税庁が重点的に取り組む分野も明示されています。自社・自身が当てはまるかどうかは、備えの優先順位を決める手がかりになります。
- 無申告……法人では無申告法人への実地調査(法人税)が2,089件(前年比+17.8%)に増え、法人税・消費税を合わせた追徴税額は約355億円と前年の1.6倍になりました。個人でも、所得税無申告者に対する1件当たりの追徴税額524万円・総額252億円がいずれも過去最高です。「申告していないから見つからない」は成り立たなくなっています。
- 海外取引・海外資産……国外送金等調書やCRS情報(共通報告基準にもとづく非居住者金融口座情報)、租税条約にもとづく情報交換が活用されています。海外投資等を行っている富裕層への調査は1件当たりの追徴税額が1,595万円で、所得税の実地調査(特別・一般)全体の299万円の5.3倍でした。
- ネット取引・暗号資産……ネット通販・シェアリングビジネス・コンテンツ配信などの取引を行う個人への実地調査は1,155件、暗号資産(仮想通貨)等の取引を行う個人への実地調査は613件で、後者の1件当たり追徴税額は745万円(全体の2.5倍)でした。プラットフォーム経由の入金は記録が残るため、把握されやすいという点は押さえておきましょう。
税務調査の対象になりやすいケース
調査の選定では売上規模も一つの目安になります。一般に、売上が大きいほど調査の対象になりやすい傾向がありますが、売上が小さくても、申告内容に疑いがあれば対象になり得ます。たとえば、赤字経営なのに役員や従業員が明らかに高い生活水準にある場合などは、申告との整合性が問われます。
税務署は売上だけでなく、所得・現金預金の動きまで確認しています。確定申告のデータに不自然な点がある、前年と比べて大きな変化があると、調査されやすくなります。たとえば、売上が多いのに経費が大きく所得が極端に少ない申告は、経費の妥当性を確かめるために調査対象になりやすいといえます。
業績が良くなった場合も悪くなった場合も、前年以前との比較で大きな変化があれば注目されます。とはいえ、これらはあくまで目安であり、どの事業者が対象になるかを断言できるものではありません。
見落とされがちな入口――消費税と源泉所得税
「税務調査=法人税・所得税の調査」と考えていると、思わぬところで指摘を受けることがあります。実際には、同じ調査のなかで消費税と源泉所得税も一緒に確認されるのが通常です。
消費税は、赤字の会社でも納税が生じます。とくに還付申告は審査が厳格で、令和6事務年度は消費税還付申告法人に対する実地調査が4,802件行われ、299億円が追徴されました。設備投資や輸出取引で還付を受ける場合は、契約書・請求書・通関書類などの裏づけをそろえておくことが欠かせません。
源泉所得税も見落としやすい論点です。令和6事務年度の源泉所得税の実地調査は6万4千件、追徴税額は404億円で、調査1件当たりの追徴税額63万円は直近10年で最高でした。
「外注費として払っていたが実質は給与だった」「報酬から源泉徴収をしていなかった」「海外の法人への支払いで源泉徴収が必要だった」といった指摘が典型です。支払いの相手方と内容によって取扱いが変わるため、判断に迷う支払いは早めに確認しておきましょう。
届いた連絡は「お尋ね」か「調査」か――見分け方で対応が変わる
選ばれ方を知るうえでもう一つ大切なのが、税務署からの連絡がすべて「税務調査」ではないということです。国税庁の「税務調査手続に関するFAQ(一般納税者向け)」では、申告内容の確認を目的とする「調査」と、計算誤りなどが疑われる場合に自発的な見直しを求める「行政指導」を区別し、どちらに当たるかを納税者に明示するとしています。
| 比較の観点 | 行政指導(書面・電話での見直しの要請など) | 税務調査(実地調査など) |
|---|---|---|
| 目的 | 計算誤りなどが疑われる点について、納税者に自発的な見直しを求める | 質問検査等を行い、申告内容を確認して税額等を認定する |
| 連絡のされ方 | 「行政指導」であることが明示される | 「調査」であることが明示され、原則として対象税目・課税期間などが事前に通知される |
| 応じて修正申告した場合 | 過少申告加算税はかからない(延滞税は必要。当初の申告が期限後だった場合は無申告加算税5%が原則かかる) | 調査の事前通知後・更正の予知前の修正は過少申告加算税5%(一定額を超える部分は10%)。更正の予知後は10%(同15%) |
| 帳簿書類の提示・提出 | 任意の協力の依頼 | 正当な理由なく拒んだり、虚偽の帳簿を提示したりすると、1年以下の拘禁刑又は50万円以下の罰金の対象になり得る |
書面や電話で「この点をご確認ください」と言われた段階で自分で見直して修正すれば、負担は延滞税だけで済みます。連絡が来たら、まず「調査なのか、行政指導なのか」を確かめることが、落ち着いた対応の第一歩です。
税務調査の前に準備しておくこと
事前通知が届き日程が決まったら、次のような書類をそろえておきましょう。
- 現金出納帳・総勘定元帳・見積書や納品書などの売上関連書類
- 請求書や領収書などの仕入れ等関連書類
- 株主総会または取締役会の議事録
- 借入の契約書
- 銀行通帳
- 登記を変更した場合の履歴事項全部証明書
- 賃金台帳などの雇用関係書類
書類がそろったら、未処理のもの(請求書・領収書・契約書)がないか、売上が正しく計上されているかを確認します。データでしか残っていない場合は、必要に応じてプリントアウトしておきましょう。取引先発行の請求書・領収書が見当たらない場合は、取引先に再発行を依頼します。
不備を見つけても、隠そうとしてはいけません。不備を隠すために書類を改ざんすると、仮装・隠蔽行為とみなされ、最も重い重加算税の対象になります。国税庁が公表した調査事例にも、転売の売上に係る書類をすべて破棄していたことが隠蔽行為にあたるとして重加算税が課されたケースが紹介されています。
不備があれば、調査の事前通知が来る前に自主的に修正申告をしておきましょう。これなら隠蔽行為にはあたらず、過少申告加算税もかかりません。調査でどこを見られやすいかは税務調査で指摘されやすいポイントが参考になります。
日頃からの備えも重要です。領収書・請求書・契約書をわかりやすく整理・保管し、判断に迷ったことはメモに残しておきましょう。月次処理で税理士にチェックしてもらい、経理に問題がない状態を保っておけば、いざ調査が入っても落ち着いて対応できます。
もし指摘されたら?加算税・延滞税の早見表
申告に誤りがあると、本来の税額(本税)に加えて加算税や延滞税が課されることがあります。割合は次のとおりです(国税通則法・国税庁の公表資料による。2026年9月時点)。
| 種類 | 原則の割合 | 軽減・加重 |
|---|---|---|
| 過少申告加算税 | 10%(期限内申告税額と50万円のいずれか多い額を超える部分は15%) | 調査の事前通知前に自主修正すれば課されません(0%)。通知後〜調査による更正の予知前は5%(超過部分10%) |
| 無申告加算税 | 15%(50万円超〜300万円以下の部分は20%、300万円超の部分は30%※所得税は令和5年分以降) | 事前通知前に自主的に期限後申告すれば5%。通知後〜更正・決定の予知前は10%(50万円超〜300万円以下15%、300万円超25%) |
| 重加算税 | 仮装・隠蔽があった場合、過少申告分は35%/無申告分は40% | 過去5年以内に同じ税目で無申告加算税・重加算税を課されていた場合は10%加重(45%/50%) |
| 帳簿の不備による加重 | 調査で帳簿の提示・提出がない場合や、売上の記載が著しく不足している場合、過少申告加算税・無申告加算税に10%または5%を加算(所得税は令和6年1月1日以後に法定申告期限が到来する分から) | 記載不足の程度(本来の2分の1未満か3分の2未満か)で加算割合が変わる |
| 延滞税 | 法定納期限の翌日から完納の日までの日数に応じて日割り計算。令和8年(2026年)は納期限の翌日から2か月以内が年2.8%、2か月経過後は年9.1% | 割合は毎年見直される(令和7年は2.4%・8.7%) |
出典:国税庁 タックスアンサーNo.2026・No.2024(令和8年4月1日現在法令等)、延滞税の割合
ポイントは、誤りに気づいたら、調査の連絡が来る前に自主的に修正申告すること。早く動くほどペナルティの負担が軽くなります。延滞税は納付が遅れるほど積み上がるので、本税だけでも先に納めておくと負担を抑えられます。計算の仕組みは延滞税の税率と計算方法で解説しています。
よくある質問(FAQ)
Q. 売上が急に伸びた年は、調査を覚悟したほうがよいですか?
A. 前年との大きな変化は注目される要素の一つですが、それだけで調査が決まるわけではありません。増収の理由を説明できる請求書・契約書と、売上に見合った経費の裏づけを残しておけば、仮に確認を受けても落ち着いて対応できます。
Q. 税務署から電話で申告内容の見直しを頼まれました。修正すると加算税はかかりますか?
A. その連絡が「行政指導」であれば、応じて修正申告しても過少申告加算税はかかりません(延滞税は必要です)。電話口で、調査なのか行政指導なのかを確認しておきましょう。
Q. AIの予測モデルに選ばれたら、必ず追徴されるのですか?
A. いいえ。AIは調査必要度の高い先を抽出する道具で、実施の要否は最終的に調査官が判断します。調査の結果、申告どおりで問題なしとされる「申告是認」で終わることもあります。
Q. 過去に重加算税を課されたことがあると、次の調査で不利になりますか?
A. 過去5年以内に同じ税目で無申告加算税や重加算税を課されていると、次に重加算税が課される場合の割合が10%加重されます(35%→45%、40%→50%)。繰り返さないよう、指摘された点の経理処理を見直しておくことが大切です。
まとめ
税務調査の対象は、AIによる分析も交えて「申告内容に不自然さがある先」「是正の効果が大きい先」から選ばれています。調査の件数はむしろ減っており、そのぶん一件ごとの精度が上がっているのが最近の傾向です。現金商売や高所得の専門職、無申告・海外取引・ネット取引・暗号資産といった分野は、公表資料からもとくに目を向けられていることが読み取れます。
とはいえ、これらは「あてはまる=必ず調査される」という話ではありません。税務署から連絡が来たら、まず調査か行政指導かを確かめ、誤りに気づいた点は早めに正す。売上を正しく計上し、経費の裏づけを残す日々の積み重ねができていれば、いざ連絡が来ても落ち着いて対応できます。不安な場合は、税務調査に対応した経験のある税理士に相談しておくとよいでしょう。
※本記事は一般的な解説です。加算税・延滞税の割合や対象期間などの最新の取り扱いは、国税庁の公式サイトでご確認ください。

