
「うちのような規模でも税務調査は来るのだろうか」——事前通知の電話を受けて初めて、そう考える方は少なくありません。税務調査は無作為に行われているわけではなく、申告内容や資料情報の分析にもとづいて対象が選ばれています。選ばれ方の仕組みを知っておけば、必要以上に恐れることなく、日々の経理で何を整えておけばよいかが見えてきます。
このページでは、国税庁が公表している最新の調査実績(令和6事務年度・令和7年12月公表)をもとに、調査先がどう選ばれるのか/どんな会社・業種が対象になりやすいのか/指摘されたときの負担はどれくらいかを、税務調査の現場の視点で整理します。
税務調査とは?
税務調査とは、国税局や税務署などの行政機関が、納税者の申告内容が正しいかどうかを確認する調査です。帳簿や領収書などをチェックし、申告額に誤りがあれば是正を求められます。指摘内容に沿って修正申告を行い、不足分を追加で納税することになります。
調査の頻度に厳密な決まりはなく、数年に一度の会社もあれば、しばらく入らない会社もあります。傾向としては、売上や利益が急に増えた場合や、大きな設備投資を行った場合に入りやすいと言われます。黒字の会社に限らず、赤字の会社でも消費税は発生するため、調査の対象になることがあります。
調査の対象期間は、法律上は原則として過去5年分です(国税通則法第70条の更正・決定の除斥期間)。実務では、まず直近3年分を中心に確認し、問題があればさらにさかのぼるという進め方が多く、偽りその他不正の行為(仮装・隠蔽など)があると判断された場合は、最長7年分まで対象になります。
税務調査の流れ
実際の税務調査は、おおむね次のような流れで進みます。
① 事前通知・日程調整……任意調査では、原則として事前に通知が行われ(多くは電話)、日時・場所・調査の対象税目・課税期間などが知らされます。指定日に都合がつかなければ、合理的な理由があれば変更を相談できます。なお、売上除外などが疑われる現金商売などでは、まれに事前通知のない無予告調査が行われることもあります。
② 事前準備……通知された対象に合わせて、請求書・総勘定元帳・領収書・預金通帳・契約書などをそろえます。不安な場合は顧問税理士に相談しておくと安心です。
③ 実地調査……規模により異なりますが、中小企業では2日間程度行われることが多いです。初日は会社の業務内容や取引先などの概況のヒアリングから始まり、その後、帳簿の確認に入ります。資料が足りない場合は後日提出となり、確認が終わらない場合は書類を預かる(留め置く)こともあります。
④ 結果説明……調査が終わると結果の説明があります。指摘がなければ「申告是認」で終了です。指摘があれば修正申告を求められます。
⑤ 修正申告・追加納税(または不服申立て)……指摘に納得できれば修正申告書を提出します。納得できない場合は修正申告をせず、税務署からの「更正」処分を待ち、その内容にも不服があれば、再調査の請求や審査請求などの不服申立てを行うことになります。
税務に詳しくなく不安な場合は、税務調査に対応した経験のある税理士に立会いを依頼しておくと、指摘事項への説明や折衝を任せられるため心強いでしょう。
調査先はどう選ばれているのか(選定の仕組み)
「なぜうちが選ばれたのか」は、調査を受けた方が最初に抱く疑問です。国税庁は選定の基準そのものを公表していませんが、公表資料からは選び方が近年はっきりと変わってきていることが読み取れます。
国税庁の公表資料によれば、法人の調査ではAIを活用した予測モデルで調査必要度の高い法人を抽出し、想定される不正のパターン(売上・原価・経費のどこに歪みが出やすいか)まで判定したうえで、最終的に調査官が実施の要否を判断するという進め方がとられています。実際、公表された事例では、AIが「原価」に不正パターンを想定した法人を調査したところ、取引実態のない外注費が把握された、といったケースが紹介されています。
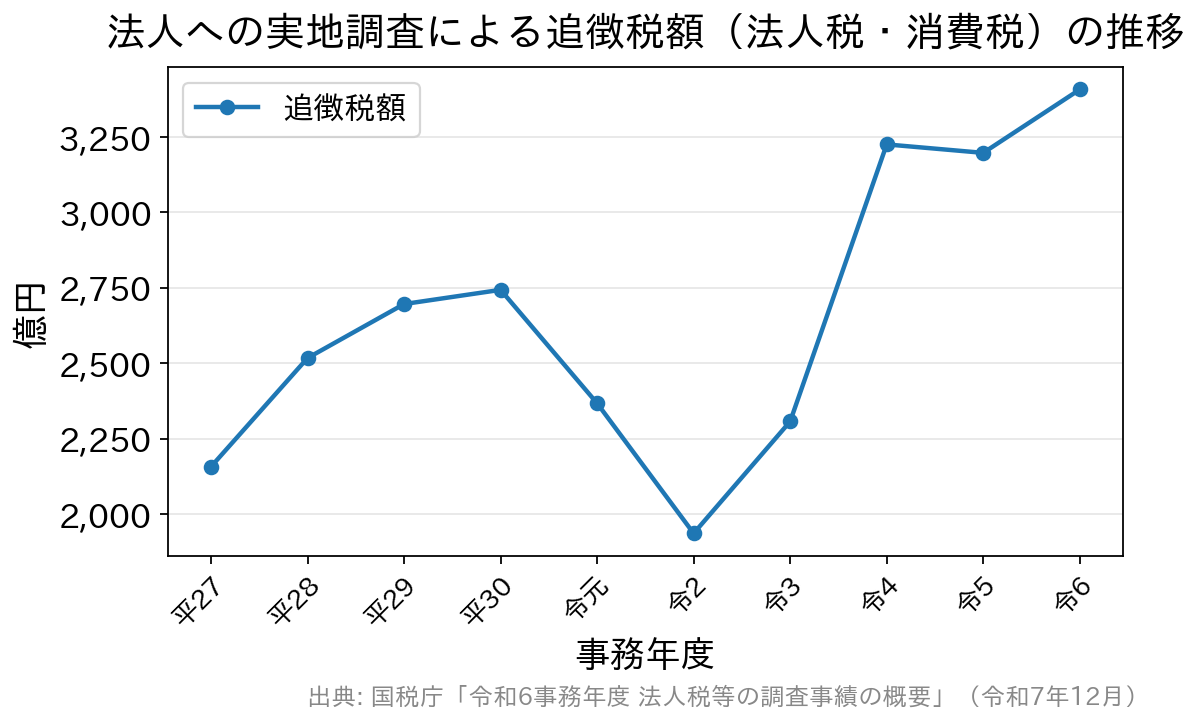
この変化は数字にも表れています。令和6事務年度の法人への実地調査は5万4千件と前年から7.4%減った一方で、追徴税額(法人税・消費税)の総額は3,407億円と直近10年で最も高くなりました。調査1件当たりの追徴税額も634万円(前年比+15.4%)に増えています。つまり、調査の件数は絞られ、そのぶん「疑わしい」と見込まれた先に狙いを定めて入る方向に進んでいるということです。
もう一つ押さえておきたいのが、実地調査だけが接触の形ではないという点です。申告内容に簡易な誤りが想定される先には、書面照会・電話連絡・来署依頼といった「簡易な接触」が行われます。個人の所得税では令和6事務年度の調査等73万6千件のうち68万9千件が簡易な接触で、前年から23.7%増えました。「税務署からの連絡=いきなり調査官が来る」とは限らないことは、落ち着いて対応するうえで知っておくとよいでしょう。
数字で見る、法人が狙われやすい業種
法人の調査で参考になるのが、国税庁が公表している「不正発見割合の高い業種」です。これは調査した法人のうち、仮装・隠蔽をともなう不正計算が見つかった割合を業種別に並べたもので、令和6事務年度は次のようになっています。
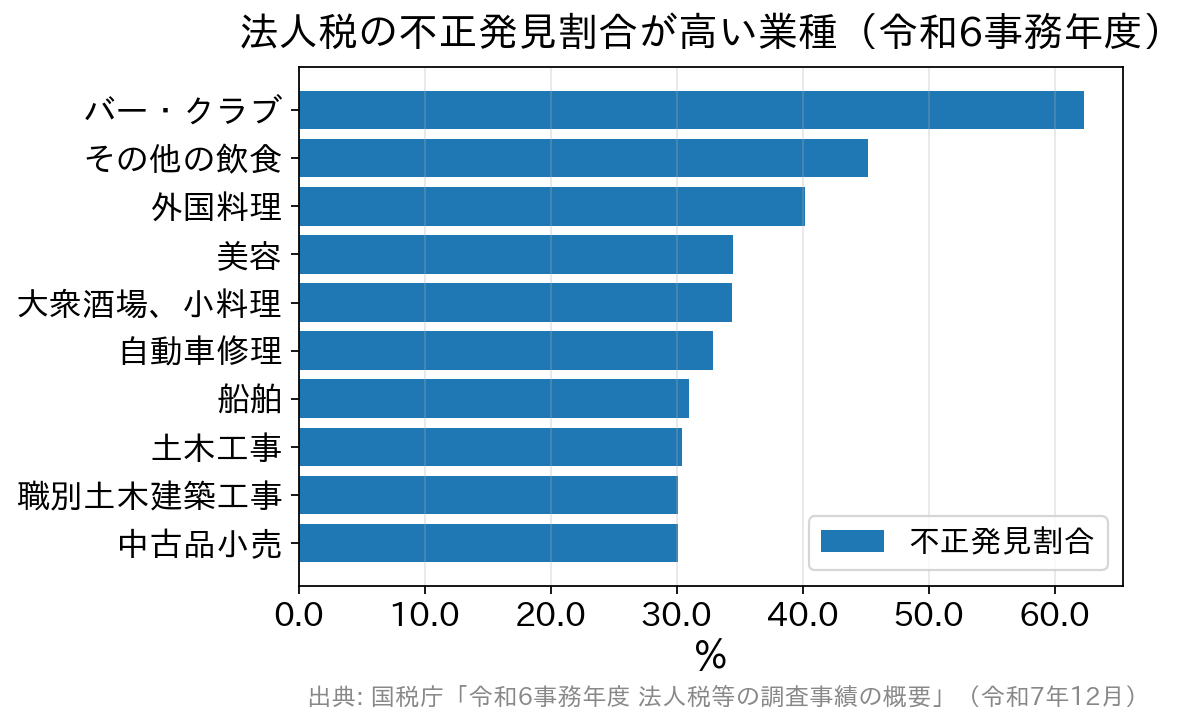
令和6事務年度の法人税の不正発見割合は全体で23.5%(前年22.3%)でした。これに対しバー・クラブは62.3%と全体の2.6倍を超え、その他の飲食(45.2%)、外国料理(40.2%)、美容(34.5%)、大衆酒場・小料理(34.4%)が続きます。現金決済の比重が大きく、売上の記録が事業者側の運用に委ねられやすい業種が上位に並ぶという構図は、ここ数年変わっていません。
一方で、6位以下には自動車修理(32.9%)、船舶(31.0%)、土木工事(30.4%)、職別土木建築工事(30.1%)、中古品小売(30.1%)が入っています。外注費や仕入の実在性が論点になりやすい業種で、飲食・接客業とは違う理由で目を向けられていることがわかります。
また、不正1件当たりの金額が大きい業種は別の顔ぶれで、水運(1億1,103万円)、その他の卸売(5,384万円)、映画サービス(5,273万円)などが上位です。「不正が見つかる割合が高い業種」と「見つかったときの金額が大きい業種」は別だという点は、自社の位置づけを考えるうえで押さえておきたいところです。
なお、これらはあくまで統計上の傾向であり、該当する業種だから必ず調査されるわけでも、外れているから来ないわけでもありません。上位業種にあてはまる場合は、現金管理と売上計上のルールをより丁寧に運用しておく、という受け止め方が実務的です。
数字で見る、個人事業主が狙われやすい業種
個人事業主については、国税庁の「令和6事務年度 所得税及び消費税調査等の状況」(令和7年12月公表)に、事業所得を有する個人の1件当たりの申告漏れ所得金額が高額な上位10業種が公表されています。
| 順位 | 業種 | 1件当たりの申告漏れ所得金額 | 1件当たりの追徴税額(加算税込み) |
|---|---|---|---|
| 1 | キャバクラ | 4,164万円 | 1,474万円 |
| 2 | 眼科医 | 3,894万円 | 964万円 |
| 3 | ホステス、ホスト | 2,968万円 | 475万円 |
| 4 | 経営コンサルタント | 2,734万円 | 878万円 |
| 5 | 太陽光発電 | 2,142万円 | 757万円 |
| 6 | バー | 1,968万円 | 425万円 |
| 7 | コンテンツ配信 | 1,936万円 | 462万円 |
| 8 | ブリーダー | 1,876万円 | 498万円 |
| 9 | スナック | 1,873万円 | 353万円 |
| 10 | システムエンジニア | 1,631万円 | 287万円 |
1位はキャバクラ(4,164万円)、2位が今回初めて上位に入った眼科医(3,894万円)、3位がホステス・ホスト(2,968万円)で、前年1位の経営コンサルタントは4位でした。現金商売に加えて、医療系や経営コンサルタント・システムエンジニアといった高所得の専門職が上位に並ぶのが近年の特徴です。
この表は「調査で見つかった申告漏れが1件当たりいくら大きかったか」を示すもので、調査の件数が多い業種のランキングではありません。読み方を取り違えると「うちの業種は載っていないから安心」と誤解しかねないため、注意してください。
個人全体で見ると、令和6事務年度の調査等による追徴税額は1,431億円で、現在の集計方法になった平成21事務年度以降で過去最高となりました。実地調査1件当たりの追徴税額は241万円(特別調査・一般調査に限れば299万円)です。
とくに力が入れられている3つの分野
公表資料では、国税庁が重点的に取り組む分野も明示されています。自社・自身が当てはまるかどうかは、備えの優先順位を決める手がかりになります。
- 無申告……法人では無申告法人への実地調査(法人税)が2,089件(前年比+17.8%)に増え、法人税・消費税を合わせた追徴税額は約355億円と前年の1.6倍になりました。個人でも、所得税無申告者に対する1件当たりの追徴税額524万円・総額252億円がいずれも過去最高です。「申告していないから見つからない」は成り立たなくなっています。
- 海外取引・海外資産……国外送金等調書やCRS情報(共通報告基準にもとづく非居住者金融口座情報)、租税条約にもとづく情報交換が活用されています。海外投資等を行っている富裕層への調査は1件当たりの追徴税額が1,595万円で、所得税の実地調査(特別・一般)全体の299万円の5.3倍でした。
- ネット取引・暗号資産……ネット通販・シェアリングビジネス・コンテンツ配信などの取引を行う個人への実地調査は1,155件、暗号資産(仮想通貨)等の取引を行う個人への実地調査は613件で、後者の1件当たり追徴税額は745万円(全体の2.5倍)でした。プラットフォーム経由の入金は記録が残るため、把握されやすいという点は押さえておきましょう。
税務調査の対象になりやすいケース
調査の選定では売上規模も一つの目安になります。一般に、売上が大きいほど調査の対象になりやすい傾向がありますが、売上が小さくても、申告内容に疑いがあれば対象になり得ます。たとえば、赤字経営なのに役員や従業員が明らかに高い生活水準にある場合などは、申告との整合性が問われます。
また、税務署は売上だけでなく、所得・現金預金の動きまで確認しています。確定申告のデータに不自然な点がある、前年と比べて大きな変化があると、調査されやすくなります。たとえば、売上が多いのに経費が大きく所得が極端に少ない申告は、経費の妥当性を確かめるために調査対象になりやすいといえます。業績が良くなった場合も悪くなった場合も、前年以前との比較で大きな変化があれば注目されます。とはいえ、これらはあくまで目安であり、どの事業者が対象になるかを断言できるものではありません。
見落とされがちな入口――消費税と源泉所得税
「税務調査=法人税・所得税の調査」と考えていると、思わぬところで指摘を受けることがあります。実際には、同じ調査のなかで消費税と源泉所得税も一緒に確認されるのが通常です。
消費税は、赤字の会社でも納税が生じます。とくに還付申告は審査が厳格で、令和6事務年度は消費税還付申告法人に対する実地調査が4,802件行われ、299億円が追徴されました。設備投資や輸出取引で還付を受ける場合は、契約書・請求書・通関書類などの裏づけをそろえておくことが欠かせません。
源泉所得税も見落としやすい論点です。令和6事務年度の源泉所得税の実地調査は6万4千件、追徴税額は404億円で、調査1件当たりの追徴税額63万円は直近10年で最高でした。「外注費として払っていたが実質は給与だった」「報酬から源泉徴収をしていなかった」「海外の法人への支払いで源泉徴収が必要だった」といった指摘が典型です。支払いの相手方と内容によって取扱いが変わるため、判断に迷う支払いは早めに確認しておきましょう。
税務調査の前に準備しておくこと
事前通知が届き日程が決まったら、次のような書類をそろえておきましょう。
- 現金出納帳・総勘定元帳・見積書や納品書などの売上関連書類
- 請求書や領収書などの仕入れ等関連書類
- 株主総会または取締役会の議事録
- 借入の契約書
- 銀行通帳
- 登記を変更した場合の履歴事項全部証明書
- 賃金台帳などの雇用関係書類
書類がそろったら、未処理のもの(請求書・領収書・契約書)がないか、売上が正しく計上されているかを確認します。データでしか残っていない場合は、必要に応じてプリントアウトしておきましょう。自社の書類だけでなく、取引先発行の請求書・領収書が見当たらない場合は、取引先に再発行を依頼します。
不備を見つけても、隠そうとしてはいけません。不備を隠すために書類を改ざんすると、仮装・隠蔽行為とみなされ、最も重い重加算税の対象になります。実際、国税庁が公表した調査事例には、転売の売上に係る書類をすべて破棄していたことが隠蔽行為にあたるとして重加算税が課されたケースが紹介されています。不備があれば、調査で指摘される前に自主的に修正申告をしておきましょう。これなら隠蔽行為にはあたりません。
日頃からの備えも重要です。領収書・請求書・契約書をわかりやすく整理・保管し、判断に迷ったことはメモに残しておきましょう。月次処理で税理士にチェックしてもらい、経理に問題がない状態を保っておけば、いざ調査が入っても落ち着いて対応できます。
もし指摘されたら?加算税・延滞税の早見表
申告に誤りがあると、本来の税額(本税)に加えて加算税や延滞税が課されることがあります。割合は次のとおりです(国税通則法・国税庁/2026年8月時点)。
| 種類 | 原則の割合 | 軽減・加重 |
|---|---|---|
| 過少申告加算税 | 10%(期限内申告税額と50万円のいずれか多い額を超える部分は15%) | 調査の事前通知前に自主修正すれば課されません(0%)。通知後〜調査による更正の予知前は5%(超過部分10%) |
| 無申告加算税 | 15%(50万円超〜300万円以下の部分は20%、300万円超の部分は30%※令和6年1月以降に法定申告期限が到来する分) | 事前通知前に自主的に期限後申告すれば5% |
| 重加算税 | 仮装・隠蔽があった場合、過少申告分は35%/無申告分は40% | 過去5年内に同じ税目で無申告加算税・重加算税を課されていた場合などは10%加重 |
| 延滞税 | 法定納期限の翌日から完納の日までの日数に応じて日割り計算。令和8年(2026年)は納期限の翌日から2か月以内が年2.8%、2か月経過後は年9.1% | 割合は毎年見直されるため、最新は国税庁で確認 |
ポイントは、誤りに気づいたら、調査の連絡が来る前に自主的に修正申告すること。早く動くほどペナルティの負担が軽くなります。延滞税は納付が遅れるほど積み上がるので、本税だけでも先に納めておくと負担を抑えられます。
よくある質問(FAQ)
Q. 税務調査は何年分さかのぼられますか?
A. 法律上は原則5年分です。実務ではまず直近3年分を中心に確認し、必要に応じて5年、仮装・隠蔽など不正があれば最長7年分まで対象になります。
Q. 黒字でないと税務調査は来ませんか?
A. そんなことはありません。赤字でも消費税の申告内容や、所得と生活実態の不一致など、不自然な点があれば対象になり得ます。
Q. AIで選ばれているなら、対策のしようがないのでは?
A. AIが判定しているのは「申告内容や資料情報に不自然さがあるか」という点で、最終的に調査を行うかどうかは調査官が判断しています。売上を正しく計上し、経費の裏づけとなる書類を残しておけば、分析されて困ることはありません。逆に、説明できない資金の動きや、実在性のあいまいな外注費が残っていると、目に留まりやすくなります。
Q. 業種ランキングに載っていない業種なら安心ですか?
A. いいえ。公表されているのは1件当たりの申告漏れ金額や不正の発見割合が高かった業種であって、調査対象の全体像ではありません。載っていない業種でも、申告内容に不自然さがあれば対象になります。
Q. 税務署から電話が来ました。断ることはできますか?
A. 任意調査でも、正当な理由なく調査を拒否したり、質問に答えなかったりすると罰則の対象になり得ます。ただし日程は合理的な理由があれば相談できます。まずは通知された税目・課税期間を確認し、顧問税理士に連絡してから日程を回答しましょう。
Q. ミスに気づいたら、すぐ修正したほうが得ですか?
A. はい。調査の事前通知前に自主的に修正申告すれば、過少申告加算税は課されません。判断に迷う場合は早めに税理士へ相談しましょう。
まとめ
税務調査の対象は、AIによる分析も交えて「申告内容に不自然さがある先」「是正の効果が大きい先」から選ばれています。調査の件数はむしろ減っており、そのぶん一件ごとの精度が上がっているのが最近の傾向です。現金商売や高所得の専門職、無申告・海外取引・ネット取引・暗号資産といった分野は、公表資料からもとくに目を向けられていることが読み取れます。
とはいえ、これらは「あてはまる=必ず調査される」という話ではありません。売上を正しく計上し、経費の裏づけを残し、迷ったところは記録に残す。日々の積み重ねができていれば、いざ連絡が来ても落ち着いて対応できます。税理士ほど詳しく知る必要はありませんが、基本的な仕組みと備えを押さえておくことが、何よりの安心につながります。不安な場合は、税務調査に対応した経験のある税理士に相談しておくとよいでしょう。
※本記事は一般的な解説です。加算税・延滞税の割合や対象期間などの最新の取り扱いは、国税庁の公式サイトでご確認ください。

