
会社員でも、副業の所得を申告していなければ税務調査の対象になります。給与は年末調整で精算されますが、給与以外の所得が年20万円を超えると確定申告が必要になり、この申告をしていないことが調査のきっかけになります。
連絡は、いきなり自宅への訪問とは限りません。国税庁の令和6事務年度の集計では、所得税の調査等73万6千件のうち68万9千件が、文書や電話、来署依頼による簡易な接触でした。それでも申告漏れが確定すれば、原則5年分、不正があれば7年分までさかのぼって追徴されます。
副業を認める会社が増え、会社員の申告漏れも調査の対象に
会社員に税務調査が入るきっかけの多くは、副業の申告漏れです。厚生労働省は2018年1月に「副業・兼業の促進に関するガイドライン」を策定し、2020年9月と2022年7月に改定しました。
副業を認める会社は大企業からベンチャー企業まで広がり、スキルを生かした仕事で確定申告が必要な所得を得る人も増えています。給与だけなら会社が税額を精算してくれますが、副業の所得は自分で申告しない限り税額が確定しません。
暗号資産・フリマ・動画配信の収入も申告の対象です
副業という意識がないまま収入を得て、申告していない例も目立ちます。会社員の申告漏れで多いのは次のような収入です。
- 暗号資産(仮想通貨)の売買・交換・レンディングで得た利益。2026年分は原則として雑所得になります。
- ネットオークションやフリマアプリの販売収益。日常的に出品している場合や、引越しで一度に大量に売った場合は、総額が申告の対象になることがあります。
- 動画の広告収益、民泊やカーシェアなどシェアリングサービスの収益、ライバーやインフルエンサーとしての収入。
副業で確定申告が必要になるのは年20万円超から
申告が必要かどうかの基準は、副業の種類によって変わりますが、どちらも1月1日から12月31日までの1年分で判定します。
副業がパート・アルバイト(給与)の場合
本業以外の給与収入が年20万円を超えると、確定申告が必要です。経費を引く前の収入金額で判定する点が、ほかの副業と異なります。
副業が暗号資産・フリマ・請負などの場合
売上や売却額から仕入原価・必要経費を差し引いた所得が年20万円を超えると、確定申告が必要です。
所得税の申告が不要な20万円以下でも、住民税の申告は別に必要です。確定申告をする場合は、申告書第二表の「給与、公的年金等以外の所得に係る住民税の徴収方法」欄で「自分で納付」を選ぶと、副業分の住民税を給与天引きと分けて納められます。
令和8年分の課税最低限は178万円に、副業の20万円基準は変わりません
パートやアルバイトで働く人、家族を扶養している人に関係する改正もあります。令和8年度税制改正で、基礎控除額と給与所得控除の最低保障額がさらに引き上げられました。
改正は令和8年(2026年)12月1日に施行され、令和8年分以後の所得税に適用されます。11月までの毎月の源泉徴収は変わらず、12月の年末調整で1年分の税額を計算し直して精算します。
基礎控除額は合計所得金額に応じて次のように変わり、令和8年分・9年分は合計所得金額489万円以下なら一律104万円です。
| 合計所得金額 | 令和7年分 | 令和8年分・9年分 | 令和10年分以後 |
|---|---|---|---|
| 132万円以下 | 95万円 | 104万円 | 99万円 |
| 132万円超336万円以下 | 88万円 | 104万円 | 62万円 |
| 336万円超489万円以下 | 68万円 | 104万円 | 62万円 |
| 489万円超655万円以下 | 63万円 | 67万円 | 62万円 |
| 655万円超2,350万円以下 | 58万円 | 62万円 | 62万円 |
※合計所得金額が2,350万円を超えると控除額は48万円・32万円・16万円と段階的に減り、2,500万円超では0円です。出典:国税庁「No.1199 基礎控除」、国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
給与所得控除の最低保障額も、65万円から74万円に上がりました(令和8年分・9年分)。給与収入だけの人なら、74万円と104万円を合わせた178万円までは所得税がかからず、令和7年分の160万円からさらに18万円上がりました。
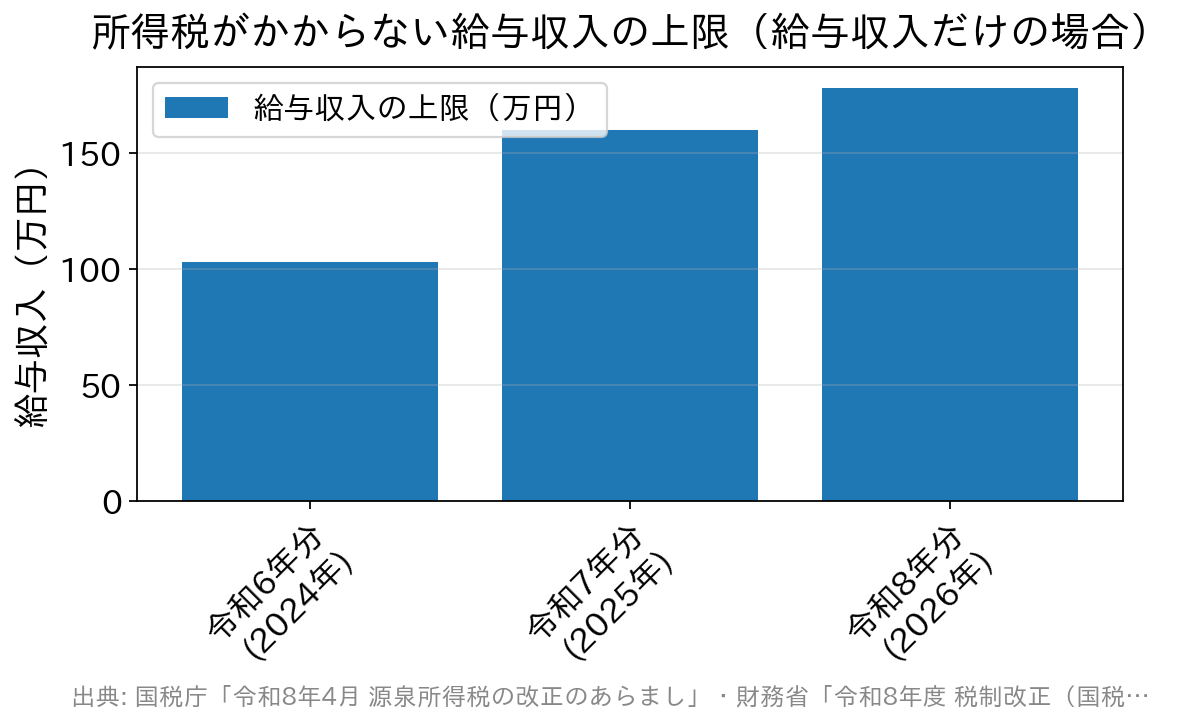
この金額の一部は期限付きの上乗せです。基礎控除の本則は62万円で、令和8年分・9年分は42万円(合計所得金額489万円以下)または5万円(489万円超655万円以下)が加算されています。令和10年分以後は、上乗せの対象が合計所得金額132万円以下の人(加算37万円で99万円)に切り替わると定められています。
扶養している家族の所得要件も上がりました
扶養親族や同一生計配偶者の所得要件は、合計所得金額58万円以下から62万円以下に引き上げられました。収入が給与だけなら、123万円以下から136万円以下です。
19歳以上23歳未満の子は、合計所得金額が62万円超123万円以下なら特定親族特別控除(最高63万円)の対象です。勤労学生の所得要件も85万円以下から89万円以下(給与だけなら163万円以下)になりました。
新たに扶養の要件を満たした家族がいる場合は、勤務先へ扶養控除等(異動)申告書を出す必要があります。年末調整の書類が届いたら、家族の年収を確認してから記入してください。
税務調査との関係で気をつけたい点は、次の3つです。
- 副業の20万円の基準は今回の改正の対象外です。178万円までは非課税と考えて副業所得の申告を省くと、無申告になります。
- 住民税には別の基準があり、所得税がかからなくても住民税がかかることがあります。申告先はお住まいの市区町村です。
- 社会保険の加入基準は税制とは別の制度です。加入できるかどうかは勤務先や年金事務所で確認できます。
暗号資産の20%分離課税は2026年分にはまだ使えません
令和8年度税制改正で、暗号資産取引業者(仮称)が扱う暗号資産をその業者に譲渡した場合などの所得を、ほかの所得と分けて20%(所得税15%・住民税5%)で課税する申告分離課税が決まりました。損失の3年間の繰越控除や、業者が取引の報告書を税務当局へ出す仕組みもあわせて整えられます。
分離課税が使えるのは、前提となる金融商品取引法等の改正法の施行日が属する年の翌年1月1日からと定められています(国税庁パンフレット)。改正法は2026年7月15日に成立し、7月23日に令和8年法律第64号として公布されました(金融庁「国会提出法案等」)。
暗号資産に関する部分の施行日は公布から1年以内に政令で定めるとされ、2026年11月時点ではまだ決まっていません。施行が2027年になれば、分離課税が始まるのは2028年1月1日です。
このため、2026年分の暗号資産の利益は、従来どおり原則として雑所得として給与などと合算して申告します。税率が下がるのを待って今年分の申告を見送ることはできず、20%の対象も国内の登録業者を通じた一定の暗号資産の譲渡等に限られます。
実務上は、取引業者から税務当局へ報告書が出る仕組みも見逃せません。上場株式の年間取引報告書と同じように、誰がどんな取引をしたかを税務署がつかみやすくなります。
副業の所得は事業所得か雑所得か、調査で確認される区分
雇用契約によらない副業の所得は、事業所得か業務に係る雑所得のどちらかです。令和4年10月の所得税基本通達の改正で、帳簿書類を保存していれば概ね事業所得、保存がなければ概ね業務に係る雑所得という目安が示されました。
収入金額が300万円を超える場合は、帳簿書類の保存がないという事実だけで判定せず、事業所得と認められる事実があれば事業所得として扱うとされています。形式だけでは決まらず、その活動が社会通念上の事業といえるかが問われます。
区分によって変わるのは、次の2点です。
- 損益通算:業務に係る雑所得の損失は、給与所得など他の所得と損益通算できません。副業の赤字を給与と相殺して還付を受けた申告は、区分を誤っていれば調査で否認されます。
- 記帳・保存の義務:業務に係る雑所得でも、前々年分の収入金額が300万円を超えると現金預金取引等関係書類の保存が必要です。1,000万円を超えると、確定申告書に収支内訳書などを添付しなければなりません。
どちらの区分でも、請求書や領収書、入出金の記録を残すことが調査への一番の備えです。事業所得として申告するなら、帳簿と証憑をそろえることが前提になります。
申告しなかった副業の収入が税務署に把握される経路
申告しなかった副業の収入は、主に次のような経路で税務署に把握されます。
- 副業の報酬の支払先から税務署へ提出される支払調書
- 取引先や暗号資産交換業者への調査から、取引相手として浮かび上がる
- 給与収入に見合わない住宅や車の購入
- 第三者から税務署への情報提供
- 情報技術専門官によるオンライン取引の調査
国税庁は2026年7月の資料で、申告漏れのリスクをスコア化する予測モデルを作り、その判定結果を全国すべての国税局・税務署で使っていると説明しています。所得税の不正還付のリスクを判定するモデルもあり、調査するかどうかは最終的に職員が判断します(国税庁「国税庁におけるAIの活用」)。
2026年9月には、国税の基幹システムも新しいものに切り替わりました。ここに暗号資産業者からの報告書の仕組みが加われば、副業の収入はさらに把握されやすくなります。
税務調査はいつ来る?申告しなかった数年後のこともあります
税務調査は、申告しなかった翌年に来るとは限りません。国税通則法第70条で、さかのぼって税額を決め直せる期間は原則5年、偽りその他不正の行為があれば7年と定められています。そのため、3〜5年たってから連絡が来ることもあります。
国税庁の事務年度は7月から翌年6月までで、調査の件数もこの単位で集計されています。実地調査の前には、原則として調査の日時や対象となる税目・期間などが事前に通知されます(国税通則法第74条の9)。
まだ連絡が来ていない年分も、5年(不正があれば7年)の期間内であれば調査の対象として残るため、連絡がないことは申告しなくてよい理由にはなりません。
ネットの副業の無申告は1件当たりの追徴税額が大きい
国税庁は毎年、インターネット取引などを行う個人の調査結果を公表しています。令和6事務年度 所得税及び消費税調査等の状況(2025年12月公表)によると、シェアリングエコノミー等新分野の取引を行う個人への実地調査は1,155件で、1件当たりの申告漏れ所得金額は1,595万円、追徴税額は305万円でした。
暗号資産等の取引を行う個人の1件当たり追徴税額は745万円で、所得税の実地調査(特別・一般)全体の299万円の約2.5倍です。所得税の無申告者への実地調査(特別・一般)も、1件当たり追徴税額が524万円と過去最高になりました。
所得税の調査等全体では、申告漏れ所得金額の総額が9,317億円、追徴税額の総額が1,431億円で過去最高でした。アフィリエイトやフリマ販売など、ネットの副業を担当する調査官の体制は情報技術専門官とネット収入の税務調査の記事で紹介しています。
申告していない年がある人は、まず税理士に相談してください。税務署から連絡が来た後であれば、税務調査の対応に詳しい税理士に頼むと、修正申告までの段取りを一緒に組めます。
無申告が見つかったときは本税に加算税と延滞税が上乗せされます
調査で副業の無申告を指摘されると、本来の所得税(本税)に加えて無申告加算税と延滞税がかかります。隠蔽・仮装があれば、無申告加算税は重加算税に置き換わります。令和6年1月1日以後に法定申告期限が来る申告(令和5年分以降)の割合は次のとおりです。
| 申告したタイミング | 納付すべき税額50万円以下の部分 | 50万円超300万円以下の部分 | 300万円超の部分 |
|---|---|---|---|
| 調査の事前通知より前に自主的に申告 | 5% | 5% | 5% |
| 事前通知の後、調査による更正・決定を予知する前 | 10% | 15% | 25% |
| 調査を受けてから申告/税務署による決定 | 15% | 20% | 30% |
出典:国税庁「No.2024 確定申告を忘れたとき」。売上の記録を破棄した、架空の経費を計上したといった隠蔽・仮装があると、無申告加算税に代えて40%の重加算税が課されます。
これとは別に、納期限の翌日から納付する日までの日数に応じて延滞税がかかります。令和8年(2026年)中の割合は、納期限の翌日から2か月以内が年2.8%、2か月を超えた部分が年9.1%です(国税庁「延滞税の割合」)。
仮のケースで計算:毎年の本税20万円を3年分申告していなかった場合
たとえば、副業の所得を申告しておらず、本来納めるべき所得税が毎年20万円、3年分で60万円あったとします。調査を受けてから申告すると、無申告加算税は年分ごとに計算され、各年20万円×15%=3万円、3年分で9万円です。これに延滞税が加わり、住民税もさかのぼって課税されます。
事前通知より前に自主的に申告すれば、加算税は5%で各年1万円、3年分で3万円です。所得隠しと判断されれば各年8万円(40%)の重加算税となり、さかのぼる期間も7年に延びます。
自分から申告するか、調査を受けてから申告するかで、この例では加算税だけで6万円の差が出ます。修正の進め方は確定申告でありがちなミスと対策、調査を受けた場合の手順は税務調査の流れ(事前通知から修正申告まで)で解説しています。
申告漏れに気づいたらそろえる資料
過去の副業収入を申告していなかった場合、まず必要になるのは、いくら入っていくら経費として出ていったかを示す資料です。次のものを年ごとに分けてから相談すると、期限後申告の準備が早く進みます。
| そろえる資料 | 入手先 | 税務署が見る点 |
|---|---|---|
| 入金の記録 | 取引に使った銀行口座の入出金明細 | 入金の合計額と、申告額との差 |
| プラットフォームの売上明細 | フリマアプリ・動画配信・広告サービスの管理画面 | 年ごとの売上、手数料の控除前後の区別 |
| 暗号資産の取引履歴 | 暗号資産交換業者の年間取引報告書 | 売却・交換・使用による損益の計算 |
| 経費の証憑 | 領収書・請求書・クレジットカードの明細 | 副業との関連性(誰に・何のために) |
| 本業の源泉徴収票 | 勤務先 | 給与所得と合算したうえでの税額 |
本記事の制度内容は2026年11月時点のものです。税制は毎年のように改正されます。個別の判断は、国税庁の最新情報や税理士への相談で確かめてください。

